
観光ロイヤルティプログラム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
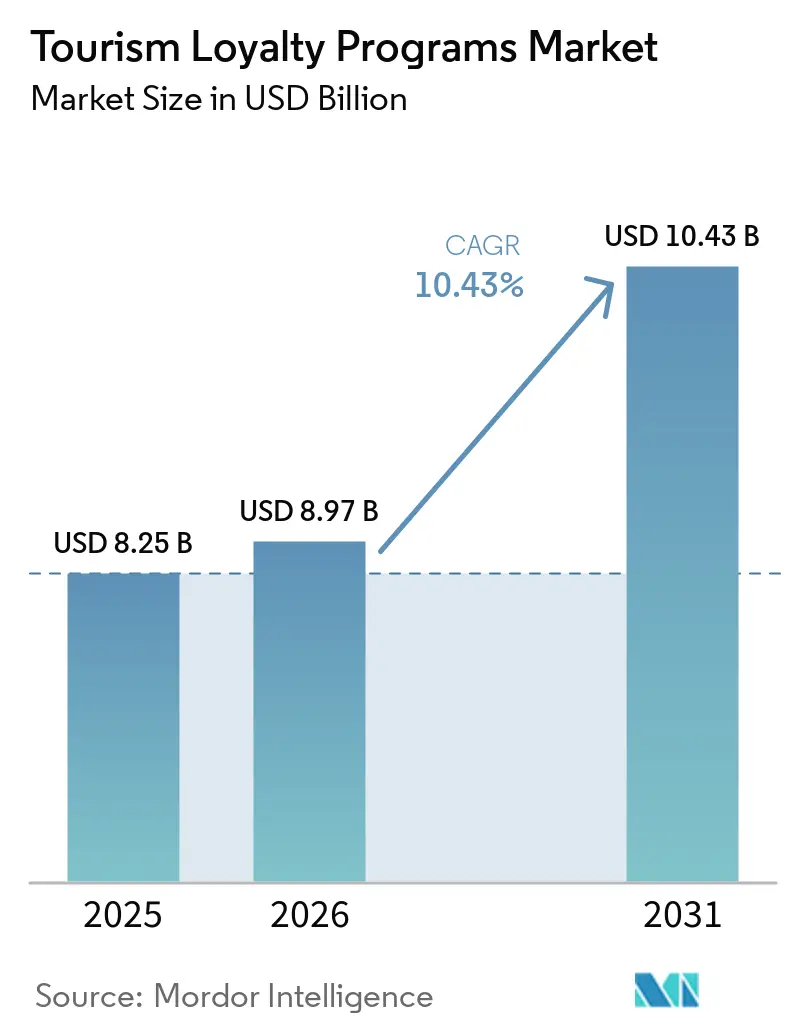
| 市場規模 (2026) | 8.97 十億米ドル |
| 市場規模 (2031) | 10.43 十億米ドル |
| 成長率 (2026 - 2031) | 10.43 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる観光ロイヤルティプログラム市場分析
観光ロイヤルティプログラム市場規模は、2025年の8.25 ビリオン 米ドルから2026年には8.97 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 10.43%で2031年までに10.43 ビリオン 米ドルに達すると予測されています。
旅行事業者は、リピート予約だけでなく、コブランドクレジットカードのロイヤルティフィー、サブスクリプション料、会員活動に連動したアンシラリー販売を通じた直接収益の創出を目的として、ロイヤルティプログラムをますます活用するようになっています。この変化を象徴するように、Marriott Internationalは、JPMorgan ChaseおよびAmerican Expressとの条件再交渉を経て、コブランドクレジットカードのロイヤルティフィーが2025年の716 ミリオン 米ドルから2026年には966 ミリオン 米ドルへと急増すると予測しています。これは、観光ロイヤルティプログラムの経済性が、客室稼働率のみならず、より金融的な指標へと傾斜しているトレンドを浮き彫りにしています。事業者は戦略を進化させ、パーソナライゼーション、コアリションパートナーシップの形成、サブスクリプション型会員制の採用によって会員のエンゲージメントを維持しようとしています。しかし、市場拡大を目指す中で、高額な未償還義務や厳格な同意要件が実行コストを押し上げるという課題に直面しています。さらに、デジタル比較ツールが報酬価値を評価することで予約判断に影響を与えるようになっており、ロイヤルティプログラムにはよりシンプルで透明性の高い設計が求められています。この変化は、プログラムの使いやすさを確保しながら、即時の会員価値、データ活用の高度化、広範なパートナーエコシステムをシームレスに融合させる機会を事業者にもたらしています。[1]
レポートの主要ポイント
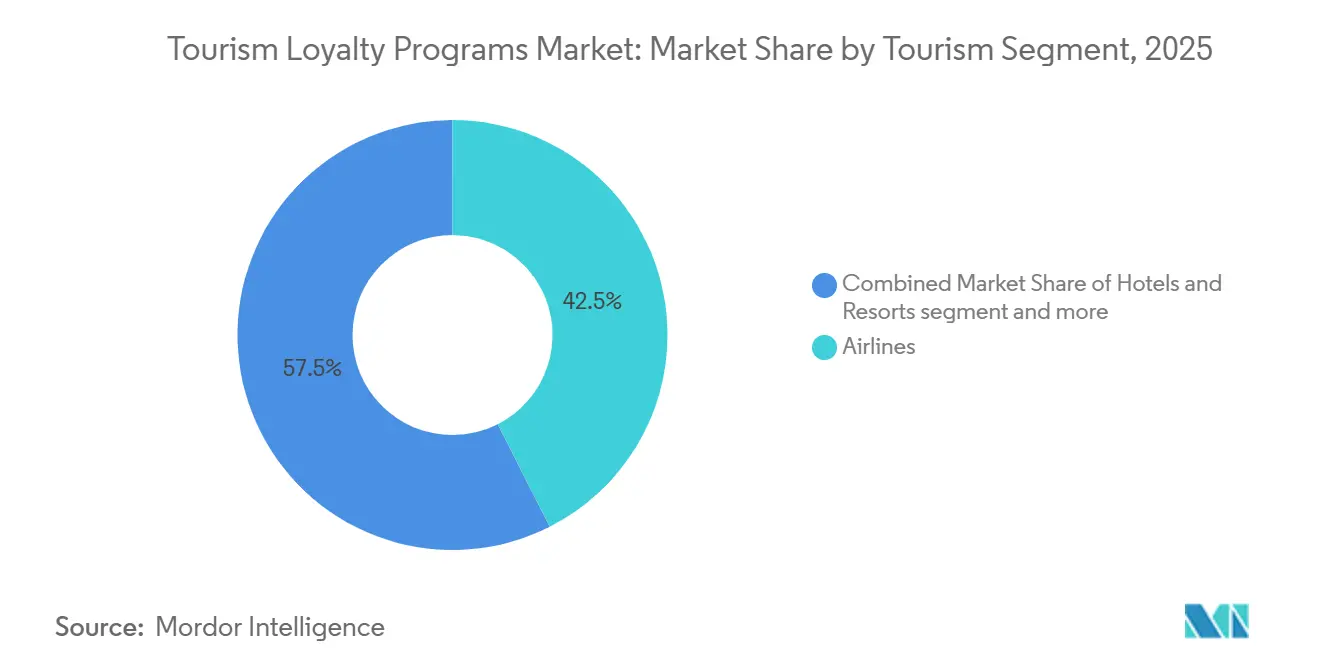
- 観光セグメント別では、航空会社が2025年の観光ロイヤルティプログラム市場シェアの42.53%を占め、オンライン旅行代理店(OTA)が2031年までのCAGR 11.94%で最も速い成長を記録すると予測されています。
- エンドユーザー別では、個人会員が2025年の観光ロイヤルティプログラム市場の82.81%を占め、法人・ビジネス旅行者が2031年までのCAGR 10.67%で拡大すると予測されています。
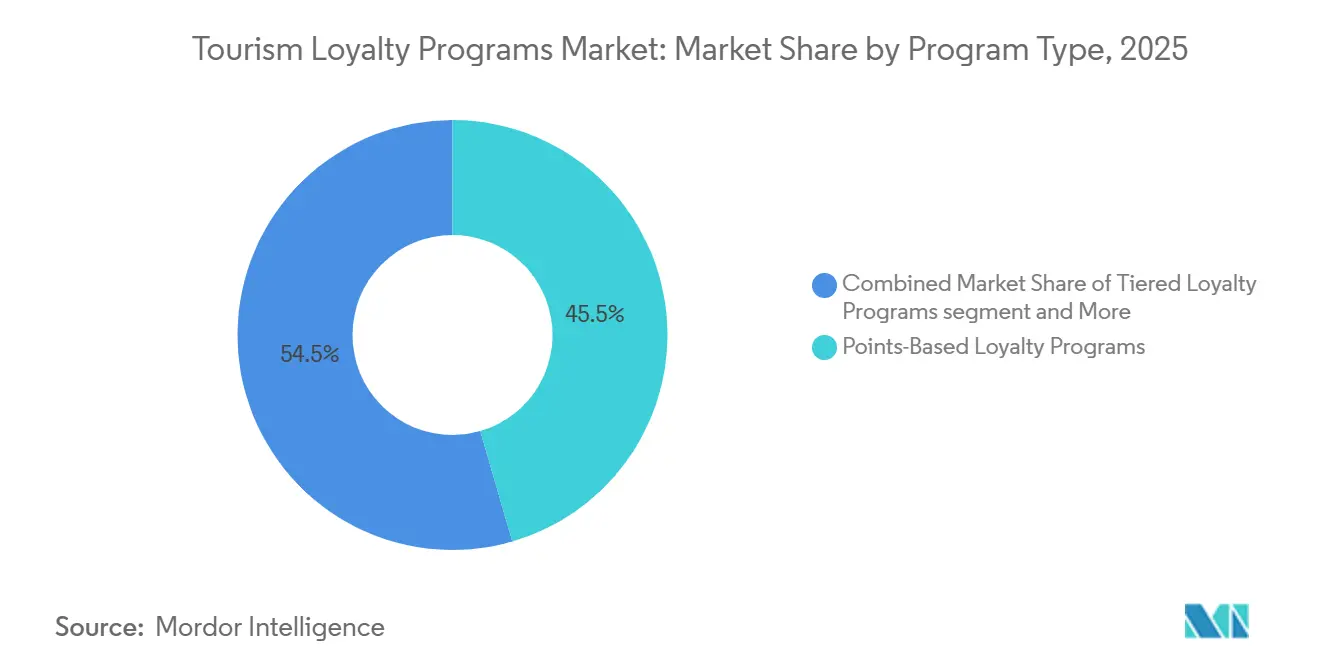
- プログラムタイプ別では、ポイント制ロイヤルティプログラムが2025年の観光ロイヤルティプログラム市場の45.52%を占め、サブスクリプション制イヤルティプログラムが2031年までのCAGR 10.95%で最も速い成長が見込まれています。
- 地域別では、北米が2025年の観光ロイヤルティプログラム市場の38.41%を占め、アジア太平洋が2031年までのCAGR 11.65%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の観光ロイヤルティプログラム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パーソナライズされた旅行報酬への需要増加 | +2.4% | グローバル | 中期(2〜4年) |
| クロスブランド旅行パートナーシップの拡大 | +1.7% | 北米・アジア太平洋がコア、中東・アフリカへの波及 | 中期(2〜4年) |
| モバイルおよびアプリベースのエンゲージメントの高まり | +1.5% | アジア太平洋がコア、中東・アフリカへの波及 | 短期(2年以内) |
| ファーストパーティ旅行者データの活用増加 | +1.2% | 北米・欧州 | 中期(2〜4年) |
| サブスクリプション型ロイヤルティ会員制の成長 | +1.6% | 欧州・北米 | 短期(2年以内) |
| アンシラリー販売を通じた航空会社・ホテルロイヤルティの収益化 | +1.5% | 北米・欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
パーソナライズされた旅行報酬への需要増加
旅行者が自分の旅行スタイルや目的に合った報酬を期待するようになった今、パーソナライゼーションは観光ロイヤルティプログラム市場における中核的な運営ニーズとなっています。Marriott Bonvoyのロイヤルティトレンドレポート2026は、アジア太平洋8市場の旅行者1,731名を対象とした調査に基づき、食事・ダイニング、自然・観光、ショッピングが報酬エンゲージメントを形成する強力な動機となっていることを明らかにし、特典設計がポイント積算だけでなく旅行の目的を反映する必要があることを示しています。旅行者はプログラムを単に獲得できるポイント数ではなく、知覚される関連性で比較しているため、この点は重要です。観光ロイヤルティプログラム市場は、コア旅行取引に加えてダイニング、小売、レジャー、日常支出を認識する、より細分化された獲得・交換モデルへと移行しています。デジタルツールが予約時の価値比較を容易にする中、旅行者の実際の行動に特典をマッピングできないプログラムは、離脱リスクにさらされやすくなっています。実際のところ、パーソナライゼーションはリテンション、パートナー利用の拡大、カテゴリーをまたいだ会員インタラクションの頻度向上を支えるため、プログラム経済学の一部となりつつあります。
クロスブランド旅行パートナーシップの拡大
クロスブランドパートナーシップ活動は、単一の航空会社、ホテルチェーン、予約プラットフォームを超えて価値を拡張することで、観光ロイヤルティプログラム市場の範囲を広げています。Singapore AirlinesとANAは2025年、シンガポールと日本間の収益分配フライトおよびより多くの予約クラスにわたる幅広い相互積算を通じて協力関係を深め、事業者がロイヤルティ価値をネットワーク戦略とより密接に結びつけている様子を示しています。パートナーシップが拡大すると、会員はより多くの場所でポイントを獲得・交換でき、事業者は日常的なエンゲージメントの強化を実現できます。これは、多くの旅者が同一旅行中に複数のブランドやカテゴリーにわたって支出を分散させるため、観光ロイヤルティプログラム市場において特に重要です。より広範なパートナーエコシステムは、ダイニング、小売、決済パートナーが追加の取引接点を生み出すことで、旅行と旅行の間もプログラムの関連性を維持するのに役立ちます。長期的には、コアリション型アーキテクチャが会員の乗り換えコストを高める可能性があります。プログラムが旅行者の支出行動のより広い部分と結びつくためです。[2]
モバイルおよびアプリベースのエンゲージメントの高まり
スマートフォンが発見、予約、チェックイン、交換の主要インターフェースとなる中、モバイルエンゲージメントが観光ロイヤルティプログラム市場の短期的成長を牽引しています。この変化は、スマートフォンの高い普及率と強いロイヤルティ参加率が地域の成長と結びついているアジア太平洋で特に顕著です。Accorは、ALLアプリが2024年に前年比45%の取引量増加を記録したと報告しており、会員活動がアプリベースの環境へと移行していることを示しています。モバイルファーストのエンゲージメントは、事業者が高い購買意欲の瞬間にターゲットオファー、リアルタイムアップグレード、パートナー報酬を提示できるようにすることで、観光ロイヤルティプログラム市場の商業的価値を高めます。また、獲得と交換の距離を縮め、プログラムが旅行者にとってより有用に感じられるようにします。より多くのロイヤルティ活動がアプリに移行するにつれ、モバイルユーザビリティが高いプログラムは、より良いリピートエンゲージメントとより強いクロスセルパフォーマンスを実現する可能性が高いです。
ファーストパーティ旅行者データの活用増加
ロイヤルティパートナーシップが拡大するにつれ、より広範なエコシステムが会員接点を増やし、オファーの精緻化や交換ターゲティングの改善に活用できるため、事業者が予約、滞在、フライト、アンシラリー活動にわたる旅行者行動を直接把握する必要性が高まっており、ファーストパーティデータは観光ロイヤルティプログラム市場においてより重要性を増しています。Expedia GroupのOne Key構造は、Expedia、Hotels.com、Vrboにわたる活動を単一のロイヤルティ通貨に統合しており、より統一された会員データとクロスブランド行動のより広い視野への移行を反映しています。並行して、大手ホテルグループにおけるアプリ主導の会員エンゲージメントが、リピート行動、優先チャネル、カテゴリーレベルの購買パターンを理解するためのより良い基盤を事業者に提供しています。観光ロイヤルティプログラム市場は、これらのファーストパーティシグナルをより明確なオファーとより関連性の高い特典に変換できる事業者をますます優遇しています。同時に、断片化したシステムはパーソナライゼーションの質と速度を低下させるため、データシステムが十分に統合されている場合にのみその恩恵が実現します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 頻繁な旅行者のロイヤルティ疲弊 | -1.5% | グローバル | 中期(2〜4年) |
| プログラムの高い交換負債 | -1.2% | 北米・欧州 | 長期(4年以上) |
| データプライバシーと同意の複雑性 | -0.9% | 欧州がコア、北米への波及 | 中期(2〜4年) |
| 競合プログラム間の差別化の弱さ | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
頻繁な旅行者のロイヤルティ疲弊
会員がより多くのプログラムに加入しながらも特定のプログラムへの愛着が薄れるにつれ、観光ロイヤルティプログラム市場においてロイヤルティ疲弊がより顕在化しています。旅行者は、狭い旅行専用の報酬構造ではなく、日常的な有用性、より広いパートナーアクセス、明確な価値をますます求めています。同時に、複数の大手ホテルグループが2026年に報酬の仕組みを改定しており、事業者が会員の変化への敏感さが増す中で経済性を守ろうとしていることを示しています。これは、プログラムが感情的な関連性を失いながらも新規登録を引き付け続けるという緊張を生み出しています。観光ロイヤルティプログラム市場において、疲弊は登録者数が増加しながらも積極的なエンゲージメントが弱まる場合に成長の抑制要因となります。旅行と旅行の間にプログラムをより関連性の高いものにできない事業者は、解約、交換満足度の低下、ウォレットシェアの縮小というリスクにさらされます。
プログラムの高い交換負債
今日約束された報酬は後日、座席、客室、アップグレード、またはパートナーインベントリを通じて提供される必要があるため、大量の未償還ポイント残高は観光ロイヤルティプログラム市場における構造的な制約として残っています。カード連動の積算、コアリション積算、ボーナスキャンペーンが特典供給よりも速く拡大する場合、積算が交換能力を上回るペースで増加し、問題が深刻化します。この問題は、マージンの可視性、特典設計、財務的負担を増やすことなく事業者が提供できる寛大さに直接影響するため、観光ロイヤルティプログラム市場において重要です。また、即時の収益認識を可能にし、繰り延べ報酬への依存を低減するサブスクリプション形式が注目を集めている理由も説明しています。プログラムが成熟するにつれ、過大なポイント残高が価格設定の柔軟性を制限し、価値の切り下げ圧力を生み出す可能性があるため、負債管理は会員獲得と同様に重要になります。インベントリ管理が弱いか、交換行動の予測可能性が低いプログラムは、この制約をより強く感じる可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
観光セグメント別:航空会社が収益を支え、OTAが加速
航空会社は2025年の観光ロイヤルティプログラム市場の42.53%を占め、航空ロイヤルティプログラムが長年確立されたマイレージシステム、アライアンス構造、強力な銀行パートナーシップモデルから恩恵を受けているため、首位を維持しています。観光ロイヤルティプログラム産業は、これらのプログラムが会員習慣、カード連動積算、国際的な交換ネットワークを構築するためにより多くの時間を費やしてきたため、収益面で引き続き航空会社を優遇しています。このリーダーシップはまた、航空会社プログラムが高頻度旅行者の行動、特にビジネス・プレミアム旅行が重要な市場において深く組み込まれているという実を反映しています。観光ロイヤルティプログラム市場において、航空会社プログラムは基本運賃を超えたアンシラリー行動を収益化するためのより良いポジションにもあります。そのため、ホテルやデジタル予約プラットフォームにわたって競争が広がる中でも、その地位は揺るぎにくいものとなっています。
ホテル・リゾートは観光ロイヤルティプログラム市場の第2位のセグメントであり、大手ホテルグループがグローバル会員数とアプリベースのエンゲージメントを拡大し続けています。Accorは、2024年に1,100万人の新規会員を追加した後、2025年にALLがグローバルで1億人の会員に達したと述べ、アプリ取引量が前年比45%増加したと報告しており、ホテルロイヤルティがまだ深みと規模を増していることを示しています。オンライン旅行代理店は2031年までのCAGR 11.94%で最も速く成長するセグメントであり、単一のサプライヤー関係に依存するのではなく、単一の報酬通貨の下で複数のブランドを結びつける能力によって支えられています。Expedia GroupのOne KeyプログラムはExpedia、Hotels.com、Vrboを統合しており、同社は2025年第4四半期に9%の客室泊数成長を報告しており、クロスブランドロイヤルティがOTAチャネルにおけるリピート予約行動を改善できるという見方を支持しています。これにより、クルーズラインとバケーション事業者は現在のカバレッジセットで最も発展が遅れたセグメントとなっていますが、観光ロイヤルティプログラム市場は競合ベンチマークにおけるそのカテゴリーのより広い代表性から恩恵を受けるでしょう。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー別:個人会員が主導し、法人旅行者がペースを上げる
個人会員は2025年の市場の82.81%を占め、航空会社、ホテル、OTAロイヤルティプラットフォームの広い消費者リーチを反映しています。Expedia Groupの2025年旅行者価値インデックスは、旅行者の83%がロイヤルティポイントの交換において旅行を最優先カテゴリーとして挙げ、82%がクレジットカードや小売パートナーなどの非旅行系ロイヤルティプログラムを通じた旅行予約に前向きであると回答したことを明らかにしました。このパターンは、消費者参加がカテゴリーをまたいで最も広い取引量基盤を占め続けているため、観光ロイヤルティプログラム市場が依然として個人主導である理由を示しています。Marriott Bonvoyの2026年調査も、アジア太平洋全域でホテル滞在、コブランドカード支出、ダイニング、小売ベースの積算への強い関心を示しており、個人が旅行ベースの積算だけでなく、旅行価値への日常的な経路を求めていることを示しています。観光ロイヤルティプログラム市場において、これは消費者セグメントが依然として参加の幅広さ、日常的な関連性、利便性によって牽引されていることを意味します。
法人・ビジネス旅行者は2031年までのCAGR 10.67%で最も速く成長するエンドユーザーセグメトであり、管理された旅行環境における構造化された旅行価値への需要が強まっていることを示しています。観光ロイヤルティプログラム産業は、特にネットワークリーチとプレミアムサービスが重要な場合に、旅行者と法人アカウントの両方をサポートする複合的な特典への重点が増しています。Singapore AirlinesとAir Indiaは2026年1月に協力枠組みに署名し、KrisFlyer会員とMaharaja Club会員の特典を強化しながら、インドとシンガポール間のコードシェア活動を拡大し、ロイヤルティが法人・国際旅行フローとより密接に結びつく方法を示しています。このコホートは、グローバルカバレッジ、強力な認識メカニズム、既存の旅行プロセスへの容易な統合を備えたプログラムを好む傾向があります。その結果、観光ロイヤルティプログラム市場では、ネットワーク規模、プレミアム特典の提供、一貫したサービス信頼性を組み合わせられる事業者に法人需要が集中する可能性が高いです。[3]
プログラムタイプ別:ポイント制プログラムが主導し、サブスクリプションがエンゲージメントを再形成
ポイント制ロイヤルティプログラムは2025年の観光ロイヤルティプログラム市場シェアの45.52%を占め、ポイントモデルが旅行カテゴリー全体で最も広く受け入れられていることを確認しています。このフォーマットは旅行者に馴染みがあり、説明が容易で、コブランドクレジットカードの積算に適しているため、依然として主流です。観光ロイヤルティプログラム市場において、ティア構造も重要な役割を果たし続けており、事業者が偶発的なユーザーと高価値会員を差別化し、ステータスベースの待遇でより収益性の高い行動を報酬化するのに役立っています。それでも、従来の構造は、より明確で柔軟性が高く、遠い将来の交換への依存度が低くなるよう圧力を受けています。そのため、観光ロイヤルティプログラム市場は、単一の積算・消費モデルに依存するのではなく、ポイント、ステータス、パートナー価値の組み合わせへと移行しています。
サブスクリプション制ロイヤルティプログラムは、会員に即時かつ目に見える価値を提供するため、2031年までのCAGR 10.95%で最も速い成長率が見込まれています。eDreams ODIGEOのPrimeプラットフォームは2026年度上半期に770万人の会員に達しました。キャッシュ収益マージンの74%に貢献しており、サブスクリプション主導のロイヤルティが顧客提案の中心に留まりながら商業的に拡大できるという主張を支持しています。同プログラムは、柔軟性特典を利用した会員の間でより強い更新率を報告しており、会員制が単なる割引ではなく実用的な旅行価値を提供する場合にモデルが最もよく機能することを示しています。観光ロイヤルティプログラム市場において、これは購入時に旅行者が価値を評価しやすくなるため、サブスクリプションが繰り延べ報酬の圧力を軽減することを意味します。この変化はポイントを完全に置き換えるものではありませんが、カテゴリー全体でエンゲージメントと収益が生み出される方法のバランスを変えています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
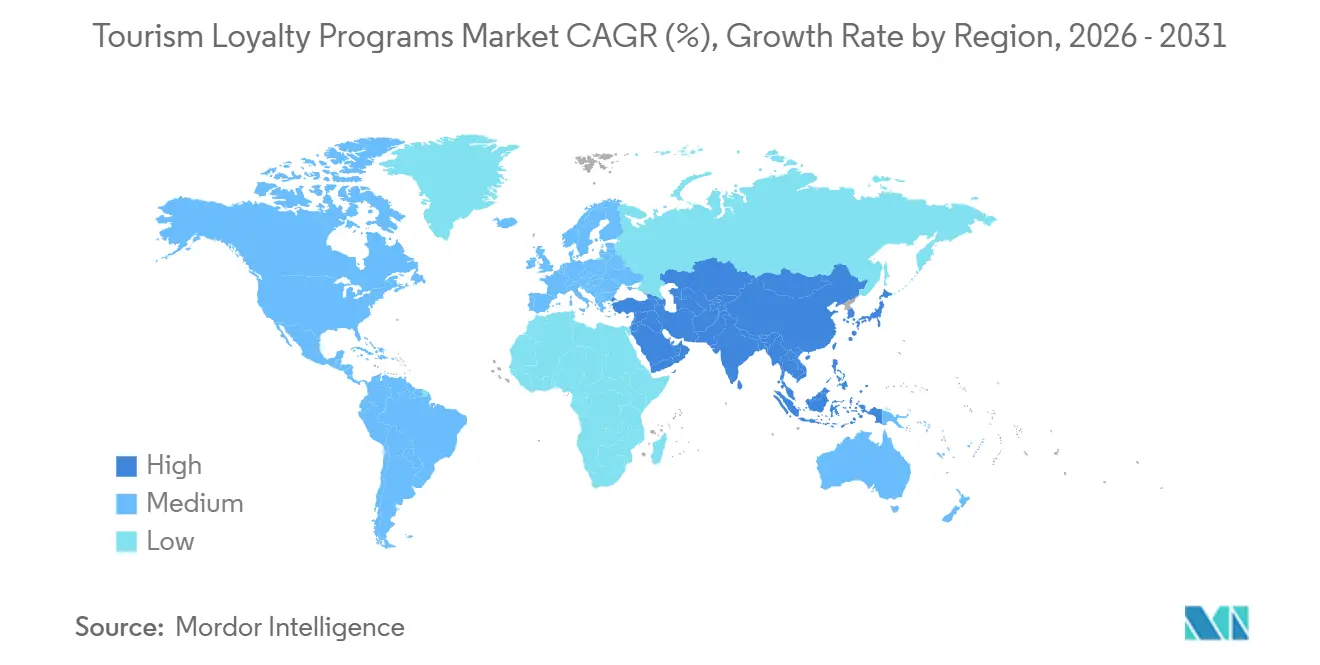
北米は2025年の観光ロイヤルティプログラム市場の38.41%を占め、最大の地域貢献者となっています。この地域は、最も深い航空会社クレジットカードエコシステムと最も成熟したホテルロイヤルティインフラの一部を有しているため、観光ロイヤルティプログラム市場の中心であり続けています。この地域の大手事業者は、ロイヤルティ参加とカードベースまたはプレミアム会員価値との商業的なつながりを強化し続けており、定期的な非チケット収益の重要性を強調しています。Marriottの2026年のコブランドカードロイヤルティ収益予測966 ミリオン 米ドルは、ロイヤルティが直接の収益源として扱われる場合に北米の銀行パートナーシップが達成できる規模を強調しています。カナダとメキシコは金額面では小さいですが、コアリション構造、小売連携、拡大するパートナーネットワークが地域エコシステムを広く保つのに役立つため、戦略的には依然として重要です。その結果、北米の観光ロイヤルティプログラム市場は、収益化の深さと商業的成熟度のベンチマークであり続けています。
欧州は2025年の第2位の地域ブロックであり、大手ホテルグループ、確立された航空会社プログラム、体験型・パートナーシップ主導のロイヤルティへのより顕著な移行によって支えられています。Accorの会員基盤は2025年にグローバルで1億人に達し、同社のアプリ活動も大幅に増加しており、欧州拠点の事業者がデジタルおよびロイヤルティエンゲージメントの拡大に積極的であることを示しています。Lufthansa Groupは2026年4月1日にITA AirwaysをMiles & Moreに加え、ITAのネットワークをより広いロイヤルティ・アライアンス枠組みに取り込み、プラットフォームの地域的リーチを強化しました。中東・アフリカは現在規模が小さいですが、航空ハブ、観光投資、デジタル決済利用の増加に伴い、観光ロイヤルティプログラム市場での存在感が高まっています。南米も、日常支出に結びついた旅行連動コアリション設計が予約イベントを超えてプログラムの粘着性を高めるため、引き続き重要です。
アジア太平洋は最も速く成長する地域市場であり、観光ロイヤルティプログラム市場規模は2031年までのCAGR 11.65%で拡大すると予測されています。この地域の成長は、高いスマートフォン利用率、強い海外旅行の勢い、複数の市場にわたる既に高いロイヤルティ参加率によって支えられています。Marriott Bonvoyは、中国を除くアジア太平洋の調査対象旅行者の89%が少なくとも1つのロイヤルティプログラムに加入しており、ホテルロイヤルティプログラムが66%で最も高いエンゲージメントを示していると報告しています。同地域の読み取りは、モバイル主導の参加と日的な積算がすでに確立されているインドおよびその他の急成長するアジアの旅行回廊の強いパフォーマンスと一致しています。Singapore AirlinesとAir Indiaの2026年協力枠組みも、この地域が高トラフィックの旅行ルートにわたって会員価値を深めることができる、より広い航空会社パートナーシップモデルへと移行していることを示しています。観光ロイヤルティプログラム市場において、アジア太平洋は規模、デジタルエンゲージメント、マルチチャネル報酬設計に反応しやすい若い会員基盤を組み合わせているため、現在主要な成長地域となっています。[4]

競合ランドスケープ
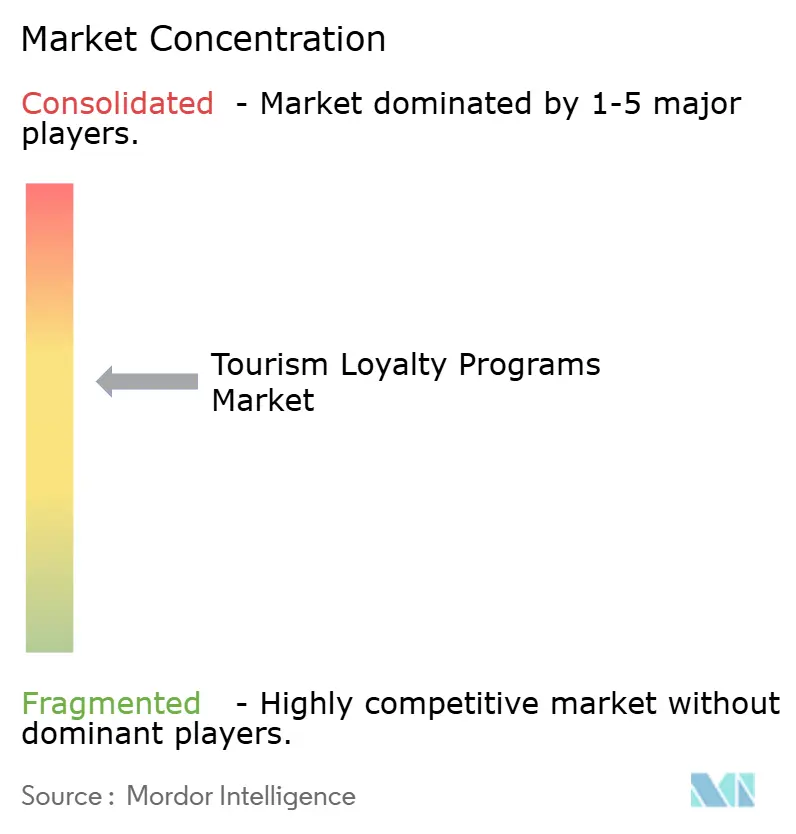
観光ロイヤルティプログラム市場は、上位において中〜高度の集中度を示しており、限られた数のグローバル航空会社、ホテル、OTA事業者が最も目立つ会員エコシステムを支配しています。これらのリーダーは、流通、ロイヤルティテクノロジー、カードパートナーシップ、パートナーネットワーク開発における規模の恩恵を受けており、小規模な事業者が価値の幅広さで対抗することを困難にしています。Marriott Bonvoy、Hilton Honors、World of Hyatt、IHG One Rewards、Expedia One Key、および主要な航空会社プログラムは、会員が観光ロイヤルティプログラム市場全体で特典の質、ステータス認識、交換の柔軟性を評価する方法を形成するため、重要な参照点であり続けています。競争の焦点は、単純なリピート滞在・リピートフライトのインセンティブから、カード、サブスクリプション、アンシラリー販売、クロスカテゴリー積算にわたるより広い収益獲得へと明確にシフトしています。そのため、観光ロイヤルティプログラム市場は現在、ロイヤルティをスタンドアロンのマーケティングツールとして扱うのではなく、財務的な収益化と会員のシンプルさを組み合わせられる事業者を優遇しています。
主要な競争パターンの一つは、プログラム設計における金融・データインフラの役割の深化です。Marriott Internationalの2026年のコブランドロイヤルティ成長予測は、基礎となる客室成長への同等の依存なしにロイヤルティ経済性がどのように強化されるかを示しています。Expedia GroupのOne Keyモデルは別のルートを示しており、複数の旅行ブランドにわたる統一通貨がより広いプラットフォーム環境内でのリピート利用を支援しています。Lufthansa Groupの2026年4月のITA AirwaysのMiles & Moreへの統合は、ネットワークとロイヤルティの整合を通じた競争的統合のさらなる例です。これらの動きは、事業者が特典だけでなく、予約、パートナーシップ、会員データシステムにロイヤルティがどれだけ完全に組み込まれているかでも競争していることを示しています。
もう一つの明確なパターンは、事業者が将来の交換を約束するだけでなく、より広いエコシステムと実用的なユースケースを通じて価値を拡大していることです。Singapore AirlinesとAir Indiaの2026年の協力枠組みは、パートナーシップ主導のロイヤルティが重要な旅行回廊にわたって会員特典とネットワーク強化の両方を支援できることを示しています。eDreams ODIGEOのPrimeの成長は、特に更新率を改善する柔軟性機能を含む場合に、サブスクリプション主導のロイヤルティが現在意味のある競争フォーマットであることを示しています。Accorの継続的な会員拡大と強化されたアプリ活動は、グローバルホテルグループがデジタルエンゲージメントとクロスブランドの関連性に引き続き多大な投資をしていることを示しています。観光ロイヤルティプログラム市場における競争圧力は、主要事業者が収益化、エコシステムの幅広さ、会員エンゲージメントを同時に改善しているため、高まっています。小規模な地域プログラムは特定のニッチで競争できますが、より大きなプラットフォームが提供する明確さ、リーチ、日常的な有用性に匹敵できない場合は、より困難な道を歩むことになります。
観光ロイヤルティプログラム産業のリーダー企業
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Delta Air Lines, Inc.
-
American Airlines Group Inc.
-
InterContinental Hotels Group PLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:oneworld航空アライアンスとインディアンホテルズカンパニー(IHCL)が、それぞれのロイヤルティプログラムを連携させるパートナーシップを締結しました。この合意により、oneworldのフリークエントフライヤーとTaj InnerCircle - NeuPassの会員間で相互のティアステータスマッチングが可能になります。また、IHCLの630施設にわたる客室およびホテルサービスの標準割引も会員に提供されます。
- 2026年4月:ITA Airwaysが2026年4月1日にLufthansa GroupのMiles & Moreロイヤルティプログラムおよびスターアライアンスに正式加盟しました。3,900万人のMiles & More会員全員がITAのイタリアネットワークでマイルを積算・交換でき、既存のITA Volare会員はMiles & Moreへの移行のためのステータスマッチオファーを受け取りました。
- 2026年1月:Air IndiaとSingapore Airlinesが2026年1月16日に商業協力枠組みに署名し、Maharaja ClubおよびKrisFlyer会員の強化された特典、ならびに規制当局の承認を条件としたインドとシンガポール間のコードシェアフライトの拡大を目指しています。
- 2025年9月:Singapore AirlinesとANAがシンガポールと日本間の収益分配ジョイントベンチャーフライトを開始し、より広い範囲の予約クラスにわたるKrisFlyer会員とANAマイレージクラブ会員の相互積算を拡大しました。


世界の観光ロイヤルティプログラム市場レポートの調査範囲
| 航空会社 |
| ホテル・リゾート |
| オンライン旅行代理店(OTA) |
| クルーズライン・バケーション事業者 |
| 個人会員 |
| 法人・ビジネス旅行者 |
| ポイント制ロイヤルティプログラム |
| ティア制ロイヤルティプログラム |
| サブスクリプション制ロイヤルティプログラム |
| コアリション・パートナーロイヤルティプログラム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| プログラムタイプ別 | 航空会社 | |
| ホテル・リゾート | ||
| オンライン旅行代理店(OTA) | ||
| クルーズライン・バケーション事業者 | ||
| エンドユーザー別 | 個人会員 | |
| 法人・ビジネス旅行者 | ||
| ポイント制ロイヤルティプログラム | ||
| ティア制ロイヤルティプログラム | ||
| サブスクリプション制ロイヤルティプログラム | ||
| コアリション・パートナーロイヤルティプログラム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年から2031年にかけての観光ロイヤルティプログラムの成長見通しは?
観光ロイヤルティプログラム市場は、2026年の8.97 ビリオン 米ドルから2031年までにCAGR 10.43%で14.73 ビリオン 米ドルへと成長すると予測されています。
現在、グローバルなロイヤルティ収益をリードしている観光セグメントはどれですか?
航空会社は、確立されたマイレージシステム、アライアンスリーチ、銀行連動の収益化に支えられ、2025年の総価値の42.53%をリードしました。
この分野で最も速く成長しているセグメントはどれですか?
オンライン旅行代理店は、複数の旅行ブランドにわたって報酬を統合できるため、2031年までのCAGR 11.94%で最も速く成長すると予測されています。
旅行報酬においてサブスクリプションモデルが注目を集めているのはなぜですか?
サブスクリプション制フォーマットは、会員に即時の価値を提供し、事業者にとってより予測可能な収益を生み出すため、CAGR 10.95%で成長しています。
観光ロイヤルティの採用において最も速く成長している地域はどこですか?
アジア太平洋は、高いスマートフォン普及率、旅行需要の増加、すでに強いロイヤルティ参加率に支えられ、CAGR 11.65%で最も速く成長している地域です。
北米が依然として最大の地域市場である理由は何ですか?
北米は、成熟した航空会社クレジットカードエコシステム、大規模なホテルロイヤルティプラットフォーム、より深い収益化の深さを組み合わせているため、2025年に38.41%を占めました。


 お客様のデータは安全であり、販売や共有は一切行われません。

