
Tamanho e Participação do Mercado de Programas de Fidelidade no Varejo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 18.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Programas de Fidelidade no Varejo por Mordor Intelligence
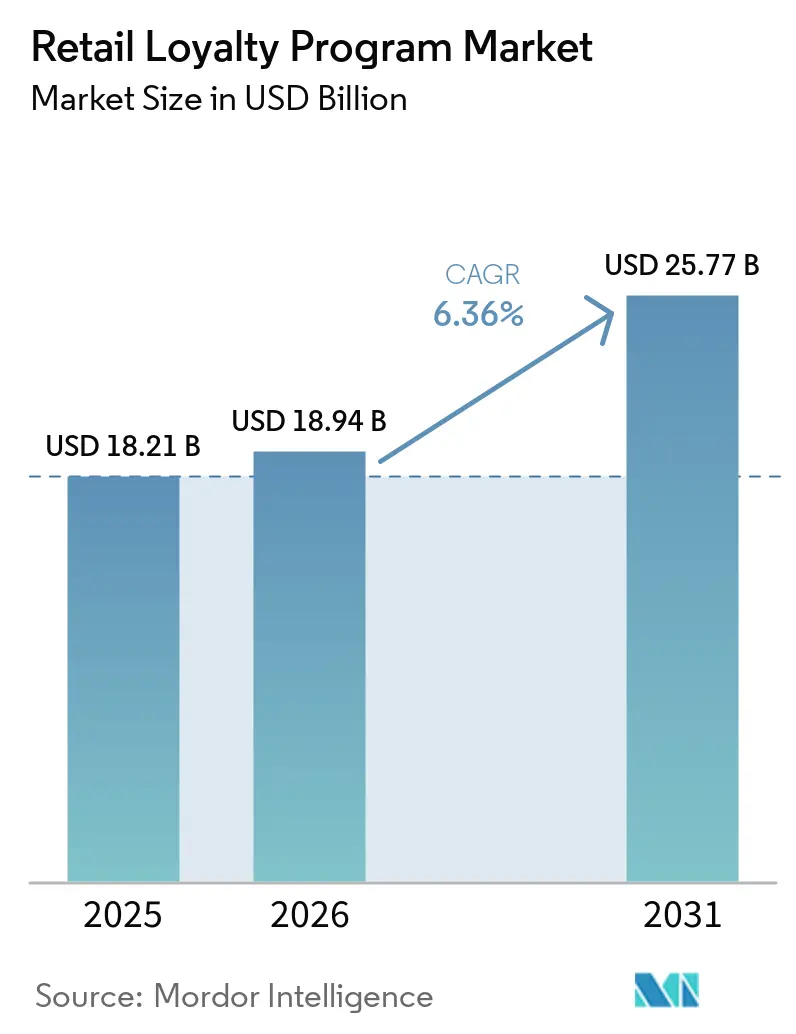
O tamanho do mercado de programas de fidelidade no varejo foi avaliado em 18,21 bilhões de USD em 2025 e estima-se que cresça de 18,94 bilhões de USD em 2026 para atingir 25,77 bilhões de USD até 2031, a um CAGR de 6,36% durante o período de previsão (2026-2031).
O mercado de programas de fidelidade no varejo está se aproximando cada vez mais das operações centrais do varejo, pois os varejistas precisam de maior retenção, dados de clientes mais precisos e controle mais rigoroso sobre os gastos com promoções. A eliminação gradual dos cookies de terceiros aumentou o valor dos dados de fidelidade baseados em consentimento, oferecendo aos varejistas uma forma direta de compreender o comportamento de compra e melhorar a segmentação nos canais digitais e nas lojas físicas. A inteligência artificial também está migrando de projetos-piloto para as operações diárias, impulsionando o mercado de programas de fidelidade no varejo em direção a ofertas em tempo real, melhor segmentação e comunicação mais relevante com os membros. Essa mudança é importante na Índia porque os pagamentos via dispositivos móveis e o reconhecimento rápido de recompensas se alinham bem com as transações de varejo vinculadas ao UPI, reduzindo a distância entre a compra, o acúmulo de recompensas e o resgate em escala. As perspectivas de curto prazo ainda refletem alguma pressão decorrente de pontos não resgatados e exigências de conformidade mais rigorosas. Ainda assim, o mercado de programas de fidelidade no varejo continua a se beneficiar de uma melhor propriedade de dados, personalização mais robusta e crescente interesse na monetização de mídia de varejo vinculada à fidelidade.[1]
Principais Conclusões do Relatório
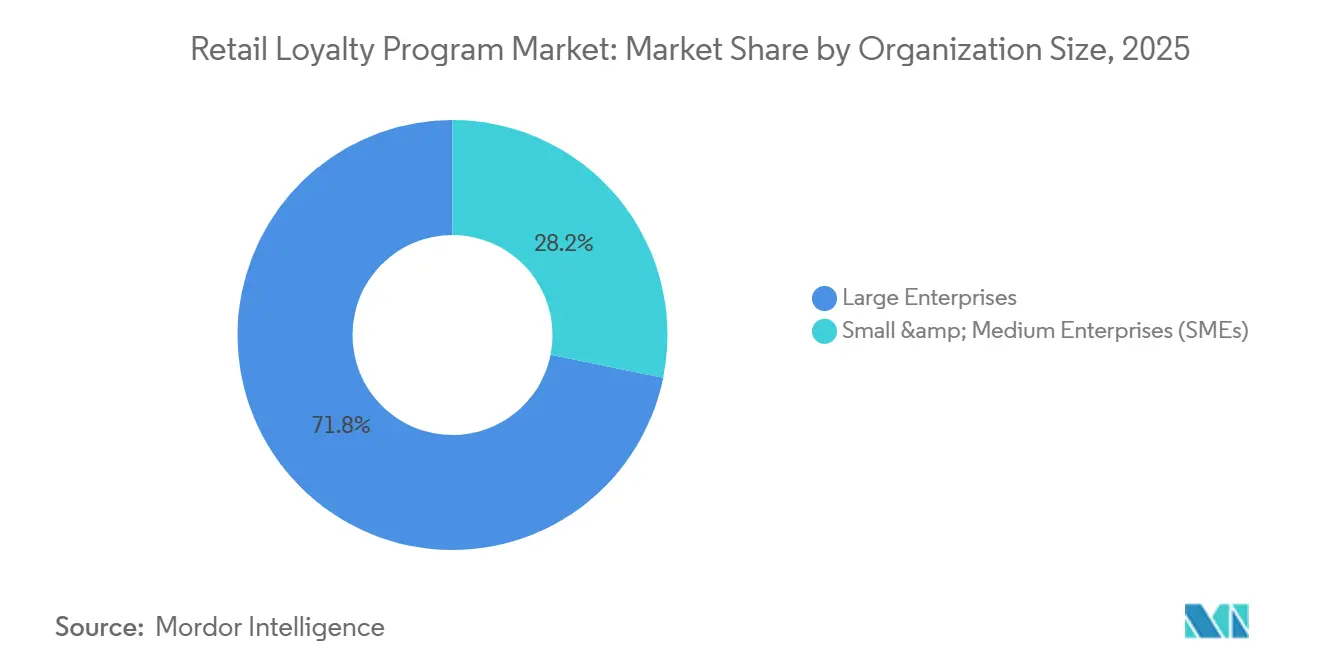
- Por tamanho de organização, as Grandes Empresas responderam por 71,82% da receita em 2025, enquanto as PMEs devem registrar o CAGR mais rápido, de 7,74%, até 2031.
- Por segmento de varejo, Mercearia e Supermercados lideraram com 26,23% de participação na receita em 2025, enquanto o Varejo de Saúde e Beleza deve expandir-se a um CAGR de 7,96% até 2031.
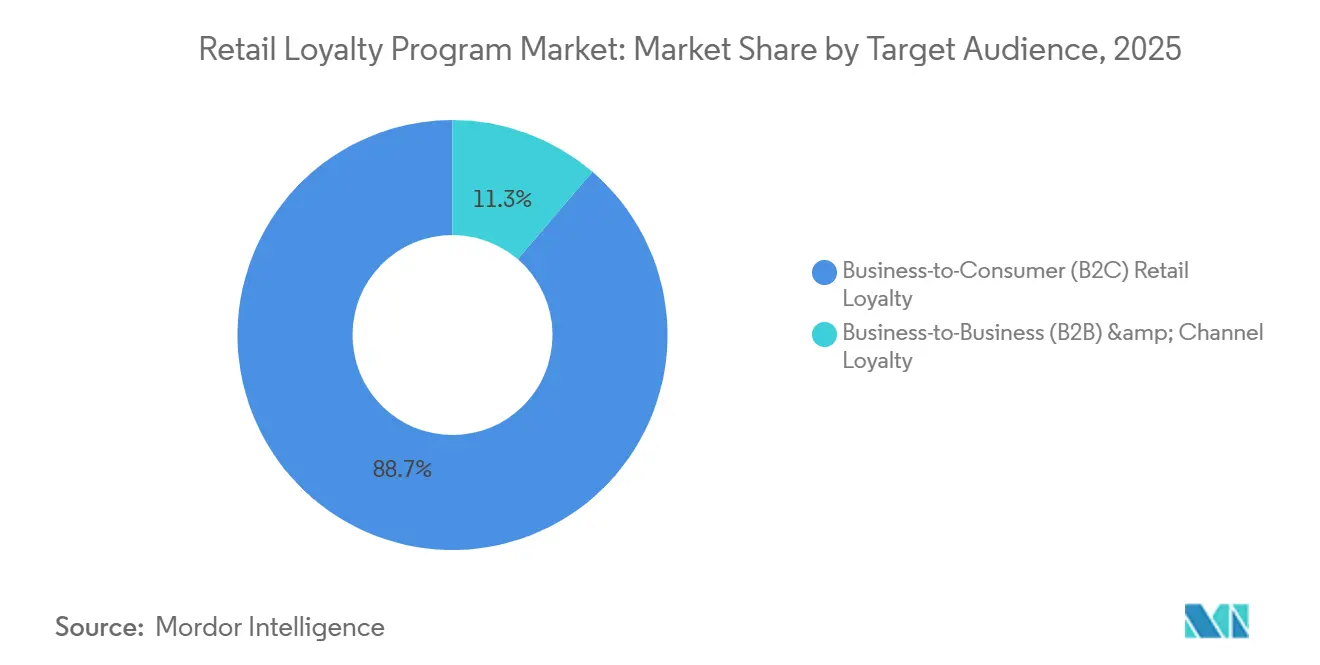
- Por público-alvo, o B2C deteve 88,71% de participação em 2025, enquanto a Fidelidade B2B e de Canal deve crescer mais rapidamente, a 7,34%, até 2031.
- Por tipo de programa, os Programas de Fidelidade Baseados em Pontos responderam por 41,32% de participação em 2025, enquanto os Programas de Fidelidade por Níveis devem avançar a um CAGR de 7,85% até 2031.
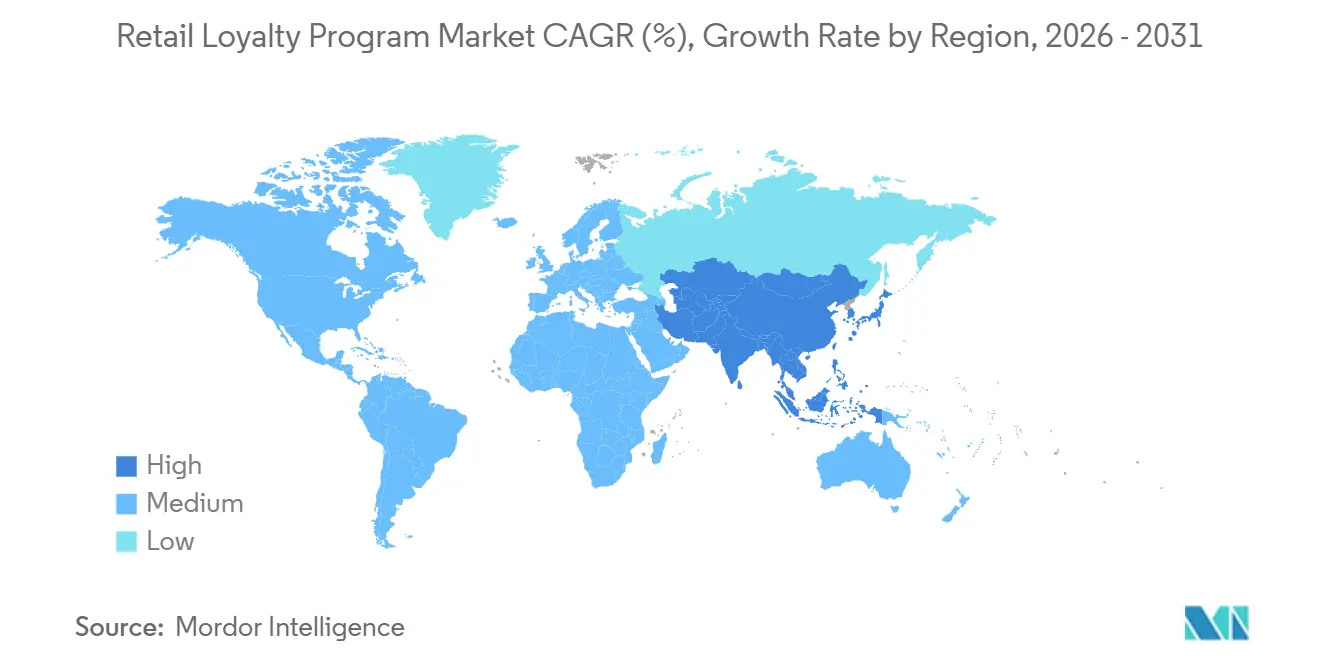
- Por geografia, a América do Norte liderou com 35,92% de participação em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais elevado, de 8,93%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Programas de Fidelidade no Varejo
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Aquisição de Clientes e Pressão sobre Margens | +1.3% | Global, mais acentuado na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Imperativo dos Dados Primários | +1.0% | Global, maior urgência regulatória na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Hiperpersonalização Orientada por Inteligência Artificial | +1.5% | Global, adoção liderante na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda por Gamificação e Engajamento Emocional | +0.5% | Global, concentrado em mercados de consumidores mais jovens na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Integração sem Aplicativo e Baseada em Carteira Digital | +0.4% | América do Norte, Europa Ocidental, Austrália | Curto prazo (≤ 2 anos) |
| Monetização de Redes de Mídia de Varejo | +0.8% | Global, mais avançado na América do Norte e no Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Aquisição de Clientes e Pressão sobre Margens
A economia do varejo está exercendo maior pressão sobre o valor das compras recorrentes, tornando a retenção um instrumento mais prático do que a aquisição constante de clientes. Nesse contexto, o mercado de programas de fidelidade no varejo está ganhando apoio orçamentário à medida que os varejistas buscam ferramentas capazes de proteger as margens sem depender exclusivamente de tráfego gerado por descontos. Programas que conseguem identificar compradores frequentes, incentivar visitas recorrentes e melhorar a eficiência do resgate estão se tornando mais fáceis de justificar tanto nos níveis de marketing quanto de finanças. Isso também altera as expectativas em relação aos fornecedores, pois os compradores exigem cada vez mais métricas de retorno mais claras, períodos de retorno mais curtos e vínculos diretos entre a atividade de fidelidade e os resultados comerciais. Para os varejistas indianos com operações omnicanal em expansão, essa lógica é especialmente relevante, pois o crescimento depende da retenção dos compradores existentes enquanto se mantém o controle dos gastos com aquisição de clientes.
O Imperativo dos Dados Primários
O mercado de programas de fidelidade no varejo está se beneficiando de uma mudança mais ampla em direção aos dados de clientes próprios, especialmente à medida que os varejistas perdem parte do suporte de segmentação que antes recebiam dos cookies de terceiros. Os programas de fidelidade oferecem aos varejistas um caminho direto e baseado em consentimento para capturar histórico de transações, frequência de compras, resposta a ofertas e comportamento entre canais em um único registro de membro. Esses dados se tornam mais valiosos quando os varejistas desejam personalizar promoções, construir segmentos de público e apoiar a mensuração de ciclo fechado dentro de ecossistemas de mídia de varejo e de parceiros. A mesma dinâmica é relevante na Índia, onde o varejo organizado está se tornando cada vez mais digital, e os comerciantes precisam cada vez mais de registros de clientes que conectem pagamentos, promoções e visitas recorrentes em um único framework operacional. Como resultado, o mercado de programas de fidelidade no varejo está sendo moldado não apenas pelas recompensas aos membros, mas também pelo valor comercial de dados primários precisos nas decisões do varejo.
Hiperpersonalização Orientada por Inteligência Artificial
A inteligência artificial está transformando o mercado de programas de fidelidade no varejo de um ambiente baseado em regras para um ambiente mais preditivo. Em vez de enviar a mesma oferta a todos os membros, os varejistas estão migrando para estruturas de recompensa que respondem aos hábitos reais de compra, à afinidade com produtos e ao momento oportuno. A Eagle Eye relatou que seus Desafios Personalizados orientados por inteligência artificial proporcionaram um retorno sobre o investimento de 7 para 1 para grandes varejistas de mercearia, evidenciando por que a personalização se tornou um argumento comercial mais robusto do que um diferencial de marca. Essa mudança também eleva o padrão de desempenho dos programas, pois o simples acúmulo de pontos é menos eficaz quando os concorrentes conseguem entregar recompensas mais relevantes e no momento certo. No mercado de programas de fidelidade no varejo, a inteligência artificial influencia agora não apenas a qualidade das campanhas, mas também a retenção de clientes, a monetização de mídia e o valor que os varejistas conseguem extrair de cada transação.
Demanda por Gamificação e Engajamento Emocional
O mercado de programas de fidelidade no varejo também está se beneficiando de uma tendência em direção a mecânicas de recompensa mais envolventes, que mantêm os membros ativos entre as compras. Barras de progresso, missões, marcos de nível, desafios exclusivos para membros e tarefas não relacionadas a compras criam pontos de contato mais frequentes e reduzem a dependência da participação baseada exclusivamente em descontos. Essas ferramentas são importantes porque os compradores agora comparam os programas não apenas pelo valor oferecido, mas também pela facilidade de compreensão e pela sensação de recompensa durante as compras cotidianas. Os formatos gamificados são particularmente úteis quando os varejistas desejam aumentar o comportamento de composição de cesta, a experimentação de categorias ou a frequência de visitas sem reduzir os preços em cada transação. Para a Índia, onde o uso de aplicativos já está integrado ao comportamento de varejo cotidiano, o engajamento emocional e as recompensas simples baseadas em progresso podem ajudar os varejistas a tornar a participação em programas de fidelidade algo imediato e habitual.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Privacidade de Dados e Conformidade com Consentimento | -0.7% | Europa, Estados Unidos, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Ônus de Integração com Sistemas Legados de PDV e TI | -0.9% | Global, mais acentuado no varejo de médio porte e PMEs | Médio prazo (2-4 anos) |
| Fadiga de Fidelidade e Inflação de Expectativas | -0.4% | Global, mais pronunciado em mercados maduros | Curto prazo (≤ 2 anos) |
| Passivo de Recompensas e Volatilidade Financeira | -0.3% | Global, relevante para grandes programas com altos saldos de pontos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Privacidade de Dados e Conformidade com Consentimento
O mercado de programas de fidelidade no varejo enfrenta custos estruturais decorrentes da governança de privacidade, pois qualquer programa que colete comportamento, identidade e histórico de compras deve gerenciar cuidadosamente o consentimento entre canais e parceiros. Esse ônus se torna mais pesado quando os varejistas operam em múltiplas jurisdições legais ou compartilham dados de membros com parceiros de coalizão, compradores de mídia ou provedores externos de tecnologia. O trabalho de conformidade não gera valor visível para o cliente por si só, mas consome orçamentos jurídicos, técnicos e de processos que poderiam ser alocados à personalização ou ao enriquecimento de recompensas. O efeito é mais acentuado para os varejistas de médio porte, que frequentemente precisam de governança de nível empresarial sem a mesma profundidade de engenharia ou equipes de conformidade. No mercado de programas de fidelidade no varejo, a prontidão em matéria de privacidade não é mais opcional, pois controles fracos podem limitar a coleta de dados, retardar as atividades de parceria e reduzir o rendimento comercial dos programas de fidelidade.[2]
Ônus de Integração com Sistemas Legados de PDV e TI
O mercado de programas de fidelidade no varejo ainda encontra limitações práticas quando sistemas de loja mais antigos não conseguem suportar a lógica de recompensas em tempo real. A Open Loyalty observou que uma integraão deficiente ao longo da pilha tecnológica pode comprometer o desempenho do programa. Ao mesmo tempo, a Paytronix apontou para os ônus de implementação que crescem quando os varejistas precisam de fluxos de trabalho personalizados entre pagamentos, promoções e liquidação de fidelidade. Se os dados de transações se movem com lentidão excessiva, os varejistas não conseguem confirmar as recompensas com rapidez suficiente, o que reduz a confiança exatamente no momento em que o cliente espera perceber valor. Os sistemas mais antigos também limitam a personalização, pois ofertas ao vivo, mensagens baseadas em gatilhos e resgate instantâneo exigem dados de transações em tempo real, e não arquivos em lote. Para os varejistas indianos que estão modernizando suas operações em lojas, marketplaces e redes de franquias, a qualidade da integração continuará sendo um fator-chave para determinar com que eficácia o mercado de programas de fidelidade no varejo converte investimento em uso diário pelos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Organização: Grandes Empresas Ancoram a Receita, PMEs Ampliam a Fronteira de Crescimento
As Grandes Empresas detiveram 71,82% da participação no mercado de programas de fidelidade no varejo em 2025, evidenciando com que força a escala continua a influenciar a adoção, a monetização de dados e a profundidade das plataformas. Sua liderança é sustentada por implantações multimarca, orçamentos tecnológicos mais amplos e pela capacidade de distribuir os custos de conformidade e integração entre grandes bases de membros. Esses varejistas também estão em posição mais favorável para conectar a fidelidade a ativos de mídia proprietários, financiamento de fornecedores e ofertas entre bandeiras, o que melhora o caso de negócio para o reinvestimento. No mercado de programas de fidelidade no varejo, os grandes operadores conseguem testar novas mecânicas com mais rapidez porque dispõem de volumes de transações mais ricos e de maior margem para otimizar ofertas entre categorias e regiões. Isso mantém o segmento ancorado em termos de receita, mesmo à medida que a base de demanda mais ampla se torna mais diversificada.
As PMEs devem crescer a um CAGR de 7,74% de 2026 a 2031, tornando-as o segmento de demanda de crescimento mais rápido no mercado de programas de fidelidade no varejo. O principal motivo é que a entrega de software se tornou mais leve, rápida e acessível para varejistas sem grandes equipes internas de tecnologia. As implantações baseadas em SaaS agora permitem que operadores menores lancem recompensas por níveis, gatilhos de campanha e formatos compatíveis com carteiras digitais sem precisar substituir todos os sistemas legados de uma só vez. Isso é importante na Índia porque muitas empresas de varejo ainda operam em clusters de lojas regionais, estruturas de franquia ou redes especializadas, onde a implantação de baixa complexidade é fundamental para a adoção. À medida que o acesso das PMEs melhora, o mercado de programas de fidelidade no varejo está se expandindo de uma categoria liderada por grandes empresas para uma ferramenta operacional mais ampla de retenção de clientes e estímulo a gastos recorrentes.


Por Segmento de Varejo: Mercearia Comanda a Participação, Saúde e Beleza Supera o Ritmo
Mercearia e Supermercados responderam por 26,23% do mercado de programas de fidelidade no varejo em 2025, refletindo o valor dos ciclos de compras frequentes e da alta densidade de transações. Os programas de mercearia se beneficiam de visitas semanais ou múltiplas vezes por semana, o que gera um fluxo constante de dados de compras no nível do membro e oferece aos varejistas mais oportunidades de influenciar a composição da cesta. O segmento também favorece um aprendizado mais rápido, pois a resposta a ofertas, a troca de categorias e o comportamento recorrente podem ser mensurados rapidamente em grandes bases de clientes. No mercado de programas de fidelidade no varejo, a mercearia continua sendo o segmento verticalmente mais útil do ponto de vista operacional, pois a fidelidade está diretamente vinculada a itens essenciais do cotidiano e ao comportamento no caixa, e não a compras discricionárias ocasionais. Isso torna a mercearia uma base sólida tanto para a retenção quanto para as atividades de mídia de varejo.
O Varejo de Saúde e Beleza deve crescer a um CAGR de 7,96% até 2031, tornando-o o segmento de crescimento mais rápido no mercado de programas de fidelidade no varejo. Esse segmento se alinha bem com a fidelidade porque os membros frequentemente respondem não apenas a benefícios de preço, mas também a acesso antecipado, recomendações personalizadas, lógica de reabastecimento e engajamento baseado em conteúdo. A descoberta de produtos, o reabastecimento recorrente e a afinidade com marcas favorecem programas capazes de personalizar a comunicação além da própria transação. Esse padrão também se alinha com a crescente oportunidade do varejo de beleza e bem-estar na Índia, onde o engajamento digital e os dados de membros podem ajudar os varejistas a gerenciar os ciclos de compras recorrentes de forma mais eficaz. Como resultado, o mercado de programas de fidelidade no varejo está vendo saúde e beleza migrar de um caso de uso promocional para um motor de valor de longo prazo para o cliente.
Por Público-Alvo: B2C Impulsiona o Volume, Canais B2B Emergem como Multiplicadores de Valor
O B2C respondeu por 88,71% da demanda em 2025, mantendo os programas voltados ao consumidor no centro do mercado de programas de fidelidade no varejo. Essa liderança reflete o longo desenvolvimento dos ecossistemas de fidelidade em mercearia, moda e beleza, onde já existem grandes bases de membros e onde a captura de transações está profundamente vinculada aos processos de checkout em loja e digital. Os programas para consumidores também se beneficiam de uma ampla variedade de tipos de recompensa, incluindo pontos, cupons, cashback, níveis e benefícios vinculados a parceiros, o que oferece aos varejistas diversas formas de influenciar o comportamento. No mercado de programas de fidelidade no varejo, a escala do B2C é importante porque um maior volume de membros aprofunda os dados e aumenta a utilidade da segmentação e da monetização de mídia. É por isso que a fidelidade do consumidor continua sendo a principal base de receita, mesmo à medida que modelos adjacentes se expandem.
A Fidelidade B2B e de Canal deve expandir-se a um CAGR de 7,34% até 2031, tornando-se o segmento de crescimento mais rápido no mercado de programas de fidelidade no varejo. Esse segmento é importante porque muitas cadeias de valor do varejo ainda dependem de distribuidores, revendedores, parceiros de franquia e intermediários de canal que influenciam as vendas e a presença por categoria. Uma plataforma digital estruturada de fidelidade pode alinhar o comportamento dos parceiros de forma mais consistente do que esquemas de incentivo pontuais, pois vincula as recompensas a atividades mensuráveis e resultados recorrentes. O ponto é altamente relevante na Índia, onde os relacionamentos de canal continuam sendo importantes na distribuição de bens de consumo e na expansão do varejo organizado. Isso torna a fidelidade B2B uma camada de crescimento significativa para o mercado de programas de fidelidade no varejo, mesmo que atualmente gere menos receita do que o B2C.
Por Tipo de Programa de Fidelidade: Pontos Mantêm a Escala, Níveis Impulsionam o Próximo Ciclo de Engajamento
Os Programas de Fidelidade Baseados em Pontos detiveram 41,32% de participação em 2025, mantendo-os como o maior formato no mercado de programas de fidelidade no varejo. Sua liderança decorre da familiaridade, da simplicidade operacional e do uso amplo em categorias de varejo de alta frequência, onde cada transação pode alimentar o mesmo framework de acúmulo. Os pontos também são úteis porque fornecem uma forma consistente de capturar dados de comportamento, ao mesmo tempo em que oferecem aos varejistas flexibilidade na estruturação de resgates, vencimentos e multiplicadores promocionais. No mercado de programas de fidelidade no varejo, esse formato continua sendo a arquitetura padrão para grandes programas de consumo porque é fácil de explicar e de escalar. É por isso que os pontos continuam a ancorar o volume atual, mesmo à medida que modelos de engajamento mais recentes ganham terreno.
Os Programas de Fidelidade por Níveis devem crescer a um CAGR de 7,85% até 2031, tornando-os o tipo de programa de crescimento mais rápido no mercado de programas de fidelidade no varejo. As estruturas por níveis funcionam porque oferecem aos membros progresso visível e um senso mais forte de status, o que pode motivar comportamentos entre as compras e reduzir a dependência de uma lógica baseada exclusivamente em descontos. Elas também oferecem aos varejistas mais espaço para combinar valor transacional com recompensas experienciais, como acesso, tratamento prioritário ou reconhecimento do membro. Essa abordagem se encaixa bem em categorias onde a relevância de estilo de vida e a identidade são importantes, e também apoia uma segmentação de clientes mais deliberada. No mercado de programas de fidelidade no varejo, o crescimento dos níveis sinaliza uma mudança mais ampla do simples acúmulo para modelos de engajamento que recompensam a profundidade do relacionamento.
Análise Geográfica
A América do Norte respondeu por 35,92% da receita em 2025, mantendo sua posição como a maior região no mercado de programas de fidelidade no varejo. A liderança da região reflete a alta adoção de pagamentos digitais, programas maduros de mercearia e mercadorias em geral, e uma longa história de modelos promocionais liderados por membros. Também demonstra como, ao longo do tempo, os grandes varejistas vincularam a fidelidade à monetização de audiências, parcerias entre marcas e operações mais amplas de dados de clientes. O Canadá oferece um exemplo claro por meio da parceria com o RBC em janeiro de 2026 e da parceria com a WestJet em março de 2026, ambas as quais expandiram o Triangle Rewards para um sistema de acúmulo multimarca mais amplo. No mercado de programas de fidelidade no varejo, a América do Norte continua sendo o referencial de escala, mas o crescimento contínuo depende de manter a fidelidade conveniente, personalizada e comercialmente mensurável.
A Europa continua sendo uma região importante no mercado de programas de fidelidade no varejo, pois os varejistas da região estão investindo em consistência omnicanal e propostas de valor ao cliente mais unificadas. O design dos programas na região é moldado por uma combinação de escala em mercearia, sofisticação em saúde e beleza, e um foco mais forte em governança de dados do que em muitos outros mercados. Essa combinação incentiva modelos de fidelidade capazes de conectar atividades em loja, online e de parceiros, mantendo ao mesmo tempo a disciplina de conformidade. A Europa também demonstra por que as mecânicas básicas de pontos não são mais suficientes, pois os varejistas estão migrando para estruturas de engajamento mais personalizadas e orientadas por comportamento para sustentar a participação. Isso mantém a região importante não apenas para a receita, mas também para as tendências de design de programas que frequentemente influenciam outros mercados de varejo maduros.
A Ásia-Pacífico deve crescer a um CAGR de 8,93% de 2026 a 2031, tornando-se a geografia de crescimento mais rápido no mercado de programas de fidelidade no varejo. A Índia e a China juntas respondem por mais de 57% da receita de gestão de fidelidade na Ásia-Pacífico em 2025, o que reflete escala, maturidade em pagamentos digitais e uma base de varejo organizado em rápida expansão. O papel da Índia é especialmente importante porque o UPI processou mais de 12 bilhões de transações mensais em 2025, oferecendo aos varejistas um grande trilho de pagamentos em tempo real capaz de suportar jornadas de acúmulo e resgate mais rápidas. O Sudeste Asiático também está se expandindo por meio de fidelidade mobile-first e estruturas de coalizão, enquanto a Austrália continua a utilizar a personalização preditiva em ecossistemas liderados pela mercearia. A América do Sul e o Oriente Médio e África permanecem menores no mercado de programas de fidelidade no varejo. Ainda assim, ambos oferecem potencial de longo prazo à medida que o comércio mobile-first, os níveis premium e os pagamentos digitais continuam a melhorar o alcance e a usabilidade dos programas.[3]

Cenário Competitivo
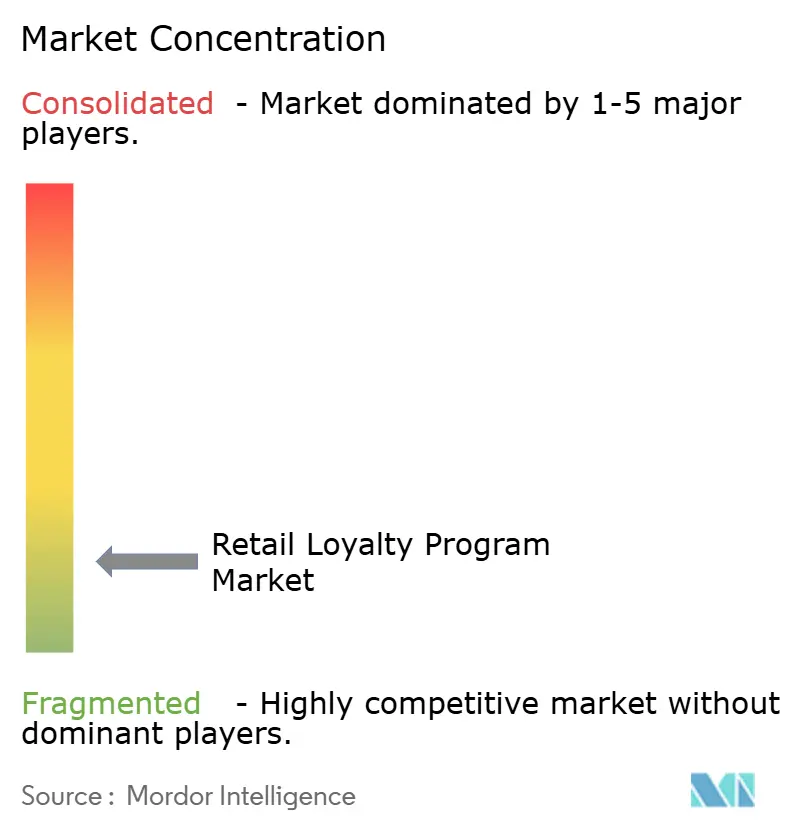
O mercado de programas de fidelidade no varejo permanece altamente fragmentado, sem que nenhum fornecedor controle uma participação dominante na demanda global. Grandes provedores empresariais como Oracle, Salesforce e SAP competem com especialistas como Capillary Technologies, Eagle Eye, Antavo e Talon.One em personalização, profundidade de integração e flexibilidade de implantação. Essa fragmentação significa que as decisões de compra frequentemente dependem da adequação ao caso de uso, e não apenas da escala da marca, especialmente quando os varejistas desejam arquiteturas combináveis ou ciclos de implantação mais rápidos. Um dos sinais estratégicos mais claros surgiu em abril de 2026, quando a Adyen concordou em adquirir a Talon.One por 750 milhões de EUR (879 milhões de USD), combinando infraestrutura de pagamentos com decisões de fidelidade e promoções em uma única pilha. Esse movimento é importante porque sugere que o mercado de programas de fidelidade no varejo está convergindo com os sistemas de transação, em vez de permanecer separado deles.
Uma segunda mudança importante ocorreu em maio de 2026, quando a Capillary Technologies concluiu a aquisição da SessionM da Mastercard por 20 milhões de USD em dinheiro. A Capillary afirmou que o negócio adicionou mais de 35 milhões de USD em receita recorrente anual e cerca de 40 clientes empresariais, incluindo varejistas da Fortune 500, companhias aéreas e marcas de bens de consumo. Essa transação fortalece a posição empresarial da Capillary e também é relevante sob a perspectiva da Índia, pois demonstra como uma empresa com raízes na região está escalando para uma plataforma de fidelidade global mais ampla. O mercado de programas de fidelidade no varejo está, portanto, vendo uma competição mais intensa em torno da amplitude das plataformas, da capacidade de entrega global e da habilidade de unificar a fidelidade com dados de clientes e infraestrutura de comércio. À medida que a consolidação avança, fornecedores especializados com profundidade comprovada em integração e personalização tendem a continuar sendo alvos atrativos.
A estratégia em todo o mercado de programas de fidelidade no varejo está cada vez mais centrada em três temas: diferenciação orientada por inteligência artificial, integração de ecossistemas e implantação mais rápida para comerciantes. A Eagle Eye posicionou sua plataforma AIR e seu mecanismo de personalização em torno de resultados mensuráveis para varejistas, enquanto a Yotpo está expandindo a ativação de fidelidade mais fácil para comerciantes por meio de recursos como o Loyalty Spotlight no Shopify. A disponibilidade geral do SAP Customer Loyalty Management em outubro de 2025 demonstra como os fornecedores de suítes empresariais também estão incorporando a fidelidade de forma mais profunda nos processos centrais de negócios e na visibilidade financeira. Para os varejistas indianos, os fornecedores capazes de conectar pagamentos, habilitar o varejo omnicanal e expandir parcerias sem longos ciclos de integração tendem a ter uma vantagem mais forte. O mercado de programas de fidelidade no varejo continuará competitivo porque os varejistas não querem apenas software; eles querem provas de que a fidelidade pode melhorar a retenção, reduzir o desperdício promocional e criar ativos de dados de clientes monetizáveis.
Líderes do Setor de Programas de Fidelidade no Varejo
-
Oracle Corporation
-
Salesforce, Inc.
-
SAP SE
-
Epsilon Data Management, LLC
-
Comarch SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A Capillary Technologies concluiu a aquisição da SessionM Inc. e da Session M Czech Republic s.r.o. da Mastercard por 20 milhões de USD em dinheiro em 1º de maio de 2026. O negócio adicionou mais de 35 milhões de USD em ARR e aproximadamente 40 clientes empresariais, incluindo varejistas da Fortune 500, companhias aéreas e marcas de bens de consumo embalados, aumentando o ARR total da Capillary em aproximadamente 40%.
- Abril de 2026: A Adyen celebrou um acordo definitivo para adquirir a Talon.One GmbH por 750 milhões de EUR (879 milhões de USD). A Talon.One atende a mais de 300 comerciantes globais, incluindo Nordstrom e H&M, e deve gerar aproximadamente 60 milhões de EUR em receita recorrente anual até o final de 2026. A transação deve ser concluída no segundo semestre de 2026, sujeita à aprovação regulatória.
- Abril de 2026: A Bed Bath & Beyond, Inc. e a Bilt anunciaram uma parceria estratégica implantando a plataforma de identidade e fidelidade de clientes da Bilt em todo o portfólio de varejo da Bed Bath & Beyond, incluindo The Container Store, Kirkland's, Overstock e buybuy BABY, criando uma base de fidelidade unificada entre marcas sob o posicionamento "Everything Home".
- Março de 2026: A Canadian Tire Corporation e a WestJet lançaram uma parceria de fidelidade cruzada que permite aos membros acumular simultaneamente pontos Triangle Rewards e WestJet em compras elegíveis, conectando os aproximadamente 12 milhões de membros do Triangle Rewards com a rede de rotas nacionais da WestJet.


Escopo do Relatório Global do Mercado de Programas de Fidelidade no Varejo
| Grandes Empresas |
| Pequenas e Médias Empresas (PMEs) |
| Mercearia e Supermercados |
| Varejo de Vestuário e Moda |
| Varejo de Saúde e Beleza |
| Varejo de Eletrônicos de Consumo |
| Lojas de Departamento e Mercadorias em Geral |
| Outros Formatos de Varejo |
| Fidelidade no Varejo Business-to-Consumer (B2C) |
| Fidelidade Business-to-Business (B2B) e de Canal |
| Programas de Fidelidade Baseados em Pontos |
| Programas de Fidelidade por Níveis |
| Programas de Cashback e Reembolso |
| Outros (Programas de Associação Paga, Programas de Fidelidade em Coalizão e de Parceiros) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas (PMEs) | ||
| Por Segmento de Varejo | Mercearia e Supermercados | |
| Varejo de Vestuário e Moda | ||
| Varejo de Saúde e Beleza | ||
| Varejo de Eletrônicos de Consumo | ||
| Lojas de Departamento e Mercadorias em Geral | ||
| Outros Formatos de Varejo | ||
| Por Público-Alvo | Fidelidade no Varejo Business-to-Consumer (B2C) | |
| Fidelidade Business-to-Business (B2B) e de Canal | ||
| Por Tipo de Programa de Fidelidade | Programas de Fidelidade Baseados em Pontos | |
| Programas de Fidelidade por Níveis | ||
| Programas de Cashback e Reembolso | ||
| Outros (Programas de Associação Paga, Programas de Fidelidade em Coalizão e de Parceiros) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas para o espaço de programas de fidelidade no varejo?
O mercado de programas de fidelidade no varejo foi avaliado em 18,21 bilhões de USD em 2025, situou-se em 18,94 bilhões de USD em 2026 e deve atingir 25,77 bilhões de USD até 2031, a um CAGR de 6,4%.
Qual segmento de varejo lidera a demanda por plataformas de fidelidade?
Mercearia e Supermercados lideraram com 26,23% de participação em 2025 devido à alta frequência de compras, que gera engajamento recorrente e dados de transações mais ricos.
Qual formato de fidelidade está crescendo mais rapidamente?
Os Programas de Fidelidade por Níveis são o formato de crescimento mais rápido e devem expandir-se a um CAGR de 7,85% até 2031, pois incentivam comportamentos além do simples acúmulo de pontos.
Por que a Índia está se tornando importante na adoção de plataformas de fidelidade?
A Índia é importante porque a região Ásia-Pacífico é a de crescimento mais rápido, e o ecossistema de pagamentos vinculado ao UPI da Índia permite um acúmulo e resgate de recompensas mais rápidos em escala.
Qual é o maior desafio enfrentado pelos operadores de fidelidade hoje?
Os principais desafios incluem conformidade com privacidade, integração com sistemas legados de PDV, fadiga de fidelidade e o ônus financeiro criado por grandes saldos de recompensas não resgatadas.
Quais movimentos de empresas estão moldando mais a competição em 2025 e 2026?
Os movimentos mais importantes incluem a aquisição planejada da Talon.One pela Adyen, a aquisição da SessionM pela Capillary Technologies, a disponibilidade do produto da SAP e o lançamento do novo recurso de fidelidade voltado para comerciantes da Yotpo.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
