
Tamaño y participación del mercado de programas de fidelización minorista
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 18.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de programas de fidelización minorista por Mordor Intelligence
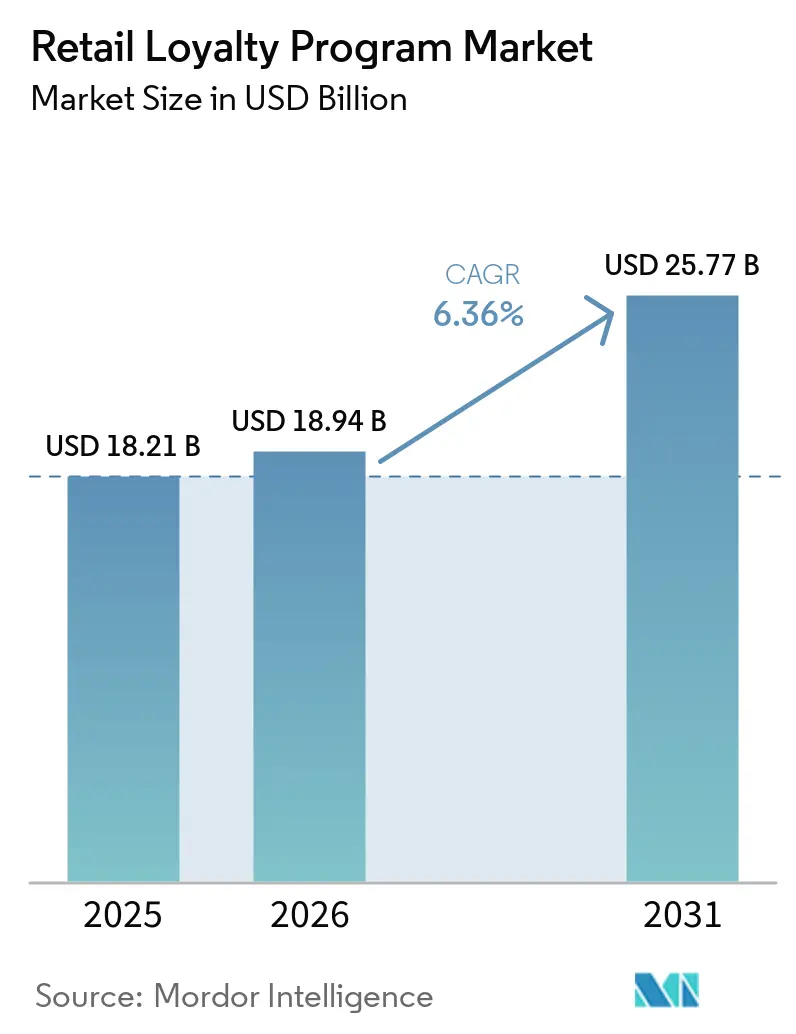
El tamaño del mercado de programas de fidelización minorista se valoró en 18,21 mil millones de USD en 2025 y se estima que crecerá desde 18,94 mil millones de USD en 2026 hasta alcanzar los 25,77 mil millones de USD en 2031, a una CAGR del 6,36% durante el período de pronóstico (2026-2031).
El mercado de programas de fidelización minorista se está integrando cada vez más en las operaciones minoristas principales, dado que los minoristas necesitan una mayor retención, datos de clientes más precisos y un control más estricto del gasto en promociones. La eliminación progresiva de las cookies de terceros ha incrementado el valor de los datos de fidelización basados en el consentimiento, ofreciendo a los minoristas una vía directa para comprender el comportamiento de compra y mejorar la segmentación en los canales digitales y en tienda. La inteligencia artificial también está pasando de proyectos piloto a operaciones diarias, impulsando el mercado de programas de fidelización minorista hacia ofertas en tiempo real, una mejor segmentación y una comunicación más relevante con los miembros. Este cambio es especialmente relevante en India, donde los pagos a través de dispositivos móviles y el reconocimiento rápido de recompensas encajan bien con las transacciones minoristas vinculadas a UPI y acortan la brecha entre la compra, la acumulación de recompensas y el canje a escala. Las perspectivas a corto plazo aún reflejan cierta presión derivada de los puntos no canjeados y unas exigencias de cumplimiento normativo más estrictas. No obstante, el mercado de programas de fidelización minorista continúa beneficiándose de una mejor gestión de los datos propios, una personalización más sólida y un creciente interés en la monetización de medios minoristas vinculada a la fidelización.[1]
Conclusiones clave del informe
- Por tamaño de organización, las grandes empresas representaron el 71,82% de los ingresos en 2025, mientras que se prevé que las pymes registren la CAGR más alta, del 7,74%, hasta 2031.
- Por vertical minorista, alimentación y supermercados lideró con una participación de ingresos del 26,23% en 2025, mientras que se proyecta que el comercio minorista de salud y belleza se expanda a una CAGR del 7,96% hasta 2031.
- Por público objetivo, B2C mantuvo una participación del 88,71% en 2025, mientras que se espera que la fidelización B2B y de canal crezca más rápido, al 7,34%, hasta 2031.
- Por tipo de programa, los programas de fidelización basados en puntos representaron una participación del 41,32% en 2025, mientras que se prevé que los programas de fidelización por niveles avancen a una CAGR del 7,85% hasta 2031.
- Por geografía, América del Norte lideró con una participación del 35,92% en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR más alta, del 8,93%, hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de programas de fidelización minorista
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de los costos de adquisición de clientes y presión sobre los márgenes | +1.3% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Imperativo de datos propios | +1.0% | Global, mayor urgencia regulatoria en Europa y América del Norte | Mediano plazo (2-4 años) |
| Hiperpersonalización impulsada por inteligencia artificial | +1.5% | Global, adopción líder en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de gamificación y compromiso emocional | +0.5% | Global, concentrado en mercados de consumidores más jóvenes en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Integración sin aplicación y basada en billetera digital | +0.4% | América del Norte, Europa Occidental, Australia | Corto plazo (≤ 2 años) |
| Monetización de redes de medios minoristas | +0.8% | Global, más avanzado en América del Norte y el Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los costos de adquisición de clientes y presión sobre los márgenes
La economía minorista ejerce una mayor presión sobre el valor de las compras repetidas, lo que convierte la retención en una palanca más práctica que la adquisición constante de clientes. En este contexto, el mercado de programas de fidelización minorista está ganando respaldo presupuestario a medida que los minoristas buscan herramientas que puedan proteger los márgenes sin depender únicamente del tráfico impulsado por descuentos. Los programas capaces de identificar a los compradores frecuentes, fomentar las visitas repetidas y mejorar la eficiencia del canje son cada vez más fáciles de justificar tanto a nivel de marketing como de finanzas. Esto también cambia las expectativas de los proveedores, ya que los compradores exigen cada vez más métricas de retorno más claras, períodos de recuperación de la inversión más cortos y vínculos directos entre la actividad de fidelización y los resultados comerciales. Para los minoristas indios con operaciones omnicanal en expansión, esta lógica es especialmente relevante, ya que el crecimiento depende de retener a los compradores existentes mientras se mantiene el gasto en adquisición de clientes bajo control.
El imperativo de los datos propios
El mercado de programas de fidelización minorista se está beneficiando de un cambio más amplio hacia los datos de clientes propios, especialmente a medida que los minoristas pierden parte del soporte de segmentación que antes obtenían de las cookies de terceros. Los programas de fidelización ofrecen a los minoristas una vía directa y basada en el consentimiento para capturar el historial de transacciones, la frecuencia de compra, la respuesta a las ofertas y el comportamiento multicanal en un único registro de miembro. Esos datos adquieren mayor valor cuando los minoristas desean personalizar las promociones, crear segmentos de audiencia y respaldar la medición de circuito cerrado dentro de los ecosistemas de medios minoristas y de socios. La misma dinámica es relevante en India, donde el comercio minorista organizado se está volviendo más digital y los comerciantes necesitan cada vez más registros de clientes que conecten pagos, promociones y visitas repetidas dentro de un único marco operativo. Como resultado, el mercado de programas de fidelización minorista está siendo moldeado no solo por las recompensas para los miembros, sino también por el valor comercial de los datos propios limpios dentro de la toma de decisiones minoristas.
Hiperpersonalización impulsada por inteligencia artificial
La inteligencia artificial está transformando el mercado de programas de fidelización minorista, pasando de un entorno basado en reglas a uno más predictivo. En lugar de enviar la misma oferta a todos los miembros, los minoristas están avanzando hacia estructuras de recompensa que responden a los hábitos de compra reales, la afinidad con los productos y el momento oportuno. Eagle Eye informó que sus Desafíos Personalizados impulsados por inteligencia artificial generaron un retorno de la inversión de 7 a 1 para los principales minoristas de alimentación, lo que subraya por qué la personalización se ha convertido en un argumento comercial más sólido en lugar de una característica de marca. Este cambio también eleva el estándar de rendimiento de los programas, ya que la acumulación básica de puntos es menos efectiva cuando los competidores pueden ofrecer recompensas más relevantes y mejor cronometradas. En el mercado de programas de fidelización minorista, la inteligencia artificial influye ahora no solo en la calidad de las campañas, sino también en la retención de clientes, la monetización de medios y el valor que los minoristas pueden extraer de cada transacción.
Demanda de gamificación y compromiso emocional
El mercado de programas de fidelización minorista también se está beneficiando de un movimiento hacia mecánicas de recompensa más atractivas que mantienen a los miembros activos entre compras. Las barras de progreso, las misiones, los hitos de nivel, los desafíos exclusivos para miembros y las tareas sin compra crean puntos de contacto más frecuentes y reducen la dependencia de la participación basada únicamente en descuentos. Estas herramientas son importantes porque los compradores ahora comparan los programas no solo por su valor, sino también por lo fáciles que son de entender y lo gratificantes que se sienten durante las compras cotidianas. Los formatos gamificados son especialmente útiles cuando los minoristas desean aumentar el comportamiento de construcción de cesta, la prueba de categorías o la frecuencia de visitas sin reducir los precios en cada transacción. Para India, donde el uso de aplicaciones ya está integrado en el comportamiento minorista cotidiano, el compromiso emocional y las recompensas simples basadas en el progreso pueden ayudar a los minoristas a hacer que la participación en la fidelización se sienta inmediata y habitual.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Privacidad de datos y cumplimiento del consentimiento | -0.7% | Europa, Estados Unidos, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Carga de integración de sistemas POS heredados y TI | -0.9% | Global, más agudo en el comercio minorista de mercado medio y pymes | Mediano plazo (2-4 años) |
| Fatiga de fidelización e inflación de expectativas | -0.4% | Global, más pronunciado en mercados maduros | Corto plazo (≤ 2 años) |
| Responsabilidad por recompensas y volatilidad financiera | -0.3% | Global, relevante para programas grandes con altos saldos de puntos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Privacidad de datos y cumplimiento del consentimiento
El mercado de programas de fidelización minorista enfrenta costos estructurales derivados de la gobernanza de la privacidad, ya que cualquier programa que recopile comportamiento, identidad e historial de compras debe gestionar cuidadosamente el consentimiento en todos los canales y socios. Esta carga se vuelve más pesada cuando los minoristas operan en múltiples jurisdicciones legales o comparten datos de miembros con socios de coalición, compradores de medios o proveedores de tecnología externos. El trabajo de cumplimiento normativo no genera valor visible para el cliente por sí solo, pero consume presupuestos legales, técnicos y de procesos que de otro modo podrían destinarse a la personalización o al enriquecimiento de recompensas. El efecto es más pronunciado para los minoristas de mercado medio, que a menudo necesitan una gobernanza de nivel empresarial sin la misma profundidad de ingeniería o equipos de cumplimiento. En el mercado de programas de fidelización minorista, la preparación en materia de privacidad ya no es opcional, ya que los controles débiles pueden limitar la recopilación de datos, ralentizar la actividad de asociación y reducir el rendimiento comercial de los programas de fidelización.[2]
Carga de integración de sistemas POS heredados y TI
El mercado de programas de fidelización minorista sigue encontrando límites prácticos cuando los sistemas de tienda más antiguos no pueden soportar la lógica de recompensas en tiempo real. Open Loyalty señaló que una integración deficiente en toda la pila tecnológica puede socavar el rendimiento del programa. Al mismo tiempo, Paytronix apuntó a las cargas de implementación que aumentan cuando los minoristas necesitan flujos de trabajo personalizados en pagos, promociones y liquidación de fidelización. Si los datos de transacciones se mueven demasiado lentamente, los minoristas no pueden confirmar las recompensas con suficiente rapidez, lo que reduce la confianza en el momento exacto en que el cliente espera ver valor. Los sistemas más antiguos también limitan la personalización porque las ofertas en vivo, los mensajes basados en disparadores y el canje instantáneo requieren datos de transacciones en tiempo real en lugar de archivos por lotes. Para los minoristas indios que están modernizando sus operaciones en tiendas, mercados en línea y redes de franquicias, la calidad de la integración seguirá siendo un factor clave en la eficacia con que el mercado de programas de fidelización minorista convierte la inversión en uso diario por parte del cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tamaño de organización: las grandes empresas anclan los ingresos, las pymes amplían la frontera del crecimiento
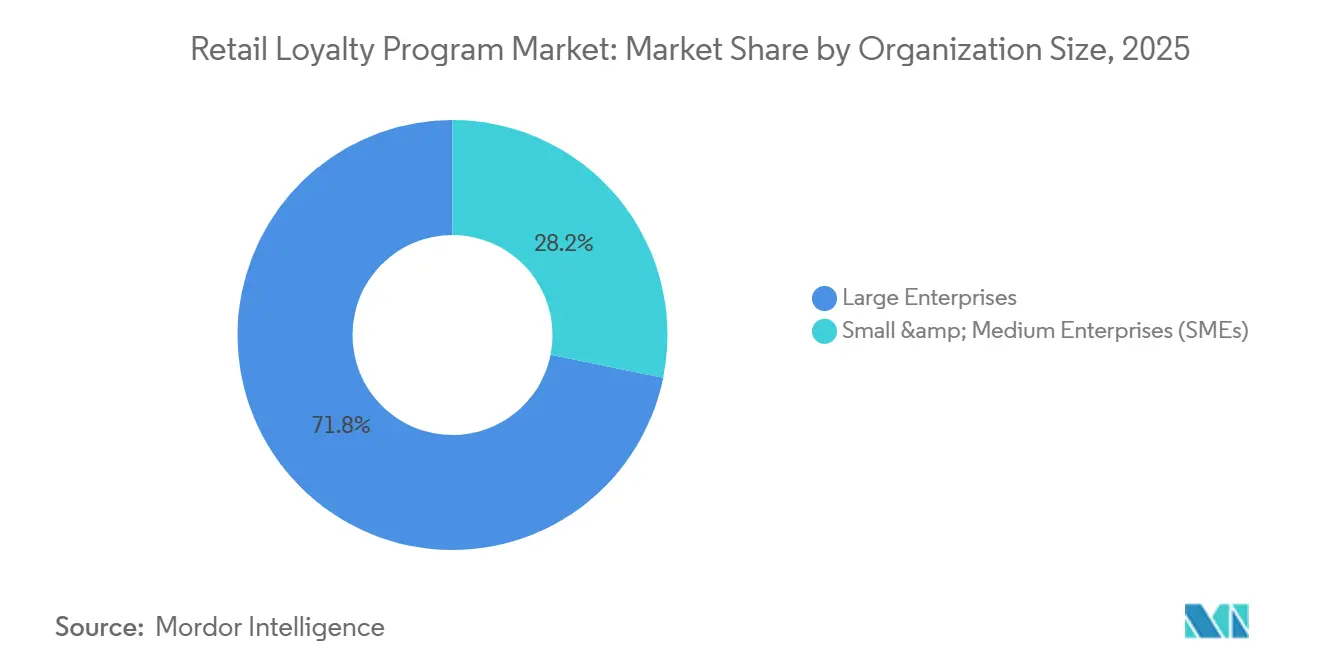
Las grandes empresas mantuvieron el 71,82% de la participación del mercado de programas de fidelización minorista en 2025, lo que subraya con qué fuerza la escala continúa influyendo en la adopción, la monetización de datos y la profundidad de la plataforma. Su liderazgo está respaldado por implementaciones multimarca, presupuestos tecnológicos más amplios y la capacidad de distribuir los costos de cumplimiento e integración entre grandes bases de miembros. Estos minoristas también están en una posición más sólida para conectar la fidelización con activos de medios propios, financiación de proveedores y ofertas entre marcas, lo que mejora el caso de negocio para la reinversión. En el mercado de programas de fidelización minorista, los grandes operadores pueden probar nuevas mecánicas más rápidamente porque cuentan con volúmenes de transacciones más ricos y más margen para optimizar las ofertas entre categorías y regiones. Esto mantiene al segmento anclado en términos de ingresos incluso cuando la base de demanda general se vuelve más diversa.
Se proyecta que las pymes crezcan a una CAGR del 7,74% de 2026 a 2031, convirtiéndolas en el segmento de demanda de más rápido crecimiento en el mercado de programas de fidelización minorista. La razón principal es que la entrega de software se ha vuelto más ligera, rápida y asequible para los minoristas sin grandes equipos tecnológicos internos. Las implementaciones lideradas por SaaS ahora permiten a los operadores más pequeños lanzar recompensas por niveles, disparadores de campaña y formatos compatibles con billeteras digitales sin reemplazar todos los sistemas heredados a la vez. Esto es importante en India porque muchos negocios minoristas aún operan en clústeres de tiendas regionales, estructuras de franquicia o cadenas especializadas donde la implementación de baja complejidad es fundamental para la adopción. A medida que mejora el acceso de las pymes, el mercado de programas de fidelización minorista se está ampliando desde una categoría liderada por empresas hasta convertirse en una herramienta operativa más amplia para la retención de clientes y el gasto repetido.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por vertical minorista: alimentación domina la participación, salud y belleza supera en ritmo de crecimiento
Alimentación y supermercados representó el 26,23% del mercado de programas de fidelización minorista en 2025, lo que refleja el valor de los ciclos de compra frecuentes y la alta densidad de transacciones. Los programas de alimentación se benefician de visitas semanales o múltiples veces por semana, lo que genera un flujo constante de datos de compra a nivel de miembro y brinda a los minoristas más oportunidades de influir en la composición de la cesta. El segmento también favorece un aprendizaje más rápido porque la respuesta a las ofertas, el cambio de categoría y el comportamiento repetido pueden medirse rápidamente en grandes bases de clientes. En el mercado de programas de fidelización minorista, la alimentación sigue siendo el vertical más útil operativamente porque la fidelización está directamente vinculada a los productos esenciales diarios y al comportamiento en el punto de venta, en lugar de a compras discrecionales ocasionales. Esto convierte a la alimentación en una base sólida tanto para la retención como para la actividad de medios minoristas.
Se proyecta que el comercio minorista de salud y belleza crezca a una CAGR del 7,96% hasta 2031, convirtiéndolo en el vertical de más rápido crecimiento en el mercado de programas de fidelización minorista. Este segmento se alinea bien con la fidelización porque los miembros a menudo responden no solo a los beneficios de precio, sino también al acceso anticipado, las recomendaciones personalizadas, la lógica de reabastecimiento y el compromiso basado en contenido. El descubrimiento de productos, el reabastecimiento repetido y la afinidad con la marca favorecen los programas que pueden personalizar la comunicación más allá de la propia transacción. Ese patrón también se alinea con la creciente oportunidad del comercio minorista de belleza y bienestar en India, donde el compromiso digital y los datos de miembros pueden ayudar a los minoristas a gestionar los ciclos de compra repetida de manera más efectiva. Como resultado, el mercado de programas de fidelización minorista está viendo cómo la salud y la belleza pasan de ser un caso de uso promocional a convertirse en un motor de valor del cliente a largo plazo.
Por público objetivo: B2C impulsa el volumen, los canales B2B emergen como multiplicador de valor
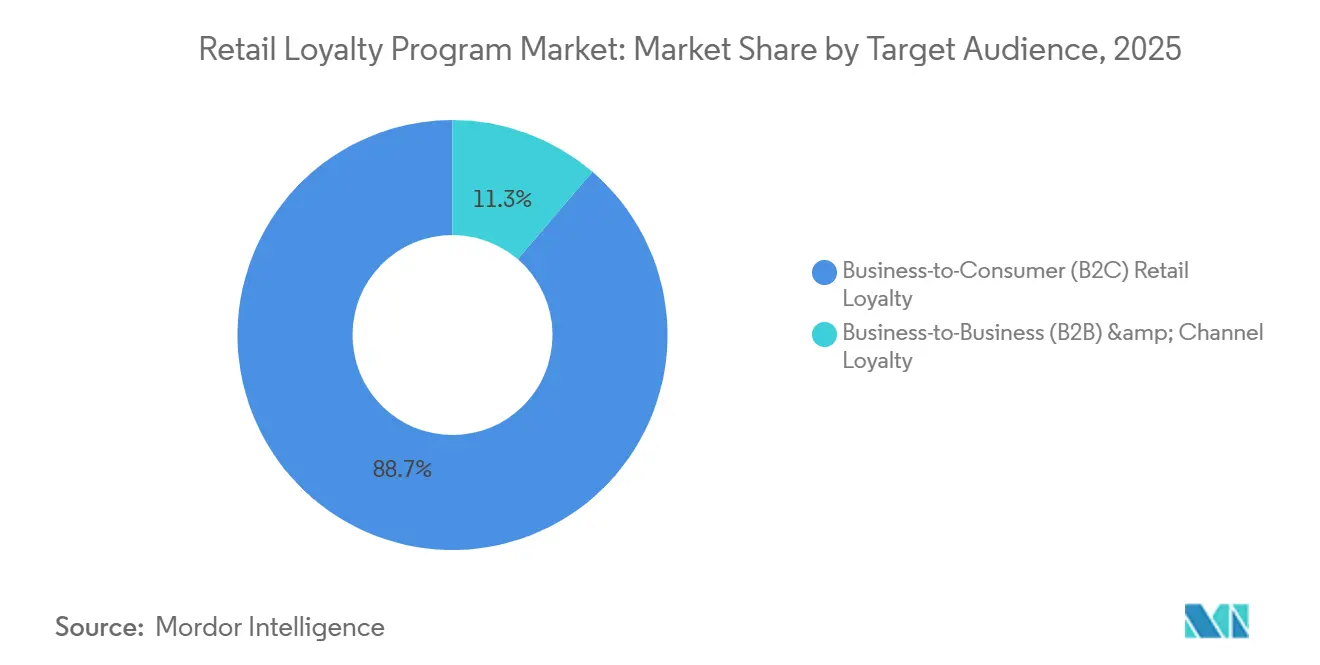
B2C representó el 88,71% de la demanda en 2025, manteniendo los programas orientados al consumidor en el centro del mercado de programas de fidelización minorista. Este liderazgo refleja el largo desarrollo de los ecosistemas de fidelización en alimentación, moda y belleza, donde ya existen grandes bases de miembros y donde la captura de transacciones está profundamente vinculada a los procesos de pago en tienda y digital. Los programas para consumidores también se benefician de una amplia combinación de tipos de recompensa, incluidos puntos, cupones, devolución de efectivo, niveles y beneficios vinculados a socios, lo que ofrece a los minoristas varias formas de influir en el comportamiento. En el mercado de programas de fidelización minorista, la escala B2C importa porque un mayor volumen de miembros profundiza los datos y mejora la utilidad de la segmentación y la monetización de medios. Por eso la fidelización del consumidor sigue siendo la base principal de ingresos incluso cuando los modelos adyacentes se expanden.
Se proyecta que la fidelización B2B y de canal se expanda a una CAGR del 7,34% hasta 2031, convirtiéndola en el segmento de más rápido crecimiento del mercado de programas de fidelización minorista. Este segmento es importante porque muchas cadenas de valor minoristas aún dependen de distribuidores, concesionarios, socios de franquicia e intermediarios de canal que influyen en las ventas y la presencia de categorías. Una plataforma de fidelización digital estructurada puede alinear el comportamiento de los socios de manera más consistente que los esquemas de incentivos puntuales, porque vincula las recompensas a la actividad medible y a los resultados repetidos. El punto es muy relevante en India, donde las relaciones de canal siguen siendo importantes en la distribución de bienes de consumo y en la expansión del comercio minorista organizado. Esto convierte a la fidelización B2B en una capa de crecimiento significativa para el mercado de programas de fidelización minorista, aunque actualmente genere menos ingresos que B2C.
Por tipo de programa de fidelización: los puntos mantienen la escala, los niveles impulsan el próximo ciclo de compromiso
Los programas de fidelización basados en puntos mantuvieron una participación del 41,32% en 2025, manteniéndolos como el formato más grande en el mercado de programas de fidelización minorista. Su liderazgo proviene de la familiaridad, la simplicidad operativa y el uso amplio en categorías minoristas de alta frecuencia donde cada transacción puede alimentar el mismo marco de acumulación. Los puntos también son útiles porque proporcionan una forma consistente de capturar datos de comportamiento al tiempo que ofrecen a los minoristas flexibilidad en cómo estructuran los canjes, la caducidad y los multiplicadores promocionales. En el mercado de programas de fidelización minorista, este formato sigue siendo la arquitectura predeterminada para los grandes programas de consumidores porque es fácil de explicar y de escalar. Por eso los puntos continúan anclando el volumen actual incluso cuando los modelos de compromiso más nuevos ganan terreno.
Se prevé que los programas de fidelización por niveles crezcan a una CAGR del 7,85% hasta 2031, lo que los convierte en el tipo de programa de más rápido crecimiento en el mercado de programas de fidelización minorista. Las estructuras de niveles funcionan porque ofrecen a los miembros un progreso visible y un mayor sentido de estatus, lo que puede motivar el comportamiento entre compras y reducir la dependencia de la lógica basada únicamente en descuentos. También ofrecen a los minoristas más margen para combinar el valor transaccional con recompensas experienciales como el acceso, el trato prioritario o el reconocimiento de miembros. Este enfoque encaja bien con las categorías donde la relevancia del estilo de vida y la identidad importan, y también favorece una segmentación de clientes más deliberada. En el mercado de programas de fidelización minorista, el crecimiento de los niveles señala un cambio más amplio desde la acumulación pura hacia modelos de compromiso que recompensan la profundidad de la relación.
Análisis geográfico
América del Norte representó el 35,92% de los ingresos en 2025, manteniendo su posición como la región más grande en el mercado de programas de fidelización minorista. El liderazgo de la región refleja una alta adopción de pagos digitales, programas maduros de alimentación y mercancía general, y una larga historia de modelos promocionales liderados por miembros. También muestra cómo, con el tiempo, los grandes minoristas han vinculado la fidelización a la monetización de audiencias, las asociaciones entre marcas y operaciones más amplias de datos de clientes. Canadá ofrece un ejemplo claro a través de la asociación con RBC en enero de 2026 y la asociación con WestJet en marzo de 2026, ambas de las cuales expandieron Triangle Rewards hacia un sistema de acumulación multisectorial más amplio. En el mercado de programas de fidelización minorista, América del Norte sigue siendo el referente en escala, pero el crecimiento continuo depende de mantener la fidelización conveniente, personalizada y comercialmente medible.
Europa sigue siendo una región importante en el mercado de programas de fidelización minorista porque los minoristas allí están invirtiendo en consistencia omnicanal y propuestas de cliente más unificadas. El diseño de programas en la región está moldeado por una combinación de escala en alimentación, sofisticación en salud y belleza, y un enfoque más sólido en la gobernanza de datos que en muchos otros mercados. Esa combinación fomenta modelos de fidelización que pueden conectar la actividad en tienda, en línea y de socios mientras mantienen la disciplina de cumplimiento normativo. Europa también muestra por qué las mecánicas básicas de puntos ya no son suficientes, ya que los minoristas están avanzando hacia estructuras de compromiso más personalizadas y orientadas al comportamiento para mantener la participación. Esto mantiene a la región importante no solo por los ingresos, sino también por las tendencias de diseño de programas que a menudo influyen en otros mercados minoristas maduros.
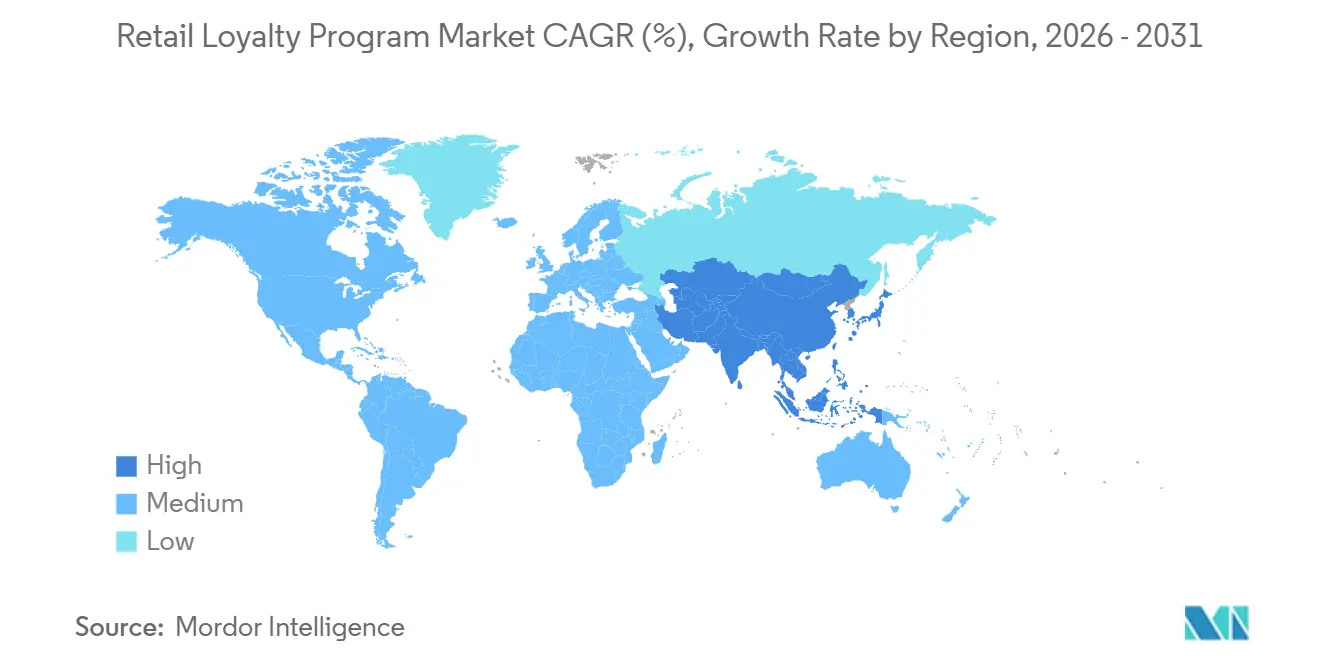
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,93% de 2026 a 2031, convirtiéndola en la geografía de más rápido crecimiento en el mercado de programas de fidelización minorista. India y China juntas representan más del 57% de los ingresos de gestión de fidelización de Asia-Pacífico en 2025, lo que refleja la escala, la madurez de los pagos digitales y una base minorista organizada en rápida expansión. El papel de India es especialmente importante porque UPI gestionó más de 12 mil millones de transacciones mensuales en 2025, proporcionando a los minoristas un gran sistema de pago en tiempo real que puede respaldar recorridos de acumulación y canje más rápidos. El Sudeste Asiático también se está expandiendo a través de la fidelización móvil y las estructuras de coalición, mientras que Australia continúa utilizando la personalización predictiva en ecosistemas liderados por la alimentación. América del Sur y Oriente Medio y África siguen siendo más pequeños en el mercado de programas de fidelización minorista. Sin embargo, ambos ofrecen potencial a largo plazo a medida que el comercio móvil, los niveles premium y los pagos digitales continúan mejorando el alcance y la usabilidad de los programas.[3]

Panorama competitivo
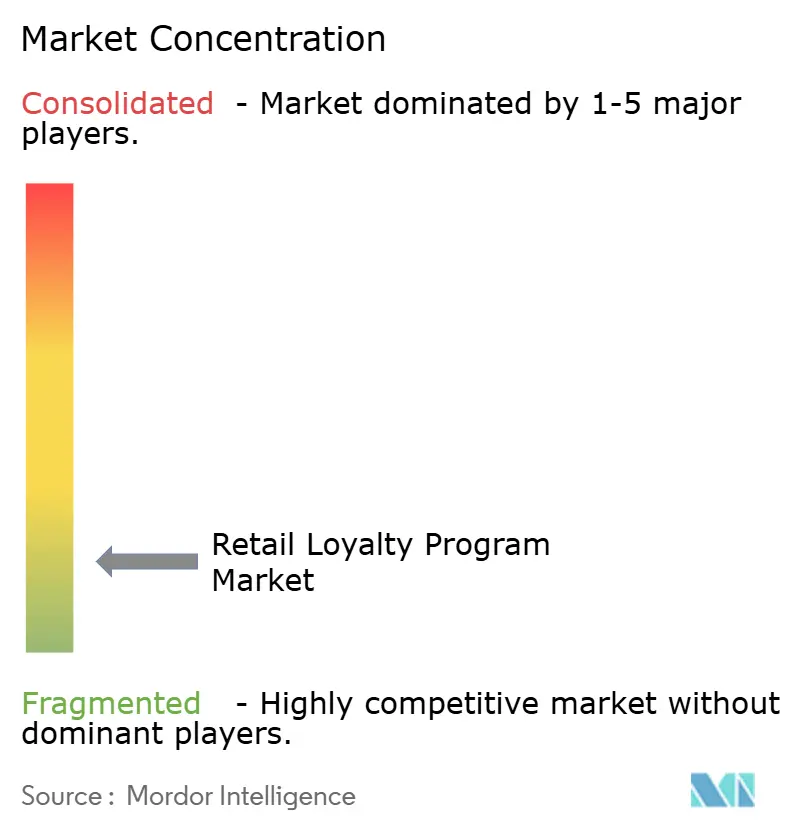
El mercado de programas de fidelización minorista sigue siendo muy fragmentado, sin que ningún proveedor controle una participación dominante de la demanda global. Los grandes proveedores empresariales como Oracle, Salesforce y SAP compiten con especialistas como Capillary Technologies, Eagle Eye, Antavo y Talon.One en personalización, profundidad de integración y flexibilidad de implementación. Esta fragmentación significa que las decisiones de compra a menudo dependen de la adecuación al caso de uso más que de la escala de la marca por sí sola, especialmente cuando los minoristas desean arquitecturas componibles o ciclos de implementación más rápidos. Una de las señales estratégicas más claras llegó en abril de 2026, cuando Adyen acordó adquirir Talon.One GmbH por 750 millones de EUR (879 millones de USD), combinando la infraestructura de pagos con la toma de decisiones de fidelización y promociones en una única plataforma. Ese movimiento es importante porque sugiere que el mercado de programas de fidelización minorista está convergiendo con los sistemas de transacciones en lugar de permanecer separado de ellos.
Un segundo cambio importante llegó en mayo de 2026, cuando Capillary Technologies completó la adquisición de SessionM de Mastercard por 20 millones de USD en efectivo. Capillary señaló que el acuerdo añadió más de 35 millones de USD en ingresos recurrentes anuales y alrededor de 40 clientes empresariales, incluidos minoristas de Fortune 500, aerolíneas y marcas de consumo. Esa transacción fortalece la posición empresarial de Capillary y también es relevante desde una perspectiva vinculada a India, ya que muestra cómo una empresa con raíces en la región está escalando hacia una plataforma de fidelización global más amplia. El mercado de programas de fidelización minorista está, por tanto, viendo más competencia en torno a la amplitud de la plataforma, la capacidad de entrega global y la capacidad de unificar la fidelización con los datos de clientes y la infraestructura de comercio. A medida que continúa la consolidación, los proveedores especializados con una profundidad probada en integración y personalización probablemente seguirán siendo objetivos atractivos.
La estrategia en todo el mercado de programas de fidelización minorista se centra cada vez más en tres temas: diferenciación liderada por inteligencia artificial, integración de ecosistemas y una implementación más rápida para los comerciantes. Eagle Eye ha posicionado su plataforma AIR y su motor de personalización en torno a resultados medibles para los minoristas, mientras que Yotpo está ampliando la activación de fidelización más sencilla para los comerciantes a través de funciones como Loyalty Spotlight en Shopify. El paso de SAP a la disponibilidad general de SAP Customer Loyalty Management en octubre de 2025 muestra cómo los proveedores de suites empresariales también están integrando la fidelización más profundamente en los procesos de negocio principales y la visibilidad financiera. Para los minoristas indios, los proveedores que puedan conectar pagos, habilitar el comercio minorista omnicanal y ampliar las asociaciones sin largos ciclos de integración probablemente tendrán una ventaja más sólida. El mercado de programas de fidelización minorista seguirá siendo competitivo porque los minoristas no solo quieren software; quieren pruebas de que la fidelización puede mejorar la retención, reducir el desperdicio promocional y crear activos de datos de clientes monetizables.
Líderes del sector de programas de fidelización minorista
-
Oracle Corporation
-
Salesforce, Inc.
-
SAP SE
-
Epsilon Data Management, LLC
-
Comarch SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes del sector
- Mayo de 2026: Capillary Technologies completó la adquisición de SessionM Inc. y Session M Czech Republic s.r.o. de Mastercard por 20 millones de USD en efectivo el 1 de mayo de 2026. El acuerdo añadió más de 35 millones de USD en ARR y aproximadamente 40 clientes empresariales, incluidos minoristas de Fortune 500, aerolíneas y marcas de bienes de consumo envasados, aumentando el ARR total de Capillary en aproximadamente un 40%.
- Abril de 2026: Adyen firmó un acuerdo definitivo para adquirir Talon.One GmbH por 750 millones de EUR (879 millones de USD). Talon.One atiende a más de 300 comerciantes globales, incluidos Nordstrom y H&M, y se proyecta que genere aproximadamente 60 millones de EUR en ingresos recurrentes anuales para finales de 2026. Se espera que la transacción se cierre en el segundo semestre de 2026, sujeta a la aprobación regulatoria.
- Abril de 2026: Bed Bath & Beyond, Inc. y Bilt anunciaron una asociación estratégica que implementa la plataforma de identidad de clientes y fidelización de Bilt en toda la cartera minorista de Bed Bath & Beyond, incluidos The Container Store, Kirkland's, Overstock y buybuy BABY, creando una base de fidelización unificada entre marcas bajo el posicionamiento "Everything Home".
- Marzo de 2026: Canadian Tire Corporation y WestJet lanzaron una asociación de fidelización cruzada que permite a los miembros acumular simultáneamente puntos de Triangle Rewards y de WestJet en compras elegibles, vinculando los aproximadamente 12 millones de miembros de Triangle Rewards con la red de rutas nacionales de WestJet.


Alcance del informe global del mercado de programas de fidelización minorista
| Grandes empresas |
| Pequeñas y medianas empresas (pymes) |
| Alimentación y supermercados |
| Moda y ropa |
| Comercio minorista de salud y belleza |
| Comercio minorista de electrónica de consumo |
| Grandes almacenes y mercancía general |
| Otros formatos minoristas |
| Fidelización minorista de empresa a consumidor (B2C) |
| Fidelización de empresa a empresa (B2B) y de canal |
| Programas de fidelización basados en puntos |
| Programas de fidelización por niveles |
| Programas de devolución de efectivo y reembolso |
| Otros (membresía de pago, programas de fidelización de coalición y socios) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas (pymes) | ||
| Por vertical minorista | Alimentación y supermercados | |
| Moda y ropa | ||
| Comercio minorista de salud y belleza | ||
| Comercio minorista de electrónica de consumo | ||
| Grandes almacenes y mercancía general | ||
| Otros formatos minoristas | ||
| Por público objetivo | Fidelización minorista de empresa a consumidor (B2C) | |
| Fidelización de empresa a empresa (B2B) y de canal | ||
| Por tipo de programa de fidelización | Programas de fidelización basados en puntos | |
| Programas de fidelización por niveles | ||
| Programas de devolución de efectivo y reembolso | ||
| Otros (membresía de pago, programas de fidelización de coalición y socios) | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas del espacio de programas de fidelización minorista?
El mercado de programas de fidelización minorista se valoró en 18,21 mil millones de USD en 2025, se situó en 18,94 mil millones de USD en 2026 y se prevé que alcance los 25,77 mil millones de USD en 2031 a una CAGR del 6,4%.
¿Qué vertical minorista lidera la demanda de plataformas de fidelización?
Alimentación y supermercados lideró con una participación del 26,23% en 2025 debido a la alta frecuencia de compra, que genera un compromiso repetido y datos de transacciones más ricos.
¿Qué formato de fidelización crece más rápido?
Los programas de fidelización por niveles son el formato de más rápido crecimiento y se proyecta que se expandan a una CAGR del 7,85% hasta 2031, porque fomentan el comportamiento más allá de la simple acumulación de puntos.
¿Por qué India se está volviendo importante en la adopción de plataformas de fidelización?
India es importante porque la región Asia-Pacífico es la de más rápido crecimiento, y el ecosistema de pagos vinculado a UPI de India permite una acumulación y un canje de recompensas más rápidos a escala.
¿Cuál es el mayor desafío que enfrentan hoy los operadores de fidelización?
Los principales desafíos incluyen el cumplimiento de la privacidad, la integración de sistemas POS heredados, la fatiga de fidelización y la carga financiera creada por los grandes saldos de recompensas no canjeadas.
¿Qué movimientos empresariales están dando más forma a la competencia en 2025 y 2026?
Los movimientos más importantes incluyen la adquisición planificada de Talon.One por parte de Adyen, la adquisición de SessionM por parte de Capillary Technologies, la disponibilidad del producto de SAP y el lanzamiento de la nueva función de fidelización orientada al comerciante de Yotpo.


 Sus datos están seguros y nunca se venden ni se comparten.
