
オムニチャネル小売市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
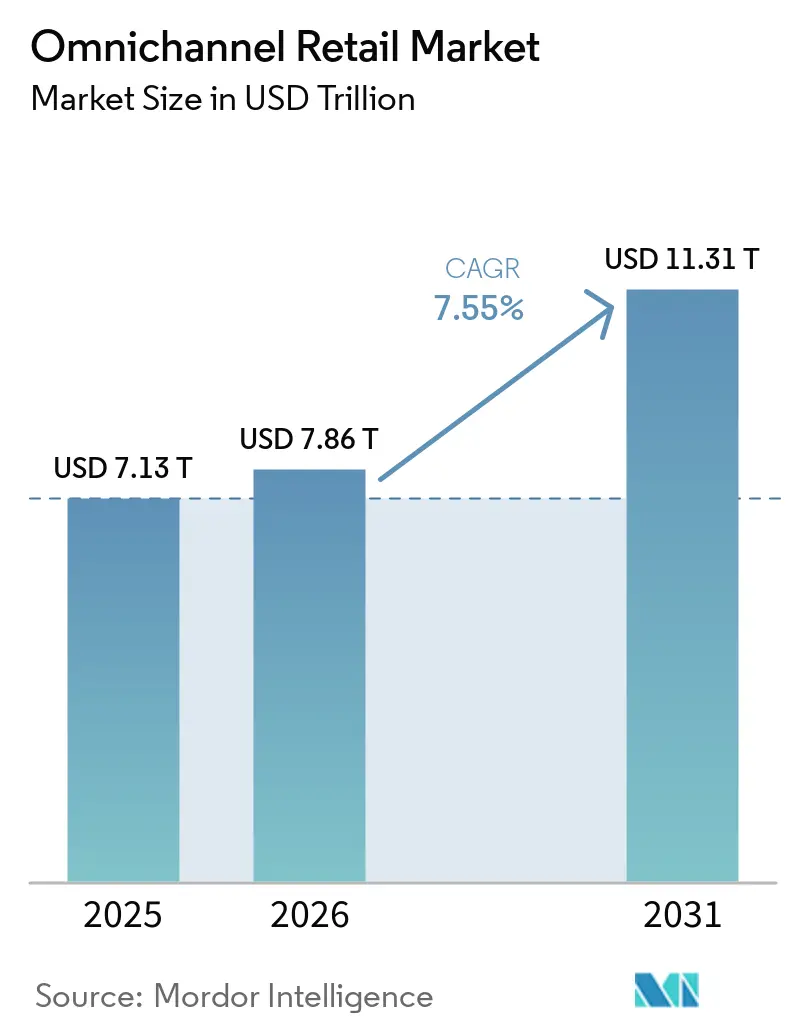
| 市場規模 (2026) | 7.86 兆米ドル |
| 市場規模 (2031) | 11.31 兆米ドル |
| 成長率 (2026 - 2031) | 7.55 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
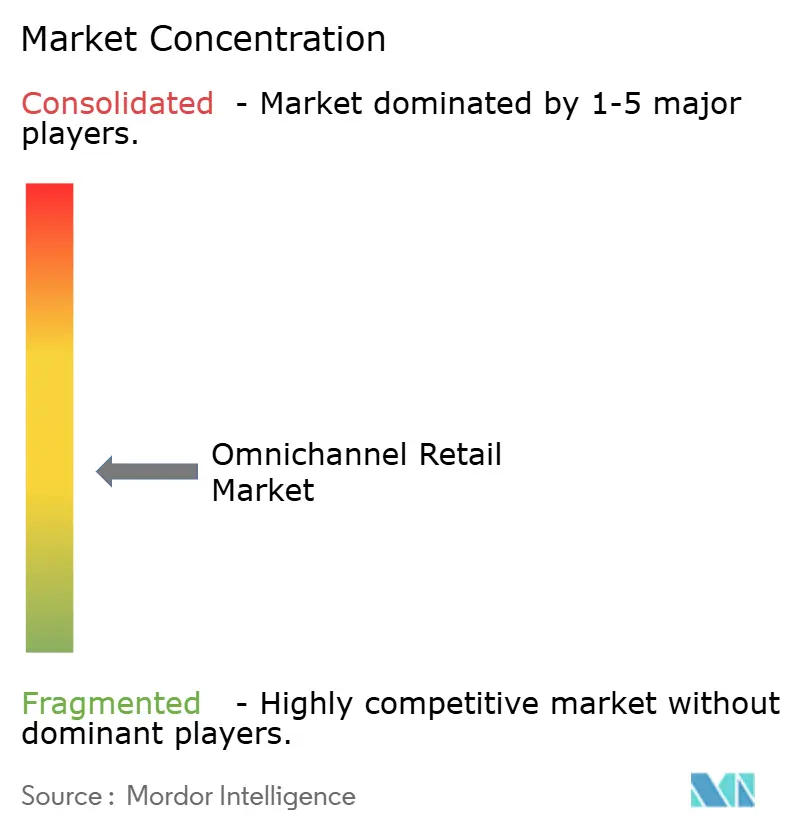
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオムニチャネル小売市場分析
オムニチャネル小売市場規模は、2025年の7.13 トリリオン 米ドルから2026年には7.86 トリリオン 米ドルへと拡大し、2031年までに11.31 トリリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 7.55%で成長します。
小売業者は、ユニファイドコマースを短期的なデジタル対応ではなく、長期サイクルの運営投資として位置づけています。資本配分は、個別のウェブサイト・店舗・アプリの改善から離れ、共有在庫システム、統合顧客ID、あらゆる小売タッチポイントにわたって機能するフルフィルメントツールへと移行しています。顧客の期待は、店舗・モバイル・Eコマース・受け取り返品・サービスにまたがる一貫した購買体験にますます集中しており、小売テクノロジースタック全体における一貫性の重要性が高まっています。オムニチャネル小売市場は、リアルタイム在庫データの活用拡大、AI主導のマーチャンダイジング、利便性とコンバージョン率を向上させる店舗ベースのフルフィルメントモデルによっても形成されています。競争圧力は、単純なオンラインリーチから、在庫精度・顧客体験・購買後オペレーションにわたる実行品質へとシフトしています。[1]
レポートの主要ポイント
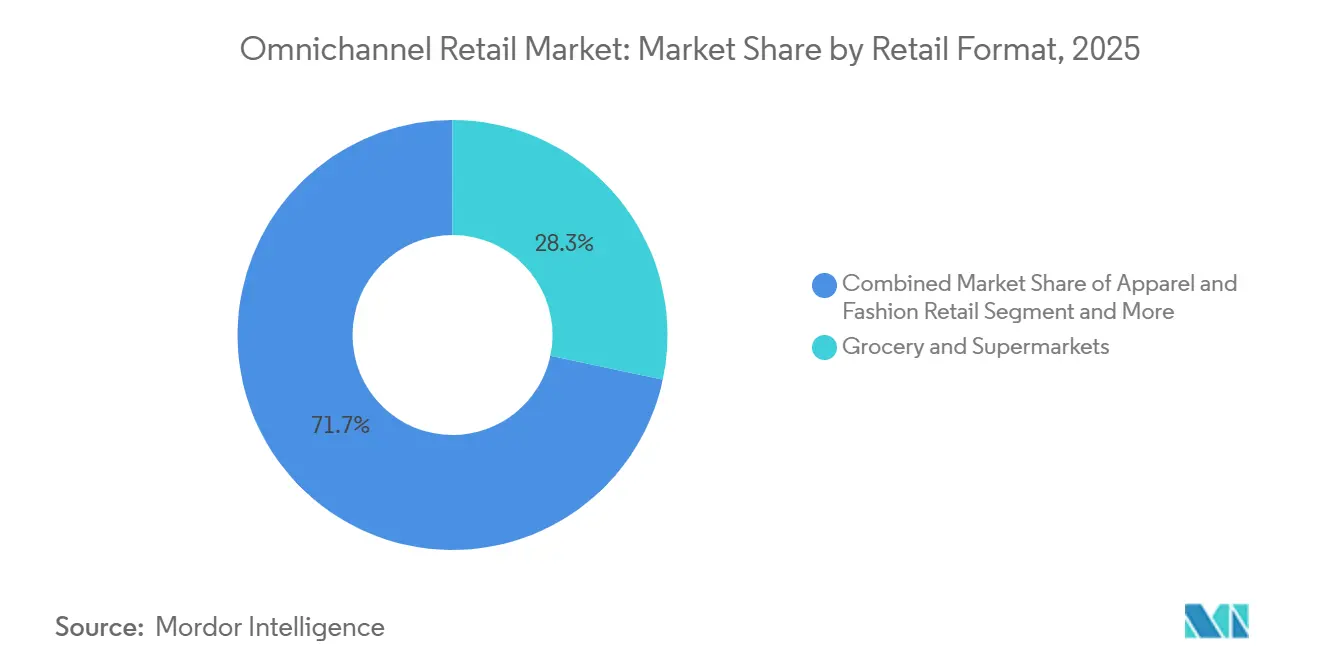
- 小売フォーマット別では、食料品・スーパーマーケットが2025年のグローバルオムニチャネル小売市場の28.32%を占め、ヘルス・ビューティー小売は2031年にかけてCAGR 8.78%で拡大する見込みです。
- 組織規模別では、大企業が2025年のグローバルオムニチャネ小売市場の66.24%を占め、中小企業は2031年にかけて最高のCAGR 9.13%を記録すると予測されています。
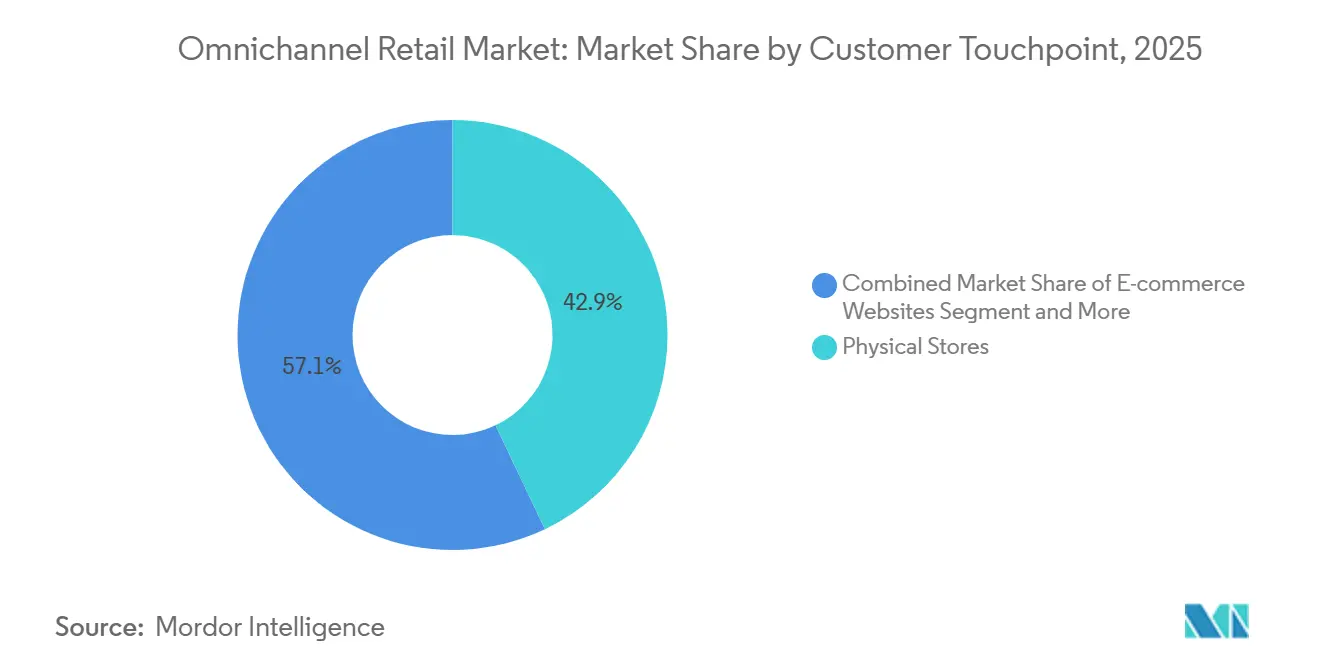
- 顧客タッチポイント別では、実店舗が2025年のグローバルオムニチャネル小売市場の42.93%を占め、ソーシャルコマースは2031年にかけてCAGR 9.45%で拡大しています。
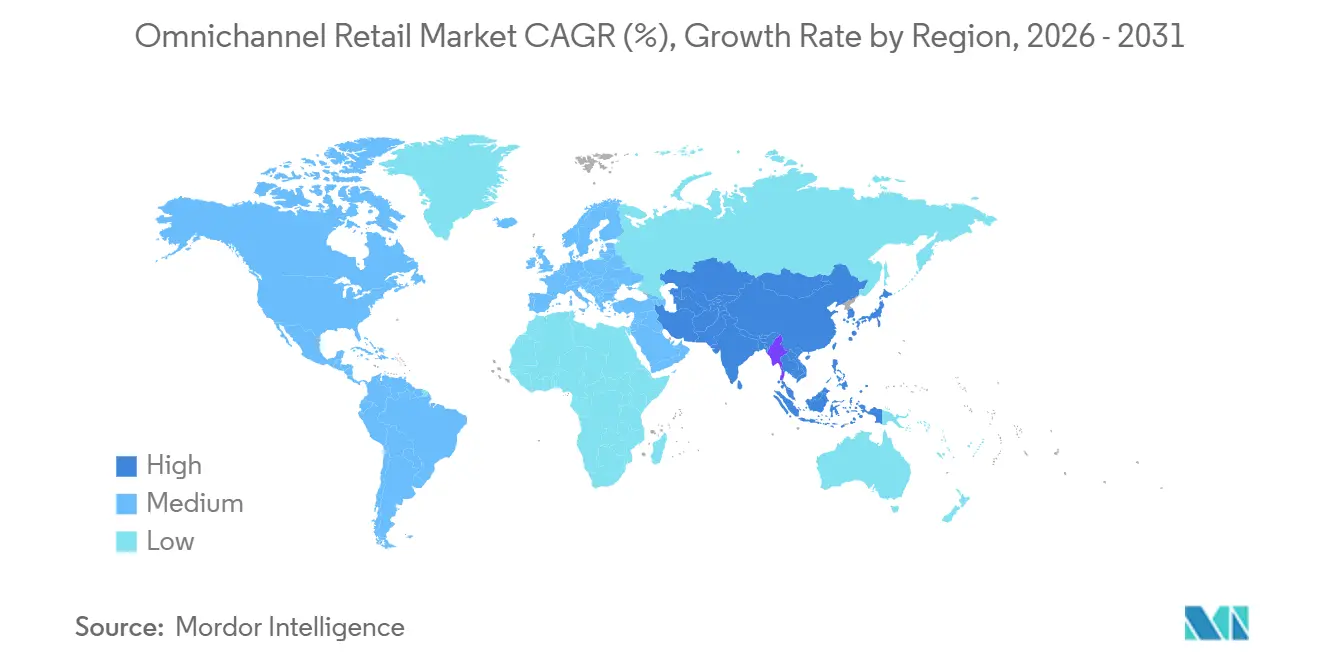
- 地域別では、北米が2025年のグローバルオムニチャネル小売市場の34.81%を占め、アジア太平洋は2031年にかけてCAGR 9.96%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルオムニチャネル小売市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンライン購入・店舗受け取り(BOPIS)採用の加速 | +1.8% | 北米・アジア太平洋主導のグローバル | 短期(2年以内) |
| リアルタイム在庫可視化に対する需要の高まり | +1.2% | グローバル | 中期(2〜4年) |
| モバイルファーストショッピングとソーシャルコマースの拡大 | +1.5% | アジア太平洋中心、北米・欧州への波及 | 短期(2年以内) |
| 物理チャネルとデジタルチャネルにわたるユニファイドコマースオーケストレーション | +1.0% | 北米・欧州主導のグローバル | 中期(2〜4年) |
| AI主導のパーソナライゼーションとネクストベストアクションマーチャンダイジング | +0.9% | 北米・アジア太平洋主導のグローバル | 中期(2〜4年) |
| クロスチャネルアトリビューションを必要とするリテールメディアマネタイゼーション | +0.6% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BOPISの採用加速が店舗生産性の経済性を再定義している
オンライン購入・店舗受け取り(BOPIS)は、店舗がもはや単なる来店型販売拠点としてではなく、オムニチャネル小売市場のフルフィルメントネットワークの一部として機能するようになったことから、その重要性が高まっています。このシフトは特に食料品において顕著であり、2025年には94%超の買い物客が物理チャネルとデジタルチャネルの両方を利用し、Eコマースが同年の食料品全体のドル成長の75%近くを占めました。オンライン食品売上も2025年に前年比約19%増加しており、店舗受け取り・ラストマイル調整・注文可視化が任意のサービス機能ではなく日常的な運営要件になりつつあることを示しています。小売業者が受け取りと返品の体験を拡大するにつれ、在庫・人員・顧客コミュニケーションをリアルタイムで整合させるために、物理チャネルとデジタルチャネルにわたるより強力なオーケストレーションも必要となります。実際の結果として、BOPISの採用はオムニチャネル小売市場全体でより優れた店舗システム、より高い在庫精度、より改善された注文ルーティングへの需要を促進しています。受け取りを狭いフルフィルメントオプションではなく、接続された運営モデルとして扱う小売業者は、リピート来店・より高いバスケット価値・より強力なクロスチャネルコンバージョンを獲得するうえで有利な立場にあります。
リアルタイム在庫可視化に対する需要の高まりが優位性からベースラインへと移行している
リアルタイム在庫可視化は、重要なオムニチャネルの意思決定のほぼすべてが正確な在庫データに依存するようになったため、競争上の優位性からベースライン要件へと移行しています。AritziaとNedapのiD Cloud RFIDプラットフォームとのパートナーシップにより、店舗内販売・店舗からの出荷フルフィルメント・受け取りワークフローにわたるアイテムレベルの在庫可視化が実現し、在庫精度が複数の小売機能を同時にサポートする方法が実証されました。Manhattan Associatesは、在庫配分最適化ツールが欠品発生を半減させ、最大5%の収益増加をもたらす可能性があると述べており、単純な補充改善を超えたビジネスケースを示しています。より優れた在庫データはまた、BOPISの信頼性・分散型注文管理・クロスチャネル返品処理・AI主導のレコメンデーションを強化します。これらの機能はいずれも信頼性の高い商品在庫シグナルに依存しているためです。これが、オムニチャネル小売市場が在庫精度を早期に構築し、注文・店舗・顧客システムに接続する小売業者をますます評価する理由です。このインフラ層の整備を遅らせた小売業者は、パーソナライゼーション・マーケットプレイス・店舗フルフィルメントへの後続投資が期待を下回るリターンをもたらすことが多いと気づきます。
モバイルファーストショッピングとソーシャルコマースが発見から購入へのファネル再形成している
モバイル主導の発見とソーシャルコマースは、オムニチャネル小売市場において小売の旅がどこから始まり、コンバージョンに向けてどれほど速く進むかを変えています。Salesforceは、2025年に消費者の53%がソーシャルプラットフォームを通じて商品を発見したと報告しており、2023年の46%から増加し、商品発見が小売業者所有チャネルから着実に離れていることを確認しています。同レポートでは、2025年にZ世代の76%が商品を見つけるためにソーシャルメディアを使用したことも明らかになっています。Z世代の買い物客はベビーブーマーよりも商品発見にAIを頻繁に使用する可能性が10倍高いことが示されました。この変化が重要なのは、モバイル画面が同一セッション内でブラウジング・コンテンツ閲覧・クリエイターの影響・価格比較・チェックアウトシグナルを担うようになり、発見から購入までの時間が圧縮されているためです。また、リテールメディア支出・ソーシャルセリング・コンバージョン分析が、ソーシャル発見から自社コマース環境へのトラフィックの流れを理解することに依存しているため、クロスチャネルアトリビューションの必要性も高まっています。モバイル行動・ソーシャルエンゲージメント・最終購入データを接続できる小売業者は、オムニチャネル小売市場全体でマーケティング予算をより効率的に活用できる可能性が高いです。
AI主導のパーソナライゼーションがレコメンデーションエンジンからネクストベストアクションシステムへとシフトしている
AI主導のパーソナライゼーションは、基本的なレコメンデーションエンジンを超え、オムニチャネル小売市場全体でコンテンツ・タイミング・チャネル選択・フルフィルメントロジックを導くシステムへと移行しています。Zalandoは、基盤となるAIモデルが2025年にバッグへの追加アイテム数を13%増加させたと報告し、サイズ&フィットAIがサイズ関連の返品を8%超削減したことを示しており、コンバージョンとコスト管理の両方に対する測定可能な影響を示しています。InditexはZara試着機能を43市場に展開し、2025年度に700万セッション超を記録しており、バーチャルフィットと視覚的な適合性確認ツールが実験的な付加機能ではなく実用的なスケールで普及しつつあることを示しています。これらの進展はまた、小売業者がブラウジングシグナル・フィットの不確実性・コンテンツエンゲージメントに対してセッション中により的を絞ったプロンプトで応答できるため、ネクストベストアクションマーチャンダイジングをサポートします。同じデータ層は、広告主がますます観察可能な商品への関心とコンバージョン行動に結びついたキャンペーン配信を求めるため、リテールメディアマネタイゼーションにとっても価値が高まっています。オムニチャネル小売市場では、AIが品揃えの露出・セッション管理・返品削減・メディアパフォーマンスにわたる日常的な商業実行に近づいています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーシステム統合の複雑性 | -1.5% | グローバル、中堅市場でより顕著 | 長期(4年以上) |
| データプライバシー・同意・クロスチャネルIDガバナンス | -0.8% | 欧州・北米 | 中期(2〜4年) |
| 店舗・マーケットプレイス・ダイレクトトゥコンシューマー事業間のチャネルコンフリクト | -0.7% | 北米主導のグローバル | 中期(2〜4年) |
| 中堅小売業者にとっての高い総所有コスト | -0.9% | グローバル、中堅市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーシステム統合の複雑性が構造的な二速市場を生み出している
レガシーシステムの統合は最も明確な構造的抑制要因の一つであり続けています。多くの小売業者が、個別の運営モデル向けに構築された店舗・ERP・POS・注文管理・ロイヤルティプラットフォームを依然として運用しているためです。Manhattan Associatesのユニファイドコマースベンチマークは、2026年に「先進的」なユニファイドコマース成熟度に達したグローバル小売業者がわずか7%であることを示しており、断片的なチャネル管理から接続された実行へと移行することがいかに困難であるかを示しています。SAPとGoogle Cloudが2026年にユニバーサルコマースプロトコル(UCP)を採用・サポートしたことは、業界がシステム間のトランザクションと販売後ワークフローの調整を容易にしようとしていることを示していますが、オープンスタンダードは既存のカスタム統合の複雑性を一夜にして解消するものではありません。この複雑性は中堅小売業者に最も強く感じられます。総所有コストにはライセンス費用だけでなく、ソフトウェア・API作業・データクリーンアップ・再トレーニング・段階的なプロセス再設計が含まれるためです。オムニチャネル小売市場は、したがって、資本力のある小売業者がユニファイドコマースへより速く移行する一方、他の小売業者はより段階的な道を歩むという二速の発展を続けています。戦略的なケースが明確な場合でも、古いテクノロジースタックは展開タイムラインを延ばし、在庫可視化・AI・クロスチャネルフルフィルメントの完全な価値実現を遅らせる可能性があります。
データプライバシー・同意・クロスチャネルIDガバナンスがパーソナライゼーションの制約を生み出している
データプライバシーと同意ガバナンスは制限要因となっています。オムニチャネルの実行が、ウェブ・アプリ・店舗・マーケットプレイス環境にわたる行動を一つの使用可能な顧客ビューに結びつけることに依存しているためです。小売業者は、商品露出のパーソナライゼーション・リテンション活動の管理・あるチャネルでの発見が別のチャネルでのコンバージョンにどうつながるかの測定のために、この可視性を必要としています。しかし同時に、より高い精度でのサプレッション・同意撤回・目的ベースのデータ使用を管理する必要もあります。この緊張は、小売業者が同じファーストパーティデータ基盤からパーソナライゼーションとリテールメディアマネタイゼーションの両方を成長させようとしているため、オムニチャネル小売市場においてより重要になっています。チャネルコンフリクトはさらなる圧力をもたらします。パフォーマンスルールが整合されていない場合、店舗・マーケットプレイス・ダイレクトトゥコンシューマーチームが同じ需要・在庫・プロモーション枠を競い合う可能性があるためです。AmazonがWalmart Marketplace・Shopify・SHEINからのマーチャント注文をサポートするためにマルチチャネルフルフィルメントを拡大したことは、ブランドが孤立したチャネルではなく、重複するコマース環境にわたってますます運営していることを示しています。IDコントロール・在庫ルール・インセンティブ構造をこれらの環境全体で整合させない小売業者は、アトリビューションの弱体化・マージン規律の低下・より断片化した顧客体験に直面する可能性があります。[2]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
小売フォーマット別:食料品がベースを固め、ヘルス・ビューティーが加速
食料品・スーパーマーケットは2025年のグローバルオムニチャネル小売市場シェアの28.32%を占め、このフォーマットを日常的なオムニチャネル実行の中心に位置づけています。食料品の規模が重要なのは、購入頻度が高いため、在庫精度・注文ルーティング・受け取り準備・返品処理における運営上のギャップが、低頻度の小売カテゴリーよりもはるかに速く露呈するためです。2025年には食料品買い物客の94%超が物理チャネルとデジタルチャネルの両方を利用しており、このフォーマットにオムニチャネル行動がいかに深く定着しているかを示しています。Eコマースも2025年の食料品全体のドル成長の75%近くを占め、オンライン食品売上は前年比約19%増加しており、デジタル成長が今や店舗連携のフルフィルメントとサービスモデルと密接に結びついていることを確認しています。オムニチャネル小売業界において、食料品は小売業者が物理的・デジタル的な運営を日常的に大規模に調整できるかどうかの最も明確なテストであり続けています。
ヘルス・ビューティー小売は、2031年にかけてCAGR 8.78%でオムニチャネル小売市場において最速の成長を達成すると予測されており、高視覚的発見と高パーソナライゼーション販売モデルとの強い適合性を反映しています。このフォーマットは、AI主導の肌分析・バーチャル試着機能・発見・評価・購入にわたる摩擦を軽減するソーシャルコマースの旅から恩恵を受けています。このカテゴリーはまた、より豊かなコンテンツ・リピート購入ロジック・レコメンデーション層にも良く反応します。ビューティー買い物客は短いサイクル内でガイダンス・商品試用・補充の間を行き来することが多いためです。アパレル・ファッション小売は、フィットガイダンス・返品管理・ソーシャル主導の発見が引き続きチャネルをまたいだ顧客の意思決定を形成しているため、重要な貢献者であり続けています。家電・ホーム・家具・その他のフォーマットも進展していますが、それらのオムニチャネルの見返りは、食料品やビューティーよりもカテゴリー固有のサービス・配送・調査パターンに大きく依存する傾向があります。


組織規模別:エンタープライズ規模が支配し、中小企業の機動性がギャップを縮小
大企業は2025年のグローバルオムニチャネル小売市場の66.24%をめ、資本規模・独自の顧客データ・確立されたロジスティクスシステムにおける構造的優位性を反映しています。これらの小売業者は、プラットフォーム移行の資金調達・より強力な内部データ基盤の構築・ソフトウェアおよびインフラプロバイダーとのより広範なソリューションバンドルの交渉においてより有利な立場にあります。Manhattan Associatesのベンチマークがこれが重要な理由を示しています。2026年に「先進的」なユニファイドコマース成熟度に達したグローバル小売業者はわずか7%であり、成熟度レベル間のパフォーマンスギャップは商業的に可視のままでした。大規模事業者はまた、テクノロジー投資をより広い生産性と顧客維持アジェンダの一部として管理する傾向があるため、より長い変革タイムラインを吸収できます。その結果、オムニチャネル小売市場は、実行が店舗・フルフィルメント・データ活性化にわたる規模を必要とする場合、依然としてエンタープライズ小売業者を優遇しています。
中小企業は2031年にかけて最速のCAGR 9.13%を記録すると予測されており、規模のギャップが依然として大きい中でも能力のギャップが縮小していることを示しています。Shopifyのスプリング'26エディションは、ユニバーサルコマースプロトコル(UCP)のサポートと、マーチャントが単一のカタログ層からAI検索インターフェース・ソーシャルチャネル・エージェンティックコマース環境にわたって商品を表示できるフレームワークを導入しました。このようなクラウドネイティブインフラは、オムニチャネル採用の技術的障壁を下げ、小規模小売業者が大規模な内部エンジニアリングチームを構築することなくより多くのチャネルを活性化できるようにします。中小企業は依然としてデータクリーンアップコスト・トレーニングニーズ・プロセス再設計にさらされていますが、かつてははるかに大規模な事業者に集中していたツールへのアクセスを得ています。オムニチャネル小売市場は、したがって、カタログ品質・在庫精度・明確なフルフィルメント規律を維持できる小規模小売業者に新たな成長余地を開いています。
顧客タッチポイント別:実店舗が収益基盤を保持し、ソーシャルコマースが発見を再構成
実店舗は2025年のグローバルオムニチャネル小売市場の42.93%を占め、店舗が接続された小売モデルにおける主要な収益ドライバーであり続けることを確認しています。しかし、その役割は変化しています。店舗は今や単なる取引拠点としてではなく、ブラウジング・アシスト販売・受け取り・店舗からの出荷・返品をサポートするためです。Shopifyは、荷物ブランドMonosがShopifyの在庫レイヤーを通じてリアルタイムのクロスロケーション在庫可視性を獲得した後、実店舗のある地域で前年比40%の収益成長を報告したと述べています。この例は、在庫と注文データが適切に接続されている場合、店舗ネットワークがデジタルコンバージョンとフルフィルメント効率を同時に改善できることを示しています。オムニチャネル小売市場は、店舗をレガシー資産としてではなく、利便性・信頼・購買後サービスを接続する運営ノードとして引き続き依存しています。
ソーシャルコマースは2031年にかけてCAGR 9.45%で拡大すると予測されており、オムニチャネル小売市場において最も成長の速いタッチポイントとなっています。Salesforceは、2025年に消費者の53%がソーシャルプラットフォームを通じて商を発見したと報告しており、2023年の46%から増加し、ファネル上部の活動がどこから始まるかの明確なシフトを示しています。同ソースは、Z世代の76%が商品を見つけるためにソーシャルメディアを使用したことを明らかにし、若い買い物客が小売需要の発見層をどの程度形成しているかを強調しています。モバイルコマースは並行して上昇しており、商品調査・クリエイターコンテンツ・比較・チェックアウトが単一の画面で、多くの場合単一のセッション内で行われるようになっています。Eコマースウェブサイトは、より深い商品調査と高検討購入において依然として重要です。しかし、タッチポイントミックスは今や、発見がどこから始まるかとコンバージョンがどこで発生するかの間のより明確な分割を示しています。
地域分析
北米は2025年のグローバルオムニチャネル小売市場シェアの34.81%を占め、主要な地域的地位を維持しています。この地域は、成熟したロジスティクスネットワーク・強力なデジタル決済の普及・接続されたコマースモデルにすでに多額の投資を行っている大規模小売業者から恩恵を受けています。Walmartの2026年6月のVibe.co買収計画の発表は、主要プレイヤーがリテールメディア・ストリーミングオーディエンス・店舗内活動・デジタルコマースをより統合された商業モデルに結びつけようとしていることを示しています。AmazonはWalmart Marketplace・Shopify・SHEINを含む外部マーケットプレイスおよびコマースプラットフォームで販売するマーチャント向けにマルチチャネルフルフィルメント機能を拡大しました。これらの動きは、地域成長の次の段階が基本的なデジタル採用よりも、広告・在庫・店舗・ラストマイル実行にわたるより良い調整に依存していることを示唆しています。
アジア太平洋は2031年にかけてCAGR 9.96%で成長すると予測されており、オムニチャネル小売市場において最も成長の速い地域となっています。この地域は、モバイル主導の購買行動・強力なソーシャルコマース採用・大規模な物理的小売ネットワークを組み合わせており、オムニチャネルモデルがカテゴリーと所得層にわたってより大きな規模で拡大する余地を与えています。インドの小売業者とブランドにとって、この地域パターンは重要です。顧客の期待がモバイルファーストのエンゲージメント・より速いデジタル意思決定・オンラインとオフラインのサービスポイント間のより緊密な統合によってますます形成されているためです。ヘルス・ビューティー・ファッション・食料品・総合商品フォーマットはすべて、発見・決済・フルフィルメント・サービスを個別のチャネルチームにわたってではなく、単一の旅に接続するというより強い圧力にさらされています。これにより、インドを含むアジア太平洋が予測期間にわたってグローバルオムニチャネル小売市場の進化の中心に位置し続けています。
欧州は断片化した小売構造・複数の消費者コンテキスト・より厳格な運営の複雑性が市場をまたいだ統合実行を遅らせる可能性があるため、より緩やかなペースで前進しています。南米は、強力なモバイルコマース採用とより広いマーケットプレイス参加を通じて発展していますが、主要都市以外のネットワーク品質とロジスティクスの深さが依然として一貫性を制限する可能性があります。中東は、デジタルインフラ投資・スマートフォン利用の増加・主要都市部における近代的な小売開発を背景に進展しています。3つの地域すべてにわたって、主要なパターンは明確です。オムニチャネル小売市場は、ロジスティクス調整・決済準備・クロスチャネルサービス基準が大規模なリピート顧客利用をサポートするのに十分に強い場所で最も速く成長します。[3]

競合環境
グローバルオムニチャネル小売市場は、プラットフォーム層において中程度の集中度を示しており、Shopify・Salesforce Commerce Cloud・SAP Commerce Cloud・Oracle Commerce・Adobe Commerceが大規模小売業者の間で確立されたポジションを保持しています。競争は2つの面で激化しています。エンタープライズスイートがインストールベースを守る一方、コンポーザブルベンダーがより迅速でモジュール式の変更を求める小売業者をターゲットにしています。Manhattan Associatesのユニファイドコマースベンチマークは、より広い小売業者ベース全体で能力成熟度が依然として限られていることを示しており、スペシャリストが在庫・フルフィルメント・パーソナライゼーション・返品の課題をより効果的に解決する余地を残しています。SAPとGoogle Cloudの2026年のユニバーサルコマースプロトコル展開は、プラットフォーム競争がストアフロント機能だけでなく、オープンでAI読み取り可能なトランザクション標準に向かって移行しているため重要です。これにより、オムニチャネル小売市場は競争力があり、活発であり、中期的にプラットフォームの好みのシフトに対してまだ開かれています。
2025年と2026年の戦略的動きは、ベンダーが買収と製品層のイノベーションの両方を通じて拡大していることを示しています。Walmartは2026年6月にVibe.coを買収する合意を発表し、ストリーミング・店舗内・デジタル環境にわたるWalmart Connectのコマースメディア機能を強化しました。commercetoolsは、価格設定・プロモーション・フルフィルメントの意思決定をサポートするために設計されたAIネイティブオーケストレーション機能であるMosAIcを発表しました。BigCommerceも2026年4月にマルチストアフロントオーケストレーション・B2B機能・決済・AI主導のコマースツールにわたる新製品イノベションを発表しており、製品の幅が依然として主要な競争レバーであることを示しています。これらの例は、オムニチャネル小売市場における競争上の差別化が、ストアフロントリーチだけでなく、オーケストレーションの深さとAIの使いやすさを中心にますます構築されていることを示しています。
Amazonの2025年のマルチチャネルフルフィルメント拡大により、Walmart Marketplace・Shopify・SHEINで販売するマーチャントをサポートするようになったことは、小売業者とブランドが孤立したチャネルではなく、複数の販売面にわたって同時に運営する環境における相互運用性の高まる価値を強調しています。Manhattan Associatesは2026年1月にAIエージェントワークフォースを商業化し、Google Cloud Marketplaceを通じてソリューションへのクラウドアクセスを拡大し、フルフィルメント重視・サービス集約型の展開におけるポジションを強化しました。ホワイトスペースの機会は、クロスチャネル返品最適化・中堅市場のユニファイドコマース・リテールメディアアトリビューションにおいて最も強く残っており、データ・フルフィルメント・測定の間のギャップを完全に埋めたベンダーはいません。競争パターンは、したがって、大規模な既存プレイヤーが依然として影響力を持ちながらも、スペシャリストの実行とオープン統合モデルがオムニチャネル小売市場全体の購買決定を着実に変えているという均衡を保っています。
オムニチャネル小売業界リーダー
-
Amazon.com, Inc.
-
Walmart Inc.
-
Shopify Inc.
-
Salesforce, Inc.
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Walmartは、セルフサービス型コネクテッドTV広告プラットフォームであるVibe.coを買収する合意を発表し、ストリーミング・店舗内・デジタルフォーマットにわたるWalmart Connectのコマースメディア機能を強化しました。VIZIOの以前の買収と組み合わせることで、Walmart ConnectはCTVと小売チャネルにわたるクローズドループアトリビューションを提供するフルファネルコマースメディアプラットフォームとして位置づけられます。
- 2026年6月:commercetoolsはShoptalk Europeで自律型コマースを発表し、AIネイティブインフラとエージェントガバナンスを統合したエンタープライズコマースプラットフォームであるcommercetools Sphereを公開しました。このローンチには、望ましいビジネス成果に基づいて価格設定・プロモーション・フルフィルメントの同時管理を可能にする最初のマルチエージェントオーケストレーションツールであるMosAIcも含まれていました。
- 2026年6月:SAPとGoogle Cloudは、AIエージェントが小売コマースシステム・商品発見・トランザクション処理・販売後解決とSAP Commerce CloudおよびGoogleのGeminiインターフェースを通じて直接対話できるように設計されたオープンスタンダードであるユニバーサルコマースプロトコル(UCP)のサポートと実装を発表しました。
- 2026年4月:VTEXは拡張されたAIネイティブコマーススイートを発表し、AIパーソナルショッパー・エージェンティック顧客体験機能・コマース・リテールメディア・エージェンティックCXモジューを組み合わせた統合プラットフォームを導入しました。VTEXは44カ国で3,100のオンラインストアを運営しています。


グローバルオムニチャネル小売市場レポートの調査範囲
| 食料品・スーパーマーケット |
| アパレル・ファッション小売 |
| 家電小売 |
| ヘルス・ビューティー小売 |
| ホーム・家具小売 |
| その他の小売フォーマット |
| 中小企業 |
| 大企業 |
| 実店舗 |
| Eコマースウェブサイト |
| モバイルコマース |
| ソーシャルコマース |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア |
| 小売フォーマット別 | 食料品・スーパーマーケット | |
| アパレル・ファッション小売 | ||
| 家電小売 | ||
| ヘルス・ビューティー小売 | ||
| ホーム・家具小売 | ||
| その他の小売フォーマット | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| 顧客タッチポイント別 | 実店舗 | |
| Eコマースウェブサイト | ||
| モバイルコマース | ||
| ソーシャルコマース | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||


レポートで回答される主要な質問
2031年までのオムニチャネル小売市場の予測規模は?
オムニチャネル小売市場は2031年までに11.31 トリリオン 米ドルに達すると予測されており、2026年の7.86 トリリオン 米ドルからCAGR 7.55%で成長します。
オムニチャネル小売において最も成長の速い地域はどこですか?
アジア太平洋が最も成長の速い地域であり、同地域のオムニチャネル小売市場は2031年にかけてCAGR 9.96%で拡大すると予測されています。
オムニチャネル小売市場をリードする小売フォーマットはどれですか?
食料品・スーパーマーケットは、頻繁な購入と物理チャネル・デジタルチャネル両方の多用に支えられ、2025年のグローバルオムニチャネル小売市場において28.32%のシェアでリードしました。
最も多くの収益を生み出している顧客タッチポイントはどれですか?
実店舗は2025年において最大のタッチポイントであり続け、ソーシャルコマースがより速く成長している中でも、グローバルオムニチャネル小売市場の42.93%を占めました。
オムニチャネル小売において在庫可視化がなぜ重要なのですか?
リアルタイム在庫可視化は、BOPIS・店舗からの出荷・返品・パーソナライゼーションをサポートします。Manhattan Associatesは、最適化ツールが欠品を半減させ、収益を最大5%向上させる可能性があると述べています。
小規模小売業者の間でより速い採用を促進しているものは何ですか?
中小企業は2031年にかけてCAGR 9.13%で成長すると予測されており、接続された店舗・デジタル・ソーシャルコマース機能の立ち上げに対する技術的障壁を低減するクラウドネイティブツールに支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。
