
Marktgröße und Marktanteil des Einzelhandels-Treueprogramm-Marktes
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 18.94 Milliarden US-Dollar |
| Marktgröße (2031) | 25.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.36 % |
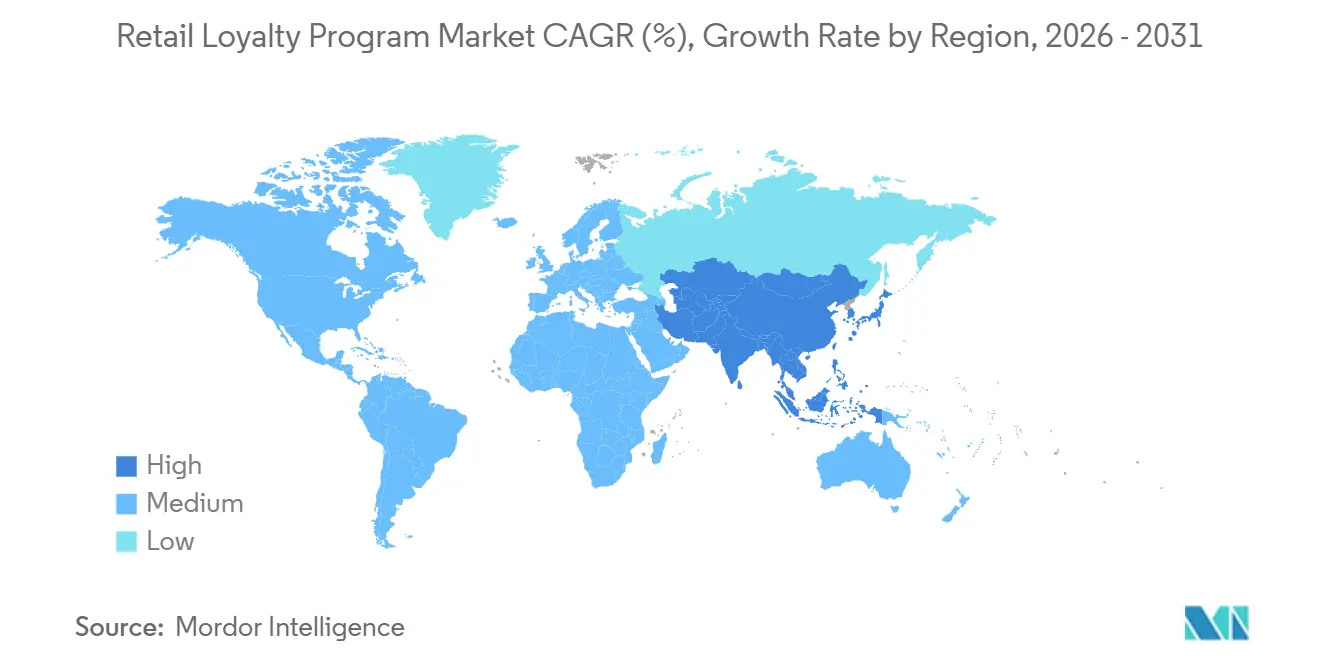
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Einzelhandels-Treueprogramm-Marktes von Mordor Intelligence
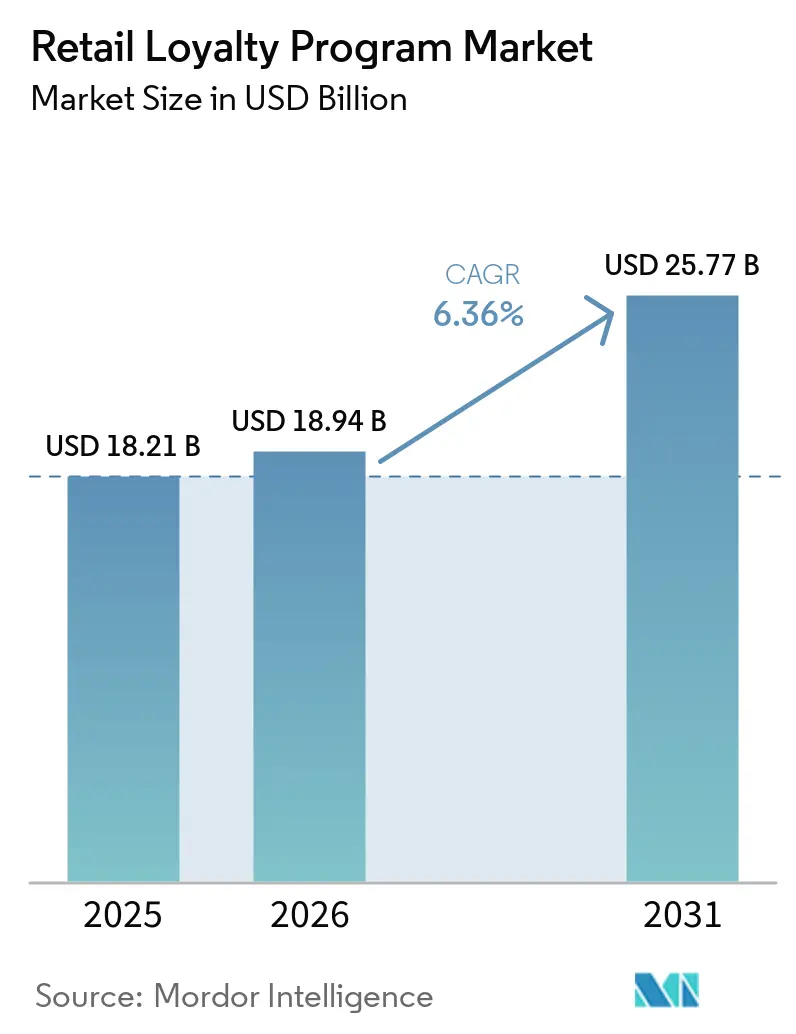
Die Marktgröße des Einzelhandels-Treueprogramm-Marktes wurde im Jahr 2025 auf 18,21 Milliarden USD geschätzt und soll von 18,94 Milliarden USD im Jahr 2026 auf 25,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,36 % während des Prognosezeitraums (2026–2031).
Der Einzelhandels-Treueprogramm-Markt rückt näher an die Kernbereiche des Einzelhandelsbetriebs heran, da Einzelhändler eine stärkere Kundenbindung, sauberere Kundendaten und eine engere Kontrolle über die Werbeausgaben benötigen. Die Abschaffung von Drittanbieter-Cookies hat den Wert einwilligungsbasierter Treuedaten erhöht und Einzelhändlern einen direkten Weg gegeben, das Kaufverhalten zu verstehen und das Targeting über digitale und stationäre Kanäle zu verbessern. Künstliche Intelligenz verlagert sich ebenfalls vom Piloteinsatz in den täglichen Betrieb und treibt den Einzelhandels-Treueprogramm-Markt in Richtung Echtzeit-Angebote, bessere Segmentierung und relevantere Mitgliederkommunikation. Dieser Wandel ist in Indien von Bedeutung, da mobilgeführte Zahlungen und schnelle Prämienanerkennungen gut zu UPI-verknüpften Einzelhandelstransaktionen passen und die Lücke zwischen Kauf, Prämienakkumulation und Einlösung in großem Maßstab verkürzen. Der kurzfristige Ausblick spiegelt noch einen gewissen Druck durch nicht eingelöste Punkte und strengere Compliance-Anforderungen wider. Dennoch profitiert der Einzelhandels-Treueprogramm-Markt weiterhin von einem besseren Dateneigentum, stärkerer Personalisierung und wachsendem Interesse an der Monetarisierung von Treueprogramm-verknüpften Einzelhandelsmedien.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Unternehmensgröße entfielen im Jahr 2025 71,82 % des Umsatzes auf Großunternehmen, während KMU bis 2031 die höchste CAGR von 7,74 % verzeichnen sollen.
- Nach Einzelhandelsbereich führten Lebensmittel & Supermärkte mit einem Umsatzanteil von 26,23 % im Jahr 2025, während der Gesundheits- & Schönheitseinzelhandel bis 2031 mit einer CAGR von 7,96 % expandieren soll.
- Nach Zielgruppe hielt B2C im Jahr 2025 einen Anteil von 88,71 %, während B2B- und Kanal-Treueprogramme bis 2031 mit 7,34 % am schnellsten wachsen sollen.
- Nach Programmtyp entfielen im Jahr 2025 41,32 % auf punktebasierte Treueprogramme, während stufenbasierte Treueprogramme bis 2031 mit einer CAGR von 7,85 % zulegen sollen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 35,92 %, während Asien-Pazifik bis 2031 die höchste CAGR von 8,93 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Kundenakquisitionskosten und Margendruck | +1.3% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Notwendigkeit von Erstanbieterdaten | +1.0% | Global, höchste regulatorische Dringlichkeit in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Hyperpersonalisierung | +1.5% | Global, führende Akzeptanz in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Gamification und emotionalem Engagement | +0.5% | Global, konzentriert auf jüngere Verbrauchermärkte in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| App-freie und Wallet-basierte Integration | +0.4% | Nordamerika, Westeuropa, Australien | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von Einzelhandelsmediennetzwerken | +0.8% | Global, am weitesten fortgeschritten in Nordamerika und dem Vereinigten Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kundenakquisitionskosten und Margendruck
Die Einzelhandelsökonomie übt einen zunehmenden Druck auf den Wert von Wiederholungskäufen aus, was die Kundenbindung zu einem praktischeren Hebel macht als die ständige Neukundengewinnung. In diesem Umfeld gewinnt der Einzelhandels-Treueprogramm-Markt Budgetunterstützung, da Einzelhändler nach Instrumenten suchen, die Margen schützen können, ohne ausschließlich auf rabattgetriebenen Traffic zu setzen. Programme, die häufige Käufer identifizieren, Wiederholungsbesuche fördern und die Einlöseeffizienz verbessern können, lassen sich sowohl auf Marketing- als auch auf Finanzebene leichter rechtfertigen. Dies verändert auch die Erwartungen an Anbieter, da Käufer zunehmend klarere Renditekennzahlen, kürzere Amortisationszeiträume und direkte Verbindungen zwischen Treueprogrammaktivitäten und kommerziellen Ergebnissen fordern. Für indische Einzelhändler mit wachsenden Omnichannel-Aktivitäten ist diese Logik besonders relevant, da das Wachstum davon abhängt, bestehende Käufer zu halten und gleichzeitig die Ausgaben für die Kundenakquisition unter Kontrolle zu halten.
Die Notwendigkeit von Erstanbieterdaten
Der Einzelhandels-Treueprogramm-Markt profitiert von einem breiteren Wandel hin zu eigenen Kundendaten, insbesondere da Einzelhändler einen Teil der Targeting-Unterstützung verlieren, die sie einst von Drittanbieter-Cookies erhalten haben. Treueprogramme bieten Einzelhändlern einen direkten, einwilligungsbasierten Weg, Transaktionshistorie, Einkaufshäufigkeit, Reaktion auf Angebote und kanalübergreifendes Verhalten in einem einzigen Mitgliederdatensatz zu erfassen. Diese Daten werden wertvoller, wenn Einzelhändler Aktionen personalisieren, Zielgruppensegmente aufbauen und geschlossene Messungen innerhalb von Einzelhandelsmedien und Partnerökosystemen unterstützen möchten. Die gleiche Dynamik ist in Indien relevant, wo der organisierte Einzelhandel zunehmend digitaler wird und Händler zunehmend Kundendatensätze benötigen, die Zahlungen, Aktionen und Wiederholungsbesuche in einem einzigen Betriebsrahmen verbinden. Infolgedessen wird der Einzelhandels-Treueprogramm-Markt nicht nur durch Mitgliederprämien, sondern auch durch den kommerziellen Wert sauberer Erstanbieterdaten in der Einzelhandelsentscheidungsfindung geprägt.
KI-gesteuerte Hyperpersonalisierung
Künstliche Intelligenz transformiert den Einzelhandels-Treueprogramm-Markt von einer regelbasierten zu einer prädiktiveren Umgebung. Anstatt jedem Mitglied dasselbe Angebot zu senden, gehen Einzelhändler zu Prämienstrukturen über, die auf tatsächliche Einkaufsgewohnheiten, Produktaffinität und Timing reagieren. Eagle Eye berichtete, dass seine KI-gesteuerten personalisierten Herausforderungen für große Lebensmitteleinzelhändler einen Return on Investment von 7:1 erzielten, was unterstreicht, warum Personalisierung zu einem stärkeren kommerziellen Argument als einem Branding-Merkmal geworden ist. Diese Veränderung erhöht auch den Standard für die Programmleistung, da die einfache Punkteakkumulation weniger effektiv ist, wenn Wettbewerber relevantere und besser getimte Prämien liefern können. Im Einzelhandels-Treueprogramm-Markt beeinflusst KI nun nicht nur die Kampagnenqualität, sondern auch die Kundenbindung, die Medienmonetarisierung und den Wert, den Einzelhändler aus jeder Transaktion ziehen können.
Nachfrage nach Gamification und emotionalem Engagement
Der Einzelhandels-Treueprogramm-Markt profitiert auch von einem Wandel hin zu ansprechenderen Prämienstrukturen, die Mitglieder zwischen Käufen aktiv halten. Fortschrittsbalken, Missionen, Stufenmeilensteine, exklusive Mitgliederherausforderungen und kaufunabhängige Aufgaben schaffen häufigere Kontaktpunkte und verringern die Abhängigkeit von rein rabattbasierter Teilnahme. Diese Instrumente sind wichtig, weil Käufer Programme nun nicht nur nach Wert, sondern auch danach vergleichen, wie leicht sie zu verstehen sind und wie lohnend sie sich beim alltäglichen Einkaufen anfühlen. Gamifizierte Formate sind besonders nützlich, wenn Einzelhändler das Warenkorbaufbauverhalten, die Kategorieerprobung oder die Besuchshäufigkeit steigern möchten, ohne bei jeder Transaktion die Preise zu senken. Für Indien, wo die App-Nutzung bereits fest im alltäglichen Einzelhandelsverhalten verankert ist, können emotionales Engagement und einfache fortschrittsbasierte Prämien Einzelhändlern helfen, die Treueprogrammteilnahme unmittelbar und gewohnheitsmäßig erscheinen zu lassen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz und Einwilligungs-Compliance | -0.7% | Europa, Vereinigte Staaten, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Belastung durch veraltete POS- und IT-Integration | -0.9% | Global, am stärksten im mittelständischen und KMU-Einzelhandel | Mittelfristig (2–4 Jahre) |
| Treueprogramm-Müdigkeit und Erwartungsinflation | -0.4% | Global, am ausgeprägtesten in reifen Märkten | Kurzfristig (≤ 2 Jahre) |
| Prämienverbindlichkeiten und finanzielle Volatilität | -0.3% | Global, wesentlich für große Programme mit hohen Punkteguthaben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz und Einwilligungs-Compliance
Der Einzelhandels-Treueprogramm-Markt sieht sich mit strukturellen Kosten durch Datenschutz-Governance konfrontiert, da jedes Programm, das Verhalten, Identität und Kaufhistorie erfasst, die Einwilligung über Kanäle und Partner hinweg sorgfältig verwalten muss. Diese Belastung wird schwerer, wenn Einzelhändler in mehreren Rechtsbereichen tätig sind oder Mitgliederdaten mit Koalitionspartnern, Medienkäufern oder externen Technologieanbietern teilen. Compliance-Arbeit schafft für sich genommen keinen sichtbaren Kundenwert, verbraucht jedoch rechtliche, technische und prozessuale Budgets, die andernfalls für Personalisierung oder Prämienanreicherung eingesetzt werden könnten. Der Effekt ist für mittelständische Einzelhändler ausgeprägter, die häufig eine unternehmensgerechte Governance ohne die gleiche technische Tiefe oder Compliance-Teams benötigen. Im Einzelhandels-Treueprogramm-Markt ist Datenschutzbereitschaft keine Option mehr, da schwache Kontrollen die Datenerfassung einschränken, Partnerschaftsaktivitäten verlangsamen und den kommerziellen Ertrag von Treueprogrammen mindern können.[2]
Belastung durch veraltete POS- und IT-Integration
Der Einzelhandels-Treueprogramm-Markt stößt noch immer auf praktische Grenzen, wenn ältere Filialsysteme keine Echtzeit-Prämienlogik unterstützen können. Open Loyalty stellte fest, dass eine schwache Integration im gesamten Technologie-Stack die Programmleistung untergraben kann. Gleichzeitig wies Paytronix auf Implementierungsbelastungen hin, die zunehmen, wenn Einzelhändler benutzerdefinierte Workflows über Zahlungen, Aktionen und Treueprogramm-Abrechnung hinweg benötigen. Wenn Transaktionsdaten zu langsam übertragen werden, können Einzelhändler Prämien nicht schnell genug bestätigen, was das Vertrauen genau in dem Moment mindert, in dem der Kunde einen Mehrwert erwartet. Ältere Systeme schränken auch die Personalisierung ein, da Live-Angebote, triggerbasiertes Messaging und sofortige Einlösung Echtzeit-Transaktionsdaten statt Batch-Dateien erfordern. Für indische Einzelhändler, die ihre Filialen, Marktplätze und Franchise-Netzwerke modernisieren, wird die Integrationsqualität ein entscheidender Faktor dafür bleiben, wie effektiv der Einzelhandels-Treueprogramm-Markt Investitionen in die tägliche Kundennutzung umwandelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unternehmensgröße:
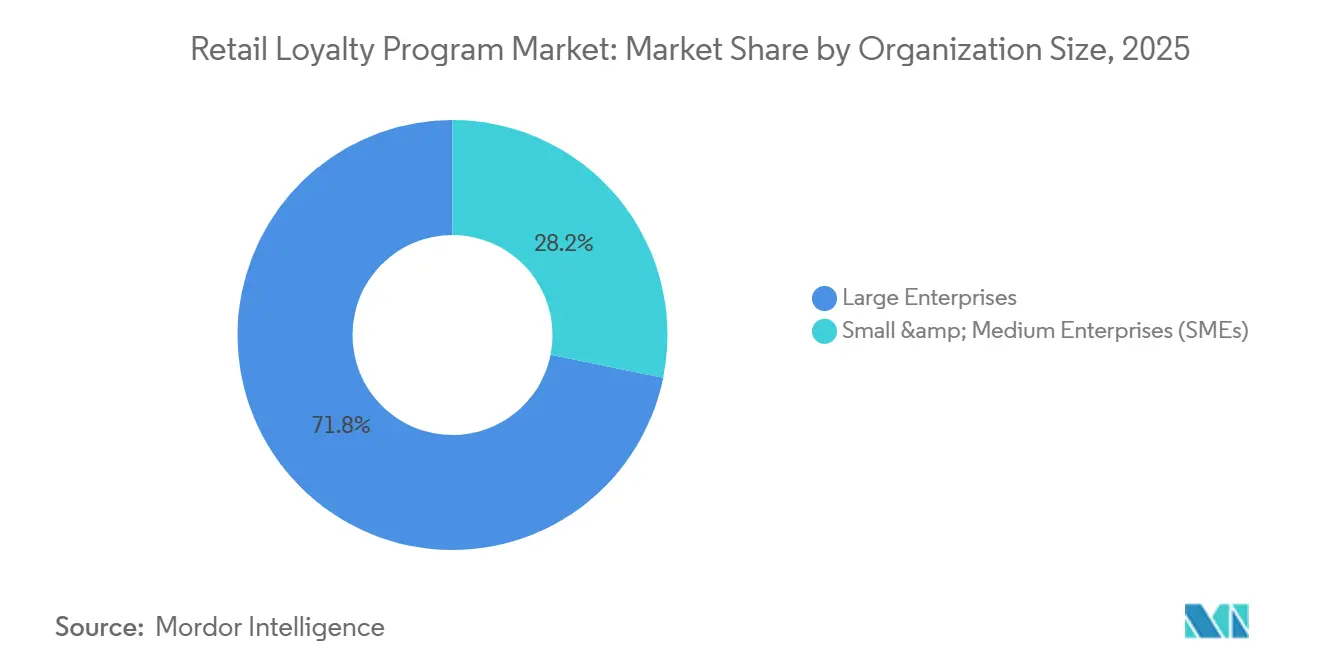
Großunternehmen sichern den Umsatz, KMU erweitern die WachstumsgrenzeGroßunternehmen hielten im Jahr 2025 71,82 % des Marktanteils im Einzelhandels-Treueprogramm-Markt und unterstreichen damit, wie stark die Unternehmensgröße weiterhin Akzeptanz, Datenmonetarisierung und Plattformtiefe beeinflusst. Ihr Vorsprung wird durch Multi-Marken-Einsätze, breitere Technologiebudgets und die Fähigkeit gestützt, Compliance- und Integrationskosten auf große Mitgliederbasen zu verteilen. Diese Einzelhändler sind auch in einer stärkeren Position, Treueprogramme mit proprietären Medienassets, Lieferantenfinanzierung und markenübergreifenden Angeboten zu verbinden, was den Geschäftsfall für Reinvestitionen verbessert. Im Einzelhandels-Treueprogramm-Markt können große Betreiber neue Mechanismen schneller testen, da sie über reichhaltigere Transaktionsvolumina und mehr Spielraum zur Optimierung von Angeboten über Kategorien und Regionen hinweg verfügen. Dies hält das Segment umsatzmäßig verankert, auch wenn die breitere Nachfragebasis vielfältiger wird.
KMU sollen von 2026 bis 2031 mit einer CAGR von 7,74 % wachsen und sind damit die am schnellsten wachsende Nachfragegruppe im Einzelhandels-Treueprogramm-Markt. Der Hauptgrund ist, dass die Softwarebereitstellung für Einzelhändler ohne große interne Technologieteams leichter, schneller und erschwinglicher geworden ist. SaaS-geführte Einsätze ermöglichen es kleineren Betreibern nun, stufenbasierte Prämien, Kampagnen-Trigger und Wallet-freundliche Formate zu starten, ohne jedes veraltete System auf einmal ersetzen zu müssen. Dies ist in Indien von Bedeutung, da viele Einzelhandelsunternehmen noch immer über regionale Filialcluster, Franchise-Strukturen oder Fachhandelsketten operieren, bei denen eine einfache Bereitstellung entscheidend für die Akzeptanz ist. Mit verbessertem KMU-Zugang weitet sich der Einzelhandels-Treueprogramm-Markt von einer unternehmensgeführten Kategorie zu einem breiteren Betriebsinstrument für Kundenbindung und Wiederholungsausgaben aus.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einzelhandelsbereich:
Lebensmittel dominiert den Marktanteil, Gesundheit & Schönheit überholtLebensmittel & Supermärkte machten im Jahr 2025 26,23 % des Einzelhandels-Treueprogramm-Marktes aus und spiegeln den Wert häufiger Einkaufszyklen und hoher Transaktionsdichte wider. Lebensmittelprogramme profitieren von wöchentlichen oder mehrfach wöchentlichen Besuchen, die einen stetigen Strom von mitgliederbezogenen Kaufdaten erzeugen und Einzelhändlern mehr Möglichkeiten geben, die Warenkorbzusammensetzung zu beeinflussen. Das Segment unterstützt auch schnelleres Lernen, da Angebotsreaktion, Kategoriewechsel und Wiederholungsverhalten schnell über große Kundenstämme hinweg gemessen werden können. Im Einzelhandels-Treueprogramm-Markt bleibt Lebensmittel der operativ nützlichste Bereich, da Treueprogramme direkt an tägliche Grundbedürfnisse und das Kassenverhalten geknüpft sind und nicht an gelegentliche Ermessenskäufe. Dies macht Lebensmittel zu einer starken Grundlage sowohl für die Kundenbindung als auch für Einzelhandelsmedienaktivitäten.
Der Gesundheits- & Schönheitseinzelhandel soll bis 2031 mit einer CAGR von 7,96 % wachsen und ist damit der am schnellsten wachsende Bereich im Einzelhandels-Treueprogramm-Markt. Dieses Segment passt gut zu Treueprogrammen, da Mitglieder oft nicht nur auf Preisvorteile reagieren, sondern auch auf Frühzugang, kuratierte Empfehlungen, Nachfülllogik und inhaltsgeführtes Engagement. Produktentdeckung, Wiederholungsauffüllung und Markenaffinität begünstigen alle Programme, die die Kommunikation über die Transaktion hinaus personalisieren können. Dieses Muster passt auch zu Indiens wachsender Schönheits- und Wellnesseinzelhandelschance, wo digital-first-Engagement und Mitgliederdaten Einzelhändlern helfen können, Wiederholungskaufzyklen effektiver zu verwalten. Infolgedessen verlagert sich der Gesundheits- & Schönheitsbereich im Einzelhandels-Treueprogramm-Markt von einem Aktionsanwendungsfall hin zu einer langfristigen Kundenwertmaschine.
Nach Zielgruppe:
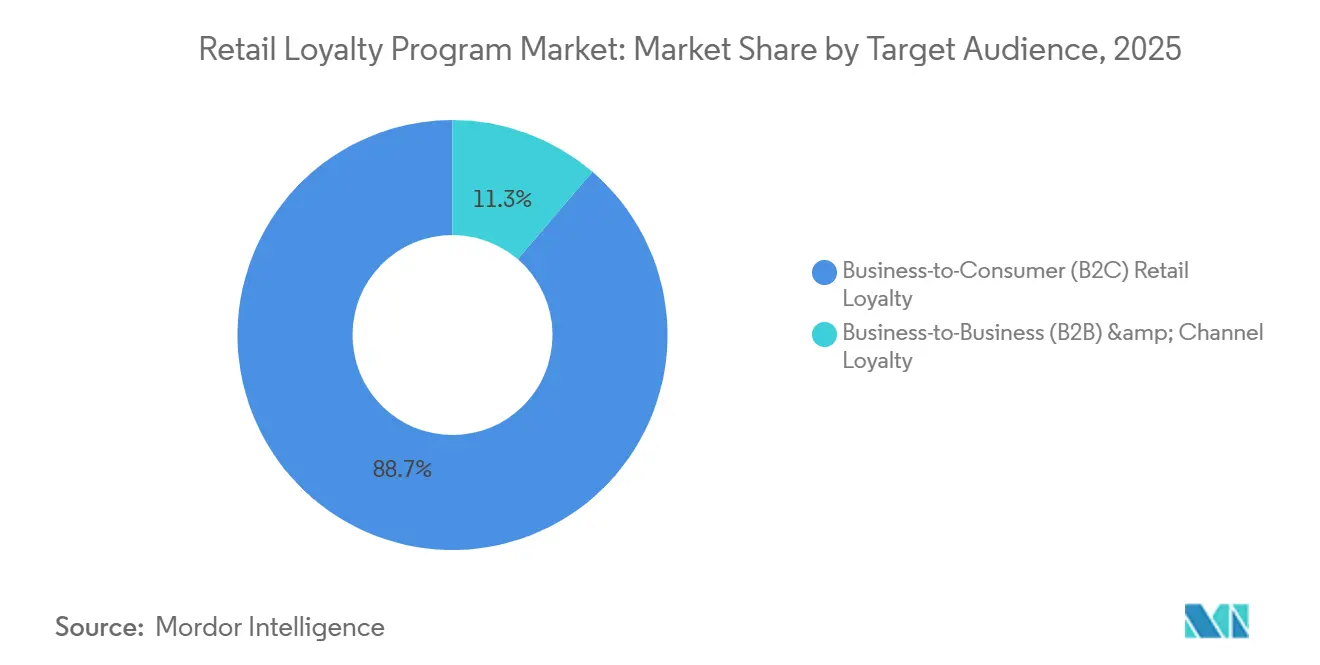
B2C treibt das Volumen, B2B-Kanäle entwickeln sich zu einem WertmultiplikatorB2C machte im Jahr 2025 88,71 % der Nachfrage aus und hält verbraucherorientierte Programme im Mittelpunkt des Einzelhandels-Treueprogramm-Marktes. Dieser Vorsprung spiegelt den langen Aufbau von Lebensmittel-, Mode- und Schönheits-Treueprogramm-Ökosystemen wider, in denen bereits große Mitgliederbasen existieren und wo die Transaktionserfassung tief mit dem Filial- und digitalen Kassenprozess verbunden ist. Verbraucherprogramme profitieren auch von einer breiten Mischung an Prämientypen, darunter Punkte, Gutscheine, Cashback, Stufen und partnerverknüpfte Vorteile, was Einzelhändlern mehrere Möglichkeiten gibt, das Verhalten zu beeinflussen. Im Einzelhandels-Treueprogramm-Markt ist die B2C-Skalierung wichtig, da ein höheres Mitgliedervolumen die Daten vertieft und den Nutzen von Segmentierung und Medienmonetarisierung steigert. Deshalb bleibt die Verbrauchertreue die wichtigste Umsatzbasis, auch wenn angrenzende Modelle expandieren.
B2B- und Kanal-Treueprogramme sollen bis 2031 mit einer CAGR von 7,34 % expandieren und sind damit das am schnellsten wachsende Segment des Einzelhandels-Treueprogramm-Marktes. Dieses Segment ist wichtig, da viele Einzelhandels-Wertschöpfungsketten noch immer von Distributoren, Händlern, Franchise-Partnern und Kanalintermediären abhängen, die den Abverkauf und die Kategorienpräsenz beeinflussen. Eine strukturierte digitale Treueplattform kann das Partnerverhalten konsistenter ausrichten als einmalige Anreizprogramme, da sie Prämien an messbare Aktivitäten und Wiederholungsergebnisse knüpft. Dies ist in Indien besonders relevant, wo Kanalbeziehungen in der Konsumgüterverteilung und der Expansion des organisierten Einzelhandels wichtig bleiben. Das macht B2B-Treueprogramme zu einer bedeutenden Wachstumsschicht für den Einzelhandels-Treueprogramm-Markt, auch wenn sie derzeit weniger Umsatz als B2C generieren.

Nach Treueprogrammtyp:
Punkte behalten die Skalierung, Stufen treiben den nächsten Engagement-ZyklusPunktebasierte Treueprogramme hielten im Jahr 2025 einen Anteil von 41,32 % und sind damit das größte Format im Einzelhandels-Treueprogramm-Markt. Ihr Vorsprung ergibt sich aus Vertrautheit, operativer Einfachheit und breiter Nutzung in hochfrequenten Einzelhandelskategorien, bei denen jede Transaktion in dasselbe Verdienstrahmenwerk einfließen kann. Punkte sind auch nützlich, da sie eine konsistente Möglichkeit bieten, Verhaltensdaten zu erfassen, während Einzelhändlern Flexibilität bei der Strukturierung von Einlösungen, Ablaufdaten und Aktionsmultiplikatoren gegeben wird. Im Einzelhandels-Treueprogramm-Markt bleibt dieses Format die Standardarchitektur für große Verbraucherprogramme, da es leicht zu erklären und leicht zu skalieren ist. Deshalb verankern Punkte weiterhin das aktuelle Volumen, auch wenn neuere Engagement-Modelle an Boden gewinnen.
Stufenbasierte Treueprogramme sollen bis 2031 mit einer CAGR von 7,85 % wachsen, was sie zum am schnellsten wachsenden Programmtyp im Einzelhandels-Treueprogramm-Markt macht. Stufenstrukturen funktionieren, weil sie Mitgliedern sichtbaren Fortschritt und ein stärkeres Statusgefühl vermitteln, was das Verhalten zwischen Käufen motivieren und die Abhängigkeit von rein rabattbasierter Logik verringern kann. Sie geben Einzelhändlern auch mehr Spielraum, transaktionalen Wert mit erlebnisorientierten Prämien wie Zugang, bevorzugter Behandlung oder Mitgliederanerkennung zu kombinieren. Dieser Ansatz passt gut zu Kategorien, in denen Lifestyle-Relevanz und Identität eine Rolle spielen, und unterstützt auch eine gezieltere Kundensegmentierung. Im Einzelhandels-Treueprogramm-Markt signalisiert das Stufenwachstum einen breiteren Wandel von reiner Akkumulation hin zu Engagement-Modellen, die die Tiefe der Beziehung belohnen.
Geografische Analyse
Markt für Einzelhandels-Kundenbindungsprogramme in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Umsatzanteil von 35,92 % und behauptete damit seine Position als größte Region im Markt für Einzelhandels-Kundenbindungsprogramme. Die Führungsposition der Region spiegelt die hohe Akzeptanz digitaler Zahlungsmittel, ausgereifte Programme im Lebensmittel- und Allgemeinwarenhandel sowie eine lange Tradition mitgliedergeführter Werbemodelle wider. Sie zeigt auch, wie große Einzelhändler im Laufe der Zeit Kundenbindung mit Audience-Monetarisierung, markenübergreifenden Partnerschaften und umfassenderen Kundendatenoperationen verknüpft haben. Kanada bietet ein anschauliches Beispiel durch die RBC-Partnerschaft vom Januar 2026 und die WestJet-Partnerschaft vom März 2026, die beide Triangle Rewards zu einem breiteren, kategorieübergreifenden Sammelsystem ausgebaut haben. Im Markt für Einzelhandels-Kundenbindungsprogramme bleibt Nordamerika der Maßstab für Skalierbarkeit, doch weiteres Wachstum hängt davon ab, Kundenbindung komfortabel, personalisiert und kommerziell messbar zu halten.
Markt für Einzelhandels-Kundenbindungsprogramme in Europa
Europa bleibt eine bedeutende Region im Markt für Einzelhandels-Kundenbindungsprogramme, da Einzelhändler dort in Omnichannel-Konsistenz und einheitlichere Kundenversprechen investieren. Die Programmgestaltung in der Region wird durch eine Kombination aus Lebensmittelhandel in großem Maßstab, ausgereiften Health-and-Beauty-Angeboten und einem stärkeren Fokus auf Daten-Governance als in vielen anderen Märkten geprägt. Diese Kombination fördert Kundenbindungsmodelle, die Filial-, Online- und Partneraktivitäten miteinander verbinden können und gleichzeitig die Compliance-Disziplin unterstützen. Europa zeigt auch, warum grundlegende Punktemechanismen nicht mehr ausreichen, da Einzelhändler auf stärker personalisierte, verhaltensbasierte Engagement-Strukturen umsteigen, um die Teilnahme aufrechtzuerhalten. Dies macht die Region nicht nur für den Umsatz, sondern auch für Programmdesign-Trends bedeutsam, die häufig andere reife Einzelhandelsmärkte beeinflussen.
Markt für Einzelhandels-Kundenbindungsprogramme in APAC, MEA und Südamerika
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,93 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Einzelhandels-Kundenbindungsprogramme. Indien und China zusammen machen im Jahr 2025 mehr als 57 % des Umsatzes im Bereich Kundenbindungsmanagement in Asien-Pazifik aus, was auf Skalierbarkeit, die Reife digitaler Zahlungsmittel und eine rasch wachsende organisierte Einzelhandelsbasis zurückzuführen ist. Indiens Rolle ist besonders bedeutsam, da UPI im Jahr 2025 mehr als 12 Milliarden monatliche Transaktionen abwickelte und Einzelhändlern damit eine große Echtzeit-Zahlungsinfrastruktur bereitstellt, die schnellere Sammel- und Einlösevorgänge unterstützen kann. Südostasien expandiert ebenfalls durch Mobile-First-Kundenbindung und Koalitionsstrukturen, während Australien weiterhin prädiktive Personalisierung in lebensmittelgeführten Ökosystemen einsetzt. Südamerika sowie der Nahe Osten und Afrika bleiben im Markt für Einzelhandels-Kundenbindungsprogramme kleiner. Dennoch bieten beide Regionen langfristiges Potenzial, da Mobile-Commerce, Premium-Stufen und digitale Zahlungsmittel die Reichweite und Benutzerfreundlichkeit von Programmen weiter verbessern.[3]
Wettbewerbslandschaft
Marktkonzentration
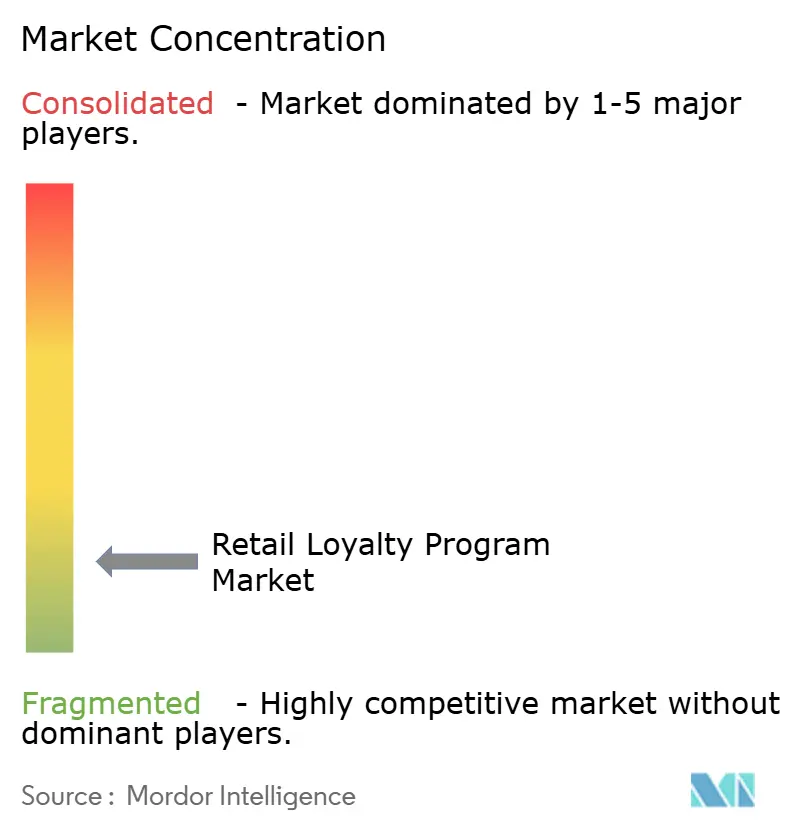
Der Einzelhandels-Treueprogramm-Markt bleibt stark fragmentiert, wobei kein einzelner Anbieter einen dominanten Anteil an der globalen Nachfrage kontrolliert. Große Unternehmensanbieter wie Oracle, Salesforce und SAP konkurrieren mit Spezialisten wie Capillary Technologies, Eagle Eye, Antavo und Talon.One in den Bereichen Personalisierung, Integrationstiefe und Bereitstellungsflexibilität. Diese Fragmentierung bedeutet, dass Kaufentscheidungen oft von der Anwendungsfall-Eignung abhängen und nicht allein von der Markengröße, insbesondere wenn Einzelhändler kompositionierbare Architekturen oder schnellere Rollout-Zyklen wünschen. Eines der deutlichsten strategischen Signale kam im April 2026, als Adyen einer endgültigen Vereinbarung zur Übernahme von Talon.One GmbH für 750 Millionen EUR (879 Millionen USD) zustimmte und damit Zahlungsinfrastruktur mit Treueprogramm- und Aktionsentscheidung in einem einzigen Stack kombinierte. Dieser Schritt ist bedeutsam, da er darauf hindeutet, dass der Einzelhandels-Treueprogramm-Markt mit Transaktionssystemen konvergiert, anstatt von ihnen getrennt zu bleiben.
Eine zweite wichtige Verschiebung kam im Mai 2026, als Capillary Technologies die Übernahme von SessionM von Mastercard für 20 Millionen USD in bar abschloss. Capillary gab an, dass der Deal mehr als 35 Millionen USD an jährlich wiederkehrenden Umsätzen und rund 40 Unternehmenskunden hinzufügte, darunter Fortune-500-Einzelhändler, Fluggesellschaften und Konsumgütermarken. Diese Transaktion stärkt Capillarys Unternehmensposition und ist auch aus einer Indien-verknüpften Perspektive bedeutsam, da sie zeigt, wie ein Unternehmen mit Wurzeln in der Region zu einer breiteren globalen Treueplattform skaliert. Der Einzelhandels-Treueprogramm-Markt erlebt daher mehr Wettbewerb um Plattformbreite, globale Lieferfähigkeit und die Fähigkeit, Treueprogramme mit Kundendaten und Handelsinfrastruktur zu vereinen. Da die Konsolidierung fortschreitet, werden Spezialanbieter mit nachgewiesener Tiefe in Integration und Personalisierung wahrscheinlich attraktive Übernahmeziele bleiben.
Die Strategie im gesamten Einzelhandels-Treueprogramm-Markt konzentriert sich zunehmend auf drei Themen: KI-geführte Differenzierung, Ökosystemintegration und schnellere Händlerbereitstellung. Eagle Eye hat seine AIR-Plattform und Personalisierungsmaschine auf messbare Einzelhändlerergebnisse ausgerichtet, während Yotpo die einfachere Treueprogramm-Aktivierung für Händler durch Funktionen wie Loyalty Spotlight auf Shopify erweitert. SAPs Schritt zur allgemeinen Verfügbarkeit von SAP Customer Loyalty Management im Oktober 2025 zeigt, wie Unternehmens-Suite-Anbieter Treueprogramme auch tiefer in Kerngeschäftsprozesse und finanzielle Transparenz einbetten. Für indische Einzelhändler werden Anbieter, die Zahlungen verbinden, Omnichannel-Einzelhandel ermöglichen und Partnerschaften ohne lange Integrationszyklen ausbauen können, wahrscheinlich einen stärkeren Vorteil haben. Der Einzelhandels-Treueprogramm-Markt wird wettbewerbsintensiv bleiben, da Einzelhändler nicht nur Software wollen; sie wollen den Nachweis, dass Treueprogramme die Kundenbindung verbessern, Aktionsverschwendung reduzieren und monetarisierbare Kundendaten-Assets schaffen können.
Branchenführer im Einzelhandels-Treueprogramm-Markt
-
Oracle Corporation
-
Salesforce, Inc.
-
SAP SE
-
Epsilon Data Management, LLC
-
Comarch SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kundenbindungsprogramme im Einzelhandel Unternehmen in diesem Bericht
- Oracle Corporation
- Salesforce, Inc.
- SAP SE
- Capillary Technologies
- Talon.One
- PAR Technology Corporation
- Comarch SA
- Eagle Eye Solutions Group PLC
- Antavo Ltd.
- Paytronix Systems
- Yotpo Ltd.
- LoyaltyLion Ltd.
- Annex Cloud, Inc.
- Kobie Marketing, Inc.
- Bond Brand Loyalty Inc.
- Epsilon Data Management, LLC
- Maritz Holdings, Inc.
- Giift Management Inc.
- Mastercard Incorporated
- FIS (Fidelity National Information Services)
Neueste Industrielle Entwicklungen in Markt für Kundenbindungsprogramme im Einzelhandel
- Mai 2026: Capillary Technologies schloss am 1. Mai 2026 die Übernahme von SessionM Inc. und Session M Czech Republic s.r.o. von Mastercard für 20 Millionen USD in bar ab. Der Deal fügte über 35 Millionen USD an jährlich wiederkehrenden Umsätzen und rund 40 Unternehmenskunden hinzu, darunter Fortune-500-Einzelhändler, Fluggesellschaften und Konsumgütermarken, und erhöhte Capillarys gesamte jährlich wiederkehrende Umsätze um rund 40 %.
- April 2026: Adyen schloss eine endgültige Vereinbarung zur Übernahme von Talon.One GmbH für 750 Millionen EUR (879 Millionen USD). Talon.One bedient mehr als 300 globale Händler, darunter Nordstrom und H&M, und soll bis Ende 2026 rund 60 Millionen EUR an jährlich wiederkehrenden Umsätzen generieren. Die Transaktion soll vorbehaltlich der behördlichen Genehmigung im zweiten Halbjahr 2026 abgeschlossen werden.
- April 2026: Bed Bath & Beyond, Inc. und Bilt gaben eine strategische Partnerschaft bekannt, bei der Bilts Kundenidentitäts- und Treueplattform im gesamten Einzelhandelsportfolio von Bed Bath & Beyond eingesetzt wird, einschließlich The Container Store, Kirkland's, Overstock und buybuy BABY, und damit eine einheitliche markenübergreifende Treuegrundlage unter der Positionierung „Everything Home” schafft.
- März 2026: Canadian Tire Corporation und WestJet starteten eine Cross-Loyalty-Partnerschaft, die es Mitgliedern ermöglicht, bei berechtigten Einkäufen gleichzeitig Triangle Rewards- und WestJet-Punkte zu sammeln, und damit die rund 12 Millionen Mitglieder von Triangle Rewards mit dem nationalen Streckennetz von WestJet verbindet.
Berichtsumfang des globalen Einzelhandels-Treueprogramm-Marktes
Segmentierungsübersicht
| Großunternehmen |
| Kleine und mittlere Unternehmen (KMU) |
| Lebensmittel & Supermärkte |
| Bekleidung & Modeeinzelhandel |
| Gesundheits- & Schönheitseinzelhandel |
| Unterhaltungselektronikeinzelhandel |
| Kaufhäuser & Allgemeinhandel |
| Sonstige Einzelhandelsformate |
| Business-to-Consumer (B2C) Einzelhandels-Treueprogramm |
| Business-to-Business (B2B) & Kanal-Treueprogramm |
| Punktebasierte Treueprogramme |
| Stufenbasierte Treueprogramme |
| Cashback- & Rabatterstattungsprogramme |
| Sonstige (Bezahlte Mitgliedschaft, Koalitions- & Partner-Treueprogramme) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen (KMU) | ||
| Nach Einzelhandelsbereich | Lebensmittel & Supermärkte | |
| Bekleidung & Modeeinzelhandel | ||
| Gesundheits- & Schönheitseinzelhandel | ||
| Unterhaltungselektronikeinzelhandel | ||
| Kaufhäuser & Allgemeinhandel | ||
| Sonstige Einzelhandelsformate | ||
| Nach Zielgruppe | Business-to-Consumer (B2C) Einzelhandels-Treueprogramm | |
| Business-to-Business (B2B) & Kanal-Treueprogramm | ||
| Nach Treueprogrammtyp | Punktebasierte Treueprogramme | |
| Stufenbasierte Treueprogramme | ||
| Cashback- & Rabatterstattungsprogramme | ||
| Sonstige (Bezahlte Mitgliedschaft, Koalitions- & Partner-Treueprogramme) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Einzelhandels-Treueprogramm-Markt aktuell und wie ist sein Ausblick?
Der Einzelhandels-Treueprogramm-Markt wurde im Jahr 2025 auf 18,21 Milliarden USD geschätzt, stand im Jahr 2026 bei 18,94 Milliarden USD und soll bis 2031 bei einer CAGR von 6,4 % 25,77 Milliarden USD erreichen.
Welcher Einzelhandelsbereich führt die Nachfrage nach Treueplattformen an?
Lebensmittel & Supermärkte führten im Jahr 2025 mit einem Anteil von 26,23 %, da die hohe Einkaufshäufigkeit wiederholtes Engagement und reichhaltigere Transaktionsdaten erzeugt.
Welches Treueprogrammformat wächst am schnellsten?
Stufenbasierte Treueprogramme sind das am schnellsten wachsende Format und sollen bis 2031 mit einer CAGR von 7,85 % expandieren, da sie Verhalten über die einfache Punktesammlung hinaus fördern.
Warum wird Indien bei der Einführung von Treueplattformen immer wichtiger?
Indien ist wichtig, weil die Asien-Pazifik-Region am schnellsten wächst und Indiens UPI-verknüpftes Zahlungsökosystem eine schnellere Prämienakkumulation und -einlösung in großem Maßstab ermöglicht.
Was ist die größte Herausforderung für Treueprogramm-Betreiber heute?
Zu den wichtigsten Herausforderungen gehören Datenschutz-Compliance, veraltete POS-Integration, Treueprogramm-Müdigkeit und die finanzielle Belastung durch große nicht eingelöste Prämienguthaben.
Welche Unternehmensbewegungen prägen den Wettbewerb in den Jahren 2025 und 2026 am stärksten?
Die wichtigsten Schritte umfassen Adyens geplante Übernahme von Talon.One, Capillary Technologies' Übernahme von SessionM, SAPs Produktverfügbarkeit und Yotpos neuen händlerorientierten Treueprogramm-Funktions-Rollout.