
Taille et Part du Marché des Programmes de Fidélité dans le Commerce de Détail
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.94 Milliards de dollars |
| Taille du Marché (2031) | 25.77 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.36 % |
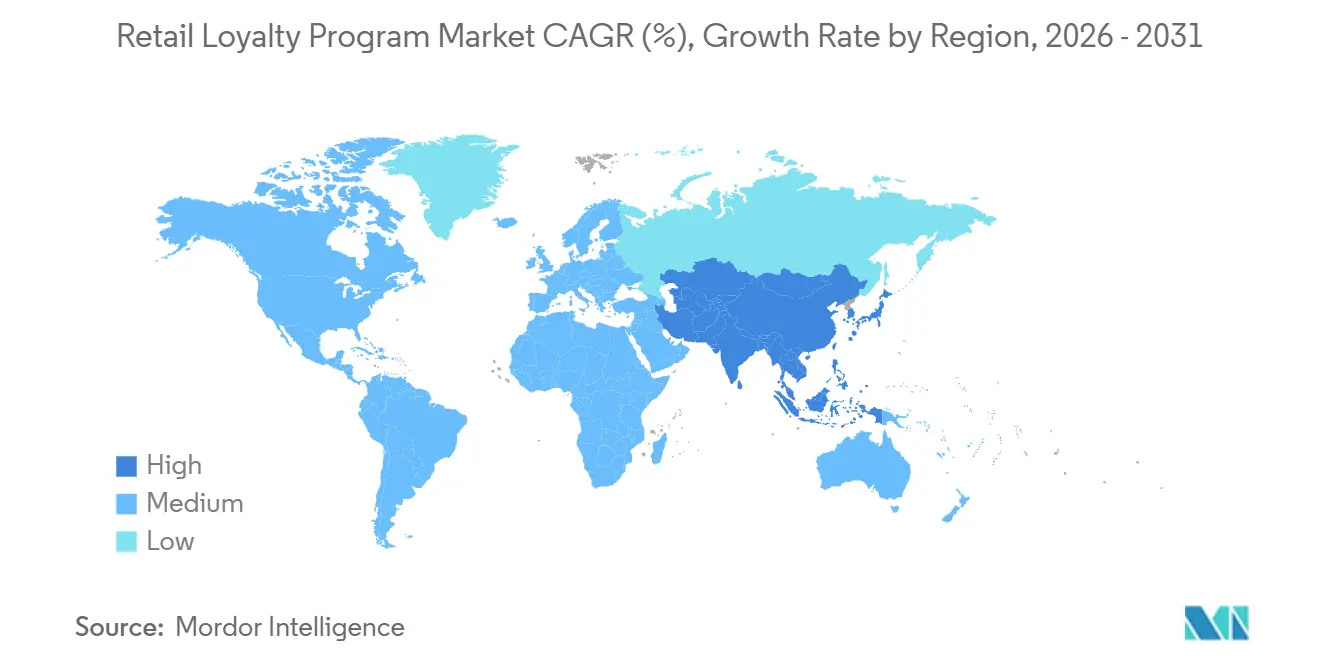
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
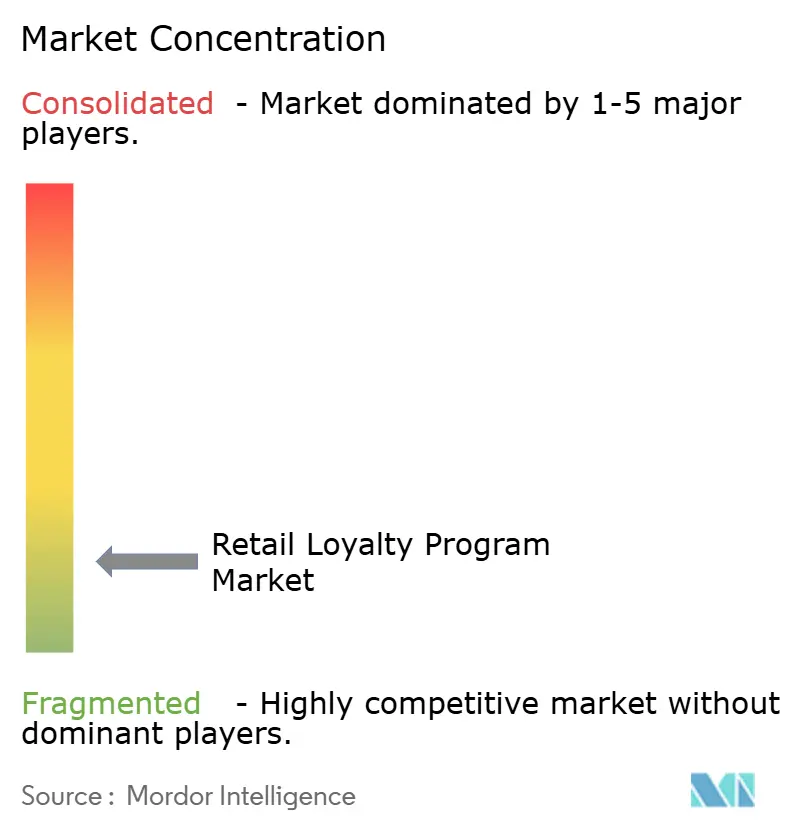
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Programmes de Fidélité dans le Commerce de Détail par Mordor Intelligence
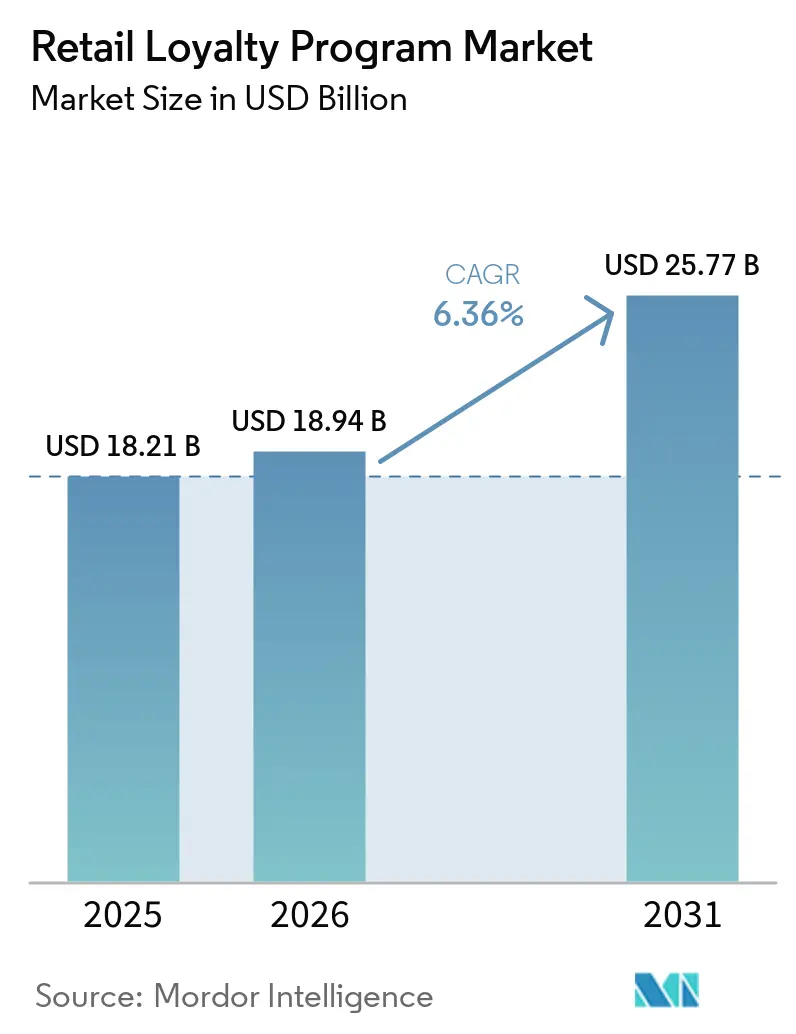
La taille du marché des programmes de fidélité dans le commerce de détail était évaluée à 18,21 milliards USD en 2025 et devrait croître de 18,94 milliards USD en 2026 pour atteindre 25,77 milliards USD d'ici 2031, à un CAGR de 6,36 % durant la période de prévision (2026-2031).
Le marché des programmes de fidélité dans le commerce de détail se rapproche davantage des opérations commerciales de base, car les détaillants ont désormais besoin d'une meilleure fidélisation, de données clients plus fiables et d'un contrôle plus strict des dépenses promotionnelles. L'abandon progressif des cookies tiers a accru la valeur des données de fidélité basées sur le consentement, offrant aux détaillants un moyen direct de comprendre le comportement d'achat et d'améliorer le ciblage sur les canaux numériques et en magasin. L'intelligence artificielle passe également des projets pilotes aux opérations quotidiennes, poussant le marché des programmes de fidélité dans le commerce de détail vers des offres en temps réel, une meilleure segmentation et une communication plus pertinente avec les membres. Ce changement est important en Inde, car les paiements mobiles et la reconnaissance rapide des récompenses s'intègrent bien aux transactions commerciales liées à l'UPI et réduisent l'écart entre l'achat, l'accumulation des récompenses et leur utilisation à grande échelle. Les perspectives à court terme reflètent encore quelques pressions liées aux points non utilisés et à des exigences de conformité plus lourdes. Néanmoins, le marché des programmes de fidélité dans le commerce de détail continue de bénéficier d'une meilleure maîtrise des données, d'une personnalisation renforcée et d'un intérêt croissant pour la monétisation des médias de détail liés à la fidélité.[1]
Principaux Enseignements du Rapport
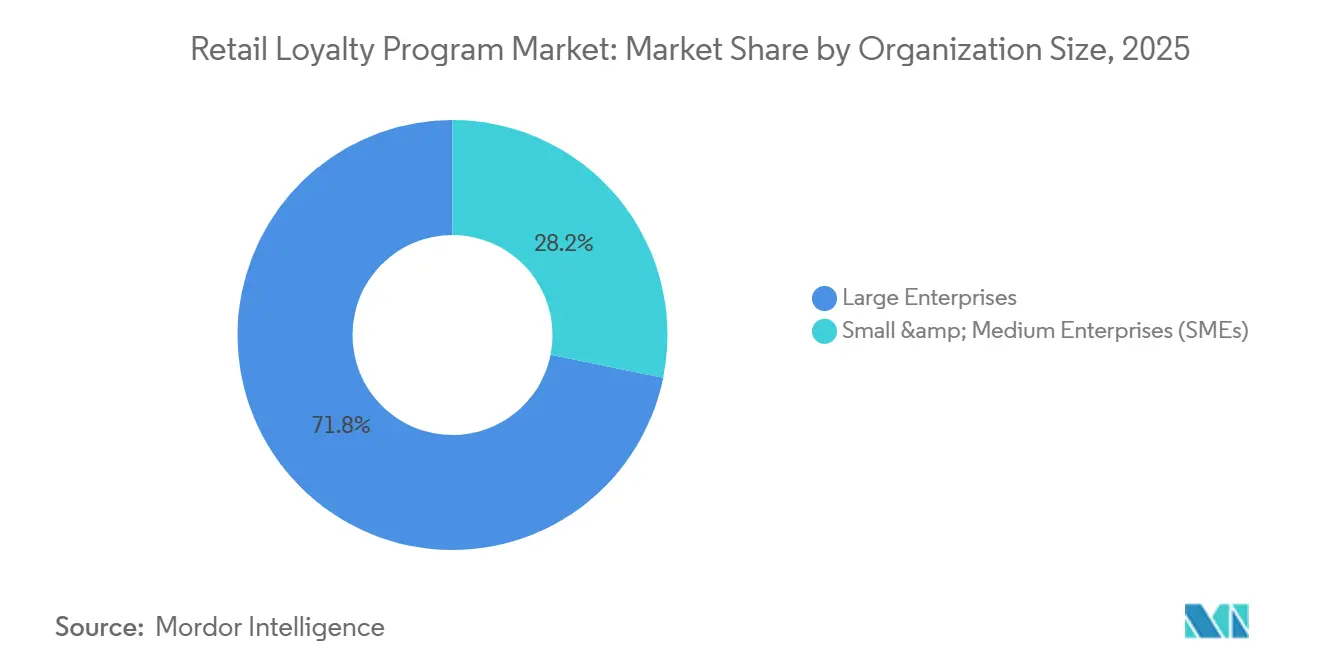
- Par taille d'organisation, les Grandes Entreprises ont représenté 71,82 % du chiffre d'affaires en 2025, tandis que les PME devraient enregistrer le CAGR le plus rapide, à 7,74 %, jusqu'en 2031.
- Par secteur de vente au détail, l'Épicerie & les Supermarchés ont dominé avec une part de chiffre d'affaires de 26,23 % en 2025, tandis que le Commerce de Détail Santé & Beauté devrait se développer à un CAGR de 7,96 % jusqu'en 2031.
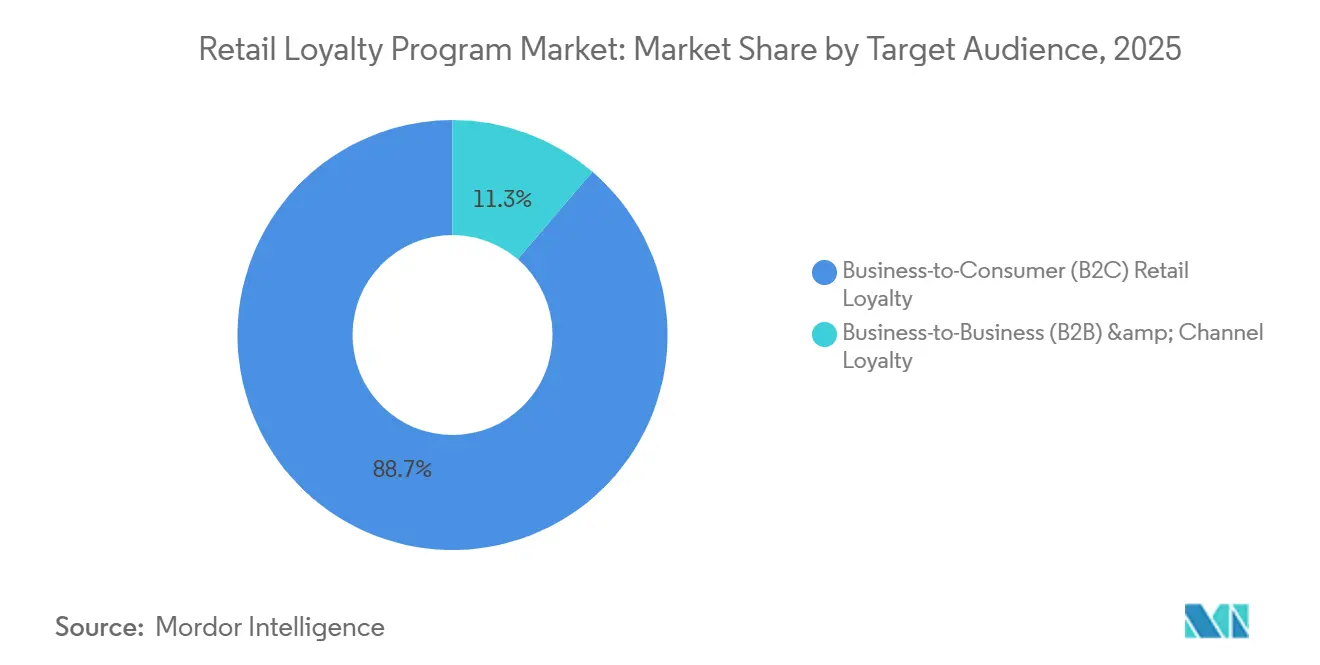
- Par audience cible, le B2C a détenu une part de 88,71 % en 2025, tandis que la Fidélité B2B et Canal devrait connaître la croissance la plus rapide, à 7,34 %, jusqu'en 2031.
- Par type de programme, les Programmes de Fidélité Basés sur les Points ont représenté une part de 41,32 % en 2025, tandis que les Programmes de Fidélité à Paliers devraient progresser à un CAGR de 7,85 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de 35,92 % en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé, à 8,93 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Programmes de Fidélité dans le Commerce de Détail
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Coûts d'Acquisition Client et Pression sur les Marges | +1.3% | Mondial, le plus prononcé en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Impératif des Données de Première Partie | +1.0% | Mondial, urgence réglementaire la plus élevée en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Hyper-Personnalisation Pilotée par l'Intelligence Artificielle | +1.5% | Mondial, adoption en tête en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de Gamification et d'Engagement Émotionnel | +0.5% | Mondial, concentré dans les marchés de consommateurs plus jeunes en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Intégration Sans Application et Basée sur le Portefeuille Numérique | +0.4% | Amérique du Nord, Europe occidentale, Australie | Court terme (≤ 2 ans) |
| Monétisation des Réseaux de Médias de Détail | +0.8% | Mondial, le plus avancé en Amérique du Nord et au Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Coûts d'Acquisition Client et Pression sur les Marges
L'économie du commerce de détail exerce une pression croissante sur la valeur des achats répétés, faisant de la fidélisation un levier plus pratique que l'acquisition constante de nouveaux clients. Dans ce contexte, le marché des programmes de fidélité dans le commerce de détail bénéficie d'un soutien budgétaire accru, car les détaillants cherchent des outils capables de protéger les marges sans reposer uniquement sur un trafic généré par les remises. Les programmes capables d'identifier les acheteurs fréquents, d'encourager les visites répétées et d'améliorer l'efficacité des remboursements deviennent plus faciles à justifier, tant au niveau du marketing que des finances. Cela modifie également les attentes vis-à-vis des fournisseurs, car les acheteurs souhaitent de plus en plus des indicateurs de retour plus clairs, des délais de remboursement plus courts et des liens directs entre l'activité de fidélité et les résultats commerciaux. Pour les détaillants indiens dont les opérations omnicanales se développent, cette logique est particulièrement pertinente, car la croissance dépend de la fidélisation des acheteurs existants tout en maîtrisant les dépenses d'acquisition de nouveaux clients.
L'Impératif des Données de Première Partie
Le marché des programmes de fidélité dans le commerce de détail bénéficie d'une évolution plus large vers les données clients propriétaires, notamment à mesure que les détaillants perdent une partie du soutien au ciblage qu'ils recevaient autrefois des cookies tiers. Les programmes de fidélité offrent aux détaillants un accès direct et basé sur le consentement pour collecter l'historique des transactions, la fréquence des achats, la réponse aux offres et le comportement multicanal dans un seul enregistrement de membre. Ces données deviennent plus précieuses lorsque les détaillants souhaitent personnaliser les promotions, constituer des segments d'audience et soutenir la mesure en boucle fermée au sein des médias de détail et des écosystèmes partenaires. La même dynamique est pertinente en Inde, où le commerce de détail organisé devient de plus en plus numérique, et où les commerçants ont de plus en plus besoin d'enregistrements clients qui connectent les paiements, les promotions et les visites répétées dans un cadre opérationnel unique. En conséquence, le marché des programmes de fidélité dans le commerce de détail est façonné non seulement par les récompenses accordées aux membres, mais aussi par la valeur commerciale de données de première partie fiables au sein de la prise de décision dans le commerce de détail.
Hyper-Personnalisation Pilotée par l'Intelligence Artificielle
L'intelligence artificielle transforme le marché des programmes de fidélité dans le commerce de détail, le faisant passer d'un environnement basé sur des règles à un environnement plus prédictif. Au lieu d'envoyer la même offre à chaque membre, les détaillants évoluent vers des structures de récompenses qui répondent aux habitudes d'achat réelles, à l'affinité pour les produits et au moment opportun. Eagle Eye a rapporté que ses Défis Personnalisés pilotés par l'intelligence artificielle ont généré un retour sur investissement de 7 pour 1 pour les grandes enseignes d'épicerie, soulignant pourquoi la personnalisation est devenue un argument commercial plus solide qu'une simple caractéristique de marque. Ce changement élève également le niveau d'exigence en matière de performance des programmes, car l'accumulation de points de base est moins efficace lorsque les concurrents peuvent offrir des récompenses plus pertinentes et mieux ciblées dans le temps. Sur le marché des programmes de fidélité dans le commerce de détail, l'intelligence artificielle influence désormais non seulement la qualité des campagnes, mais aussi la fidélisation des clients, la monétisation des médias et la valeur que les détaillants peuvent extraire de chaque transaction.
Demande de Gamification et d'Engagement Émotionnel
Le marché des programmes de fidélité dans le commerce de détail bénéficie également d'une évolution vers des mécaniques de récompenses plus engageantes qui maintiennent les membres actifs entre les achats. Les barres de progression, les missions, les jalons de paliers, les défis réservés aux membres et les tâches hors achat créent des points de contact plus fréquents et réduisent la dépendance à une participation basée uniquement sur les remises. Ces outils sont importants car les acheteurs comparent désormais les programmes non seulement sur la valeur, mais aussi sur leur facilité de compréhension et le sentiment de récompense qu'ils procurent lors des achats quotidiens. Les formats gamifiés sont particulièrement utiles lorsque les détaillants souhaitent augmenter le comportement de constitution de panier, l'essai de nouvelles catégories ou la fréquence des visites sans réduire les prix à chaque transaction. Pour l'Inde, où l'utilisation des applications est déjà intégrée dans le comportement commercial quotidien, l'engagement émotionnel et les récompenses simples basées sur la progression peuvent aider les détaillants à rendre la participation aux programmes de fidélité immédiate et habituelle.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Conformité en Matière de Confidentialité des Données et de Consentement | -0.7% | Europe, États-Unis, Asie-Pacifique | Court terme (≤ 2 ans) |
| Charge d'Intégration des Systèmes POS et Informatiques Hérités | -0.9% | Mondial, le plus prononcé dans le commerce de détail de taille intermédiaire et les PME | Moyen terme (2-4 ans) |
| Saturation de la Fidélité et Inflation des Attentes | -0.4% | Mondial, le plus marqué sur les marchés matures | Court terme (≤ 2 ans) |
| Passif lié aux Récompenses et Volatilité Financière | -0.3% | Mondial, significatif pour les grands programmes avec des soldes de points élevés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité en Matière de Confidentialité des Données et de Consentement
Le marché des programmes de fidélité dans le commerce de détail est confronté à des coûts structurels liés à la gouvernance de la confidentialité, car tout programme qui collecte des données comportementales, d'identité et d'historique d'achat doit gérer soigneusement le consentement sur l'ensemble des canaux et des partenaires. Cette charge devient plus lourde lorsque les détaillants opèrent dans plusieurs juridictions légales ou partagent des données de membres avec des partenaires de coalition, des acheteurs de médias ou des fournisseurs de technologie externes. Le travail de conformité ne crée pas en lui-même de valeur visible pour le client, mais il consomme des budgets juridiques, techniques et de processus qui pourraient autrement être alloués à la personnalisation ou à l'enrichissement des récompenses. L'effet est plus marqué pour les détaillants de taille intermédiaire, qui ont souvent besoin d'une gouvernance de niveau entreprise sans disposer de la même profondeur d'ingénierie ou des mêmes équipes de conformité. Sur le marché des programmes de fidélité dans le commerce de détail, la préparation en matière de confidentialité n'est plus facultative, car des contrôles insuffisants peuvent limiter la collecte de données, ralentir les activités de partenariat et réduire le rendement commercial des programmes de fidélité.[2]
Charge d'Intégration des Systèmes POS et Informatiques Hérités
Le marché des programmes de fidélité dans le commerce de détail se heurte encore à des limites pratiques lorsque les anciens systèmes de magasin ne peuvent pas prendre en charge la logique de récompenses en temps réel. Open Loyalty a noté qu'une intégration insuffisante au sein de la pile technologique peut nuire aux performances du programme. Dans le même temps, Paytronix a souligné les charges de mise en œuvre qui augmentent lorsque les détaillants ont besoin de flux de travail personnalisés pour les paiements, les promotions et le règlement de la fidélité. Si les données de transaction circulent trop lentement, les détaillants ne peuvent pas confirmer les récompenses assez rapidement, ce qui réduit la confiance au moment précis où le client s'attend à voir de la valeur. Les anciens systèmes limitent également la personnalisation, car les offres en direct, la messagerie déclenchée et le remboursement instantané nécessitent des données de transaction en temps réel plutôt que des fichiers par lots. Pour les détaillants indiens qui se modernisent dans leurs magasins, leurs places de marché et leurs réseaux de franchise, la qualité de l'intégration restera un facteur clé dans la mesure où le marché des programmes de fidélité dans le commerce de détail convertit efficacement les investissements en utilisation quotidienne par les clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Taille d'Organisation : Les Grandes Entreprises Ancrent le Chiffre d'Affaires, les PME Élargissent la Frontière de Croissance
Les Grandes Entreprises ont détenu 71,82 % de la part du marché des programmes de fidélité dans le commerce de détail en 2025, soulignant à quel point l'échelle continue d'influencer fortement l'adoption, la monétisation des données et la profondeur des plateformes. Leur avance est soutenue par des déploiements multi-marques, des budgets technologiques plus larges et la capacité à répartir les coûts de conformité et d'intégration sur de grandes bases de membres. Ces détaillants sont également mieux placés pour connecter la fidélité aux actifs médiatiques propriétaires, au financement des fournisseurs et aux offres inter-enseignes, ce qui améliore le modèle économique pour le réinvestissement. Sur le marché des programmes de fidélité dans le commerce de détail, les grands opérateurs peuvent tester de nouvelles mécaniques plus rapidement car ils disposent de volumes de transactions plus riches et de plus de marge pour optimiser les offres entre les catégories et les régions. Cela maintient le segment ancré en termes de chiffre d'affaires, même si la base de demande globale devient plus diversifiée.
Les PME devraient croître à un CAGR de 7,74 % de 2026 à 2031, ce qui en fait la cohorte de demande à la croissance la plus rapide sur le marché des programmes de fidélité dans le commerce de détail. La raison principale est que la livraison de logiciels est devenue plus légère, plus rapide et plus abordable pour les détaillants sans grandes équipes technologiques internes. Les déploiements en mode SaaS permettent désormais aux petits opérateurs de lancer des récompenses à paliers, des déclencheurs de campagnes et des formats adaptés aux portefeuilles numériques sans remplacer tous les systèmes hérités en une seule fois. Cela est important en Inde, car de nombreuses entreprises de vente au détail opèrent encore dans des clusters de magasins régionaux, des structures de franchise ou des chaînes spécialisées où un déploiement peu complexe est essentiel pour l'adoption. À mesure que l'accès des PME s'améliore, le marché des programmes de fidélité dans le commerce de détail s'élargit d'une catégorie dominée par les grandes entreprises à un outil opérationnel plus large pour la fidélisation des clients et les dépenses répétées.


Par Secteur de Vente au Détail : L'Épicerie Domine la Part, la Santé & Beauté Surpasse
L'Épicerie & les Supermarchés ont représenté 26,23 % du marché des programmes de fidélité dans le commerce de détail en 2025, reflétant la valeur des cycles d'achat fréquents et de la haute densité de transactions. Les programmes d'épicerie bénéficient de visites hebdomadaires ou plurihebdomadaires, qui créent un flux régulier de données d'achat au niveau des membres et offrent aux détaillants davantage d'opportunités d'influencer la composition du panier. Le segment favorise également un apprentissage plus rapide, car la réponse aux offres, le changement de catégorie et le comportement répété peuvent être mesurés rapidement sur de grandes bases de clients. Sur le marché des programmes de fidélité dans le commerce de détail, l'épicerie reste le secteur le plus utile sur le plan opérationnel, car la fidélité est directement liée aux produits essentiels quotidiens et au comportement en caisse plutôt qu'à des achats discrétionnaires occasionnels. Cela fait de l'épicerie une base solide pour la fidélisation et les activités de médias de détail.
Le Commerce de Détail Santé & Beauté devrait croître à un CAGR de 7,96 % jusqu'en 2031, ce qui en fait le secteur à la croissance la plus rapide sur le marché des programmes de fidélité dans le commerce de détail. Ce segment s'aligne bien avec la fidélité, car les membres répondent souvent non seulement aux avantages tarifaires, mais aussi à l'accès anticipé, aux recommandations personnalisées, à la logique de réapprovisionnement et à l'engagement axé sur le contenu. La découverte de produits, le réapprovisionnement répété et l'affinité pour les marques favorisent tous des programmes capables de personnaliser la communication au-delà de la transaction elle-même. Ce schéma s'aligne également avec l'opportunité croissante du commerce de détail beauté et bien-être en Inde, où l'engagement numérique en priorité et les données des membres peuvent aider les détaillants à gérer plus efficacement les cycles d'achat répétés. En conséquence, le marché des programmes de fidélité dans le commerce de détail voit la santé et la beauté évoluer d'un cas d'usage promotionnel vers un moteur de valeur client à plus long terme.
Par Audience Cible : Le B2C Génère le Volume, les Canaux B2B Émergent comme Multiplicateur de Valeur
Le B2C a représenté 88,71 % de la demande en 2025, maintenant les programmes orientés consommateurs au cœur du marché des programmes de fidélité dans le commerce de détail. Cette avance reflète le long développement des écosystèmes de fidélité dans l'épicerie, la mode et la beauté, où de grandes bases de membres existent déjà et où la capture des transactions est profondément liée aux processus de caisse en magasin et numériques. Les programmes grand public bénéficient également d'un large éventail de types de récompenses, notamment les points, les coupons, le cashback, les paliers et les avantages liés aux partenaires, ce qui offre aux détaillants plusieurs façons d'influencer le comportement. Sur le marché des programmes de fidélité dans le commerce de détail, l'échelle B2C est importante car un volume de membres plus élevé approfondit les données et améliore l'utilité de la segmentation et de la monétisation des médias. C'est pourquoi la fidélité grand public reste la principale base de chiffre d'affaires, même si les modèles adjacents se développent.
La Fidélité B2B et Canal devrait se développer à un CAGR de 7,34 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide du marché des programmes de fidélité dans le commerce de détail. Ce segment est important car de nombreuses chaînes de valeur du commerce de détail dépendent encore de distributeurs, de revendeurs, de partenaires franchisés et d'intermédiaires de canal qui influencent les ventes et la présence en catégorie. Une plateforme de fidélité numérique structurée peut aligner le comportement des partenaires de manière plus cohérente que des programmes d'incitation ponctuels, car elle lie les récompenses à des activités mesurables et à des résultats répétés. Ce point est très pertinent en Inde, où les relations de canal restent importantes dans la distribution des biens de consommation et dans l'expansion du commerce de détail organisé. Cela fait de la fidélité B2B une couche de croissance significative pour le marché des programmes de fidélité dans le commerce de détail, même si elle génère actuellement moins de chiffre d'affaires que le B2C.
Par Type de Programme de Fidélité : Les Points Conservent leur Échelle, les Paliers Alimentent le Prochain Cycle d'Engagement
Les Programmes de Fidélité Basés sur les Points ont détenu une part de 41,32 % en 2025, ce qui en fait le format le plus important sur le marché des programmes de fidélité dans le commerce de détail. Leur avance provient de leur familiarité, de leur simplicité opérationnelle et de leur large utilisation dans les catégories de vente au détail à haute fréquence où chaque transaction peut alimenter le même cadre d'accumulation. Les points sont également utiles car ils offrent un moyen cohérent de capturer des données comportementales tout en donnant aux détaillants la flexibilité de structurer les remboursements, les expirations et les multiplicateurs promotionnels. Sur le marché des programmes de fidélité dans le commerce de détail, ce format reste l'architecture par défaut pour les grands programmes grand public car il est facile à expliquer et à mettre à l'échelle. C'est pourquoi les points continuent d'ancrer le volume actuel, même si de nouveaux modèles d'engagement gagnent du terrain.
Les Programmes de Fidélité à Paliers devraient croître à un CAGR de 7,85 % jusqu'en 2031, ce qui en fait le type de programme à la croissance la plus rapide sur le marché des programmes de fidélité dans le commerce de détail. Les structures à paliers fonctionnent car elles offrent aux membres une progression visible et un sentiment de statut plus fort, ce qui peut motiver le comportement entre les achats et réduire la dépendance à une logique basée uniquement sur les remises. Elles donnent également aux détaillants plus de marge pour combiner la valeur transactionnelle avec des récompenses expérientielles telles que l'accès, le traitement prioritaire ou la reconnaissance des membres. Cette approche convient bien aux catégories où la pertinence du style de vie et l'identité sont importantes, et elle soutient également une segmentation client plus délibérée. Sur le marché des programmes de fidélité dans le commerce de détail, la croissance des paliers signale un passage plus large de la simple accumulation vers des modèles d'engagement qui récompensent la profondeur de la relation.
Analyse Géographique
L'Amérique du Nord a représenté 35,92 % du chiffre d'affaires en 2025, maintenant sa position de plus grande région sur le marché des programmes de fidélité dans le commerce de détail. L'avance de la région reflète une forte adoption des paiements numériques, des programmes matures d'épicerie et de marchandises générales, et une longue histoire de modèles promotionnels axés sur les membres. Elle montre également comment, au fil du temps, les grands détaillants ont lié la fidélité à la monétisation des audiences, aux partenariats inter-marques et aux opérations de données clients plus larges. Le Canada offre un exemple clair à travers le partenariat RBC de janvier 2026 et le partenariat WestJet de mars 2026, qui ont tous deux élargi Triangle Rewards en un système d'accumulation multi-catégories plus large. Sur le marché des programmes de fidélité dans le commerce de détail, l'Amérique du Nord reste la référence en termes d'échelle, mais la croissance continue dépend du maintien de la fidélité pratique, personnalisée et commercialement mesurable.
L'Europe reste une région majeure sur le marché des programmes de fidélité dans le commerce de détail, car les détaillants y investissent dans la cohérence omnicanale et des propositions clients plus unifiées. La conception des programmes dans la région est façonnée par un mélange d'échelle dans l'épicerie, de sophistication dans la santé et la beauté, et d'un accent plus fort sur la gouvernance des données que dans de nombreux autres marchés. Cette combinaison encourage des modèles de fidélité capables de connecter les activités en magasin, en ligne et avec les partenaires tout en maintenant la discipline de conformité. L'Europe montre également pourquoi les mécaniques de points de base ne sont plus suffisantes, car les détaillants évoluent vers des structures d'engagement plus personnalisées et axées sur le comportement pour maintenir la participation. Cela maintient la région importante non seulement pour le chiffre d'affaires, mais aussi pour les tendances de conception de programmes qui influencent souvent d'autres marchés de vente au détail matures.
L'Asie-Pacifique devrait croître à un CAGR de 8,93 % de 2026 à 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché des programmes de fidélité dans le commerce de détail. L'Inde et la Chine représentent ensemble plus de 57 % du chiffre d'affaires de la gestion de la fidélité en Asie-Pacifique en 2025, ce qui reflète l'échelle, la maturité des paiements numériques et une base de commerce de détail organisé en expansion rapide. Le rôle de l'Inde est particulièrement important car l'UPI a traité plus de 12 milliards de transactions mensuelles en 2025, offrant aux détaillants un grand réseau de paiement en temps réel capable de prendre en charge des parcours d'accumulation et de remboursement plus rapides. L'Asie du Sud-Est se développe également grâce à la fidélité axée sur le mobile et aux structures de coalition, tandis que l'Australie continue d'utiliser la personnalisation prédictive dans les écosystèmes dominés par l'épicerie. L'Amérique du Sud et le Moyen-Orient & l'Afrique restent plus modestes sur le marché des programmes de fidélité dans le commerce de détail. Néanmoins, les deux offrent un potentiel à long terme à mesure que le commerce mobile, les paliers premium et les paiements numériques continuent d'améliorer la portée et la convivialité des programmes.[3]

Paysage Concurrentiel
Le marché des programmes de fidélité dans le commerce de détail reste très fragmenté, aucun fournisseur ne contrôlant une part dominante de la demande mondiale. Les grands fournisseurs d'entreprise tels qu'Oracle, Salesforce et SAP sont en concurrence avec des spécialistes tels que Capillary Technologies, Eagle Eye, Antavo et Talon.One sur la personnalisation, la profondeur d'intégration et la flexibilité de déploiement. Cette fragmentation signifie que les décisions d'achat dépendent souvent de l'adéquation au cas d'usage plutôt que de la seule notoriété de la marque, surtout lorsque les détaillants souhaitent des architectures composables ou des cycles de déploiement plus rapides. L'un des signaux stratégiques les plus clairs est venu en avril 2026 lorsqu'Adyen a accepté d'acquérir Talon.One pour 750 millions EUR (879 millions USD), combinant l'infrastructure de paiement avec la prise de décision en matière de fidélité et de promotion dans une seule pile. Cette décision est importante car elle suggère que le marché des programmes de fidélité dans le commerce de détail converge avec les systèmes de transaction plutôt que de rester séparé d'eux.
Un deuxième changement important est intervenu en mai 2026 lorsque Capillary Technologies a finalisé l'acquisition de SessionM auprès de Mastercard pour 20 millions USD en espèces. Capillary a indiqué que l'opération avait ajouté plus de 35 millions USD de chiffre d'affaires récurrent annuel et environ 40 clients entreprises, dont des détaillants du Fortune 500, des compagnies aériennes et des marques de grande consommation. Cette transaction renforce la position entreprise de Capillary et est également importante d'un point de vue lié à l'Inde, car elle montre comment une entreprise ayant ses racines dans la région s'étend vers une plateforme de fidélité mondiale plus large. Le marché des programmes de fidélité dans le commerce de détail voit donc une concurrence accrue autour de l'étendue des plateformes, de la capacité de livraison mondiale et de la capacité à unifier la fidélité avec les données clients et l'infrastructure commerciale. À mesure que la consolidation se poursuit, les fournisseurs spécialisés ayant une profondeur avérée en matière d'intégration et de personnalisation resteront probablement des cibles attractives.
La stratégie sur le marché des programmes de fidélité dans le commerce de détail est de plus en plus centrée sur trois thèmes : la différenciation par l'intelligence artificielle, l'intégration dans les écosystèmes et le déploiement plus rapide pour les commerçants. Eagle Eye a positionné sa plateforme AIR et son moteur de personnalisation autour de résultats mesurables pour les détaillants, tandis que Yotpo élargit l'activation plus facile de la fidélité pour les commerçants grâce à des fonctionnalités telles que Loyalty Spotlight sur Shopify. Le passage de SAP à la disponibilité générale de SAP Customer Loyalty Management en octobre 2025 montre comment les fournisseurs de suites d'entreprise intègrent également la fidélité plus profondément dans les processus métier de base et la visibilité financière. Pour les détaillants indiens, les fournisseurs capables de connecter les paiements, d'activer le commerce omnicanal et d'élargir les partenariats sans longs cycles d'intégration auront probablement un avantage plus fort. Le marché des programmes de fidélité dans le commerce de détail restera compétitif car les détaillants ne veulent pas seulement des logiciels ; ils veulent la preuve que la fidélité peut améliorer la fidélisation, réduire le gaspillage promotionnel et créer des actifs de données clients monétisables.
Leaders du Secteur des Programmes de Fidélité dans le Commerce de Détail
-
Oracle Corporation
-
Salesforce, Inc.
-
SAP SE
-
Epsilon Data Management, LLC
-
Comarch SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mai 2026 : Capillary Technologies a finalisé l'acquisition de SessionM Inc. et Session M Czech Republic s.r.o. auprès de Mastercard pour 20 millions USD en espèces le 1er mai 2026. L'opération a ajouté plus de 35 millions USD de chiffre d'affaires récurrent annuel et environ 40 clients entreprises, dont des détaillants du Fortune 500, des compagnies aériennes et des marques de produits de grande consommation, augmentant le chiffre d'affaires récurrent annuel total de Capillary d'environ 40 %.
- Avril 2026 : Adyen a conclu un accord définitif pour acquérir Talon.One GmbH pour 750 millions EUR (879 millions USD). Talon.One sert plus de 300 commerçants mondiaux, dont Nordstrom et H&M, et devrait générer environ 60 millions EUR de chiffre d'affaires récurrent annuel d'ici fin 2026. La transaction devrait être finalisée au second semestre 2026, sous réserve d'approbation réglementaire.
- Avril 2026 : Bed Bath & Beyond, Inc. et Bilt ont annoncé un partenariat stratégique déployant la plateforme d'identité client et de fidélité de Bilt dans l'ensemble du portefeuille de vente au détail de Bed Bath & Beyond, incluant The Container Store, Kirkland's, Overstock et buybuy BABY, créant une base de fidélité inter-marques unifiée sous un positionnement « Everything Home ».
- Mars 2026 : Canadian Tire Corporation et WestJet ont lancé un partenariat de fidélité croisée permettant aux membres d'accumuler simultanément des points Triangle Rewards et WestJet sur les achats éligibles, reliant les quelque 12 millions de membres de Triangle Rewards au réseau de routes nationales de WestJet.


Périmètre du Rapport sur le Marché Mondial des Programmes de Fidélité dans le Commerce de Détail
| Grandes Entreprises |
| Petites et Moyennes Entreprises (PME) |
| Épicerie & Supermarchés |
| Commerce de Détail Habillement & Mode |
| Commerce de Détail Santé & Beauté |
| Commerce de Détail Électronique Grand Public |
| Grands Magasins & Marchandises Générales |
| Autres Formats de Vente au Détail |
| Fidélité dans le Commerce de Détail Business-to-Consumer (B2C) |
| Fidélité Business-to-Business (B2B) & Canal |
| Programmes de Fidélité Basés sur les Points |
| Programmes de Fidélité à Paliers |
| Programmes de Cashback & de Remise |
| Autres (Adhésion Payante, Programmes de Fidélité en Coalition & Partenaires) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises (PME) | ||
| Par Secteur de Vente au Détail | Épicerie & Supermarchés | |
| Commerce de Détail Habillement & Mode | ||
| Commerce de Détail Santé & Beauté | ||
| Commerce de Détail Électronique Grand Public | ||
| Grands Magasins & Marchandises Générales | ||
| Autres Formats de Vente au Détail | ||
| Par Audience Cible | Fidélité dans le Commerce de Détail Business-to-Consumer (B2C) | |
| Fidélité Business-to-Business (B2B) & Canal | ||
| Par Type de Programme de Fidélité | Programmes de Fidélité Basés sur les Points | |
| Programmes de Fidélité à Paliers | ||
| Programmes de Cashback & de Remise | ||
| Autres (Adhésion Payante, Programmes de Fidélité en Coalition & Partenaires) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle et les perspectives du marché des programmes de fidélité dans le commerce de détail ?
Le marché des programmes de fidélité dans le commerce de détail était évalué à 18,21 milliards USD en 2025, s'établissait à 18,94 milliards USD en 2026, et devrait atteindre 25,77 milliards USD d'ici 2031 à un CAGR de 6,4 %.
Quel secteur de vente au détail génère la plus forte demande pour les plateformes de fidélité ?
L'Épicerie & les Supermarchés ont dominé avec une part de 26,23 % en 2025 en raison de la haute fréquence des achats, qui crée un engagement répété et des données de transaction plus riches.
Quel format de fidélité connaît la croissance la plus rapide ?
Les Programmes de Fidélité à Paliers sont le format à la croissance la plus rapide et devraient se développer à un CAGR de 7,85 % jusqu'en 2031, car ils encouragent un comportement allant au-delà de la simple accumulation de points.
Pourquoi l'Inde devient-elle importante dans l'adoption des plateformes de fidélité ?
L'Inde est importante car la région Asie-Pacifique est celle qui connaît la croissance la plus rapide, et l'écosystème de paiement lié à l'UPI en Inde permet une accumulation et un remboursement de récompenses plus rapides à grande échelle.
Quel est le principal défi auquel font face les opérateurs de fidélité aujourd'hui ?
Les principaux défis comprennent la conformité en matière de confidentialité, l'intégration des systèmes POS hérités, la saturation de la fidélité et la charge financière créée par les importants soldes de récompenses non utilisées.
Quels mouvements d'entreprises façonnent le plus la concurrence en 2025 et 2026 ?
Les mouvements les plus importants comprennent l'acquisition prévue de Talon.One par Adyen, l'acquisition de SessionM par Capillary Technologies, la disponibilité du produit SAP et le déploiement des nouvelles fonctionnalités de fidélité orientées commerçants de Yotpo.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
