
カスタマーロイヤルティエコシステム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
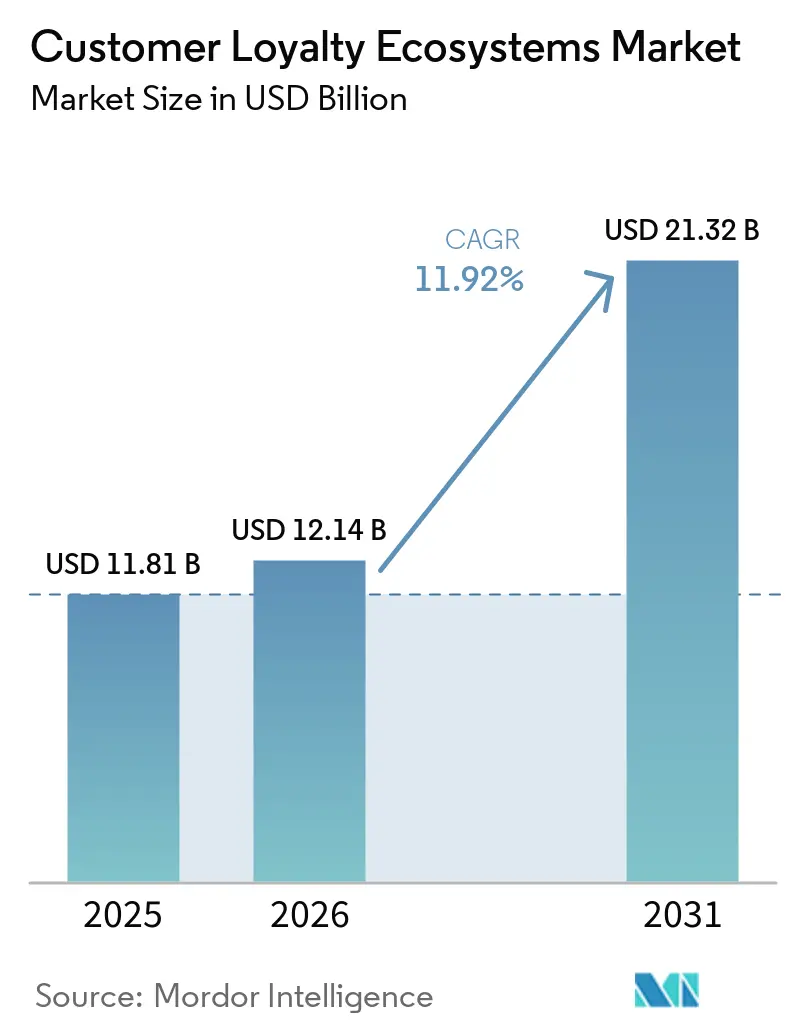
| 市場規模 (2026) | 12.14 十億米ドル |
| 市場規模 (2031) | 21.32 十億米ドル |
| 成長率 (2026 - 2031) | 11.92 % |
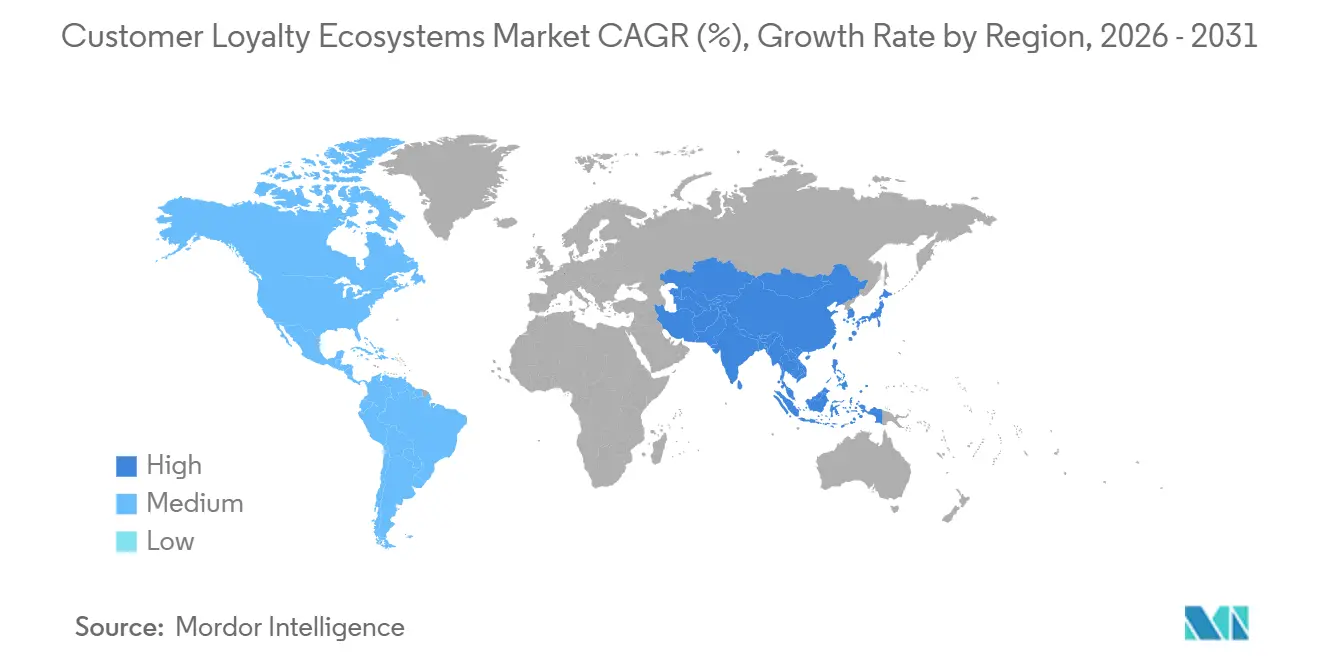
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
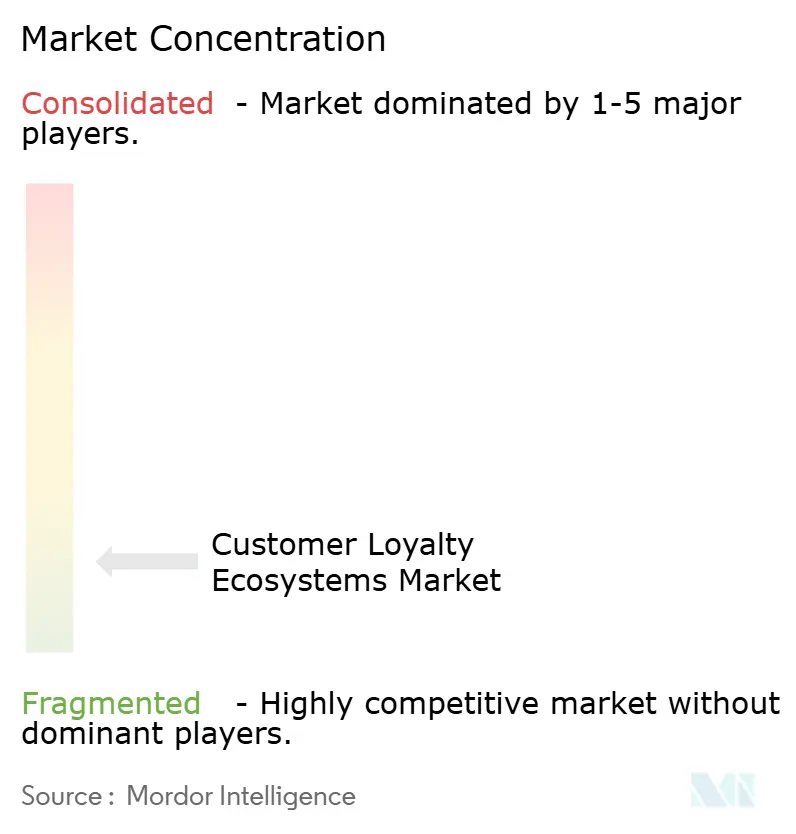
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカスタマーロイヤルティエコシステム市場分析
カスタマーロイヤルティエコシステム市場規模は、2025年の11.81 ビリオン 米ドルから2026年には12.14 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 11.92%で2031年までに21.32 ビリオン 米ドルに達する見込みです。
カスタマーロイヤルティエコシステム市場は、かつての販促コスト項目という役割を超え、リピート購買行動、ウォレットシェア、顧客生涯価値を形成する収益支援型の顧客維持システムとして位置づけられるようになっています。デジタルコマースが競争を激化させ、製品レベルの差別化を低下させ、小売・BFSI・旅行・サービスチャネル間での乗り換えを容易にする中、この変化はますます重要性を増しています。カスタマーロイヤルティエコシステム市場はまた、リアルタイムエンゲージメントへの広範なシフトからも恩恵を受けており、報酬・オファー・認知が定期的なキャンペーンサイクルではなく、取引の瞬間に結びつくようになっています。ベンダーはロイヤルティツールを決済・顧客データプラットフォーム・AIベースの意思決定と組み合わせることで対応しており、より高い精度でチャネルをまたいだ行動への影響を可能にしています。カスタマーロイヤルティエコシステム市場の成長は、プライバシーコンプライアンスの負担、レガシー統合の問題、報酬負債の増大によって依然として抑制されていますが、ロイヤルティを割引の一層としてではなく行動エンジンとして扱うオペレーターは、2031年に向けて増分価値を獲得するうえで有利な立場にあります。[1]
レポートの主要ポイント
- 報酬タイプ別では、ポイントベース報酬が2025年に46.82%の収益シェアでトップとなり、サブスクリプション特典は2031年にかけてCAGR 13.92%で拡大する見込みです。
- ビジネスモデル別では、B2Cが2025年に収益の78.43%を占め、B2Bは2031年にかけて最高のCAGR 12.73%を記録する見込みです。
- 組織規模別では、大企業が2025年に収益の68.94%を占め、中小企業は2031年にかけてCAGR 14.35%で成長する見込みです。
- 業種別では、小売・消費財が2025年に収益の31.61%を占め、ヘルスケアは2031年にかけてCAGR 15.43%で成長する見込みです。
- 地域別では、北米が2025年に37.85%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 14.81%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルカスタマーロイヤルティエコシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 競争の激しいデジタルチャネルにおける顧客維持ニーズの高まり | +2.5% | グローバル | 短期(2年以内) |
| AIによるパーソナライゼーションとリアルタイムオファーオーケストレーション | +2.5% | グローバル(北米およびアジア太平洋地域での早期成果) | 中期(2〜4年) |
| 小売およびBFSIにおける顧客獲得コストの上昇 | +1.8% | 北米および西欧 | 短期(2年以内) |
| アプリ・POS・マーケットプレイスにまたがるオムニチャネルコマースの拡大 | +1.5% | グローバル(アジア太平洋地域および北米が主要市場) | 中期(2〜4年) |
| クロスブランド報酬のためのコアリションおよびパートナーエコシステムの拡大 | +1.2% | グローバル(北米・中東アフリカ・アジア太平洋地域に集中) | 中期(2〜4年) |
| 若年消費者向けのサステナビリティ連動型ロイヤルティインセンティブ | +0.7% | 欧州および北米(アジア太平洋地域での早期採用) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
競争の激しいデジタルチャネルにおける顧客維持ニーズの高まり
カスタマーロイヤルティエコシステム市場は、乗り換えコストが低く新規参入者が迅速にスケールできるデジタルチャネルにおいてリピート顧客を維持するニーズが高まる中、勢いを増していす。ロイヤルティプログラムは、多くの消費者向けカテゴリーにおいて一回限りの取引成長よりもリピート需要の価値が高まっているため、マージン保護においてより広い役割を担うようになっています。この変化は、オペレーターがプログラムパフォーマンスを測定する方法を変えており、単純な登録者数よりもアクティブエンゲージメント、購買頻度、ウォレット維持に重点が置かれるようになっています。この環境では、大規模なプログラムベースが必ずしも持続的なブランド選好やリピート支出に直結しないため、受動的な会員資格の価値は低下しています。カスタマーロイヤルティエコシステム市場は、マイルストーン、連続活動、より応答性の高い報酬タイミングを活用してメンバーをアクティブに保つエンゲージメント深度モデルへと移行しています。広範な登録キャンペーンではなく実際の維持行動にロイヤルティを合わせるブランドは、競争の激しいデジタル環境においてシェアを守るうえで有利な立場にあります。
AIによるパーソナライゼーションとリアルタイムオファーオーケストレーション
カスタマーロイヤルティエコシステム市場は、行動を監視し意思決定の瞬間に近いタイミングでオファーをトリガーできるAIツールによって再形成されています。これにより、ロイヤルティは定期的なキャンペーン機能から、コンテキスト・決済行動・チャネルの動きにほぼリアルタイムで対応できるより能動的なシステムへと変化しています。2026年4月、TescoとAdobeは、Clubcardロイヤルティ体験にエージェント型AI機能を統合するための戦略的AIパートナーシップを発表し、Tesco x Adobe Innovation Labの立ち上げを開始しました。このシフトの主な商業的メリットはタイミングの改善であり、購買ウィンドウが過ぎた後ではなく、意図がまだアクティブな段階で報酬とコンテンツを届けることができます。カスタマーロイヤルティエコシステム市場は、断片化したシステムが依然として大規模な行動シグナルへの対応能力を制限しているため、AIと統合された顧客データレイヤーを組み合わせるベンダーおよびブランドを引き続き優遇するでしょう。
小売およびBFSIにおける顧客獲得コストの上昇
カスタマーロイヤルティエコシステム市場はまた、ユニットエコノミクスの観点から有料成長チャネルの正当化が難しくなっている小売およびBFSIにおける顧客獲得コストの上昇によっても支えられています。獲得支出が増加するにつれ、企業はリピート購買率、カード利用、口座活動、既存ユーザーからのクロスセル転換を改善できるプログラムにより多くの予算を振り向けています。これにより、ロイヤルティの役割は販促のオーバーレイから、回収期間を短縮し顧客経済を安定させる財務的レバーへと変化しています。この効果は、最初の取引のマージンが薄い、またはマーケティングおよびフルフィルメントコスト後に貢献がマイナスになるカテゴリーで特に顕著です。そのような場合、ロイヤルティへの参加は、別個のブランディング活動ではなく、後続の購買を通じて獲得費用を回収するメカニズムとなります。カスタマーロイヤルティエコシステム市場は、維持インフラが獲得予算と資本を直接競い合うようになった支出の広範な再配分から恩恵を受けています。
アプリ・POS・マーケットプレイスにまたがるオムニチャネルコマースの拡大
カスタマーロイヤルティエコシステム市場は、ブランドがアプリ・店舗・決済インターフェース・サードパーティマーケットプレイスをまたいで移動する顧客ジャーニーをサポートせざるを得なくなる中で拡大しています。ロイヤルティは、これらすべてのタッチポイントで同一ユーザーを認識し、獲得と交換の間で価値の継続性を保つ接続レイヤーとして機能することがますます期待されています。プログラムが店舗活動・アプリエンゲージメント・外部コマースチャネルを接続できない場合、会員は参加を弱め交換を遅らせる断片化した価値提案を目にすることになります。スマートフォンがロイヤルティ主導のコマースにおける発見・本人確認・取引確認の最初の接点としてますます機能するようになっているため、モバイル主導の登録はこの設定においてますます重要になっています。これにより、オペレーターはPOS統合、ウォレット互換性、決済連動型報酬、および一つの会員ビュー内でのリアルタイムステータス可視性を優先するよう促されています。カスタマーロイヤルティエコシステム市場は、大企業が既存のコマースシステムを置き換えることなくこれらのクロスチャネル接続を標準化できるベンダーを評価する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシー、同意、および国境を越えたコンプライアンスの複雑性 | -1.3% | EU(GDPR)、北米(CCPAおよび州法)、アジア太平洋地域(PDPA、PIPL) | 短期(2年以内) |
| レガシーCRM・POS・決済スタックとの統合負担 | -1.1% | グローバル(北米および欧州で最も深刻) | 中期(2〜4年) |
| 成熟市場におけるロイヤルティプログラムの疲弊と低差別化 | -0.9% | 西欧、北米 | 中期(2〜4年) |
| 報酬負債・フルフィルメント・ブレイケージ管理プレッシャーの増大 | -0.7% | グローバル(大企業プログラムで最も深刻) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシー、同意、および国境を越えたコンプライアンスの複雑性
カスタマーロイヤルティエコシステム市場は、プライバシー規制・同意取得・国境を越えたデータガバナンスの複雑性の増大という重大な抑制要因に直面しています。ロイヤルティプログラムはアイデンティティ・取引履歴・行動分析に依存しているため、コンプライアンスの負担はバックエンドの法的問題ではなくプログラム設計の中心的課題となっています。オペレーターがGDPR・CCPA・米国の州プライバシー法・中国のPIPL・タイのPDPAにまたがって業務を行う場合、各フレームワークが同意・データ転送・顧客の権利について異なるルールを持つため、課題はさらに困難になります。これにより、コンプライアンスコストが増加し、製品のロールアウトが遅れ、複数の管轄区域にわたって単一のロイヤルティモデルをスケールしようとするブランドに摩擦が生じます。また、報酬の共有とクロスブランドのデータフローがスタンドアロンプログラムよりも厳格なガバナンスを必要とするパートナー主導のエコシステムにも影響します。カスタマーロイヤルティエコシステム市場は、モジュール式の同意システムと管轄区域固有のコントロールをオペレーティングモデルに組み込んでいない企業において、引き続き不均一なロールアウト速度に直面するでしょう。
レガシーCRM・POS・決済スタックとの統合負担
カスタマーロイヤルティエコシステム市場はまた、レガシーCRM・POS・決済システムがもたらす統合負によっても制約されています。多くの企業は、取引データ・顧客記録・報酬システムがリアルタイム接続性の限られた別々のプラットフォームに存在する断片化したアーキテクチャを依然として運用しています。これにより、ポイント・オファー・ステータス変更をチャネル間で十分な速度で同期できないため、現代のロイヤルティプログラムの有効性が低下します。この問題は、長い技術更新サイクルが混在するベンダーと不均一なAPIサポートを持つ深く積み重なったスタックを生み出している小売およびBFSIで特に顕著です。その結果、強いロイヤルティの意図を持つ企業でも、顧客の注目が最も高い瞬間にパーソナライズされた報酬を提供するのに苦労することがあります。カスタマーロイヤルティエコシステム市場は、したがってAPIファーストのベンダーとコンポーザブルアーキテクチャを優遇しますが、採用のペースは大規模オペレーターが周辺システムをどれだけ迅速に近代化できるかに依然として依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
報酬タイプ別:サブスクリプションモデルがプログラム経済を根本から再定義
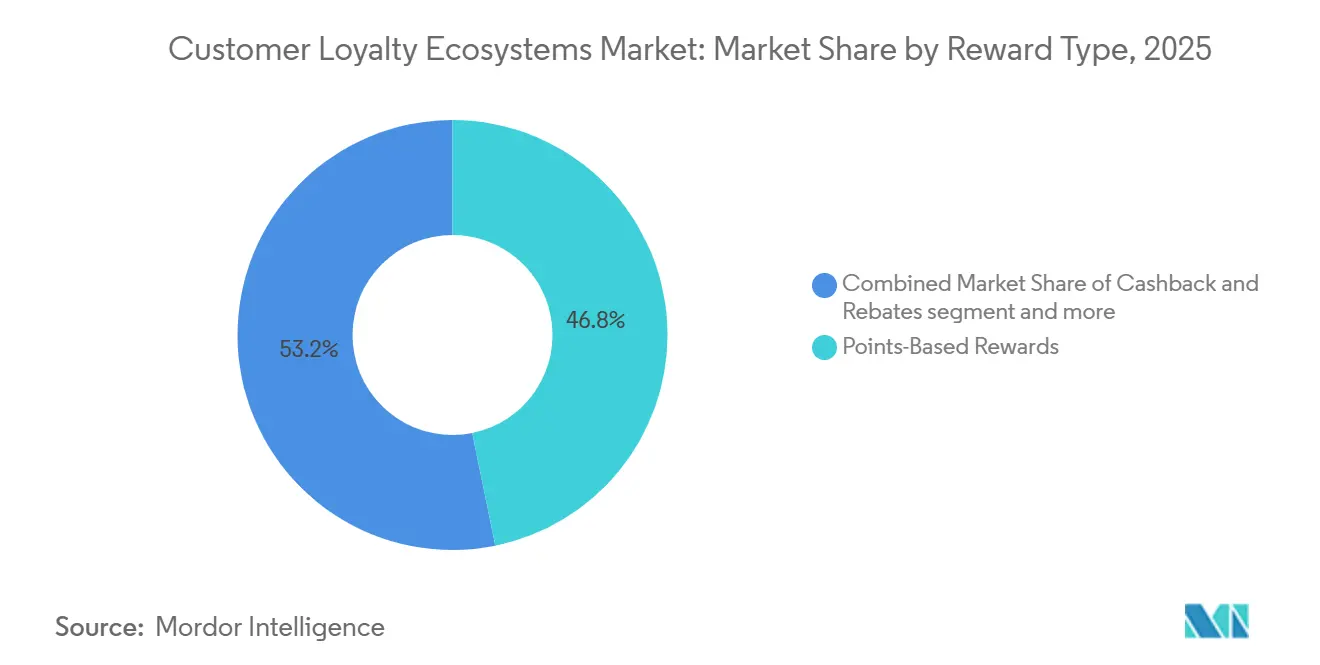
ポイントベース報酬は2025年のカスタマーロイヤルティエコシステム市場規模の46.82%を占め、頻繁な取引がリピート獲得と予測可能な交換行動を支える小売・BFSI・ホスピタリティ全体でトップを維持しています。その継続的な強みは、消費者の親しみやすさ、コミュニケーションの容易さ、および会員が支出と報酬の蓄積の明確なつながりを求める大量取引環境での運用のシンプルさから来ています。これらのモデルはまた、購買イベント・取引頻度・口座履歴を大規模に追跡する既存のエンタープライズシステムとも適合しています。同時に、広範な採用によりフォーマットのコピーが容易になり、ブランドが類似した獲得率と交換カタログを提供する場合の差別化が弱まっています。これにより、ポイントプログラムが標準的な特典としてではなく、よりカスタマイズされたエンゲージメントシステムとして扱われない場合、行動上の優位性が制限されます。
キャッシュバックおよびリベート構造は、ポイント価値に関する不確実性を軽減し、より即時的な金銭的リターンの認識を提供するため、異なる会員ニーズに対応します。これにより、価値に敏感なカテゴリーや、会員が将来の交換計画よりも直接的なステートメントクレジットや目に見える節約を好む環境で魅力的です。段階型プログラムは、高価値顧客の購買頻度を高めるためにステータスと認知を活用することで、さらなる商業的価値の層を加えます。それでも、信頼性を維持するためにより多くの管理努力とコミュニケーションが必要なことが多いです。サブスクリプション特典は2031年にかけてCAGR 13.92%で成長する見込みであり、定期的な料金を徴収してより強い維持ループを生み出す会員ファーストモデルの魅力を反映しています。Recurlyの2026年サブスクリプションベンチマークは、サブスクリプションモデルで67%の維持率を報告し、消費者の37%が小売サブスクリプションを提供するブランドでより多く支出することを指摘しており、有料ロイヤルティアーキテクチャの魅力を強化しています。カスタマーロイヤルティエコシステム市場は、したがって、従来のポイントが規模を維持しながらもサブスクリプションベースのモデルが資金調達ロジックを改善しエンゲージメントを深めるという、より混合した報酬環境へとシフトしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


ビジネスモデル別:B2Bロイヤルティが企業とのチャネルエンゲージメントギャップを解消
B2Cは2025年のカスタマーロイヤルティエコシステム市場シェアの78.43%を占め、小売・ホスピタリティ・テレコム・消費者向け金融サービス全体にわたる大規模なプログラムの導入基盤を反映しています。この優位性は、より高い会員数、より広い報酬の可視性、およびオフラインとデジタルチャネルの両方における消費者プログラム展開の長い歴史に結びついています。B2C構造はまた、より強い公衆の親しみやすさから恩恵を受けており、オンボーディングの摩擦を低下させ、大規模での価値交換のコミュニケーションを容易にします。それでも、先進国市場の成熟した消費者プログラムは、特に報酬構造が収束するにつれて、登録成長だけで興奮を維持することが難しくなっています。そのため、カスタマーロイヤルティエコシステム市場は、正式なインセンティブアーキテクチャがまだ深化の余地があるB2Bロイヤルティにますます戦略的な注目を向けています。
B2Bロイヤルティは2026年から2031年にかけてCAGR 12.73%で拡大する見込みであり、製造・ITおよびテレコム・自動車などのセクターにおいてディストリビューター・リセラー・チャネルパートナーに影響を与えるニーズによって支えられています。これらのセグメントでは、構造化されたインセンティブが広範なブランドコミュニケーションだけよりも直接的に調達行動・製品優先順位付け・ローンチ実行を形成できます。多くのパートナーエコシステムが依然として関係主導のエンゲージメントに大きく依存しており、より体系的なインセンティブ設計の余地があるため、この動きは重要です。Salesforceは、Loyalty Managementプラットフォームで消費者ユースケースと並んでパートナーチャネルロイヤルティ構造をサポートすることでこの方向性を示しており、エンタープライズソフトウェアプロバイダーがかつてB2Bプログラムの規模を制限していた技術的断片化に対処していることを示しています。カスタマーロイヤルティエコシステム産業は、したがって、ロイヤルティが消費者維持だけでなく間接販売パフォーマンスを導くためにますます使用される独自の成長レーンを開いています。これにより、カスタマーロイヤルティエコシステム市場は、報酬連動型の影響が歴史的に未発達であった商業チャネルにおいてより強い足場を得ています。
組織規模別:クラウドネイティブプラットフォームが大規模での中小企業のロイヤルティ参加を解放
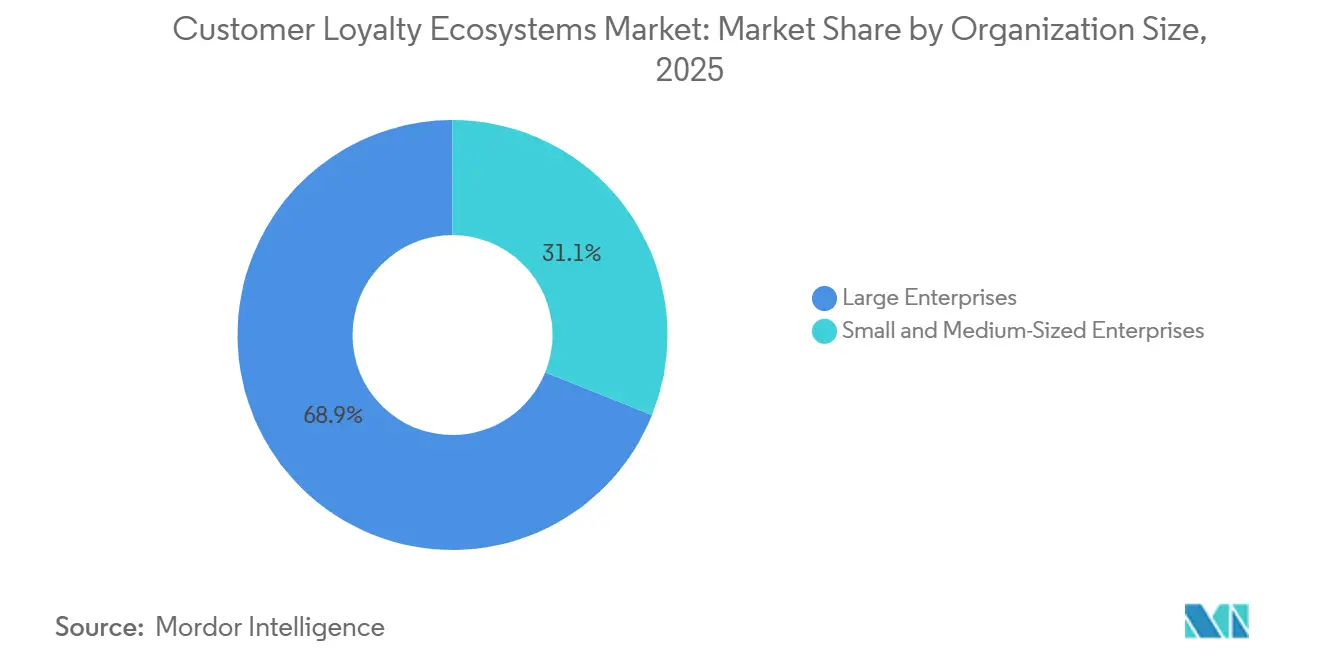
大企業は2025年に68.94%の収益シェアを占め、より大きな技術予算・専任のロイヤルティチーム・報酬フルフィルメントパートナーとのより強い関係によって支えられています。その規模により、多国籍プログラム・より広い交換カタログ・ERP・CRMデータプラットフォームとのより深い統合をサポートできます。これはまた、より複雑な運用環境にわたるコンプライアンス・会計・顧客データガバナンスの処理においても優位性を与えます。しかし、レガシーの複雑さは、これらの企業がプログラムロジックを更新し、チャネルを接続し、より柔軟なロイヤルティ機能を立ち上げるペースを遅らせる可能性があります。カスタマーロイヤルティエコシステム市場は、したがって、大企業が依然として収益の大部分を占めているが、展開速度やリアルタイム適応性において常にリードしているわけではないという分断したパターンを示しています。
中小企業は2031年にかけてCAGR 14.35%で成長する見込みであり、カスタマーロイヤルティエコシステム市場において最も急速に拡大している組織規模セグメントとなっています。この拡大は、初期投資を削減し、小規模オペレーターが大規模な内部技術チームを構築することなく構造化されたロイヤルティプログラムを立ち上げることを可能にするSaaSベースのプラットフォームによって支えられています。事前構築されたテンプレート・モバイル主導の展開・よりシンプルな分析が、以前はカスタムシステムをサポートする規模を欠いていた企業にとってロイヤルティをよりアクセスしやすくしています。米国商工会議所は2025年に、中小企業の78%が業務にデジタルツールを使用しており、中小企業投資の20%が成長を促進するための技術に集中していると報告しました。このトレンドは、カスタマーロイヤルティエコシステム市場の対象市場を大企業を超えて広げ、中堅市場の採用を通じた安定した量的成長を可能にするため重要です。カスタマーロイヤルティエコシステム産業は、したがって、エンタープライズ規模のプログラムが依然として最大の支出基盤を占める中でも、ロイヤルティインフラの意味ある民主化を目撃しています。[2]
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
業種別:ヘルスケアの患者ロイヤルティシフトが維持投資を加速
小売・消費財は2025年のカスタマーロイヤルティエコシステム市場規模の31.61%を占め、高い取引頻度・広範な消費者リーチ・日常的な購買への獲得と交換の組み込みやすさによって支えられています。この業種は、調査対象のすべてのセクターの中で最も広いタッチポイントフットプリントから恩恵を受けており、オペレーターにリピート行動への影響と報酬設計のテストのより多くの機会を与えています。BFSIもまた、報酬連動型カード・キャッシュバック・段階型特典が製品選択と口座活動に影響を与え続けているため、ロイヤルティシスムの主要ユーザーであり続けています。旅行・ホスピタリティも強い存在感を維持していますが、そのロイヤルティ構造は標準的なポイント蓄積を超えた体験型報酬とパートナー主導のエコシステムへとますますシフトしています。これらのセグメントは、特に規模・頻度・パートナー統合がすでに確立されている場合、カスタマーロイヤルティエコシステム市場の広範な商業基盤を引き続き提供しています。
ヘルスケアは2026年から2031年にかけてCAGR 15.43%で拡大する見込みであり、カスタマーロイヤルティエコシステム市場において最も急成長している業種となっています。ドライバーはデジタルヘルスの採用だけでなく、サービス品質・アプリの使いやすさ・継続的なエンゲージメントが小売行動に似た形で維持に影響する患者消費者主義への広範なシフトでもあります。プロバイダーと健康保険プランは、参加を改善し長期的な会員関係を強化するために、リマインダー・予防ケアインセンティブ・アプリ連動型エンゲージメントツールをますます使用しています。この業種はまた、特に報酬構造が健康関連行動と保護データに触れる場合、より複雑なコンプライアンス層をもたらします。その結果、カスタマーロイヤルティエコシステム市場は、エンゲージメント価値とプライバシー・同意・規制されたコミュニケーション要件を組み合わせたより慎重なモデルを通じてヘルスケアで拡大しています。これらの制約があっても、患者がデジタルチャネル全体でより情報に精通したサービス消費者として行動するようになるにつれて維持ロジックがますます重要になっているため、ヘルスケアは広い機会セットを提供しています。
地域分析
北米は2025年に37.85%の収益シェアを占め、カスタマーロイヤルティエコシステム市場でトップの地位を維持しており、小売・BFSI・旅行全体にわたる地域の強力なエンタープライズ基盤を反映しています。地域的な優位性は、成熟したプログラムインフラ・深いカード連動型オファーの浸透・大規模な消費者向け企業による長いロイヤルティ投資の歴史から来ています。米国は、ロイヤルティプログラムが主要企業全体で金融サービス・小売メディア・より広い顧客データ戦略と密接に結びついているため、主要なアンカーであり続けています。カナダもまた、2025年3月のカナダロイヤルバンクとカナダタイヤコーポレーションのパートナーシップを通じてコアリション構造で重要性を増しており、このパートナーシップは対象カード保有者のAvion RewardsとTriangle Rewardsを接続します。北米のカスタマーロイヤルティエコシステム市場は、したがって、特により良いパーソナライゼーション・より強いデータガバナンス・より柔軟なパートナー統合を必要とするプログラムにおいて、構造的な成熟と継続的な再設計を組み合わせています。
欧州は、成熟した西欧市場が参加疲弊に直面している一方で、地域のより飽和度の低い部分に新たな機会が残っているため、カスタマーロイヤルティエコシステム市場においてより混在した状況を呈しています。西欧のプログラムオペレーターは、消費者がすでにカテゴリーを理解しエンゲージメントを高める前にいくつかのスキームを比較することが多いため、価値を正当化するためにより努力する必要があります。同時に、プライバシー法と国境を越えたデータルールからの規制圧力が、プログラムが顧客情報を収集・保存・用する方法を引き続き形成しています。地域はまた、企業がリアルタイムの報酬可視性・パーソナライズされたコンテンツ・シームレスなモバイルアクセスを単一の会員ジャーニーに組み合わせるよう圧力を受けており、より強いデジタル期待も見られます。これは欧州が商業的に依然として関連性があることを意味しますが、成長はますます会員基盤の単純な拡大ではなくプログラム再設計の質に依存しています。
アジア太平洋地域は2031年にかけてCAGR 14.81%で成長する見込みであり、カスタマーロイヤルティエコシステム市場において最も急成長している地域であり、西洋のロイヤルティモデルとは構造的に最も異なっています。この地域では、ロイヤルティは最初から決済・コマースエコシステムに組み込まれていることが多く、摩擦を低下させ報酬獲得を日常的なデジタル行動の一部にしています。日本のエンタープライズロイヤルティインフラも急速に進化しており、日立ソリューションズの2026年3月のPointInfinityへのAIエージェント統合に見られるように、自動化されたロイヤルティ運用への広範なシフトを支えています。インドは、デジタル決済とモバイルコマースが大規模なユーザーベース全体でリアルタイムの報酬発行のための強固な基盤を生み出しているため、さらなる成長の層を加えています。アジア太平洋地域のカスタマーロイヤルティエコシステム市場は、したがって、他の多くの地域がまだ構築しようとしているモバイルコマース・デジタルアイデンティティ・報酬活性化の間の構造的な整合から恩恵を受けています。
南米は、ブラジルが小売およびBFSI全体でのデジタルエンゲージメントの拡大により際立っており、カスタマーロイヤルティエコシステム市場において初期段階ながら意味のある成長回廊であり続けています。デジタル決済の採用が改善し、マーチャントが競争の激しい消費者チャネル全体でユーザーを維持するより効果的な方法を求めているため、地域はより大きなロイヤルティ浸透の余地を提供しています。中東・アフリカもまた、特にオペレーターが孤立したブランドプログラムから始めるのではなくコアリション型ロイヤルティモデルを立ち上げるにつれて、ますます重要になっています。2026年5月、Majid Al FuttaimはサウジアラビアでそのSHARE報酬プラットフォームを立ち上げ、CarrefourやVOX Cinemasを含む65以上のブランドを一つのエコシステムに接続しました。これらの地域のカスタマーロイヤルティエコシステム市場は、北米や欧州よりも依然として小規模です。それでも、新規立ち上げの構造は、スタンドアロンのブランドプログラムを経た緩やかな道ではなく、統合されたデジタルエコシステムへの飛躍を示唆しています。[3]

競合環境
カスタマーロイヤルティエコシステム市場は依然として高度に断片化しており、エンタープライズソフトウェア・専門ロイヤルティエンジン・サービス主導の実装モデル全体にわたって支配的な支配力を持つ単一企業は存在しません。競争は、Oracle・SAP・SalesforceなどのERPに組み込まれたベンダーと、Capillary Technologies・Antavo・LoyaltyLion・Giiftなどの専用プラットフォームにまたがっています。この断片化した構造は、買い手のニーズが業種・プログラム規模・地域・統合の複雑さによって大きく異なるという事実を反映しています。大企業は、ロイヤルティをより広いCRMまたはERP環境に組み込めるベンダーを好むことが多いです。同時に、中堅企業や新しいデジタルオペレーターは、スピード・モジュール性・より速い設定を重視するプラットフォームを選ぶことが多いです。カスタマーロイヤルティエコシステム市場は、したがって、単一の支配的な技術標準ではなく、複数の並行するベンダーモデルをサポートしています。
カスタマーロイヤルティエコシステム市場における明確な戦略的シフトは、決済インフラとロイヤルティ意思決定の収束です。2026年4月、AdyenはTalonを7億5,000万ユーロ(8億7,078万米ドル)で買収する確定合意を発表し、取引は2026年下半期に完了する見込みです。SAPもまた、2025年10月にSAP Customer Loyalty Managementの立ち上げでその地位を強化し、エンタープライズソフトウェア環境内でブランド・地域・パートナーにわたる単一のロイヤルティプロファイルをサポートするよう設計されました。これらの動きは、ロイヤルティが販促アプリケーションだけでなく、決済・計画・エンタープライズデータに接続された運用インフラとして再定義されていることを示しているため重要です。カスタマーロイヤルティエコシステム市場は、したがって、ロイヤルティを取引・運用システムにより深く組み込めるベンダーからのより高い競争を目撃しています。
専用ベンダーは、フルスイートに依存したくない企業向けに、より速い展開・より高い設定可能性・APIファースト設計を提供することで競争し続けています。Salesforceはまた、単一の環境内でロイヤルティ・紹介・オファー管理をサポートすることでロイヤルティをより広いエンゲージメントスタックの一部として位置づけており、B2CとパートナーリードのユースケースにわたるB2Cの技術的断片化を軽減するのに役立っています。日立ソリューションズは2026年3月にPointInfinityへのAIエージェント統合の立ち上げで別の競争シグナルを加え、確立された地域プラットフォームの既存プレイヤーがAIを使用して関連性と自動化を拡張していることを示しています。セキュリティ・プライバシーコントロール・エンタープライズグレードのガバナンスも、買い手が報酬メカニクスを超えて長期的なプラットフォームの回復力を評価するにつれて、調達においてますます重要になっています。カスタマーロイヤルティエコシステム産業は、したがって、機能の幅だけでなく、実行速度・コンプライアンス対応・データ統合・統合の深さが今やフロントエンドのプログラム柔軟性と同様に強くベンダー選定を形成しているため、機能以上の競争が行われています。これにより、カスタマーロイヤルティエコシステム市場は、買い手のニーズが引き続き分岐する中で、大規模なエンタープライズスイートと専門ロイヤルティプラットフォームの両方のための空間を持つ構造的にオープンな状態を維持しています。
カスタマーロイヤルティエコシステム産業リーダー
-
Oracle Corporation
-
Salesforce, Inc.
-
Epsilon Data Management LLC
-
SAP SE
-
Comarch SA
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:Adyen N.V.はTalon.One GmbHを7億5,000万ユーロ(約8億3,800万米ドル)で買収する確定合意を発表し、Adyenの決済インフラが取引レイヤーでリアルタイムのロイヤルティ意思決定を組み込む体制を整えました。Talon.Oneは300社以上のグローバルマーチャントにサービスを提供しており、2026年末までに約6,000万ユーロのARRを見込んでいました。取引は規制当局の承認を条件に2026年下半期に完了する見込みです。
- 2026年4月:TescoとAdobeは、Tescoの2,400万Clubcard世帯全体にAdobeのエージェント型AIおよびFirefly Foundry機能を展開し、予測パーソナライゼーションとリアルタイムオファー配信を可能にする戦略的AIパートナーシップを発表しました。このパートナーシップは欧州小売史上最大規模のAI主導ロイヤルティ展開の一つとなっています。
- 2026年3月:日立ソリューションズは日本でPointInfinity AIエージェント統合ソリューションを立ち上げ、約4億人の登録会員口座を持つ50社以上にサービスを提供するプラットフォーム上でAIエージェントを通じた自動化されたマーケティングワークフローを可能にしました。これはアジアの確立された国内ロイヤルティインフラ上での初の大規模AIエージェント展開を表しています。
- 2025年10月:SAPはSAP ConnectカンファレンスでサービスとしてのSAP Customer Loyalty Managementを立ち上げ、SAP Private Cloud ERPおよびSAP Business Suiteにネイティブ統合されたブランド・地域・パートナーにわたる顧客ごとの単一ロイヤルティプロファイルを提供しました。製品は2025年第4四半期に商業リリースされました。


グローバルカスタマーロイヤルティエコシステム市場レポートの範囲
| ポイントベース報酬 |
| キャッシュバック・リベート |
| 段階型ロイヤルティプログラム |
| サブスクリプション特典 |
| 企業間取引 |
| 企業消費者間取引 |
| 大企業 |
| 中小企業 |
| 小売・消費財 |
| BFSI |
| 旅行・ホスピタリティ |
| ITおよびテレコム |
| ヘルスケア |
| 製造 |
| 自動車 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 報酬タイプ | ポイントベース報酬 | |
| キャッシュバック・リベート | ||
| 段階型ロイヤルティプログラム | ||
| サブスクリプション特典 | ||
| ビジネスモデル別 | 企業間取引 | |
| 企業消費者間取引 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 小売・消費財 | |
| BFSI | ||
| 旅行・ホスピタリティ | ||
| ITおよびテレコム | ||
| ヘルスケア | ||
| 製造 | ||
| 自動車 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年のカスタマーロイヤルティエコシステム市場規模はいくらですか?
カスタマーロイヤルティエコシステム市場は2026年に12.14 ビリオン 米ドルであり、CAGR 11.92%で2031年までに21.32 ビリオン 米ドルに達する見込みです。
どの報酬フォーマットが収益創出をリードしていますか?
ポイントベース報酬は、理解しやすく高頻度の取引環境に適しているため、2025年に46.82%のシェアを持つ主要フォーマットであり続けています。
どのビジネスモデルが最も急速に成長していますか?
B2Bは最も急速に成長しているビジネスモデルであり、企業がチャネルパートナーおよびディストリビューターインセンティブを正式化するにつれて、2031年にかけてCAGR 12.73%の予測を持っています。
なぜ中小企業はこの分野でますます重要になっているのですか?
中小企業は、SaaSネイティブのロイヤルティプラットフォームが初期コストを削減し、セットアップを簡素化し、エンタープライズスタイルのツールへのアクセスを改善するため、CAGR 14.35%で成長する見込みです。
どのエンドユーズセグメントが最も強い成長機会を提供していますか?
ヘルスケアはCAGR 15.43%で最も急成長している業種であり、患者消費者主義の高まりとデジタルエンゲージメントツールのより強い活用によって支えられています。
将来の拡大に向けて経営幹部が最も注目すべき地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 14.81%で最も急成長している地域であり、スーパーアプリ統合・モバイルファーストコマース・決済連動型報酬によって牽引されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
