
初等教育市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.81 兆米ドル |
| 市場規模 (2031) | 2.02 兆米ドル |
| 成長率 (2026 - 2031) | 2.22 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
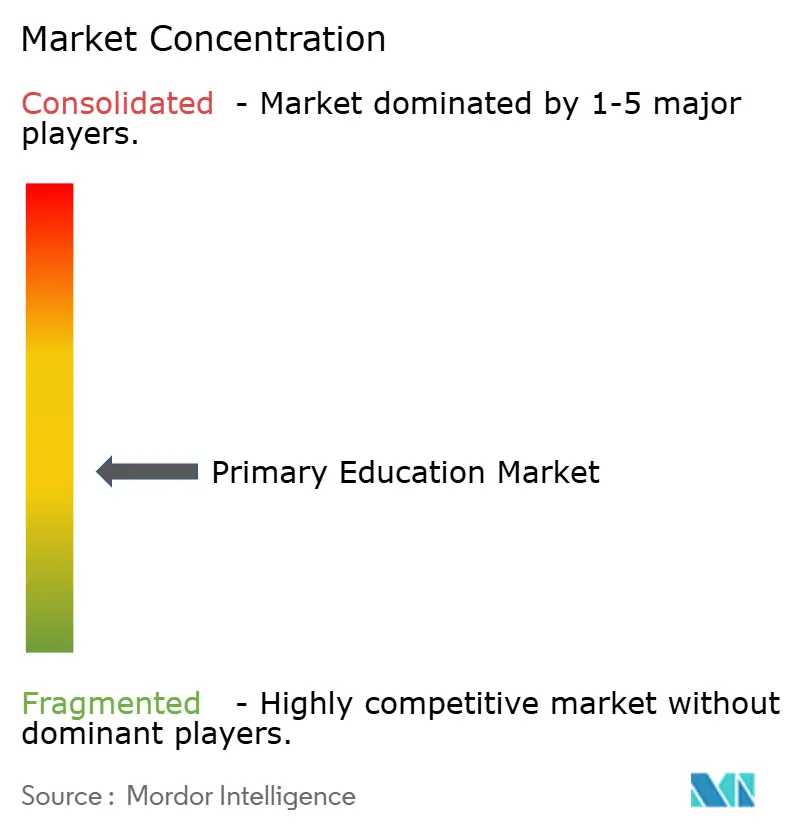
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる初等教育市場分析
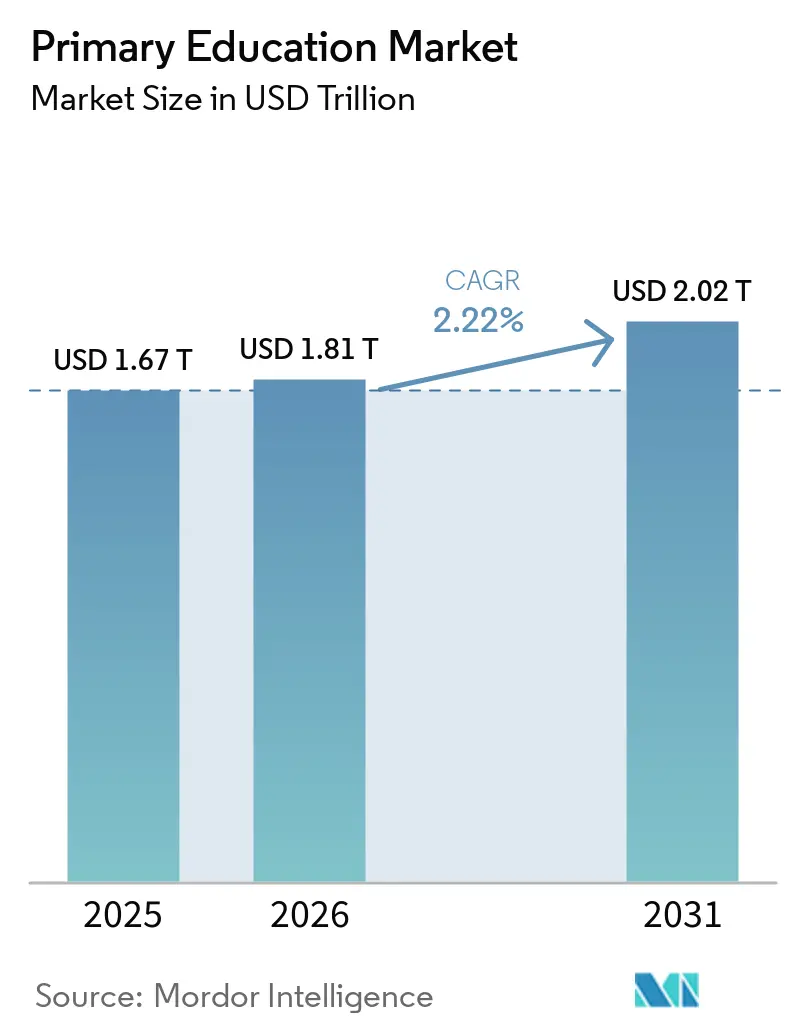
初等教育市場の規模は、2025年の1.67 トリリオン 米ドルおよび2026年の1.81 トリリオン 米ドルから、2031年までに2.02 トリリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 2.22%を記録する見込みです。
初等教育市場は、公立・私立チャネルを通じた体系的なK-6教育への安定した需要に支えられ続けていますが、拡大の質は国の所得水準によって大きく異なります。主要な課題は教育支出の構成変化であり、多くの制度において公的支出総額は増加しています。一方、低所得市場の一部では生徒一人当たりの配分が依然として低水準にとどまっており、提供品質や調達の深度に影響を与えています。入学者数は需要の中核的な量的ドライバーであり、ユネスコは2024年に世界全体で14億人の生徒が在学していると報告し、2000年以降の初等・中等教育の入学者数が30%増加したことを示しており、初等教育市場の背後にある広範かつ持続的な需要基盤を示しています。同時に、2024年には7,900万人の初等教育年齢の子どもたちが依然として就学していませんでした。この未充足ニーズは、初等教育市場における低コスト提供モデルや補完的な提供システムの拡大機会を形成し続けています。初等教育市場における競争活動は、大規模な学校運営者、カリキュラム出版社、教育テクノロジープロバイダーの間で依然として分断されています。同時に、資金調達の圧力と教員不足が、購入者がバンドル型・スケーラブル・低リスクのソリューションをどのように優先するかに影響を与え続けています。[1]
レポートの主要ポイント
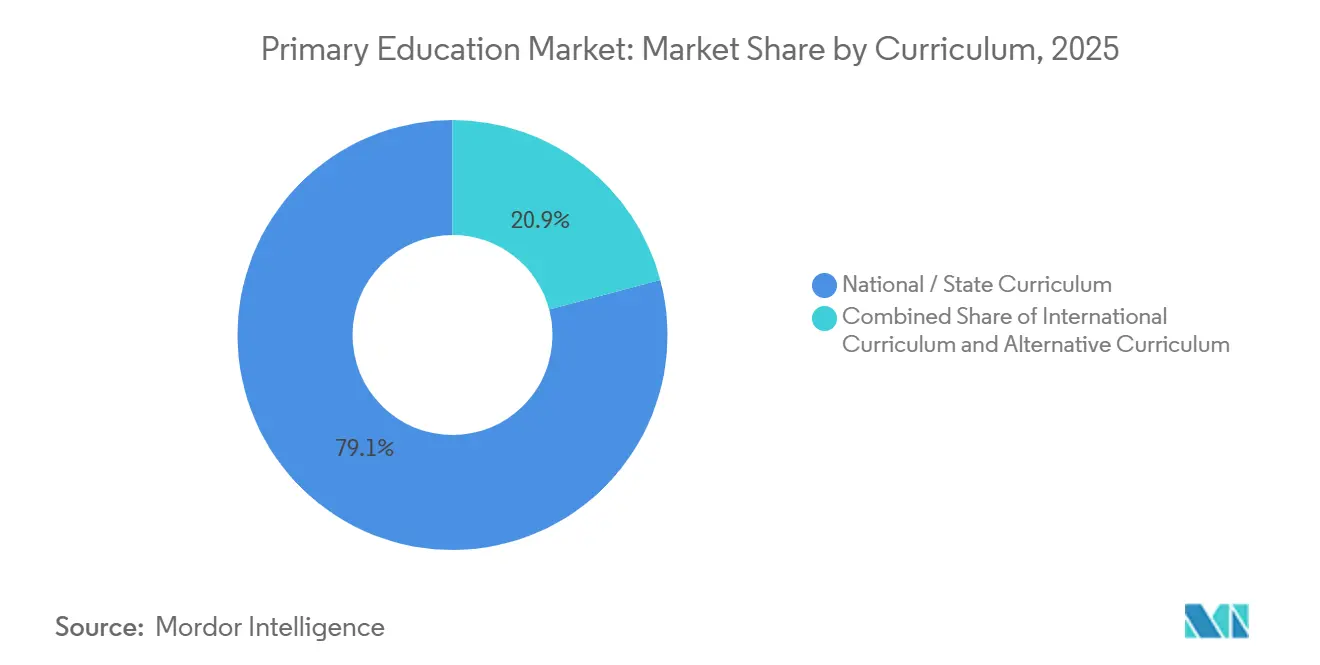
- カリキュラム別では、国家・州カリキュラムが2025年に79.11%のシェアを占め、国際カリキュラムが2031年までに5.76%という最高のCAGRを記録する見込みです。
- 学校種別では、公立・公的資金校が2025年に80.46%のシェアを保持し、私立・独立校は2031年までに4.44%のCAGRで拡大すると予測されています。
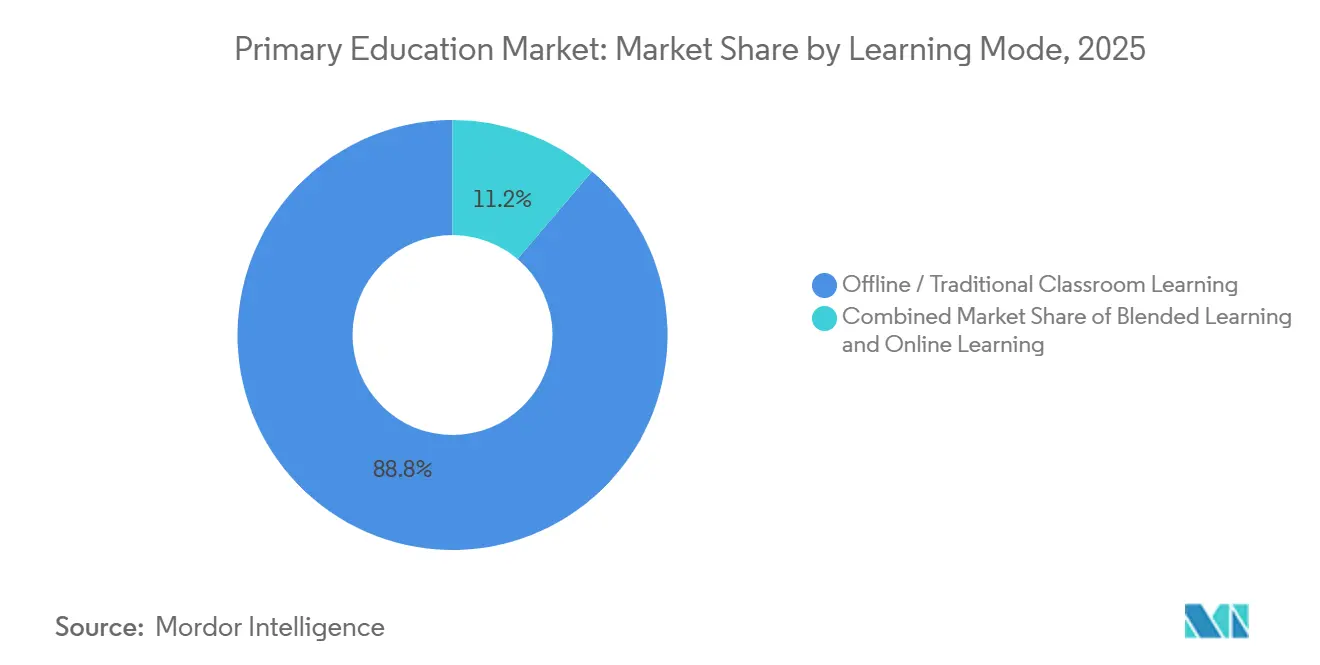
- 学習モード別では、オフライン・従来型教室学習が2025年に88.76%のシェアを占め、オンライン・バーチャル学習は2031年までに18.24%のCAGRで拡大しています。
- エンドユーザー別では、機関購入者が2025年に70.65%のシェアを獲得し、消費者購入者は2031年までに8.56%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年に40.20%のシェアを保し、2031年までに3.50%という最高の地域CAGRを記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル初等教育市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府資金調達とユニバーサルアクセスの義務化 | +0.5% | グローバル、特にサブサハラアフリカ、南アジア、ラテンアメリカ | 長期(4年以上) |
| 体系的な初等教育への入学者数の増加 | +0.4% | アジア太平洋、サブサハラアフリカ、南・東南アジア | 中期(2〜4年) |
| 低コスト私立学校ネットワークの拡大 | +0.3% | サブサハラアフリカ、南アジア、東南アジア | 中期(2〜4年) |
| 基礎学習におけるデジタル教室の普及 | +0.4% | アジア太平洋中核部、中東・アフリカおよびラテンアメリカへの波及 | 短期(2年以内) |
| マイクロクレデンシャルと教員スキルアップ需要 | +0.2% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| 子どもの安全、出席、学習成果分析 | +0.2% | グローバル、北米および西欧での早期成果 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府資金調達とユニバーサルアクセスの義務化
公的制度は初等教育市場の量的な基盤であり続けているため、政府支出は引き続きほとんどの国における需要のベースラインを設定しています。OECDの2025年データによると、OECD加盟国における初等教育生徒一人当たりの平均政府支出は12,051 米ドルであり、ルクセンブルクの25,482 米ドルとメキシコおよびペルーの3,000 米ドル未満との間に大きな格差があり、教育制度全体で財政能力がいかに不均等であるかを示しています。この支出格差が重要なのは、公立学校が主要な提供チャネルである国が、初等教育市場においてデジタルコンテンツ、ハードウェア、学校管理システム、教室支援ツールに対する最大かつ最も安定した調達基盤を生み出すためです。メキシコが「ラ・エスクエラ・エス・ヌエストラ」プログラムの下で2030年までに学校インフラに3,500億メキシコペソ(200億 米ドル)を投じるという公約も、公的資本プログラムが教育制度に携わるベンダーにとって長期的な需要シグナルとなり得ることを示しています。ユニバーサルアクセスとSDG 4に関連した複数年にわたる義務は、予算が逼迫した場合でも教育資金調達を政策課題に留め続けており、これが公的資金が初等教育市場にとって最も強力な構造的支柱の一つであり続ける理由です。[2]
体系的な初等教育への入学者数の増加
入学者数の増加は、特に学齢人口がシステム容量を上回るペースで増加し続けている地域において、初等教育市場を形成し続けています。ユネスコは2026年に、世界全体の生徒入学者数が14億人に達した後も、2024年には7,900万人の初等教育年齢の子どもたちが依然として就学していないことを確認しており、需要の増加が既存のシステムによってまだ完全に吸収されていないことを示しています。商業的な影響は生徒数の増加だけにとどまらず、容量が制約されたシステムでは、公的アクセスや質が低下した場合に、家族がより体系的な私立の代替手段に移行することが多いためです。ナイジェリアはこのパターンを示しており、2017年から2022年の間に私立学校が39%増加した一方、公立学校はわずか3.5%しか拡大しておらず、増分的な入学者数が初等教育市場内のより収益化しやすいチャネルに移行していることを示しています。この変化は、特に急成長する都市部の教育クラスターにおいて、カリキュラムサービス、学校管理プラットフォーム、保護者コミュニケーションツール、生徒追跡システムへの需要を支えています。その結果、初等教育市場における入学者数の増加という見出しは、私立および半公式の提供モデル内で起きている商業的拡大を過小評価しています。
低コスト私立学校ネットワークの拡大
低コスト私立学校は、アフリカおよび南アジアのいくつかの都市市場において実用的なアクセスチャネルとなっており、初等教育市場内の重要な成長層となっています。このセグメントの資金調達面は依然として未発達です。しかし、運営上のニーズは明確であり、創業者主導・地域密着型の学校は、公的制度が完全に吸収しきれていない大規模な需要プールに引き続き対応しています。AcumenのEdPartnersケーススタディは、ケニアの420校以上の私立学校に融資が実行され、123,801人の生徒にサービスを提供していることを示しており、小規模な財政支援でも分散した学校ネットワーク全体の容量を拡大できることを示しています。2025年1月、Enko Educationはアフリカ・キャピタルワークスとアディワレ・パートナーズから2,400万 米ドルを調達し、分散したアフリカの国際学校資産を取得・統合し、2029年までに20,000人の生徒に達することを目標としており、断片化が高い地域での学校ネットワーク拡大に正式な資本が参入していることを示しています。したがって、初等教育市場は新規学校の開設だけでなく、小規模運営者がコンプライアンスを改善し、事業を拡大し、機関投資家にとってより魅力的になるのを支援する資金調達モデルからも恩恵を受けています。
基礎学習におけるデジタル教室の普及
デジタル教室の普及は初等教育市場をより混合した提供モデルへと移行させていますが、そのペースは地域や所得水準によって依然として不均一です。インドのNITI Aayogは、2026年5月に報告されたUDISE+データに基づき、2024〜25年度に機能するデジタル教室を持つ学校が30.6%にとどまり、2021〜22年度の14.9%から上昇したものの、大多数の学校が依然として使用可能なデジタルインフラなしに運営されていることを明らかにしました。ケニア教育省は2026年5月に、公立初等学校に25,000台のノートパソコンとインタラクティブスマートボードを配備すると発表しており、基本的な教室アクセスをまだ構築中のシステムでもデジタル普及が進んでいることを示しています。中国はより広範な政策主導のアプローチを採用しており、教育部の2025年4月のデジタル化指令と国務院の2026年6月の教育計画が、スマートプラットフォーム、AI対応学習、テクノロジーを活用した教員育成を全国的に推進しています。これらの不均一な出発点は、初等教育市場が単一のデジタルモデルに向かうのではなく、先進市場がAI強化ツールを採用する一方で、新興市場がデバイスアクセス、接続性、教室ハードウェアを優先するという階層化されたシステムに向かっていることを意味しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 公立学校制度への予算圧力 | -0.4% | グローバル、サブサハラアフリカ、ラテンアメリカ、欧州の一部で深刻 | 長期(4年以上) |
| 低学年における教員不足と離職 | -0.3% | OECD経済圏、アジア太平洋、サブサハラアフリカ | 長期(4年以上) |
| 農村地区におけるデバイスと接続性へのアクセスの不均等 | -0.2% | サブサハラアフリカ、南アジア、農村部アジア太平洋、ラテンアメリカ | 中期(2〜4年) |
| 断片化した調達とコンプライアンス負担 | -0.1% | グローバル、分権化された学校制度(米国、インド、ブラジル)で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
公立学校制度への予算圧力
予算圧力は初等教育市場の主要な抑制要因であり続けており、公的制度が依然としてほとんどの国で最大の生徒入学者数シェアを占めています。イベロアメリカ諸国機構は2026年4月に、ラテンアメリカ全体の教育投資がパンデミック前のGDP平均5.2%から2025年には4%未満に低下したと報告しており、財政的な圧縮が非常に大規模な子どもの人口にサービスを提供する学校制度に依然として影響を与えていることを示しています。ユネスコの資金調達データも、主要な二国間ドナーが支援を削減したことで、2025年に教育への国際援助が14%減少したことを示しており、拡大と質の向上を維持するために外部資金に依存する市場への圧力を高めています。実際には、予算の逼迫は調達を遅らせ、インフラのアップグレードを遅延させ、購入者を特化したポイントソリューションではなくバンドルプラットフォームへと向かわせます。これは、初等教育市場が公的支出の成長鈍化だけでなく、より集中したベンダー環境にも直面していることを意味し、購入者はより低い知覚リスクで複数のニーズを満たすことができる大規模なプロバイダーを選択しています。
低学年における教員不足と離職
教員供給の制約は、特に入学者数の増加、高齢化する労働力、または弱い定着率に既に対処しているシステムにおいて、初等教育市場の拡大の質を制限し続けています。OECDに関連した分析では、初等・中等教育のSDG 4目標を達成するために2030年までに4,400万人の追加教員が必要であり、サブサハラアフリカだけで1,500万人が必要であると推定されており、依然として残る供給課題の規模を示しています。TALIS 2025も、世界の教員の23%が校長が資格のあるスタッフ不足を報告する学校で働いており、OECD教員の平均年齢が45歳に上昇し、一部の国では平均が50歳を超えていることを示しています。多くの制度における高い給与コストと少人数学級も、機関が生産性と教室支援モデルについてより慎重に考えるよう促しています。初等教育市場への影響は二面的であり、人員不足は物理的な拡大と質の高い提供を制限します。しかし同時に、教員一人当たりの作業負荷を軽減する評価ツール、適応型学習システム、教員支援プラットフォームへの需要を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カリキュラム別:州の枠組みが需要を支え、国際プログラムが勢いを増す
国家・州カリキュラムは2025年に初等教育市場シェアの79.11%を占め、政府が定めたシラバスが世界中の学校提供を組織化する上で中心的な役割を果たしていることを反映しています。この地位は、多くの私立学校でさえ、認可・承認要件を満たすために国内コンテンツの枠組みの中で運営されているため、依然として強固です。このセグメントは、公的入学者数の規模と、アジア、ラテンアメリカ、中東全体の国内カリキュラム構造に付随する規制上の重みから恩恵を受けています。初等教育市場は、教科書需要、教室計画、教員準備、標準化された評価の基盤層として、これらの枠組みに引き続き依存しています。これにより、国家・州カリキュラムは現在の初等教育市場構造において最も安定した需要プールとなっています。
国際カリキュラムは価値的には依然として小規模ですが、2031年までに5.76%のCAGRで成長すると予測されており、初等教育市場において最も急速に拡大するカリキュラムカテゴリーとなっています。このセグメントの成長は、グローバルに認知されたパスウェイへの需要、プレミアム料金体系、ブランドベースの学校モデルへの運営者の関心によって支えられています。2025年8月時点で、世界には6,039校のIB認定校があり、1年間で175校が新たに加わり、2024年には544の新しいIBプログラムが認可され、初等教育プログラム(PYP)がグローバルで最も急成長しているIBプログラムとして特定されています。インドもこのトレンドに関連しており、IB学校ネットワークが2020年から2025年の間に44%拡大し、192校から276校に増加し、主要市圏を超えてティア2・ティア3都市にまで広がっています。モンテッソーリや関連する教育学などの代替モデルは価値的には低いままですが、差別化されたポジショニングと生徒一人当たりのより高い収益を支えるため、運営者を引き付け続けています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
学校種別:公立制度が量を保持し、私立運営者が価値を追求
公立・公的資金校は2025年に初等教育市場シェアの80.46%を占め、そのリードは依然として世界中の公立制度の圧倒的な入学者数の重みを反映しています。公立学校は量において支配的ですが、支出水準と料金体系がより制約されているため、生徒一人当たりの収益密度は通常、私立制度よりも低くなっています。これは、価値創造が私立チャネルでより速く成長している場合でも、初等教育市場が規模のために公的提供に依存し続けていることを意味します。ほとんどの国において、公立制度は依然として最初のアクセスポイント、主要な調達顧客、コアカリキュラム、生徒情報システム、教室インフラの基盤市場です。その規模はまた、公的予算のいかなる変化も初等教育市場の方向性に不均衡な影響を与えることを意味します。
私立・独立校は2031年までに4.44%のCAGRで成長すると予測されており、より広い市場率を上回り、選択された都市中心部における高い料金収入、国際的な需要、より強力な資本展開を反映しています。GEMS Educationが3年間でドバイに20,000の生徒席を追加するためにDH 20億(5億4,500万 米ドル相当)を投じ、21の学校プロジェクトに関連した3,000万 米ドルのインド市場参入プログラムを立ち上げ、最初の5キャンパスが2026年に開校予定であることが注目されます。規制面も進化しており、ナイジェリアの2025年の非国家学校に関する政策は、より正式な認可の枠組みが手頃な価格の私立運営者と投資家のリスクをどのように軽減できるかを示しています。これは、法的地位、コンプライアンスの期待、運営権が明確になった後にのみ、資本が断片化した学校市場に参入することが多いため重要です。したがって、初等教育市場の私立側は量の面では公的提供よりも小規模なままです。しかし、収益成長と投資家の注目がより速く動くセグメントであり続けています。
学習モード別:オフラインが支配するが、オンラインの成長が提供における構造的変化を示す
オフライン・従来型教室学習は2025年に88.76%のシェアを維持し、物理的な学校教育が依然として初等教育市場の中心にあることを確認しています。この大きなポジションは、制度的な慣性、インフラの現実、対面授業への保護者の好み、低学年における監督された教室学習の継続的な重要性を反映しています。また、初等教育市場におけるデジタル普及が、ほとんどの地域で完全な代替よりも付加的なものであることを示しています。学校は、デジタルツールが日常的な教育の一部となっている場合でも、教室ベースの提供をコアモデルとして扱い続けています。これが、オフライン学習が初等教育市場おける収益創出、人員配置、インフラ計画、調達の支配的な基盤であり続ける理由です。
オンライン・バーチャル学習は2031年までに18.24%のCAGRで成長すると予測されており、初等教育市場の学習モードの中で最も速い拡大率を示しています。Stride, Inc.は2025年度に平均通年入学者数234,000人を報告し、2024年度から20.4%増加し、2026年度第1四半期の結果も前年比11.3%の入学者数増加を示しており、完全バーチャル学習への需要が一時的な混乱を超えて持続しているという見方を支持しています。ブレンド・ハイブリッド提供は2つのモデルの間に位置し、対面教育を排除せずに柔軟性を必要とする中所得制度での関連性が高まっています。このモデルは、教員不足、時間割の圧力、またはインフラのギャップが物理的・デジタル指導の実用的な組み合わせを必要とする場合に特に有用です。初等教育市場の長期的な方向性は、バーチャルおよびブレンド形式の学習成果が政策立案者、機関、家族にとって許容可能なままであるかどうかに依然として依存しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー別:機関調達が規模を牽引し、消費者購入者がマージンの源泉
機関購入者は2025年のエンドユーザー需要の70.65%を占め、省庁、地区、学校制度が初等教育市場における最大の支出チャネルであり続けることを示しています。このセグメントが支配的なのは、カリキュラム、生徒情報システム、教室プラットフォーム、通信インフラに関する大規模な契約のほとんどが学校制度または地区レベルで締結されるためです。機関調達はベンダー戦略も形成しており、大規模な購入者はポイントイノベーションだけでなく、コンプライアンス、統合、継続性を重視します。初等教育産業において、これは購買委員会がより少ないベンダーとより広いサービスカバレッジを求める場合に、確立されたプロバイダーに優位性を与えます。したがって、機関側は他の購入者グループがより速く拡大している場合でも、初等教育市場の規模エンジンであり続けています。
消費者購入者は2031年までに8.56%のCAGRで成長すると予測されており、初等教育市場において最も急成長するエンドユーザーセグメントとなっています。この需要は、補習、学習アプリ、直接購入カリキュラム教材、学校の外に延びるコミュニケーションツールへの家族の支出によって支えられています。ClassDojoは、2026年1月に全米の学校の90%以上と世界中の4,500万人以上の家族と教師にサービスを提供した後、地区全体のコミュニケーションプラットフォームに拡張し、2026年6月にウェブサイト管理製品を立ち上げたため、有用な例です。教師向けの普及も大規模な契約への経路となっており、Amplifyが2025〜26年度に300,000人の教育者ユーザーを対象にプラットフォームを立ち上げたことは、無料または低摩擦の教師向けツールが後の機関購入決定にどのように影響するかを示しています。インドに関連したオンライン学校教育への保護者の強い取り込みも、家庭支出が初等教育市場における意味のある成長ドライバーになりつつあるという広い見方を支持しています。
地域分析
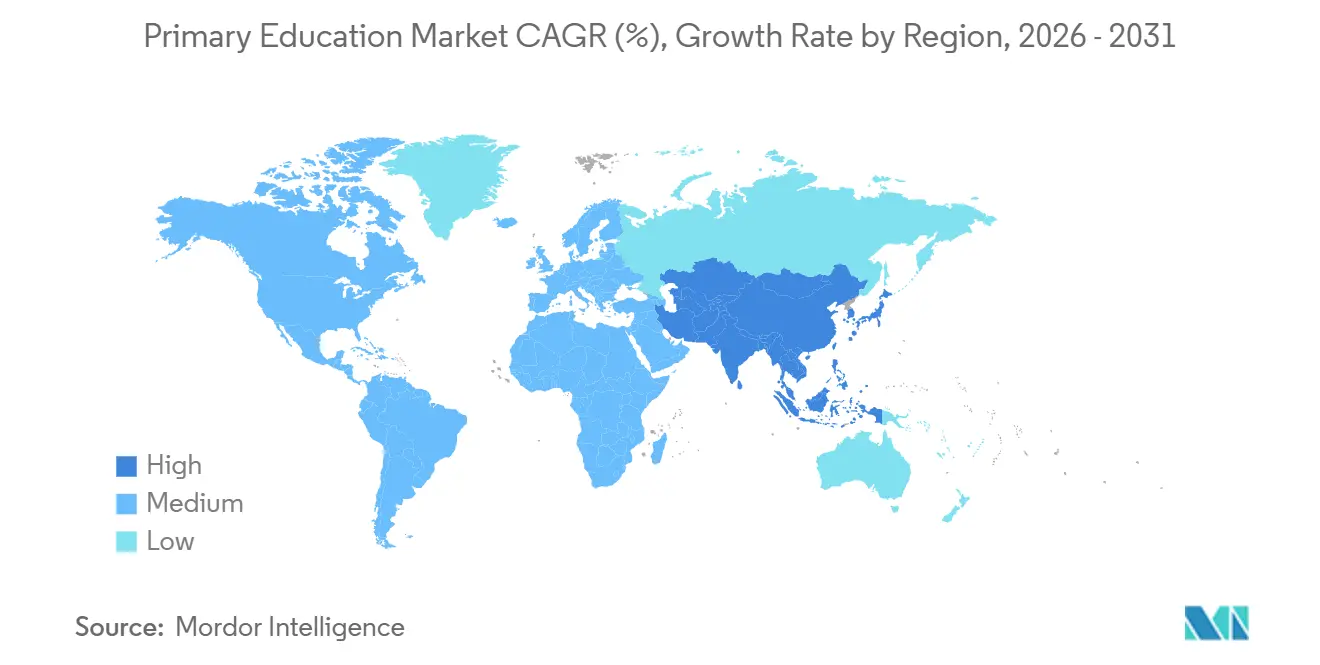
アジア太平洋は2025年の初等教育市場の40.20%を占め、2031年までに最も速い地域CAGRである3.50%を記録すると予測されています。中国とインドは、非常に大きな学齢人口と広範な公立学校制度、拡大するデジタル教育アジェンダを組み合わせているため、このポジションを支えています。中国の2025年4月の複数省庁による教育デジタル化指令と2026年6月の国務院教育計画は、適応型学習システム、スマートキャンパスインフラ、AI対応教員育成への長期的な需要を支えています。インドも初等教育市場における主要な需要センターです。しかし、2024〜25年度に機能するデジタル教室を持つ学校が30.6%にとどまっており、依然として低いデジタル基盤からスケールアップしています。東南アジアは国際学校拡大の活発な回廊であり続けており、Nord Angliaの2026年のクアラルンプールへのモン・キアラ・インターナショナル・スクールの追加は、プレミアム運営者が依然として地域全体での成長の余地を見出していることを示しています。
北米と欧州は、機関ソフトウェア支出、私立学校の授業料、コンプライアンス要件がすべて比較的高いため、初等教育市場の最も商業的に発展した部分の一つであり続けています。米国はプラットフォーム普及、カリキュラム統合、学校コミュニケーションツールにとって依然として重要ですが、2025年のPowerSchoolのサイバーセキュリティ侵害以来、データガバナンスがより目立つ購買要因となっています。英国では、教育省の2026年の市場レビューで、初等学校の5分の1がデジタル戦略を欠いていることが指摘されており、比較的進んだ教育テクノロジー環境においても普及の準備状況が依然として不均等であることを示しています。ドイツとフランスは引き続き公的制度の提供に大きく依存しており、規模を支えますが、一部のカテゴリーでは私立市場への浸透を遅らせています。南米は初等教育市場において混在した状況を示しており、メキシコの学校投資プログラムなどのインフラへのコミットメントは潜在的な需要を示しています。対照的に、ブラジルやアルゼンチンなどの市場での財政的な逼迫は、拡大のペースを制限し続けています。
中東とアフリカは初等教育市場において最も長い拡大の滑走路を提供していますが、近期の実行は依然として資金調達能力とインフラの準備状況に大きく依存しています。ユネスコに関連した資金調達データは、2025年に教育への国際援助が14%減少したことを示しており、このトレンドは公的制度とドナー支援プログラムが依然として重い提供負担を担っている地域でより重要です。地域内では、UAEとサウジアラビアが、国際的な需要、高料金モデル、運営者の拡大が依然として強い独自のプレミアム学校サブ市場を形成しています。Nord AngliaDubai Holdingは2026年2月にドバイのコミュニティ全体にわたる複数のK-12キャンパスのための新たな開発パートナーシップを発表しており、プレミアム学校需要への継続的な信頼を反映しています。より広い大陸レベルでは、アフリカ連合のCESA 2026〜2035フレームワークが入学者数と質の目標のための政策的な基盤を提供しており、中期的な予算コミットメントを支援し、初等教育市場を国家政策課題に留め続けるはずです。[3]
競争環境
初等教育市場は学校運営者レベルでは断片化していますが、カリキュラム出版と教育テクノロジープラットフォームではより顕著な統合が見られます。Nord Anglia Education、GEMS Education、Cognita Schoolsなどの大規模運営者は、プレミアムまたは中間市場の私立教育セグメントで競争しており、多くの場合、明確な地理的焦点を持ち、直接的な重複は限られています。彼らの戦略は、拡大、ポートフォリオの多様化、学校提供へのデジタルサービスのより強力な統合に集中しています。同時に、出版社とプラットフォームプロバイダーは学校制度全体にわたる機関関係を競い合っており、コンテンツの幅だけでなく、定着、統合の深さ、コンプライアンスがより重要になっています。この分割構造は、初等教育市場が学校所有において広く分散しているが、教育、評価、管理を支援する支援ツールにおいてはより集中していることを意味します。
2025年と2026年の戦略的な動きは、主要企業が買収、製品拡大、パートナーシップを活用して初等教育市場での地位を深めていることを示しています。PearsonによるeDynamic Learningの1億6,800万ポンド(2億2,500万 米ドル)での買収は、K-12とキャリア準備のフットプリントを拡大し、確立された教育企業が学習者のライフサイクル全体にわたってリーチを広げている方法を示しました。Nord Angliaの2026年2月のDubai Holdingとのパートナーシップと2026年8月のモン・キアラ・インターナショナル・スクールの追加も、地理的拡大とプレミアム学校ネットワーク構築をコアな成長ツールとして継続的に使用していることを示しています。ClassDojoの2026年の地区プラットフォーム拡大とウェブサイト立ち上げは異なる戦略を示しており、同社はコミュニケーションユーティリティからより広い学校制度のワークフローインフラへと移行しています。これらの動きは、初等教育市場の企業が教室コンテンツだけでなく、エコシステムコントロール、管理上の関連性、購入者の粘着性においても競争していることを示しています。
テクノロジーと分析能力は、学校がより良い教育支援、明確な報告、容易な実装を求めるにつれて、初等教育市場における競争においてますます中心的になっています。Amplifyの2025〜26年度のAI対応音声認識の立ち上げは、カリキュラムに連動したテクノロジーがリテラシー評価と早期学習ワークフローに直接組み込まれている方法の一例です。Alphabet、Microsoft、Appleなどの大手テクノロジー企業も、学校レベルの普及決定に影響を与えるデバイス、クラウド、生産性エコシステムを通じて引き続き関連しています。しかし、初等教育市場において最も開かれた商業的スペースは、特に生徒レベルのデータが依然として限られている低・中所得市場において、成果分析、出席モニタリング、システムレベルの可視性にあるように見えます。これが、競争環境が単一の展開可能なプラットフォーム内で指導、評価、コミュニーション、コンプライアンスを結びつけることができる企業を引き続き優遇する理由です。
初等教育産業のリーダー
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
グローバル初等教育市場レポートの範囲
| 国家・州カリキュラム |
| 国際カリキュラム |
| 代替カリキュラム(モンテッソーリ、IBプライマリーイヤーズ、ヴァルドルフなど) |
| 公立・公的資金校 |
| 私立・独立校 |
| オフライン・従来型教室学習 |
| ブレンド・ハイブリッド学習 |
| オンライン・バーチャル学習 |
| 機関購入者 |
| 教室教育者 |
| 消費者購入者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| カリキュラム別 | 国家・州カリキュラム | |
| 国際カリキュラム | ||
| 代替カリキュラム(モンテッソーリ、IBプライマリーイヤーズ、ヴァルドルフなど) | ||
| 学校種別 | 公立・公的資金校 | |
| 私立・独立校 | ||
| 学習モード別 | オフライン・従来型教室学習 | |
| ブレンド・ハイブリッド学習 | ||
| オンライン・バーチャル学習 | ||
| エンドユーザー別 | 機関購入者 | |
| 教室教育者 | ||
| 消費者購入者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年の初等教育の予測値はいくらですか?
初等教育市場は2026年の1.81 トリリオン 米ドルから、2026年から2031年にかけて2.22%のCAGRで、2031年までに2.02 トリリオン 米ドルに達すると予測されています。
初等教育サービスへのグローバル需要をリードしている地域はどこですか?
アジア太平洋が2025年に40.20%のシェアでリードし、2031年までに3.50%のCAGRで最も急成長している地域でもあります。
デジタルツールが低学年の学校教育においてより重要になっている理由は何ですか?
学校は教員不足の管理、コミュニケーションの改善、評価の支援、アクセスの拡大にデジタルツールを使用しています。インドの低いデジタル教室基盤と中国の政策推進は、これが依然として主要な成長分野である理由を示しています。
2031年まで最も速く成長している学習モードはどれですか?
オンライン・バーチャル学習は18.24%のCAGRで拡大すると予測されていますが、オフライン教室学習は2025年に依然として88.76%のシェアを保持しています。
この分野での私立学校の成長を牽引しているものは何ですか?
私立・独立校は、プレミアム料金モデル、国際カリキュラムへの需要、高成長都市市場への資本展開により、4.44%のCAGRで成長すると予測されています。
このセクターの主要な購入者グループは誰ですか?
機関購入者は2025年に70.65%のシェアで最大のグループであり続け、消費者購入者は2031年までに8.56%のCAGRで最も急成長するグループです。