
Taille et part du marché de l'éducation primaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.81 Trillions de dollars américains |
| Taille du Marché (2031) | 2.02 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
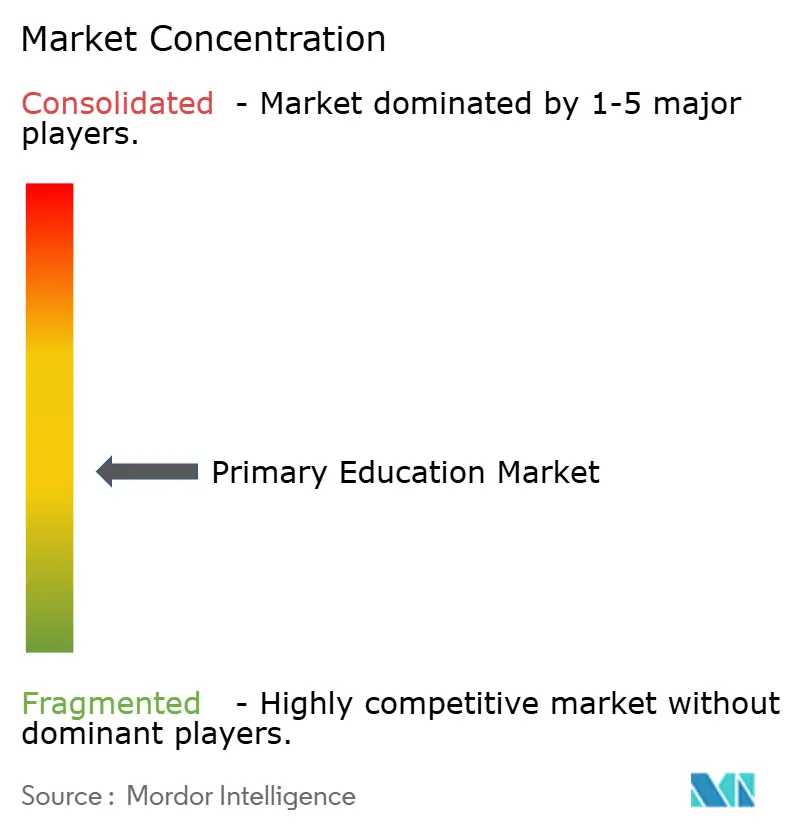
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éducation primaire par Mordor Intelligence
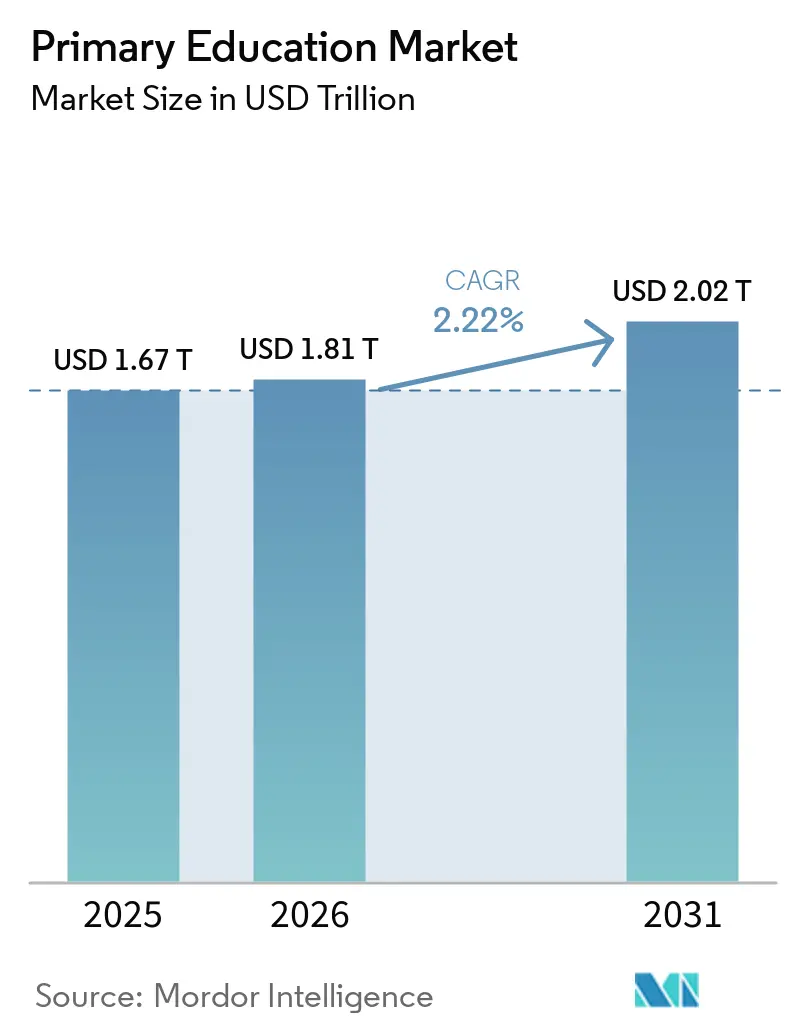
La taille du marché de l'éducation primaire devrait s'étendre de 1,67 billion USD en 2025 et 1,81 billion USD en 2026 à 2,02 billions USD d'ici 2031, enregistrant un CAGR de 2,22 % entre 2026 et 2031.
Le marché de l'éducation primaire continue d'être soutenu par une demande stable en faveur d'une scolarisation structurée de la maternelle à la 6e année dans les filières publiques et privées, même si la qualité de l'expansion diffère sensiblement selon le niveau de revenu des pays. Un point de pression essentiel est l'évolution de la composition des dépenses d'éducation, car les dépenses publiques totales ont augmenté dans de nombreux systèmes. Dans le même temps, l'allocation par élève est restée faible dans plusieurs marchés à faible revenu, ce qui affecte la qualité de la prestation et la profondeur des achats. Les inscriptions restent le principal moteur de volume, l'UNESCO ayant signalé 1,4 milliard d'élèves scolarisés dans le monde en 2024 et une hausse de 30 % des inscriptions dans le primaire et le secondaire depuis 2000, ce qui témoigne de la base de demande large et durable qui sous-tend le marché de l'éducation primaire. Dans le même temps, 79 millions d'enfants en âge d'aller à l'école primaire n'étaient toujours pas scolarisés en 2024. Ce besoin non satisfait continue de façonner les opportunités d'expansion pour les modèles de prestation à faible coût et les systèmes de prestation complémentaires sur le marché de l'éducation primaire. L'activité concurrentielle sur le marché de l'éducation primaire reste partagée entre les grands opérateurs scolaires, les éditeurs de programmes et les fournisseurs de technologies éducatives. Dans le même temps, les pressions budgétaires et les pénuries d'enseignants continuent d'influencer la manière dont les acheteurs hiérarchisent les solutions groupées, évolutives et à moindre risque.[1]
Principaux enseignements du rapport
- Par programme scolaire, les programmes nationaux et étatiques ont dominé avec une part de 79,11 % en 2025, tandis que les programmes internationaux ont enregistré le CAGR prévisionnel le plus élevé à 5,76 % jusqu'en 2031.
- Par type d'établissement, les écoles publiques et financées par l'État détenaient une part de 80,46 % en 2025, tandis que les écoles privées et indépendantes devraient se développer à un CAGR de 4,44 % jusqu'en 2031.
- Par mode d'apprentissage, l'apprentissage en présentiel et en salle de classe traditionnelle représentait une part de 88,76 % en 2025, tandis que l'apprentissage en ligne et virtuel progresse à un CAGR de 18,24 % jusqu'en 2031.
- Par utilisateur final, les acheteurs institutionnels ont capté une part de 70,65 % en 2025, tandis que les acheteurs particuliers devraient croître à un CAGR de 8,56 % jusqu'en 2031.
- Par zone géographique, l'Asie-Pacifique détenait une part de 40,20 % en 2025 et a également enregistré le CAGR régional prévisionnel le plus élevé à 3,50 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'éducation primaire
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Financement public et mandats d'accès universel | +0.5% | Mondial, en particulier l'Afrique subsaharienne, l'Asie du Sud et l'Amérique latine | Long terme (≥ 4 ans) |
| Hausse des inscriptions dans la scolarisation primaire structurée | +0.4% | Asie-Pacifique, Afrique subsaharienne, Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Expansion des réseaux d'écoles privées à faible coût | +0.3% | Afrique subsaharienne, Asie du Sud, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption des salles de classe numériques dans l'apprentissage fondamental | +0.4% | Cœur de l'Asie-Pacifique, avec des retombées vers le Moyen-Orient, l'Afrique et l'Amérique latine | Court terme (≤ 2 ans) |
| Demande de micro-certifications et de perfectionnement des enseignants | +0.2% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Analyse de la sécurité des enfants, de la présence et des résultats d'apprentissage | +0.2% | Mondial, gains précoces en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Financement public et mandats d'accès universel
Les systèmes publics restent l'ancre de volume pour le marché de l'éducation primaire, de sorte que les dépenses publiques continuent de fixer la base de la demande dans la plupart des pays. Les données de l'OCDE pour 2025 ont montré que les dépenses publiques moyennes par élève du primaire dans les pays de l'OCDE s'élevaient à 12 051 USD, avec un écart très important entre le Luxembourg à 25 482 USD par élève et le Mexique et le Pérou à moins de 3 000 USD, soulignant à quel point la capacité fiscale reste inégale d'un système éducatif à l'autre. L'écart de dépenses est important car les pays dont les écoles publiques constituent le principal canal de prestation créent la base d'approvisionnement la plus large et la plus stable pour les contenus numériques, le matériel informatique, les systèmes de gestion scolaire et les outils de soutien en classe sur le marché de l'éducation primaire. L'engagement du Mexique de 350 milliards MXN (20 milliards USD) d'ici 2030 pour les infrastructures scolaires dans le cadre du programme La Escuela es Nuestra souligne également comment les programmes d'investissement public peuvent servir de signaux de demande à long terme pour les fournisseurs au service des systèmes éducatifs. Les obligations pluriannuelles liées à l'accès universel et à l'ODD 4 maintiennent le financement de l'éducation à l'ordre du jour des politiques même lorsque les budgets se resserrent, ce qui explique pourquoi le financement public reste l'un des soutiens structurels les plus solides pour le marché de l'éducation primaire.[2]
Hausse des inscriptions dans la scolarisation primaire structurée
La croissance des inscriptions continue de façonner le marché de l'éducation primaire, en particulier dans les régions où les populations en âge d'aller à l'école augmentent encore plus vite que la capacité du système. L'UNESCO a confirmé en 2026 que 79 millions d'enfants en âge d'aller à l'école primaire n'étaient toujours pas scolarisés en 2024, même après que les inscriptions mondiales d'élèves ont atteint 1,4 milliard, ce qui montre que la croissance de la demande n'est pas encore entièrement absorbée par les systèmes existants. L'effet commercial ne se limite pas à un nombre plus élevé d'élèves, car les familles dans les systèmes à capacité limitée se tournent souvent vers des alternatives privées plus structurées lorsque l'accès ou la qualité publics se dégradent. Le Nigeria illustre ce schéma, avec une croissance des écoles privées de 39 % entre 2017 et 2022, tandis que les écoles publiques n'ont progressé que de 3,5 %, indiquant que les inscriptions supplémentaires se déplacent vers des canaux plus monétisables au sein du marché de l'éducation primaire. Ce glissement soutient la demande de services de programmes scolaires, de plateformes d'administration scolaire, d'outils de communication avec les parents et de systèmes de suivi des élèves, en particulier dans les pôles d'éducation urbains à croissance rapide. Par conséquent, la croissance globale des inscriptions sur le marché de l'éducation primaire sous-estime encore l'expansion commerciale qui se produit au sein des modèles de prestation privés et semi-formels.
Expansion des réseaux d'écoles privées à faible coût
Les écoles privées à faible coût sont devenues un canal d'accès pratique dans plusieurs marchés urbains africains et sud-asiatiques, ce qui en fait une couche de croissance importante au sein du marché de l'éducation primaire. Le volet financement de ce segment reste sous-développé. Pourtant, le besoin opérationnel est clair : les écoles dirigées par leurs fondateurs et ancrées dans les communautés continuent de servir de grands bassins de demande que les systèmes publics n'ont pas entièrement absorbés. L'étude de cas EdPartners d'Acumen a montré que des prêts avaient été accordés à plus de 420 écoles privées au Kenya, au service de 123 801 élèves, soulignant comment même un soutien financier à petite échelle peut accroître la capacité à travers des réseaux scolaires fragmentés. En janvier 2025, Enko Education a levé 24 millions USD auprès d'Africa Capitalworks et d'Adiwale Partners pour acquérir et consolider des actifs d'écoles internationales africaines fragmentées, avec un objectif d'atteindre 20 000 élèves d'ici 2029, ce qui montre que des capitaux formels entrent dans l'expansion des réseaux scolaires là où la fragmentation est élevée. Le marché de l'éducation primaire bénéficie donc non seulement de l'ouverture de nouvelles écoles, mais aussi de modèles de financement qui aident les petits opérateurs à améliorer leur conformité, à développer leurs activités et à devenir plus attractifs pour les capitaux institutionnels.
Adoption des salles de classe numériques dans l'apprentissage fondamental
L'adoption des salles de classe numériques fait évoluer le marché de l'éducation primaire vers un modèle de prestation plus mixte, mais le rythme reste inégal selon les régions et les niveaux de revenus. Le NITI Aayog indien, sur la base des données UDISE+ publiées en mai 2026, a constaté que seulement 30,6 % des écoles disposaient de salles de classe numériques fonctionnelles en 2024-25, contre 14,9 % en 2021-22, ce qui signifie que la plupart des écoles fonctionnent encore sans infrastructure numérique utilisable. Le ministère de l'Éducation du Kenya a annoncé en mai 2026 que 25 000 ordinateurs portables et tableaux blancs interactifs seraient déployés dans les écoles primaires publiques, ce qui montre que l'adoption du numérique progresse également dans les systèmes qui sont encore en train de construire un accès de base aux salles de classe. La Chine a adopté une approche plus large, pilotée par les politiques publiques, avec la directive de numérisation de l'éducation du ministère de l'Éducation d'avril 2025 et le plan d'éducation du Conseil d'État de juin 2026 qui poussent les plateformes intelligentes, l'apprentissage assisté par l'IA et le développement des enseignants soutenu par la technologie à l'échelle nationale. Ces points de départ inégaux signifient que le marché de l'éducation primaire ne s'oriente pas vers un modèle numérique unique, mais vers un système en couches dans lequel les marchés avancés adoptent des outils améliorés par l'IA tandis que les marchés émergents privilégient encore l'accès aux appareils, la connectivité et le matériel de salle de classe.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression budgétaire sur les systèmes scolaires publics | -0.4% | Mondial, aigu en Afrique subsaharienne, en Amérique latine et dans certaines parties de l'Europe | Long terme (≥ 4 ans) |
| Pénuries d'enseignants et attrition dans les premières années scolaires | -0.3% | Économies de l'OCDE, Asie-Pacifique, Afrique subsaharienne | Long terme (≥ 4 ans) |
| Accès inégal aux appareils et à la connectivité dans les districts ruraux | -0.2% | Afrique subsaharienne, Asie du Sud, Asie-Pacifique rurale et Amérique latine | Moyen terme (2-4 ans) |
| Fragmentation des achats et charge de conformité | -0.1% | Mondial, plus aigu dans les systèmes scolaires décentralisés (États-Unis, Inde, Brésil) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression budgétaire sur les systèmes scolaires publics
La pression budgétaire reste un frein majeur pour le marché de l'éducation primaire, car les systèmes publics représentent encore la plus grande part des inscriptions d'élèves dans la plupart des pays. L'Organisation des États ibéro-américains a signalé en avril 2026 que l'investissement dans l'éducation en Amérique latine était tombé d'une moyenne de 5,2 % du PIB avant la pandémie à moins de 4 % en 2025, indiquant que la compression budgétaire affecte encore les systèmes scolaires au service de très grandes populations d'enfants. Les données de financement de l'UNESCO ont également montré que l'aide internationale à l'éducation a chuté de 14 % en 2025, les principaux donateurs bilatéraux ayant réduit leur soutien, ajoutant une pression sur les marchés qui dépendent du financement externe pour soutenir l'expansion et les améliorations de qualité. En pratique, le resserrement des budgets ralentit les achats, retarde les mises à niveau des infrastructures et pousse les acheteurs vers des plateformes groupées plutôt que vers des solutions ponctuelles spécialisées. Cela signifie que le marché de l'éducation primaire est confronté non seulement à une croissance plus lente des dépenses publiques, mais aussi à un environnement de fournisseurs plus concentré, les acheteurs choisissant des prestataires plus importants capables de répondre à plusieurs besoins à un risque perçu plus faible.
Pénuries d'enseignants et attrition dans les premières années scolaires
Les contraintes d'offre en enseignants continuent de limiter la qualité de l'expansion sur le marché de l'éducation primaire, en particulier dans les systèmes déjà confrontés à la croissance des inscriptions, au vieillissement des effectifs ou à une faible rétention. Une analyse liée à l'OCDE a estimé que 44 millions d'enseignants supplémentaires seront nécessaires d'ici 2030 pour atteindre les objectifs de l'ODD 4 pour l'enseignement primaire et secondaire, l'Afrique subsaharienne à elle seule en nécessitant 15 millions, soulignant l'ampleur du défi d'approvisionnement encore à venir. L'enquête TALIS 2025 a également montré que 23 % des enseignants dans le monde travaillent dans des écoles où les directeurs signalent des pénuries de personnel qualifié, tandis que l'âge moyen des enseignants de l'OCDE est passé à 45 ans, certains pays signalant des moyennes supérieures à 50 ans. La hausse des coûts salariaux et la réduction des effectifs par classe dans de nombreux systèmes ont également poussé les établissements à réfléchir plus attentivement aux modèles de productivité et de soutien en classe. L'effet sur le marché de l'éducation primaire est à double tranchant : les lacunes en matière de personnel limitent l'expansion physique et la qualité de la prestation. Néanmoins, elles stimulent également la demande d'outils d'évaluation, de systèmes d'apprentissage adaptatif et de plateformes de soutien aux enseignants qui réduisent la charge de travail par instructeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par programme scolaire : les cadres nationaux ancrent la demande ; les programmes internationaux gagnent en dynamisme
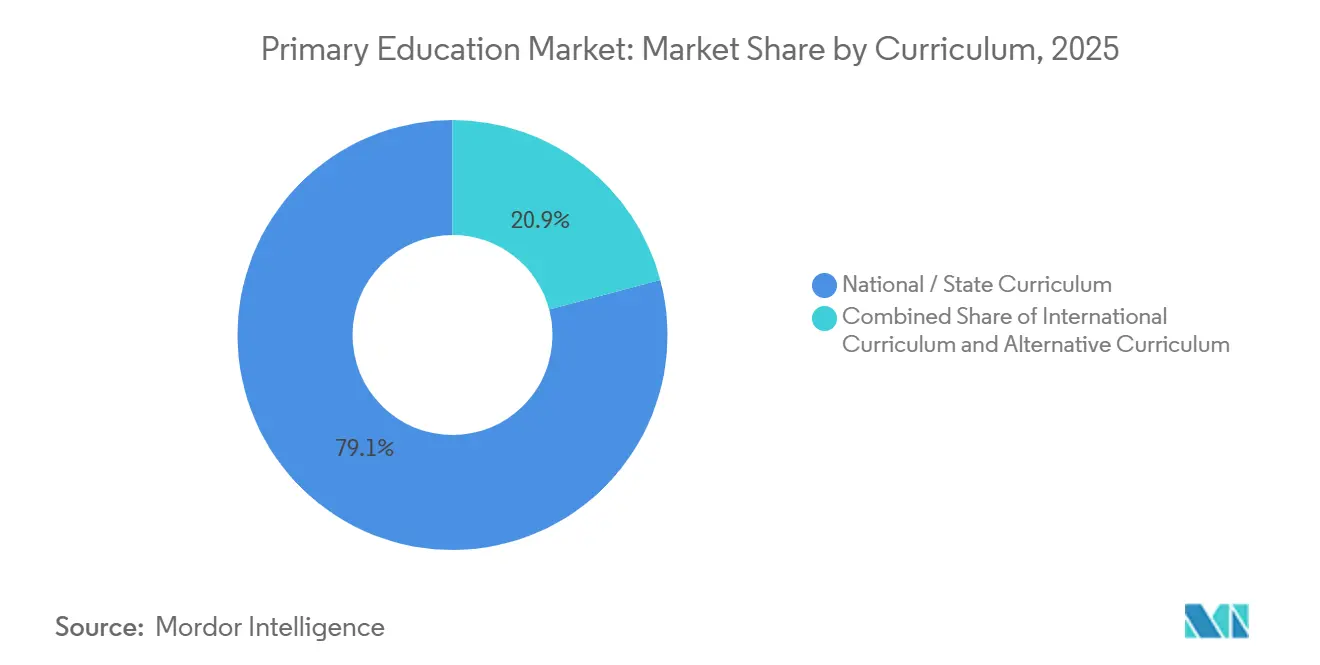
Les programmes nationaux et étatiques détenaient 79,11 % de la part du marché de l'éducation primaire en 2025, reflétant le rôle central des programmes définis par les gouvernements dans l'organisation de la prestation scolaire dans le monde entier. Cette position reste solide car même de nombreuses écoles privées opèrent dans le cadre de programmes de contenu nationaux pour satisfaire aux exigences de licence et d'agrément. Le segment bénéficie donc de l'ampleur des inscriptions publiques et du poids réglementaire attaché aux structures de programmes nationaux en Asie, en Amérique latine et au Moyen-Orient. Le marché de l'éducation primaire continue de s'appuyer sur ces cadres comme couche de base pour la demande de manuels scolaires, la planification des cours, la préparation des enseignants et l'évaluation standardisée. Cela fait des programmes nationaux et étatiques le bassin de demande le plus stable dans la structure actuelle du marché de l'éducation primaire.
Les programmes internationaux restent plus modestes en valeur, mais ils devraient croître à un CAGR de 5,76 % jusqu'en 2031, ce qui en fait la catégorie de programmes à la croissance la plus rapide sur le marché de l'éducation primaire. La croissance de ce segment est soutenue par la demande de parcours reconnus mondialement, des structures de frais premium et l'intérêt des opérateurs pour les modèles scolaires basés sur la marque. En août 2025, il y avait 6 039 écoles accréditées par le Baccalauréat International dans le monde, dont 175 nouvelles écoles ajoutées en une seule année, et 544 nouveaux programmes du Baccalauréat International ont été autorisés en 2024, le Programme primaire étant identifié comme le programme du Baccalauréat International à la croissance la plus rapide dans le monde. L'Inde reste également pertinente pour cette tendance, le projet de l'utilisateur notant que le réseau d'écoles du Baccalauréat International a augmenté de 44 % entre 2020 et 2025, passant de 192 à 276 écoles et s'étendant au-delà des grandes métropoles vers les villes de rang 2 et 3. Les modèles alternatifs tels que Montessori et les pédagogies connexes restent moins valorisés, mais ils continuent d'attirer les opérateurs car ils soutiennent un positionnement différencié et des revenus plus élevés par élève.

Par type d'établissement : les systèmes publics détiennent le volume ; les opérateurs privés poursuivent la valeur
Les écoles publiques et financées par l'État représentaient 80,46 % de la part du marché de l'éducation primaire en 2025, et cette avance reflte encore le poids écrasant des inscriptions dans les systèmes publics à travers le monde. Les écoles publiques dominent en volume, mais leur densité de revenus par élève est généralement inférieure à celle des systèmes privés car les niveaux de dépenses et les structures de frais sont plus contraints. Cela signifie que le marché de l'éducation primaire dépend encore de la prestation publique pour son échelle, même lorsque la création de valeur croît plus rapidement dans les filières privées. Dans la plupart des pays, les systèmes publics restent le premier point d'accès, le principal client d'approvisionnement et le marché de base pour les programmes scolaires de base, les systèmes d'information sur les élèves et les infrastructures de salle de classe. Leur taille signifie également que tout changement dans les budgets publics a un effet disproportionné sur la direction du marché de l'éducation primaire.
Les écoles privées et indépendantes devraient croître à un CAGR de 4,44 % jusqu'en 2031, au-dessus du taux du marché global et reflétant des revenus de frais plus élevés, une demande internationale et un déploiement de capitaux plus fort dans certains centres urbains sélectionnés. Le projet de l'utilisateur a noté que GEMS Education s'est engagé à investir 2 milliards DH, soit l'équivalent de 545 millions USD, pour ajouter 20 000 places d'élèves à Dubaï sur trois ans, tout en lançant un programme d'entrée sur le marché indien de 30 millions USD lié à 21 projets scolaires, avec les 5 premiers campus devant ouvrir en 2026. Le volet réglementaire évolue également, et la politique nigériane de 2025 sur les écoles non étatiques a montré comment un cadre de licence plus formel peut réduire le risque pour les opérateurs privés abordables et les investisseurs. Cela est important car les capitaux n'entrent souvent dans les marchés scolaires fragmentés qu'après que le statut juridique, les attentes en matière de conformité et les droits d'exploitation deviennent plus clairs. Le côté privé du marché de l'éducation primaire reste donc plus petit que la prestation publique en termes de volume. Néanmoins, il reste le segment où la croissance des revenus et l'attention des investisseurs progressent plus rapidement.
Par mode d'apprentissage : le présentiel domine, mais la croissance du numérique signale un changement structurel dans la prestation
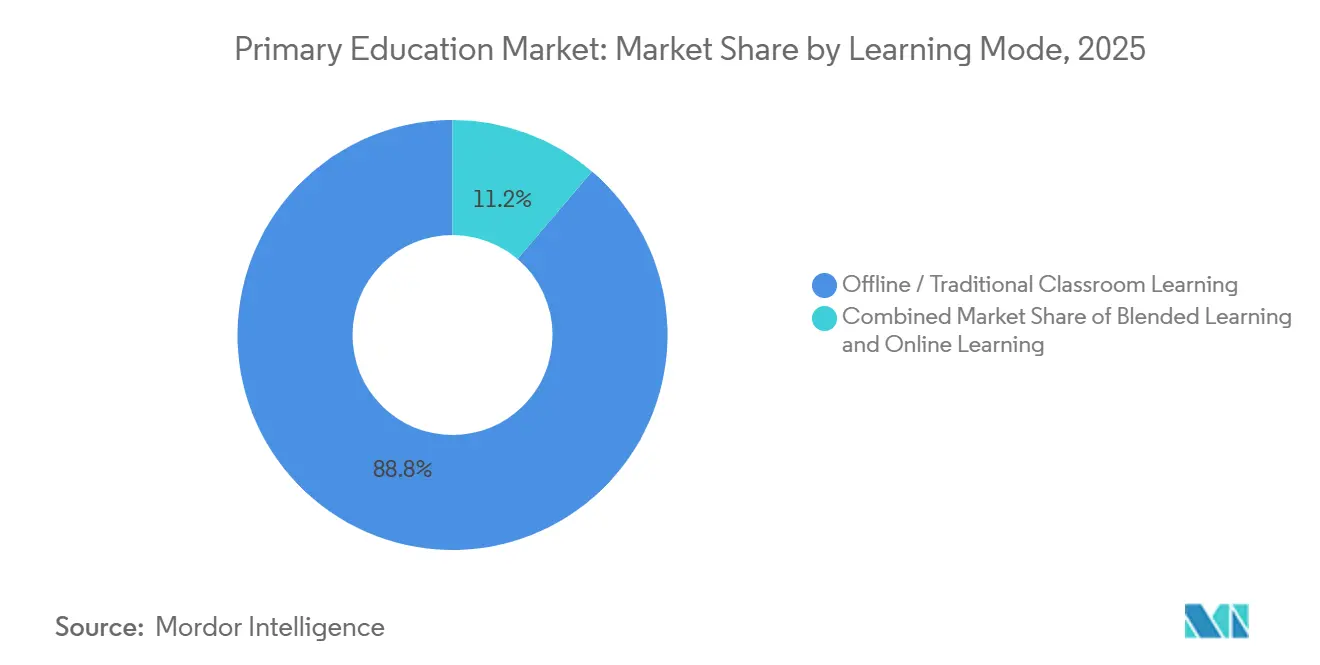
L'apprentissage en présentiel et en salle de classe traditionnelle a conservé une part de 88,76 % en 2025, confirmant que la scolarisation physique reste au cœur du marché de l'éducation primaire. Cette position importante reflète l'inertie du système, les réalités infrastructurelles, la préférence des parents pour l'enseignement en personne et l'importance continue de l'apprentissage supervisé en salle de classe dans les premières années scolaires. Cela montre également que l'adoption du numérique sur le marché de l'éducation primaire est encore plus additive que pleinement substitutive dans la plupart des régions. Les écoles continuent de traiter la prestation en salle de classe comme le modèle de base, même si les outils numériques font partie de l'enseignement courant. C'est pourquoi l'apprentissage en présentiel reste la base dominante pour la génération de revenus, la dotation en personnel, la planification des infrastructures et les achats sur le marché de l'éducation primaire.
L'apprentissage en ligne et virtuel devrait croître à un CAGR de 18,24 % jusqu'en 2031, ce qui lui confère le taux d'expansion le plus rapide parmi les modes d'apprentissage sur le marché de l'éducation primaire. Stride Inc. a signalé une inscription annuelle moyenne de 234 000 élèves au cours de l'exercice 2025, en hausse de 20,4 % par rapport à l'exercice 2024, et ses résultats du premier trimestre de l'exercice 2026 ont également montré une croissance des inscriptions de 11,3 % d'une année sur l'autre, soutenant l'idée que la demande d'apprentissage entièrement virtuel a persisté au-delà des perturbations temporaires. L'apprentissage mixte et hybride se situe entre les deux modèles et gagne en pertinence dans les systèmes à revenu intermédiaire qui ont besoin de flexibilité sans supprimer l'enseignement en face à face. Ce modèle est particulièrement utile là où les pénuries d'enseignants, la pression sur les emplois du temps ou les lacunes infrastructurelles nécessitent un mélange pratique d'enseignement physique et numérique. La direction à long terme du marché de l'éducation primaire dépend encore de la question de savoir si les résultats d'apprentissage dans les formats virtuels et mixtes restent acceptables pour les décideurs politiques, les établissements et les familles.
Par utilisateur final : les achats institutionnels stimulent l'échelle ; les acheteurs particuliers sont le moteur des marges
Les acheteurs institutionnels représentaient 70,65 % de la demande des utilisateurs finaux en 2025, ce qui montre que les ministères, les districts et les systèmes scolaires restent le plus grand canal de dépenses sur le marché de l'éducation primaire. Ce segment domine car la plupart des grands contrats pour les programmes scolaires, les systèmes d'information sur les élèves, les plateformes de salle de classe et les infrastructures de communication sont passés au niveau du système scolaire ou du district. Les achats institutionnels façonnent également la stratégie des fournisseurs, car les grands acheteurs accordent plus d'importance à la conformité, à l'intégration et à la continuité qu'à l'innovation ponctuelle seule. Dans le secteur de l'éducation primaire, cela donne aux fournisseurs établis un avantage lorsque les comités d'achat souhaitent moins de fournisseurs et une couverture de services plus large. Le côté institutionnel reste donc le moteur d'échelle pour le marché de l'éducation primaire, même si d'autres groupes d'acheteurs se développent plus rapidement.
Les acheteurs particuliers devraient croître à un CAGR de 8,56 % jusqu'en 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide sur le marché de l'éducation primaire. Cette demande est soutenue par les dépenses des familles en soutien scolaire, applications d'apprentissage, matériels de programme achetés directement et outils de communication qui s'étendent au-delà de l'enceinte scolaire. ClassDojo est un exemple utile car la plateforme s'est développée en une plateforme de communication de district tout-en-un en janvier 2026 et a lancé un produit de gestion de site web en juin 2026 après avoir déjà servi 90 % des écoles américaines et plus de 45 millions de familles et d'enseignants dans le monde. L'adoption par les enseignants devient également une voie vers des contrats plus importants, et le lancement de la plateforme d'Amplify pour l'année scolaire 2025-26 avec 300 000 utilisateurs éducateurs montre comment les outils enseignants gratuits ou à faible friction peuvent influencer les décisions d'achat institutionnel ultérieures. Le projet de l'utilisateur a également souligné la forte adoption parentale de la scolarisation en ligne liée à l'Inde, ce qui soutient l'idée plus large que les dépenses des ménages deviennent un moteur de croissance significatif sur le marché de l'éducation primaire.
Analyse géographique
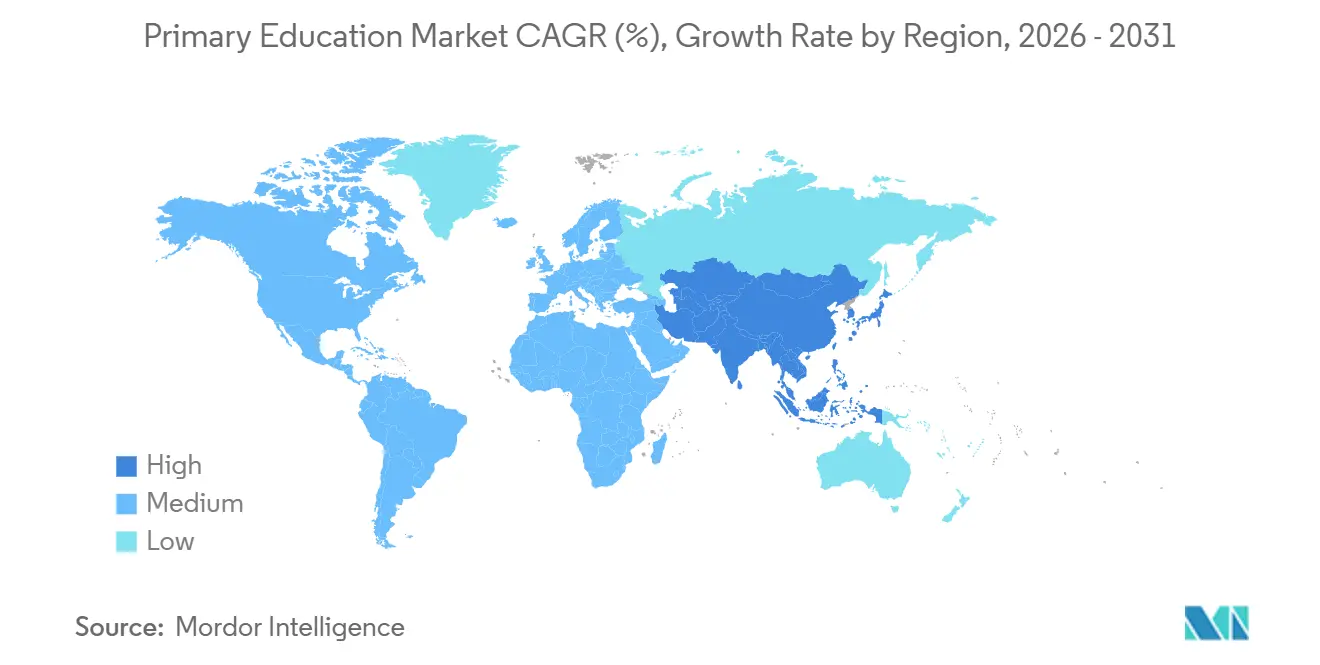
L'Asie-Pacifique représentait 40,20 % du marché de l'éducation primaire en 2025 et devrait également enregistrer le CAGR régional le plus rapide à 3,50 % jusqu'en 2031. La Chine et l'Inde ancrent cette position car elles combinent de très grandes populations en âge d'aller à l'école avec des systèmes scolaires publics étendus et des programmes d'éducation numérique en expansion. La directive multi-ministérielle chinoise d'avril 2025 sur la numérisation de l'éducation et le plan d'éducation du Conseil d'État de juin 2026 soutiennent tous deux la demande à long terme de systèmes d'apprentissage adaptatif, d'infrastructures de campus intelligents et de développement des enseignants assisté par l'IA. L'Inde est également un centre de demande majeur sur le marché de l'éducation primaire. Cependant, elle part encore d'une base numérique faible, avec seulement 30,6 % des écoles signalées comme disposant de salles de classe numériques fonctionnelles en 2024-25. L'Asie du Sud-Est reste un couloir actif pour l'expansion des écoles internationales, et l'ajout par Nord Anglia en 2026 de l'École internationale de Mont'Kiara à Kuala Lumpur montre que les opérateurs premium voient encore des possibilités de croissance dans toute la région.
L'Amérique du Nord et l'Europe restent parmi les parties les plus développées commercialement du marché de l'éducation primaire car les dépenses en logiciels institutionnels, les frais d'écoles privées et les exigences de conformité sont tous relativement élevés. Les États-Unis restent importants pour l'adoption des plateformes, l'intégration des programmes et les outils de communication scolaire, mais la gouvernance des données est devenue un facteur d'achat plus visible depuis la violation de la cybersécurité de PowerSchool en 2025. Au Royaume-Uni, l'examen du marché 2026 du Département de l'Éducation a noté qu'un cinquième des écoles primaires manquait encore d'une stratégie numérique, ce qui montre que la préparation à l'adoption reste inégale même dans un environnement technologique éducatif relativement avancé. L'Allemagne et la France continuent de s'appuyer davantage sur la prestation du système public, ce qui soutient l'échelle mais ralentit la pénétration du marché privé dans certaines catégories. L'Amérique du Sud présente un tableau contrasté sur le marché de l'éducation primaire, avec des engagements en matière d'infrastructures, tels que le programme d'investissement scolaire du Mexique, indiquant une demande potentielle. En revanche, des conditions fiscales plus strictes sur des marchés tels que le Brésil et l'Argentine continuent de limiter le rythme d'expansion.
Le Moyen-Orient et l'Afrique offrent la plus longue piste d'expansion sur le marché de l'éducation primaire, mais l'exécution à court terme dépend encore fortement de la capacité de financement et de la préparation des infrastructures. Les données de financement liées à l'UNESCO ont montré que l'aide internationale à l'éducation a chuté de 14 % en 2025, une tendance qui compte davantage dans les régions où les systèmes publics et les programmes soutenus par les donateurs portent encore de lourdes charges de prestation. Au sein de la région, les Émirats arabes unis et l'Arabie saoudite forment un sous-marché scolaire premium distinct où la demande internationale, les modèles à frais élevés et l'expansion des opérateurs restent forts. Nord Anglia et Dubai Holding ont annoncé un nouveau partenariat de développement en février 2026 pour plusieurs campus de la maternelle à la terminale à travers les communautés de Dubaï, ce qui reflète une confiance continue dans la demande d'écoles premium. Au niveau continental plus large, le cadre CESA 2026-2035 de l'Union africaine fournit une ancre politique pour les objectifs d'inscription et de qualité, ce qui devrait soutenir les engagements budgétaires à moyen terme et maintenir le marché de l'éducation primaire à l'ordre du jour des politiques nationales.[3]
Paysage concurrentiel
Le marché de l'éducation primaire est fragmenté au niveau des opérateurs scolaires, mais il présente une consolidation plus visible dans l'édition de programmes scolaires et les plateformes de technologies éducatives. Les grands opérateurs tels que Nord Anglia Education, GEMS Education et Cognita Schools se disputent les segments d'éducation privée premium ou de milieu de gamme, souvent avec des orientations géographiques distinctes et un chevauchement direct limité. Leurs stratégies sont axées sur l'expansion, la diversification du portefeuille et une intégration plus forte des services numériques dans la prestation scolaire. Dans le même temps, les éditeurs et les fournisseurs de plateformes se disputent des relations institutionnelles qui couvrent des systèmes scolaires entiers, rendant la rétention, la profondeur d'intégration et la conformité plus importantes que la seule étendue du contenu. Cette structure divisée signifie que le marché de l'éducation primaire est large et dispersé dans la propriété scolaire, mais plus concentré dans les outils habilitants qui soutiennent l'enseignement, l'évaluation et l'administration.
Les mouvements stratégiques en 2025 et 2026 montrent que les grandes entreprises utilisent des acquisitions, des extensions de produits et des partenariats pour approfondir leur position sur le marché de l'éducation primaire. L'acquisition par Pearson d'eDynamic Learning pour 168 millions GBP (225 millions USD) a élargi son empreinte dans les domaines de la maternelle à la terminale et de la préparation à la carrière et a démontré comment les entreprises d'éducation établies élargissent leur portée tout au long du cycle de vie de l'apprenant. Le partenariat de Nord Anglia avec Dubai Holding en février 2026 et son ajout de l'École internationale de Mont'Kiara en août 2026 illustrent également l'utilisation continue de l'expansion géographique et de la construction de réseaux scolaires premium comme outils de croissance essentiels. L'expansion de la plateforme de district de ClassDojo et le lancement de son site web en 2026 indiquent une stratégie différente, où l'entreprise passe d'un utilitaire de communication à une infrastructure de flux de travail de système scolaire plus large. Ces mouvements montrent que les entreprises sur le marché de l'éducation primaire ne se disputent plus uniquement sur le contenu en salle de classe, mais sur le contrôle de l'écosystème, la pertinence administrative et la fidélisation des acheteurs.
Les capacités technologiques et analytiques deviennent de plus en plus centrales à la concurrence sur le marché de l'éducation primaire, car les écoles cherchent un meilleur soutien pédagogique, des rapports plus clairs et une mise en œuvre plus facile. Le lancement par Amplify de la reconnaissance vocale assistée par l'IA pour l'année scolaire 2025-26 est un exemple de la façon dont la technologie liée aux programmes scolaires est intégrée directement dans les flux de travail d'évaluation de la littératie et d'apprentissage précoce. Les grandes entreprises technologiques telles qu'Alphabet, Microsoft et Apple restent également pertinentes grâce à leurs écosystèmes d'appareils, de cloud et de productivité, qui influencent les décisions d'adoption au niveau scolaire. Pourtant, l'espace commercial le plus ouvert sur le marché de l'éducation primaire semble encore se trouver dans l'analyse des résultats, le suivi des présences et la visibilité au niveau du système, en particulier dans les marchés à faible et moyen revenu où les données au niveau des élèves restent limitées. C'est pourquoi le paysage concurrentiel continue de favoriser les entreprises capables de connecter l'enseignement, l'évaluation, la communication et la conformité au sein d'une seule plateforme déployable.
Leaders du secteur de l'éducation primaire
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Portée du rapport mondial sur le marché de l'éducation primaire
| Programme national / étatique |
| Programme international |
| Programme alternatif (Montessori, Programme primaire du Baccalauréat International, Waldorf, etc.) |
| Écoles publiques et financées par l'État |
| Écoles privées et indépendantes |
| Apprentissage en présentiel / salle de classe traditionnelle |
| Apprentissage mixte / hybride |
| Apprentissage en ligne / virtuel |
| Acheteurs institutionnels |
| Éducateurs en salle de classe |
| Acheteurs particuliers |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par programme scolaire | Programme national / étatique | |
| Programme international | ||
| Programme alternatif (Montessori, Programme primaire du Baccalauréat International, Waldorf, etc.) | ||
| Par type d'établissement | Écoles publiques et financées par l'État | |
| Écoles privées et indépendantes | ||
| Par mode d'apprentissage | Apprentissage en présentiel / salle de classe traditionnelle | |
| Apprentissage mixte / hybride | ||
| Apprentissage en ligne / virtuel | ||
| Par utilisateur final | Acheteurs institutionnels | |
| Éducateurs en salle de classe | ||
| Acheteurs particuliers | ||
| Par zone géographique | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'éducation primaire d'ici 2031 ?
Le marché de l'éducation primaire devrait atteindre 2,02 billions USD d'ici 2031, contre 1,81 billion USD en 2026, à un CAGR de 2,22 % sur la période 2026 à 2031.
Quelle région mène la demande mondiale de services de scolarisation primaire ?
L'Asie-Pacifique a dominé avec une part de 40,20 % en 2025 et est également la région à la croissance la plus rapide avec un CAGR de 3,50 % jusqu'en 2031.
Pourquoi les outils numériques deviennent-ils plus importants dans la scolarisation des premières années ?
Les écoles utilisent les outils numériques pour gérer les pénuries d'enseignants, améliorer la communication, soutenir l'évaluation et élargir l'accès. La faible base de salles de classe numériques en Inde et la poussée politique de la Chine montrent toutes deux pourquoi cela reste un domaine de croissance majeur.
Quel mode d'apprentissage connaît la croissance la plus rapide jusqu'en 2031 ?
L'apprentissage en ligne et virtuel devrait se développer à un CAGR de 18,24 %, bien que l'apprentissage en salle de classe en présentiel ait encore détenu une part de 88,76 % en 2025.
Qu'est-ce qui stimule la croissance des écoles privées dans ce domaine ?
Les écoles privées et indépendantes devraient croître à un CAGR de 4,44 % en raison des modèles de frais premium, de la demande de programmes internationaux et du déploiement de capitaux sur les marchés urbains à forte croissance.
Quels sont les principaux groupes d'acheteurs dans ce secteur ?
Les acheteurs institutionnels restent le groupe le plus important avec une part de 70,65 % en 2025, tandis que les acheteurs particuliers sont le groupe à la croissance la plus rapide avec un CAGR de 8,56 % jusqu'en 2031.