
Marktgröße und Marktanteil der Grundschulbildung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.81 Billionen US-Dollar |
| Marktgröße (2031) | 2.02 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Grundschulbildung von Mordor Intelligence
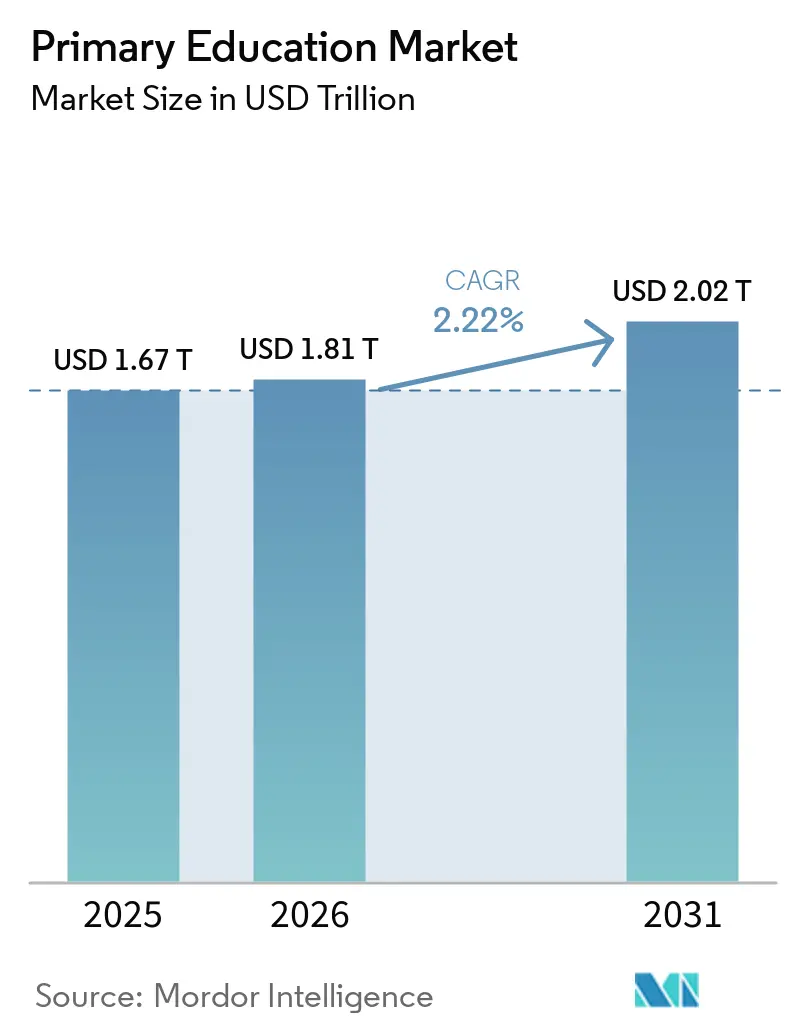
Die Marktgröße der Grundschulbildung wird voraussichtlich von 1,67 Billionen USD im Jahr 2025 und 1,81 Billionen USD im Jahr 2026 auf 2,02 Billionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 2,22 % verzeichnen.
Der Markt für Grundschulbildung wird weiterhin durch eine stabile Nachfrage nach strukturiertem K-6-Schulunterricht in öffentlichen und privaten Kanälen gestützt, auch wenn die Qualität der Expansion je nach Einkommensniveau des Landes stark variiert. Ein wesentlicher Druckpunkt ist die sich verändernde Zusammensetzung der Bildungsausgaben, da die öffentlichen Gesamtausgaben in vielen Systemen gestiegen sind. Gleichzeitig ist die Pro-Schüler-Zuweisung in mehreren einkommensschwachen Märkten schwach geblieben, was die Qualität der Leistungserbringung und die Beschaffungstiefe beeinträchtigt. Die Einschreibung bleibt der zentrale Volumentreiber, wobei die UNESCO für 2024 weltweit 1,4 Milliarden Schüler in Schulen gemeldet hat und seit 2000 ein Anstieg der Einschreibungen in der Primar- und Sekundarstufe um 30 % verzeichnet wurde, was die breite und dauerhafte Nachfragebasis hinter dem Markt für Grundschulbildung zeigt. Gleichzeitig waren 2024 noch 79 Millionen Kinder im Grundschulalter nicht in der Schule. Dieser ungedeckte Bedarf prägt weiterhin die Expansionsmöglichkeiten für kostengünstige Versorgungsmodelle und ergänzende Liefersysteme im Markt für Grundschulbildung. Die Wettbewerbsaktivität im Markt für Grundschulbildung bleibt zwischen großen Schulbetreibern, Lehrplanverlagen und Bildungstechnologieanbietern aufgeteilt. Gleichzeitig beeinflussen Finanzierungsdruck und Lehrermangel weiterhin die Priorisierung gebündelter, skalierbarer und risikoärmerer Lösungen durch die Käufer.[1]
Wichtigste Erkenntnisse des Berichts
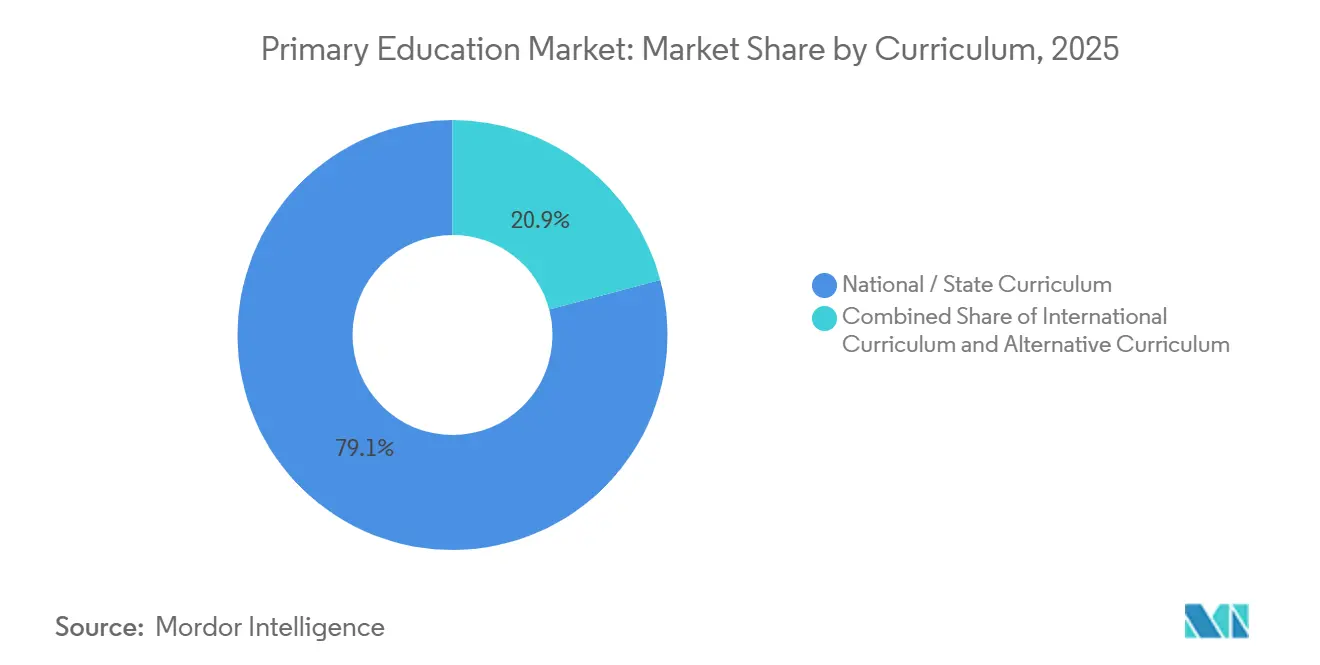
- Nach Lehrplan führten nationale und staatliche Lehrpläne mit einem Anteil von 79,11 % im Jahr 2025, während internationale Lehrpläne die höchste prognostizierte CAGR von 5,76 % bis 2031 verzeichneten.
- Nach Schultyp hielten staatliche und öffentlich finanzierte Schulen im Jahr 2025 einen Anteil von 80,46 %, während private und unabhängige Schulen bis 2031 voraussichtlich mit einer CAGR von 4,44 % wachsen werden.
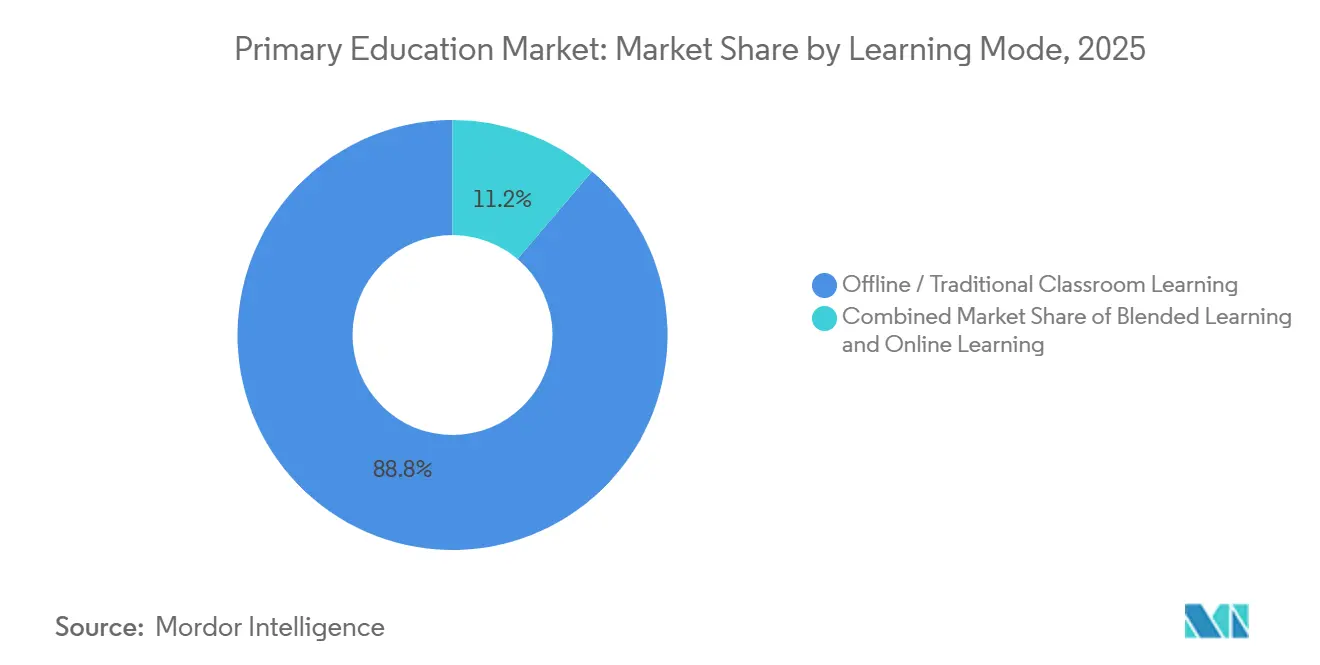
- Nach Lernmodus entfiel auf den Offline- und traditionellen Klassenraumunterricht im Jahr 2025 ein Anteil von 88,76 %, während das Online- und virtuelle Lernen mit einer CAGR von 18,24 % bis 2031 voranschreitet.
- Nach Endnutzer entfielen auf institutionelle Käufer im Jahr 2025 70,65 % des Anteils, während Verbraucherkäufer bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 40,20 % und verzeichnete zudem die höchste prognostizierte regionale CAGR von 3,50 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse zur Grundschulbildung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Finanzierung und Mandate für universellen Zugang | +0.5% | Global, insbesondere Subsahara-Afrika, Südasien und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Steigende Einschreibungen in strukturierter Grundschulbildung | +0.4% | Asiatisch-pazifischer Raum, Subsahara-Afrika, Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Expansion kostengünstiger privater Schulnetzwerke | +0.3% | Subsahara-Afrika, Südasien, Südostasien | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Klassenräume im grundlegenden Lernen | +0.4% | Kernregion asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Mikrozertifizierung und Weiterbildung von Lehrkräften | +0.2% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Analyse von Kindersicherheit, Anwesenheit und Lernergebnissen | +0.2% | Global, frühe Gewinne in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Finanzierung und Mandate für universellen Zugang
Öffentliche Systeme bleiben der Volumenanker für den Markt für Grundschulbildung, sodass staatliche Ausgaben weiterhin die Nachfragebasis in den meisten Ländern bestimmen. OECD-Daten für 2025 zeigten, dass die durchschnittlichen staatlichen Ausgaben pro Grundschüler in den OECD-Ländern 12.051 USD betrugen, mit einer sehr großen Spanne zwischen Luxemburg mit 25.482 USD pro Schüler und Mexiko sowie Peru mit unter 3.000 USD, was verdeutlicht, wie ungleich die fiskalische Kapazität in den Bildungssystemen nach wie vor ist. Die Ausgabenlücke ist bedeutsam, weil Länder, in denen öffentliche Schulen der Hauptlieferkanal sind, die größte und stabilste Beschaffungsbasis für digitale Inhalte, Hardware, Schulverwaltungssysteme und Unterrichtsunterstützungstools im Markt für Grundschulbildung schaffen. Mexikos Verpflichtung von 350 Milliarden MXN (20 Milliarden USD) bis 2030 für Schulinfrastruktur im Rahmen des Programms La Escuela es Nuestra unterstreicht auch, wie öffentliche Kapitalprogramme als langfristige Nachfragesignale für Anbieter dienen können, die Bildungssysteme bedienen. Mehrjährige Verpflichtungen im Zusammenhang mit dem universellen Zugang und dem SDG 4 halten die Bildungsfinanzierung auf den politischen Agenden, auch wenn die Haushalte enger werden, weshalb die öffentliche Finanzierung eine der stärksten strukturellen Stützen für den Markt für Grundschulbildung bleibt.[2]
Steigende Einschreibungen in strukturierter Grundschulbildung
Das Einschreibungswachstum prägt weiterhin den Markt für Grundschulbildung, insbesondere in Regionen, in denen die schulpflichtige Bevölkerung noch schneller wächst als die Systemkapazität. Die UNESCO bestätigte 2026, dass 2024 noch 79 Millionen Kinder im Grundschulalter nicht in der Schule waren, obwohl die weltweite Schülereinschreibung 1,4 Milliarden erreicht hatte, was zeigt, dass das Nachfragewachstum noch nicht vollständig von den bestehenden Systemen aufgenommen wird. Der kommerzielle Effekt beschränkt sich nicht auf höhere Schülerzahlen, da Familien in kapazitätsbeschränkten Systemen oft auf strukturiertere private Alternativen ausweichen, wenn der öffentliche Zugang oder die Qualität nachlässt. Nigeria veranschaulicht dieses Muster, wobei private Schulen zwischen 2017 und 2022 um 39 % wuchsen, während öffentliche Schulen nur um 3,5 % expandierten, was darauf hindeutet, dass die inkrementelle Einschreibung in monetarisierbarere Kanäle innerhalb des Marktes für Grundschulbildung übergeht. Diese Verschiebung unterstützt die Nachfrage nach Lehrplandienstleistungen, Schulverwaltungsplattformen, Kommunikationstools für Eltern und Schüler-Tracking-Systemen, insbesondere in schnell wachsenden städtischen Bildungsclustern. Infolgedessen unterschätzt das Einschreibungswachstum im Markt für Grundschulbildung noch immer die kommerzielle Expansion, die innerhalb privater und halbformeller Liefermodelle stattfindet.
Expansion kostengünstiger privater Schulnetzwerke
Kostengünstige Privatschulen sind in mehreren afrikanischen und südasiatischen städtischen Märkten zu einem praktischen Zugangskanal geworden und stellen damit eine wichtige Wachstumsschicht innerhalb des Marktes für Grundschulbildung dar. Die Finanzierungsseite dieses Segments bleibt unterentwickelt. Dennoch ist der Betriebsbedarf klar: Gründergeführte und gemeinschaftsverankerte Schulen bedienen weiterhin große Nachfragepools, die öffentliche Systeme noch nicht vollständig aufgenommen haben. Die Fallstudie von Acumen's EdPartners zeigte, dass Darlehen an mehr als 420 Privatschulen in Kenia vergeben wurden, die 123.801 Schüler betreuen, was verdeutlicht, wie selbst kleine finanzielle Unterstützung die Kapazität in fragmentierten Schulnetzwerken erweitern kann. Im Januar 2025 sammelte Enko Education 24 Millionen USD von Africa Capitalworks und Adiwale Partners ein, um fragmentierte afrikanische internationale Schulanlagen zu erwerben und zu konsolidieren, mit dem Ziel, bis 2029 20.000 Schüler zu erreichen, was zeigt, dass formelles Kapital in die Expansion von Schulnetzwerken eintritt, wo die Fragmentierung hoch ist. Der Markt für Grundschulbildung gewinnt daher nicht nur durch neue Schuleröffnungen, sondern auch durch Finanzierungsmodelle, die kleinen Betreibern helfen, die Compliance zu verbessern, den Betrieb zu skalieren und für institutionelles Kapital attraktiver zu werden.
Einführung digitaler Klassenräume im grundlegenden Lernen
Die Einführung digitaler Klassenräume verlagert den Markt für Grundschulbildung hin zu einem stärker gemischten Liefermodell, aber das Tempo bleibt in den Regionen und Einkommensniveaus uneinheitlich. Indiens NITI Aayog stellte auf der Grundlage von UDISE+-Daten, die im Mai 2026 gemeldet wurden, fest, dass nur 30,6 % der Schulen im Jahr 2024–25 über funktionsfähige digitale Klassenräume verfügten, gegenüber 14,9 % im Jahr 2021–22, was bedeutet, dass die meisten Schulen noch ohne nutzbare digitale Infrastruktur arbeiten. Kenias Bildungsministerium kündigte im Mai 2026 an, dass 25.000 Laptops und interaktive Smartboards an öffentliche Grundschulen geliefert werden sollen, was zeigt, dass die digitale Einführung auch in Systemen voranschreitet, die noch grundlegenden Klassenraumzugang aufbauen. China hat einen breiteren, politisch geführten Ansatz gewählt, wobei die Digitalisierungsrichtlinie des Bildungsministeriums vom April 2025 und der Bildungsplan des Staatsrats vom Juni 2026 intelligente Plattformen, KI-gestütztes Lernen und technologiegestützte Lehrerfortbildung landesweit vorantreiben. Diese ungleichen Ausgangspunkte bedeuten, dass sich der Markt für Grundschulbildung nicht auf ein einziges digitales Modell zubewegt, sondern auf ein geschichtetes System, in dem fortgeschrittene Märkte KI-gestützte Tools einsetzen, während aufstrebende Märkte noch Gerätezugang, Konnektivität und Klassenraumhardware priorisieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Haushaltsdruck auf öffentliche Schulsysteme | -0.4% | Global, akut in Subsahara-Afrika, Lateinamerika und Teilen Europas | Langfristig (≥ 4 Jahre) |
| Lehrermangel und Fluktuation in den frühen Jahrgangsstufen | -0.3% | OECD-Volkswirtschaften, asiatisch-pazifischer Raum, Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Ungleicher Geräte- und Konnektivitätszugang in ländlichen Bezirken | -0.2% | Subsahara-Afrika, Südasien, ländlicher asiatisch-pazifischer Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Beschaffung und Compliance-Belastung | -0.1% | Global, am stärksten in dezentralisierten Schulsystemen (Vereinigte Staaten, Indien, Brasilien) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Haushaltsdruck auf öffentliche Schulsysteme
Haushaltsdruck bleibt ein wesentliches Hemmnis für den Markt für Grundschulbildung, da öffentliche Systeme in den meisten Ländern noch immer den größten Anteil an der Schülereinschreibung ausmachen. Die Organisation Iberoamerikanischer Staaten berichtete im April 2026, dass die Bildungsinvestitionen in Lateinamerika von durchschnittlich 5,2 % des BIP vor der Pandemie auf unter 4 % im Jahr 2025 gesunken sind, was darauf hindeutet, dass die fiskalische Kompression noch immer Schulsysteme betrifft, die sehr große Kinderpopulationen bedienen. UNESCO-Finanzierungsdaten zeigten auch, dass die internationale Bildungshilfe 2025 um 14 % zurückging, da wichtige bilaterale Geber ihre Unterstützung reduzierten, was den Druck auf Märkte erhöht, die auf externe Finanzierung angewiesen sind, um Expansion und Qualitätsverbesserungen aufrechtzuerhalten. In der Praxis verlangsamen engere Haushalte die Beschaffung, verzögern Infrastrukturverbesserungen und drängen Käufer zu gebündelten Plattformen anstelle spezialisierter Einzellösungen. Dies bedeutet, dass der Markt für Grundschulbildung nicht nur mit einem langsameren Wachstum der öffentlichen Ausgaben konfrontiert ist, sondern auch mit einem konzentrierteren Anbieterumfeld, in dem Käufer größere Anbieter wählen, die mehrere Bedürfnisse bei geringerem wahrgenommenem Risiko erfüllen können.
Lehrermangel und Fluktuation in den frühen Jahrgangsstufen
Engpässe beim Lehrerangebot schränken weiterhin die Qualität der Expansion im Markt für Grundschulbildung ein, insbesondere in Systemen, die bereits mit Einschreibungswachstum, alternden Belegschaften oder schwacher Bindung zu kämpfen haben. Eine OECD-verknüpfte Analyse schätzte, dass bis 2030 44 Millionen zusätzliche Lehrkräfte benötigt werden, um die SDG-4-Ziele für die Primar- und Sekundarbildung zu erfüllen, wobei allein Subsahara-Afrika 15 Millionen davon benötigt, was das Ausmaß der noch bevorstehenden Angebotsherausforderung unterstreicht. TALIS 2025 zeigte auch, dass 23 % der Lehrkräfte weltweit an Schulen arbeiten, an denen Schulleiter über Engpässe bei qualifiziertem Personal berichten, während das durchschnittliche OECD-Lehreralter auf 45 Jahre gestiegen ist, wobei einige Länder Durchschnittswerte über 50 melden. Höhere Gehaltskosten und kleinere Klassen in vielen Systemen haben Institutionen auch dazu veranlasst, sorgfältiger über Produktivität und Unterrichtsunterstützungsmodelle nachzudenken. Die Auswirkung auf den Markt für Grundschulbildung ist zweischneidig: Personalengpässe begrenzen die physische Expansion und die Qualität der Leistungserbringung. Dennoch steigern sie auch die Nachfrage nach Bewertungstools, adaptiven Lernsystemen und Lehrerunterstützungsplattformen, die den Arbeitsaufwand pro Lehrkraft reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lehrplan: Staatliche Rahmenprogramme verankern die Nachfrage; internationale Programme gewinnen an Dynamik
Nationale und staatliche Lehrpläne hielten 2025 einen Anteil von 79,11 % am Markt für Grundschulbildung und spiegeln damit die zentrale Rolle staatlich definierter Lehrpläne bei der Organisation der Schulleistung weltweit wider. Diese Position bleibt stark, weil selbst viele Privatschulen innerhalb nationaler Inhaltsrahmen arbeiten, um Lizenz- und Genehmigungsanforderungen zu erfüllen. Das Segment profitiert daher von der schieren Größe der öffentlichen Einschreibung und vom regulatorischen Gewicht, das an inländische Lehrplanstrukturen in Asien, Lateinamerika und dem Nahen Osten geknüpft ist. Der Markt für Grundschulbildung stützt sich weiterhin auf diese Rahmenprogramme als Basisschicht für die Lehrbuchnachfrage, Unterrichtsplanung, Lehrervorbereitung und standardisierte Bewertung. Das macht nationale und staatliche Lehrpläne zum stabilsten Nachfragepool in der aktuellen Struktur des Marktes für Grundschulbildung.
Internationale Lehrpläne bleiben wertmäßig kleiner, werden aber bis 2031 voraussichtlich mit einer CAGR von 5,76 % wachsen, was sie zur am schnellsten wachsenden Lehrplankategorie im Markt für Grundschulbildung macht. Das Wachstum in diesem Segment wird durch die Nachfrage nach weltweit anerkannten Bildungswegen, Premium-Gebührenstrukturen und das Interesse der Betreiber an markenbasierten Schulmodellen gestützt. Stand August 2025 gab es weltweit 6.039 IB-akkreditierte Schulen, darunter 175 neue Schulen, die in einem einzigen Jahr hinzugekommen sind, und 544 neue IB-Programme wurden 2024 genehmigt, wobei das Primary Years Program als das am schnellsten wachsende IB-Programm weltweit identifiziert wurde. Indien bleibt für diesen Trend relevant, wobei der Bericht darauf hinweist, dass das IB-Schulnetzwerk zwischen 2020 und 2025 um 44 % gewachsen ist, von 192 auf 276 Schulen, und sich über die größten Metropolen hinaus in Städte der Klasse 2 und 3 ausgedehnt hat. Alternative Modelle wie Montessori und verwandte Pädagogiken bleiben weniger verbreitet, ziehen aber weiterhin Betreiber an, weil sie eine differenzierte Positionierung und höhere Einnahmen pro Schüler unterstützen.


Nach Schultyp: Öffentliche Systeme halten das Volumen; private Betreiber verfolgen den Wert
Staatliche und öffentlich finanzierte Schulen machten 2025 einen Anteil von 80,46 % am Markt für Grundschulbildung aus, und dieser Vorsprung spiegelt noch immer das überwältigende Einschreibungsgewicht öffentlicher Systeme weltweit wider. Öffentliche Schulen dominieren beim Volumen, aber ihre Umsatzdichte pro Schüler ist in der Regel geringer als in privaten Systemen, da Ausgabenniveaus und Gebührenstrukturen stärker eingeschränkt sind. Das bedeutet, dass der Markt für Grundschulbildung für die Skalierung noch immer auf die öffentliche Versorgung angewiesen ist, auch wenn die Wertschöpfung in privaten Kanälen schneller wächst. In den meisten Ländern bleiben öffentliche Systeme der erste Zugangspunkt, der wichtigste Beschaffungskunde und der Basismarkt für Kernlehrpläne, Schülerinformationssysteme und Klassenrauminfrastruktur. Ihre Größe bedeutet auch, dass jede Verschiebung in den öffentlichen Haushalten einen überproportionalen Effekt auf die Richtung des Marktes für Grundschulbildung hat.
Private und unabhängige Schulen werden bis 2031 voraussichtlich mit einer CAGR von 4,44 % wachsen, was über der breiteren Marktrate liegt und höhere Gebühreneinnahmen, internationale Nachfrage und stärkeren Kapitaleinsatz in ausgewählten städtischen Zentren widerspiegelt. Der Bericht stellte fest, dass GEMS Education 2 Milliarden AED, entsprechend 545 Millionen USD, verpflichtete, um in drei Jahren 20.000 Schülerplätze in Dubai hinzuzufügen, und gleichzeitig ein 30-Millionen-USD-Markteintrittsprogramm für Indien startete, das mit 21 Schulprojekten verbunden ist, wobei die ersten 5 Campusse 2026 eröffnet werden sollen. Die regulatorische Seite entwickelt sich ebenfalls weiter, und Nigerias Politik von 2025 zu nichtstaatlichen Schulen zeigte, wie ein formalisierterer Lizenzrahmen das Risiko für erschwingliche private Betreiber und Investoren reduzieren kann. Das ist wichtig, weil Kapital oft erst dann in fragmentierte Schulmärkte eintritt, wenn Rechtsstatus, Compliance-Erwartungen und Betriebsrechte klarer werden. Die private Seite des Marktes für Grundschulbildung bleibt daher volumenmäßig kleiner als die öffentliche Versorgung. Dennoch bleibt es das Segment, in dem Umsatzwachstum und Investorenaufmerksamkeit schneller voranschreiten.
Nach Lernmodus: Offline dominiert, aber das Online-Wachstum signalisiert einen strukturellen Wandel in der Leistungserbringung
Offline- und traditioneller Klassenraumunterricht behielt 2025 einen Anteil von 88,76 %, was bestätigt, dass physische Beschulung noch immer im Mittelpunkt des Marktes für Grundschulbildung steht. Diese große Position spiegelt die Systemträgheit, die Infrastrukturgegebenheiten, die elterliche Präferenz für Präsenzunterricht und die anhaltende Bedeutung des beaufsichtigten Klassenraumlernens in den frühen Jahrgangsstufen wider. Es zeigt auch, dass die digitale Einführung im Markt für Grundschulbildung in den meisten Regionen noch eher additiv als vollständig substitutiv ist. Schulen behandeln den klassenraumbasierten Unterricht weiterhin als Kernmodell, auch wenn digitale Tools Teil des Routineunterrichts werden. Deshalb bleibt das Offline-Lernen die dominierende Basis für Umsatzgenerierung, Personalplanung, Infrastrukturplanung und Beschaffung im Markt für Grundschulbildung.
Online- und virtuelles Lernen wird bis 2031 voraussichtlich mit einer CAGR von 18,24 % wachsen, was ihm die schnellste Expansionsrate unter den Lernmodi im Markt für Grundschulbildung verleiht. Stride Inc. meldete eine durchschnittliche Ganzjahreseinschreibung von 234.000 Schülern im Geschäftsjahr 2025, ein Anstieg von 20,4 % gegenüber dem Geschäftsjahr 2024, und die Ergebnisse des ersten Quartals des Geschäftsjahres 2026 zeigten auch ein Einschreibungswachstum von 11,3 % im Jahresvergleich, was die Ansicht stützt, dass die Nachfrage nach vollständig virtuellem Lernen über vorübergehende Störungen hinaus angehalten hat. Gemischtes und hybrides Lernen liegt zwischen den beiden Modellen und gewinnt in Ländern mit mittlerem Einkommen an Relevanz, die Flexibilität benötigen, ohne den Präsenzunterricht zu entfernen. Dieses Modell ist besonders nützlich, wo Lehrermangel, Stundenplandruck oder Infrastrukturlücken eine praktische Mischung aus physischem und digitalem Unterricht erfordern. Die langfristige Richtung des Marktes für Grundschulbildung hängt noch davon ab, ob Lernergebnisse in virtuellen und gemischten Formaten für politische Entscheidungsträger, Institutionen und Familien akzeptabel bleiben.
Nach Endnutzer: Institutionelle Beschaffung treibt die Skalierung voran; Verbraucherkäufer sind die Margenstory
Institutionelle Käufer machten 2025 70,65 % der Endnutzernachfrage aus, was zeigt, dass Ministerien, Bezirke und Schulsysteme der größte Ausgabenkanal im Markt für Grundschulbildung bleiben. Dieses Segment dominiert, weil die meisten großen Verträge für Lehrpläne, Schülerinformationssysteme, Klassenraumplattformen und Kommunikationsinfrastruktur auf Schulsystem- oder Bezirksebene vergeben werden. Die institutionelle Beschaffung prägt auch die Anbieterstrategie, da große Käufer Compliance, Integration und Kontinuität mehr schätzen als punktuelle Innovation allein. In der Grundschulbildungsbranche gibt dies etablierten Anbietern einen Vorteil, wenn Beschaffungsausschüsse weniger Anbieter und eine breitere Serviceabdeckung wünschen. Die institutionelle Seite bleibt daher der Skalierungsmotor für den Markt für Grundschulbildung, auch wenn andere Käufergruppen schneller expandieren.
Verbraucherkäufer werden bis 2031 voraussichtlich mit einer CAGR von 8,56 % wachsen, was sie zum am schnellsten wachsenden Endnutzersegment im Markt für Grundschulbildung macht. Diese Nachfrage wird durch Familienausgaben für Nachhilfeergänzungen, Lern-Apps, direkt gekaufte Lehrplanmaterialien und Kommunikationstools gestützt, die über das Schultor hinausgehen. ClassDojo ist ein nützliches Beispiel, weil die Plattform im Januar 2026 zu einer All-in-One-Bezirkskommunikationsplattform erweitert wurde und im Juni 2026 ein Website-Management-Produkt einführte, nachdem sie bereits 90 % der US-Schulen und mehr als 45 Millionen Familien und Lehrkräfte weltweit bediente. Die Einführung durch Lehrkräfte wird auch zu einem Weg in größere Verträge, und Amplifys Plattformstart für das Schuljahr 2025–26 mit 300.000 Pädagogennutzern zeigt, wie kostenlose oder reibungsarme Lehrertools spätere institutionelle Kaufentscheidungen beeinflussen können. Der Bericht wies auch auf eine starke elterliche Akzeptanz von indischem Online-Schulunterricht hin, was die breitere Ansicht stützt, dass Haushaltsausgaben zu einem bedeutenden Wachstumstreiber im Markt für Grundschulbildung werden.
Geografische Analyse
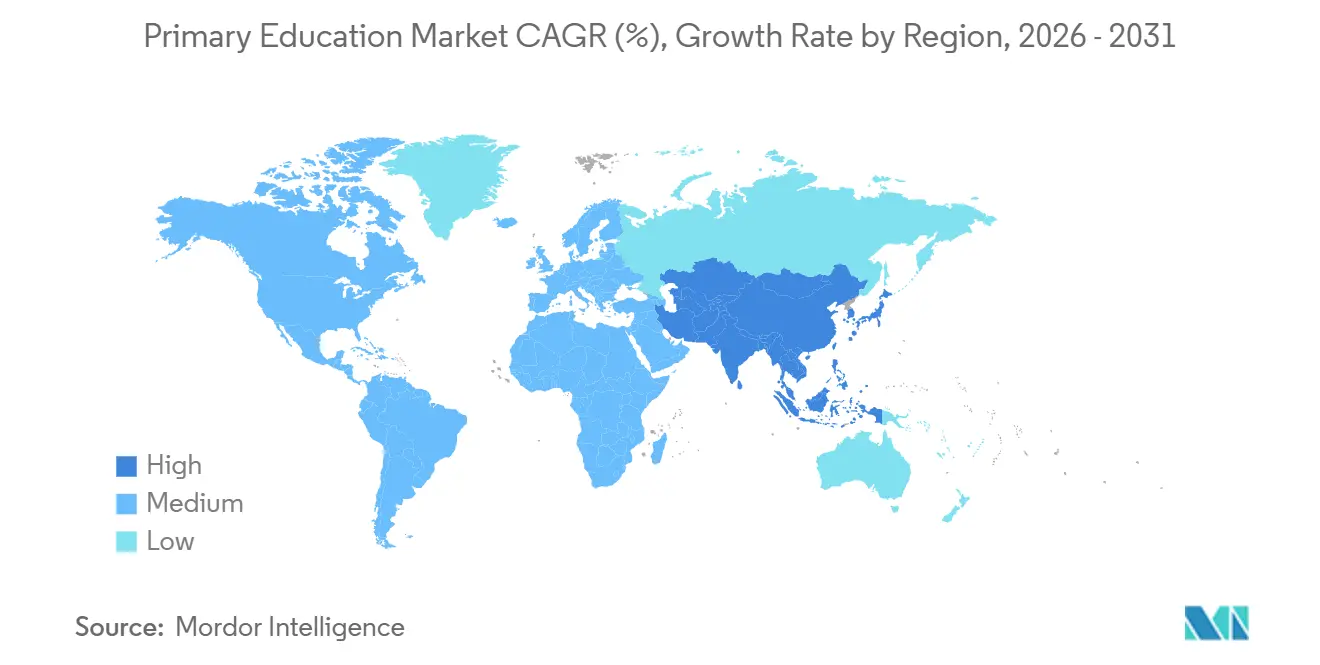
Der asiatisch-pazifische Raum machte 2025 40,20 % des Marktes für Grundschulbildung aus und wird bis 2031 voraussichtlich auch die schnellste regionale CAGR von 3,50 % verzeichnen. China und Indien verankern diese Position, weil sie sehr große schulpflichtige Bevölkerungen mit umfangreichen öffentlichen Schulsystemen und expandierenden digitalen Bildungsagenden verbinden. Chinas ressortübergreifende Richtlinie zur Bildungsdigitalisierung vom April 2025 und der Bildungsplan des Staatsrats vom Juni 2026 unterstützen beide die langfristige Nachfrage nach adaptiven Lernsystemen, intelligenter Campus-Infrastruktur und KI-gestützter Lehrerfortbildung. Indien ist ebenfalls ein wichtiges Nachfragezentrum im Markt für Grundschulbildung. Es skaliert jedoch noch von einer niedrigen digitalen Basis aus, wobei nur 30,6 % der Schulen im Jahr 2024–25 über funktionsfähige digitale Klassenräume berichtet wurden. Südostasien bleibt ein aktiver Korridor für die Expansion internationaler Schulen, und Nord Anglia's Hinzufügung der Mont'Kiara International School in Kuala Lumpur im Jahr 2026 zeigt, dass Premium-Betreiber in der gesamten Region noch Wachstumspotenzial sehen.
Nordamerika und Europa gehören zu den kommerziell am weitesten entwickelten Teilen des Marktes für Grundschulbildung, da institutionelle Softwareausgaben, Privatschulgebühren und Compliance-Anforderungen alle relativ hoch sind. Die Vereinigten Staaten bleiben wichtig für die Plattformeinführung, Lehrplanintegration und Schulkommunikationstools, aber die Datenverwaltung ist seit dem PowerSchool-Cybersicherheitsvorfall 2025 zu einem sichtbareren Kauffaktor geworden. Im Vereinigten Königreich stellte die Marktüberprüfung des Bildungsministeriums von 2026 fest, dass ein Fünftel der Grundschulen noch keine digitale Strategie hatte, was zeigt, dass die Einführungsbereitschaft selbst in einem relativ fortgeschrittenen Bildungstechnologieumfeld uneinheitlich bleibt. Deutschland und Frankreich setzen weiterhin stärker auf die Leistungserbringung durch öffentliche Systeme, was die Skalierung unterstützt, aber die private Marktdurchdringung in einigen Kategorien verlangsamt. Südamerika bietet ein gemischtes Bild im Markt für Grundschulbildung, wobei Infrastrukturverpflichtungen wie Mexikos Schulinvestitionsprogramm auf potenzielle Nachfrage hinweisen. Im Gegensatz dazu schränken engere fiskalische Bedingungen in Märkten wie Brasilien und Argentinien weiterhin das Expansionstempo ein.
Der Nahe Osten und Afrika bieten die längste Expansionsperspektive im Markt für Grundschulbildung, aber die kurzfristige Umsetzung hängt noch stark von der Finanzierungskapazität und der Infrastrukturbereitschaft ab. UNESCO-verknüpfte Finanzierungsdaten zeigten, dass die internationale Bildungshilfe 2025 um 14 % zurückging, ein Trend, der in Regionen, in denen öffentliche Systeme und geberfinanzierte Programme noch schwere Lieferlasten tragen, stärker ins Gewicht fällt. Innerhalb der Region bilden die Vereinigten Arabischen Emirate und Saudi-Arabien einen eigenständigen Premium-Schulteilmarkt, in dem internationale Nachfrage, Hochgebührenmodelle und Betreiberexpansion stark bleiben. Nord Anglia und Dubai Holding kündigten im Februar 2026 eine neue Entwicklungspartnerschaft für mehrere K-12-Campusse in Dubai-Gemeinschaften an, was das anhaltende Vertrauen in die Premium-Schulnachfrage widerspiegelt. Auf der breiteren kontinentalen Ebene bietet der CESA-2026-2035-Rahmen der Afrikanischen Union einen politischen Anker für Einschreibungs- und Qualitätsziele, der mittelfristige Haushaltsverpflichtungen unterstützen und den Markt für Grundschulbildung auf nationalen politischen Agenden halten sollte.[3]

Wettbewerbslandschaft
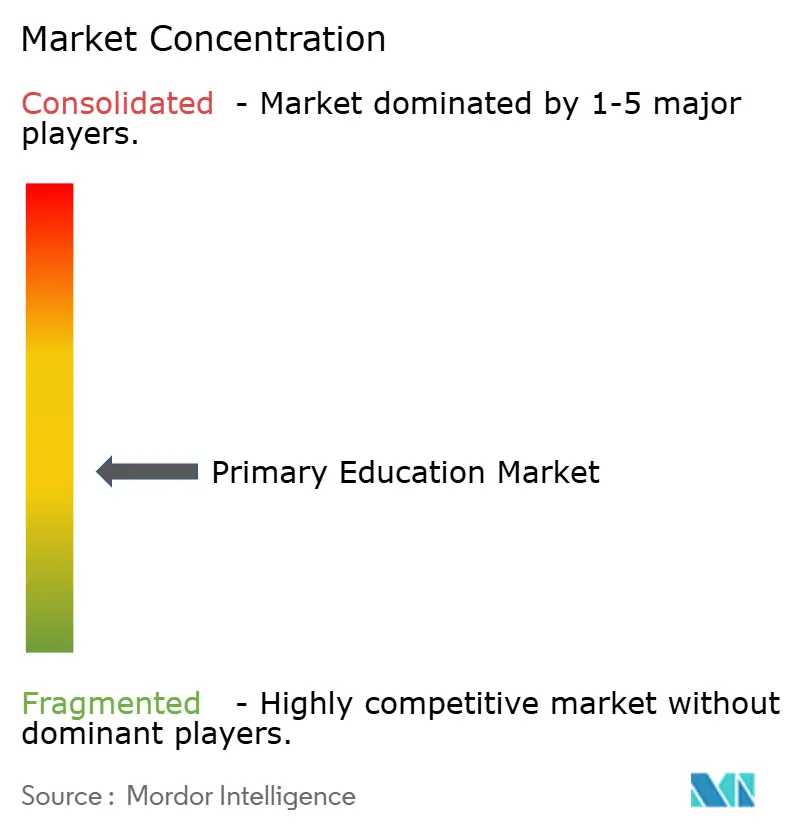
Der Markt für Grundschulbildung ist auf der Ebene der Schulbetreiber fragmentiert, zeigt aber eine sichtbarere Konsolidierung im Bereich der Lehrplanverlage und Bildungstechnologieplattformen. Große Betreiber wie Nord Anglia Education, GEMS Education und Cognita Schools konkurrieren in den Premium- oder Mittelmarktsegmenten der Privatbildung, oft mit unterschiedlichen geografischen Schwerpunkten und begrenzter direkter Überschneidung. Ihre Strategien konzentrieren sich auf Expansion, Portfoliodiversifizierung und eine stärkere Integration digitaler Dienste in die Schulleistung. Gleichzeitig konkurrieren Verlage und Plattformanbieter um institutionelle Beziehungen, die ganze Schulsysteme umfassen, was Bindung, Integrationstiefe und Compliance wichtiger macht als die Breite der Inhalte allein. Diese gespaltene Struktur bedeutet, dass der Markt für Grundschulbildung in der Schulträgerschaft breit und verstreut ist, aber in den unterstützenden Tools, die Unterricht, Bewertung und Verwaltung unterstützen, konzentrierter ist.
Strategische Schritte in den Jahren 2025 und 2026 zeigen, dass große Unternehmen Akquisitionen, Produkterweiterungen und Partnerschaften nutzen, um ihre Position im Markt für Grundschulbildung zu stärken. Pearsons Übernahme von eDynamic Learning für 168 Millionen GBP (225 Millionen USD) erweiterte seinen K-12- und Karrierebereitschafts-Fußabdruck und zeigte, wie etablierte Bildungsunternehmen ihre Reichweite über den gesamten Lernlebenszyklus ausweiten. Nord Anglia's Partnerschaft mit Dubai Holding vom Februar 2026 und die Hinzufügung der Mont'Kiara International School im August 2026 veranschaulichen auch die anhaltende Nutzung geografischer Expansion und des Aufbaus von Premium-Schulnetzwerken als zentrale Wachstumstools. ClassDojo's Bezirksplattformerweiterung und der Website-Start im Jahr 2026 weisen auf eine andere Strategie hin, bei der das Unternehmen von einem Kommunikationsdienstprogramm zu einer breiteren Workflow-Infrastruktur für Schulsysteme übergeht. Diese Schritte zeigen, dass Unternehmen im Markt für Grundschulbildung nicht mehr nur um Klassenrauminhalte konkurrieren, sondern um Ökosystemkontrolle, administrative Relevanz und Käuferbindung.
Technologie- und Analysefähigkeiten werden im Wettbewerb im Markt für Grundschulbildung zunehmend zentral, da Schulen bessere Unterrichtsunterstützung, klarere Berichterstattung und einfachere Implementierung anstreben. Amplifys KI-gestützter Spracherkennungsstart für das Schuljahr 2025–26 ist ein Beispiel dafür, wie lehrplanverknüpfte Technologie direkt in Lese- und Schreibbewertungs- sowie Frühlernen-Workflows integriert wird. Große Technologieunternehmen wie Alphabet, Microsoft und Apple bleiben auch durch ihre Geräte-, Cloud- und Produktivitätsökosysteme relevant, die schulweite Einführungsentscheidungen beeinflussen. Dennoch scheint der offenste kommerzielle Raum im Markt für Grundschulbildung noch immer in der Ergebnisanalyse, der Anwesenheitsüberwachung und der systemweiten Transparenz zu liegen, insbesondere in einkommensarmen und mittleren Märkten, in denen schülerbezogene Daten noch begrenzt sind. Deshalb begünstigt die Wettbewerbslandschaft weiterhin Unternehmen, die Unterricht, Bewertung, Kommunikation und Compliance innerhalb einer einzigen einsetzbaren Plattform verbinden können.
Branchenführer der Grundschulbildung
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Berichtsumfang des globalen Marktes für Grundschulbildung
| Nationaler / Staatlicher Lehrplan |
| Internationaler Lehrplan |
| Alternativer Lehrplan (Montessori, IB Primary Years, Waldorf usw.) |
| Staatliche und öffentlich finanzierte Schulen |
| Private und unabhängige Schulen |
| Offline / Traditioneller Klassenraumunterricht |
| Gemischtes / Hybrides Lernen |
| Online / Virtuelles Lernen |
| Institutionelle Käufer |
| Klassenraumpädagogen |
| Verbraucherkäufer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
| Nach Lehrplan | Nationaler / Staatlicher Lehrplan | |
| Internationaler Lehrplan | ||
| Alternativer Lehrplan (Montessori, IB Primary Years, Waldorf usw.) | ||
| Nach Schultyp | Staatliche und öffentlich finanzierte Schulen | |
| Private und unabhängige Schulen | ||
| Nach Lernmodus | Offline / Traditioneller Klassenraumunterricht | |
| Gemischtes / Hybrides Lernen | ||
| Online / Virtuelles Lernen | ||
| Nach Endnutzer | Institutionelle Käufer | |
| Klassenraumpädagogen | ||
| Verbraucherkäufer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest des Nahen Ostens und Afrikas | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Grundschulbildung bis 2031 erreichen?
Der Markt für Grundschulbildung wird bis 2031 voraussichtlich 2,02 Billionen USD erreichen, gegenüber 1,81 Billionen USD im Jahr 2026, bei einer CAGR von 2,22 % über 2026 bis 2031.
Welche Region führt die globale Nachfrage nach Grundschulbildungsdienstleistungen an?
Der asiatisch-pazifische Raum führte 2025 mit einem Anteil von 40,20 % und ist mit einer CAGR von 3,50 % bis 2031 auch die am schnellsten wachsende Region.
Warum werden digitale Tools im Unterricht der frühen Jahrgangsstufen immer wichtiger?
Schulen nutzen digitale Tools, um Lehrermangel zu bewältigen, die Kommunikation zu verbessern, Bewertungen zu unterstützen und den Zugang zu erweitern. Indiens niedrige digitale Klassenraumbasis und Chinas politischer Vorstoß zeigen beide, warum dies ein wichtiges Wachstumsfeld bleibt.
Welcher Lernmodus wächst bis 2031 am schnellsten?
Online- und virtuelles Lernen wird voraussichtlich mit einer CAGR von 18,24 % expandieren, obwohl der Offline-Klassenraumunterricht 2025 noch einen Anteil von 88,76 % hielt.
Was treibt das Wachstum privater Schulen in diesem Bereich an?
Private und unabhängige Schulen werden aufgrund von Premium-Gebührenmodellen, der Nachfrage nach internationalen Lehrplänen und dem Kapitaleinsatz in wachstumsstarken städtischen Märkten voraussichtlich mit einer CAGR von 4,44 % wachsen.
Wer sind die wichtigsten Käufergruppen in diesem Sektor?
Institutionelle Käufer bleiben mit einem Anteil von 70,65 % im Jahr 2025 die größte Gruppe, während Verbraucherkäufer mit einer CAGR von 8,56 % bis 2031 die am schnellsten wachsende Gruppe sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
