
Tamanho e Participação do Mercado de Educação Primária
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.81 Trilhões de dólares |
| Tamanho do Mercado (2031) | 2.02 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
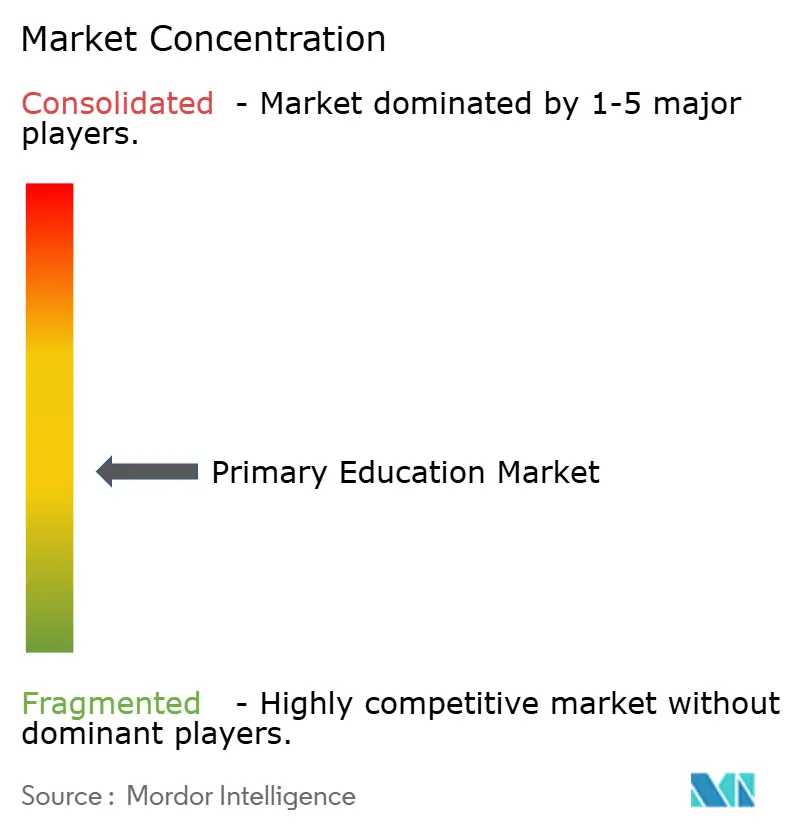
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Educação Primária por Mordor Intelligence
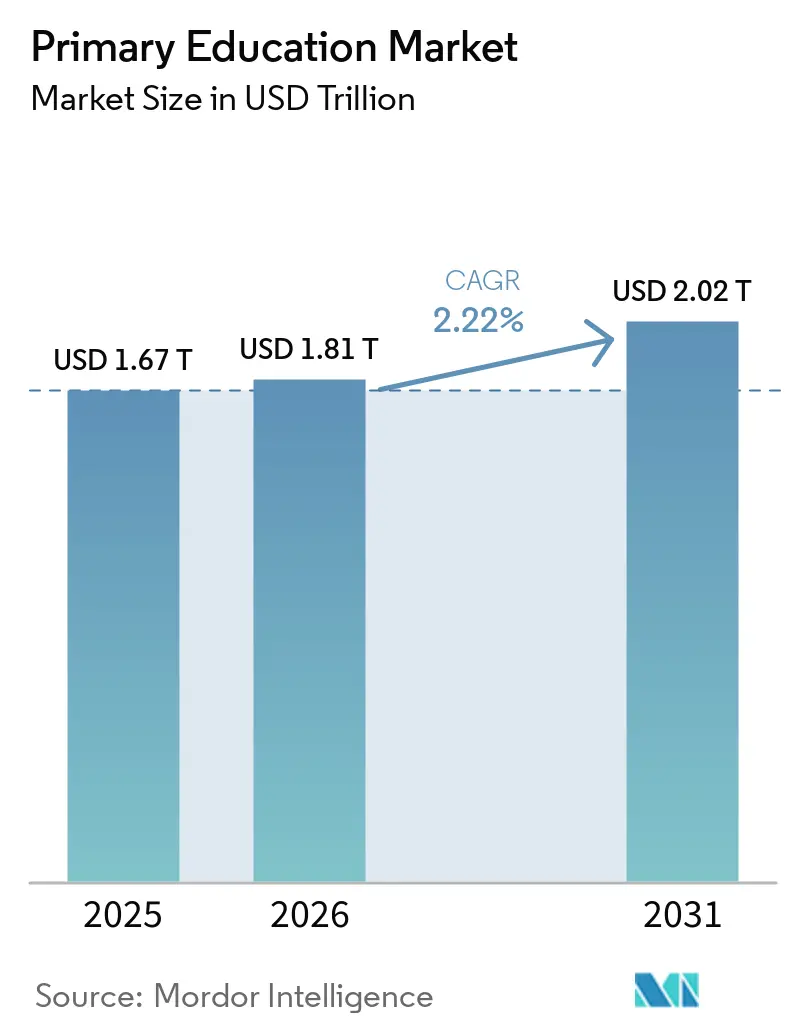
O tamanho do Mercado de Educação Primária tem projeção de expansão de 1,67 trilhões de USD em 2025 e 1,81 trilhões de USD em 2026 para 2,02 trilhões de USD até 2031, registrando um CAGR de 2,22% entre 2026 e 2031.
O mercado de educação primária continua a ser sustentado pela demanda constante por escolaridade estruturada do 1.º ao 6.º ano nas redes pública e privada, embora a qualidade da expansão difira acentuadamente conforme o nível de renda do país. Um ponto de pressão fundamental é a mudança na composição dos gastos com educação, pois os gastos públicos totais aumentaram em muitos sistemas. Ao mesmo tempo, a alocação por aluno permaneceu fraca em vários mercados de baixa renda, o que afeta a qualidade da oferta e a profundidade das aquisições. A matrícula continua sendo o principal motor de volume, com a UNESCO reportando 1,4 bilhão de estudantes matriculados globalmente em 2024 e um aumento de 30% nas matrículas no ensino fundamental e médio desde 2000, o que demonstra a base ampla e duradoura de demanda por trás do mercado de educação primária. Ao mesmo tempo, 79 milhões de crianças em idade escolar primária permaneciam fora da escola em 2024. Essa necessidade não atendida continua a moldar as oportunidades de expansão para modelos de oferta de baixo custo e sistemas de entrega complementares no mercado de educação primária. A atividade competitiva no mercado de educação primária permanece dividida entre grandes operadores escolares, editoras de currículo e provedores de tecnologia educacional. Ao mesmo tempo, as pressões de financiamento e a escassez de professores continuam a influenciar a forma como os compradores priorizam soluções integradas, escaláveis e de menor risco.[1]
Principais Conclusões do Relatório
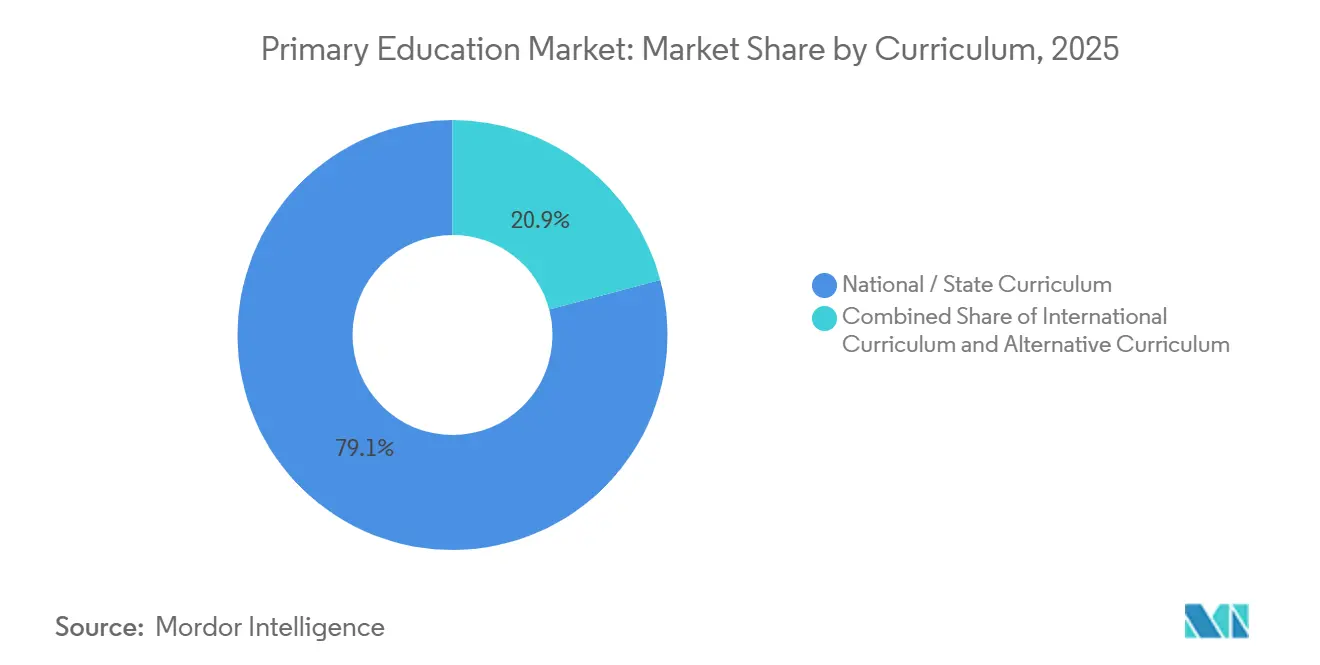
- Por currículo, os currículos nacionais e estaduais lideraram com 79,11% de participação em 2025, enquanto os currículos internacionais registraram o maior CAGR projetado de 5,76% até 2031.
- Por tipo de escola, as escolas públicas e financiadas pelo governo detinham 80,46% de participação em 2025, enquanto as escolas privadas e independentes têm previsão de expansão a um CAGR de 4,44% até 2031.
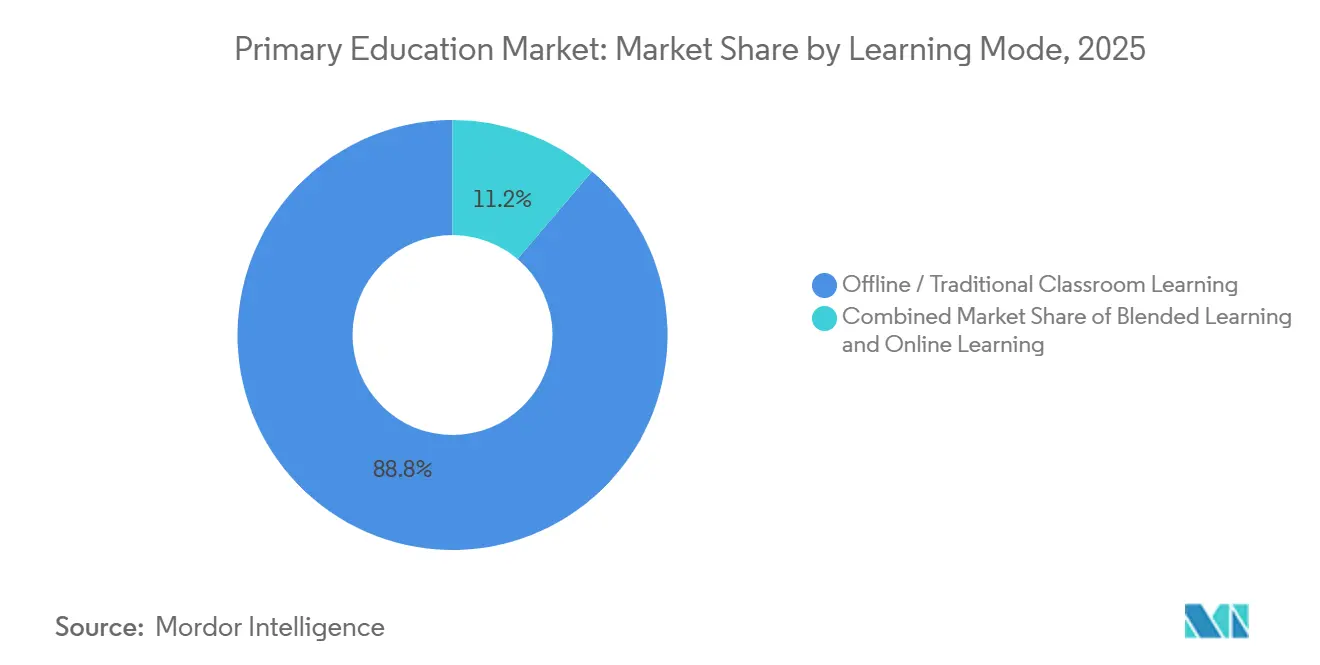
- Por modalidade de aprendizagem, o ensino presencial e tradicional em sala de aula representou 88,76% de participação em 2025, enquanto o aprendizado online e virtual avança a um CAGR de 18,24% até 2031.
- Por usuário final, os compradores institucionais capturaram 70,65% de participação em 2025, enquanto os compradores individuais têm projeção de crescimento a um CAGR de 8,56% até 2031.
- Por geografia, a Ásia-Pacífico detinha 40,20% de participação em 2025 e também registrou o maior CAGR regional projetado de 3,50% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Educação Primária
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Financiamento Governamental e Mandatos de Acesso Universal | +0.5% | Global, particularmente África Subsaariana, Sul da Ásia e América Latina | Longo prazo (≥ 4 anos) |
| Crescimento das Matrículas no Ensino Fundamental Estruturado | +0.4% | Ásia-Pacífico, África Subsaariana, Sul e Sudeste da Ásia | Médio prazo (2-4 anos) |
| Expansão de Redes de Escolas Privadas de Baixo Custo | +0.3% | África Subsaariana, Sul da Ásia, Sudeste da Ásia | Médio prazo (2-4 anos) |
| Adoção de Salas de Aula Digitais no Aprendizado Fundamental | +0.4% | Núcleo da Ásia-Pacífico, expansão para Oriente Médio, África e América Latina | Curto prazo (≤ 2 anos) |
| Demanda por Microcredenciais e Capacitação de Professores | +0.2% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Análise de Segurança Infantil, Frequência e Resultados de Aprendizagem | +0.2% | Global, ganhos iniciais na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Governamental e Mandatos de Acesso Universal
Os sistemas públicos continuam sendo a âncora de volume do mercado de educação primária, de modo que os gastos governamentais continuam a definir a linha de base da demanda na maioria dos países. Os dados da OCDE para 2025 mostraram que o gasto médio do governo por aluno do ensino fundamental nos países da OCDE foi de 12.051 USD, com uma diferença muito ampla entre Luxemburgo, com 25.482 USD por aluno, e México e Peru, com menos de 3.000 USD, destacando como a capacidade fiscal permanece desigual entre os sistemas educacionais. A diferença nos gastos é relevante porque os países com escolas públicas como principal canal de oferta criam a maior e mais estável base de aquisições para conteúdo digital, hardware, sistemas de gestão escolar e ferramentas de apoio à sala de aula no mercado de educação primária. O compromisso do México de MXN 350 bilhões (20 bilhões de USD) até 2030 para infraestrutura escolar no âmbito do programa La Escuela es Nuestra também ressalta como os programas de capital público podem servir como sinais de demanda de longa duração para fornecedores que atendem sistemas educacionais. As obrigações plurianuais vinculadas ao acesso universal e ao ODS 4 mantêm o financiamento da educação nas agendas políticas mesmo quando os orçamentos se tornam mais apertados, razão pela qual o financiamento público permanece um dos mais fortes suportes estruturais para o mercado de educação primária.[2]
Crescimento das Matrículas no Ensino Fundamental Estruturado
O crescimento das matrículas continua a moldar o mercado de educação primária, especialmente em regiões onde as populações em idade escolar ainda crescem mais rapidamente do que a capacidade do sistema. A UNESCO confirmou em 2026 que 79 milhões de crianças em idade escolar primária ainda estavam fora da escola em 2024, mesmo após a matrícula global de estudantes ter atingido 1,4 bilhão, o que mostra que o crescimento da demanda ainda não foi totalmente absorvido pelos sistemas existentes. O efeito comercial não se limita ao aumento do número de alunos, pois as famílias em sistemas com restrição de capacidade frequentemente migram para alternativas privadas mais estruturadas quando o acesso ou a qualidade pública se deteriora. A Nigéria ilustra esse padrão, com as escolas privadas crescendo 39% entre 2017 e 2022, enquanto as escolas públicas expandiram apenas 3,5%, indicando que o crescimento incremental das matrículas está migrando para canais mais monetizáveis dentro do mercado de educação primária. Essa mudança sustenta a demanda por serviços de currículo, plataformas de administração escolar, ferramentas de comunicação com os pais e sistemas de acompanhamento de alunos, particularmente em clusters urbanos de educação em rápido crescimento. Como resultado, o crescimento das matrículas no mercado de educação primária ainda subestima a expansão comercial que ocorre nos modelos de oferta privada e semiformal.
Expansão de Redes de Escolas Privadas de Baixo Custo
As escolas privadas de baixo custo tornaram-se um canal prático de acesso em vários mercados urbanos africanos e do Sul da Ásia, tornando-as uma importante camada de crescimento dentro do mercado de educação primária. O lado do financiamento desse segmento permanece subdesenvolvido. No entanto, a necessidade operacional é clara: escolas lideradas por fundadores e integradas à comunidade continuam a atender grandes pools de demanda que os sistemas públicos não absorveram completamente. O estudo de caso EdPartners da Acumen mostrou que empréstimos foram concedidos a mais de 420 escolas privadas no Quênia, atendendo 123.801 alunos, destacando como mesmo um suporte financeiro de pequena escala pode expandir a capacidade em redes escolares fragmentadas. Em janeiro de 2025, a Enko Education captou 24 milhões de USD da Africa Capitalworks e da Adiwale Partners para adquirir e consolidar ativos fragmentados de escolas internacionais africanas, com meta de atingir 20.000 alunos até 2029, o que mostra que o capital formal está entrando na expansão de redes escolares onde a fragmentação é alta. O mercado de educação primária, portanto, se beneficia não apenas da abertura de novas escolas, mas também de modelos de financiamento que ajudam pequenos operadores a melhorar a conformidade, escalar operações e se tornar mais atraentes para o capital institucional.
Adoção de Salas de Aula Digitais no Aprendizado Fundamental
A adoção de salas de aula digitais está deslocando o mercado de educação primária em direção a um modelo de oferta mais misto, mas o ritmo permanece desigual entre regiões e níveis de renda. O NITI Aayog da Índia, com base em dados do UDISE+ divulgados em maio de 2026, constatou que apenas 30,6% das escolas tinham salas de aula digitais funcionais em 2024-25, ante 14,9% em 2021-22, o que significa que a maioria das escolas ainda opera sem infraestrutura digital utilizável. O Ministério da Educação do Quênia anunciou em maio de 2026 que 25.000 laptops e quadros interativos seriam implantados em escolas públicas de ensino fundamental, o que mostra que a adoção digital também está avançando em sistemas que ainda estão construindo acesso básico às salas de aula. A China adotou uma abordagem mais ampla, liderada por políticas, com a diretiva de digitalização educacional do Ministério da Educação de abril de 2025 e o plano educacional do Conselho de Estado de junho de 2026 impulsionando plataformas inteligentes, aprendizado habilitado por inteligência artificial e desenvolvimento de professores apoiado por tecnologia em todo o país. Esses pontos de partida desiguais significam que o mercado de educação primária não está caminhando para um único modelo digital, mas para um sistema em camadas no qual mercados avançados adotam ferramentas aprimoradas por inteligência artificial, enquanto mercados emergentes ainda priorizam acesso a dispositivos, conectividade e hardware para salas de aula.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão Orçamentária nos Sistemas de Escolas Públicas | -0.4% | Global, aguda na África Subsaariana, América Latina e partes da Europa | Longo prazo (≥ 4 anos) |
| Escassez de Professores e Rotatividade nas Séries Iniciais | -0.3% | Economias da OCDE, Ásia-Pacífico, África Subsaariana | Longo prazo (≥ 4 anos) |
| Acesso Desigual a Dispositivos e Conectividade em Distritos Rurais | -0.2% | África Subsaariana, Sul da Ásia, Ásia-Pacífico rural e América Latina | Médio prazo (2-4 anos) |
| Aquisição Fragmentada e Carga de Conformidade | -0.1% | Global, mais aguda em sistemas escolares descentralizados (Estados Unidos, Índia, Brasil) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Orçamentária nos Sistemas de Escolas Públicas
A pressão orçamentária continua sendo uma grande restrição ao mercado de educação primária, pois os sistemas públicos ainda respondem pela maior parcela das matrículas de alunos na maioria dos países. A Organização dos Estados Ibero-Americanos informou em abril de 2026 que o investimento em educação na América Latina havia caído de uma média de 5,2% do PIB antes da pandemia para abaixo de 4% em 2025, indicando que a compressão fiscal ainda está afetando os sistemas escolares que atendem populações infantis muito grandes. Os dados de financiamento da UNESCO também mostraram que a ajuda internacional à educação caiu 14% em 2025, à medida que os principais doadores bilaterais reduziram o apoio, adicionando pressão sobre mercados que dependem de financiamento externo para sustentar a expansão e as melhorias de qualidade. Em termos práticos, orçamentos mais apertados desaceleram as aquisições, atrasam as melhorias de infraestrutura e empurram os compradores para plataformas integradas em vez de soluções pontuais especializadas. Isso significa que o mercado de educação primária enfrenta não apenas um crescimento mais lento dos gastos públicos, mas também um ambiente de fornecedores mais concentrado, com compradores escolhendo provedores maiores que podem atender a múltiplas necessidades com menor risco percebido.
Escassez de Professores e Rotatividade nas Séries Iniciais
As restrições na oferta de professores continuam a limitar a qualidade da expansão no mercado de educação primária, especialmente em sistemas que já lidam com crescimento de matrículas, força de trabalho envelhecida ou retenção fraca. Uma análise vinculada à OCDE estimou que 44 milhões de professores adicionais serão necessários até 2030 para atingir as metas do ODS 4 para o ensino fundamental e médio, com a África Subsaariana sozinha precisando de 15 milhões deles, ressaltando a escala do desafio de oferta ainda à frente. O TALIS 2025 também mostrou que 23% dos professores globalmente trabalham em escolas onde os diretores relatam escassez de pessoal qualificado, enquanto a idade média dos professores da OCDE subiu para 45 anos, com alguns países reportando médias acima de 50. Os custos salariais mais altos e as turmas menores em muitos sistemas também levaram as instituições a pensar com mais cuidado sobre produtividade e modelos de apoio em sala de aula. O efeito sobre o mercado de educação primária é duplo: as lacunas de pessoal limitam a expansão física e a qualidade da oferta. Ainda assim, elas também aumentam a demanda por ferramentas de avaliação, sistemas de aprendizado adaptativo e plataformas de apoio a professores que reduzem a carga de trabalho por instrutor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Currículo: Estruturas Estaduais Ancoram a Demanda; Programas Internacionais Ganham Impulso
Os currículos nacionais e estaduais detinham 79,11% da participação do mercado de educação primária em 2025, refletindo o papel central dos programas de estudo definidos pelo governo na organização da oferta escolar em todo o mundo. Essa posição permanece forte porque mesmo muitas escolas privadas operam dentro das estruturas de conteúdo nacionais para atender aos requisitos de licenciamento e aprovação. O segmento, portanto, se beneficia da escala pura das matrículas públicas e do peso regulatório associado às estruturas curriculares domésticas na Ásia, América Latina e Oriente Médio. O mercado de educação primária continua a depender dessas estruturas como camada base para a demanda de livros didáticos, planejamento de aulas, preparação de professores e avaliação padronizada. Isso torna os currículos nacionais e estaduais o pool de demanda mais estável na estrutura atual do mercado de educação primária.
Os currículos internacionais permanecem menores em valor, mas têm previsão de crescimento a um CAGR de 5,76% até 2031, tornando-os a categoria de currículo de expansão mais rápida no mercado de educação primária. O crescimento nesse segmento é sustentado pela demanda por percursos reconhecidos globalmente, estruturas de mensalidades premium e interesse dos operadores em modelos escolares baseados em marca. Em agosto de 2025, havia 6.039 escolas credenciadas pelo IB em todo o mundo, incluindo 175 novas escolas adicionadas em um único ano, e 544 novos programas do IB foram autorizados em 2024, com o Programa dos Anos Primários identificado como o programa do IB de crescimento mais rápido globalmente. A Índia também permanece relevante para essa tendência, com o rascunho do usuário observando que a rede de escolas do IB expandiu 44% entre 2020 e 2025, passando de 192 para 276 escolas e se estendendo além das principais metrópoles para cidades de Nível 2 e Nível 3. Modelos alternativos como Montessori e pedagogias relacionadas permanecem menos valorizados, mas continuam a atrair operadores porque apoiam o posicionamento diferenciado e uma receita mais forte por aluno.


Por Tipo de Escola: Sistemas Públicos Detêm o Volume; Operadores Privados Buscam o Valor
As escolas públicas e financiadas pelo governo responderam por 80,46% da participação do mercado de educação primária em 2025, e essa liderança ainda reflete o peso esmagador das matrículas dos sistemas públicos em todo o mundo. As escolas públicas dominam em volume, mas sua densidade de receita por aluno geralmente é menor do que nos sistemas privados porque os níveis de gastos e as estruturas de mensalidades são mais restritos. Isso significa que o mercado de educação primária ainda depende da oferta pública para escala, mesmo quando a criação de valor está crescendo mais rapidamente nos canais privados. Na maioria dos países, os sistemas públicos permanecem o primeiro ponto de acesso, o principal cliente de aquisições e o mercado base para currículo central, sistemas de informação de alunos e infraestrutura de sala de aula. Seu tamanho também significa que qualquer mudança nos orçamentos públicos tem um efeito desproporcional na direção do mercado de educação primária.
As escolas privadas e independentes têm previsão de crescimento a um CAGR de 4,44% até 2031, acima da taxa de mercado mais ampla e refletindo maior receita de mensalidades, demanda internacional e maior implantação de capital em centros urbanos selecionados. O rascunho do usuário observou que a GEMS Education comprometeu DH 2 bilhões, equivalente a 545 milhões de USD, para adicionar 20.000 vagas de alunos em Dubai ao longo de três anos, enquanto também lançava um programa de entrada no mercado indiano de 30 milhões de USD vinculado a 21 projetos escolares, com os primeiros 5 campi previstos para abrir em 2026. O lado regulatório também está evoluindo, e a política da Nigéria de 2025 sobre escolas não estatais mostrou como uma estrutura de licenciamento mais formal pode reduzir o risco para operadores privados acessíveis e investidores. Isso importa porque o capital frequentemente entra em mercados escolares fragmentados somente após o status legal, as expectativas de conformidade e os direitos operacionais se tornarem mais claros. O lado privado do mercado de educação primária, portanto, permanece menor do que a oferta pública em termos de volume. Ainda assim, permanece o segmento onde o crescimento da receita e a atenção dos investidores se movem mais rapidamente.
Por Modalidade de Aprendizagem: O Ensino Presencial Domina, mas o Crescimento Online Sinaliza uma Mudança Estrutural na Oferta
O aprendizado presencial e tradicional em sala de aula reteve uma participação de 88,76% em 2025, confirmando que a escolaridade física ainda está no centro do mercado de educação primária. Essa grande posição reflete a inércia do sistema, as realidades de infraestrutura, a preferência dos pais pelo ensino presencial e a importância contínua do aprendizado supervisionado em sala de aula nas séries iniciais. Também mostra que a adoção digital no mercado de educação primária ainda é mais aditiva do que totalmente substitutiva na maioria das regiões. As escolas continuam a tratar a oferta baseada em sala de aula como o modelo central, mesmo à medida que as ferramentas digitais se tornam parte do ensino rotineiro. É por isso que o aprendizado presencial permanece a base dominante para geração de receita, contratação de pessoal, planejamento de infraestrutura e aquisições no mercado de educação primária.
O aprendizado online e virtual tem projeção de crescimento a um CAGR de 18,24% até 2031, conferindo-lhe a taxa de expansão mais rápida entre as modalidades de aprendizagem no mercado de educação primária. A Stride, Inc. reportou matrícula média anual de 234.000 alunos no ano fiscal de 2025, alta de 20,4% em relação ao ano fiscal de 2024, e seus resultados do primeiro trimestre do ano fiscal de 2026 também mostraram crescimento de matrículas de 11,3% em relação ao ano anterior, sustentando a visão de que a demanda por aprendizado totalmente virtual persistiu além das interrupções temporárias. O ensino híbrido e misto situa-se entre os dois modelos e está ganhando relevância em sistemas de renda média que precisam de flexibilidade sem eliminar o ensino presencial. Esse modelo é especialmente útil onde a escassez de professores, a pressão de horários ou as lacunas de infraestrutura exigem uma combinação prática de instrução fsica e digital. A direção de longo prazo do mercado de educação primária ainda depende de se os resultados de aprendizagem nos formatos virtual e híbrido permanecem aceitáveis para formuladores de políticas, instituições e famílias.
Por Usuário Final: A Aquisição Institucional Impulsiona a Escala; Os Compradores Individuais São a História das Margens
Os compradores institucionais responderam por 70,65% da demanda de usuários finais em 2025, o que mostra que ministérios, distritos e sistemas escolares permanecem o maior canal de gastos no mercado de educação primária. Esse segmento domina porque a maioria dos grandes contratos de currículo, sistemas de informação de alunos, plataformas de sala de aula e infraestrutura de comunicação são celebrados no nível do sistema escolar ou do distrito. A aquisição institucional também molda a estratégia dos fornecedores, porque os grandes compradores valorizam conformidade, integração e continuidade mais do que inovação pontual isolada. No setor de educação primária, isso confere aos provedores estabelecidos uma vantagem quando os comitês de compras querem menos fornecedores e cobertura de serviços mais ampla. O lado institucional, portanto, permanece o motor de escala do mercado de educação primária, mesmo à medida que outros grupos de compradores se expandem mais rapidamente.
Os compradores individuais têm previsão de crescimento a um CAGR de 8,56% até 2031, tornando-os o segmento de usuário final de crescimento mais rápido no mercado de educação primária. Essa demanda é sustentada pelos gastos das famílias com reforço escolar, aplicativos de aprendizagem, materiais curriculares de compra direta e ferramentas de comunicação que se estendem além dos portões da escola. A ClassDojo é um exemplo útil porque a plataforma se expandiu para uma plataforma de comunicação distrital completa em janeiro de 2026 e lançou um produto de gestão de sites em junho de 2026, após já atender 90% das escolas dos Estados Unidos e mais de 45 milhões de famílias e professores globalmente. A adoção voltada para professores também está se tornando uma rota para contratos maiores, e o lançamento da plataforma da Amplify para o ano letivo 2025-26 com 300.000 usuários educadores mostra como ferramentas gratuitas ou de baixo atrito para professores podem influenciar decisões de compra institucional posteriores. O rascunho do usuário também apontou para uma forte adesão dos pais ao ensino online vinculado à Índia, o que sustenta a visão mais ampla de que os gastos domésticos estão se tornando um motor de crescimento significativo no mercado de educação primária.
Análise Geográfica
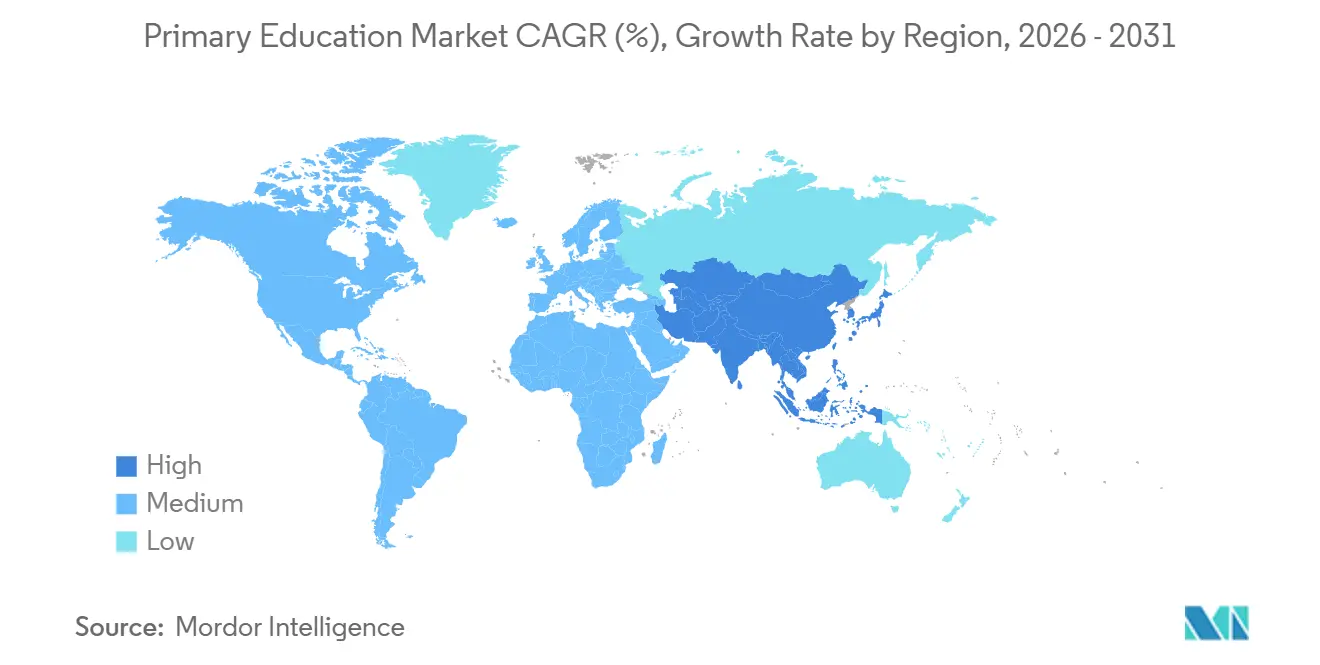
A Ásia-Pacífico respondeu por 40,20% do mercado de educação primária em 2025 e também tem projeção de registrar o CAGR regional mais rápido de 3,50% até 2031. A China e a Índia ancoram essa posição porque combinam populações em idade escolar muito grandes com extensos sistemas de escolas públicas e agendas de educação digital em expansão. A diretiva multiministerial da China de abril de 2025 sobre digitalização da educação e o plano educacional do Conselho de Estado de junho de 2026 sustentam a demanda de longo prazo por sistemas de aprendizado adaptativo, infraestrutura de campus inteligente e desenvolvimento de professores habilitado por inteligência artificial. A Índia também é um grande centro de demanda no mercado de educação primária. No entanto, ainda está escalando a partir de uma base digital baixa, com apenas 30,6% das escolas reportadas como tendo salas de aula digitais funcionais em 2024-25. O Sudeste da Ásia permanece um corredor ativo para a expansão de escolas internacionais, e a adição pela Nord Anglia da Mont'Kiara International School em Kuala Lumpur em 2026 mostra que os operadores premium ainda veem espaço para crescimento em toda a região.
A América do Norte e a Europa permanecem entre as partes comercialmente mais desenvolvidas do mercado de educação primária porque os gastos com software institucional, as mensalidades de escolas privadas e os requisitos de conformidade são todos relativamente altos. Os Estados Unidos permanecem importantes para a adoção de plataformas, integração curricular e ferramentas de comunicação escolar, mas a governança de dados tornou-se um fator de compra mais visível desde a violação de segurança cibernética da PowerSchool em 2025. No Reino Unido, a revisão de mercado de 2026 do Departamento de Educação observou que um quinto das escolas de ensino fundamental ainda carecia de uma estratégia digital, o que mostra que a prontidão para adoção permanece desigual mesmo em um ambiente de tecnologia educacional relativamente avançado. A Alemanha e a França continuam a depender mais fortemente da oferta do sistema público, o que sustenta a escala, mas desacelera a penetração do mercado privado em algumas categorias. A América do Sul apresenta um quadro misto no mercado de educação primária, com compromissos de infraestrutura, como o programa de investimento escolar do México, apontando para demanda potencial. Em contraste, condições fiscais mais apertadas em mercados como Brasil e Argentina continuam a limitar o ritmo de expansão.
O Oriente Médio e a África oferecem a maior pista de expansão no mercado de educação primária, mas a execução de curto prazo ainda depende fortemente da capacidade de financiamento e da prontidão da infraestrutura. Os dados de financiamento vinculados à UNESCO mostraram que a ajuda internacional à educação caiu 14% em 2025, uma tendência que importa mais em regiões onde os sistemas públicos e os programas apoiados por doadores ainda carregam pesados encargos de oferta. Dentro da região, os Emirados Árabes Unidos e a Arábia Saudita formam um submercado escolar premium distinto onde a demanda internacional, os modelos de altas mensalidades e a expansão dos operadores permanecem fortes. A Nord Anglia e a Dubai Holding anunciaram uma nova parceria de desenvolvimento em fevereiro de 2026 para múltiplos campi K-12 em comunidades de Dubai, o que reflete confiança contínua na demanda por escolas premium. No nível continental mais amplo, o quadro CESA 2026-2035 da União Africana fornece uma âncora política para metas de matrícula e qualidade, o que deve sustentar compromissos orçamentários de médio prazo e manter o mercado de educação primária nas agendas políticas nacionais.[3]

Cenário Competitivo
O mercado de educação primária é fragmentado no nível dos operadores escolares, mas mostra uma consolidação mais visível na publicação de currículos e nas plataformas de tecnologia educacional. Grandes operadores como Nord Anglia Education, GEMS Education e Cognita Schools competem nos segmentos de educação privada premium ou de médio mercado, frequentemente com focos geográficos distintos e sobreposição direta limitada. Suas estratégias estão centradas na expansão, diversificação de portfólio e integração mais forte de serviços digitais na oferta escolar. Ao mesmo tempo, editoras e provedores de plataformas competem por relacionamentos institucionais que abrangem sistemas escolares inteiros, tornando a retenção, a profundidade de integração e a conformidade mais importantes do que a amplitude de conteúdo isoladamente. Essa estrutura dividida significa que o mercado de educação primária é amplo e disperso na propriedade escolar, mas mais concentrado nas ferramentas habilitadoras que apoiam o ensino, a avaliação e a administração.
Os movimentos estratégicos em 2025 e 2026 mostram que as principais empresas estão usando aquisições, expansão de produtos e parcerias para aprofundar sua posição no mercado de educação primária. A aquisição da eDynamic Learning pela Pearson por GBP 168 milhões (225 milhões de USD) expandiu seu alcance no K-12 e na preparação para carreiras e demonstrou como empresas de educação estabelecidas estão ampliando seu alcance ao longo do ciclo de vida do aprendiz. A parceria da Nord Anglia com a Dubai Holding em fevereiro de 2026 e sua adição da Mont'Kiara International School em agosto de 2026 também ilustram o uso contínuo da expansão geográfica e da construção de redes de escolas premium como ferramentas centrais de crescimento. A expansão da plataforma distrital da ClassDojo e o lançamento do site em 2026 apontam para uma estratégia diferente, na qual a empresa está migrando de um utilitário de comunicação para uma infraestrutura mais ampla de fluxo de trabalho do sistema escolar. Esses movimentos mostram que as empresas no mercado de educação primária não estão mais competindo apenas em conteúdo de sala de aula, mas em controle de ecossistema, relevância administrativa e fidelização de compradores.
As capacidades de tecnologia e análise estão se tornando cada vez mais centrais para a competição no mercado de educação primária, à medida que as escolas buscam melhor suporte instrucional, relatórios mais claros e implementação mais fácil. O lançamento do reconhecimento de fala habilitado por inteligência artificial da Amplify para o ano letivo 2025-26 é um exemplo de como a tecnologia vinculada ao currículo está sendo incorporada diretamente nos fluxos de trabalho de avaliação de alfabetização e aprendizado inicial. Grandes empresas de tecnologia como Alphabet, Microsoft e Apple também permanecem relevantes por meio de seus ecossistemas de dispositivos, nuvem e produtividade, que influenciam as decisões de adoção no nível escolar. No entanto, o espaço comercial mais aberto no mercado de educação primária ainda parece estar na análise de resultados, monitoramento de frequência e visibilidade no nível do sistema, especialmente em mercados de baixa e média renda onde os dados no nível do aluno permanecem limitados. É por isso que o cenário competitivo continua a favorecer empresas que podem conectar instrução, avaliação, comunicação e conformidade em uma única plataforma implantável.
Líderes do Setor de Educação Primária
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Escopo do Relatório Global do Mercado de Educação Primária
| Currículo Nacional / Estadual |
| Currículo Internacional |
| Currículo Alternativo (Montessori, Anos Primários do IB, Waldorf, etc.) |
| Escolas Públicas e Financiadas pelo Governo |
| Escolas Privadas e Independentes |
| Aprendizado Presencial / Tradicional em Sala de Aula |
| Aprendizado Híbrido / Misto |
| Aprendizado Online / Virtual |
| Compradores Institucionais |
| Educadores em Sala de Aula |
| Compradores Individuais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste da Ásia (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Currículo | Currículo Nacional / Estadual | |
| Currículo Internacional | ||
| Currículo Alternativo (Montessori, Anos Primários do IB, Waldorf, etc.) | ||
| Por Tipo de Escola | Escolas Públicas e Financiadas pelo Governo | |
| Escolas Privadas e Independentes | ||
| Por Modalidade de Aprendizagem | Aprendizado Presencial / Tradicional em Sala de Aula | |
| Aprendizado Híbrido / Misto | ||
| Aprendizado Online / Virtual | ||
| Por Usuário Final | Compradores Institucionais | |
| Educadores em Sala de Aula | ||
| Compradores Individuais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste da Ásia (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da educação primária até 2031?
O mercado de educação primária tem projeção de atingir 2,02 trilhões de USD até 2031, ante 1,81 trilhões de USD em 2026, a um CAGR de 2,22% entre 2026 e 2031.
Qual região lidera a demanda global por serviços de escolaridade primária?
A Ásia-Pacífico liderou com 40,20% de participação em 2025 e tambm é a região de crescimento mais rápido com um CAGR de 3,50% até 2031.
Por que as ferramentas digitais estão se tornando mais importantes no ensino das séries iniciais?
As escolas estão usando ferramentas digitais para gerenciar a escassez de professores, melhorar a comunicação, apoiar a avaliação e ampliar o acesso. A baixa base de salas de aula digitais da Índia e o impulso político da China mostram por que essa continua sendo uma grande área de crescimento.
Qual modalidade de aprendizagem está crescendo mais rapidamente até 2031?
O aprendizado online e virtual tem previsão de expansão a um CAGR de 18,24%, embora o aprendizado presencial em sala de aula ainda detivesse 88,76% de participação em 2025.
O que está impulsionando o crescimento das escolas privadas neste espaço?
As escolas privadas e independentes têm projeção de crescimento a um CAGR de 4,44% devido a modelos de mensalidades premium, demanda por currículos internacionais e implantação de capital em mercados urbanos de alto crescimento.
Quais são os principais grupos de compradores neste setor?
Os compradores institucionais permanecem o maior grupo com 70,65% de participação em 2025, enquanto os compradores individuais são o grupo de crescimento mais rápido com um CAGR de 8,56% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
