
Tamaño y Participación del Mercado de Educación Primaria
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.81 Billones de dólares |
| Tamaño del Mercado (2031) | 2.02 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Educación Primaria por Mordor Intelligence
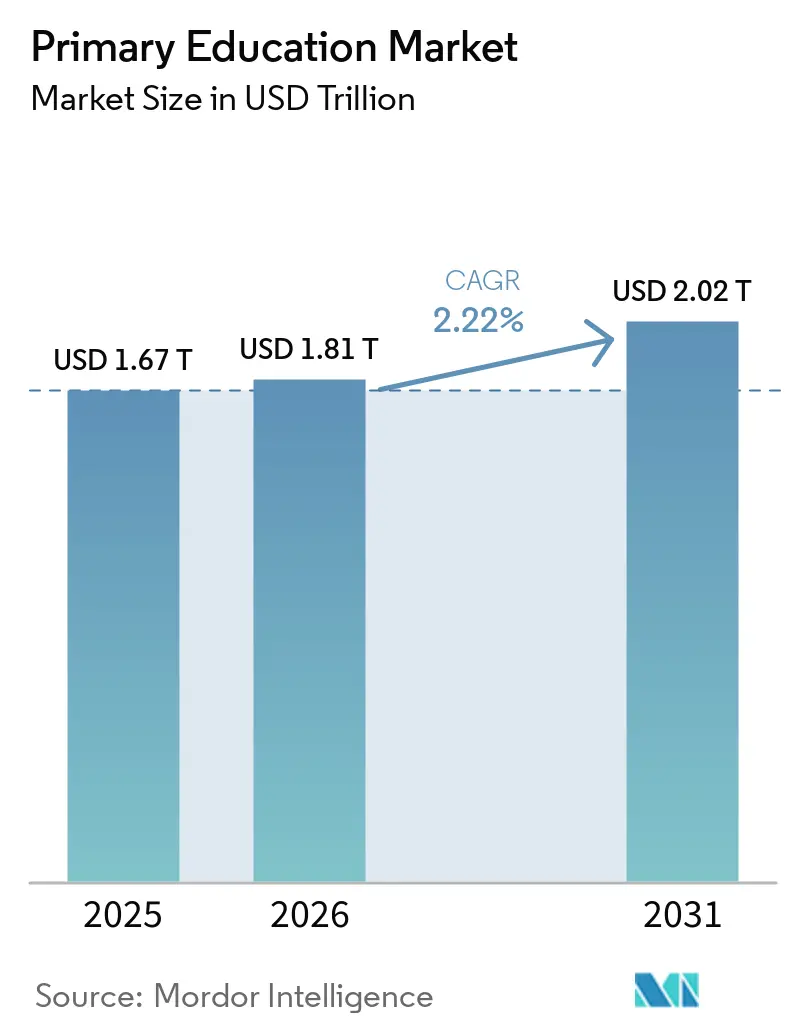
Se proyecta que el tamaño del Mercado de Educación Primaria se expanda desde 1,67 billones de USD en 2025 y 1,81 billones de USD en 2026 hasta 2,02 billones de USD en 2031, registrando una CAGR del 2,22% entre 2026 y 2031.
El mercado de educación primaria continúa respaldado por una demanda estable de escolarización estructurada de K-6 en canales públicos y privados, aunque la calidad de la expansión difiere notablemente según el nivel de ingresos del país. Un punto de presión clave es la cambiante composición del gasto en educación, dado que el gasto público total ha aumentado en muchos sistemas. Al mismo tiempo, la asignación por alumno ha permanecido débil en varios mercados de bajos ingresos, lo que afecta la calidad de la prestación y la profundidad de la contratación. La matrícula sigue siendo el principal impulsor de volumen, con la UNESCO reportando 1.400 millones de estudiantes escolarizados a nivel mundial en 2024 y un aumento del 30% en la matrícula de primaria y secundaria desde el año 2000, lo que evidencia la base de demanda amplia y duradera detrás del mercado de educación primaria. Al mismo tiempo, 79 millones de niños en edad de cursar primaria permanecían fuera de la escuela en 2024. Esa necesidad insatisfecha continúa configurando las oportunidades de expansión para modelos de provisión de bajo costo y sistemas de entrega complementarios en el mercado de educación primaria. La actividad competitiva en el mercado de educación primaria sigue dividida entre grandes operadores escolares, editoriales de planes de estudio y proveedores de tecnología educativa. Al mismo tiempo, las presiones de financiamiento y la escasez de docentes continúan influyendo en la forma en que los compradores priorizan soluciones integradas, escalables y de menor riesgo.[1]
Conclusiones Clave del Informe
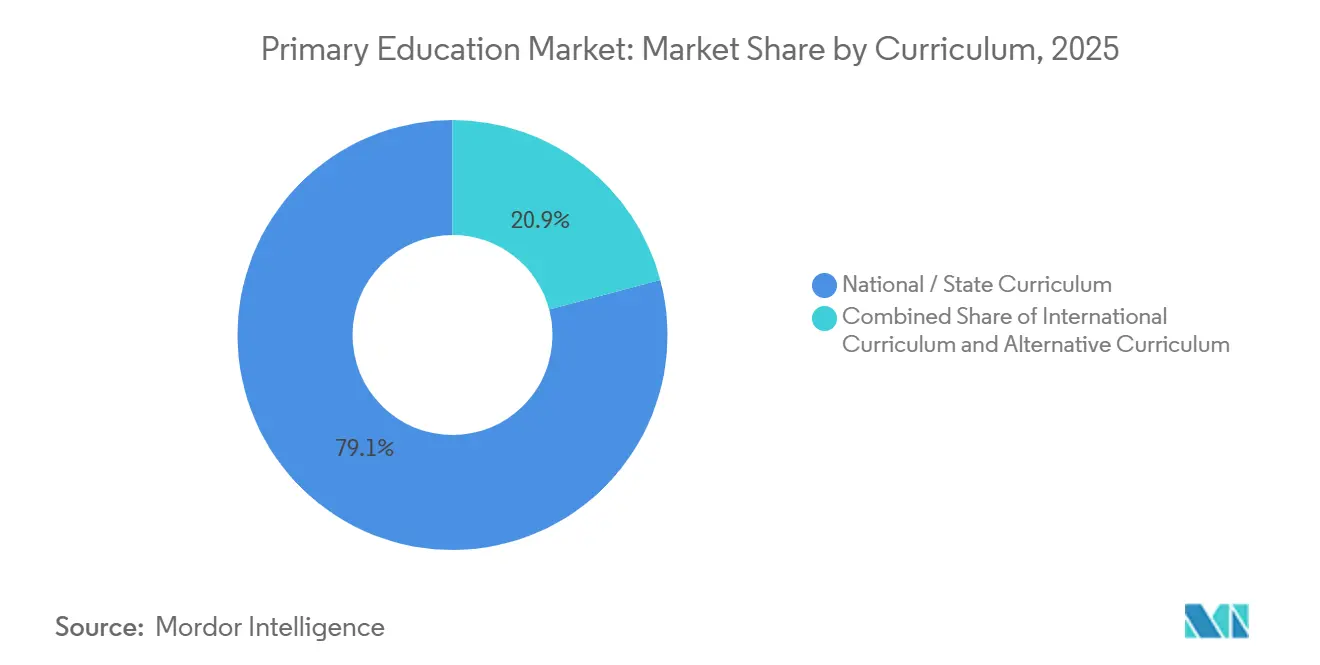
- Por plan de estudios, los planes de estudio nacionales y estatales lideraron con una participación del 79,11% en 2025, mientras que los planes de estudio internacionales registraron la CAGR proyectada más alta del 5,76% hasta 2031.
- Por tipo de escuela, las escuelas públicas y de financiamiento gubernamental mantuvieron una participación del 80,46% en 2025, mientras que se prevé que las escuelas privadas e independientes se expandan a una CAGR del 4,44% hasta 2031.
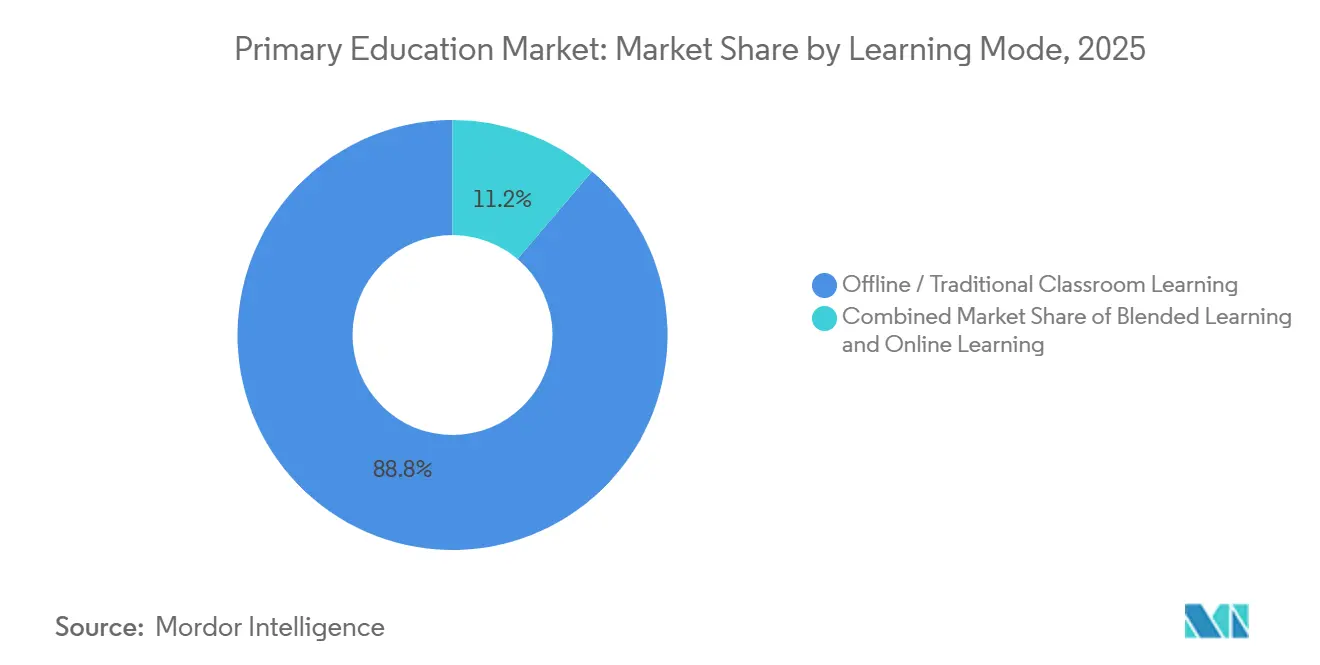
- Por modalidad de aprendizaje, el aprendizaje presencial y en aula tradicional representó el 88,76% de la participación en 2025, mientras que el aprendizaje en línea y virtual avanza a una CAGR del 18,24% hasta 2031.
- Por usuario final, los compradores institucionales captaron el 70,65% de la participación en 2025, mientras que se proyecta que los compradores particulares crezcan a una CAGR del 8,56% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo el 40,20% de la participación en 2025 y también registró la CAGR regional proyectada más alta del 3,50% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Educación Primaria
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Financiamiento Gubernamental y Mandatos de Acceso Universal | +0.5% | Global, particularmente África Subsahariana, Asia del Sur y América Latina | Largo plazo (≥ 4 años) |
| Aumento de la Matrícula en Escolarización Primaria Estructurada | +0.4% | Asia-Pacífico, África Subsahariana, Asia del Sur y Sudeste Asiático | Mediano plazo (2-4 años) |
| Expansión de Redes de Escuelas Privadas de Bajo Costo | +0.3% | África Subsahariana, Asia del Sur, Sudeste Asiático | Mediano plazo (2-4 años) |
| Adopción de Aulas Digitales en el Aprendizaje Fundamental | +0.4% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio, África y América Latina | Corto plazo (≤ 2 años) |
| Demanda de Microcredenciales y Perfeccionamiento Docente | +0.2% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Análisis de Seguridad Infantil, Asistencia y Resultados de Aprendizaje | +0.2% | Global, con avances tempranos en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Financiamiento Gubernamental y Mandatos de Acceso Universal
Los sistemas públicos siguen siendo el ancla de volumen del mercado de educación primaria, por lo que el gasto gubernamental continúa estableciendo la línea base de demanda en la mayoría de los países. Los datos de la OCDE para 2025 mostraron que el gasto público promedio por alumno de primaria en los países de la OCDE fue de 12.051 USD, con una brecha muy amplia entre Luxemburgo con 25.482 USD por alumno y México y Perú con menos de 3.000 USD, lo que pone de relieve la desigualdad fiscal que persiste entre los sistemas educativos. La brecha de gasto es relevante porque los países con escuelas públicas como principal canal de prestación crean la base de contratación más grande y estable para contenido digital, hardware, sistemas de gestión escolar y herramientas de apoyo en el aula dentro del mercado de educación primaria. El compromiso de México de 350.000 millones de MXN (20.000 millones de USD) hasta 2030 para infraestructura escolar bajo el programa La Escuela es Nuestra también subraya cómo los programas de capital público pueden actuar como señales de demanda de larga duración para los proveedores que atienden a los sistemas educativos. Las obligaciones plurianuales vinculadas al acceso universal y al ODS 4 mantienen el financiamiento educativo en las agendas de política incluso cuando los presupuestos se ajustan, razón por la cual el financiamiento público sigue siendo uno de los apoyos estructurales más sólidos para el mercado de educación primaria.[2]
Aumento de la Matrícula en Escolarización Primaria Estructurada
El crecimiento de la matrícula continúa configurando el mercado de educación primaria, especialmente en regiones donde la población en edad escolar sigue creciendo más rápido que la capacidad del sistema. La UNESCO confirmó en 2026 que 79 millones de niños en edad de cursar primaria aún estaban fuera de la escuela en 2024, incluso después de que la matrícula estudiantil global alcanzara 1.400 millones, lo que demuestra que el crecimiento de la demanda aún no ha sido absorbido en su totalidad por los sistemas existentes. El efecto comercial no se limita a un mayor número de estudiantes, ya que las familias en sistemas con capacidad restringida suelen optar por alternativas privadas más estructuradas cuando el acceso o la calidad pública se debilitan. Nigeria ilustra este patrón, con escuelas privadas que crecieron un 39% entre 2017 y 2022, mientras que las escuelas públicas se expandieron solo un 3,5%, lo que indica que la matrícula incremental se está desplazando hacia canales más monetizables dentro del mercado de educación primaria. Este cambio impulsa la demanda de servicios curriculares, plataformas de administración escolar, herramientas de comunicación con padres y sistemas de seguimiento de estudiantes, particularmente en los clústeres de educación urbana de rápido crecimiento. Como resultado, el crecimiento de la matrícula en el mercado de educación primaria subestima la expansión comercial que se produce dentro de los modelos de prestación privados y semiformales.
Expansión de Redes de Escuelas Privadas de Bajo Costo
Las escuelas privadas de bajo costo se han convertido en un canal de acceso práctico en varios mercados urbanos de África y Asia del Sur, convirtiéndose en una importante capa de crecimiento dentro del mercado de educación primaria. El lado del financiamiento de este segmento sigue siendo poco desarrollado. Sin embargo, la necesidad operativa es clara: las escuelas fundadas por particulares e integradas en la comunidad continúan atendiendo grandes grupos de demanda que los sistemas públicos no han absorbido completamente. El estudio de caso de EdPartners de Acumen mostró que se habían desembolsado préstamos a más de 420 escuelas privadas en Kenia, atendiendo a 123.801 estudiantes, lo que pone de relieve cómo incluso el apoyo financiero a pequeña escala puede ampliar la capacidad en redes escolares fragmentadas. En enero de 2025, Enko Education recaudó 24 millones de USD de Africa Capitalworks y Adiwale Partners para adquirir y consolidar activos fragmentados de escuelas internacionales africanas, con el objetivo de alcanzar 20.000 estudiantes para 2029, lo que demuestra que el capital formal está ingresando a la expansión de redes escolares donde la fragmentación es alta. El mercado de educación primaria, por tanto, se beneficia no solo de la apertura de nuevas escuelas, sino también de modelos de financiamiento que ayudan a los pequeños operadores a mejorar el cumplimiento normativo, escalar operaciones y volverse más atractivos para el capital institucional.
Adopción de Aulas Digitales en el Aprendizaje Fundamental
La adopción de aulas digitales está desplazando al mercado de educación primaria hacia un modelo de prestación más mixto, aunque el ritmo sigue siendo desigual entre regiones y niveles de ingresos. El NITI Aayog de India, basándose en datos de UDISE+ reportados en mayo de 2026, encontró que solo el 30,6% de las escuelas contaban con aulas digitales funcionales en 2024-25, frente al 14,9% en 2021-22, lo que significa que la mayoría de las escuelas aún operan sin infraestructura digital utilizable. El Ministerio de Educación de Kenia anunció en mayo de 2026 que se desplegarían 25.000 computadoras portátiles y pizarras interactivas en escuelas primarias públicas, lo que demuestra que la adopción digital también avanza en sistemas que aún están construyendo el acceso básico al aula. China ha adoptado un enfoque más amplio liderado por políticas, con la directiva de digitalización educativa del Ministerio de Educación de abril de 2025 y el plan educativo del Consejo de Estado de junio de 2026 que impulsan plataformas inteligentes, aprendizaje habilitado por inteligencia artificial y desarrollo docente apoyado en tecnología a nivel nacional. Estos puntos de partida desiguales significan que el mercado de educación primaria no avanza hacia un único modelo digital, sino hacia un sistema por capas en el que los mercados avanzados adoptan herramientas mejoradas con inteligencia artificial mientras los mercados emergentes aún priorizan el acceso a dispositivos, la conectividad y el hardware de aula.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión Presupuestaria sobre los Sistemas de Escuelas Públicas | -0.4% | Global, aguda en África Subsahariana, América Latina y partes de Europa | Largo plazo (≥ 4 años) |
| Escasez de Docentes y Deserción en los Primeros Grados | -0.3% | Economías de la OCDE, Asia-Pacífico, África Subsahariana | Largo plazo (≥ 4 años) |
| Acceso Desigual a Dispositivos y Conectividad en Distritos Rurales | -0.2% | África Subsahariana, Asia del Sur, Asia-Pacífico rural y América Latina | Mediano plazo (2-4 años) |
| Contratación Fragmentada y Carga de Cumplimiento Normativo | -0.1% | Global, más aguda en sistemas escolares descentralizados (Estados Unidos, India, Brasil) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión Presupuestaria sobre los Sistemas de Escuelas Públicas
La presión presupuestaria sigue siendo una restricción importante para el mercado de educación primaria, ya que los sistemas públicos aún representan la mayor parte de la matrícula estudiantil en la mayoría de los países. La Organización de Estados Iberoamericanos informó en abril de 2026 que la inversión en educación en América Latina había caído de un promedio del 5,2% del PIB antes de la pandemia a menos del 4% en 2025, lo que indica que la compresión fiscal sigue afectando a los sistemas escolares que atienden a poblaciones infantiles muy grandes. Los datos de financiamiento de la UNESCO también mostraron que la ayuda internacional a la educación cayó un 14% en 2025, a medida que los principales donantes bilaterales redujeron su apoyo, añadiendo presión sobre los mercados que dependen del financiamiento externo para sostener la expansión y las mejoras de calidad. En términos prácticos, los presupuestos más ajustados ralentizan la contratación, retrasan las mejoras de infraestructura y empujan a los compradores hacia plataformas integradas en lugar de soluciones puntuales especializadas. Esto significa que el mercado de educación primaria no solo enfrenta un crecimiento más lento del gasto público, sino también un entorno de proveedores más concentrado, con compradores que eligen proveedores más grandes capaces de satisfacer múltiples necesidades con un riesgo percibido menor.
Escasez de Docentes y Deserción en los Primeros Grados
Las limitaciones en la oferta de docentes continúan restringiendo la calidad de la expansión en el mercado de educación primaria, especialmente en sistemas que ya enfrentan crecimiento de la matrícula, plantillas envejecidas o débil retención. Un análisis vinculado a la OCDE estimó que se necesitarán 44 millones de docentes adicionales para 2030 para cumplir los objetivos del ODS 4 en educación primaria y secundaria, con África Subsahariana requiriendo por sí sola 15 millones de ellos, lo que subraya la magnitud del desafío de oferta que aún queda por delante. El TALIS 2025 también mostró que el 23% de los docentes a nivel mundial trabajan en escuelas donde los directores reportan escasez de personal calificado, mientras que la edad promedio del docente de la OCDE ha aumentado a 45 años, con algunos países reportando promedios superiores a 50. Los mayores costos salariales y los grupos de clase más reducidos en muchos sistemas también han llevado a las instituciones a reflexionar más cuidadosamente sobre la productividad y los modelos de apoyo en el aula. El efecto sobre el mercado de educación primaria es doble: las brechas de personal limitan la expansión física y la calidad de la prestación. Sin embargo, también aumentan la demanda de herramientas de evaluación, sistemas de aprendizaje adaptativo y plataformas de apoyo docente que reducen la carga de trabajo por instructor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plan de Estudios: Los Marcos Estatales Anclan la Demanda; los Programas Internacionales Ganan Impulso
Los planes de estudio nacionales y estatales mantuvieron el 79,11% de la participación del mercado de educación primaria en 2025, lo que refleja el papel central de los programas de estudio definidos por los gobiernos en la organización de la prestación escolar a nivel mundial. Esta posición sigue siendo sólida porque incluso muchas escuelas privadas operan dentro de los marcos de contenido nacionales para cumplir con los requisitos de licencia y aprobación. El segmento se beneficia, por tanto, de la enorme escala de la matrícula pública y del peso regulatorio asociado a las estructuras curriculares nacionales en Asia, América Latina y Oriente Medio. El mercado de educación primaria continúa dependiendo de estos marcos como capa base para la demanda de libros de texto, la planificacin del aula, la preparación docente y la evaluación estandarizada. Esto convierte a los planes de estudio nacionales y estatales en el grupo de demanda más estable en la estructura actual del mercado de educación primaria.
Los planes de estudio internacionales siguen siendo menores en valor, pero se prevé que crezcan a una CAGR del 5,76% hasta 2031, convirtiéndolos en la categoría curricular de más rápida expansión en el mercado de educación primaria. El crecimiento en este segmento está respaldado por la demanda de itinerarios reconocidos a nivel mundial, estructuras de tarifas premium y el interés de los operadores en modelos escolares basados en marcas. A agosto de 2025, había 6.039 escuelas acreditadas por el IB en todo el mundo, incluidas 175 nuevas escuelas añadidas en un solo año, y se autorizaron 544 nuevos programas del IB en 2024, con el Programa de los Años Primarios identificado como el programa del IB de más rápido crecimiento a nivel mundial. India también sigue siendo relevante para esta tendencia, con el borrador del usuario señalando que la red de escuelas del IB se expandió un 44% entre 2020 y 2025, pasando de 192 a 276 escuelas y extendiéndose más allá de las principales metrópolis hacia ciudades de Nivel 2 y Nivel 3. Los modelos alternativos como Montessori y pedagogías relacionadas siguen siendo menos valorados, pero continúan atrayendo a operadores porque apoyan un posicionamiento diferenciado y mayores ingresos por alumno.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Escuela: Los Sistemas Públicos Dominan el Volumen; los Operadores Privados Persiguen el Valor
Las escuelas públicas y de financiamiento gubernamental representaron el 80,46% de la participación del mercado de educación primaria en 2025, y ese liderazgo sigue reflejando el abrumador peso de matrícula de los sistemas públicos en todo el mundo. Las escuelas públicas dominan en volumen, pero su densidad de ingresos por alumno suele ser menor que en los sistemas privados porque los niveles de gasto y las estructuras de tarifas son más restringidos. Esto significa que el mercado de educación primaria sigue dependiendo de la provisión pública para su escala, incluso cuando la creación de valor crece más rápido en los canales privados. En la mayoría de los países, los sistemas públicos siguen siendo el primer punto de acceso, el principal cliente de contratación y el mercado base para el plan de estudios básico, los sistemas de información estudiantil y la infraestructura de aula. Su tamaño también significa que cualquier cambio en los presupuestos públicos tiene un efecto desproporcionado en la dirección del mercado de educación primaria.
Se prevé que las escuelas privadas e independientes crezcan a una CAGR del 4,44% hasta 2031, por encima de la tasa del mercado en general, lo que refleja mayores ingresos por tarifas, demanda internacional y una mayor inversión de capital en determinados centros urbanos. El borrador del usuario señaló que GEMS Education se comprometió a invertir 2.000 millones de DH, equivalentes a 545 millones de USD, para añadir 20.000 plazas de estudiantes en Dubái en tres años, al tiempo que lanzó un programa de entrada al mercado indio de 30 millones de USD vinculado a 21 proyectos escolares, con los primeros 5 campus previstos para abrir en 2026. El marco regulatorio también está evolucionando, y la política de Nigeria de 2025 sobre escuelas no estatales mostró cómo un marco de licencias más formal puede reducir el riesgo para los operadores privados asequibles y los inversores. Esto importa porque el capital suele entrar en mercados escolares fragmentados solo después de que el estatus legal, las expectativas de cumplimiento y los derechos operativos se vuelven más claros. El lado privado del mercado de educación primaria, por tanto, sigue siendo menor que la provisión pública en términos de volumen. Sin embargo, sigue siendo el segmento donde el crecimiento de los ingresos y la atención de los inversores avanzan más rápido.
Por Modalidad de Aprendizaje: Lo Presencial Domina, pero el Crecimiento en Línea Señala un Cambio Estructural en la Prestación
El aprendizaje presencial y en aula tradicional mantuvo una participación del 88,76% en 2025, confirmando que la escolarización física sigue siendo el centro del mercado de educación primaria. Esta amplia posición refleja la inercia del sistema, las realidades de infraestructura, la preferencia de los padres por la instrucción presencial y la continua importancia del aprendizaje supervisado en el aula en los primeros grados. También muestra que la adopción digital en el mercado de educación primaria sigue siendo más complementaria que plenamente sustitutiva en la mayoría de las regiones. Las escuelas continúan tratando la prestación en el aula como el modelo central, incluso a medida que las herramientas digitales se convierten en parte de la enseñanza habitual. Por eso el aprendizaje presencial sigue siendo la base dominante para la generación de ingresos, la dotación de personal, la planificación de infraestructura y la contratación en el mercado de educación primaria.
Se proyecta que el aprendizaje en línea y virtual crezca a una CAGR del 18,24% hasta 2031, lo que le otorga la tasa de expansión más rápida entre las modalidades de aprendizaje en el mercado de educación primaria. Stride Inc. reportó una matrícula promedio anual de 234.000 estudiantes en el ejercicio fiscal 2025, un aumento del 20,4% respecto al ejercicio fiscal 2024, y sus resultados del primer trimestre del ejercicio fiscal 2026 también mostraron un crecimiento de la matrícula del 11,3% interanual, lo que respalda la visión de que la demanda de aprendizaje totalmente virtual ha persistido más allá de las interrupciones temporales. El aprendizaje mixto e híbrido se sitúa entre los dos modelos y está ganando relevancia en los sistemas de ingresos medios que necesitan flexibilidad sin eliminar la enseñanza presencial. Este modelo es especialmente útil donde la escasez de docentes, la presión de los horarios o las brechas de infraestructura requieren una combinación práctica de instrucción física y digital. La dirección a largo plazo del mercado de educación primaria sigue dependiendo de si los resultados de aprendizaje en formatos virtuales y mixtos siguen siendo aceptables para los responsables de políticas, las instituciones y las familias.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La Contratación Institucional Impulsa la Escala; los Compradores Particulares Son la Historia del Margen
Los compradores institucionales representaron el 70,65% de la demanda de usuarios finales en 2025, lo que demuestra que los ministerios, distritos y sistemas escolares siguen siendo el mayor canal de gasto en el mercado de educación primaria. Este segmento domina porque la mayoría de los grandes contratos de planes de estudio, sistemas de información estudiantil, plataformas de aula e infraestructura de comunicación se celebran a nivel del sistema escolar o del distrito. La contratación institucional también configura la estrategia de los proveedores, ya que los grandes compradores valoran el cumplimiento normativo, la integración y la continuidad más que la innovación puntual por sí sola. En la industria de educación primaria, esto otorga a los proveedores establecidos una ventaja cuando los comités de compras buscan menos proveedores y una cobertura de servicios más amplia. El lado institucional, por tanto, sigue siendo el motor de escala del mercado de educación primaria, incluso cuando otros grupos de compradores se expanden más rápidamente.
Se prevé que los compradores particulares crezcan a una CAGR del 8,56% hasta 2031, convirtiéndolos en el segmento de usuarios finales de más rápido crecimiento en el mercado de educación primaria. Esta demanda está respaldada por el gasto familiar en suplementos de tutoría, aplicaciones de aprendizaje, materiales curriculares de compra directa y herramientas de comunicación que se extienden más allá del ámbito escolar. ClassDojo es un ejemplo útil porque la plataforma se expandió hacia una plataforma de comunicación distrital integral en enero de 2026 y lanzó un producto de gestión de sitios web en junio de 2026, después de ya atender al 90% de las escuelas de Estados Unidos y a más de 45 millones de familias y docentes a nivel mundial. La adopción por parte de los docentes también se está convirtiendo en una vía hacia contratos más grandes, y el lanzamiento de la plataforma de Amplify para el año escolar 2025-26 con 300.000 usuarios educadores muestra cómo las herramientas docentes gratuitas o de baja fricción pueden influir en decisiones de compra institucional posteriores. El borrador del usuario también señaló una fuerte adopción parental de la escolarización en línea vinculada a India, lo que respalda la visión más amplia de que el gasto de los hogares se está convirtiendo en un impulsor de crecimiento significativo en el mercado de educación primaria.
Análisis Geográfico
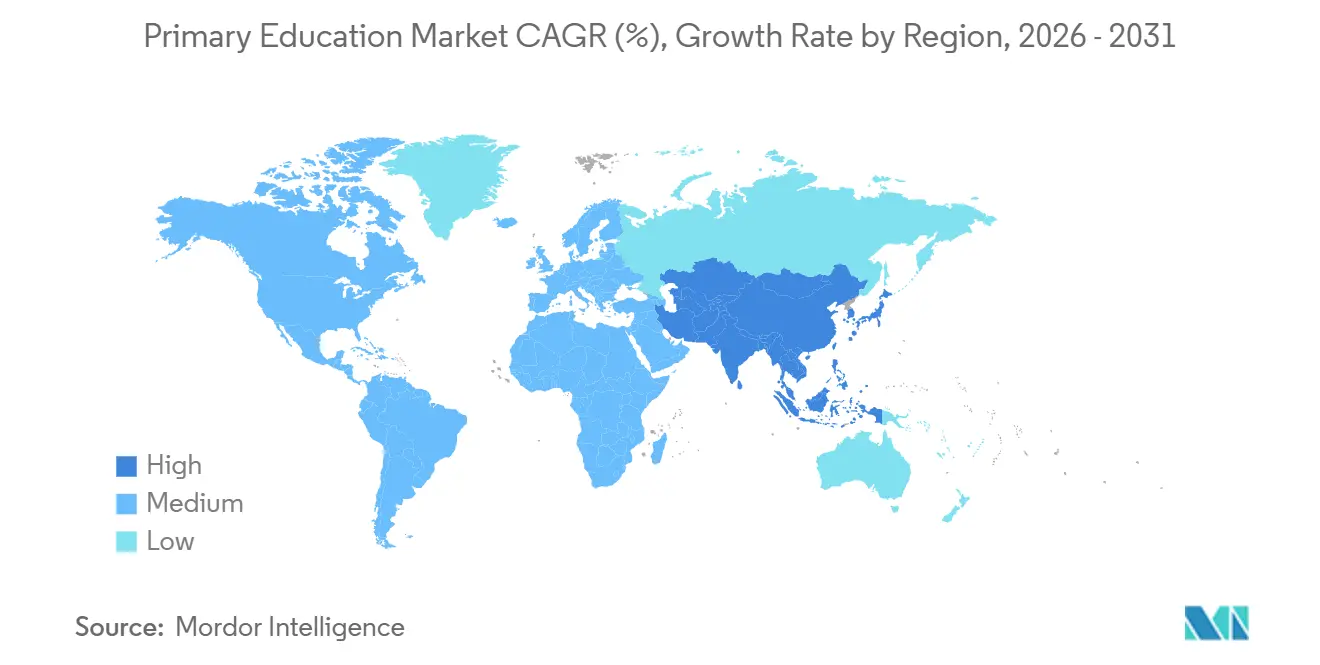
Asia-Pacífico representó el 40,20% del mercado de educación primaria en 2025 y también se proyecta que registre la CAGR regional más rápida del 3,50% hasta 2031. China e India anclan esta posición porque combinan poblaciones en edad escolar muy grandes con extensos sistemas de escuelas públicas y agendas de educación digital en expansión. La directiva multisectorial de China de abril de 2025 sobre digitalización educativa y el plan educativo del Consejo de Estado de junio de 2026 respaldan la demanda a largo plazo de sistemas de aprendizaje adaptativo, infraestructura de campus inteligente y desarrollo docente habilitado por inteligencia artificial. India también es un importante centro de demanda en el mercado de educación primaria. Sin embargo, aún está escalando desde una base digital baja, con solo el 30,6% de las escuelas reportadas con aulas digitales funcionales en 2024-25. El Sudeste Asiático sigue siendo un corredor activo para la expansión de escuelas internacionales, y la incorporación de Mont'Kiara International School en Kuala Lumpur por parte de Nord Anglia en 2026 demuestra que los operadores premium aún ven margen de crecimiento en toda la región.
América del Norte y Europa siguen siendo algunas de las partes más desarrolladas comercialmente del mercado de educación primaria, porque el gasto institucional en software, las tarifas de escuelas privadas y los requisitos de cumplimiento normativo son relativamente altos. Estados Unidos sigue siendo importante para la adopción de plataformas, la integración curricular y las herramientas de comunicación escolar, pero la gobernanza de datos se ha convertido en un factor de compra más visible desde la brecha de ciberseguridad de PowerSchool en 2025. En el Reino Unido, la revisión del mercado de 2026 del Departamento de Educación señaló que una quinta parte de las escuelas primarias aún carecía de una estrategia digital, lo que demuestra que la preparación para la adopción sigue siendo desigual incluso en un entorno de tecnología educativa relativamente avanzado. Alemania y Francia continúan apoyándose más en la prestación del sistema público, lo que favorece la escala pero ralentiza la penetración del mercado privado en algunas categorías. América del Sur presenta un panorama mixto en el mercado de educación primaria, con compromisos de infraestructura, como el programa de inversión escolar de México, que apuntan a una demanda potencial. En contraste, las condiciones fiscales más ajustadas en mercados como Brasil y Argentina continúan limitando el ritmo de expansión.
Oriente Medio y África ofrecen el mayor potencial de expansión en el mercado de educación primaria, pero la ejecución a corto plazo sigue dependiendo en gran medida de la capacidad de financiamiento y la preparación de la infraestructura. Los datos de financiamiento vinculados a la UNESCO mostraron que la ayuda internacional a la educación cayó un 14% en 2025, una tendencia que importa más en regiones donde los sistemas públicos y los programas respaldados por donantes aún soportan cargas de prestación importantes. Dentro de la región, los Emiratos Árabes Unidos y Arabia Saudita forman un submercado escolar premium diferenciado donde la demanda internacional, los modelos de tarifas altas y la expansión de operadores siguen siendo sólidos. Nord Anglia y Dubai Holding anunciaron una nueva asociación de desarrollo en febrero de 2026 para múltiples campus K-12 en comunidades de Dubái, lo que refleja la confianza continua en la demanda de escuelas premium. A nivel continental más amplio, el marco CESA 2026-2035 de la Unión Africana proporciona un ancla de política para los objetivos de matrícula y calidad, lo que debería respaldar los compromisos presupuestarios a mediano plazo y mantener el mercado de educación primaria en las agendas de política nacional.[3]

Panorama Competitivo
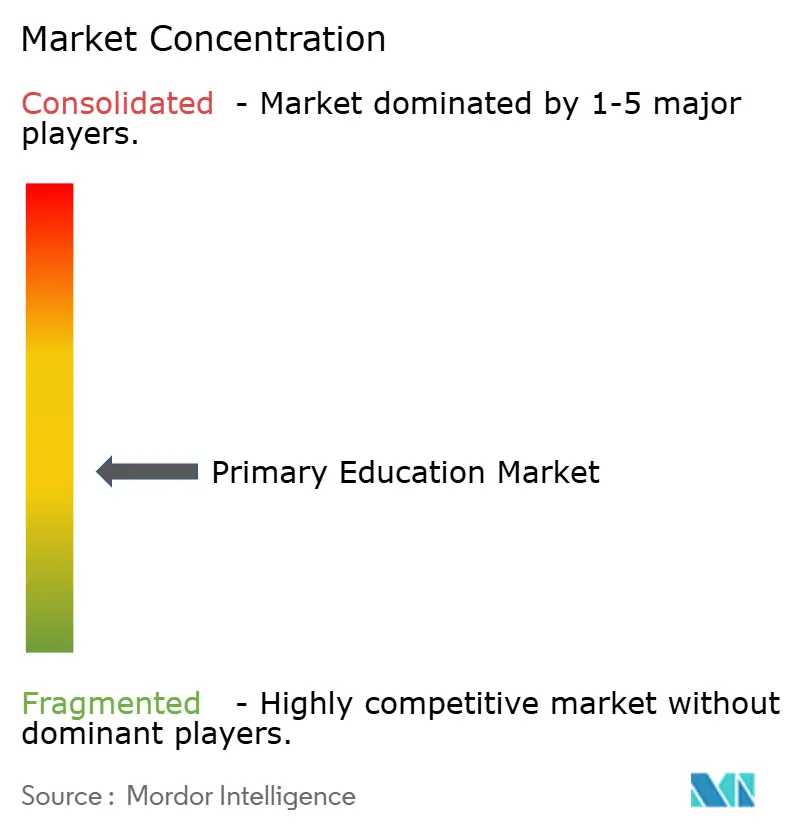
El mercado de educación primaria está fragmentado a nivel de operadores escolares, pero muestra una consolidación más visible en la publicación de planes de estudio y las plataformas de tecnología educativa. Los grandes operadores como Nord Anglia Education, GEMS Education y Cognita Schools compiten en los segmentos de educación privada premium o de mercado medio, a menudo con enfoques geográficos diferenciados y una superposición directa limitada. Sus estrategias se centran en la expansión, la diversificación de la cartera y una mayor integración de los servicios digitales en la prestación escolar. Al mismo tiempo, las editoriales y los proveedores de plataformas compiten por relaciones institucionales que abarcan sistemas escolares completos, lo que hace que la retención, la profundidad de integración y el cumplimiento normativo sean más importantes que la amplitud de contenido por sí sola. Esta estructura dividida significa que el mercado de educación primaria es amplio y disperso en la propiedad escolar, pero más concentrado en las herramientas habilitadoras que apoyan la enseñanza, la evaluación y la administración.
Los movimientos estratégicos en 2025 y 2026 muestran que las principales empresas están utilizando adquisiciones, expansión de productos y asociaciones para profundizar su posición en el mercado de educación primaria. La adquisición de eDynamic Learning por parte de Pearson por 168 millones de GBP (225 millones de USD) amplió su presencia en K-12 y en la preparación para carreras profesionales, y demostró cómo las empresas educativas establecidas están ampliando su alcance a lo largo del ciclo de vida del aprendiz. La asociación de Nord Anglia con Dubai Holding en febrero de 2026 y su incorporación de Mont'Kiara International School en agosto de 2026 también ilustran el uso continuado de la expansión geográfica y la construcción de redes escolares premium como herramientas de crecimiento fundamentales. La expansión de la plataforma distrital de ClassDojo y el lanzamiento de su sitio web en 2026 apuntan a una estrategia diferente, en la que la empresa está pasando de ser una herramienta de comunicación a una infraestructura de flujo de trabajo más amplia para los sistemas escolares. Estos movimientos muestran que las empresas en el mercado de educación primaria ya no compiten únicamente en contenido de aula, sino en el control del ecosistema, la relevancia administrativa y la fidelización del comprador.
Las capacidades tecnológicas y analíticas se están volviendo cada vez más centrales para la competencia en el mercado de educación primaria, a medida que las escuelas buscan un mejor apoyo instruccional, informes más claros y una implementación más sencilla. El lanzamiento del reconocimiento de voz impulsado por inteligencia artificial de Amplify para el año escolar 2025-26 es un ejemplo de cómo la tecnología vinculada al plan de estudios se está integrando directamente en los flujos de trabajo de evaluación de la alfabetización y el aprendizaje temprano. Las grandes empresas tecnológicas como Alphabet, Microsoft y Apple también siguen siendo relevantes a través de sus ecosistemas de dispositivos, nube y productividad, que influyen en las decisiones de adopción a nivel escolar. Sin embargo, el espacio comercial más abierto en el mercado de educación primaria sigue pareciendo estar en el análisis de resultados, el seguimiento de la asistencia y la visibilidad a nivel de sistema, especialmente en los mercados de ingresos bajos y medios donde los datos a nivel de estudiante siguen siendo limitados. Por eso el panorama competitivo continúa favoreciendo a las empresas que pueden conectar instrucción, evaluación, comunicación y cumplimiento normativo dentro de una única plataforma desplegable.
Líderes de la Industria de Educación Primaria
-
Pearson plc
-
McGraw Hill LLC
-
Scholastic Corporation
-
Houghton Mifflin Harcourt
-
Microsoft Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Alcance del Informe del Mercado Global de Educación Primaria
| Plan de Estudios Nacional / Estatal |
| Plan de Estudios Internacional |
| Plan de Estudios Alternativo (Montessori, Programa de los Años Primarios del IB, Waldorf, etc.) |
| Escuelas Públicas y de Financiamiento Gubernamental |
| Escuelas Privadas e Independientes |
| Aprendizaje Presencial / en Aula Tradicional |
| Aprendizaje Mixto / Híbrido |
| Aprendizaje en Línea / Virtual |
| Compradores Institucionales |
| Educadores en el Aula |
| Compradores Particulares |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Plan de Estudios | Plan de Estudios Nacional / Estatal | |
| Plan de Estudios Internacional | ||
| Plan de Estudios Alternativo (Montessori, Programa de los Años Primarios del IB, Waldorf, etc.) | ||
| Por Tipo de Escuela | Escuelas Públicas y de Financiamiento Gubernamental | |
| Escuelas Privadas e Independientes | ||
| Por Modalidad de Aprendizaje | Aprendizaje Presencial / en Aula Tradicional | |
| Aprendizaje Mixto / Híbrido | ||
| Aprendizaje en Línea / Virtual | ||
| Por Usuario Final | Compradores Institucionales | |
| Educadores en el Aula | ||
| Compradores Particulares | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la educación primaria para 2031?
Se proyecta que el mercado de educación primaria alcance 2,02 billones de USD en 2031, frente a 1,81 billones de USD en 2026, a una CAGR del 2,22% entre 2026 y 2031.
¿Qué región lidera la demanda global de servicios de escolarización primaria?
Asia-Pacífico lideró con una participación del 40,20% en 2025 y también es la región de más rápido crecimiento con una CAGR del 3,50% hasta 2031.
¿Por qué las herramientas digitales son cada vez más importantes en la escolarización de los primeros grados?
Las escuelas están utilizando herramientas digitales para gestionar la escasez de docentes, mejorar la comunicación, apoyar la evaluación y ampliar el acceso. La baja base de aulas digitales de India y el impulso político de China muestran por qué esta sigue siendo una importante área de crecimiento.
¿Qué modalidad de aprendizaje crece más rápido hasta 2031?
Se prevé que el aprendizaje en línea y virtual se expanda a una CAGR del 18,24%, aunque el aprendizaje presencial en el aula aún mantuvo una participación del 88,76% en 2025.
¿Qué impulsa el crecimiento de las escuelas privadas en este espacio?
Se proyecta que las escuelas privadas e independientes crezcan a una CAGR del 4,44% debido a los modelos de tarifas premium, la demanda de planes de estudio internacionales y la inversión de capital en mercados urbanos de alto crecimiento.
¿Quiénes son los principales grupos de compradores en este sector?
Los compradores institucionales siguen siendo el grupo más grande con una participación del 70,65% en 2025, mientras que los compradores particulares son el grupo de más rápido crecimiento con una CAGR del 8,56% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
