
早産およびPROM検査市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.78 十億米ドル |
| 市場規模 (2031) | 2.59 十億米ドル |
| Growth Rate (2026 - 2031) | 7.81 % |
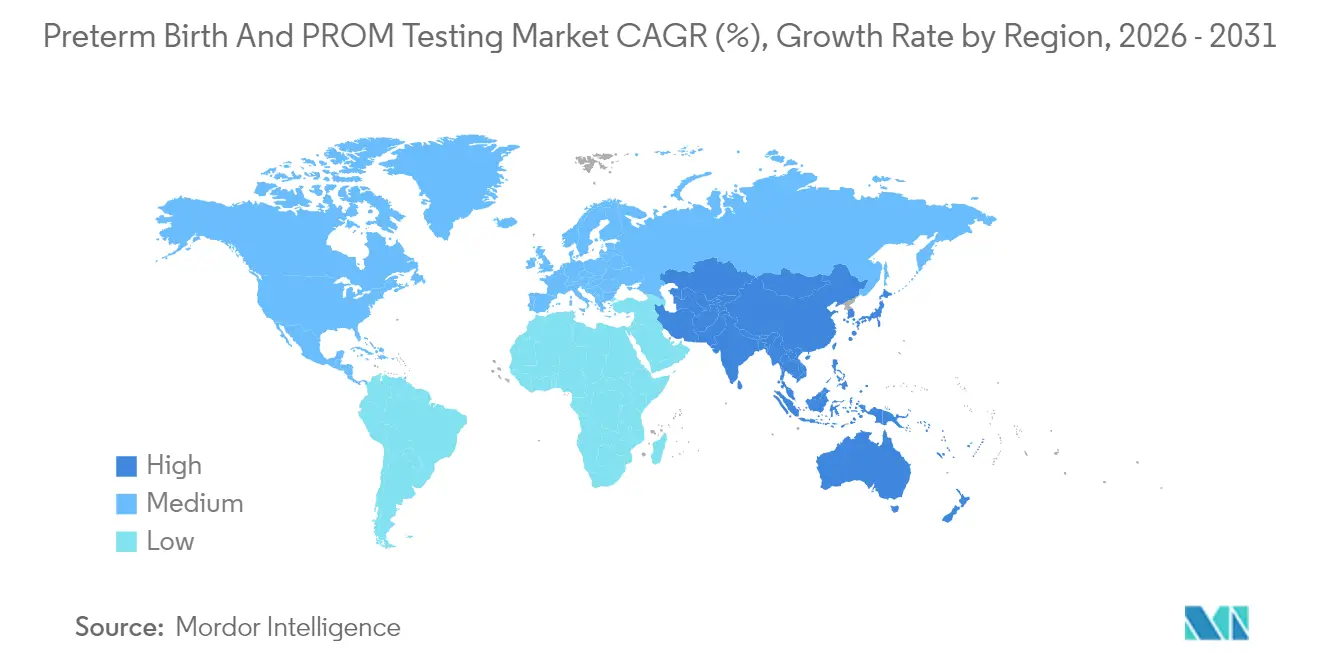
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
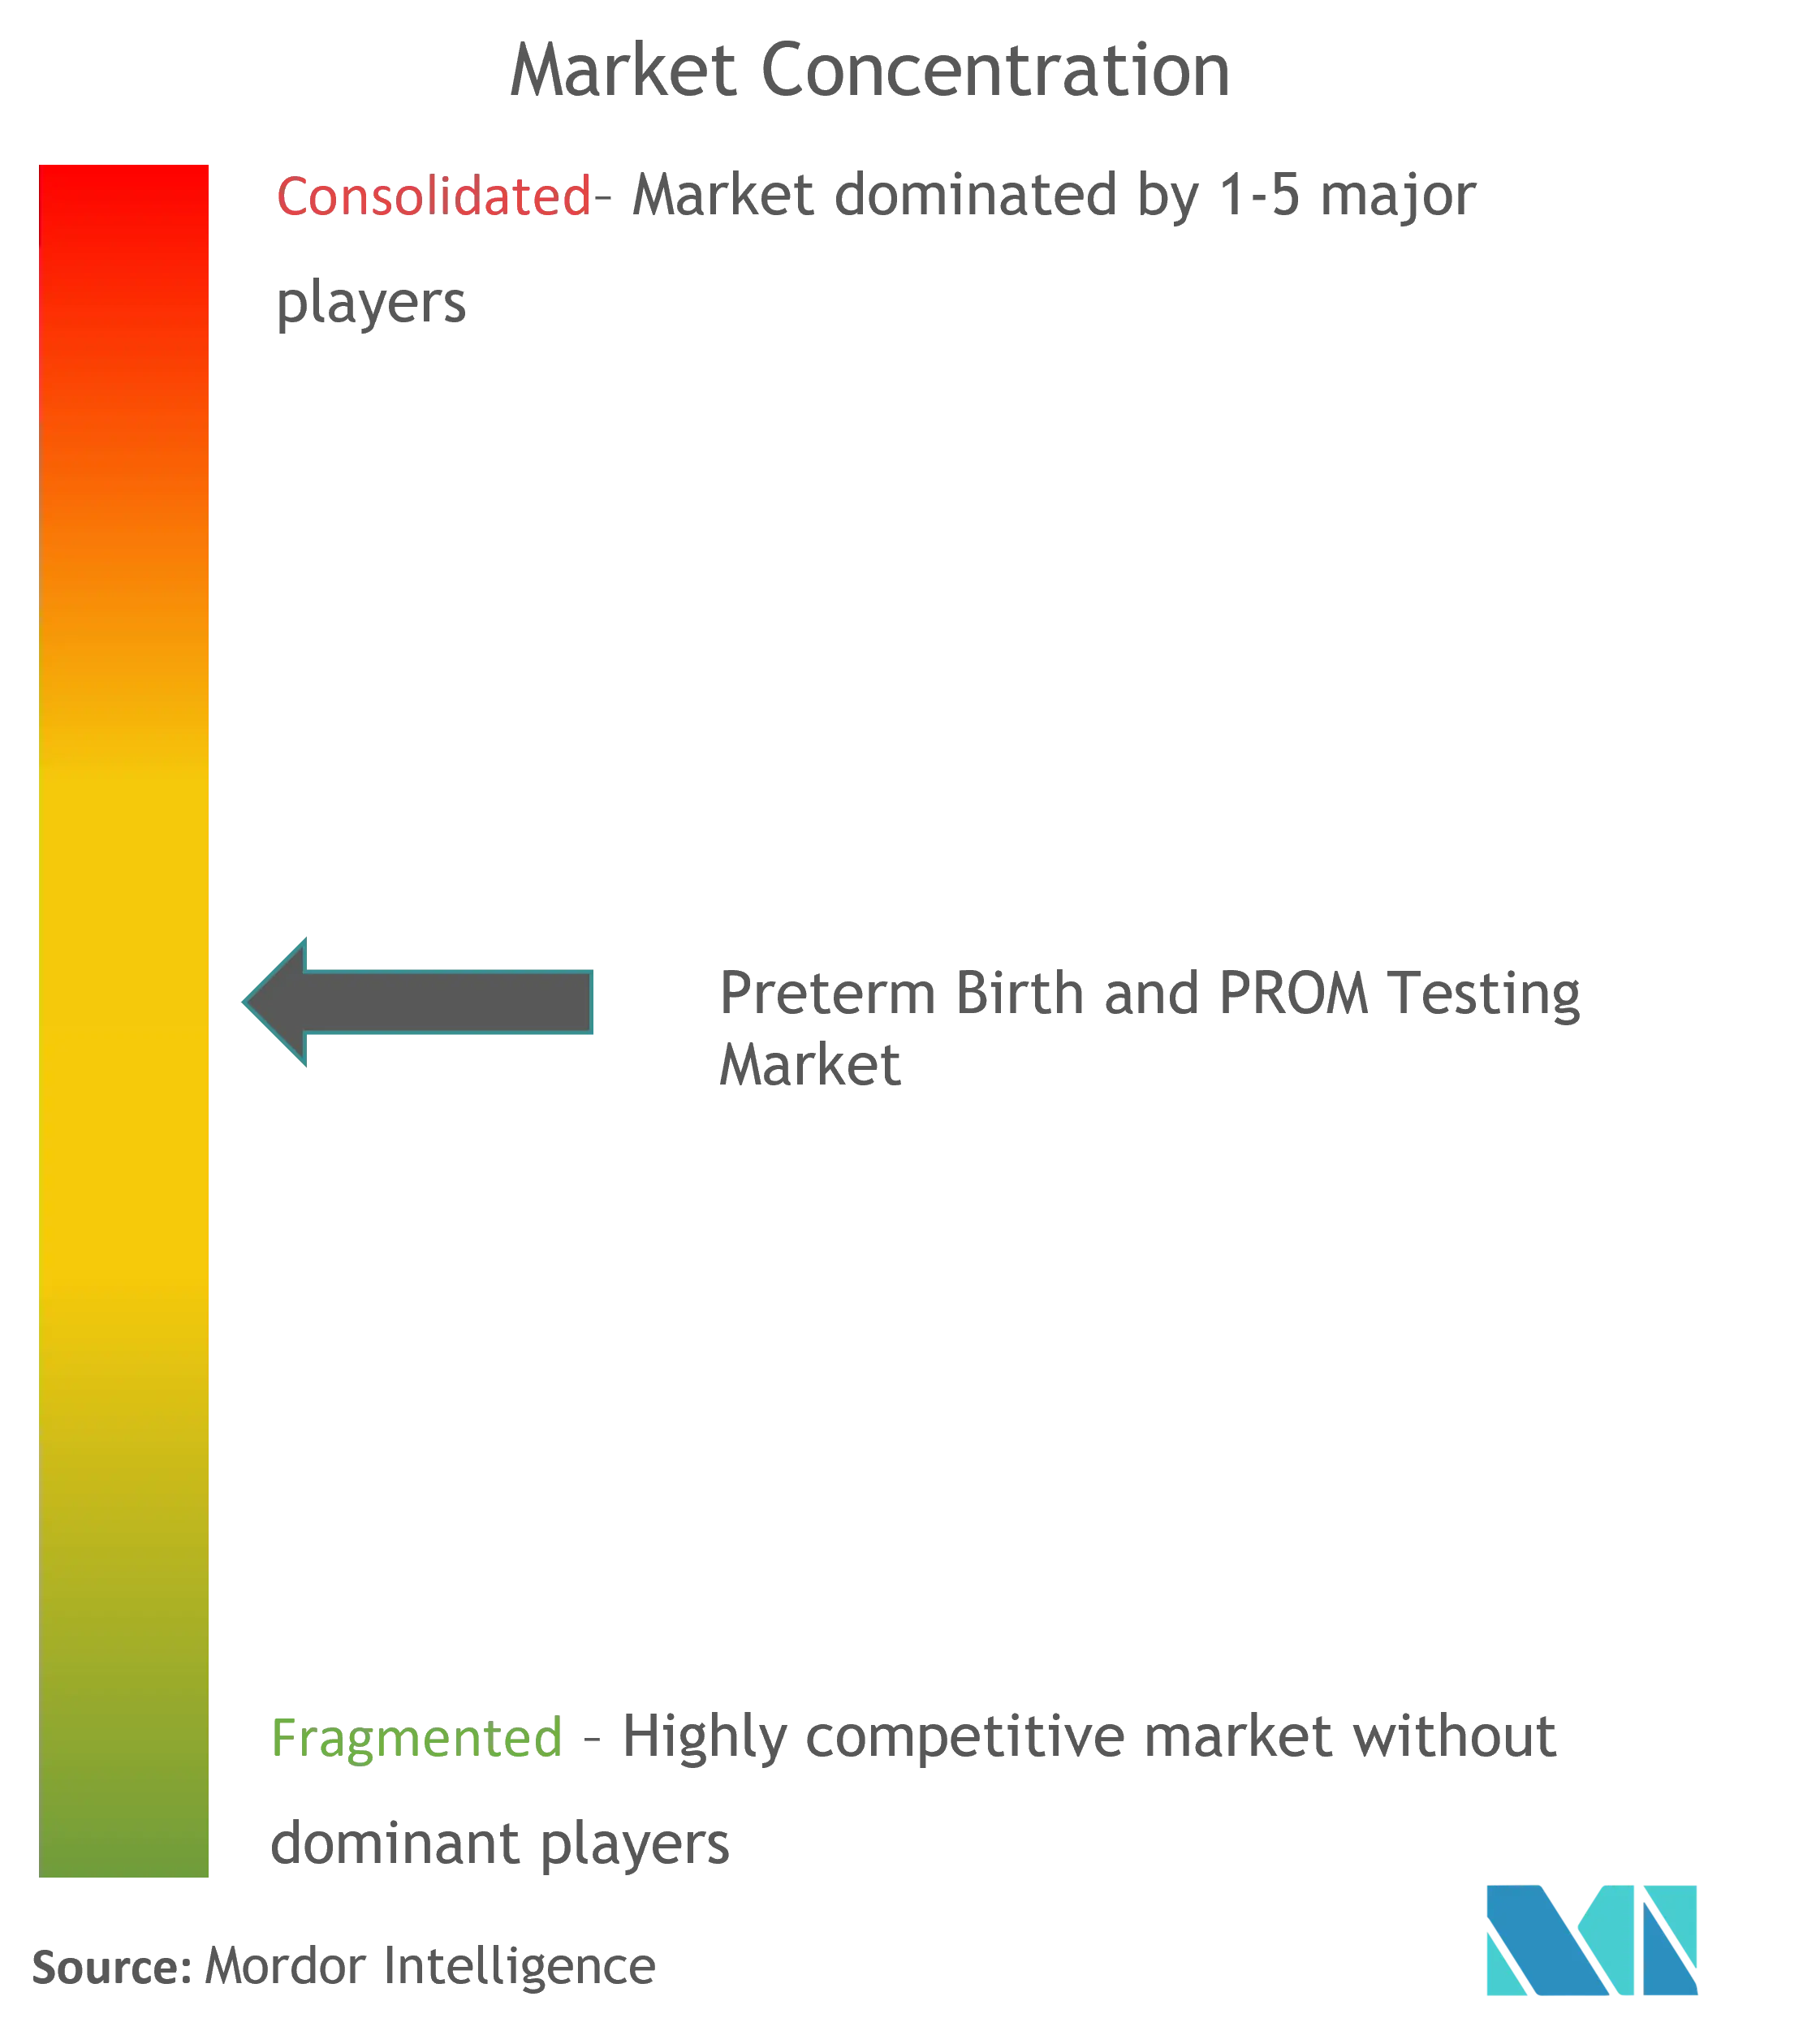
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる早産およびPROM検査市場分析
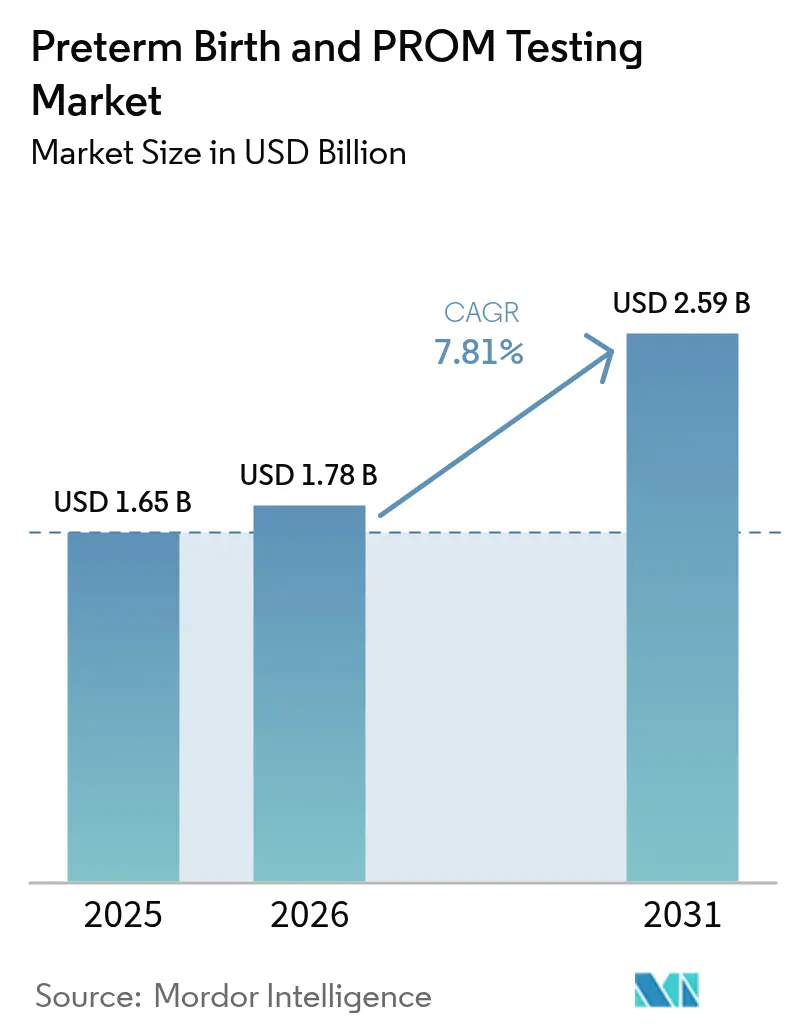
早産およびPROM検査市場規模は、2025年の16億5,000万米ドルから2026年には17億8,000万米ドルへと成長し、2026年から2031年にかけて7.81%のCAGRで2031年までに25億9,000万米ドルに達すると予測されています。世界的な早産率の上昇、新生児死亡率の高さ、および医療システムへの経済的負担の増大が、正確な早期診断に対する需要を強く維持しています。特に分娩の4か月前までにリスクを予測する無細胞RNAシグネチャーなど、バイオマーカー検証における急速な進歩が、反応型から予測型の母体ケアへの移行を加速させています[1]欧州ヒト遺伝学会、「無細胞RNAが早産を予測する」、eshg.org。ポイント・オブ・ケアプラットフォームは依然として臨床ワークフローを主導していますが、より広範な検査メニューと高い分析感度を通じて集中型検査室が存在感を高めています。地域別では、北米が堅固な償還制度を背景にリードしており、アジア太平洋地域は出生前スクリーニングプログラムの拡大に伴い最も急速な収益成長を示しています。検査室開発検査に関する規制強化は中小企業に圧力をかける一方、大手診断グループにとっては統合の機会を開いています。
主要レポートのポイント
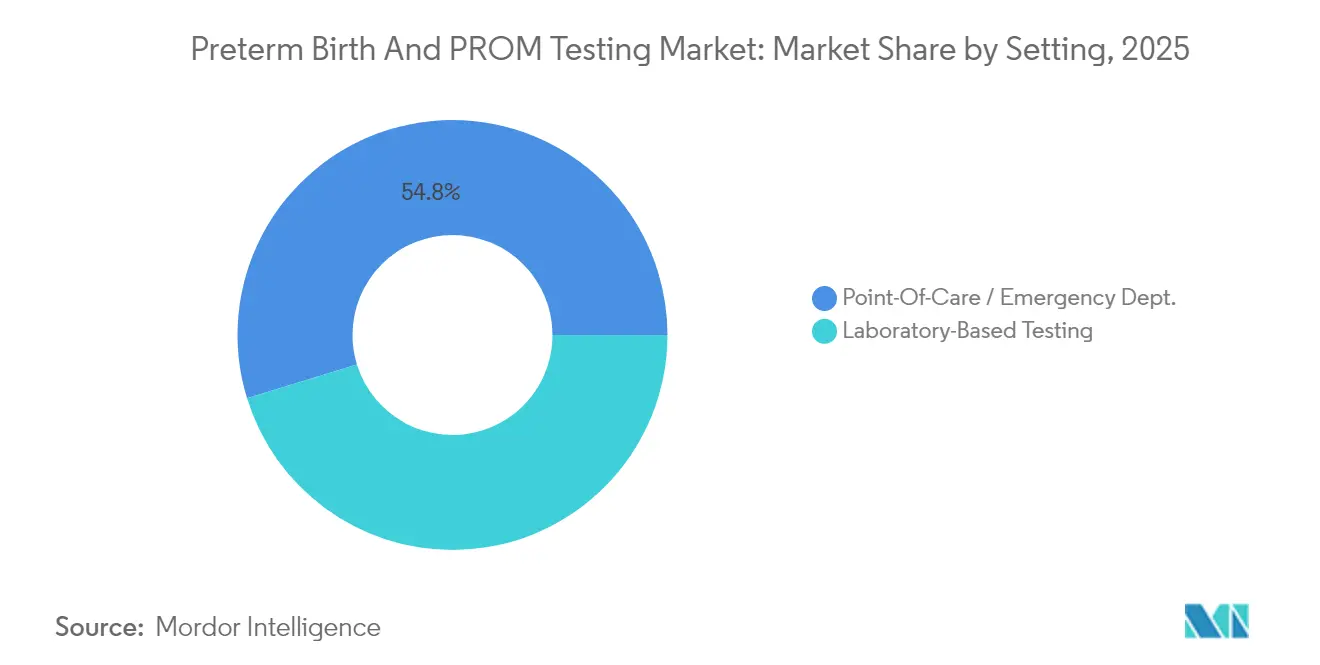
- 検査環境別では、ポイント・オブ・ケア診断が2025年の早産およびPROM検査市場シェアの54.76%を占め、検査室ベースの検査は2031年にかけて10.98%のCAGRで拡大する見込みです。
- バイオマーカーカテゴリー別では、胎児フィブロネクチンが2025年の早産およびPROM検査市場シェアの41.88%を保持し、胎盤アルファマイクログロブリン-1は2031年にかけて10.07%のCAGRで上昇しています。
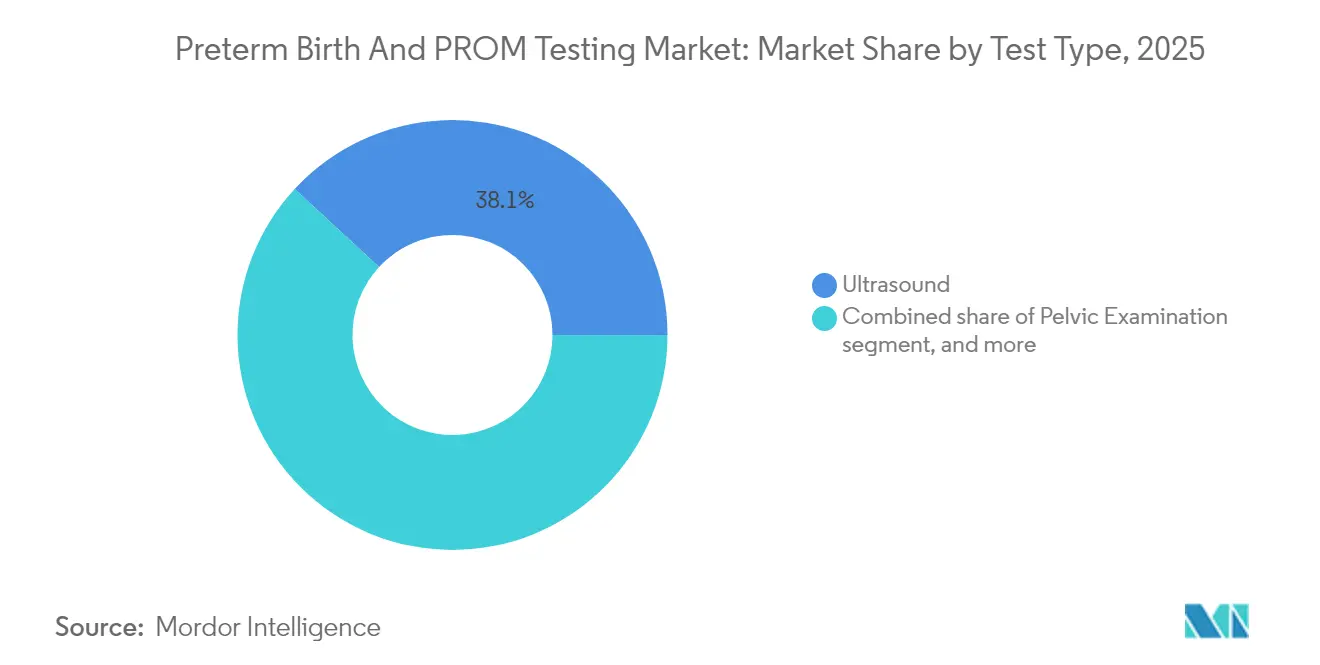
- 検査タイプ別では、超音波検査が2025年の早産およびPROM検査市場規模の38.12%を占め、生化学的マーカーは2026年から2031年にかけて9.96%のCAGRで成長しています。
- エンドユーザー別では、病院および産科センターが2025年に60.55%の収益を支配し、在宅ケアおよびリモートモニタリングが2031年にかけて10.92%という最高のCAGR予測を示しています。
- 地域別では、北米が2025年に42.76%の収益シェアでリードし、アジア太平洋地域は2031年にかけて9.28%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 世界的な早産発生率の上昇 | +2.1% | サハラ以南アフリカ、南アジア、世界的波及 | 長期(4年以上) |
| ポイント・オブ・ケア診断における技術的進歩 | +1.8% | 北米、欧州、アジア太平洋への拡大 | 中期(2〜4年) |
| 出生前スクリーニングプログラムの拡大 | +1.5% | アジア太平洋中核、中南米への波及 | 中期(2〜4年) |
| 母体ケアへの医療費支出の増加 | +1.2% | 先進市場主導のグローバル | 長期(4年以上) |
| 有利な償還制度と規制支援 | +0.9% | 北米、欧州連合 | 短期(2年以内) |
| 遠隔医療および在宅検査の採用拡大 | +0.8% | 農村部で顕著なグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的な早産発生率の上昇
年間の早産数はすでに1,500万件を超え、医療の進歩にもかかわらず増加し続けています。アジアはそれらの出生の半数以上を占め、人口密集地域における診断需要を高めています[2]Constance Agius、「アジアにおける早産」、Frontiers in Pediatrics、frontiersin.org。早産の合併症は米国の医療システムに年間250億米ドル以上のコストをもたらし、新生児集中治療室への入院期間を短縮する早期検出技術への支払者投資を促進しています[3]全米州議会議員会議、「早産コスト」、ncsl.org。新生児死亡率の低減は国家的な母子保健計画における中心的なパフォーマンス指標となっており、予算配分がエビデンスに基づく診断ツールを優先するよう確保されています。先進国でますます一般的になっている高齢出産は基礎リスクを高め、長期的に需要を高水準に維持しています。
ポイント・オブ・ケア診断における技術的進歩
ハンドヘルドおよびベッドサイドアナライザーは現在、数分以内に結果を提供し、急性産科評価における検査室の遅延を排除しています。子宮頸部の微細構造をマッピングする定量的超音波検査は、妊娠23週という早い段階で早産リスクを予測し、病歴ベースの評価に比べて顕著な改善をもたらしています。心拍変動を捉えるウェアラブルセンサーは、機械学習モデルが82%の精度のリスクスコアに変換するリアルタイムデータフィードを提供します。人工知能と確立されたバイオマーカーを組み合わせることで、偽陽性を最小化しながら診断特異性が向上します。このような統合プラットフォームは、早産およびPROM検査市場におけるポイント・オブ・ケア検査の役割を強化しています。
出生前スクリーニングプログラムの拡大
政府資金によるスクリーニングは、包括的な出生前ケアに関するWHOガイダンスに沿った母体死亡率目標を持つインド、インドネシア、ブラジルにおいて、着実な検査採用を促進しています。唾液プロゲステロンキットなどのコスト効率の高いアッセイが農村部へのアクセスを拡大しています。遠隔医療ポータルはさらにリーチを拡大し、分散した地域全体での受診遵守率と検体返送率を改善しています。標準化された国家プロトコルは検査あたりのコストを低下させ、調達パイプラインを安定させ、スケーラブルな生産を持つ診断ベンダーに恩恵をもたらしています。
母体ケアへの医療費支出の増加
韓国などの経済圏では早産児の入院費用が3倍になり、医療システムが予防を優先するよう促しています。臨床研究では、母体バイオマーカー検査をケアパスウェイに統合した後、重篤な新生児罹患率が18%低下したと報告されています。支払者は子宮頸管長測定と胎児フィブロネクチン検査の組み合わせを支持しています。なぜなら、このプロトコルは周産期死亡を最大15%低減しながら総コストを31%削減するからです。価値に基づく償還モデルは、早産およびPROM検査市場における早期診断への支出を強化しています。
抑制要因影響分析*
| 抑制要因影響分析 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 低資源環境におけるアクセスの制限 | −1.4% | サハラ以南アフリカ、農村アジア、中南米 | 長期(4年以上) |
| 高度な診断検査の高コスト | −1.1% | 新興市場で最も顕著なグローバル | 中期(2〜4年) |
| 厳格な規制承認プロセス | −0.8% | 北米と欧州で高まるグローバル | 中期(2〜4年) |
| 代替モニタリング手法との競合 | −0.6% | 技術的に先進した市場でより大きいグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低資源環境におけるアクセスの制限
早産率が最も高い脆弱な医療インフラを持つ地域では、診断の普及が遅れています。訓練を受けた人材と検査機器の不足がバイオマーカー検査のカバレッジを制限しています[4]Journal of Global Health、「低資源環境における診断アクセス」、jogh.org。オーストラリアの遠隔地クリニックにおける胎児フィブロネクチン供給の停止は、コストのかかる患者搬送を余儀なくし、サプライチェーンの脆弱性を浮き彫りにしました。根強いデジタルデバイドが遠隔医療ソリューションを妨げ、コールドチェーン要件が物流上の障壁を加えています。これらの構造的障壁は、医療が行き届いていない地域における早産およびPROM検査市場の普及を遅らせています。
高度な診断検査の高コスト
数百米ドルの価格が付けられたプレミアムアッセイは、民間保険会社が予防的な産科検査を除外することが多いため、多くの患者には手が届きません。直接消費者向けモデルはアクセスを拡大しますが、主に富裕層にサービスを提供しています。検査室開発検査に対するFDAの監視強化はコンプライアンスコストを引き上げ、メーカーはより高い定価を通じてそれを転嫁しています。ポイント・オブ・ケアデバイスへの設備投資は、コスト重視の市場における小規模クリニックによる採用をさらに妨げています。価格と償還の障壁が緩和されない限り、早産およびPROM検査市場における検査量は不均一なままとなるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査タイプ別:
超音波検査の優位性が現在の診療を牽引超音波検査は2025年に38.12%の収益シェアを維持し、子宮頸管長評価および胎児監視の主要モダリティとしての地位を確立しています。定量的超音波検査は現在、従来の画像診断アプローチよりも数週間早く早産リスクを予測する子宮頸部の微細構造変化を検出します。2025年のベースが小さい生化学的マーカーは、臨床医が画像診断を補完する客観的な分子的読み取りを求めるにつれて、最も速い9.96%のCAGRを示しています。骨盤検査と子宮モニタリングは引き続き補助的な役割を果たしていますが、複合バイオマーカーパネルの予測力には及びません。新興のデジタルバイオマーカーとAI搭載分析は統合ソリューションを約束し、早産およびPROM検査市場の長期的な進化を示しています。
マルチモーダル評価への嗜好の拡大は、包括的なリスクプロファイリングへのシフトを強調しています。超高速画像診断とバイオマーカー定量化の組み合わせは、出生前ステロイドなどの早期介入を促進する実用的な確率を提供します。専門家レビューに接続されたリモート超音波システムは地域医療環境への能力を拡大し、使い捨て生化学カートリッジはベッドサイドワークフローを簡素化します。これらの収束するトレンドは、画像診断と分子診断を融合したハイブリッドプラットフォームに対する早産およびPROM検査市場規模における将来の需要を強化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


バイオマーカーカテゴリー別:
PAMG-1がfFNの優位性に挑戦胎児フィブロネクチン(fFN)は41.88%のシェアを占め、強固なガイドラインの支持により臨床的に定着しています。fFN陰性の結果は、2週間以内に分娩が起こらないという96%の確信を臨床医に与え、安全な退院とコスト回避を可能にします。胎盤アルファマイクログロブリン-1(PAMG-1)は10.07%のCAGRで成長しており、7日以内の分娩に対して優れた予測性能を示しています。IGFBP-1は最小限に侵襲的な採取方法を使用して91%の感度と82.6%の特異度を提供するため、低資源環境での普及が進んでいます。サイトカインと無細胞RNAは臨床検証中の最前線カテゴリーを代表しています。
新規ターゲットがマルチアナライトパネルに参入するにつれて、バイオマーカー分野における競争ダイナミクスが激化しています。アッセイ開発者は不必要な介入を最小化するために高い陽性予測値を強調しています。検査室はデジタルPCRを活用してカットオフを精緻化しリスク層を層別化する定量的読み取りを行い、高度なバイオマーカーパネルに対する早産およびPROM検査市場規模を拡大しています。
検査環境別:
検査室の精度がポイント・オブ・ケアの利便性に追いつくポイント・オブ・ケアおよび救急環境は2025年に54.76%のシェアを保持し、早産陣痛が疑われる際の意思決定の緊急性を反映しています。10分間のfFNアッセイは、重要な時間枠内でのステロイド投与と母体搬送を誘導します。10.98%のCAGRが予測される検査室検査は、ポイント・オブ・ケアの単一マーカーベッドサイドキットを上回るマルチプレックスパネル、デジタルPCR、次世代シーケンシングから恩恵を受けています。集中型検査室は、ポイント・オブ・ケアシステムがまだ対応できないマルチオミクスパネルを実行できます。
検査室開発検査に対する規制の焦点が競争上の地位を再形成しています。大手参照検査室はコンプライアンスの負担を吸収して量を獲得する一方、小規模なポイント・オブ・ケアベンダーは相対的に高いコストに直面しています。時間の経過とともに、ハイブリッドなケアパスウェイが優勢になる可能性が高く、ベッドサイドでの迅速なトリアージ検査に続いて確認的な検査室パネルが行われ、早産およびPROM検査市場における両環境での利用が拡大するでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
在宅ケアが病院中心モデルを変革病院および産科センターは2025年に60.55%の収益を占め、複雑なリスク管理と緊急ケアにおける役割を強調しています。母体胎児医学ユニットは画像診断とともにマルチマーカーパネルを日常的に採用しています。しかし、遠隔医療の償還が遠隔モニタリングを加速させるにつれて、在宅ケアは10.92%のCAGRを示しています。Sera PrognosticsのPreTRMなどの消費者主導の検査により、女性は地元で採血を受け、オンラインでパーソナライズされたリスクスコアを受け取ることができます。クラウド分析と統合されたウェアラブルセンサーは、クリニック受診なしに継続的な監視を追加します。
診断企業は、看護師の家庭訪問に適したキットをパッケージ化し、郵送検査室との提携を結び、結果と仮想相談を組み合わせるアプリを組み込むことで適応しています。外来分娩センターは病院と在宅環境を橋渡しし、基本的な画像診断を補完する中価格帯のアナライザーを購入しています。これらの分散型モデルは患者へのリーチを拡大し、早産およびPROM検査市場内での勢いを強化しています。
地域分析
北米早産およびPROM検査市場
北米は、主要バイオマーカーアッセイに対するほぼ全国民をカバーする保険適用により、2025年の収益の42.76%を占めた。これには、従来のアクセス障壁を取り除いた在宅胎児モニタリングに対する新たなCPT支払いコードも含まれる。米国はダイレクト・トゥ・コンシューマーの普及において世界をリードしており、デジタルヘルスの高い成熟度と患者エンゲージメントを反映している。カナダの単一支払者制度は全国スクリーニングプログラムに資金を提供し、安定した需要を確保している。メキシコの官民パートナーシップは農村部への検査普及を拡大しているが、物流上のボトルネックが依然として残っている。都市部では高い普及率を示す一方、先住民コミュニティや遠隔地では依然として利用率が低く、早産およびPROM検査市場における未充足ニーズが存在することを示している。
アジア太平洋早産およびPROM検査市場
アジア太平洋地域は、2031年までのCAGR 9.28%で最も急成長している地域である。中国は母子保健に多額の公的資金を投入し、診断薬の有効性検証に役立てるため60か所の新生児集中治療室にわたるコホート研究を実施している。インドの民間医療機関は大規模な産前健診キャンプにコスト効率の高いアッセイを組み込んでおり、政策改革により自己負担費用の低減が目指されている。日本と韓国は高感度バイオマーカーパネルのプレミアムセグメト需要を牽引しており、高度な病院ネットワークに支えられている。オーストラリアのサプライチェーン混乱は、ベンダーが農村部の機会を取り込むために対処すべき継続的なインフラ課題を浮き彫りにしている。地域内の多様な所得水準が、早産およびPROM検査市場における細分化された価格戦略を生み出している。
欧州・中東・アフリカおよび南米早産およびPROM検査市場
欧州は、統一された臨床ガイドラインと安定した償還制度を背景に、着実な拡大を維持している。NICEの勧告は英国全体でのバイオマーカー使用を標準化し、病院での採用を加速させている。ドイツとフランスは予防スクリーニングに公的予算を配分し、検査を産前ケアの包括パッケージに組み込んでいる。イタリアとスペインは助産師主導のクリニックにポイント・オブ・ケアキットを導入し、紹介遅延の削減を図っている。規制の明確化がイノベーションを促進しているが、価値評価は依然として厳格である。一方、中東・アフリカおよび南米では、多国間援助プログラムからの関心が高まっている。インフラの整備不足が即の成長を遅らせているものの、臨床上の未充足ニーズは依然として顕著であり、早産およびPROM検査市場における長期的な成長余地を示している。

規制環境
米国では、早産リスクおよびPROM体外診断(IVD)検査は、FDA(CDRH)によって医療機器として規制されています。要件には、市販前審査(該当する場合)、施設登録および機器リスト作成、表示管理、および品質システム規制の遵守が含まれます。実験室ベースのアッセイを実施する臨床検査室は、CLIA '88品質基準も満たす必要があり、これは病院検査室および参照検査室全体でこれらの検査がどのように検証、実施、報告されるかに影響します。
欧州では、これらのIVDは規則(EU)2017/746(IVDR)によって規制されています。多くの患者近接型の妊娠関連検査は、より高リスクの区分、一般的にはクラスCに分類され、CEマーキングのためにノーティファイドボディによる適合性評価が義務付けられています。医療機器調整グループ(Medical Device Coordination Group)からの継続的なEU委員会ガイダンス(例:MDCG 2024-11)や、計量トレーサビリティに関するISO 17511:2020のような技術的期待事項が、証拠パッケージと文書品質の形成に影響を与えています。これにより、コンプライアンス負担は増加する一方、各環境における結果の比較可能性は向上します。
競争環境
競争の激しさは中程度です。Hologicは数十年のデータと広範な規制認可を活用し、fFNアッセイで強固な地位を維持しています。AbbottとQiagenは広範な出生前メニューを提供し、早産リスクを感染症および遺伝子スクリーニングと統合してアカウントを深化させています。LabcorpやQuest Diagnosticsなどの参照検査室は、バイオマーカーパネルを非侵襲的出生前検査とバンドルし、プロバイダーネットワーク全体でシェアを獲得しています。
FDAによる規制強化は、新たなコンプライアンス層を管理できる資本力のある企業を優遇しています。Sera Prognosticsなどの新興プレーヤーは、従来の紹介チェーンを迂回する直接消費者向けチャネルを通じて価格の透明性と患者のエンパワーメントを促進しながら市場を変革しています。技術の収束が分野を拡大しています:MirvieのRNAプラットフォームは数か月前に早産を予測し、商業化のためのベンチャー資金を獲得しています。Novocuffなどのデバイスイノベーターはバイオマーカー診断を補完する機械的予防ソリューションの開発資金を調達しています。
戦略的協力が激化しています。Rocheは病院ネットワークとパートナーシップを結んでマルチアナライト母体健康パネルを展開し、NuvoはSheba Medical Centerと連携してAIベースのリモートモニタリングを統合しています。大手グループが早産およびPROM検査市場内のエコシステム提供を強化するために独自のマーカーとデジタルヘルス資産を求めるため、買収パイプラインは活発なままです。全体的な競争環境は、転帰改善と予算影響に関する強固なリアルワールドエビデンスを支払者に提示できる企業に有利です。
早産およびPROM検査産業リーダー
Hologic, Inc.
Abbott
QIAGEN
Sera Prognostics
CooperSurgical
- *免責事項:主要選手の並び順不同
早産およびPROM検査市場
- Hologic
- Abbott Laboratories
- QIAGEN
- Sera Prognostics
- The Cooper Companies
- Biosynex
- Intelligent Implants
- NX Prenatal
- Clinical Innovations
- LifeCell International
- Medix Biochemica
- Hangzhou Singclean Medical
- Shuwen Biotech
- Creative Diagnostics
- LabCorp
- Quest Diagnostics
- Eurofins
- Genova Diagnostics
- Sysmex
- Randox Laboratories

市場機会と将来展望
重要なホワイトスペースは、早産リスク検査を任意のスクリーニングから、支払者や医療システムが行動を起こせる臨床エビデンスに裏付けられた、成果に連動したケアパスウェイへと転換することです。2026年7月、Sera PrognosticsはPRIME無作為化試験のサブグループデータを報告し、PreTRM Test誘導ケアを用いた初産妊娠においてNICU入院が相対的に22%減少したことを示しました。これは、リスク層別化と標準化された介入・フォローアップを組み合わせたプログラムを裏付けるものです。
PROMに関しては、病院のアルゴリズムは依然として鏡検法や従来のベッドサイド法(貯留、pH、結晶化)に依存しています。IGFBP-1またはPAMG-1アッセイは、破水状態が不確実な場合の補助的なツールとして使用されており、これは曖昧な結果や不必要な入院を減らす製品の余地を残しています。開発は膜破裂の確認を超え、同一の臨床エピソード内での多重感染リスク検査にも進んでいます。2026年1月、PROM患者における生殖管病原体のマイクロ流体チップベースの多重PCR手法に関する研究が、統合的な母体検査メニューへの方向性を示しました。これらのメニューは、分娩・出産のワークフロー内でトリアージ、感染管理、エスカレーション判断を結びつけます。
Recent Industry Developments in 早産およびPROM検査市場
- 2026年7月:Sera Prognosticsは、PreTRM Test誘導ケアを用いた初産妊娠においてNICU入院が相対的に22%減少したことを報告するPRIME試験のサブグループ分析を公表しました。この更新は、リスク層別化と標準化された介入を結びつける、支払者主導の妊娠ケアパスウェイの価値提案を強化し、初期採用者を超えた幅広い普及を後押ししています。
- 2026年6月:Sera Prognosticsは、分娩・出産の安全性向上を目指したポイントオブケア診断の開発を進めるため、最大10.4百万米ドルのARPA-Hプログラム助成への参加を発表しました。この資金提供は、患者近接型の母体診断に対する公共部門の支援拡大を示すものであり、臨床的に検証されたPOCプラットフォームの開発期間を短縮する可能性があります。
- 2024年8月:Hologicは、サプライチェーン要因を理由に、Rapid fFN 10Q定量検査および関連するPeriLynxアナライザーの世界的な販売終了を発表しました。この撤退は、定量胎児フィブロネクチンのワークフローの利用可能性を再編し、代替バイオマーカー、検査室でのパスウェイ、より新しい予測プラットフォームへの短期的な切り替え需要を生み出しました。


早産およびPROM検査市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、市場は妊娠中に早産リスクを評価し、前期破水(PROM)を検出するために使用される体外診断検査を対象としており、検査室ベースおよびポイントオブケアの両方の環境を含み、収益はメーカーレベルで計上されています。
対象範囲の除外事項:本サイジングは、治療薬、早産リスクのワークフロー外での一般的な妊娠用超音波機器の販売、および早産またはPROM検出を目的としない通常の出生前スクリーニングパネルを除外しています。
セグメンテーション概要
- 検査タイプ別
- 骨盤検査
- 超音波検査
- 生化学的マーカー
- 子宮モニタリング
- その他の検査タイプ
- バイオマーカーカテゴリー別
- 胎児フィブロネクチン(fFN)
- 胎盤アルファマイクログロブリン-1(PAMG-1)
- インスリン様成長因子結合タンパク質-1(IGFBP-1)
- インターロイキンおよびその他のサイトカイン
- 検査環境別
- 検査室ベースの検査
- ポイント・オブ・ケア / 救急部門
- エンドユーザー別
- 病院および産科センター
- 診断検査室
- 外来・独立型分娩センター
- 在宅ケアおよびリモートモニタリング
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
診断検査の需要はケアパスウェイやガイドラインに依存するため、モデルを構築する前に臨床的および利用上の境界を設定するためにデスクワークを実施しました。妊娠件数や早産転帰に関する広範な傾向を理解するため、WHOの母子保健データやOECD保健統計などの公衆衛生・統計ソースを検討しました。
また、疑い症例における検査使用頻度や、緊急時または通常ケアにおける検査のきっかけを特定するため、米国CDCおよびNIHの出版物、査読済みの産科・婦人科ジャーナルなどのソースも参照しました。この臨床的な状況を対象市場に置き換えるため、公的規制当局のデータベースを通じて検査の利用可能性と規制承認を照合し、価格設定の考え方や発売時期については企業の開示資料、製品パンフレット、信頼できる医療専門誌を利用しました。必要に応じて、製品展開や技術革新の焦点に関する情報の隙間を埋めるため、企業財務や特許データベースの有料購読も利用しました。これらは例示的なソースに過ぎず、検証と明確化のために追加の公開文書やデータセットも参照しました。
一次インタビューおよび調査
一次調査は、疑わしい早産陣痛やPROM症例のうち、通常どの程度の割合が検査を受けるか、また病院検査室とポイントオブケアのワークフローとの間で利用状況がどのように異なるかを確認することに重点を置きました。主要地域の臨床医、検査室マネージャー、販売代理店、製品専門家と対話し、検査構成、価格帯、導入障壁、ガイドライン更新に伴う変化の予測に関する仮説を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):17% | アジア太平洋(APAC):47% |
| 中堅層:45% | 機能/部門リーダー:28% | 欧州・中東・アフリカ(EMEA):31% |
| 小規模プレイヤー:22% | マネージャー:55% | 南北アメリカ:22% |
市場規模算定と予測
中核となる規模算定は、妊娠件数と出生件数、早産陣痛または破水疑いに関連する症状を呈する女性の割合、そして病院・検査室・救急環境における検査実施率から需要プールを再構築するトップダウン方式から始まりました。適格な検査数を推定した後、典型的な検査キット価格と、バイオマーカーベース検査と他の診断アプローチとの予想される比率を用いて収益を算出しました。
合計値の妥当性を確保するため、主にサプライヤーのサンプルから代表的な収益を積み上げ、その後、量と平均販売価格に関するチャネルからのフィードバックで妥当性を確認する、選択的なボトムアップチェックによって結果を裏付けました。最も重要な入力要素には、早産発生率の傾向、PROM疑い受診率、ポイントオブケアと検査室での確認に対する臨床医の選好、地域別の払い戻しおよび自己負担のパターン、バイオマーカーアッセイへの製品構成のシフトが含まれます。国別データが欠落している場合、モデルは類似した出生率とケアアクセスを持つ代替市場を使用し、その後、現地の検査プロトコルに関するインタビューのフィードバックに基づいて調整しました。
予測は、シナリオ分析を用いて実施され、より大きな地域については、出生件数、病院分娩の割合、診断採用指標に量を関連付ける軽量な多変量回帰によって裏付けられました。その後、仮説を一次回答者と照らし合わせて見直し、基本ケースを発注動向や近い将来の政策・払い戻しの変化に合わせました。
データ検証と更新サイクル
市場合計をシンプルな要因に遡って追跡できるよう、段階的にチェックを行いました。母子保健支出の方向性、公開資料における診断キット出荷に関するコメント、臨床文献で報告された検査採用パターンなどの独立したシグナルとモデル出力を比較し、承認前に大きな乖離があれば調査しました。
計算、通貨換算、年次整合性を再チェックするため、2人目のアナリストによるレビューが実施され、その後、地域全体で定義が一貫していることを確認する最終チェックが行われます。本レポートは毎年更新され、主要な規制変更、ガイドラインの変更、利用状況や価格設定を変え得る重要な製品発売など、重大な事象が発生した場合には中間更新が実施されます。
Mordor Intelligenceによる世界の早産・PROM検査市場規模と他の公開推定値との比較
早産およびPROM検査に関する公表された市場価値は、市場の境界が隣接する出生前診断へと容易に広がってしまうこと、また一部の研究が検査室サービス収益をキット収益と混同していることから、大きく乖離しているように見えることがあります。また、ある推定値が異なる基準年を使用している場合や、通貨換算のタイミングが報告対象年と整合していない場合にも差異が生じます。
疑い症例のパスウェイを通じて検査量を追跡し、地域別の価格設定および払い戻しの入力を更新し、PROMおよび早産リスクの診断が臨床的な意思決定に使用される場合にのみ計上するという対象範囲のルールを適用することで、Mordor Intelligenceは、地域別に再現可能で一貫して積み上げられる、より厳密な定義に到達しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.78 B (2026) | |
| 医療分析出版社A | USD 1.75 B (2025) | 異なる基準年を使用しており、ケア環境全体で利用率の前提を混在させているため、一部の地域でポイントオブケア検査が検査室での確認よりも急速に成長している場合、数量が変動します。 |
| 市場データプラットフォームB | USD 1.94 B (2025) | 妊娠合併症に関するより広範な出生前診断や検査室サービスの構成要素が含まれている可能性が高く、更新頻度の低い長期的な予測期間を使用しているため、キットのみの計上と比較して短期的な合計が膨らむ可能性があります。 |
数値のばらつきは、主に年次整合性と、何を収益として計上するか、特に検査室サービスの構成要素や隣接する出生前パネルが同じ区分に含められているかどうかによって説明されます。当社のアプローチは、明確な検査対象人口の構築と再現可能な価格設定の手順に基づいており、これにより、数値の監査や臨床実務の変化に応じた更新が容易になります。


レポートで回答される主要な質問
早産およびPROM検査市場の現在の規模はどのくらいですか?
市場は2026年に18億米ドルとなっています。
市場はどのくらいの速さで成長すると予想されますか?
市場は7.81%のCAGRで成長し、2031年までに25億9,000万米ドルに達すると予測されています。
最大の収益シェアを持つ検査環境はどこですか?
ポイント・オブ・ケア診断が2025年の市場収益の54.76%を占めました。
最も急速に成長しているバイオマーカーはどれですか?
胎盤アルファマイクログロブリン-1が2031年にかけて10.07%のCAGRで成長をリードしています。
最も高い成長率を示している地域はどこですか?
アジア太平洋地域が2026年から2031年にかけて9.28%という最も速い地域CAGRを記録しています。
市場拡大に最も貢献している要因は何ですか?
世界的な早産発生率の上昇が全体のCAGR予測に推定+2.1%を加えています。
最終更新日:



