
Taille et parts du marché des tests de naissance prématurée et de PROM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.78 Milliards de dollars |
| Taille du Marché (2031) | 2.59 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
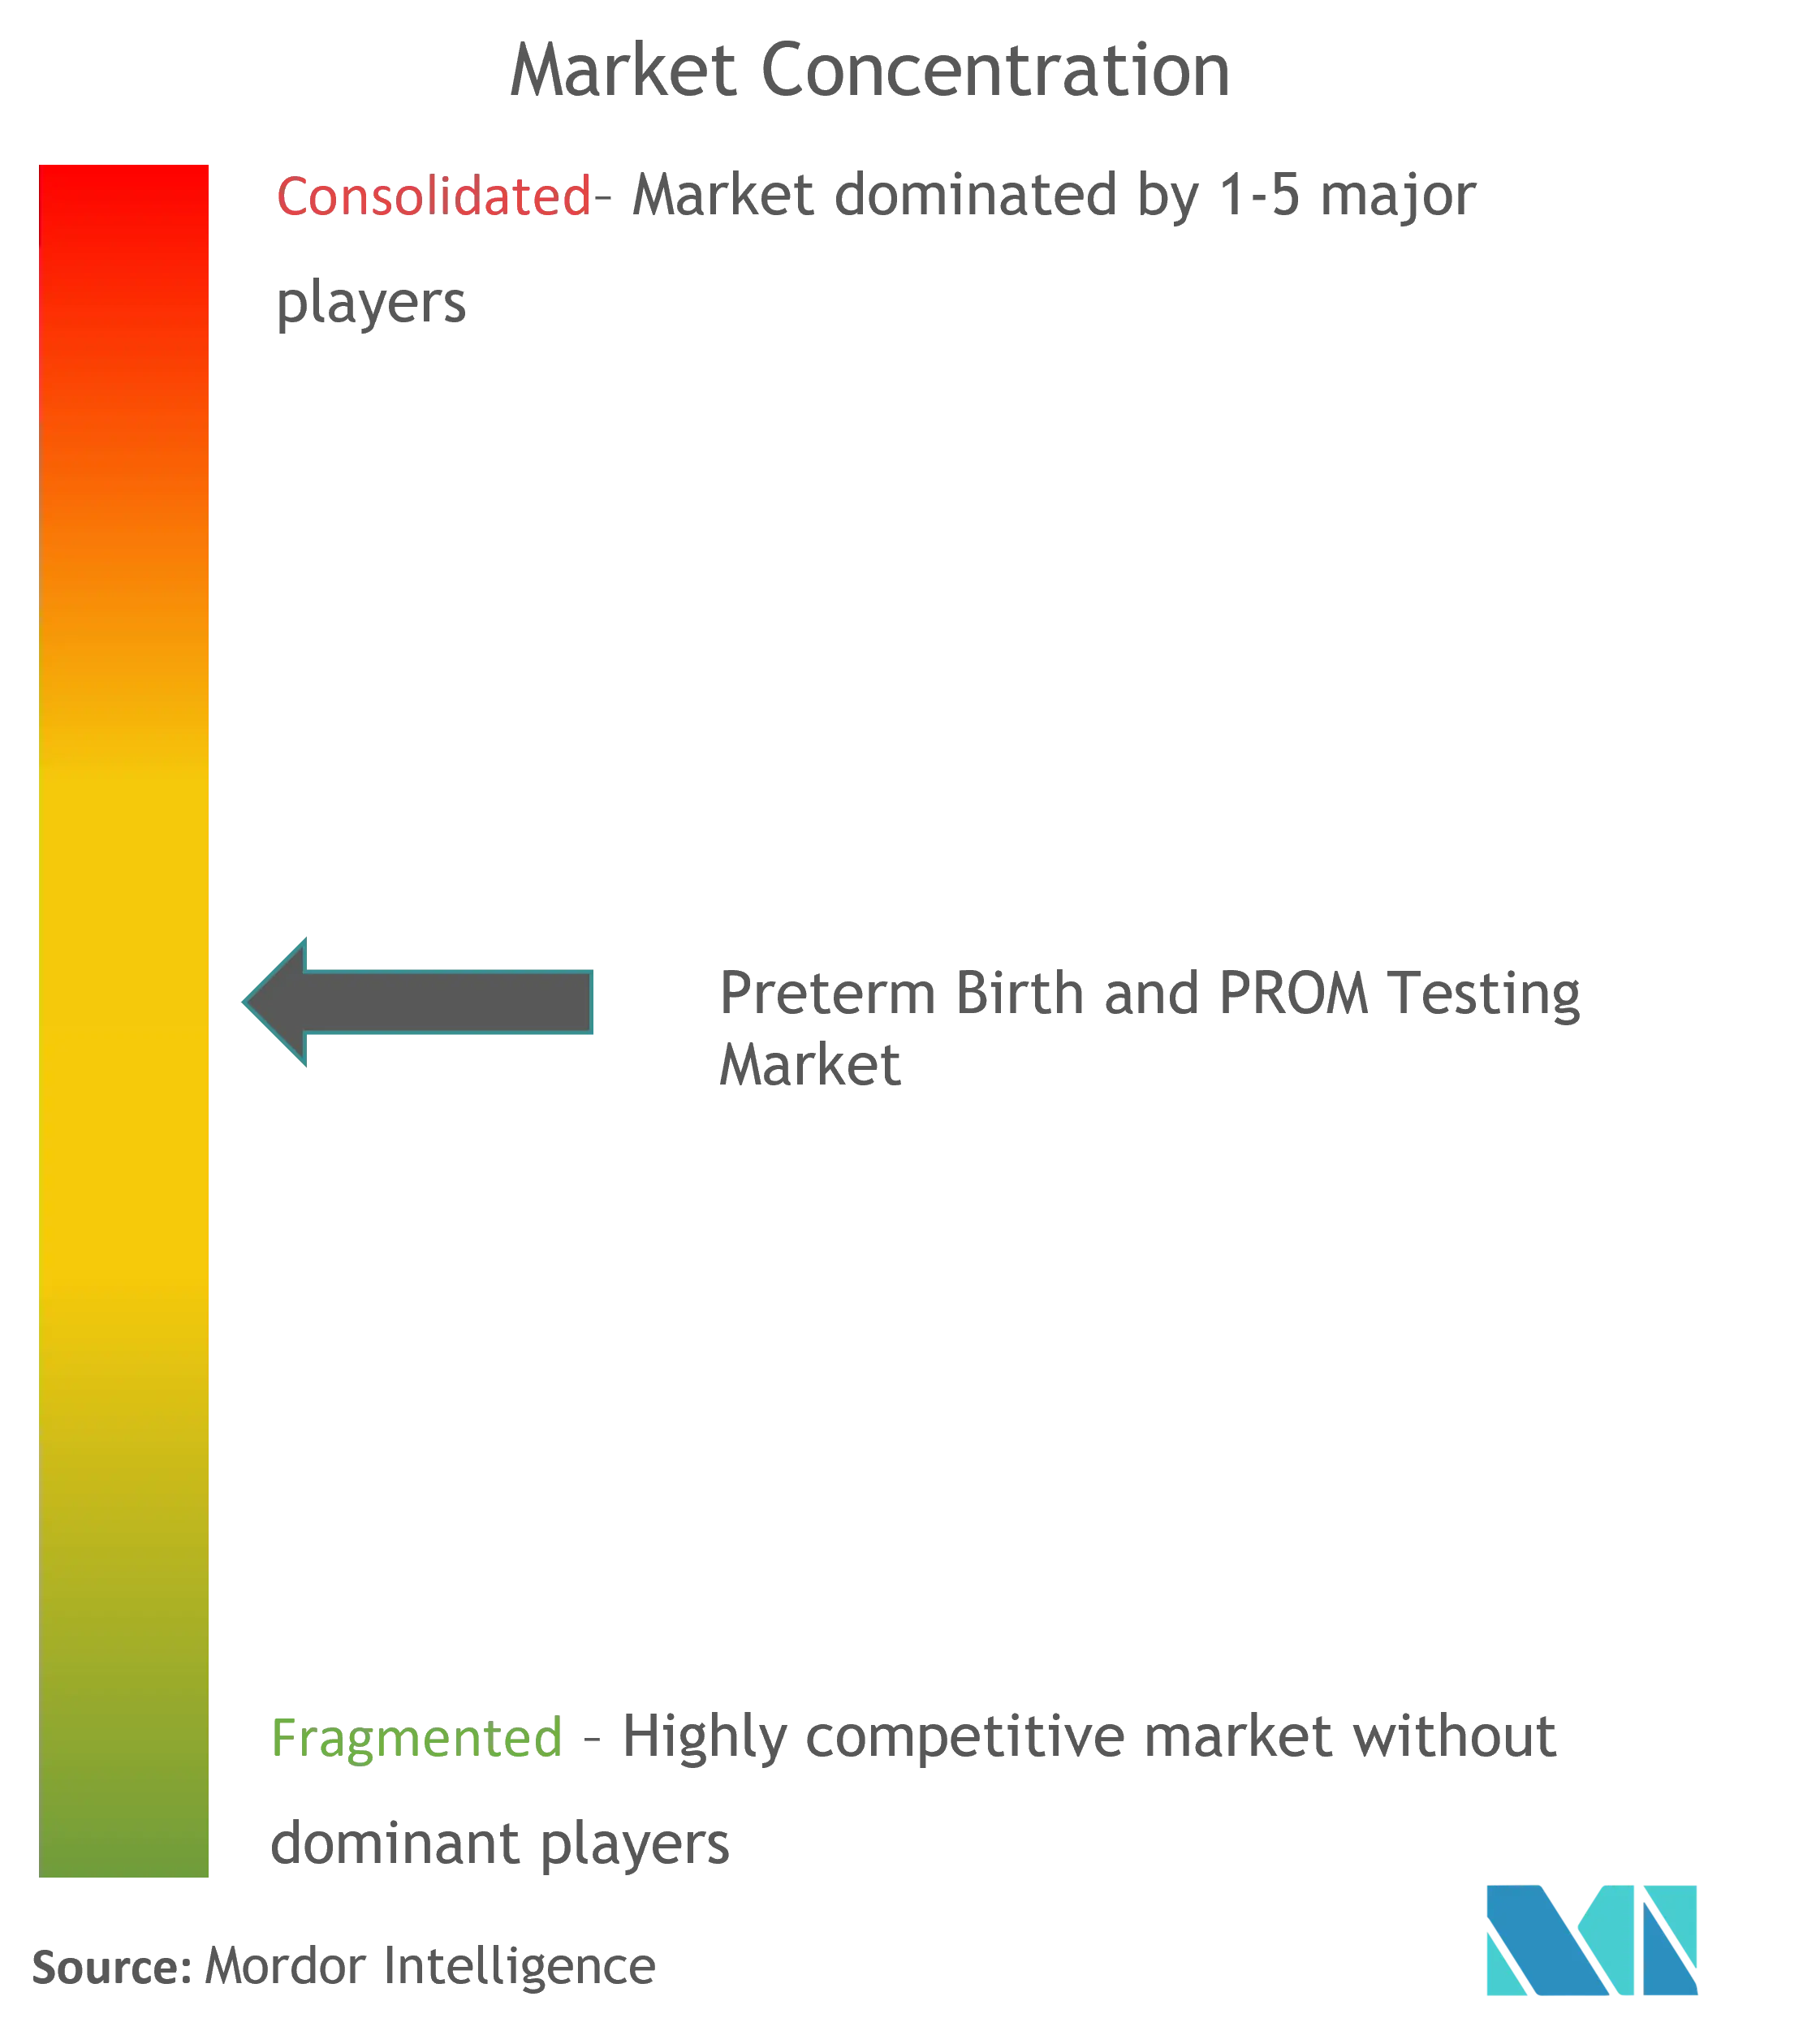
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests de naissance prématurée et de PROM par Mordor Intelligence
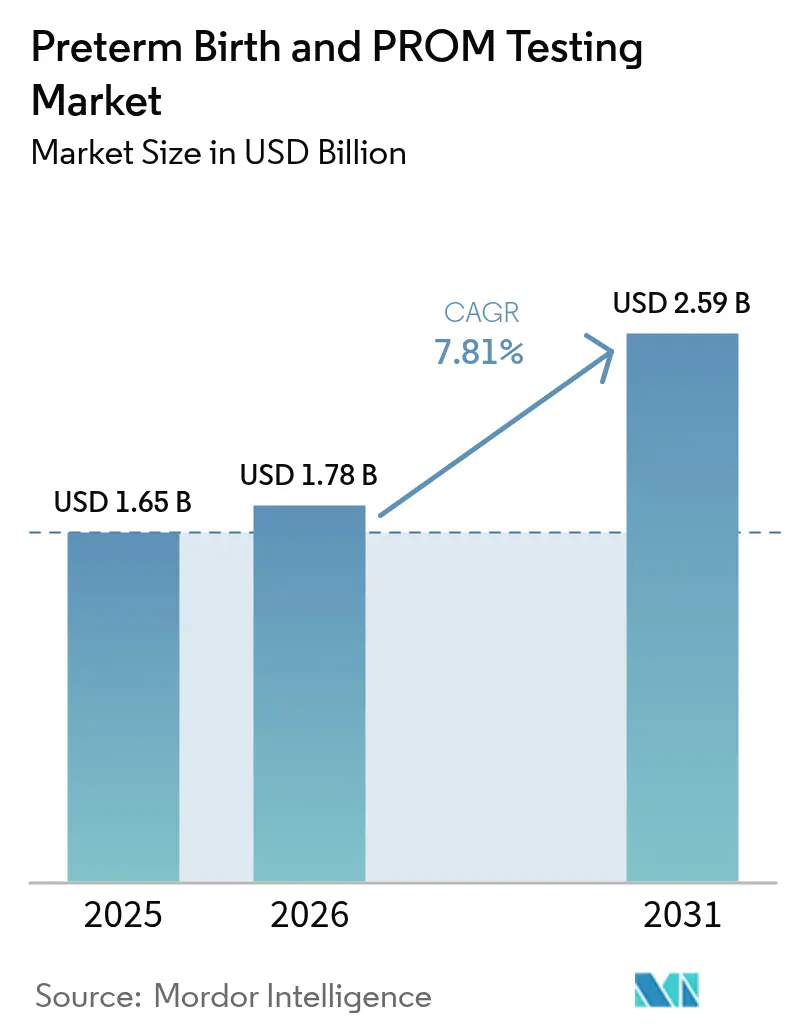
La taille du marché des tests de naissance prématurée et de PROM devrait croître de 1,65 milliard USD en 2025 à 1,78 milliard USD en 2026 et devrait atteindre 2,59 milliards USD d'ici 2031 à un CAGR de 7,81 % sur la période 2026-2031. La hausse mondiale des taux de naissance prématurée, la mortalité néonatale significative et les charges économiques croissantes pesant sur les systèmes de santé maintiennent une forte demande pour des diagnostics précis en phase précoce. Les progrès rapides dans la validation des biomarqueurs, notamment les signatures d'ARN acellulaire qui prédisent le risque jusqu'à quatre mois avant l'accouchement, accélèrent le passage des soins maternels réactifs aux soins prédictifs[1]Société européenne de génétique humaine, "L'ARN acellulaire prédit la naissance prématurée," eshg.org. Les plateformes de point de soins dominent encore les flux de travail cliniques, mais les laboratoires centralisés gagnent du terrain grâce à des menus de tests plus larges et une sensibilité analytique accrue. Sur le plan régional, l'Amérique du Nord est en tête grâce à un remboursement solide, tandis que l'Asie-Pacifique affiche la croissance des revenus la plus rapide à mesure que les programmes de dépistage prénatal se développent. Le renforcement de la réglementation autour des tests développés en laboratoire exerce une pression sur les petites entreprises, mais ouvre simultanément des voies de consolidation pour les grands groupes de diagnostic.
Points clés du rapport
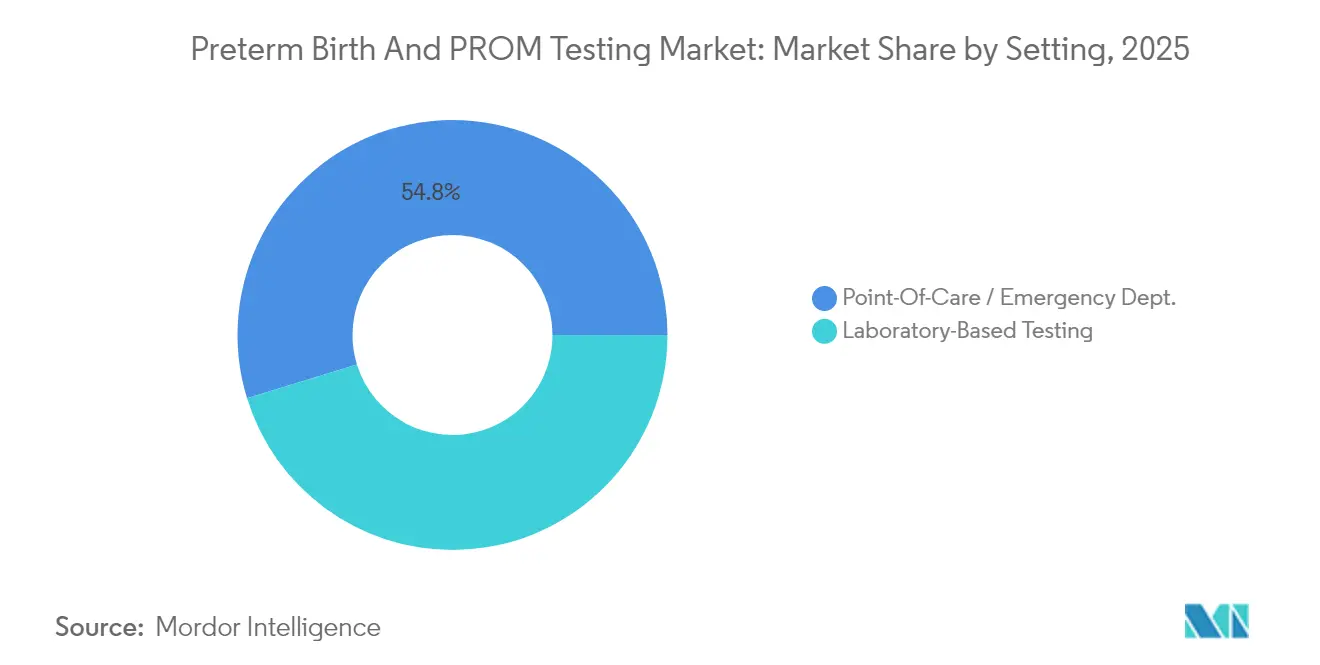
- Par cadre de test, les diagnostics au point de soins ont capturé 54,76 % de la part du marché des tests de naissance prématurée et de PROM en 2025 ; les tests en laboratoire devraient se développer à un CAGR de 10,98 % jusqu'en 2031.
- Par catégorie de biomarqueur, la fibronectine fœtale a détenu 41,88 % de la part du marché des tests de naissance prématurée et de PROM en 2025, tandis que l'alpha-microglobuline-1 placentaire progresse à un CAGR de 10,07 % jusqu'en 2031.
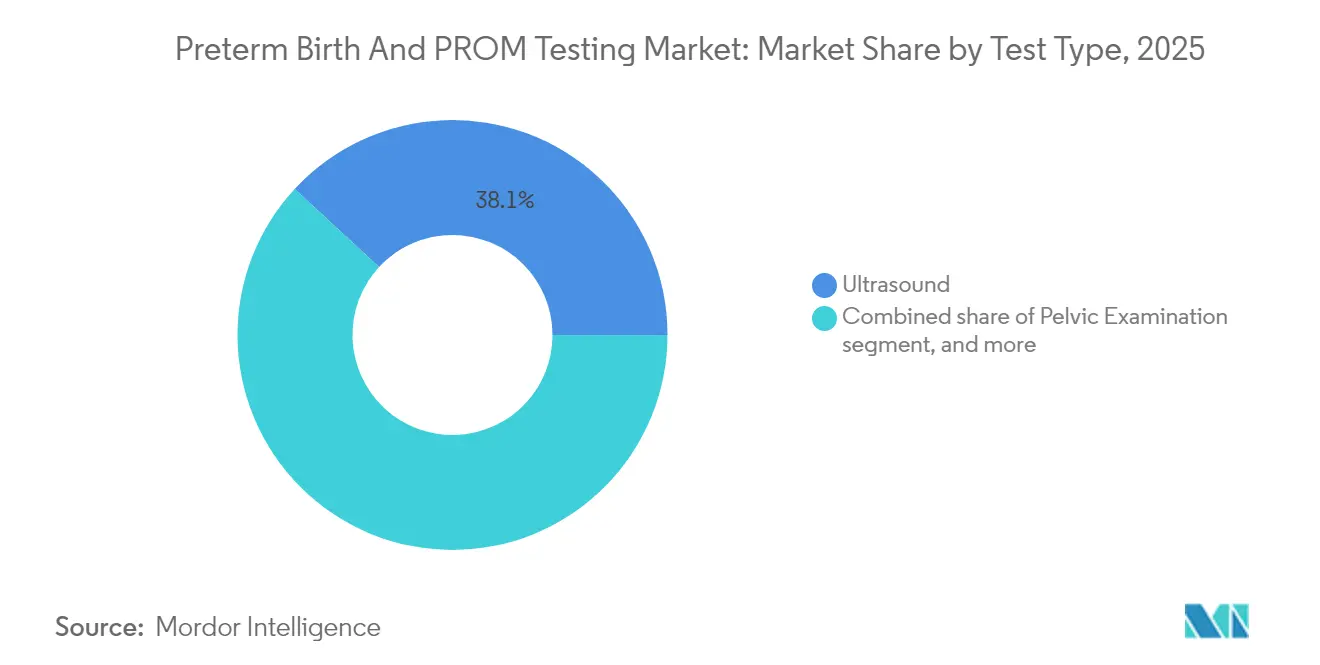
- Par type de test, l'échographie a représenté 38,12 % de la taille du marché des tests de naissance prématurée et de PROM en 2025 ; les marqueurs biochimiques croissent à un CAGR de 9,96 % entre 2026 et 2031.
- Par utilisateur final, les hôpitaux et les maternités ont contrôlé 60,55 % des revenus en 2025 ; les soins à domicile et la surveillance à distance affichent le CAGR projeté le plus élevé à 10,92 % jusqu'en 2031.
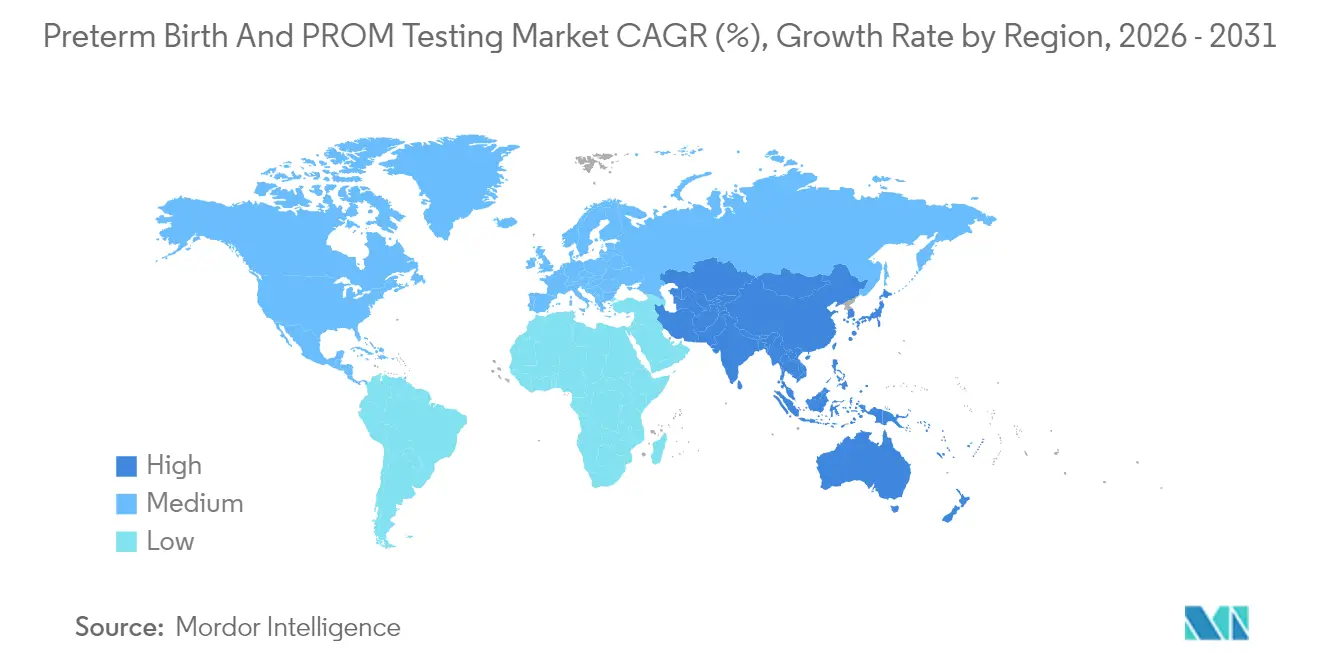
- Par géographie, l'Amérique du Nord était en tête avec une part de revenus de 42,76 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,28 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse mondiale de l'incidence des naissances prématurées | +2.1% | Afrique subsaharienne, Asie du Sud, répercussions mondiales | Long terme (≥ 4 ans) |
| Avancées technologiques dans les diagnostics au point de soins | +1.8% | Amérique du Nord, Europe, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des programmes de dépistage prénatal | +1.5% | Cœur Asie-Pacifique, répercussions en Amérique latine | Moyen terme (2-4 ans) |
| Augmentation des dépenses de santé pour les soins maternels | +1.2% | Mondial, porté par les marchés développés | Long terme (≥ 4 ans) |
| Remboursement favorable et soutien réglementaire | +0.9% | Amérique du Nord, Union européenne | Court terme (≤ 2 ans) |
| Adoption croissante de la télésanté et des tests à domicile | +0.8% | Mondial, prononcé dans les zones rurales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse mondiale de l'incidence des naissances prématurées
Les naissances prématurées annuelles dépassent déjà 15 millions et continuent d'augmenter malgré les avancées médicales. L'Asie représente plus de la moitié de ces naissances, intensifiant la demande diagnostique dans les régions à forte population[2]Constance Agius, "La naissance prématurée en Asie," Frontiers in Pediatrics, frontiersin.org. Les complications liées à la prématurité coûtent au système de santé des États-Unis plus de 25 milliards USD chaque année, incitant les payeurs à investir dans des technologies de détection précoce qui réduisent les séjours en soins intensifs néonatals[3]Conférence nationale des législatures d'État, "Coûts des naissances prématurées," ncsl.org. La réduction de la mortalité néonatale est devenue un indicateur de performance central dans les plans nationaux de santé maternelle et infantile, garantissant que les allocations budgétaires favorisent les outils diagnostiques fondés sur des données probantes. L'âge maternel avancé, de plus en plus courant dans les économies développées, augmente le risque de base et maintient la demande élevée sur le long terme.
Avancées technologiques dans les diagnostics au point de soins
Les analyseurs portables et de chevet fournissent désormais des résultats en quelques minutes, éliminant les délais de laboratoire lors des évaluations obstétricales aiguës. L'échographie quantitative qui cartographie la microstructure cervicale prédit le risque de naissance prématurée dès la semaine 23, une amélioration notable par rapport aux évaluations basées sur les antécédents. Les capteurs portables capturant la variabilité de la fréquence cardiaque fournissent des flux de données en temps réel que les modèles d'apprentissage automatique convertissent en scores de risque précis à 82 %. La combinaison de l'intelligence artificielle avec des biomarqueurs établis augmente la spécificité diagnostique tout en minimisant les faux positifs. Ces plateformes convergentes renforcent le rôle des tests au point de soins au sein du marché des tests de naissance prématurée et de PROM.
Expansion des programmes de dépistage prénatal
Le dépistage financé par les gouvernements stimule l'adoption régulière des tests en Inde, en Indonésie et au Brésil, où les objectifs de mortalité maternelle s'alignent sur les recommandations de l'Organisation mondiale de la santé pour des soins anténatals complets. Des tests rentables tels que les kits de progestérone salivaire élargissent l'accès en milieu rural. Les portails de télésanté étendent davantage la portée, améliorant l'adhérence aux rendez-vous et les taux de retour d'échantillons dans des géographies dispersées. Les protocoles nationaux standardisés réduisent les coûts par test et stabilisent les pipelines d'approvisionnement, au bénéfice des fournisseurs de diagnostics disposant d'une production évolutive.
Augmentation des dépenses de santé pour les soins maternels
Les coûts d'hospitalisation des nourrissons prématurés ont triplé dans des économies comme la Corée du Sud, poussant les systèmes de santé à prioriser la prévention. Des études cliniques rapportent une baisse de 18 % de la morbidité néonatale sévère après l'intégration des tests de biomarqueurs maternels dans les parcours de soins. Les payeurs privilégient la combinaison de la mesure de la longueur cervicale et des tests de fibronectine fœtale, car ce protocole réduit la mortalité périnatale jusqu'à 15 % tout en réduisant les coûts globaux de 31 %. Les modèles de remboursement basés sur la valeur renforcent donc les dépenses en diagnostics précoces au sein du marché des tests de naissance prématurée et de PROM.
Analyse de l'impact des contraintes*
| Analyse de l'impact des contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accessibilité limitée dans les contextes à faibles ressources | −1.4% | Afrique subsaharienne, Asie rurale, Amérique latine | Long terme (≥ 4 ans) |
| Coût élevé des tests diagnostiques avancés | −1.1% | Mondial, plus fort dans les marchés émergents | Moyen terme (2-4 ans) |
| Processus d'approbation réglementaire stricts | −0.8% | Mondial, accentué en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Concurrence des modalités de surveillance alternatives | −0.6% | Mondial, plus important dans les marchés technologiquement avancés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accessibilité limitée dans les contextes à faibles ressources
L'adoption des diagnostics est à la traîne dans les régions dotées d'une infrastructure de santé fragile où les taux de naissance prématurée sont les plus élevés. Les pénuries de personnel qualifié et d'équipements de laboratoire limitent la couverture des tests de biomarqueurs[4]Journal of Global Health, "Accès aux diagnostics dans les contextes à faibles ressources," jogh.org. La cessation de l'approvisionnement en fibronectine fœtale dans les cliniques australiennes éloignées a forcé des transferts de patients coûteux et mis en évidence la fragilité de la chaîne d'approvisionnement. Les fractures numériques persistantes entravent les solutions de télésanté, et les exigences de la chaîne du froid ajoutent des obstacles logistiques. Ces barrières systémiques ralentissent la pénétration du marché des tests de naissance prématurée et de PROM dans les régions mal desservies.
Coût élevé des tests diagnostiques avancés
Les tests premium tarifés à plusieurs centaines USD restent hors de portée pour de nombreux patients, car les assureurs privés excluent souvent les tests de maternité préventifs. Les modèles de vente directe aux consommateurs élargissent l'accès mais servent principalement les groupes aisés. La surveillance accrue de la FDA sur les tests développés en laboratoire augmente les coûts de conformité, que les fabricants répercutent par des prix catalogue plus élevés. Les dépenses en capital pour les dispositifs de point de soins découragent davantage l'adoption par les petites cliniques dans les marchés sensibles aux coûts. À moins que les obstacles liés aux prix et au remboursement ne s'atténuent, les volumes de tests sur le marché des tests de naissance prématurée et de PROM resteront inégaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de test :
la domination de l'échographie oriente la pratique actuelleL'échographie a conservé une part de revenus de 38,12 % en 2025, consolidant sa place de modalité principale pour l'évaluation de la longueur cervicale et la surveillance fœtale. L'échographie quantitative détecte désormais les modifications microstructurales cervicales qui prédisent le risque de naissance prématurée plusieurs semaines plus tôt que les approches d'imagerie traditionnelles. Les marqueurs biochimiques, représentant une base 2025 plus modeste, affichent le CAGR le plus rapide à 9,96 % à mesure que les cliniciens recherchent des lectures moléculaires objectives qui complètent l'imagerie. L'examen pelvien et la surveillance utérine continuent de jouer des rôles de soutien mais manquent du pouvoir prédictif des panels de biomarqueurs combinés. Les biomarqueurs numériques émergents et les analyses basées sur l'intelligence artificielle promettent des solutions intégrées, signalant une évolution à plus long terme du marché des tests de naissance prématurée et de PROM.
La préférence croissante pour l'évaluation multimodale souligne un passage vers un profilage de risque complet. L'imagerie ultrarapide associée à la quantification des biomarqueurs fournit des probabilités exploitables qui orientent les interventions précoces telles que les corticoïdes anténatals. Les systèmes d'échographie à distance liés à l'examen spécialisé étendent les capacités aux milieux communautaires, tandis que les cartouches biochimiques jetables simplifient les flux de travail au chevet du patient. Ces tendances convergentes renforcent la demande future au sein de la taille du marché des tests de naissance prématurée et de PROM pour les plateformes hybrides qui fusionnent l'imagerie avec les diagnostics moléculaires.


Par catégorie de biomarqueur :
la PAMG-1 remet en question la suprématie de la fFNLa fibronectine fœtale (fFN) détient 41,88 % de part et reste cliniquement ancrée grâce à un solide soutien des recommandations. Les résultats négatifs de la fFN donnent aux cliniciens une confiance de 96 % que l'accouchement ne surviendra pas dans les deux semaines, permettant une sortie sécurisée et une réduction des coûts. L'alpha-microglobuline-1 placentaire (PAMG-1) croît à un CAGR de 10,07 % et démontre des performances prédictives supérieures pour l'accouchement dans les sept jours. L'IGFBP-1 gagne du terrain dans les environnements à faibles ressources car il offre une sensibilité de 91 % et une spécificité de 82,6 % grâce à une collecte minimalement invasive. Les cytokines et l'ARN acellulaire représentent des catégories de pointe en cours de validation clinique.
La dynamique concurrentielle au sein de l'espace des biomarqueurs s'intensifie à mesure que de nouvelles cibles entrent dans des panels multi-analytes. Les développeurs de tests mettent l'accent sur une valeur prédictive positive élevée pour minimiser les interventions inutiles. Les laboratoires exploitent la PCR numérique pour des lectures quantitatives qui affinent les seuils et stratifient les niveaux de risque, élargissant ainsi la taille du marché des tests de naissance prématurée et de PROM pour les panels de biomarqueurs avancés.
Par cadre :
la précision des laboratoires gagne du terrain sur la commodité du point de soinsLes cadres de point de soins et d'urgence ont détenu 54,76 % de part en 2025, reflétant l'urgence de la prise de décision lorsqu'un travail prématuré est suspecté. Les tests de fFN en dix minutes guident l'administration de corticoïdes et le transfert maternel dans des fenêtres critiques. Les tests en laboratoire, projetés à un CAGR de 10,98 %, bénéficient de panels multiplex, de la PCR numérique et du séquençage de nouvelle génération qui surpassent les kits de chevet à marqueur unique. Les laboratoires centralisés peuvent réaliser des panels multi-omiques que les systèmes de point de soins ne peuvent pas encore prendre en charge.
L'attention réglementaire portée aux tests développés en laboratoire remodèle les positions concurrentielles. Les grands laboratoires de référence absorbent les frais généraux de conformité et gagnent en volume, tandis que les petits fournisseurs de point de soins font face à des coûts relatifs plus élevés. Au fil du temps, des parcours de soins hybrides sont susceptibles de prévaloir, avec des tests de triage rapide au chevet du patient suivis de panels de laboratoire confirmatoires, élargissant l'utilisation dans les deux cadres du marché des tests de naissance prématurée et de PROM.
Par utilisateur final :
les soins à domicile perturbent les modèles centrés sur l'hôpitalLes hôpitaux et les maternités ont représenté 60,55 % des revenus en 2025, soulignant leur rôle dans la gestion des risques complexes et les soins d'urgence. Les unités de médecine materno-fœtale adoptent régulièrement des panels multi-marqueurs associés à l'imagerie. Cependant, les soins à domicile affichent un CAGR de 10,92 % à mesure que le remboursement de la télésanté accélère la surveillance à distance. Les tests à l'initiative des consommateurs tels que le test sanguin PreTRM de Sera Prognostics permettent aux femmes d'effectuer des prises de sang localement et de recevoir des scores de risque personnalisés en ligne. Les capteurs portables intégrés à l'analyse en nuage ajoutent une surveillance continue sans visites en clinique.
Les entreprises de diagnostic s'adaptent en conditionnant des kits adaptés aux visites à domicile par des infirmières, en forgeant des alliances avec des laboratoires de collecte par courrier et en intégrant des applications qui associent les résultats à des consultations virtuelles. Les centres d'accouchement ambulatoires font le lien entre les hôpitaux et les domiciles, en achetant des analyseurs de coût intermédiaire qui complètent l'imagerie de base. Ces modèles distribués élargissent la portée auprès des patients, renforçant l'élan au sein du marché des tests de naissance prématurée et de PROM.
Analyse géographique
Marché des Tests de Naissance Prématurée et de PROM en Amérique du Nord
L'Amérique du Nord a représenté 42,76 % des revenus de 2025 grâce une couverture d'assurance quasi universelle pour les dosages de biomarqueurs clés, notamment le nouveau paiement CPT pour la surveillance fœtale à domicile qui a supprimé un obstacle traditionnel à l'accès. Les États-Unis sont en tête de l'adoption mondiale en vente directe aux consommateurs, reflétant une forte maturité en matière de santé numérique et un engagement élevé des patients. Le système à payeur unique du Canada finance des programmes de dépistage nationaux, garantissant une demande constante. Les partenariats public-privé du Mexique étendent les tests aux zones rurales, bien que des goulets d'étranglement logistiques persistent. Si les centres urbains affichent un taux de pénétration élevé, les communautés autochtones et éloignées signalent encore une utilisation plus faible, indiquant des poches de besoins non satisfaits au sein du marché des tests de naissance prématurée et de PROM.
Marché des Tests de Naissance Prématurée et de PROM en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 9,28 % jusqu'en 2031. La Chine consacre des fonds publics substantiels à la santé maternelle et infantile et mène des études de cohorte dans 60 unités de soins intensifs néonatals qui contribuent à valider les diagnostics. Les prestataires privés en Inde intègrent des dosages rentables dans de grands camps de soins prénataux, tandis que des réformes politiques visent à réduire les coûts à la charge des patients. Le Japon et la Corée du Sud stimulent la demande dans le segment premium pour des panels de biomarqueurs à haute sensibilité, soutenus par des réseaux hospitaliers avancés. Les perturbations d'approvisionnement en Australie soulignent les défis infrastructurels persistants que les fournisseurs doivent relever pour saisir les opportunités rurales. La diversité des profils de revenus dans la région crée des stratégies de tarification segmentées au sein du marché des tests de naissance prématurée et de PROM.
Marché des Tests de Naissance Prématurée et de PROM en EMEA et en Amérique du Sud
L'Europe maintient une expansion régulière grâce à l'harmonisation des recommandations cliniques et à la stabilité des remboursements. Les recommandations du NICE standardisent l'utilisation des biomarqueurs au Royaume-Uni, ce qui accélère l'adoption hospitalière. L'Allemagne et la France allouent des budgets publics au dépistage préventif, en intégrant les tests dans des forfaits prénataux groupés. L'Italie et l'Espagne déploient des kits de diagnostic au point de soin dans les cliniques dirigées par des sages-femmes afin de réduire les délais d'orientation. La clarté réglementaire encourage l'innovation, bien que les évaluations de la valeur restent strictes. Par ailleurs, le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud enregistrent une attention croissante de la part des programmes d'aide multilatéraux. Les infrastructures limitées ralentissent la croissance immédiate, mais les besoins cliniques non satisfaits restent prononcés, signalant un potentiel à long terme pour le marché des tests de naissance prématurée et de PROM.

Paysage réglementaire
Aux États-Unis, les tests de diagnostic in vitro (DIV) liés au risque d'accouchement prématuré et à la rupture prématurée des membranes (PROM) sont régis en tant que dispositifs médicaux par la FDA (CDRH). Les exigences couvrent l'examen préalable à la mise sur le marché (le cas échéant), l'enregistrement des établissements et l'inscription des dispositifs, le contrôle de l'étiquetage, et la conformité au Quality System Regulation. Les laboratoires cliniques réalisant des dosages basés en laboratoire doivent également respecter les normes de qualité CLIA '88, ce qui influe sur la façon dont ces tests sont validés, réalisés et rapportés dans les laboratoires hospitaliers et les laboratoires de référence.
En Europe, ces DIV sont régis par le règlement (UE) 2017/746 (IVDR). De nombreux tests délocalisés liés à la grossesse relèvent de voies à risque plus élevé, généralement la classe C, qui exige une évaluation obligatoire de la conformité par un organisme notifié pour le marquage CE. Les orientations continues de la Commission européenne émises par le Medical Device Coordination Group (par exemple, MDCG 2024-11) et les attentes techniques telles que l'ISO 17511:2020 pour la traçabilité métrologique façonnent les dossiers de preuves et la qualité de la documentation. Cela accroît la charge de conformité tout en améliorant la comparabilité des résultats entre les contextes.
Paysage concurrentiel
L'intensité concurrentielle est modérée. Hologic conserve une position dominante avec son test de fFN, s'appuyant sur des décennies de données et une large autorisation réglementaire. Abbott et Qiagen proposent de larges menus prénatals, intégrant le risque de naissance prématurée avec le dépistage des maladies infectieuses et génétiques pour approfondir les comptes. Les laboratoires de référence tels que Labcorp et Quest Diagnostics regroupent des panels de biomarqueurs avec des tests prénatals non invasifs, capturant des parts dans les réseaux de prestataires.
Le renforcement de la réglementation par la FDA favorise les entreprises bien capitalisées qui peuvent gérer de nouvelles couches de conformité. Les acteurs émergents comme Sera Prognostics perturbent le marché via des canaux de vente directe aux consommateurs qui contournent les chaînes de référence traditionnelles, stimulant la transparence des prix et l'autonomisation des patients. La convergence technologique élargit le domaine : la plateforme ARN de Mirvie prédit la naissance prématurée des mois à l'avance et a attiré des financements en capital-risque pour sa commercialisation. Des innovateurs en dispositifs tels que Novocuff lèvent des capitaux pour des solutions de prévention mécaniques qui complètent les diagnostics par biomarqueurs.
Les collaborations stratégiques s'intensifient. Roche s'associe à des réseaux hospitaliers pour déployer des panels de santé maternelle multi-analytes, tandis que Nuvo s'aligne avec le Centre médical Sheba pour intégrer une surveillance à distance basée sur l'intelligence artificielle. Les pipelines d'acquisition restent actifs à mesure que les grands groupes recherchent des marqueurs propriétaires et des actifs de santé numérique pour renforcer leurs offres d'écosystème au sein du marché des tests de naissance prématurée et de PROM. Le paysage global favorise les entreprises capables de présenter des preuves solides du monde réel sur l'amélioration des résultats et l'impact budgétaire aux payeurs.
Leaders du secteur des tests de naissance prématurée et de PROM
Hologic, Inc.
Abbott
QIAGEN
Sera Prognostics
CooperSurgical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests de Naissance Prématurée et de PROM
- Hologic
- Abbott Laboratories
- QIAGEN
- Sera Prognostics
- The Cooper Companies
- Biosynex
- Intelligent Implants
- NX Prenatal
- Clinical Innovations
- LifeCell International
- Medix Biochemica
- Hangzhou Singclean Medical
- Shuwen Biotech
- Creative Diagnostics
- LabCorp
- Quest Diagnostics
- Eurofins
- Genova Diagnostics
- Sysmex
- Randox Laboratories
Lire l’analyse des entreprises de tests de naissance prématurée et de prom

Opportunités de marché et perspectives d'avenir
Un espace blanc clé consiste à faire passer les tests de risque d'accouchement prématuré d'un dépistage optionnel à des parcours de soins liés aux résultats, soutenus par des preuves cliniques sur lesquelles les payeurs et les systèmes de santé peuvent agir. En juillet 2026, Sera Prognostics a rapporté des données de sous-groupe de l'essai randomisé PRIME montrant une réduction relative de 22 % des admissions en NICU chez les femmes primipares utilisant des soins guidés par le PreTRM Test. Cela soutient les programmes qui associent la stratification du risque à des interventions et un suivi standardisés.
Du côté du PROM, les algorithmes hospitaliers reposent encore sur l'examen au spéculum et les méthodes traditionnelles au chevet du patient (mise en réserve, pH, cristallisation). Les dosages IGFBP-1 ou PAMG-1 sont utilisés comme outils d'appoint lorsque le statut de rupture est incertain, ce qui laisse de la place pour des produits réduisant les résultats équivoques et les admissions inutiles. Le développement dépasse également la simple confirmation de la rupture des membranes pour s'étendre à des bilans multiplex du risque infectieux au sein du même épisode clinique : en janvier 2026, une recherche sur une approche PCR multiplex basée sur puce microfluidique pour les pathogènes du tractus reproducteur chez les patientes en PROM a mis en évidence l'orientation vers des menus de test maternel intégrés. Ces menus relient le triage, la gestion des infections et les décisions d'escalade au sein des flux de travail de travail et d'accouchement.
Recent Industry Developments in Marché des Tests de Naissance Prématurée et de PROM
- Juillet 2026 : Sera Prognostics a partagé une analyse de sous-groupe de l'essai PRIME rapportant une réduction relative de 22 % des admissions en NICU chez les femmes primipares utilisant des soins guidés par le PreTRM Test. Cette mise à jour renforce la proposition de valeur pour les parcours de maternité soutenus par les payeurs qui relient la stratification du risque à des interventions standardisées, favorisant un déploiement plus large au-delà des premiers adoptants.
- Juin 2026 : Sera Prognostics a annoncé sa participation à une subvention du programme ARPA-H allant jusqu'à 10,4 millions USD pour faire progresser un diagnostic au point de service visant à améliorer la sécurité du travail et de l'accouchement. Ce financement signale un soutien accru du secteur public aux diagnostics maternels délocalisés et peut accélérer les calendriers de développement pour des plateformes POC cliniquement validées.
- Août 2024 : Hologic a annoncé l'arrêt mondial des tests quantitatifs Rapid fFN 10Q et des analyseurs PeriLynx associés, citant des facteurs liés à la chaîne d'approvisionnement. Ce retrait a remodelé la disponibilité des flux de travail quantitatifs de fibronectine fœtale et a créé une demande de substitution à court terme vers des biomarqueurs alternatifs, des parcours de laboratoire et des plateformes prédictives plus récentes.


Marché des Tests de Naissance Prématurée et de PROM Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché couvre les tests de diagnostic in vitro utilisés pendant la grossesse pour évaluer le risque d'accouchement prématuré et pour détecter la rupture prématurée des membranes (PROM), à la fois dans les contextes de laboratoire et de point de service, les revenus étant comptabilisés au niveau du fabricant.
Exclusions du périmètre : ce dimensionnement exclut les produits thérapeutiques, les ventes d'équipements d'échographie de grossesse générale hors des flux de travail liés au risque d'accouchement prématuré, et les panels de dépistage prénatal de routine qui ne visent pas la détection de l'accouchement prématuré ou du PROM.
Aperçu de la segmentation
- Par type de test
- Examen pelvien
- Échographie
- Marqueurs biochimiques
- Surveillance utérine
- Autres types de tests
- Par catégorie de biomarqueur
- Fibronectine fœtale (fFN)
- Alpha-microglobuline-1 placentaire (PAMG-1)
- Protéine de liaison au facteur de croissance analogue à l'insuline-1 (IGFBP-1)
- Interleukines et autres cytokines
- Par cadre
- Tests en laboratoire
- Point de soins / Service des urgences
- Par utilisateur final
- Hôpitaux et maternités
- Laboratoires de diagnostic
- Centres d'accouchement ambulatoires et indépendants
- Soins à domicile et surveillance à distance
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour établir les limites cliniques et d'utilisation avant la construction du modèle, puisque la demande de tests diagnostiques dépend des parcours de soins et des lignes directrices. Nous avons examiné des sources de santé publique et de statistiques telles que les données de l'OMS sur la santé maternelle et néonatale et les statistiques de santé de l'OCDE pour comprendre les volumes de grossesses et les tendances plus larges autour des résultats liés à l'accouchement prématuré.
Nous avons également consulté des sources telles que les publications du CDC américain et du NIH, ainsi que des revues d'obstétrique et de gynécologie évaluées par des pairs, pour déterminer la fréquence d'utilisation des tests dans les cas suspects et ce qui déclenche les tests en soins d'urgence ou de routine. Pour traduire ce tableau clinique en marché adressable, nous avons croisé la disponibilité des tests et les autorisations réglementaires via des bases de données publiques de régulateurs, et nous avons utilisé les documents déposés par les entreprises, les brochures produits et la presse médicale réputée pour la logique de tarification et les calendriers de lancement. Le cas échéant, des abonnements payants aux données financières des entreprises et aux bases de données de brevets ont été utilisés pour combler les lacunes concernant les empreintes produits et les axes d'innovation. Ce ne sont que des sources illustratives, et des documents et jeux de données publics supplémentaires ont été consultés à des fins de validation et de clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de la proportion de cas suspects de travail prématuré et de PROM qui font généralement l'objet de tests, et sur la façon dont l'utilisation diffère entre les laboratoires hospitaliers et les flux de travail au point de service. Nous avons échangé avec des cliniciens, des responsables de laboratoire, des distributeurs et des spécialistes produits dans les principales régions afin de tester la solidité des hypothèses sur le mix de tests, les fourchettes de prix, les freins à l'adoption et les changements attendus des mises à jour des lignes directrices.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXOs) : 17 % | APAC : 47 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 31 % |
| Acteurs plus petits : 22 % | Managers : 55 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement principal a débuté par une construction descendante qui reconstitue le bassin de demande à partir des grossesses et des naissances, de la part des femmes présentant des symptômes liés au travail prématuré ou à une suspicion de rupture des membranes, puis du taux de test appliqué dans les hôpitaux, les laboratoires et les services d'urgence. Après avoir estimé les tests éligibles, les revenus ont été calculés à l'aide de la tarification typique des kits de test et de la répartition attendue entre les tests basés sur des biomarqueurs et d'autres approches diagnostiques.
Pour garder des totaux réalistes, les résultats ont été corroborés par des vérifications ascendantes sélectives, principalement en agrégeant les revenus indicatifs d'un échantillon de fournisseurs, puis en vérifiant leur cohérence avec les retours des canaux de distribution sur les volumes et les prix de vente moyens. Les intrants les plus importants comprenaient les tendances d'incidence de l'accouchement prématuré, les taux de consultation pour suspicion de PROM, la préférence des cliniciens pour la confirmation au point de service versus en laboratoire, les schémas de remboursement et de paiement direct par région, et les évolutions du mix produit vers les dosages biomarqueurs. Lorsque les données par pays manquaient, le modèle a utilisé des marchés de substitution présentant des taux de naissance et un accès aux soins similaires, puis a ajusté en fonction des retours d'entretiens sur les protocoles de test locaux.
Les prévisions ont été réalisées à l'aide d'une analyse de scénarios soutenue par une régression multivariée légère pour les régions plus importantes, où les volumes ont été liés aux naissances, à la part des accouchements hospitaliers et aux indicateurs d'adoption diagnostique. Les hypothèses ont ensuite été revues avec les répondants primaires pour aligner le scénario de base sur le comportement de commande et les changements de politique ou de remboursement à court terme.
Validation des données et cycle de mise à jour
Des vérifications ont été appliquées par étapes afin que les totaux de marché puissent être retracés jusqu'à des moteurs simples. Nous avons comparé les résultats modélisés à des signaux indépendants tels que la direction des dépenses de santé maternelle, les commentaires sur les expéditions de kits de diagnostic dans les documents publics, et les schémas d'adoption de tests rapportés dans la littérature clinique, puis avons enquêté sur tout écart important avant validation finale.
Une deuxième revue par un analyste est effectuée pour revérifier les calculs, les conversions de devises et l'alignement des années, suivie d'une dernière passe qui confirme que les définitions sont restées cohérentes entre les régions. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des changements réglementaires majeurs, des évolutions de lignes directrices ou des lancements de produits significatifs pouvant modifier l'utilisation ou la tarification.
Taille du marché mondial des tests d'accouchement prématuré et de PROM de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les tests d'accouchement prématuré et de PROM peuvent sembler très éloignées les unes des autres car la frontière du marché est facile à étendre à des diagnostics prénatals adjacents, et parce que certaines études mélangent les revenus des services de laboratoire avec les revenus des kits. Des différences apparaissent également lorsqu'une estimation utilise une année de référence différente, ou lorsque le calendrier de conversion des devises n'est pas aligné sur l'année rapportée.
En suivant les volumes de tests à travers les parcours de cas suspects, en actualisant les intrants régionaux de tarification et de remboursement, et en appliquant une règle de périmètre qui ne comptabilise les diagnostics de PROM et de risque d'accouchement prématuré que lorsqu'ils sont utilisés pour la prise de décision clinique, Mordor Intelligence parvient à une définition plus resserrée qui peut être reproduite par région puis agrégée de manière cohérente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,78 milliard USD (2026) | |
| Éditeur d'analyses de santé A | 1,75 milliard USD (2025) | Utilise une année de référence différente et mélange les hypothèses d'utilisation entre les contextes de soins, ce qui déplace les volumes lorsque les tests au point de service croissent plus rapidement que la confirmation en laboratoire dans certaines régions. |
| Plateforme de données de marché B | 1,94 milliard USD (2025) | Inclut probablement des composantes plus larges de diagnostic prénatal et de services de laboratoire liées aux complications de la grossesse, et utilise une fenêtre de prévision plus longue avec une actualisation plus lente, ce qui peut gonfler le total à court terme par rapport à une comptabilisation limitée aux kits. |
L'écart entre les valeurs s'explique principalement par l'alignement des années et par ce qui est comptabilisé comme revenu, en particulier si les composantes de services de laboratoire et les panels prénatals adjacents sont regroupés dans le même ensemble. Notre approche reste liée à une construction claire de la population testée et à des étapes de tarification reproductibles, ce qui rend le chiffre plus facile à auditer et à mettre à jour lorsque la pratique clinique évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des tests de naissance prématurée et de PROM ?
Le marché s'élève à 1,78 milliard USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Le marché devrait augmenter à un CAGR de 7,81 %, atteignant 2,59 milliards USD d'ici 2031.
Quel cadre de test détient la plus grande part de revenus ?
Les diagnostics au point de soins ont capturé 54,76 % des revenus du marché en 2025.
Quel biomarqueur connaît la croissance la plus rapide ?
L'alpha-microglobuline-1 placentaire mène la croissance avec un CAGR de 10,07 % jusqu'en 2031.
Quelle région affiche le taux de croissance le plus élevé ?
L'Asie-Pacifique affiche le CAGR régional le plus rapide à 9,28 % entre 2026 et 2031.
Quel facteur contribue le plus à l'expansion du marché ?
La hausse mondiale de l'incidence des naissances prématurées ajoute un estimé de +2,1 % aux prévisions globales de CAGR.
Dernière mise à jour de la page le:



