
英国教育観光市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
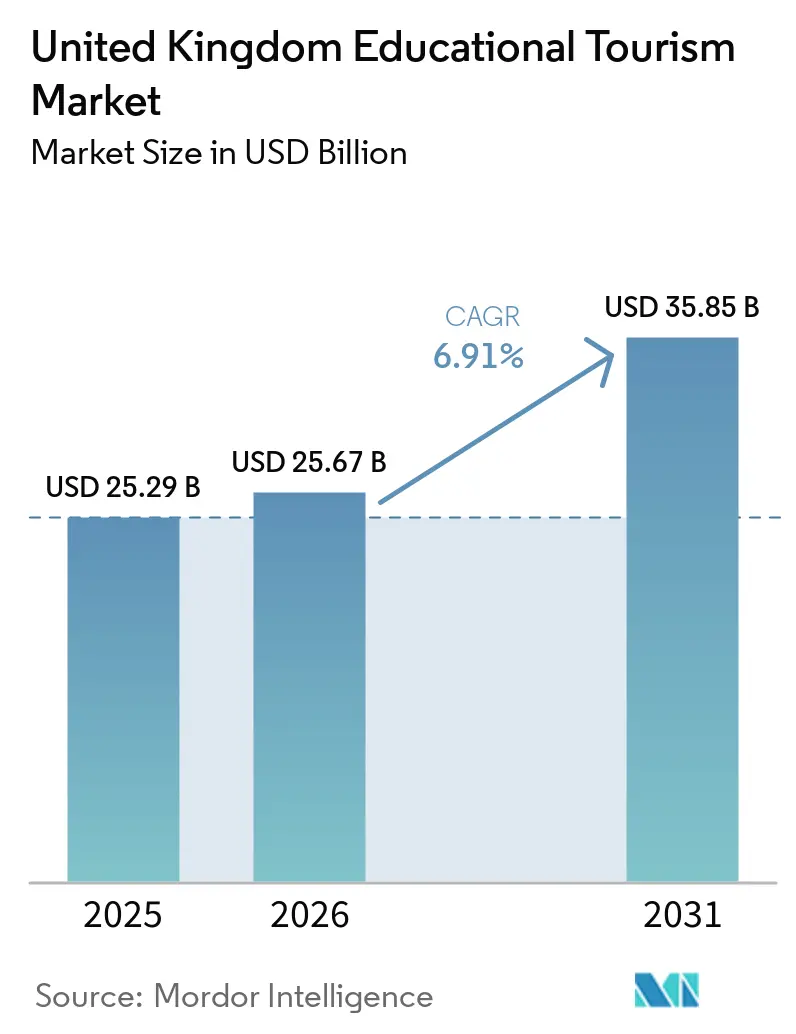
| 基準年の市場規模 (2025) | 25.29 十億米ドル |
| 市場規模 (2026) | 25.67 十億米ドル |
| 市場規模 (2031) | 35.85 十億米ドル |
| 成長率 (2026 - 2031) | 6.91 % |
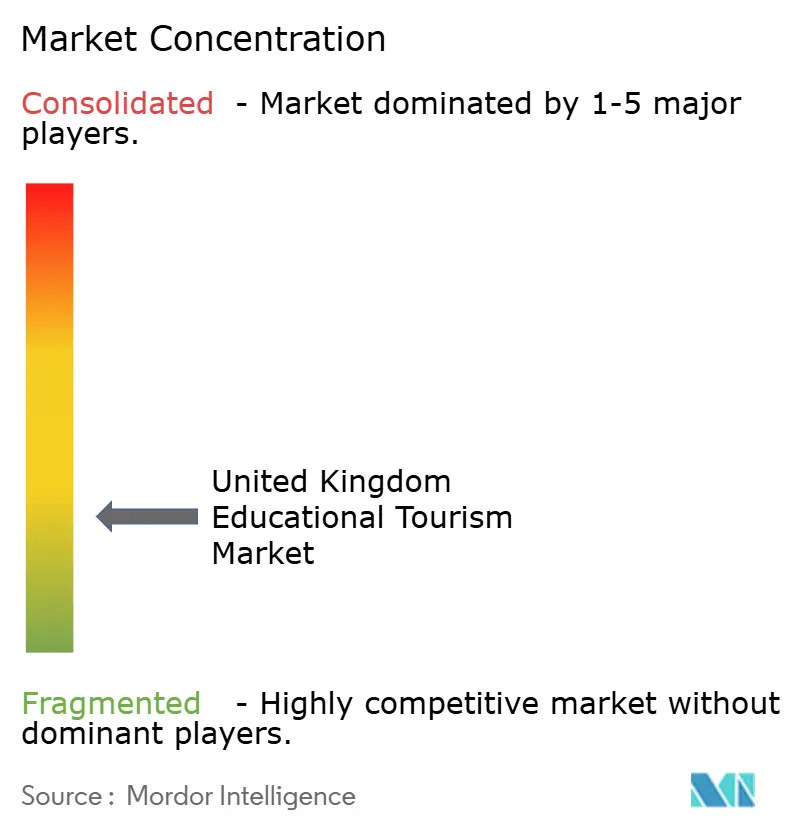
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国教育観光市場分析
英国教育観光市場は2025年に25.29 ビリオン 米ドルと評価され、2026年の25.67 ビリオン 米ドルから2031年には35.85 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.91%です。英国の教育機関は依然として魅力的であり、2026年には17の大学がQS世界トップ100にランクインしています。政策は、2022年の320億ポンド43.58 ビリオン 米ドル)から2030年までに400億ポンド(53.96 ビリオン 米ドル)へと教育輸出を拡大することを目指しています。需要は、学習・文化・地域体験を統合した旅行へとシフトしています。2024年には、若者・学生・教育訪問者が1,360万人の入国者数から英国経済に377億ポンド(50.86 ビリオン 米ドル)をもたらし、その経済的重要性が浮き彫りになりました[1]。市場競争は中程度から高く、大学、パスウェイ事業者、語学学校、体験型事業者などのプロバイダーが含まれます。英語教育(ELT)は、2024年にEnglish United Kingdom加盟センター全体で9億9,600万ポンド(1,343.7 ミリオン 米ドル)の直接収益を生み出しました。国際高等教育需要は安定し、2024/25年度の海外入学者数は697,365人でした。ネパール、バングラデシュ、ガーナらのビザ増加が、旧来の市場からの減少を補いました。課題としては、費用負担、厳格化したビザ規則、ロンドンおよびイングランド南部への教育キャパシティの地理的集中が挙げられます。2027年のErasmus+への復帰計画および英国・欧州連合青年体験スキームは、現在の市場見通しにはまだ反映されていない潜在的な成長機会をもたらしています。
主要レポートのポイント
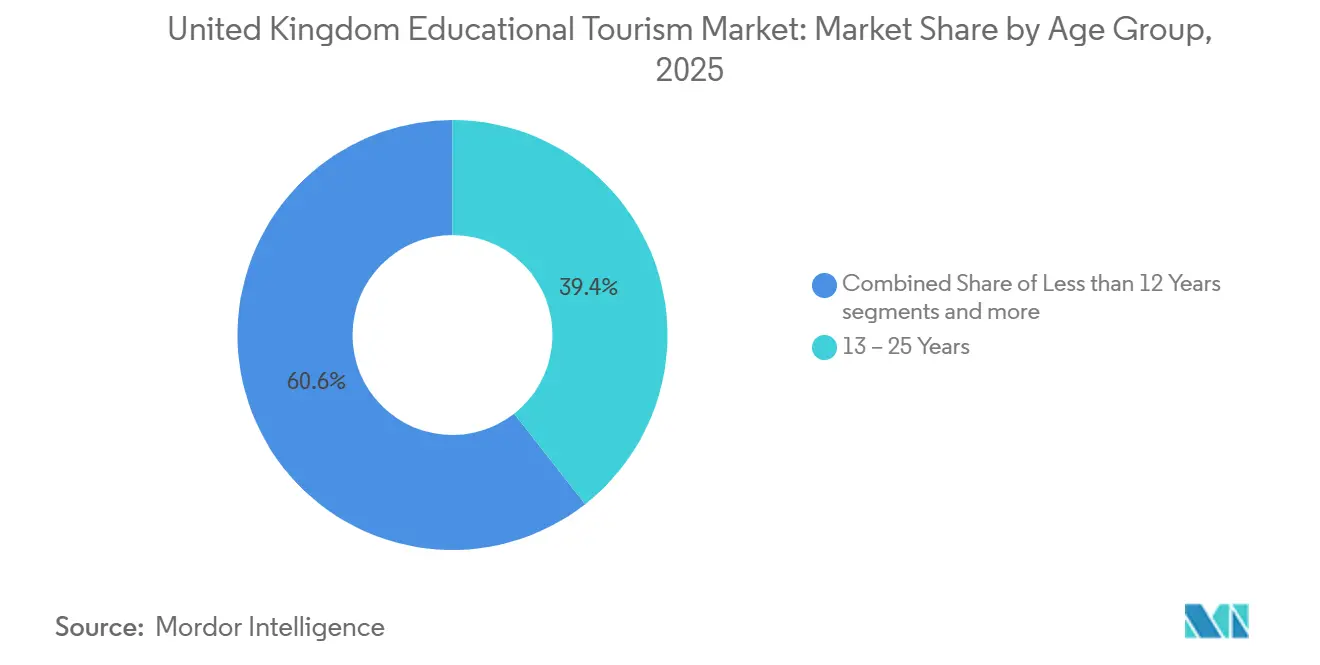
- 年齢層別では、13~25歳が2025年の英国教育観光市場シェアの39.42%を占め、同コーホートは2031年にかけて7.64%の最速成長を記録すると予測されています。
- 教育タイプ別では、学部課程プログラムが2025年の英国教育観光市場規模の34.34%を占め、大学院課程は2031年にかけてCAGR 7.14%で拡大すると予測されています。
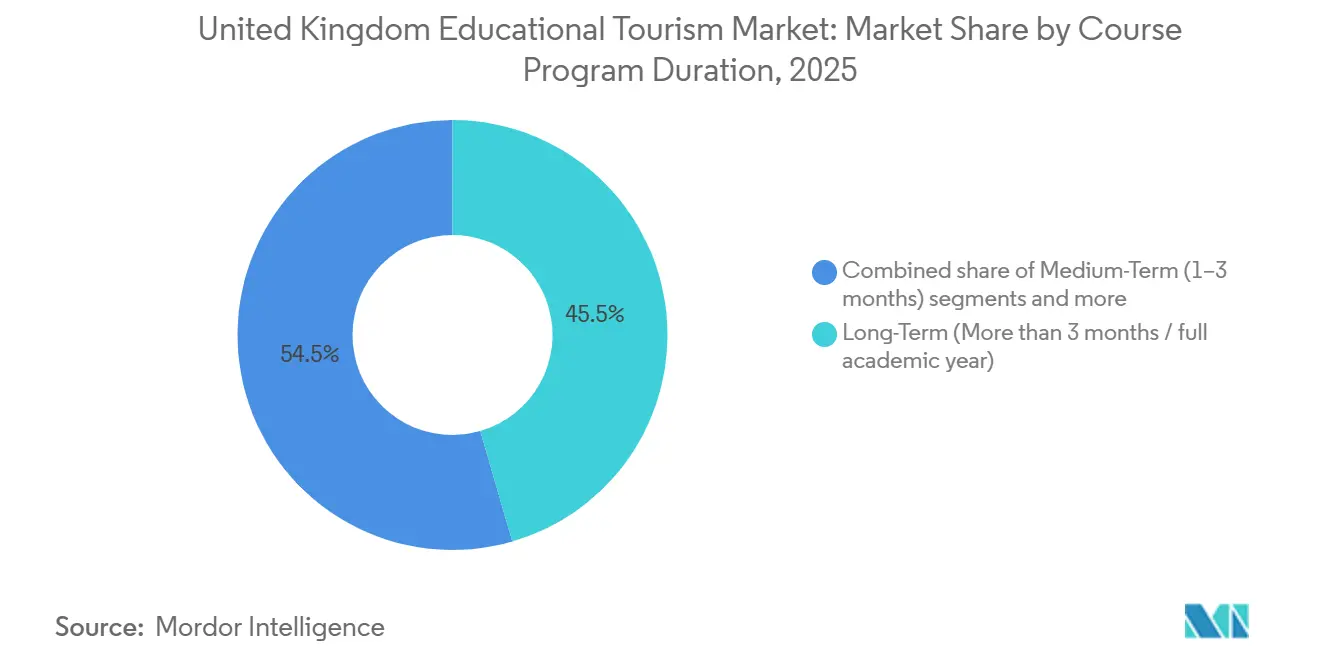
- コース・プログラム期間別では、長期プログラムが2025年の英国教育観光市場価値の45.51%を占め、中期プログラムが2031年にかけて7.06%の最速成長を記録する見込みです。
- 予約チャネル別では、教育エージェント・カウンセラーが2025年の英国教育観光市場価値の40.42%を占め、オンライン・デジタルプラットフォームが2031年にかけてCAGR 8.36%の最高成長率を記録すると予測されています。
- 観光タイプ別では、国際観光が2025年の英国教育観光市場価値の68.72%を占め、国内観光は2031年にかけてCAGR 7.52%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国教育観光市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 響の時間軸 |
|---|---|---|---|
| 英語教育に対するグローバルな需要が英国の学術観光の強い成長を支えている | +2.1% | アジア、中東、南米からの主要な押し上げ | 長期(4年以上) |
| 英国の国際教育戦略が長期的な教育輸出拡大を支援している | +1.5% | 英国全土、優先市場はインド、インドネシア、ナイジェリア、サウジアラビア、ベトナム | 長期(4年以上) |
| 中産階級およびHNWI人口の増加が没入型スタディトラベル需要を高めている | +1.2% | アジア太平洋地域が中核、湾岸および東南アジアへの波及 | 中期(2~4年) |
| 青年モビリティスキームの拡大が学生・学校グループの訪英旅行を促進している | +0.8% | オーストラリア、カナダ、ニュージーランド、日本、韓国、欧州連合の見込み市場 | 中期(2~4年) |
| 英国認定資格への需要がプロフェッショナル向け教育観光の成長を牽引している | +0.7% | 特にインド、ナイジェリア、湾岸諸国(新興学生送り出し地域全体で高い需要) | 中期(2~4年) |
| 英国での対面学習が文化的没入感を高め、訪問者支出を増加させている | +1.0% | フランス、ドイツ、スペイン、イタリア、南米に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
英語教育に対するグローバルな需要が英国の学術観光の強い成長を支えている
英語はビジネス、高等教育、グローバルモビリティの主要言語であり続けており、英国教育観光市場が短期的な旅行トレンドではなく安定したグローバル需要に依存することを確かなものにしています。英国文化振興会は、英語学習のために英国を訪れる学生の年間流入数が相当数に上ることを報告しており、プロバイダーはジュニアキャンプ、成人向けコース、試験対策、ブレンド型語学オプションなど多様なプログラムを提供できています。2024年までに、ELT学生数はパンデミック前の水準に完全には回復していませんでしたが、学生一人当たりの支出は増加しており、より短期間・高付加価値の滞在へのシフトを反映しています[2]。市場は多様化した送り出し国の恩恵を受けており、中国、トルコ、コロンビアからの成長がスペインおよびイタリアからの減少を補っています。プロバイダーの信頼性は、English United Kingdomと共同で運営される英国文化振興会の認定スキームによって支えられており、送り出し市場全体での信頼を醸成し、英国教育観光市場での持続的な成功の主要要件として認定された提供体制を確立しています。
英国の国際教育戦略が長期的な教育輸出拡大を支援している
英国の国際教育戦略は、2030年までに教育輸出を大幅に拡大することを目指しています。学生募集、越境教育、英語教育、スキルプログラム、edtechを重視し、訪問者を引き付けるための提供範囲を広げています。在外公館長は2026年から西アフリカおよび湾岸地域の地域教育チャンピオンとして機能し、主要地域での教育促進に外交インフラを活用します。チューリングスキームは2025/26年度に数千件の海外派遣プレースメントに資金を提供する予定で、その大部分は恵まれない学生に割り当てられます。2027年のErasmus+への再加入計画は、欧州との交流ルートを強化することを目的としています。英国高等教育のグローバルな提供は引き続き重要な役割を果たしており、多数の国の数十万人の学生が英国のプログラムに在籍し、将来の訪問や英国でのキャンパスベースの学習機会へのパスウェイを創出しています。
中産階級およびHNWI人口の増加が没入型スタディトラベル需要を高めている
主要送り出し国における家計資産の増加が、家族をより高付加価値・長期間のスタディトラベルへと向かわせており、英国教育観光市場を強化しています。インドは英国資格への強い需要を反映し、重要な貢献国となっています。この関心は学位取得にとどまらず、裕福な家庭は教育と旅行・プライベート宿泊を組み合わせた寄宿学校、サマープログラム、語学キャンプ、文化体験もサポートしています。支出パターンは、こうした学習者が長期滞在し、授業料以外の追加サービスを購入し、予算重視のグループと比較して緩やかな価格変動の影響を受けにくいことを示しています。このトレンドは収益の安定性を高め、初等教育から大学院・エグゼクティブ学習まで、年齢層を超えた多様化を促進します。多様なプログラムを提供することで、事業者はライフタイムバリューを高め、単一の入学イベントへの依存を低減できます。
青年モビリティスキームの拡大が学生・学校グループの訪英旅行を促進している
青年モビリティスキームは、増加するパートナー国の若者が一時的な学習と文化参加を行うことを促進し、英国の教育観光市場を強化しています[3]。カナダ、ニュージーランド、日本の割り当て枠が拡大され、2025年5月に発表された英国・欧州連合青年体験スキームはさらに多くの参加者を引き付けると期待されています。現在の利用率は低く、割り当て枠のごく一部しか活用されておらず、成長の余地が残っています。18歳未満の学校グループに対するフランスのETA要件免除により、欧州大陸からの旅行計画が簡素化されました。2026年8月に開始予定の英国・ドイツ学校グループ旅行スキームは、欧州の主要市場における同様の障壁に対処することを目的としています。これらの取り組みは語学学校、文化遺産ツアー、寄宿プログラム、短期学術訪問を支援し、英国の教育観光需要を高等教育以外にも広げています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブレグジット後の渡航制限が欧州連合の学校グループ訪英者数を大幅に減少させた | -0.9% | 欧州連合27カ国、特にドイツ、イタリア、スペイン、ポーランド、ルーマニア | 長期(4年以上) |
| 高い授業料と生活費が競合目的地と比較した際の費用負担を低下させている | -0.7% | 特に修士課程レベルの中国、ナイジェリア、南アジアおよび東南アジア | 中期(2~4年) |
| 学生依存ビザ規制が主要送り出し市場からの需要を低下させている | -0.6% | インド、ナイジェリア、パキスタン | 短期(2年以内) |
| ホームステイ宿泊施設の不足がピークシーズンの入学キャパシティを制限している | -0.4% | イングランド南西部、チャンネル諸島、ロンドン、イングランド南東部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ブレグジット後の渡航制限が欧州連合の学校グループ訪英者数を大幅に減少させた
ブレグジットは英国教育観光市場を複雑にし、欧州連合の学習者にとって学校旅行、高等教育入学、短期学習計画をより困難にしました。英国高等教育における欧州連合学生の入学者数は、国内授業料から国際授業料への移行以降、大幅に減少しています。IZA労働経済学研究所は、この減少の大部分を授業料政策の変更に起因するものとしており、越境モビリティに大きな影響を与えました。学校グループも同様の課題に直面しており、特にIDカードの取り決めが以前は十分であったドイツなどの市場では、成人引率者に対する新たなパスポートおよびETA要件が障壁となっています。これらの障壁により、アイルランド、マルタ、カナダなどの競合目的地の魅力が高まり、より容易なアクセスを促進しています。その結果、英国は欧州連合の短期コースおよびグループ旅行セグメントでシェアを失っています。
高い授業料と生活費が競合目的地と比較した際の費用負担を低下させている
授業料、宿泊費、コンプライアンスコストの上昇が英国教育観光市場を抑制しています。国際学部生の授業料は多くの競合目的地と比較して大幅に高く、大学院修士課程の授業料も財政的負担を増大させています。英国文化振興会は、2025年の中国人修士課程ビザ発給数の減少を、費用負担への懸念と海外教育に対する中国の労働市場の認識変化に起因するものとしています[4]。コスト圧力は、2024年2月の移民医療サーチャージ引き上げと、2028/29学年度から開始予定の国際学生授業料への年次課税提案によってさらに強まっています。2024年の旅行・観光価格競争力における英国の低いランキングは、特に学生が価値をますます重視する中で、構造的な価格上の不利を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
年齢層別:13~25歳コーホートが収益を支え、将来の成長を牽引
13~25歳の年齢層は2025年の英国教育観光市場収益の39.42%を占め、2031年にかけてCAGR 7.64%で成長すると予測されています。このセグメントは、ジュニア語学没入および学位・パスウェイ旅行への需要から恩恵を受けています。2024年には、ジュニア学習者がEnglish United Kingdomのフルタイムの英語教育(ELT)学生の38%を占め、成人の数量は8%減少し、若い旅行者の間でより強い回復力が示されました。このグループは、教室学習、遠足、ホームステイ、キャンパス生活を組み合わせた旅行形式を通じて地域支出を支えています。プロバイダーは学習者を複数の商品にわたって維持でき、学齢期から初期学位課程まで、市場における長期的なエンゲージメントを確保します。
12歳未満のセグメントは課題に直面しており、2025年の子ども学生ビザは15.9%減少し、2025年1月に私立学校授業料にVATが導入された後、中国本土では3分の1の減少を記録しました。この変更はコストを増加させ、より高い購買力を持つ家庭や国内学校旅行に対するアクセスを制限しています。26~40歳の年齢層は、仕事のスケジュールに合わせた寄宿型スキルアップ、エグゼクティブ教育、マイクロクレデンシャルを求めるミッドキャリア学習者として成長しています。40歳以上のグループは規模は小さいものの、長期滞在、プライベート宿泊、文化的・少人数制学習体験への関心を通じて貢献しています。1325歳のセグメントは英国教育観光市場の中心であり続け、上位年齢層は価値の多様化と専門的な提供機会を創出しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
教育タイプ別:学部課程がリード、大学院課程が加速
学部課程レベルのプログラムは2025年の市場価値の34.34%を占め、英国教育観光市場における学部課程およびパスウェイ連携学習の重要性を示しています。大学院課程プログラムは2031年にかけてCAGR 7.14%で成長すると予測されており、研究、専門化、キャリア重視の資格への需要増加を反映しています。このシフトは成熟した市場と一致しており、学部課程の数量が安定する一方、大学院研究課程の入学者数は2024/25年度に6.3%増加し、より長い滞在と高い宿泊支出を牽引しています。学部課程プログラムは、フィーダースクール、国際カレッジ、パスウェイ企業、大学を結ぶグローバルな学生モビリティの中心であり続け、確立された流通ネットワークによって支えられています。
大学院修士課程は2024/25年度に12.7%減少し、扶養家族ビザ政策変更後のインドおよびナイジェリアからの需要減少が主因であり、移民規制に対するセグメントの感応度を露呈しました。中等教育は、特に欧州の学校グループに対する行政上の利便性が恩恵をもたらす場合に、Aレベル、GCSE、学校没入、スタディツアーを通じて大きく貢献しています。初等教育プログラムは、高い寄宿費用と子ども学生ビザ需要の低下により課題に直面しており、一部の関心が国内カリキュラム旅行にシフトしています。パスウェイ、学部課程、大学院課程にまたがるプロバイダーは、学習者の教育的旅程全体にわたる繰り返し支出を活用でき、クロスセルの機会を高めます。このマルチティアアプローチは、送り出し市場の状況が年齢、収入、ビザプロファイルによってより大きく異なる中で、単一の学位カテゴリーに集中するよりも幅広い市場露出がより有利であるため、ますます価値が高まっています。
コース・プログラム期間別:長期プログラムが優位、中期プログラムが台頭
長期プログラムは、完全な高等教育プログラム、寄宿プレースメント、学術パスウェイからの長期的な国内支出により、2025年の英国教育観光市場価値の45.51%を占めました。この優位性は構造的なものであり、複数月または学年度形式の学習者は、より長い期間にわたって授業料、宿泊費、交通費、地域生活費、レジャーに支出します。これらのプログラムはまた、エージェント、パスウェイ事業者、コンプライアンス重視のアドバイザーの役割を強化し、市場の流通モデルを補強します。教育機関は住宅およびキャンパスインフラの安定した稼働率を維持するために長期プログラムに依存しています。プロバイダーは語学サポート、遠足、インターンシップ、延長プログラムを通じた追加収益機会から恩恵を受けます。
中期プログラムは2031年にかけてCAGR 7.06%で成長すると予測されており、最も成長の速いカテゴリーとなっています。これらは余暇旅行と完全な学術習の橋渡しをし、完全な学年度にコミットすることなく明確な成果を求める就労専門家、大学進学前の学生、ギャップイヤーの学習者に訴求します。English United Kingdomの2024年データは、私立センターでの平均滞在期間が前年比で増加し3.3週間となったことを示しており、実践的かつ没入型の形式への嗜好を示しています。短期プログラムはジュニアキャンプや文化旅行には引き続き関連性がありますが、ブレグジット後の書類手続きと宿泊施設不足により、ピークシーズンの回復が制限されています。中期プログラムは、費用負担と意義ある対面体験への需要のバランスをとる柔軟な成長ドライバーとして台頭しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
予約チャネル別:エージェントがシェアを保持、デジタルプラットフォームが最速成長
教育エージェント・カウンセラーは2025年の市場価値の40.42%を占め、特に越境入学および体系的な学習計画において英国教育観光市場で重要な役割を果たしていることを示しています。エージェントはビザ、住宅、機関適合性、書類作成を支援する長期プログラムにとって引き続き不可欠であり、パートナー機関は規模拡大のためにそのネットワークに依存しています。2026年戦略のエージェント品質フレームワークは、基準を引き上げ、非公式ブローカーを制限し、コンプライアンスと学生の信頼を高めることで、規制されたエージェンシーを強化します。検索プロセスの初期段階でのデジタルプラットフォームへのシフトが進む中でも、従来のチャネルは引き続き関連性を保っています。
オンライン・デジタルプラットフォームは2031年にかけてCAGR 8.36%で成長すると予測されており、見込み学習者がバーチャル探索から始めるケースが増えるにつれ、最も成長の速い予約ルートとなっています。AI駆動の検索、バーチャルキャンパスツアー、出願エンジン、ブレンド型情報探索により、プロバイダーの直接比較が可能になります。English United Kingdomは2023年に初めてオンライン専用のELT入学を報告し、キャンパスとオンライン学習を組み合わせたブレンド型形式がプロバイダー間で一般的になっています。直接入学は、学校のつながりや口コミが仲介業者を介さないことが多い短期コース、サマーキャンプ、国内教育旅行において引き続き強固です。チャネルミックスはハイブリッドですが、デジタル能力は英国教育観光市場における主要な競争優位性となりつつあり、選択肢を維持しながら摩擦を低減しています。
観光タイプ別:国際観光が価値でリード、国内観光が成長でリード
国際観光は2025年の市場価値の68.72%を占め、英国教育観光市場における海外学習者の重要性を示しています。英国が世界で2番目に人気の高等教育目的地としての地位と国際高等教育学生のシェアは、市場価値における長距離学術モビリティの役割を強調しています。国際学生は、国内訪問者と比較して授業に宿泊費、交通費、レジャー、長期滞在を組み合わせることで、より高い支出をもたらします。国内旅行プログラムの改善にもかかわらず、市場は海外送り出し市場の健全性、為替レート、ビザ政策に依存し続けています。
国内観光は2031年にかけてCAGR 7.52%で成長すると予測されており、より小さなベースから出発しながらも最も成長の速いセグメントです。成長は、カリキュラム連携の学校旅行、チューリング連携の交流、オックスフォード、ケンブリッジ、エジンバラなどの文化遺産都市での短期寄宿型学習への関心によって牽引されています。1,500万ポンド(20.23 ミリオン 米ドル)の資金援助と6,000件の研修機会が見込まれる2025年英国文化都市に指定されたブラッドフォードは、北部都市へのシフトを反映しています。国内成長は、海外需要が弱い時期の稼働率を支えることで国際市場への依存を低減します。国内需要は国際的な価値を代替するものではありませんが、市場を安定させ、地域発展を促進します。
地理的分析
ロンドンおよびイングランド南部は2025年のELT学生週数の最大シェアを占め、ロンドンおよびサウス・サウスイーストが大きく貢献しました。これらの地域は、密なプロバイダーネットワーク、強力な航空接続、学習目的地と観光旅程の重複から恩恵を受けており、初めての教育訪問者にとっての主要な入口となっています。オックスフォードとケンブリッジは、学術・文化プログラムによってこの魅力をさらに高めています。しかし、イングランド南西部とチャンネル諸島は、English United Kingdomの2024年調査で最も深刻な宿泊施設不足に直面しており、プロバイダーが夏季需要に対応する能力を制限しています。認定と福祉基準は引き続き重要であり、プロバイダーは英国文化振興会とEnglish United Kingdomのフレームワークの下でサービス、商品、キャパシティで競争しています。
イングランド北部は2025年の全国ELT学生週数のより小さな割合を占めていましたが、成長地域として台頭しています。ウェストミッドランズは2024/25年度に国際入学者数の成長を報告し、ブラッドフォードの文化都市指定は文化・教育キャパシティを拡大しています。スコットランドはELT学生週数のより小さなシェアを持ちながらも、エジンバラとグラスゴーの教育機関と政府の促進活動により、高等教育の認知度で優れた成果を上げています。ウェールズは2024/25年度に国際入学者数の減少を経験し、需要シフトに対する脆弱性を反映しています。インドは2025年に最多の新規学生ビザを発給し、中国は減少を見せながらも大規模を維持しました。ナイジェリアは回復し、バングラデシュ、ネパール、ガーナは強い成長を示しました。欧州連合域外市場は現在より高い価値密度をもたらしており、スペインとイタリアは2024年のELT学生週数の相当なシェアを合計で占め、長距離および短期コース需要の双方の重要性を示しています。
競争環境
英国教育観光市場は依然として断片化しており、一部のサブセグメントはパスウェイ専門業者、ブランド語学事業者、または学校旅行会社によって支配されています。EF Education Firstは2025年に最大の市場シェアを保持し、Kaplan International Languages、St Giles International、International House London、British Study Centersがこれに続きました。この構造は、パスウェイとブランドネットワークにおける規模の重要性を示す一方、ELTおよび学校旅行では地域の専門知識、福祉基準、旅程の質が重要です。競争の激しさは、上位での統合と小規模プロバイダーの参入・退出によって形成されています。Bell Educational Servicesは数十年の運営の後、2025年に管理下に入り、弱体化した事業者にとっての市場の課題を反映しています。
2026年の戦略的動向は、企業が単一のニッチに集中するのではなく、学習者のライフサイクル全体にわたって拡大していることを示しています。INTO University PartnershipsはKings Educationを買収し、高等教育パスウェイにK-12教育、成人向けELT、若年学習者プログラム、越境教育パートナースクールを追加しました。Oxford International Education Groupはパートナーシップと新たな目的地を通じて国際ルーティングプラットフォームを拡大し、ネットワーク内でより多くのバリューチェーンを維持しました。EFはEF Hello AIチューターと没入型学習キャンパスに投資し、デジタルエンゲージメントを強化しました。これらの動向は、市場が場所や過去の評判への依存よりも、流通、提供、デジタルエンゲージメントを組み合わせた事業者を優遇していることを示しています。
NST Travel Group、Halsbury Travel、The School Travel Company、ECE Travelなどの小規模専門業者は、安全性、サービス対応力、旅程設計を優先することで効果的に競争しています。宿泊費、交通費、為替レート、書類作成コストの上昇が学校旅行のマージンを圧迫しています。INTOはFY2024の大幅に調整された売上高を報告し、その相当部分が英国からのものであり、多様化した事業者の優位性を示しています。競争にはコンバージョン技術も含まれており、AIツールとデジタル入学手続きがリードの質を向上させています。強固なコンプライアンス、多様なポートフォリオ、デジタルインフラを持つ企業が需要のより大きなシェアを獲得しています。
英国教育観光産業のリーダー企業
-
EF Education First
-
Kaplan International Languages
-
St Giles International
-
International House London
-
British Study Centers (BSC)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Inspirit CapitalはKaplanからKaplan Languages Group(KLG)を2026年5月1日に買収しました。KLGは8カ国で20以上の語学学校と200以上のパートナー目的地を持つ語学旅行代理店を運営しています。Inspiritは基準を維持し、継続性を確保し、KLGのブランドアイデンティティを刷新する計画です。
- 2026年5月:2026年5月に発表された英国・ドイツ学校グループ旅行スキームは、2026年8月1日に開始されます。これにより、19歳以下の5人以上の学生グループが国民IDカードで英国に入国でき、ドイツ人学生の訪問を促進するためにETA要件が撤廃されます。
- 2026年4月:INTO University Partnershipsは管理下に入ったKings Educationを買収し、1,600人の学生と250人のスタッフの継続性を確保しました。この買収により、INTOの高等教育パスウェイポートフォリオはK-12教育、成人向けELT、若年学習者プログラム、越境教育パートナースクールを含むよう拡大されました。
- 2026年3月:EF Language Abroadは2026年6月15日にマルタのセント・ジョージズ・ベイに旗艦英語キャンパスを開設し、ケープタウンのV&Aウォーターフロントのキャンパスを拡張して教室数を8室から10室に増やす計画です。
英国教育観光市場レポートの範囲
| 12歳未満 |
| 13~25歳 |
| 26~40歳 |
| 40歳超 |
| 初等教育 |
| 中等教育 |
| 学部課程 |
| 大学院課程 |
| 短期(4週間以内) |
| 中期(1~3カ月) |
| 長期(3カ月超 / 完全学年度) |
| 直接入学 |
| 教育エージェント・カウンセラー |
| オンライン・デジタルプラットフォーム |
| その他 |
| 国内 |
| 国際 |
| 年齢層別 | 12歳未満 |
| 13~25歳 | |
| 26~40歳 | |
| 40歳超 | |
| 教育タイプ別 | 初等教育 |
| 中等教育 | |
| 学部課程 | |
| 大学院課程 | |
| コース・プログラム期間別 | 短期(4週間以内) |
| 中期(1~3カ月) | |
| 長期(3カ月超 / 完全学年度) | |
| 予約チャネル別 | 直接入学 |
| 教育エージェント・カウンセラー | |
| オンライン・デジタルプラットフォーム | |
| その他 | |
| 観光タイプ別 | 国内 |
| 国際 |
レポートで回答される主要な質問
英国教育観光市場の現在の規模はどのくらいですか?
英国教育観光市場は2025年に25.29 ビリオン 米ドルで、2026年には25.67 ビリオン 米ドルと評価されており、2031年までに35.85 ビリオン 米ドルに達するとの予測が、2031年にかけてCAGR 6.91%で示されています。
英国教育観光分野で最も多くの収益をもたらす年齢層はどれですか?
13~25歳のコーホートは2025年の収益の39.42%でリードし、最も成長の速い年齢セグメントでもあり、2031年にかけてCAGR 7.64%で拡大しています。
英国が国際的なスタディトラベルにとって魅力的であり続ける理由は何ですか?
需要は、世界的に認められた教育機関、強い英語学習需要、国際教育戦略を通じた政府支援、および教育訪問者の高い支プロファイルによって支えられています。
英国での需要に影響を与える主な課題は何ですか?
主な制約は、ブレグジット後の渡航上の摩擦、高い授業料と生活費、扶養家族に関するビザ規則の変更、ピークシーズンの受け入れを制限する宿泊施設不足です。
英国への教育関連旅行で最も成長の速い予約モデルはどれですか?
教育エージェント・カウンセラーは2025年にフランス教育観光市場の最大シェアである40.42%を保持し、オンライン・デジタルプラットフォームは2031年にかけてCAGR 8.36%の最高成長率で成長すると予測されています。
英国の教育旅行プロバイダーにとって最も重要な送り出し国はどこですか?
インドは現在、新規学生ビザ数で主要な送り出し市場であり、中国は減少にもかかわらず大規模を維持し、ナイジェリア、バングラデシュ、ネパール、ガーナは強い回復または拡大を示しています。