
Tamaño y Participación del Mercado de Educación Superior
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.26 Billones de dólares |
| Tamaño del Mercado (2031) | 2.93 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
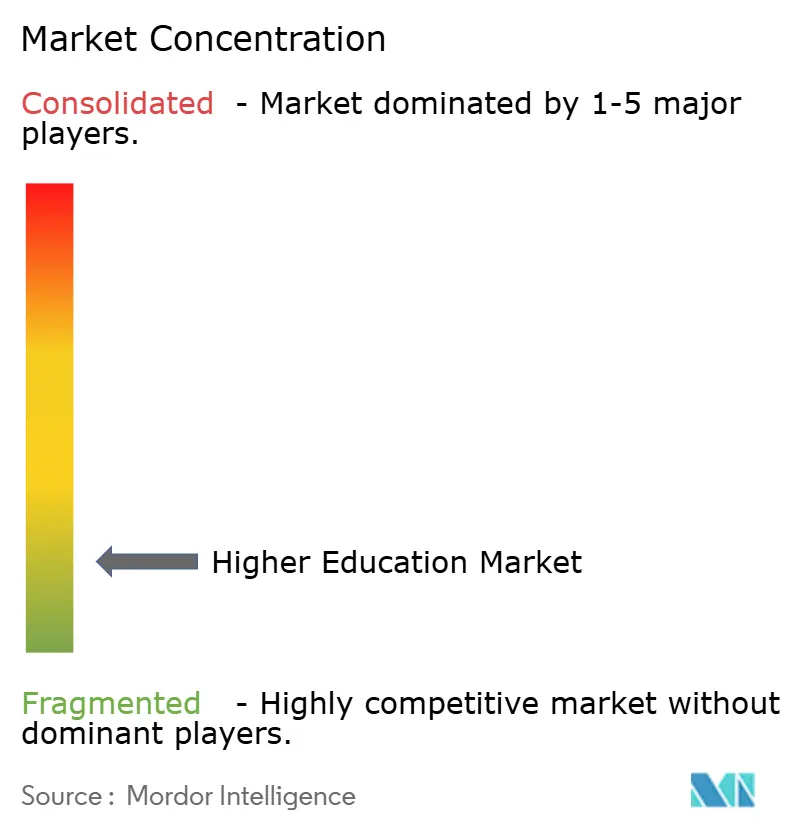
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Educación Superior por Mordor Intelligence
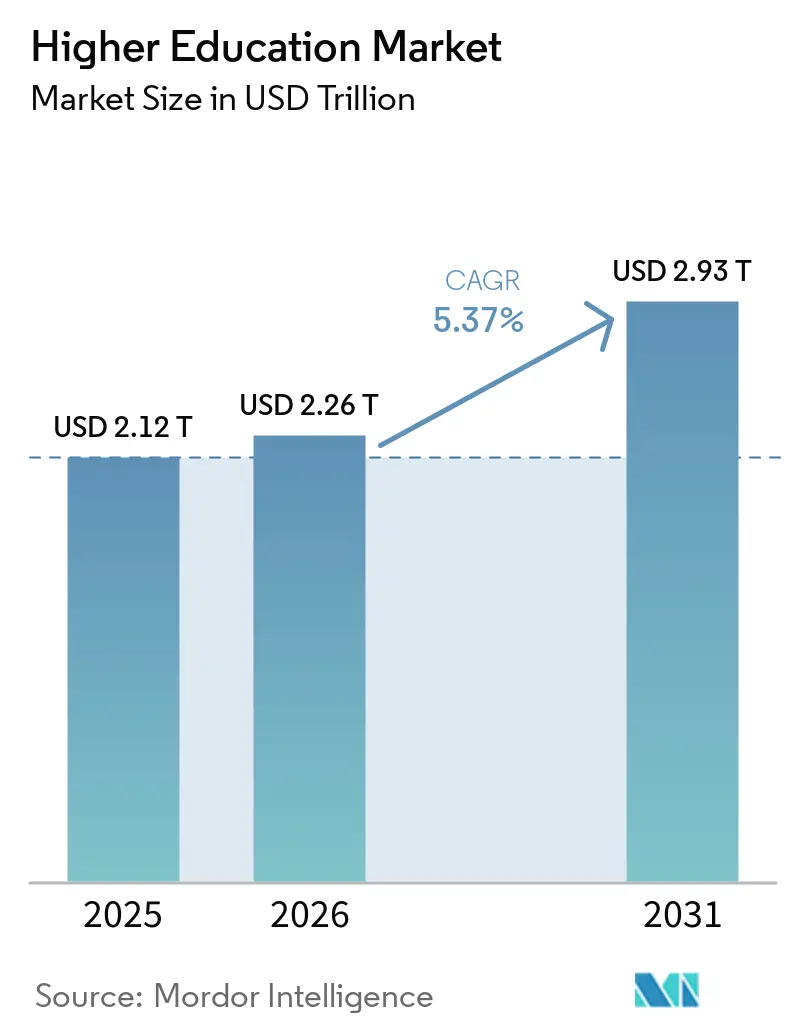
Se proyecta que el tamaño del Mercado de Educación Superior se expanda desde 2,12 billones de USD en 2025 y 2,26 billones de USD en 2026 hasta 2,93 billones de USD en 2031, registrando una CAGR del 5,37% entre 2026 y 2031.
La matrícula global alcanzó 269 millones de estudiantes en 2024, lo que indica que el acceso continuó ampliándose entre grupos de ingresos, geografías y rangos de edad en el mercado global de educación superior. Los cambios en la fuerza laboral, la expansión demográfica en economías emergentes y un movimiento más acelerado hacia la entrega digital e híbrida están apoyando al mercado global de educación superior en 2026. El modelo tradicional de pregrado a tiempo completo sigue representando la mayor base de ingresos. Sin embargo, las credenciales de ciclo corto están captando una mayor participación de la inversión institucional y la demanda de los estudiantes en el mercado global de educación superior. La adopción de inteligencia artificial también está cambiando la forma en que las instituciones gestionan la orientación, los servicios estudiantiles y los costos operativos, con una adopción institucional que aumentó del 49% en 2024 al 66% en 2025. La movilidad estudiantil internacional sigue siendo un canal de demanda importante para el mercado global de educación superior. Sin embargo, los flujos de estudiantes se están desplazando hacia destinos con entornos de política más abiertos, lo que está cambiando dónde las instituciones reclutan y se expanden.[1]
Conclusiones Clave del Informe
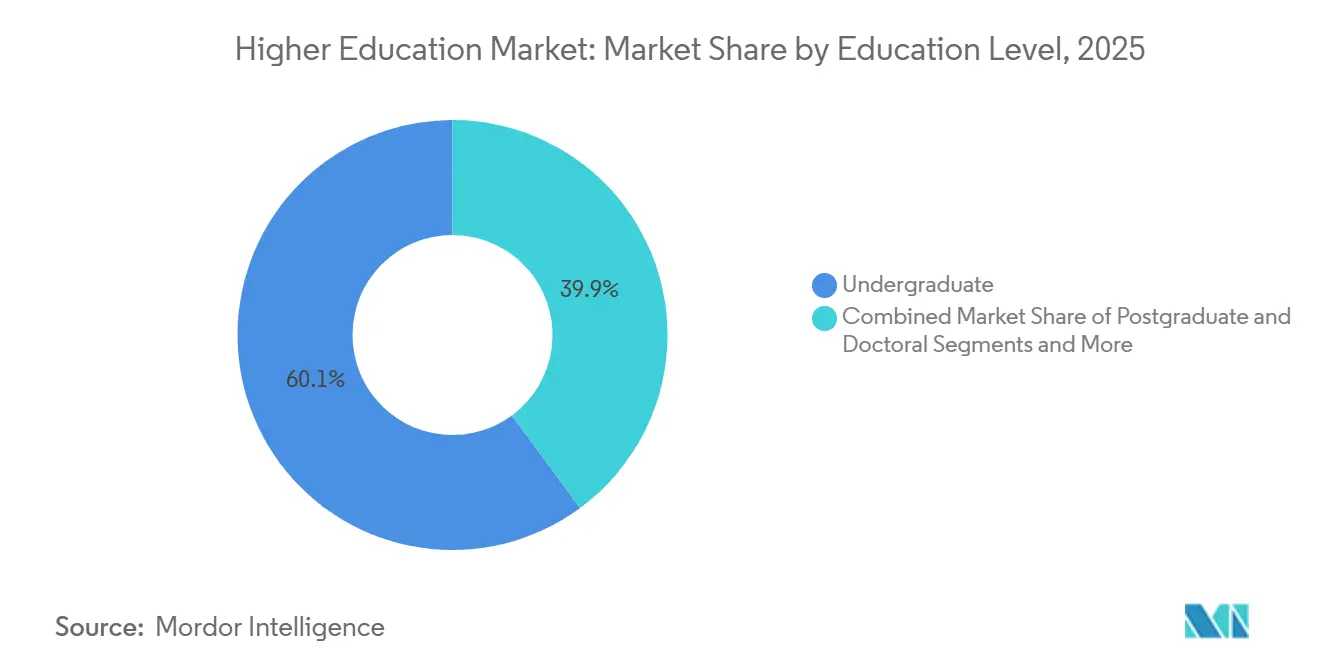
- Por nivel educativo, los programas de pregrado representaron el 60,12% de la participación del mercado global de educación superior en 2025, mientras que se proyecta que la Educación Profesional y Ejecutiva registre el crecimiento más rápido con una CAGR del 6,43% hasta 2031.
- Por titularidad, las instituciones públicas representaron el 62,62% del mercado global de educación superior en 2025, mientras que se prevé que las instituciones privadas con fines de lucro se expandan a la CAGR más alta del 6,23% hasta 2031.
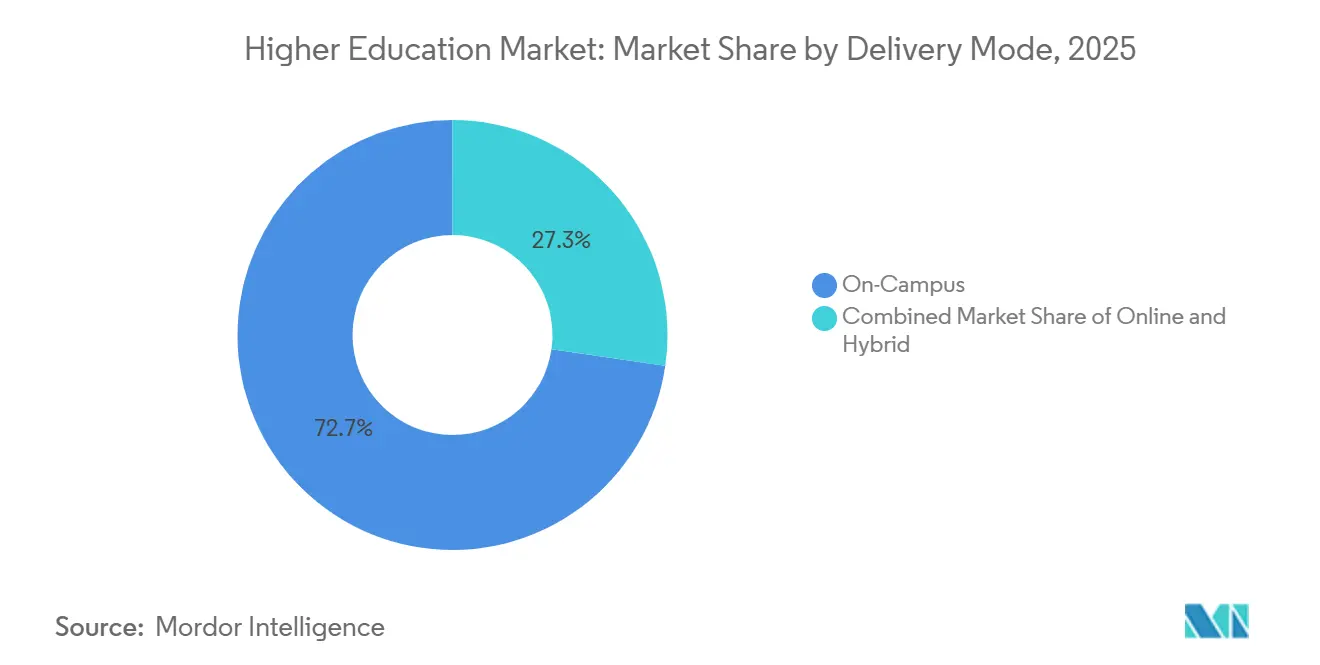
- Por modalidad de entrega, la entrega presencial representó el 72,71% del mercado global de educación superior en 2025, mientras que se espera que la entrega híbrida crezca más rápido con una CAGR del 6,97% hasta 2031.
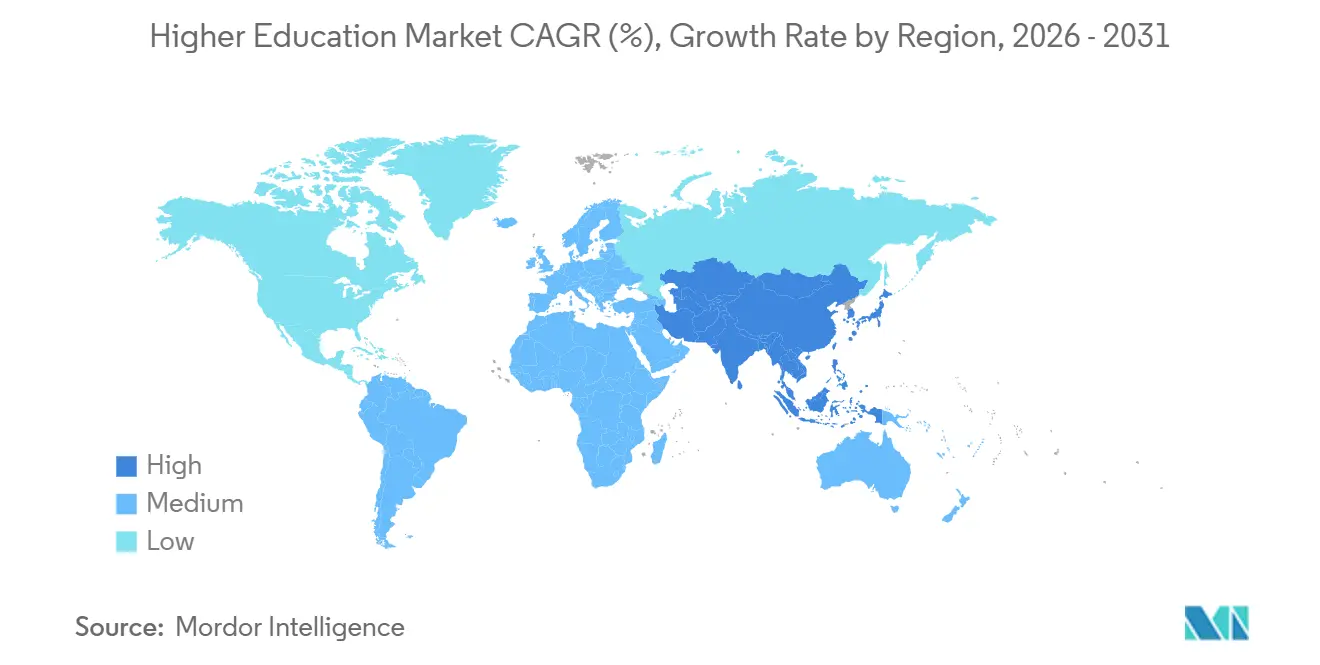
- Por geografía, América del Norte lideró el mercado global de educación superior con el 34,32% en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más rápida del 6,12% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Educación Superior
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Microcredenciales Alineadas con la Carrera Profesional y Programas de Ciclo Corto | +0.8% | Global, con mayor intensidad en América del Norte y Europa Occidental, y expansión hacia centros urbanos de Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión del Reclutamiento Transfronterizo Entrante de Estudiantes hacia los Campus Principales | +0.7% | Mercados de origen de Asia-Pacífico, incluidos India, China y el Sudeste Asiático, con demanda redirigida hacia Alemania, Francia y los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Proliferación Generalizada de Infraestructura de Campus Híbrido y Software de Experiencia Digital | +0.9% | Global, con la adopción más fuerte en América del Norte y el Norte de Europa, y una construcción más rápida en América Latina y el Sur y Este de Asia | Mediano plazo (2-4 años) |
| Impulso de Políticas y Financiamiento Público para la Reinserción de Adultos y la Recualificación de la Fuerza Laboral | +0.6% | América del Norte, Europa, Japón y Corea del Sur, con relevancia creciente en América Latina | Mediano plazo (2-4 años) |
| Establecimiento de Campus Internacionales Físicos en Centros Emergentes | +0.5% | India, Arabia Saudita, los Emiratos Árabes Unidos, Malasia y Singapur como mercados receptores, con el Reino Unido, los Estados Unidos y Australia como sistemas exportadores | Largo plazo (≥ 4 años) |
| Integración Institucional de Planes de Estudio Integrados y Codiseñados con la Industria | +0.6% | América del Norte y el Norte de Europa primero, con expansión visible hacia India, Singapur y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Microcredenciales Alineadas con la Carrera Profesional y Programas de Ciclo Corto
La demanda de aprendizaje de ciclo corto se ha convertido en uno de los impulsores de crecimiento más claros para el mercado global de educación superior. Coursera informó que el 94% de los empleadores están dispuestos a ofrecer salarios iniciales más altos a candidatos con microcredenciales, y el 92% afirmó que los trabajadores de nivel inicial con microcredenciales superan a sus pares sin ellas durante el primer año. El mismo cambio es visible a nivel institucional, donde el 88% de las unidades de educación continua en línea y profesional en los Estados Unidos ofrecen ahora microcredenciales, y el 85% las diseña específicamente para el desarrollo de la fuerza laboral, frente al 55% en 2021. Esto está cambiando la combinación de ingresos del mercado global de educación superior porque estos programas pasan más rápidamente del diseño al lanzamiento que los programas de titulación completa. También favorece a las instituciones que pueden actualizar los planes de estudio rápidamente y alinear el contenido con la demanda de los empleadores sin largos ciclos de aprobación. La cartera de Certificados Profesionales de Nivel Inicial de Coursera creció un 32% interanual, y las matrículas totales superaron los 20 millones, lo que demuestra que el aprendizaje de ciclo corto es ahora un canal de volumen e ingresos duradero en lugar de un formato de prueba.
Expansión del Reclutamiento Transfronterizo Entrante de Estudiantes hacia los Campus Principales
El reclutamiento transfronterizo sigue siendo un motor de alto valor para el mercado global de educación superior porque los estudiantes internacionales siguen apoyando tanto la matrícula como la utilización del campus. Los datos de la UNESCO mostraron que casi 7,3 millones de estudiantes estudiaron en el extranjero a nivel mundial en 2023, lo que confirmó que la movilidad sigue siendo estructuralmente importante incluso cuando los entornos de política se vuelven menos predecibles. El cambio actual tiene menos que ver con una caída de la demanda total y más con la demanda que se redirige hacia destinos receptivos en Europa continental y nuevos centros asiáticos. Alemania registró un aumento del 6% en la matrícula de estudiantes internacionales en el semestre de invierno 2024/25, llegando a casi 402.000 estudiantes, con India y China como los principales mercados de origen no pertenecientes a la Unión Europea. Para las instituciones del mercado global de educación superior, ese cambio recompensa la entrega flexible en varios idiomas, las asociaciones locales y redes de reclutamiento más equilibradas. También le da a India una posición más sólida en la influencia de estudiantes en el extranjero porque los patrones de movilidad indios están ayudando a determinar qué sistemas receptores ganan participación en la próxima fase del reclutamiento internacional.
Proliferación Generalizada de Infraestructura de Campus Híbrido y Software de Experiencia Digital
La entrega híbrida ya no es una adaptación temporal en el mercado global de educación superior. Ahora se trata como un modelo de infraestructura planificado que apoya tanto a los estudiantes tradicionales como a los adultos trabajadores. Grand Canyon Education informó que la matrícula en campus híbridos en instituciones asociadas creció un 18,7% en 2025, impulsada por programas acelerados de enfermería y atención médica. Ese patrón es importante porque muestra que el crecimiento híbrido se está extendiendo a campos regulados y vinculados al empleo, no solo a la educación general. La capa tecnológica detrás de este modelo también está escalando rápidamente, con Ellucian atendiendo a casi 3.000 instituciones en 50 países y llegando a más de 21 millones de estudiantes a través de su plataforma. Aun así, el 56% de las instituciones en la encuesta de Ellucian de 2025 identificaron la seguridad de los datos y la privacidad como la principal barrera para la adopción de inteligencia artificial, lo que indica que la expansión digital en el mercado global de educación superior está cada vez más vinculada a la calidad de la gobernanza y el gasto en software.
Impulso de Políticas y Financiamiento Público para la Reinserción de Adultos y la Recualificación de la Fuerza Laboral
La reinserción de adultos está ampliando la base direccionable del mercado global de educación superior. Los gobiernos y los empleadores están tratando a las instituciones de educación superior como socios de entrega para la recualificación, especialmente en contextos de escasez persistente de mano de obra. En Iberoamérica, la matrícula regional superó los 34 millones de estudiantes, y las instituciones están bajo presión para modernizar su entrega y llegar a estudiantes de primera generación y adultos en zonas rurales y periurbanas. La misma lógica es visible en las economías envejecidas, donde el financiamiento público para la recualificación apoya matrículas más estables que el ciclo tradicional de pregrado. Esto está creando un papel más sólido para las divisiones de educación continua, las unidades de aprendizaje ejecutivo y los certificados patrocinados por empleadores dentro del mercado global de educación superior. También está impulsando a las instituciones en India y otros sistemas emergentes a conectar las ofertas académicas más directamente con la empleabilidad y el avance en la mitad de la carrera.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crisis de Asequibilidad de la Matrícula y Extrema Sensibilidad a la Deuda Estudiantil | -0.8% | América del Norte primero, con expansión hacia el Reino Unido, Australia y los sistemas de Asia-Pacífico con tarifas más altas | Corto plazo (≤ 2 años) |
| Debilidad Demográfica y Reducción de las Poblaciones Jóvenes Domésticas | -0.6% | Europa Occidental, Japón, Corea del Sur, China rural y partes de Europa del Este | Largo plazo (≥ 4 años) |
| Fluctuación de Visados y Política Migratoria, y Fricción Geopolítica Transfronteriza | -0.9% | Canadá, el Reino Unido, Australia y los Estados Unidos, con Alemania y Francia actuando como contrapesos parciales | Corto plazo (≤ 2 años) |
| Escasez Persistente de Capacidad Docente y Limitaciones de Consistencia en la Calidad | -0.4% | Global, con la mayor presión en STEM, enfermería y ciencias aplicadas en Asia-Pacífico y África Subsahariana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crisis de Asequibilidad de la Matrícula y Extrema Sensibilidad a la Deuda Estudiantil
La presión sobre la asequibilidad está remodelando la demanda en el mercado global de educación superior, especialmente para las ofertas de posgrado y de precio premium. Los estudiantes juzgan cada vez más los programas por su retorno profesional visible en lugar de por la marca institucional únicamente. Esto está presionando a las instituciones a demostrar resultados de empleo a través de pasantías, asociaciones con empleadores y transparencia salarial. En el mercado global de educación superior, los descuentos por sí solos no están resolviendo el problema, ya que los estudiantes son cada vez más cautelosos con los programas con retornos poco claros. El resultado es una mayor inclinación hacia credenciales más cortas, más económicas y más fácilmente vinculadas a los resultados del mercado laboral. Esa es una de las razones por las que el mercado global de educación superior está viendo un mayor impulso en certificados profesionales, aprendizaje híbrido y formatos respaldados por empleadores que en la expansión puramente académica.
Debilidad Demográfica y Reducción de las Poblaciones Jóvenes Domésticas
La debilidad demográfica es una restricción más lenta pero importante para el mercado global de educación superior. Los sistemas maduros con cohortes juveniles en declive no pueden depender de la demanda tradicional de pregrado para sostener el mismo volumen de crecimiento que antes. Esto es especialmente relevante donde las instituciones tienen altos costos fijos y flexibilidad limitada entre modalidades de entrega. También explica por qué muchos proveedores en el mercado global de educación superior están poniendo más énfasis en adultos, estudiantes internacionales y credenciales flexibles. La presión no es uniforme porque los sistemas emergentes continúan sumando estudiantes mientras que los sistemas educativos más antiguos enfrentan una captación doméstica más débil. Es probable que ese panorama demográfico desigual amplíe la brecha entre las regiones de alto y bajo crecimiento en el mercado global de educación superior durante el período de pronóstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel Educativo: La Educación Profesional Impulsa Ingresos Premium en Medio de la Presión del Mercado de Pregrado
Los programas de pregrado representaron el 60,12% de la participación del mercado global de educación superior en 2025, convirtiéndolos en la mayor base de ingresos por nivel educativo. Esa posición todavía refleja la escala de la infraestructura de titulación a tiempo completo, los canales de financiamiento público y el papel central de la educación de licenciatura en la mayoría de los sistemas nacionales. Los datos de tendencias globales de la UNESCO para 2026 mostraron que los programas de licenciatura representaron el 85% de la matrícula global en los niveles CINE 6 a 8, mientras que los programas de maestría representaron el 13% y los programas de doctorado el 2%. La gran base de pregrado significa que incluso cambios modestos en las tasas de ingreso, retención o precios todavía tienen un gran efecto en el mercado global de educación superior. También significa que la presión en las cohortes juveniles maduras es más probable que se sienta primero en los sistemas con predominio de pregrado, incluso cuando la demanda global total sigue siendo positiva.
Se proyecta que la Educación Profesional y Ejecutiva crezca a una CAGR del 6,43% de 2026 a 2031, convirtiéndola en el segmento educativo de más rápido crecimiento en el mercado global de educación superior. El crecimiento está siendo apoyado por la demanda de los empleadores de habilidades en inteligencia artificial, desarrollo de liderazgo y transformación continua de la fuerza laboral. Los ciclos de programa más cortos y un encuadre de resultados más claro están dando a este segmento un perfil comercial más sólido que las trayectorias académicas más largas. La industria global de educación superior también está viendo más presupuesto asignado al aprendizaje sin titulación porque los empleadores pueden implementarlo más rápidamente en equipos y funciones laborales. La demanda de posgrado y doctorado sigue siendo importante para las instituciones orientadas a la investigación. Sin embargo, no ofrecen la misma base de volumen que la educación de pregrado ni la misma velocidad de respuesta que el aprendizaje profesional. En términos prácticos, esto deja al mercado global de educación superior más dependiente de la escala de pregrado para la estabilidad y de la educación profesional para el crecimiento incremental.


Por Titularidad: Los Operadores Con Fines de Lucro Superan al Mercado en Medio de la Racionalización de la Cartera del Sector Público
Las instituciones públicas representaron el 62,6% del mercado global de educación superior en 2025, lo que subraya la continua influencia de la escala y el subsidio en el sector. Las universidades públicas siguen siendo centrales porque tienen las matrículas más grandes, las carteras de programas más amplias y la mayor legitimidad nacional en muchos países. Su posición es especialmente importante en el mercado global de educación superior, donde la expansión del acceso, los mandatos de investigación y los objetivos de desarrollo regional están estrechamente vinculados a la provisión pública. Al mismo tiempo, las instituciones públicas a menudo enfrentan procesos de aprobación de programas más lentos y estructuras administrativas más complejas. Eso hace que sea más difícil para ellas responder rápidamente cuando la demanda se desplaza hacia nuevas habilidades, credenciales más cortas o entrega híbrida.
Se prevé que las instituciones privadas con fines de lucro crezcan a una CAGR del 6,2% hasta 2031, convirtiéndolas en el segmento de titularidad de más rápido crecimiento en el mercado global de educación superior. En los Estados Unidos, la matrícula con fines de lucro creció a una CAGR del 3,5% de 2021 a 2025, en comparación con el 0,5% para el sector en general, lo que refleja velocidades de lanzamiento más rápidas para programas de atención médica, ciberseguridad y tecnología. Laureate Education reportó una matrícula total de 498.000 estudiantes en 2025 e ingresos de 1,7 mil millones de USD, un aumento del 9% interanual, respaldado por la escalada completamente en línea en Perú y el crecimiento de la matrícula en México. Las instituciones privadas sin fines de lucro siguen bajo la presión estructural más visible porque carecen del apoyo de subsidios públicos y a menudo carecen de las ventajas de velocidad de los operadores con fines de lucro. En el mercado global de educación superior, esto deja la estrategia de titularidad estrechamente vinculada a la disciplina de costos, la claridad de la cartera y la capacidad de conectar los programas con la empleabilidad.
Por Modalidad de Entrega: La Expansión Híbrida Reescribe la Lógica de Inversión en Campus
La entrega presencial representó el 72,7% del mercado global de educación superior en 2025, confirmando que los campus físicos siguen siendo el entorno de entrega principal para la educación de titulación. El estudio residencial sigue siendo importante porque combina instrucción, vida estudiantil, formación de identidad y señalización institucional en un solo modelo. Aun así, se espera que la entrega híbrida se expanda a una CAGR del 7% hasta 2031, lo que la convierte en la modalidad de más rápido crecimiento en el mercado global de educación superior. Las universidades asociadas de Grand Canyon Education reportaron un crecimiento del 18,7% en la matrícula de campus híbridos en 2025, impulsado por programas acelerados de enfermería y atención médica. Esto muestra que el crecimiento híbrido no se limita a las disciplinas de bajo contacto y ahora se está utilizando en campos que requieren formación práctica estructurada.
La entrega en línea se ha convertido en una parte permanente del mercado global de educación superior, especialmente para los profesionales en activo y los adultos. Los datos del Centro Nacional de Estadísticas de Educación mostraron que el 58% de los estudiantes en instituciones privadas con fines de lucro estaban matriculados en educación a distancia en el otoño de 2024, en comparación con el 28% en instituciones públicas y el 21% en instituciones privadas sin fines de lucro. Las instituciones con múltiples modalidades de entrega retienen a los estudiantes de manera más efectiva porque pueden cambiar a los estudiantes entre formatos en lugar de perderlos por completo. La industria global de educación superior se está moviendo, por lo tanto, hacia un modelo en el que los campus físicos, los sistemas digitales y los servicios para estudiantes trabajan juntos en lugar de competir por prioridad. Eso también explica por qué el software, las herramientas de orientación y las plataformas de experiencia estudiantil se están volviendo más críticos para la calidad de ejecución en el mercado global de educación superior.[2]
Análisis Geográfico
América del Norte representó el 34,32% de la participación del mercado global de educación superior en 2025, convirtiéndola en el mayor contribuyente regional por ingresos. La región sigue beneficiándose de la densidad de universidades de investigación, estructuras de financiamiento maduras y marcas institucionales sólidas que atraen tanto a estudiantes nacionales como internacionales. Al mismo tiempo, el mercado global de educación superior en América del Norte está bajo una presión operativa mayor y más visible que antes, ya que el reclutamiento internacional se ha vuelto menos predecible y las instituciones están revisando sus carteras académicas más de cerca. Los controles de costos, la reestructuración y las conversaciones sobre fusiones se están convirtiendo en parte del contexto operativo de maneras que eran menos comunes cuando los flujos internacionales y la demanda de posgrado eran más sólidos. Esto significa que América del Norte sigue siendo grande e influyente en el mercado global de educación superior, pero ya no está aislada del crecimiento más lento de la matrícula y del mayor escrutinio de la sostenibilidad financiera.
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,12% de 2026 a 2031, convirtiéndola en el segmento regional de más rápido crecimiento del mercado global de educación superior. India es una razón importante para esa perspectiva porque el país tiene como objetivo una tasa bruta de matrícula del 50% para 2035 y también está abriendo su sistema a campus extranjeros. Para octubre de 2025, 9 campus universitarios del Reino Unido habían recibido aprobación en India, y la Universidad de Southampton lanzó su campus en Nueva Delhi en septiembre de 2025, con el objetivo de 5.000 estudiantes. Esto le da al mercado global de educación superior una sólida trayectoria de crecimiento centrada en India, ya que la demanda doméstica, la reforma de políticas y la entrada de instituciones extranjeras se están moviendo en la misma dirección.
Europa, Oriente Medio y África se están beneficiando de la redirección de la demanda de estudiantes internacionales en el mercado global de educación superior. Alemania registró casi 402.000 estudiantes internacionales en el semestre de invierno 2024/25, un aumento del 6%, mientras que India representó el 37,6% de la cohorte de posgrado no perteneciente a la Unión Europea de Alemania. Alemania también registró la mayor participación de graduados en STEM de la Unión Europea con el 35,5%, lo que refuerza aún más su posición como destino para estudiantes internacionales calificados. En paralelo, los mercados receptores del Golfo están utilizando campus filiales y grandes inversiones educativas para elevar su perfil en el mercado global de educación superior, mientras que Europa se beneficia de un entorno de reclutamiento relativamente abierto.[3]

Panorama Competitivo
El mercado global de educación superior sigue siendo fragmentado, con ingresos y matrículas distribuidos entre universidades públicas, instituciones privadas, operadores en línea y habilitadores tecnológicos. Las instituciones públicas todavía anclan la mayor participación del sistema, pero el crecimiento más rápido proviene de formatos y modelos de titularidad que se mueven más rápidamente. El comportamiento competitivo en 2025 y 2026 ha seguido 2 trayectorias: instituciones bajo presión financiera que exploran la consolidación, mientras que los actores orientados al crecimiento amplían las capacidades digitales, transfronterizas y vinculadas a los empleadores. Por eso el mercado global de educación superior está mostrando tanto movimientos defensivos, como fusiones y reestructuraciones, como movimientos ofensivos, como campus filiales y expansión basada en plataformas. La competencia ya no se define únicamente por el prestigio del campus, porque la flexibilidad, la empleabilidad y la escala de entrega ahora importan más en varios grupos de estudiantes.
Un ejemplo claro es Laureate Education, que aumentó la matrícula a 498.000 estudiantes en 2025 y los ingresos a 1,7 mil millones de USD mediante la escalada en línea en Perú y el crecimiento en México. Otro ejemplo es Grand Canyon Education, donde la matrícula en campus híbridos creció un 18,7% y la matrícula en línea creció un 8,7%, con casi un tercio de los nuevos estudiantes en línea provenientes directamente de relaciones con empleadores. Ellucian también ha profundizado su papel de infraestructura en el mercado global de educación superior a través de una plataforma impulsada por inteligencia artificial que ahora atiende a casi 3.000 instituciones y más de 21 millones de estudiantes en 50 países. Estos ejemplos muestran que la fortaleza competitiva está cada vez más vinculada a los sistemas operativos, la entrega en múltiples formatos y la capacidad de asociarse con empleadores tanto como al legado institucional.
La expansión transfronteriza también se está convirtiendo en una fuente más sólida de diferenciación competitiva en el mercado global de educación superior. La entrada de la Universidad de Southampton en Nueva Delhi le dio un punto de apoyo físico en uno de los mercados de demanda estudiantil a largo plazo más importantes. El King's College London y la Universidad de Cranfield también avanzaron hacia una fusión en mayo de 2026, lo que mostró que la escala, la complementariedad de capacidades y la resiliencia son prioridades crecientes entre las instituciones establecidas. En el mercado global de educación superior, la acreditación y el cumplimiento normativo también son cada vez más importantes, ya que la posición regulatoria ahora afecta la credibilidad del reclutamiento internacional y la viabilidad del crecimiento transfronterizo. Esto mantiene el mercado competitivo, sin estar concentrado en torno a un puñado de operadores, porque la mayoría de las regiones todavía tienen una amplia base de proveedores y diferentes modelos compiten en diferentes términos.
Líderes de la Industria de Educación Superior
-
Laureate Education, Inc.
-
Strategic Education, Inc.
-
Grand Canyon Education, Inc.
-
Adtalem Global Education Inc.
-
Perdoceo Education Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: El King's College London y la Universidad de Cranfield firmaron un acuerdo formal como primer paso hacia una fusión, con el objetivo de lograr la integración completa a partir de agosto de 2027. La combinación está diseñada para crear una universidad de investigación de dos sedes que abarque Londres y el Corredor de Crecimiento Oxford-Cambridge, combinando la amplitud clínica y humanística del King's con las capacidades de defensa, ingeniería e industria vinculadas de Cranfield.
- Febrero de 2026: Grand Canyon Education reportó los resultados del cuarto trimestre de 2025, mostrando que la matrícula en campus híbridos, excluyendo los sitios cerrados o en proceso de cierre, creció un 18,7%, y la matrícula en línea creció un 8,7%, con aproximadamente un tercio de los nuevos estudiantes en línea provenientes directamente de relaciones con empleadores.
- Julio de 2025: La Universidad de Southampton lanzó su campus filial en Nueva Delhi con una cohorte inicial, convirtiéndose en la primera institución extranjera en obtener la aprobación completa bajo el marco de la Comisin de Subvenciones Universitarias de India para campus filiales extranjeros. La universidad tiene como objetivo 5.000 estudiantes en el campus de Delhi.
- Marzo de 2025: El consorcio liderado por EQT completó la adquisición de Nord Anglia Education por 14,5 mil millones de USD, con coinversores que incluyen Neuberger Berman Private Markets, CPP Investments, CF Alba y Dubai Holding. La transacción reflejó la convicción sostenida de los inversores en la resiliencia de los ingresos de la educación internacional premium.


Alcance del Informe del Mercado Global de Educación Superior
| Pregrado |
| Posgrado |
| Doctorado |
| Educación Profesional y Ejecutiva |
| Instituciones Públicas |
| Instituciones Privadas Sin Fines de Lucro |
| Instituciones Privadas Con Fines de Lucro |
| Presencial |
| En Línea |
| Híbrida |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Nivel Educativo | Pregrado | |
| Posgrado | ||
| Doctorado | ||
| Educación Profesional y Ejecutiva | ||
| Por Titularidad | Instituciones Públicas | |
| Instituciones Privadas Sin Fines de Lucro | ||
| Instituciones Privadas Con Fines de Lucro | ||
| Por Modalidad de Entrega | Presencial | |
| En Línea | ||
| Híbrida | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector global de educación superior para 2031?
Se proyecta que el mercado global de educación superior alcance los 2,93 billones de USD en 2031, aumentando desde los 2,26 billones de USD en 2026 a una CAGR del 5,4% durante 2026-2031.
¿Qué región está creciendo más rápido en educación superior hasta 2031?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR prevista del 6,1%, respaldada fuertemente por la expansión de la matrícula en India y la apertura de la política de campus extranjeros.
¿Qué nivel educativo se está expandiendo más rápido?
La Educación Profesional y Ejecutiva es el segmento de nivel educativo de más rápido crecimiento, con una CAGR proyectada del 6,4% hasta 2031.
¿Por qué la entrega híbrida está ganando terreno en las universidades?
La entrega híbrida está creciendo porque brinda a los estudiantes mayor flexibilidad y ayuda a las instituciones a atender tanto a los estudiantes en campus como a los adultos trabajadores. Se prevé que crezca al 7% hasta 2031.
¿Por qué India es tan importante para el crecimiento futuro?
India es un centro clave de demanda porque tiene como objetivo una tasa bruta de matrícula del 50% para 2035 y también está permitiendo campus filiales extranjeros, lo que amplía tanto las oportunidades domésticas como las transfronterizas.
¿Qué está cambiando la competencia entre universidades y proveedores de educación?
La competencia se está desplazando hacia la empleabilidad, la entrega digital, las asociaciones con empleadores y la presencia transfronteriza, en lugar de depender únicamente de la reputación heredada o la escala del campus.


 Sus datos están seguros y nunca se venden ni se comparten.
