
Größe und Marktanteil des Hochschulbildungsmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
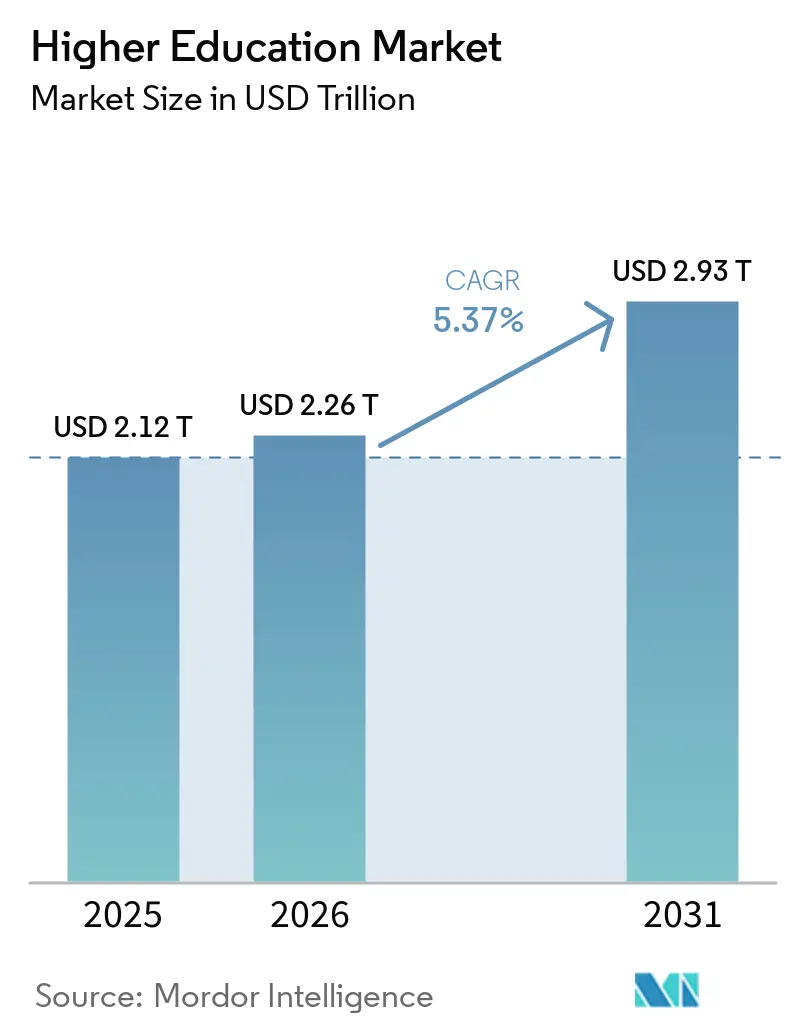
| Marktgröße (2026) | 2.26 Billionen US-Dollar |
| Marktgröße (2031) | 2.93 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.37 % |
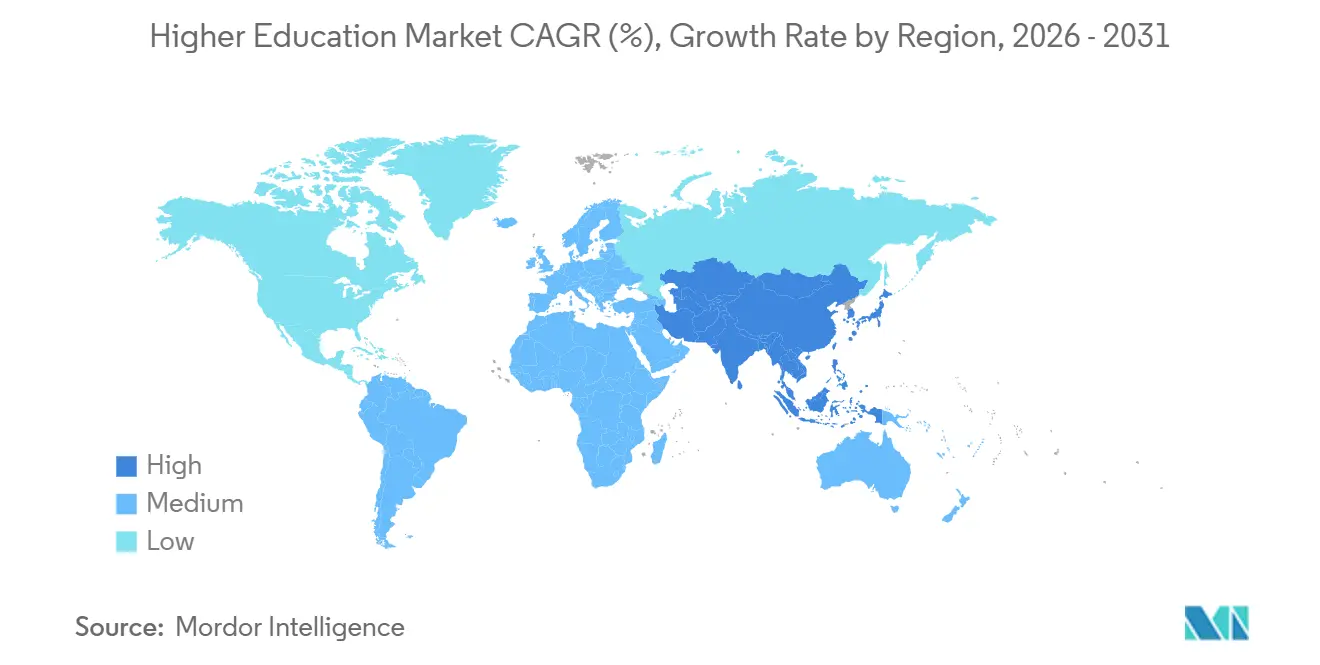
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
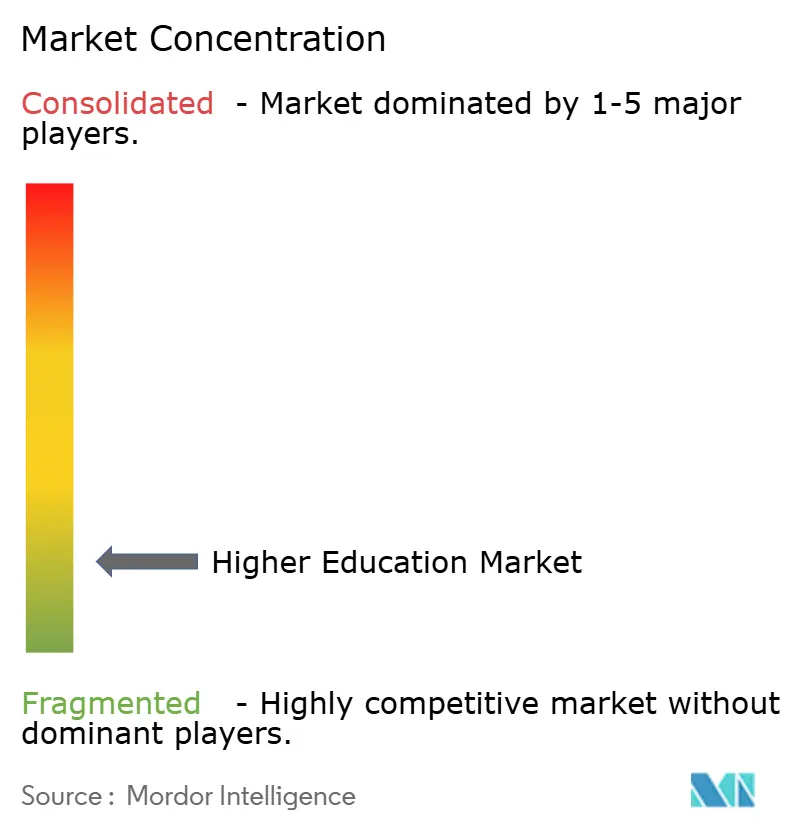
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hochschulbildungsmarkts von Mordor Intelligence
Die Größe des Hochschulbildungsmarkts soll von 2,12 Billionen USD im Jahr 2025 und 2,26 Billionen USD im Jahr 2026 auf 2,93 Billionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 5,37 % verzeichnen.
Die weltweite Einschreibungszahl erreichte bis 2024 269 Millionen Studierende, was darauf hindeutet, dass der Zugang im globalen Hochschulbildungsmarkt über Einkommensgruppen, Regionen und Altersgruppen hinweg weiter ausgeweitet wurde. Veränderungen in der Arbeitswelt, Bevölkerungswachstum in aufstrebenden Volkswirtschaften und eine schnellere Verlagerung hin zu digitalen und hybriden Lernformaten unterstützen den globalen Hochschulbildungsmarkt im Jahr 2026. Das traditionelle Vollzeit-Bachelorstudienmodell macht nach wie vor die größte Einnahmenbasis aus. Dennoch gewinnen kurzfristige Qualifikationsnachweise einen größeren Anteil an institutionellen Investitionen und der Nachfrage der Lernenden im globalen Hochschulbildungsmarkt. Die Einführung von KI verändert auch die Art und Weise, wie Institutionen Beratung, Studierendenservices und Betriebskosten verwalten, wobei die institutionelle Einführungsrate von 49 % im Jahr 2024 auf 66 % im Jahr 2025 gestiegen ist. Die internationale Studierendenmobilität bleibt ein wichtiger Nachfragekanal für den globalen Hochschulbildungsmarkt. Dennoch verlagern sich die Studierendenströme hin zu Zielen mit offeneren politischen Rahmenbedingungen, was verändert, wo Institutionen rekrutieren und expandieren.[1]
Wichtigste Erkenntnisse des Berichts
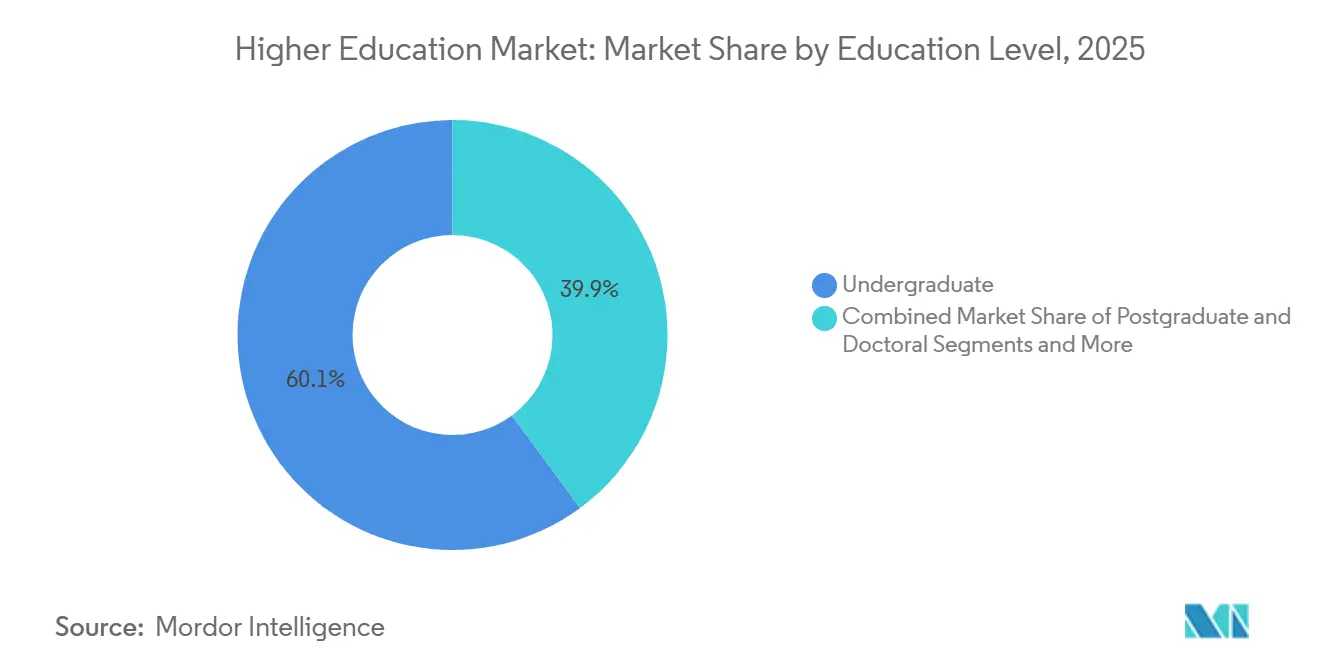
- Nach Bildungsniveau hielten Bachelorstudiengänge im Jahr 2025 einen Marktanteil von 60,12 % am globalen Hochschulbildungsmarkt, während Berufs- und Führungskräfteweiterbildung bis 2031 mit einer CAGR von 6,43 % das stärkste Wachstum verzeichnen soll.
- Nach Trägerschaft entfielen im Jahr 2025 62,62 % des globalen Hochschulbildungsmarkts auf öffentliche Institutionen, während privat gewinnorientierte Institutionen bis 2031 mit der höchsten CAGR von 6,23 % wachsen sollen.
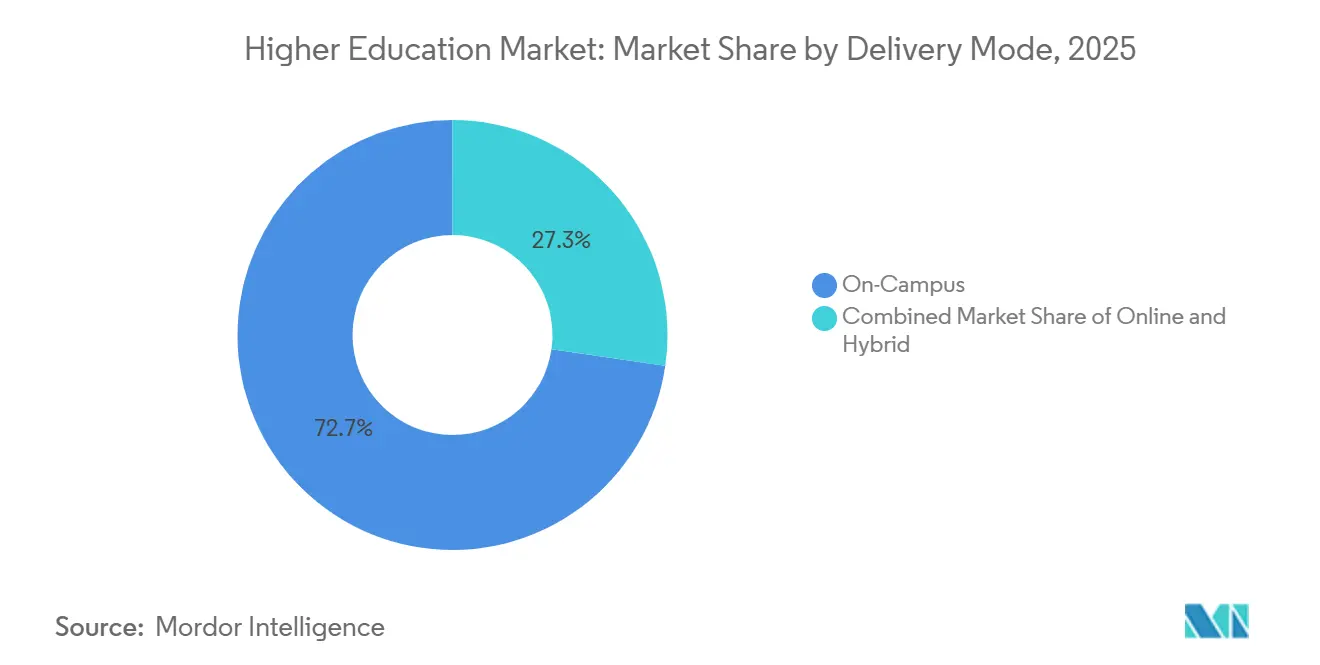
- Nach Liefermodus entfiel im Jahr 2025 ein Anteil von 72,71 % des globalen Hochschulbildungsmarkts auf den Präsenzunterricht, während der hybride Unterricht mit einer CAGR von 6,97 % bis 2031 am schnellsten wachsen soll.
- Nach Geografie führte Nordamerika den globalen Hochschulbildungsmarkt im Jahr 2025 mit einem Anteil von 34,32 %, während Asien-Pazifik bis 2031 mit der schnellsten CAGR von 6,12 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des globalen Hochschulbildungsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach berufsorientierten Mikro-Qualifikationsnachweisen und kurzfristigen Programmen | +0.8% | Global, mit der höchsten Intensität in Nordamerika und Westeuropa sowie Ausstrahlungseffekten auf urbane Zentren im Asien-Pazifik-Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der grenzüberschreitenden Studierendenrekrutierung für Hauptcampusse | +0.7% | Quellmärkte im Asien-Pazifik-Raum, darunter Indien, China und Südostasien, mit umgelenkter Nachfrage nach Deutschland, Frankreich und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Weitreichende Verbreitung hybrider Campus-Infrastruktur und digitaler Erlebnissoftware | +0.9% | Global, mit der stärksten Einführung in Nordamerika und Nordeuropa sowie einem schnelleren Ausbau in Lateinamerika sowie Süd- und Ostasien | Mittelfristig (2–4 Jahre) |
| Politischer Druck und öffentliche Finanzierung für die Wiedereingliederung erwachsener Lernender und die Umschulung der Arbeitskräfte | +0.6% | Nordamerika, Europa, Japan und Südkorea, mit zunehmender Relevanz in Lateinamerika | Mittelfristig (2–4 Jahre) |
| Errichtung physischer internationaler Zweigcampusse in aufstrebenden Zentren | +0.5% | Indien, Saudi-Arabien, die Vereinigten Arabischen Emirate, Malaysia und Singapur als Gastmärkte, mit dem Vereinigten Königreich, den USA und Australien als exportierenden Systemen | Langfristig (≥ 4 Jahre) |
| Institutionelle Integration brancheneingebetteter und gemeinsam gestalteter Lehrpläne | +0.6% | Nordamerika und Nordeuropa zuerst, mit sichtbarer Expansion nach Indien, Singapur und Australien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach berufsorientierten Mikro-Qualifikationsnachweisen und kurzfristigen Programmen
Die Nachfrage nach kurzfristigem Lernen ist zu einem der deutlichsten Wachstumshebel für den globalen Hochschulbildungsmarkt geworden. Coursera berichtete, dass 94 % der Arbeitgeber bereit sind, Kandidaten mit Mikro-Qualifikationsnachweisen höhere Einstiegsgehälter anzubieten, und 92 % gaben an, dass Berufseinsteiger mit Mikro-Qualifikationsnachweisen im ersten Jahr besser abschneiden als Kollegen ohne diese. Dieselbe Verschiebung ist auf institutioneller Ebene sichtbar, wo 88 % der Online- und beruflichen Weiterbildungseinheiten in den Vereinigten Staaten nun Mikro-Qualifikationsnachweise anbieten und 85 % diese speziell für die Personalentwicklung konzipieren, gegenüber 55 % im Jahr 2021. Dies verändert den Einnahmenmix des globalen Hochschulbildungsmarkts, da diese Programme schneller von der Konzeption bis zur Markteinführung gelangen als vollständige Studiengangsprogramme. Es begünstigt auch Institutionen, die Lehrpläne schnell aktualisieren und Inhalte an die Arbeitgebernachfrage anpassen können, ohne lange Genehmigungszyklen. Das Einstiegsniveau-Berufszeugnis-Portfolio von Coursera wuchs im Jahresvergleich um 32 %, und die Gesamteinschreibungen überstiegen 20 Millionen, was zeigt, dass kurzfristiges Lernen nun ein dauerhafter Volumen- und Einnahmenkanal und kein Versuchsformat mehr ist.
Ausweitung der grenzüberschreitenden Studierendenrekrutierung für Hauptcampusse
Die grenzüberschreitende Rekrutierung bleibt ein hochwertige Triebkraft für den globalen Hochschulbildungsmarkt, da internationale Studierende nach wie vor sowohl Studiengebühren als auch die Campusauslastung unterstützen. UNESCO-Daten zeigten, dass im Jahr 2023 weltweit fast 7,3 Millionen Studierende im Ausland studierten, was bestätigte, dass Mobilität strukturell wichtig bleibt, auch wenn die politischen Rahmenbedingungen weniger vorhersehbar werden. Die aktuelle Verschiebung betrifft weniger einen Rückgang der Gesamtnachfrage als vielmehr eine Umleitung der Nachfrage hin zu aufnahmebereiten Zielen in Kontinentaleuropa und neueren asiatischen Zentren. Deutschland verzeichnete im Wintersemester 2024/25 einen Anstieg der internationalen Studierendeneinschreibungen um 6 % auf fast 402.000 Studierende, wobei Indien und China die wichtigsten Nicht-EU-Quellmärkte blieben. Für Institutionen im globalen Hochschulbildungsmarkt belohnt diese Verschiebung flexible Sprachvermittlung, lokale Partnerschaften und ausgewogenere Rekrutierungsnetzwerke. Sie gibt Indien auch eine stärkere Position im Bereich der ausgehenden Studierendenmobilität, da indische Mobilitätsmuster dabei helfen, zu gestalten, welche Gastsysteme in der nächsten Phase der internationalen Rekrutierung Marktanteile gewinnen.
Weitreichende Verbreitung hybrider Campus-Infrastruktur und digitaler Erlebnissoftware
Hybrides Lernen ist im globalen Hochschulbildungsmarkt keine vorübergehende Lösung mehr. Es wird nun als geplantes Infrastrukturmodell behandelt, das sowohl traditionelle Studierende als auch berufstätige Erwachsene unterstützt. Grand Canyon Education berichtete, dass die hybride Campus-Einschreibung an Partnerinstitutionen im Jahr 2025 um 18,7 % gestiegen ist, angeführt von beschleunigten Pflege- und Gesundheitsprogrammen. Dieses Muster ist bedeutsam, weil es zeigt, dass das hybride Wachstum in regulierte und beschäftigungsgebundene Bereiche vordringt und nicht nur in die allgemeine Bildung. Die technologische Schicht hinter diesem Modell skaliert ebenfalls schnell, wobei Ellucian fast 3.000 Institutionen in 50 Ländern betreut und über seine Plattform mehr als 21 Millionen Studierende erreicht. Dennoch identifizierten 56 % der Institutionen in Ellucians Umfrage von 2025 Datensicherheit und Datenschutz als das größte Hindernis für die KI-Einführung, was darauf hindeutet, dass die digitale Expansion im globalen Hochschulbildungsmarkt zunehmend an Governance-Qualität und Softwareausgaben geknüpft ist.
Politischer Druck und öffentliche Finanzierung für die Wiedereingliederung erwachsener Lernender und die Umschulung der Arbeitskräfte
Die Wiedereingliederung erwachsener Lernender erweitert die adressierbare Basis des globalen Hochschulbildungsmarkts. Regierungen und Arbeitgeber behandeln Hochschulbildungseinrichtungen als Lieferpartner für Umschulungen, insbesondere bei anhaltenden Arbeitskräftemangeln. In Iberoamerika überstieg die regionale Einschreibung 34 Millionen Studierende, und die Institutionen stehen unter dem Druck, ihre Lieferung zu modernisieren, um Erstgenerationslernende und Erwachsene in ländlichen und stadtnahen Gebieten zu erreichen. Dieselbe Logik ist in alternden Volkswirtschaften sichtbar, wo öffentliche Mittel für Umschulungen stabilere Einschreibungen unterstützen als der traditionelle Bachelorstudiumszyklus. Dies schafft eine stärkere Rolle für Weiterbildungsabteilungen, Führungskräfteweiterbildungseinheiten und arbeitgebergeförderte Zertifikate im globalen Hochschulbildungsmarkt. Es treibt auch Institutionen in Indien und anderen aufstrebenden Systemen dazu an, akademische Angebote direkter mit Beschäftigungsfähigkeit und beruflicher Weiterentwicklung zu verknüpfen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Krise der Studiengebührenerschwinglichkeit und extreme Sensibilität gegenüber Studienschulden | -0.8% | Nordamerika zuerst, mit Ausstrahlungseffekten auf das Vereinigte Königreich, Australien und Asien-Pazifik-Systeme mit höheren Gebühren | Kurzfristig (≤ 2 Jahre) |
| Demografische Schwäche und schrumpfende inländische Jugendpopulationen | -0.6% | Westeuropa, Japan, Südkorea, ländliches China und Teile Osteuropas | Langfristig (≥ 4 Jahre) |
| Schwankungen bei Visa- und Einwanderungspolitik sowie grenzüberschreitende geopolitische Spannungen | -0.9% | Kanada, das Vereinigte Königreich, Australien und die USA, wobei Deutschland und Frankreich als teilweise Gegengewichte fungieren | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Mangel an Lehrkapazitäten und Einschränkungen bei der Qualitätskonsistenz | -0.4% | Global, mit dem stärksten Druck in MINT-Fächern, Pflege und angewandten Wissenschaften im Asien-Pazifik-Raum und in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Krise der Studiengebührenerschwinglichkeit und extreme Sensibilität gegenüber Studienschulden
Der Erschwinglichkeitsdruck verändert die Nachfrage im globalen Hochschulbildungsmarkt, insbesondere bei postgradualen und hochpreisigen Angeboten. Studierende beurteilen Programme zunehmend nach ihrem sichtbaren Karrierenutzen und nicht nur nach dem institutionellen Markennamen. Dies setzt Institutionen unter Druck, Beschäftigungsergebnisse durch Praktika, Arbeitgeberpartnerschaften und Lohntransparenz nachzuweisen. Im globalen Hochschulbildungsmarkt löst alleiniges Rabattieren das Problem nicht, da Studierende zunehmend vorsichtig gegenüber Programmen mit unklaren Renditen sind. Das Ergebnis ist eine stärkere Tendenz hin zu Qualifikationsnachweisen, die kürzer, günstiger und leichter mit Arbeitsmarktergebnissen verknüpfbar sind. Das ist ein Grund, warum der globale Hochschulbildungsmarkt bei Berufsabschlüssen, hybridem Lernen und arbeitgebergestützten Formaten stärkere Dynamik verzeichnet als bei rein akademischer Expansion.
Demografische Schwäche und schrumpfende inländische Jugendpopulationen
Demografische Schwäche ist ein langsameres, aber wichtiges Hemmnis für den globalen Hochschulbildungsmarkt. Reife Systeme mit schrumpfenden Jugendkohorten können sich nicht auf die traditionelle Bachelornachfrage verlassen, um dasselbe Volumenwachstum wie zuvor zu unterstützen. Dies ist besonders relevant, wo Institutionen hohe Fixkosten und begrenzte Flexibilität bei den Liefermodi haben. Es erklärt auch, warum viele Anbieter im globalen Hochschulbildungsmarkt mehr Gewicht auf erwachsene Lernende, internationale Studierende und flexible Qualifikationsnachweise legen. Der Druck ist nicht einheitlich, da aufstrebende Systeme weiterhin Lernende hinzugewinnen, während ältere Bildungssysteme eine schwächere inländische Aufnahme verzeichnen. Dieses ungleichmäßige demografische Bild wird die Kluft zwischen wachstumsstarken und wachstumsschwachen Regionen im globalen Hochschulbildungsmarkt im Prognosezeitraum voraussichtlich vergrößern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bildungsniveau: Berufsbildung treibt Premiumeinnahmen inmitten des Drucks auf den Bachelormarkt
Bachelorstudiengänge hielten im Jahr 2025 einen Marktanteil von 60,12 % am globalen Hochschulbildungsmarkt und waren damit die größte Einnahmenbasis nach Bildungsniveau. Diese Position spiegelt nach wie vor den Umfang der Vollzeit-Studiengangsinfrastruktur, die öffentlichen Finanzierungskanäle und die zentrale Rolle der Bachelorausbildung in den meisten nationalen Systemen wider. Die globalen Trenddaten der UNESCO von 2026 zeigten, dass Bachelorstudiengänge 85 % der weltweiten Einschreibungen auf den ISCED-Stufen 6 bis 8 ausmachten, während Masterstudiengänge 13 % und Doktoratsstudiengänge 2 % ausmachten. Die große Bachelorbasis bedeutet, dass selbst bescheidene Änderungen bei den Zulassungsquoten, der Verbleibsquote oder der Preisgestaltung noch einen großen Einfluss auf den globalen Hochschulbildungsmarkt haben. Es bedeutet auch, dass der Druck in reifen Jugendkohorten am ehesten zuerst in bachelorlastigen Systemen zu spüren sein wird, selbst wenn die globale Gesamtnachfrage positiv bleibt.
Berufs- und Führungskräfteweiterbildung soll von 2026 bis 2031 mit einer CAGR von 6,43 % wachsen und ist damit das am schnellsten wachsende Bildungssegment im globalen Hochschulbildungsmarkt. Das Wachstum wird durch die Arbeitgebernachfrage nach KI-Kompetenzen, Führungskräfteentwicklung und kontinuierlicher Arbeitskräftetransformation unterstützt. Kürzere Programmzyklen und eine klarere Ergebnisdarstellung verleihen diesem Segment ein stärkeres kommerzielles Profil als längeren akademischen Laufbahnen. Die globale Hochschulbildungsbranche sieht auch mehr Budget für nicht-abschlussbezogenes Lernen, da Arbeitgeber es schneller über Teams und Jobfunktionen hinweg einsetzen können. Die Nachfrage nach Master- und Doktoratsstudiengängen ist für forschungsgeleitete Institutionen nach wie vor wichtig. Dennoch bieten sie nicht dieselbe Volumenbasis wie die Bachelorausbildung oder dieselbe Reaktionsgeschwindigkeit wie das berufliche Lernen. In der Praxis macht dies den globalen Hochschulbildungsmarkt für Stabilität stärker von der Bachelorskalierung und für inkrementelles Wachstum von der Berufsbildung abhängig.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Trägerschaft: Gewinnorientierte Betreiber übertreffen den Markt inmitten der Portfoliorationalisierung des öffentlichen Sektors
Öffentliche Institutionen machten im Jahr 2025 62,6 % des globalen Hochschulbildungsmarkts aus und unterstrichen damit den anhaltenden Einfluss von Skalierung und Subventionierung auf den Sektor. Öffentliche Universitäten bleiben zentral, weil sie die größten Einschreibungen, die breitesten Programmangebote und die stärkste nationale Legitimität in vielen Ländern aufweisen. Ihre Position ist besonders wichtig im globalen Hochschulbildungsmarkt, wo Zugangsausweitung, Forschungsaufträge und regionale Entwicklungsziele eng mit der öffentlichen Bereitstellung verknüpft sind. Gleichzeitig stehen öffentliche Institutionen oft vor langsameren Programmgenehmigungsprozessen und komplexeren Verwaltungsstrukturen. Das macht es für sie schwieriger, schnell zu reagieren, wenn sich die Nachfrage hin zu neuen Kompetenzen, kürzeren Qualifikationsnachweisen oder hybridem Lernen verlagert.
Privat gewinnorientierte Institutionen sollen bis 2031 mit einer CAGR von 6,2 % wachsen und sind damit das am schnellsten wachsende Trägersegment im globalen Hochschulbildungsmarkt. In den Vereinigten Staaten wuchs die Einschreibung in gewinnorientierten Einrichtungen von 2021 bis 2025 mit einer CAGR von 3,5 %, verglichen mit 0,5 % für den Sektor insgesamt, was auf schnellere Markteinführungszeiten für Gesundheits-, Cybersicherheits- und Technologieprogramme zurückzuführen ist. Laureate Education meldete für 2025 eine Gesamteinschreibung von 498.000 Studierenden und einen Umsatz von 1,7 Milliarden USD, ein Anstieg von 9 % im Jahresvergleich, unterstützt durch vollständig online-basierte Skalierung in Peru und Einschreibungswachstum in Mexiko. Privat gemeinnützige Institutionen stehen unter dem sichtbarsten strukturellen Druck, da ihnen sowohl die öffentliche Subventionsunterstützung als auch oft die Geschwindigkeitsvorteile gewinnorientierter Betreiber fehlen. Im globalen Hochschulbildungsmarkt ist die Trägerstrategie daher eng mit Kostendisziplin, Portfolioklarheit und der Fähigkeit verknüpft, Programme mit Beschäftigungsfähigkeit zu verbinden.
Nach Liefermodus: Hybride Expansion schreibt die Campus-Investitionslogik neu
Der Präsenzunterricht machte im Jahr 2025 72,7 % des globalen Hochschulbildungsmarkts aus und bestätigte damit, dass physische Campusse das zentrale Lieferumfeld für die Studiengangsausbildung bleiben. Das Wohnstudium ist nach wie vor wichtig, weil es Unterricht, Studentenleben, Identitätsbildung und institutionelle Signalwirkung in einem einzigen Modell vereint. Dennoch soll der hybride Unterricht bis 2031 mit einer CAGR von 7 % expandieren, was ihn zum am schnellsten wachsenden Modus im globalen Hochschulbildungsmarkt macht. Die Partneruniversitäten von Grand Canyon Education meldeten im Jahr 2025 ein Wachstum der hybriden Campus-Einschreibung von 18,7 %, angeführt von beschleunigten Pflege- und Gesundheitsprogrammen. Dies zeigt, dass das hybride Wachstum nicht auf kontaktarme Disziplinen beschränkt ist und nun auch in Bereichen eingesetzt wird, die strukturiertes praktisches Training erfordern.
Online-Lernen ist zu einem dauerhaften Bestandteil des globalen Hochschulbildungsmarkts geworden, insbesondere für berufstätige Fachkräfte und erwachsene Lernende. NCES-Daten zeigten, dass im Herbst 2024 58 % der Studierenden an privat gewinnorientierten Institutionen in Fernstudium eingeschrieben waren, verglichen mit 28 % an öffentlichen Institutionen und 21 % an privat gemeinnützigen Institutionen. Institutionen mit mehreren Liefermodi halten Studierende effektiver, weil sie Lernende zwischen Formaten wechseln lassen können, anstatt sie vollständig zu verlieren. Die globale Hochschulbildungsbranche bewegt sich daher auf ein Modell zu, bei dem physische Campusse, digitale Systeme und Lernendendienste zusammenarbeiten, anstatt um Priorität zu konkurrieren. Das erklärt auch, warum Software, Beratungstools und Plattformen für das Studierendenerlebnis für die Ausführungsqualität im globalen Hochschulbildungsmarkt immer wichtiger werden.[2]
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 34,32 % am globalen Hochschulbildungsmarkt und war damit der größte regionale Beitragszahler nach Umsatz. Die Region profitiert nach wie vor von der Dichte an Forschungsuniversitäten, reifen Finanzierungsstrukturen und starken institutionellen Marken, die sowohl inländische als auch internationale Studierende anziehen. Gleichzeitig steht der globale Hochschulbildungsmarkt in Nordamerika unter einem größeren und sichtbareren Betriebsdruck als zuvor, da die internationale Rekrutierung weniger vorhersehbar geworden ist und Institutionen ihre akademischen Portfolios genauer prüfen. Kostenkontrolle, Umstrukturierung und Fusionsgespräche werden zu einem Teil des Betriebshintergrunds auf eine Weise, die weniger verbreitet war, als internationale Ströme und Masternachfrage stärker waren. Das bedeutet, dass Nordamerika im globalen Hochschulbildungsmarkt groß und einflussreich bleibt, aber nicht mehr vor langsamerem Einschreibungswachstum und größerer Prüfung der finanziellen Nachhaltigkeit geschützt ist.
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 6,12 % wachsen und ist damit das am schnellsten wachsende regionale Segment des globalen Hochschulbildungsmarkts. Indien ist ein wesentlicher Grund für diese Aussicht, da das Land bis 2035 eine Brutto-Einschreibungsquote von 50 % anstrebt und sein System auch für ausländische Zweigcampusse öffnet. Bis Oktober 2025 hatten 9 britische Universitätscampusse eine Genehmigung in Indien erhalten, und die Universität Southampton eröffnete im September 2025 ihren Neu-Delhi-Campus mit dem Ziel, 5.000 Studierende aufzunehmen. Dies gibt dem globalen Hochschulbildungsmarkt einen starken, auf Indien ausgerichteten Wachstumspfad, da inländische Nachfrage, politische Reformen und der Eintritt ausländischer Institutionen alle in dieselbe Richtung gehen.
Europa, der Nahe Osten und Afrika profitieren von der Umleitung der internationalen Studierendennachfrage im globalen Hochschulbildungsmarkt. Deutschland verzeichnete im Wintersemester 2024/25 fast 402.000 internationale Studierende, ein Anstieg von 6 %, während Indien 37,6 % von Deutschlands Nicht-EU-Masterkohorten ausmachte. Deutschland verzeichnete auch den höchsten MINT-Absolventenanteil in der EU mit 35,5 %, was seine Position als Ziel für qualifizierte internationale Studierende weiter stärkt. Parallel dazu nutzen Gastmärkte am Golf Zweigcampusse und groß angelegte Bildungsinvestitionen, um ihr Profil im globalen Hochschulbildungsmarkt zu stärken, während Europa von einem relativ offenen Rekrutierungsumfeld profitiert.[3]

Wettbewerbslandschaft
Der globale Hochschulbildungsmarkt bleibt fragmentiert, mit Umsatz und Einschreibungen, die auf öffentliche Universitäten, private Institutionen, Online-Betreiber und Technologieanbieter verteilt sind. Öffentliche Institutionen verankern nach wie vor den größten Anteil des Systems, aber das schnellste Wachstum kommt von Formaten und Trägermodellen, die sich schneller bewegen. Das Wettbewerbsverhalten in den Jahren 2025 und 2026 folgte 2 Spuren: finanziell unter Druck stehende Institutionen erkunden Konsolidierungen, während wachstumsorientierte Akteure digitale, grenzüberschreitende und arbeitgebergebundene Fähigkeiten ausbauen. Deshalb zeigt der globale Hochschulbildungsmarkt sowohl defensive Maßnahmen wie Fusionen und Umstrukturierungen als auch offensive Maßnahmen wie Zweigcampusse und plattformbasierte Expansion. Der Wettbewerb wird nicht mehr nur durch Campus-Prestige definiert, da Flexibilität, Beschäftigungsfähigkeit und Lieferskalierung nun für mehrere Lernendengruppen wichtiger sind.
Ein klares Beispiel ist Laureate Education, das die Einschreibung im Jahr 2025 auf 498.000 Studierende und den Umsatz auf 1,7 Milliarden USD durch Online-Skalierung in Peru und Wachstum in Mexiko steigerte. Ein weiteres Beispiel ist Grand Canyon Education, wo die hybride Campus-Einschreibung um 18,7 % und die Online-Einschreibung um 8,7 % wuchs, wobei fast ein Drittel der neuen Online-Studierenden direkt aus Arbeitgeberbeziehungen stammte. Ellucian hat auch seine Infrastrukturrolle im globalen Hochschulbildungsmarkt durch eine KI-gestützte Plattform vertieft, die nun fast 3.000 Institutionen und mehr als 21 Millionen Studierende in 50 Ländern betreut. Diese Beispiele zeigen, dass Wettbewerbsstärke zunehmend an Betriebssysteme, Multi-Format-Lieferung und die Fähigkeit zur Partnerschaft mit Arbeitgebern gebunden ist, ebenso wie an das institutionelle Erbe.
Die grenzüberschreitende Expansion wird auch zu einer stärkeren Quelle der Wettbewerbsdifferenzierung im globalen Hochschulbildungsmarkt. Der Eintritt der Universität Southampton in Neu-Delhi verschaffte ihr einen physischen Stützpunkt in einem der wichtigsten langfristigen Studierendennachfragemärkte. Das King's College London und die Cranfield University bewegten sich im Mai 2026 ebenfalls auf eine Fusion zu, was zeigte, dass Skalierung, Fähigkeitskomplementarität und Resilienz bei etablierten Institutionen zu steigenden Prioritäten werden. Im globalen Hochschulbildungsmarkt werden Akkreditierung und Compliance ebenfalls immer wichtiger, da der regulatorische Status nun die internationale Rekrutierungsglaubwürdigkeit und die Realisierbarkeit des grenzüberschreitenden Wachstums beeinflusst. Dies hält den Markt wettbewerbsfähig, ohne dass er sich um eine Handvoll Betreiber konzentriert, da die meisten Regionen nach wie vor eine breite Anbieterbasis haben und verschiedene Modelle zu unterschiedlichen Bedingungen konkurrieren.
Führende Unternehmen der Hochschulbildungsbranche
-
Laureate Education, Inc.
-
Strategic Education, Inc.
-
Grand Canyon Education, Inc.
-
Adtalem Global Education Inc.
-
Perdoceo Education Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Das King's College London und die Cranfield University unterzeichneten eine formelle Vereinbarung als ersten Schritt in Richtung einer Fusion mit dem Ziel einer vollständigen Integration ab August 2027. Die Kombination soll eine Forschungsuniversität mit zwei Standorten schaffen, die London und den Oxford-Cambridge-Wachstumskorridor umspannt und die klinische und geisteswissenschaftliche Breite von King's mit den Fähigkeiten von Cranfield in den Bereichen Verteidigung, Ingenieurwesen und branchengebundene Kompetenzen verbindet.
- Februar 2026: Grand Canyon Education meldete die Ergebnisse des vierten Quartals 2025, die zeigten, dass die hybride Campus-Einschreibung – ohne geschlossene oder auslaufende Standorte – um 18,7 % stieg und die Online-Einschreibung um 8,7 % wuchs, wobei etwa ein Drittel der neuen Online-Studierenden direkt aus Arbeitgeberbeziehungen stammte.
- Juli 2025: Die Universität Southampton eröffnete ihren Zweigcampus in Neu-Delhi mit einer ersten Kohorte und wurde damit die erste ausländische Institution, die eine vollständige Genehmigung im Rahmen des Rahmens der University Grants Commission Indiens für ausländische Zweigcampusse erhielt. Die Universität strebt 5.000 Studierende am Delhi-Campus an.
- März 2025: Das vom EQT geführte Konsortium schloss die Übernahme von Nord Anglia Education für 14,5 Milliarden USD ab, mit Co-Investoren darunter Neuberger Berman Private Markets, CPP Investments, CF Alba und Dubai Holding. Die Transaktion spiegelte die anhaltende Investorenüberzeugung in die Umsatzresilienz der Premium-Internationalen Bildung wider.


Berichtsumfang des globalen Hochschulbildungsmarkts
| Bachelor |
| Master |
| Doktorat |
| Berufs- und Führungskräfteweiterbildung |
| Öffentliche Institutionen |
| Privat gemeinnützige Institutionen |
| Privat gewinnorientierte Institutionen |
| Präsenz |
| Online |
| Hybrid |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Bildungsniveau | Bachelor | |
| Master | ||
| Doktorat | ||
| Berufs- und Führungskräfteweiterbildung | ||
| Nach Trägerschaft | Öffentliche Institutionen | |
| Privat gemeinnützige Institutionen | ||
| Privat gewinnorientierte Institutionen | ||
| Nach Liefermodus | Präsenz | |
| Online | ||
| Hybrid | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Hochschulbildungssektor bis 2031 erreichen?
Der globale Hochschulbildungsmarkt soll bis 2031 einen Wert von 2,93 Billionen USD erreichen, ausgehend von 2,26 Billionen USD im Jahr 2026 bei einer CAGR von 5,4 % über den Zeitraum 2026–2031.
Welche Region wächst im Bereich Hochschulbildung bis 2031 am schnellsten?
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,1 %, stark unterstützt durch Indiens Einschreibungsexpansion und die Öffnung der Politik für ausländische Campusse.
Welches Bildungsniveau expandiert am schnellsten?
Berufs- und Führungskräfteweiterbildung ist das am schnellsten wachsende Bildungsniveausegment mit einer prognostizierten CAGR von 6,4 % bis 2031.
Warum gewinnt hybrides Lernen an Universitäten an Bedeutung?
Hybrides Lernen wächst, weil es Studierenden mehr Flexibilität bietet und Institutionen dabei hilft, sowohl campusbasierte als auch berufstätige erwachsene Lernende zu bedienen. Es soll bis 2031 mit 7 % wachsen.
Warum ist Indien für das zukünftige Wachstum so wichtig?
Indien ist ein wichtiges Nachfragezentrum, weil es bis 2035 eine Brutto-Einschreibungsquote von 50 % anstrebt und auch ausländische Zweigcampusse zulässt, was sowohl inländische als auch grenzüberschreitende Chancen erweitert.
Was verändert den Wettbewerb unter Universitäten und Bildungsanbietern?
Der Wettbewerb verlagert sich hin zu Beschäftigungsfähigkeit, digitaler Lieferung, Arbeitgeberpartnerschaften und grenzüberschreitender Präsenz, anstatt sich nur auf das historische Ansehen oder die Campus-Skalierung zu verlassen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
