
Taille et part du marché de l'enseignement supérieur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.26 Trillions de dollars américains |
| Taille du Marché (2031) | 2.93 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
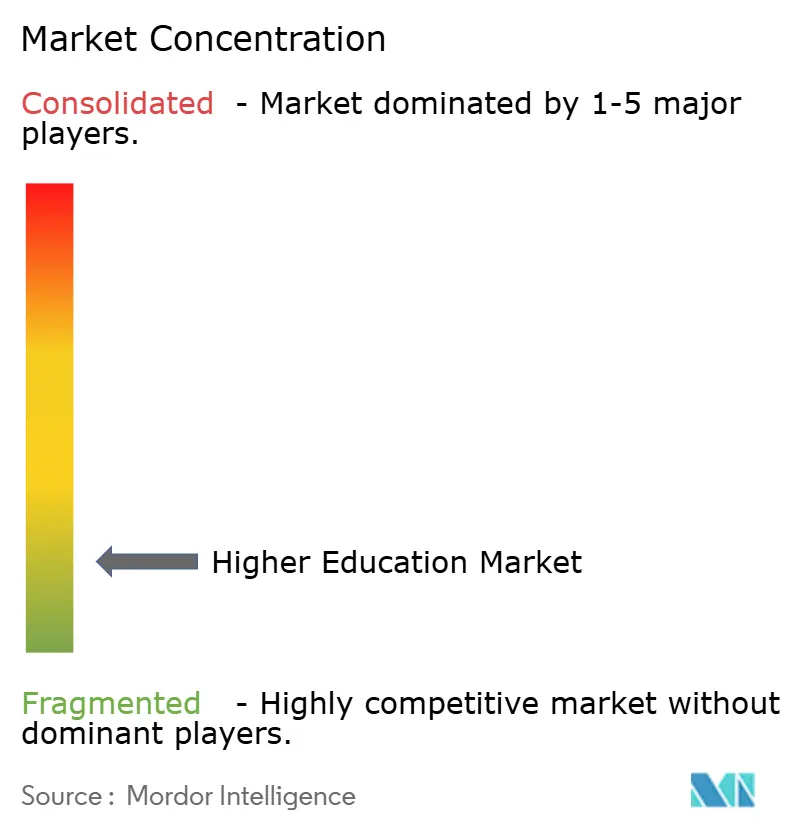
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'enseignement supérieur par Mordor Intelligence
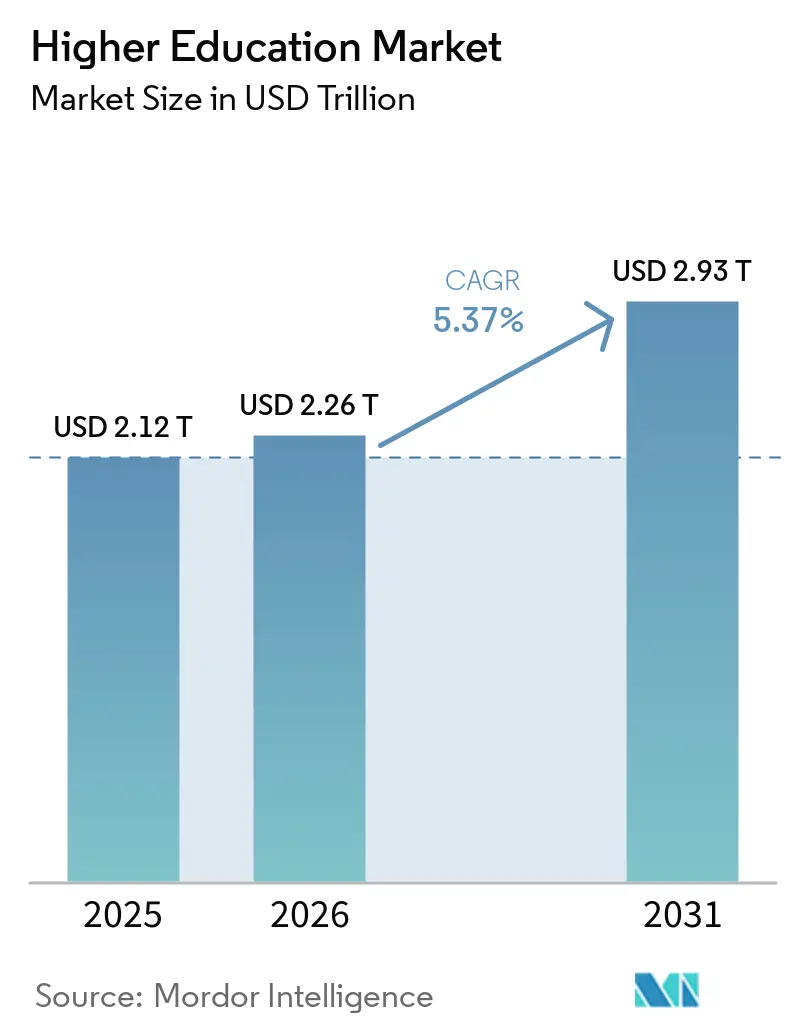
La taille du marché de l'enseignement supérieur devrait s'étendre de 2,12 trillions USD en 2025 et 2,26 trillions USD en 2026 à 2,93 trillions USD d'ici 2031, enregistrant un CAGR de 5,37 % entre 2026 et 2031.
Les inscriptions mondiales ont atteint 269 millions d'étudiants en 2024, ce qui indique que l'accès a continué de s'élargir à travers les groupes de revenus, les zones géographiques et les tranches d'âge dans le marché mondial de l'enseignement supérieur. Les mutations du marché du travail, l'expansion démographique dans les économies émergentes et une transition plus rapide vers la prestation numérique et hybride soutiennent le marché mondial de l'enseignement supérieur en 2026. Le modèle traditionnel de licence à temps plein représente toujours la base de revenus la plus importante. Néanmoins, les certifications de courte durée captent une part croissante des investissements institutionnels et de la demande des apprenants dans le marché mondial de l'enseignement supérieur. L'adoption de l'IA modifie également la façon dont les établissements gèrent les services de conseil, les services aux étudiants et les coûts opérationnels, avec un taux d'adoption institutionnel passant de 49 % en 2024 à 66 % en 2025. La mobilité internationale des étudiants reste un canal de demande majeur pour le marché mondial de l'enseignement supérieur. Cependant, les flux d'étudiants se dirigent vers des destinations aux politiques plus ouvertes, ce qui modifie les zones de recrutement et d'expansion des établissements.[1]
Points clés du rapport
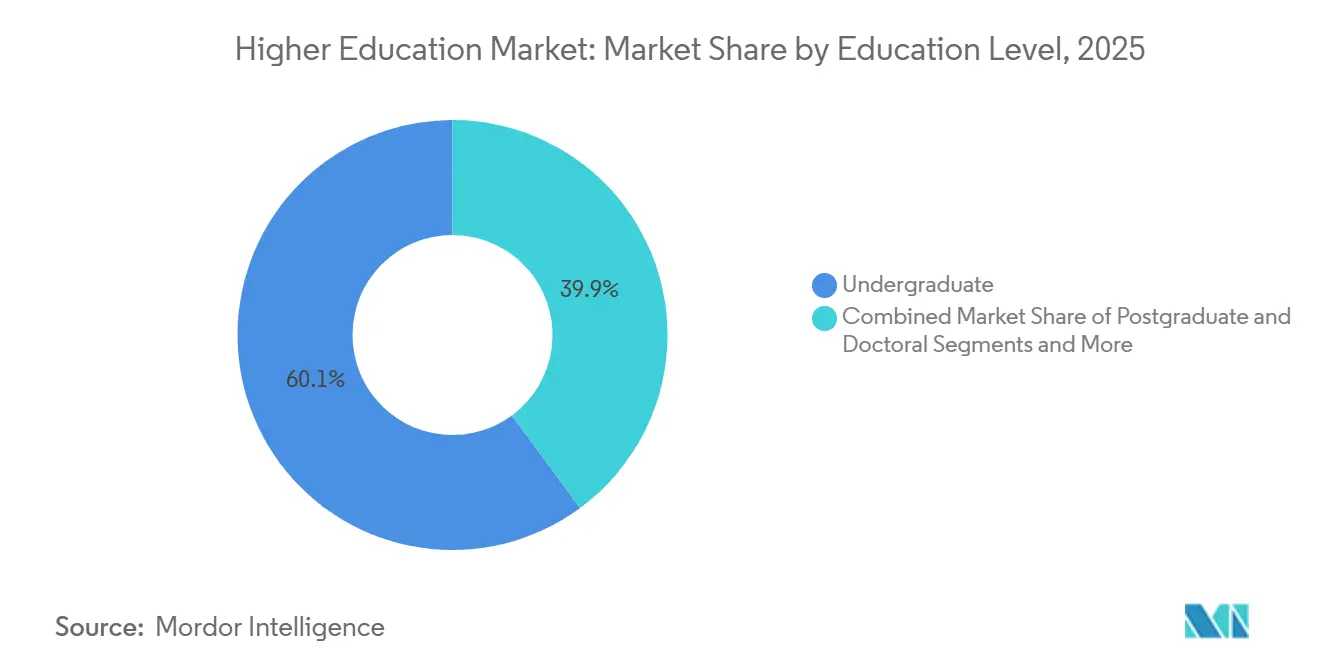
- Par niveau d'éducation, les programmes de licence détenaient 60,12 % de la part du marché mondial de l'enseignement supérieur en 2025, tandis que la formation professionnelle et la formation des cadres devraient enregistrer la croissance la plus rapide avec un CAGR de 6,43 % jusqu'en 2031.
- Par type de propriété, les établissements publics représentaient 62,62 % du marché mondial de l'enseignement supérieur en 2025, tandis que les établissements privés à but lucratif devraient se développer au CAGR le plus élevé de 6,23 % jusqu'en 2031.
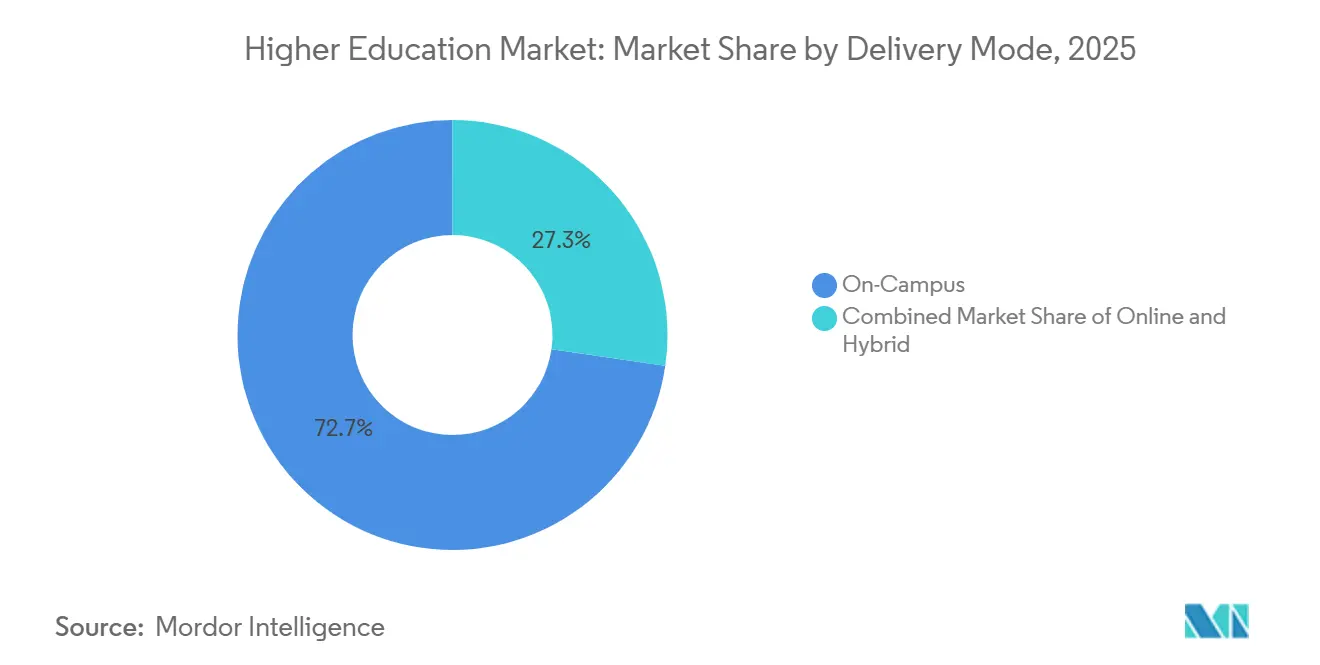
- Par mode de prestation, la prestation sur campus représentait 72,71 % du marché mondial de l'enseignement supérieur en 2025, tandis que la prestation hybride devrait croître le plus rapidement avec un CAGR de 6,97 % jusqu'en 2031.
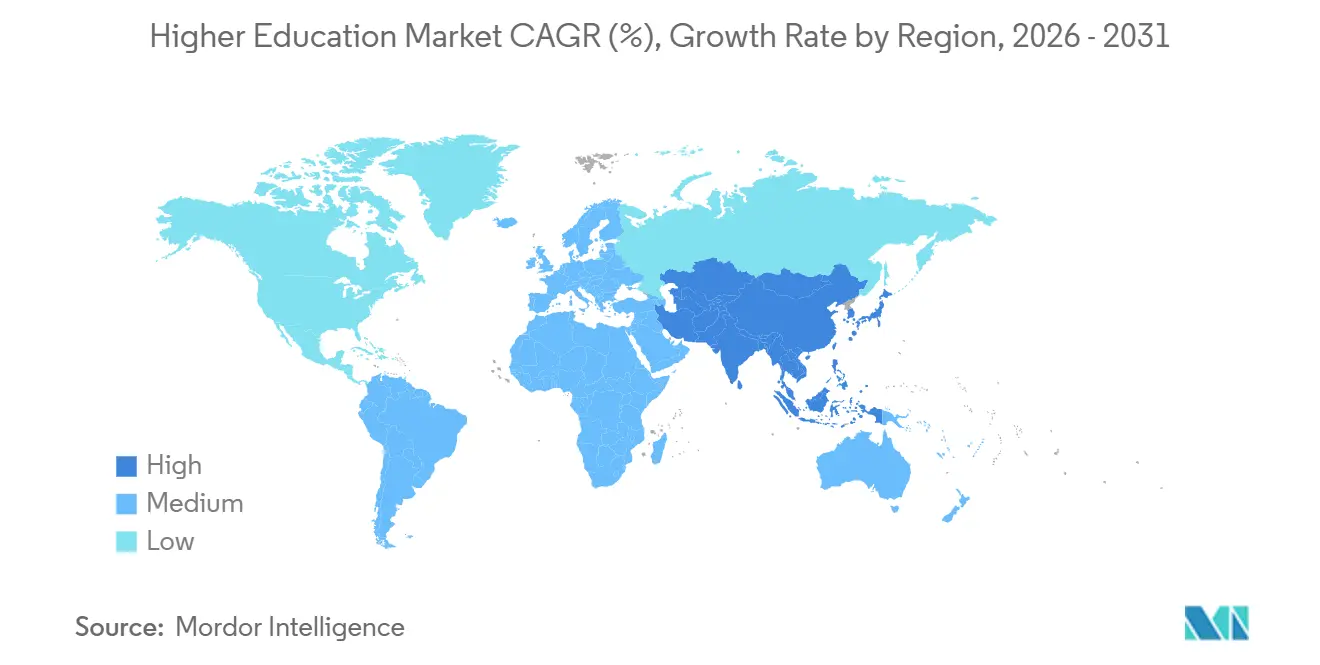
- Par géographie, l'Amérique du Nord a dominé le marché mondial de l'enseignement supérieur avec 34,32 % en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 6,12 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'enseignement supérieur
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de micro-certifications alignées sur les carrières et de programmes de courte durée | +0.8% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale, et des retombées dans les pôles urbains d'Asie-Pacifique, du Moyen-Orient et d'Afrique | Moyen terme (2 à 4 ans) |
| Expansion du recrutement transfrontalier entrant d'étudiants vers les campus principaux | +0.7% | Marchés sources d'Asie-Pacifique, notamment l'Inde, la Chine et l'Asie du Sud-Est, avec une demande redirigée vers l'Allemagne, la France et les Émirats arabes unis | Court terme (≤ 2 ans) |
| Prolifération généralisée des infrastructures de campus hybrides et des logiciels d'expérience numérique | +0.9% | Mondial, avec la plus forte adoption en Amérique du Nord et en Europe du Nord, et un déploiement plus rapide en Amérique latine et en Asie du Sud et de l'Est | Moyen terme (2 à 4 ans) |
| Impulsion politique et financement public pour la réinsertion des apprenants adultes et le recyclage professionnel | +0.6% | Amérique du Nord, Europe, Japon et Corée du Sud, avec une pertinence croissante en Amérique latine | Moyen terme (2 à 4 ans) |
| Création de campus internationaux physiques dans les pôles émergents | +0.5% | Inde, Arabie saoudite, Émirats arabes unis, Malaisie et Singapour en tant que marchés d'accueil, avec le Royaume-Uni, les États-Unis et l'Australie en tant que systèmes exportateurs | Long terme (≥ 4 ans) |
| Intégration institutionnelle de programmes d'études co-conçus et intégrés à l'industrie | +0.6% | Amérique du Nord et Europe du Nord en premier lieu, avec une expansion visible vers l'Inde, Singapour et l'Australie | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de micro-certifications alignées sur les carrières et de programmes de courte durée
La demande de formation de courte durée est devenue l'un des leviers de croissance les plus évidents du marché mondial de l'enseignement supérieur. Coursera a rapporté que 94 % des employeurs sont prêts à offrir des salaires de départ plus élevés aux candidats titulaires de micro-certifications, et 92 % ont déclaré que les travailleurs débutants possédant des micro-certifications surpassent leurs pairs qui n'en ont pas au cours de la première année. Le même changement est visible au niveau institutionnel, où 88 % des unités d'enseignement en ligne et de formation continue professionnelle aux États-Unis proposent désormais des micro-certifications, et 85 % les conçoivent spécifiquement pour le développement de la main-d'œuvre, contre 55 % en 2021. Cela modifie la composition des revenus du marché mondial de l'enseignement supérieur, car ces programmes passent plus rapidement de la conception au lancement que les programmes de diplôme complets. Cela favorise également les établissements capables de mettre à jour les programmes rapidement et d'aligner le contenu sur la demande des employeurs sans longs cycles d'approbation. Le portefeuille de certificats professionnels de niveau débutant de Coursera a augmenté de 32 % d'une année sur l'autre, et le total des inscriptions a dépassé 20 millions, ce qui montre que la formation de courte durée est désormais un canal de volume et de revenus durable plutôt qu'un format expérimental.
Expansion du recrutement transfrontalier entrant d'étudiants vers les campus principaux
Le recrutement transfrontalier reste un moteur à haute valeur ajoutée pour le marché mondial de l'enseignement supérieur, car les étudiants internationaux soutiennent à la fois les frais de scolarité et l'utilisation des campus. Les données de l'UNESCO ont montré que près de 7,3 millions d'étudiants ont étudié à l'étranger dans le monde en 2023, ce qui confirme que la mobilité reste structurellement importante même si les politiques deviennent moins prévisibles. Le changement actuel concerne moins une baisse de la demande totale qu'une réorientation de la demande vers des destinations réceptives en Europe continentale et dans de nouveaux pôles asiatiques. L'Allemagne a enregistré une hausse de 6 % des inscriptions d'étudiants internationaux au semestre d'hiver 2024/25, atteignant près de 402 000 étudiants, l'Inde et la Chine restant les principaux marchés sources hors UE. Pour les établissements du marché mondial de l'enseignement supérieur, ce changement récompense la flexibilité de la prestation linguistique, les partenariats locaux et des réseaux de recrutement plus équilibrés. Il donne également à l'Inde une position plus forte dans l'influence sur la mobilité sortante des étudiants, car les schémas de mobilité indiens contribuent à déterminer quels systèmes d'accueil gagnent des parts dans la prochaine phase du recrutement international.
Prolifération généralisée des infrastructures de campus hybrides et des logiciels d'expérience numérique
La prestation hybride n'est plus une mesure temporaire dans le marché mondial de l'enseignement supérieur. Elle est désormais traitée comme un modèle d'infrastructure planifié qui soutient à la fois les étudiants traditionnels et les adultes actifs. Grand Canyon Education a rapporté que les inscriptions sur campus hybride dans les établissements partenaires ont augmenté de 18,7 % en 2025, portées par les programmes accélérés de soins infirmiers et de santé. Ce schéma est important car il montre que la croissance hybride s'étend aux domaines réglementés et liés à l'emploi, et pas seulement à l'enseignement général. La couche technologique sous-jacente à ce modèle évolue également rapidement, Ellucian desservant près de 3 000 établissements dans 50 pays et atteignant plus de 21 millions d'étudiants via sa plateforme. Néanmoins, 56 % des établissements interrogés dans l'enquête 2025 d'Ellucian ont identifié la sécurité des données et la confidentialité comme le principal obstacle à l'adoption de l'IA, ce qui indique que l'expansion numérique dans le marché mondial de l'enseignement supérieur est de plus en plus liée à la qualité de la gouvernance et aux dépenses logicielles.
Impulsion politique et financement public pour la réinsertion des apprenants adultes et le recyclage professionnel
La réinsertion des apprenants adultes élargit la base adressable du marché mondial de l'enseignement supérieur. Les gouvernements et les employeurs traitent les établissements d'enseignement supérieur comme des partenaires de prestation pour le recyclage professionnel, notamment face aux pénuries persistantes de main-d'œuvre. En Ibéro-Amérique, les inscriptions régionales ont dépassé 34 millions d'étudiants, et les établissements sont sous pression pour moderniser leur prestation afin d'atteindre les apprenants de première génération et les adultes dans les zones rurales et périurbaines. La même logique est visible dans les économies vieillissantes, où le financement public du recyclage professionnel soutient des inscriptions plus stables que le cycle traditionnel de licence. Cela crée un rôle plus important pour les divisions de formation continue, les unités de formation des cadres et les certificats parrainés par les employeurs au sein du marché mondial de l'enseignement supérieur. Cela pousse également les établissements en Inde et dans d'autres systèmes émergents à relier plus directement les offres académiques à l'employabilité et à l'avancement en milieu de carrière.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Crises d'accessibilité financière des frais de scolarité et extrême sensibilité à l'endettement étudiant | -0.8% | Amérique du Nord en premier lieu, avec des retombées au Royaume-Uni, en Australie et dans les systèmes d'Asie-Pacifique à frais élevés | Court terme (≤ 2 ans) |
| Ralentissement démographique et réduction des populations jeunes nationales | -0.6% | Europe occidentale, Japon, Corée du Sud, Chine rurale et certaines parties de l'Europe de l'Est | Long terme (≥ 4 ans) |
| Fluctuations des politiques de visa et d'immigration et frictions géopolitiques transfrontalières | -0.9% | Canada, Royaume-Uni, Australie et États-Unis, avec l'Allemagne et la France jouant un rôle de contrepoids partiel | Court terme (≤ 2 ans) |
| Pénuries persistantes de capacités du corps enseignant et contraintes de cohérence de la qualité | -0.4% | Mondial, avec la pression la plus forte dans les domaines STEM, les soins infirmiers et les sciences appliquées en Asie-Pacifique et en Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Crises d'accessibilité financière des frais de scolarité et extrême sensibilité à l'endettement étudiant
La pression sur l'accessibilité financière remodèle la demande dans le marché mondial de l'enseignement supérieur, en particulier pour les offres de troisième cycle et à prix élevé. Les étudiants jugent de plus en plus les programmes en fonction de leur retour sur investissement professionnel visible plutôt que de la seule réputation institutionnelle. Cela exerce une pression sur les établissements pour qu'ils démontrent les résultats en matière d'emploi à travers des stages, des partenariats avec les employeurs et la transparence salariale. Dans le marché mondial de l'enseignement supérieur, les remises seules ne résolvent pas le problème, car les étudiants sont de plus en plus prudents vis-à-vis des programmes aux retours incertains. Il en résulte une orientation plus forte vers des certifications plus courtes, moins coûteuses et plus facilement liées aux résultats sur le marché du travail. C'est l'une des raisons pour lesquelles le marché mondial de l'enseignement supérieur connaît une dynamique plus forte dans les certificats professionnels, la formation hybride et les formats soutenus par les employeurs que dans l'expansion purement académique.
Ralentissement démographique et réduction des populations jeunes nationales
Le ralentissement démographique est un frein plus lent mais important pour le marché mondial de l'enseignement supérieur. Les systèmes matures dont les cohortes de jeunes se réduisent ne peuvent pas compter sur la demande traditionnelle de licence pour soutenir le même volume de croissance qu'auparavant. Cela est particulièrement pertinent là où les établissements ont des coûts fixes élevés et une flexibilité limitée dans les modes de prestation. Cela explique également pourquoi de nombreux prestataires du marché mondial de l'enseignement supérieur mettent davantage l'accent sur les apprenants adultes, les étudiants internationaux et les certifications flexibles. La pression n'est pas uniforme, car les systèmes émergents continuent d'accueillir de nouveaux apprenants tandis que les systèmes éducatifs plus anciens font face à une demande nationale plus faible. Ce tableau démographique inégal est susceptible d'élargir l'écart entre les régions à forte croissance et celles à faible croissance dans le marché mondial de l'enseignement supérieur au cours de la période de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau d'éducation : la formation professionnelle génère des revenus premium face à la pression sur le marché de la licence
Les programmes de licence détenaient 60,12 % de la part du marché mondial de l'enseignement supérieur en 2025, ce qui en fait la plus grande base de revenus par niveau d'éducation. Cette position reflète encore l'ampleur des infrastructures de diplôme à temps plein, les canaux de financement public et le rôle central de l'enseignement de licence dans la plupart des systèmes nationaux. Les données mondiales de tendances 2026 de l'UNESCO ont montré que les programmes de licence représentaient 85 % des inscriptions mondiales aux niveaux CITE 6 à 8, tandis que les programmes de master représentaient 13 % et les programmes de doctorat 2 %. La grande base de licence signifie que même des changements modestes dans les taux d'entrée, la rétention ou la tarification ont encore un effet important sur le marché mondial de l'enseignement supérieur. Cela signifie également que la pression dans les cohortes de jeunes matures se fera probablement sentir en premier dans les systèmes à forte proportion de licences, même lorsque la demande mondiale totale reste positive.
La formation professionnelle et la formation des cadres devraient croître à un CAGR de 6,43 % de 2026 à 2031, ce qui en fait le segment éducatif à la croissance la plus rapide dans le marché mondial de l'enseignement supérieur. La croissance est soutenue par la demande des employeurs en compétences en IA, en développement du leadership et en transformation continue de la main-d'œuvre. Des cycles de programme plus courts et un cadrage plus clair des résultats donnent à ce segment un profil commercial plus solide que les filières académiques plus longues. Le secteur mondial de l'enseignement supérieur voit également davantage de budgets alloués à la formation non diplômante, car les employeurs peuvent la déployer plus rapidement au sein des équipes et des fonctions. La demande de troisième cycle et de doctorat reste importante pour les établissements axés sur la recherche. Cependant, ils n'offrent pas la même base de volume que l'enseignement de licence ni la même rapidité de réponse que la formation professionnelle. En pratique, cela laisse le marché mondial de l'enseignement supérieur plus dépendant de l'échelle de la licence pour la stabilité et de la formation professionnelle pour la croissance incrémentale.

Par type de propriété : les opérateurs à but lucratif surpassent le marché dans un contexte de rationalisation du portefeuille du secteur public
Les établissements publics représentaient 62,6 % du marché mondial de l'enseignement supérieur en 2025, soulignant l'influence continue de l'échelle et des subventions sur le secteur. Les universités publiques restent centrales car elles ont les inscriptions les plus importantes, les portefeuilles de programmes les plus larges et la légitimité nationale la plus forte dans de nombreux pays. Leur position est particulièrement importante dans le marché mondial de l'enseignement supérieur, où l'élargissement de l'accès, les mandats de recherche et les objectifs de développement régional sont étroitement liés à la prestation publique. Dans le même temps, les établissements publics font souvent face à des processus d'approbation de programmes plus lents et à des structures administratives plus complexes. Cela leur rend plus difficile de répondre rapidement lorsque la demande se déplace vers de nouvelles compétences, des certifications plus courtes ou la prestation hybride.
Les établissements privés à but lucratif devraient croître à un CAGR de 6,2 % jusqu'en 2031, ce qui en fait le segment de propriété à la croissance la plus rapide dans le marché mondial de l'enseignement supérieur. Aux États-Unis, les inscriptions dans les établissements à but lucratif ont augmenté à un CAGR de 3,5 % de 2021 à 2025, contre 0,5 % pour le secteur dans son ensemble, reflétant des vitesses de lancement plus rapides pour les programmes de santé, de cybersécurité et de technologie. Laureate Education a rapporté un total d'inscriptions de 498 000 étudiants en 2025 et un chiffre d'affaires de 1,7 milliard USD, en hausse de 9 % d'une année sur l'autre, soutenu par le développement en ligne au Pérou et la croissance des inscriptions au Mexique. Les établissements privés à but non lucratif restent sous la pression structurelle la plus visible car ils manquent de soutien par subvention publique et souvent des avantages de rapidité des opérateurs à but lucratif. Dans le marché mondial de l'enseignement supérieur, cela lie étroitement la stratégie de propriété à la discipline des coûts, la clarté du portefeuille et la capacité à relier les programmes à l'employabilité.
Par mode de prestation : l'expansion hybride réécrit la logique d'investissement dans les campus
La prestation sur campus représentait 72,7 % du marché mondial de l'enseignement supérieur en 2025, confirmant que les campus physiques restent le cadre de prestation principal pour l'enseignement diplômant. Les études en résidence restent importantes car elles combinent l'enseignement, la vie étudiante, la formation identitaire et la signalisation institutionnelle en un seul modèle. Néanmoins, la prestation hybride devrait se développer à un CAGR de 7 % jusqu'en 2031, ce qui en fait le mode à la croissance la plus rapide dans le marché mondial de l'enseignement supérieur. Les universités partenaires de Grand Canyon Education ont enregistré une croissance de 18,7 % des inscriptions sur campus hybride en 2025, portée par les programmes accélérés de soins infirmiers et de santé. Cela montre que la croissance hybride n'est pas limitée aux disciplines à faible contact et est désormais utilisée dans des domaines nécessitant une formation pratique structurée.
La prestation en ligne est devenue une composante permanente du marché mondial de l'enseignement supérieur, en particulier pour les professionnels actifs et les apprenants adultes. Les données du Centre national des statistiques de l'éducation ont montré que 58 % des étudiants dans les établissements privés à but lucratif étaient inscrits à l'enseignement à distance à l'automne 2024, contre 28 % dans les établissements publics et 21 % dans les établissements privés à but non lucratif. Les établissements proposant plusieurs modes de prestation fidélisent les étudiants plus efficacement car ils peuvent faire passer les apprenants d'un format à l'autre plutôt que de les perdre entièrement. Le secteur mondial de l'enseignement supérieur évolue donc vers un modèle dans lequel les campus physiques, les systèmes numériques et les services aux apprenants fonctionnent ensemble plutôt qu'en concurrence pour la priorité. Cela explique également pourquoi les logiciels, les outils de conseil et les plateformes d'expérience étudiante deviennent de plus en plus essentiels à la qualité d'exécution dans le marché mondial de l'enseignement supérieur.[2]
Analyse géographique
L'Amérique du Nord détenait 34,32 % de la part du marché mondial de l'enseignement supérieur en 2025, ce qui en fait le principal contributeur régional par chiffre d'affaires. La région bénéficie encore de la densité des universités de recherche, de structures de financement matures et de marques institutionnelles solides qui attirent à la fois les étudiants nationaux et internationaux. Dans le même temps, le marché de l'enseignement supérieur en Amérique du Nord est soumis à une pression opérationnelle plus grande et plus visible qu'auparavant, car le recrutement international est devenu moins prévisible et les établissements examinent leurs portefeuilles académiques de plus près. Les contrôles des coûts, la restructuration et les discussions sur les fusions font partie du contexte opérationnel d'une manière qui était moins courante lorsque les flux internationaux et la demande de troisième cycle étaient plus forts. Cela signifie que l'Amérique du Nord reste grande et influente dans le marché mondial de l'enseignement supérieur, mais n'est plus à l'abri d'une croissance des inscriptions plus lente et d'un examen plus attentif de la viabilité financière.
L'Asie-Pacifique devrait croître à un CAGR de 6,12 % de 2026 à 2031, ce qui en fait le segment régional à la croissance la plus rapide du marché mondial de l'enseignement supérieur. L'Inde est une raison majeure de ces perspectives, car le pays vise un taux brut de scolarisation de 50 % d'ici 2035 et ouvre également son système aux campus étrangers. En octobre 2025, 9 campus d'universités britanniques avaient reçu une approbation en Inde, et l'Université de Southampton a lancé son campus de New Delhi en septembre 2025, ciblant 5 000 étudiants. Cela offre au marché mondial de l'enseignement supérieur une trajectoire de croissance solide centrée sur l'Inde, car la demande intérieure, la réforme des politiques et l'entrée d'établissements étrangers évoluent toutes dans la même direction.
L'Europe, le Moyen-Orient et l'Afrique bénéficient de la réorientation de la demande internationale d'étudiants dans le marché mondial de l'enseignement supérieur. L'Allemagne a enregistré près de 402 000 étudiants internationaux au semestre d'hiver 2024/25, en hausse de 6 %, tandis que l'Inde représentait 37,6 % de la cohorte de diplômés non-UE de l'Allemagne. L'Allemagne a également affiché la plus haute part de diplômés en STEM dans l'UE à 35,5 %, renforçant encore sa position en tant que destination pour les étudiants internationaux qualifiés. Parallèlement, les marchés d'accueil du Golfe utilisent des campus étrangers et des investissements éducatifs à grande échelle pour renforcer leur profil dans le marché mondial de l'enseignement supérieur, tandis que l'Europe bénéficie d'un environnement de recrutement relativement ouvert.[3]
Paysage concurrentiel
Le marché mondial de l'enseignement supérieur reste fragmenté, avec des revenus et des inscriptions répartis entre les universités publiques, les établissements privés, les opérateurs en ligne et les facilitateurs technologiques. Les établissements publics ancrent encore la plus grande part du système, mais la croissance la plus rapide provient de formats et de modèles de propriété qui évoluent plus rapidement. Le comportement concurrentiel en 2025 et 2026 a suivi 2 trajectoires : les établissements sous pression financière explorant la consolidation, tandis que les acteurs orientés vers la croissance développent des capacités numériques, transfrontalières et liées aux employeurs. C'est pourquoi le marché mondial de l'enseignement supérieur présente à la fois des mouvements défensifs, tels que les fusions et la restructuration, et des mouvements offensifs, tels que les campus étrangers et l'expansion basée sur les plateformes. La concurrence n'est plus définie uniquement par le prestige du campus, car la flexibilité, l'employabilité et l'échelle de prestation comptent désormais davantage pour plusieurs groupes d'apprenants.
Un exemple clair est Laureate Education, qui a augmenté ses inscriptions à 498 000 étudiants en 2025 et son chiffre d'affaires à 1,7 milliard USD grâce au développement en ligne au Pérou et à la croissance au Mexique. Un autre exemple est Grand Canyon Education, où les inscriptions sur campus hybride ont augmenté de 18,7 % et les inscriptions en ligne ont progressé de 8,7 %, avec près d'un tiers des nouveaux étudiants en ligne provenant directement de relations avec les employeurs. Ellucian a également approfondi son rôle d'infrastructure dans le marché mondial de l'enseignement supérieur grâce à une plateforme alimentée par l'IA qui dessert désormais près de 3 000 établissements et plus de 21 millions d'étudiants dans 50 pays. Ces exemples montrent que la force concurrentielle est de plus en plus liée aux systèmes opérationnels, à la prestation multi-format et à la capacité à s'associer avec les employeurs autant qu'à l'héritage institutionnel.
L'expansion transfrontalière devient également une source plus forte de différenciation concurrentielle dans le marché mondial de l'enseignement supérieur. L'entrée de l'Université de Southampton à New Delhi lui a donné une présence physique dans l'un des marchés de demande étudiante à long terme les plus importants. King's College London et l'Université de Cranfield ont également progressé vers une fusion en mai 2026, ce qui a montré que l'échelle, la complémentarité des capacités et la résilience sont des priorités croissantes parmi les établissements établis. Dans le marché mondial de l'enseignement supérieur, l'accréditation et la conformité réglementaire deviennent également de plus en plus importantes, car le statut réglementaire affecte désormais la crédibilité du recrutement international et la viabilité de la croissance transfrontalière. Cela maintient le marché concurrentiel, sans être concentré autour d'une poignée d'opérateurs, car la plupart des régions disposent encore d'une large base de prestataires et différents modèles se concurrencent sur des bases différentes.
Leaders du secteur de l'enseignement supérieur
-
Laureate Education, Inc.
-
Strategic Education, Inc.
-
Grand Canyon Education, Inc.
-
Adtalem Global Education Inc.
-
Perdoceo Education Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Mai 2026 : King's College London et l'Université de Cranfield ont signé un accord formel comme première étape vers une fusion, visant une intégration complète à partir d'août 2027. La combinaison est conçue pour créer une université de recherche à deux sites couvrant Londres et le couloir de croissance Oxford-Cambridge, combinant l'étendue clinique et en sciences humaines de King's avec les capacités de Cranfield en matière de défense, d'ingénierie et de liens avec l'industrie.
- Février 2026 : Grand Canyon Education a publié ses résultats du quatrième trimestre 2025 montrant que les inscriptions sur campus hybride, hors sites fermés ou en cours de fermeture progressive, ont augmenté de 18,7 %, et les inscriptions en ligne ont progressé de 8,7 %, avec environ un tiers des nouveaux étudiants en ligne provenant directement de relations avec les employeurs.
- Juillet 2025 : L'Université de Southampton a lancé son campus de New Delhi avec une cohorte initiale, devenant le premier établissement étranger à obtenir une approbation complète dans le cadre du règlement de la Commission des subventions universitaires de l'Inde pour les campus étrangers. L'université vise 5 000 étudiants sur le campus de Delhi.
- Mars 2025 : Le consortium dirigé par EQT a finalisé l'acquisition de Nord Anglia Education pour 14,5 milliards USD, avec des co-investisseurs incluant Neuberger Berman Private Markets, CPP Investments, CF Alba et Dubai Holding. La transaction a reflété la conviction durable des investisseurs dans la résilience des revenus de l'enseignement international premium.
Périmètre du rapport mondial sur le marché de l'enseignement supérieur
| Licence |
| Master |
| Doctorat |
| Formation professionnelle et formation des cadres |
| Établissements publics |
| Établissements privés à but non lucratif |
| Établissements privés à but lucratif |
| Sur campus |
| En ligne |
| Hybride |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par niveau d'éducation | Licence | |
| Master | ||
| Doctorat | ||
| Formation professionnelle et formation des cadres | ||
| Par type de propriété | Établissements publics | |
| Établissements privés à but non lucratif | ||
| Établissements privés à but lucratif | ||
| Par mode de prestation | Sur campus | |
| En ligne | ||
| Hybride | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur mondial de l'enseignement supérieur d'ici 2031 ?
Le marché mondial de l'enseignement supérieur devrait atteindre 2,93 trillions USD d'ici 2031, en hausse par rapport à 2,26 trillions USD en 2026, à un CAGR de 5,4 % sur la période 2026-2031.
Quelle région connaît la croissance la plus rapide dans l'enseignement supérieur jusqu'en 2031 ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 6,1 %, fortement soutenu par l'expansion des inscriptions en Inde et l'ouverture de la politique relative aux campus étrangers.
Quel niveau d'éducation se développe le plus rapidement ?
La formation professionnelle et la formation des cadres est le segment de niveau d'éducation à la croissance la plus rapide, avec un CAGR projeté de 6,4 % jusqu'en 2031.
Pourquoi la prestation hybride gagne-t-elle du terrain dans les universités ?
La prestation hybride se développe car elle offre aux étudiants plus de flexibilité et aide les établissements à servir à la fois les apprenants sur campus et les adultes actifs. Elle devrait croître à 7 % jusqu'en 2031.
Pourquoi l'Inde est-elle si importante pour la croissance future ?
L'Inde est un centre de demande clé car elle vise un taux brut de scolarisation de 50 % d'ici 2035 et autorise également les campus étrangers, ce qui élargit les opportunités nationales et transfrontalières.
Qu'est-ce qui fait évoluer la concurrence entre les universités et les prestataires d'enseignement ?
La concurrence se déplace vers l'employabilité, la prestation numérique, les partenariats avec les employeurs et la présence transfrontalière, plutôt que de s'appuyer uniquement sur la réputation héritée ou l'échelle du campus.