
オーストラリア教育観光市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
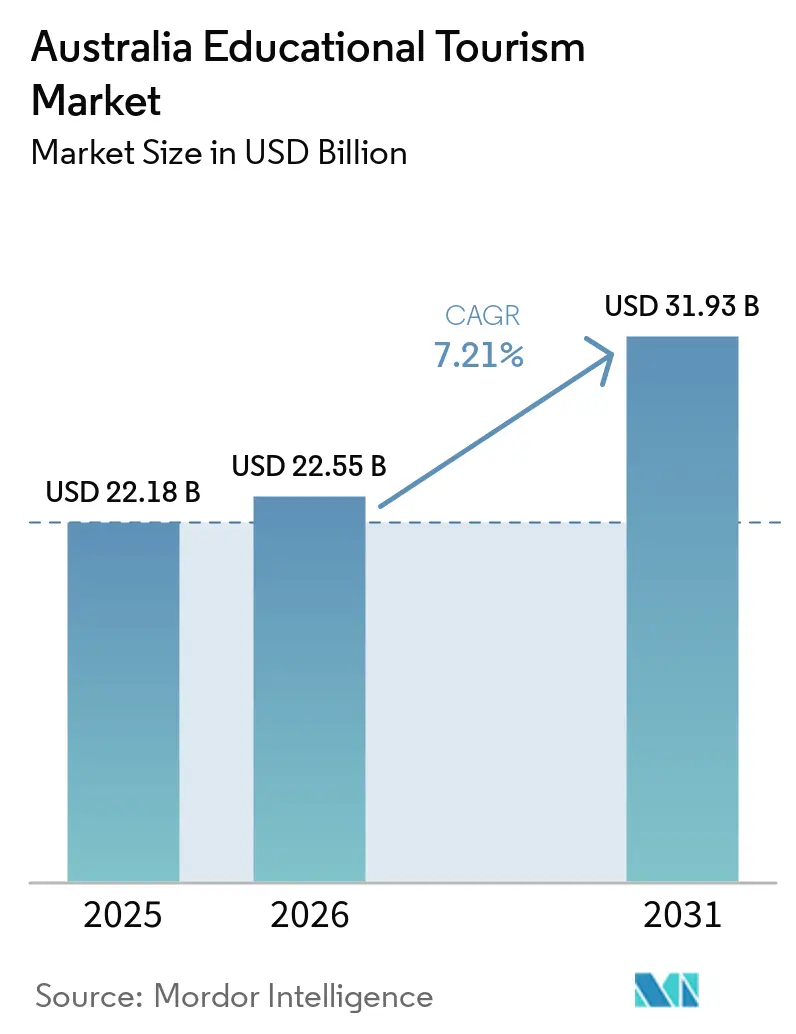
| 基準年の市場規模 (2025) | 22.18 十億米ドル |
| 市場規模 (2026) | 22.55 十億米ドル |
| 市場規模 (2031) | 31.93 十億米ドル |
| 成長率 (2026 - 2031) | 7.21 % |
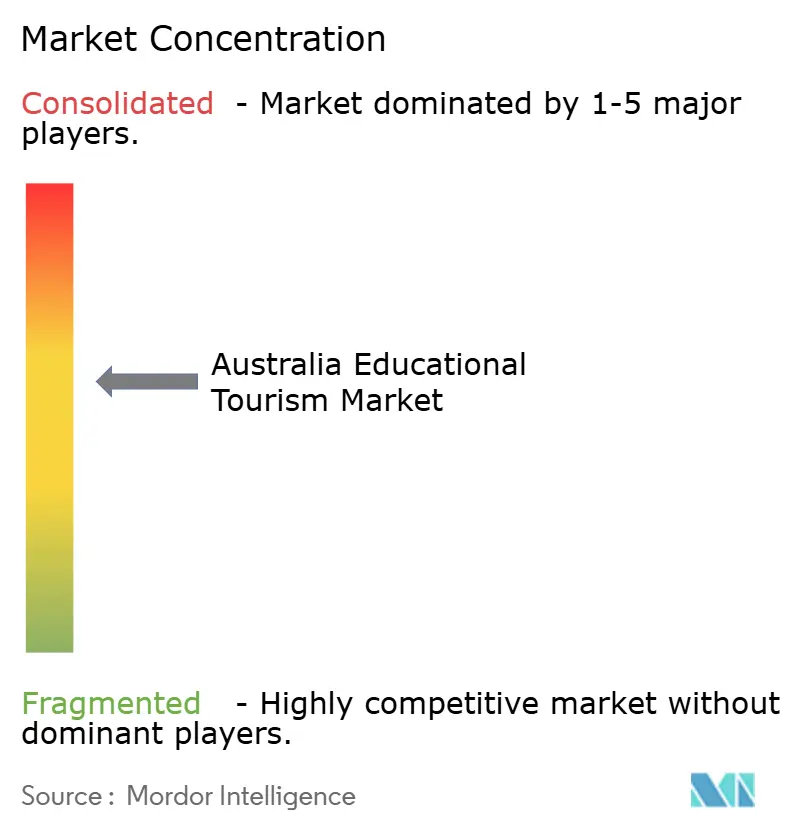
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア教育観光市分析
オーストラリア教育観光市場は、2025年の221.8 ビリオン 米ドルから2026年には225.5 ビリオン 米ドルに成長し、2026年から2031年にかけて7.21%のCAGRで2031年までに319.3 ビリオン 米ドルに達すると予測されています。2025年には、国際教育セクターが教育関連渡航輸出として550 ビリオン 豪ドル(368.6 ビリオン 米ドル)を貢献し、主要な輸出収益源としての地位を維持しました。国際学生の入学者数は2025年に85万人を超え、学位取得のための渡航、ワーク・スタディ・モビリティ、国内学術渡航によって牽引されました。インドと中国は2026年の国際学生の40%を占め、採用戦略、製品提供、キャパシティプランニングに影響を与えました。2024年度から2025年度にかけてのワーキングホリデービザの過去最多発行により、市場は学位取得学生を超えて短期コースおよびブレンド型渡航需要にまで拡大しました。しかし、厳格化されたビザ規制と住宅不足が課題を生み出しています。成長は、強固なコンプライアンス、信頼性の高いブランド、宿泊施設パートナーシップを持つプロバイダーにますます有利に働いています[1]。
レポートの主要なポイント
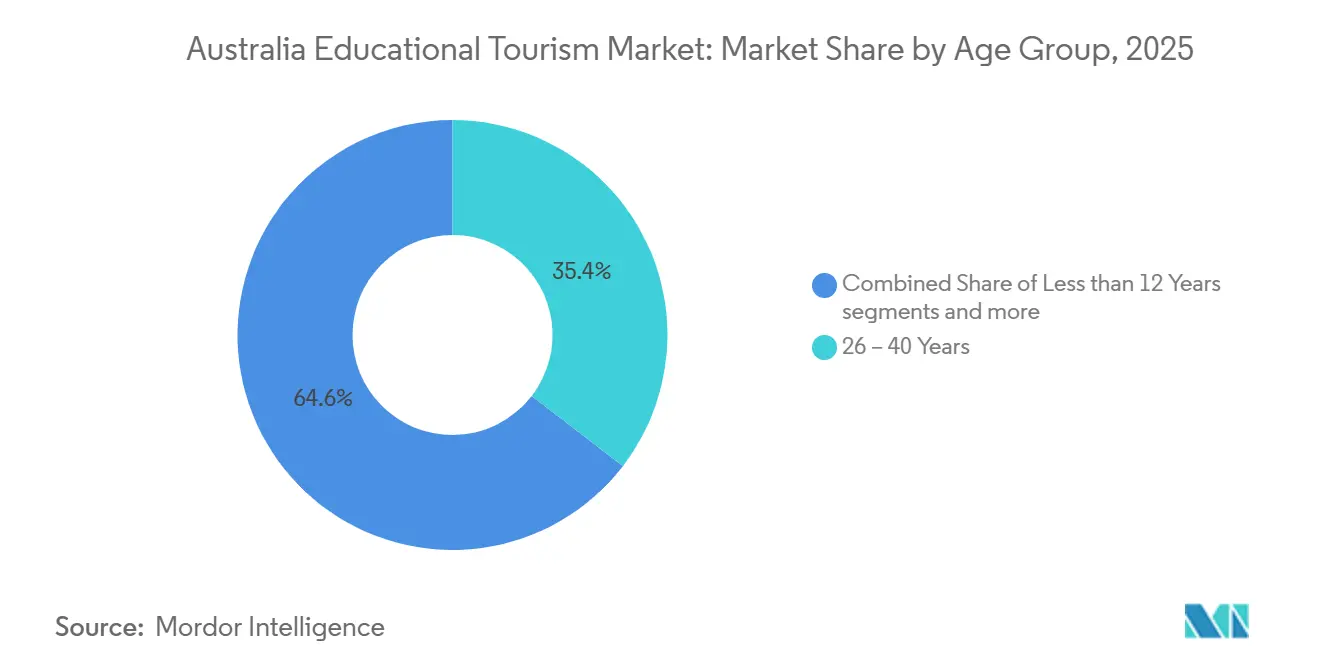
- 年齢層別では、26~40歳のセグメントが2025年のオーストラリア教育観光市場シェアの35.44%を占め、13~25歳のセグメントは2031年にかけて8.46%のCAGRで成長すると予測されています。
- 教育タイプ別では、大学院課程が2025年のオーストラリア教育観光市場シェアの36.13%を占め、2031年にかけて8.15%のCAGRで最も速い成長を記録すると予測されています。
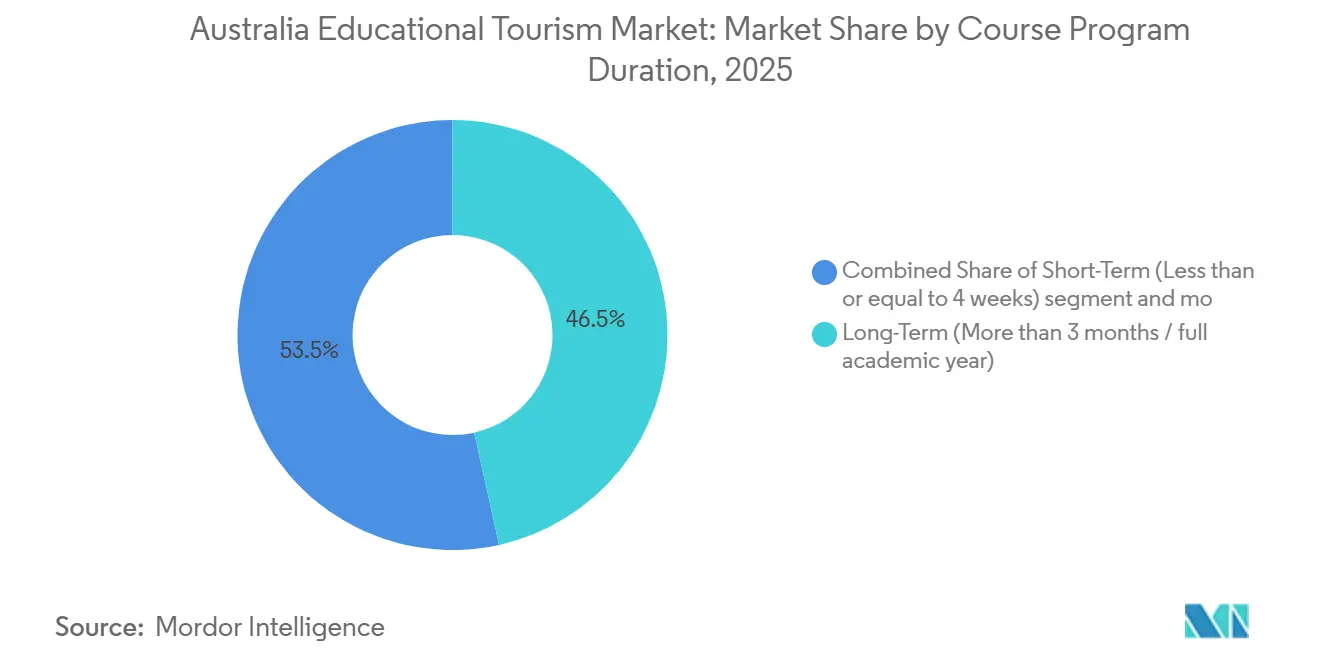
- コース・プログラム期間別では、長期プログラムが2025年のオーストラリア教育観光市場価値の46.53%を占め、中期プログラムは2031年にかけて7.81%のCAGRで拡大すると予測されています。
- 予約チャネル別では、教育エージェントおよびカウンセラーが2025年のオーストラリア教育観光市場シェアの45.81%を占め、オンライン・デタルプラットフォームは2031年にかけて8.91%のCAGRで最も速く成長すると予測されています。
- 観光タイプ別では、国際観光が2025年のオーストラリア教育観光市場規模の75.43%を占め、国内観光は2031年にかけて7.94%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア教育観光市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オーストラリアの強力な教育輸出セクターが 持続的な教育観光成長を支える | +1.8% | ニューサウスウェールズ州とビクトリア州への集中 | 長期(4年以上) |
| 中国とインドからの需要増加が インバウンド学生モビリティを加速 | +1.4% | 東アジアおよび南アジア | 中期(2~4年) |
| ワーキングホリデービザプログラムに支えられた ブレンド型ワーク・スタディ・トラベル需要の拡大 | +0.8% | 特にイギリス、フランス、アイルランド、インドネシア、 中国 | 中期(2~4年) |
| 国家教育戦略が規制の安定性を確保し セクターの拡大を監督 | +0.5% | 全国規模、地方大学および TAFEでの早成果 | 長期(4年以上) |
| アジアへの地理的近接性が渡航コストを削減し アクセシビリティを向上 | +0.5% | アジア太平洋地域を中心に、南アジアおよび 東南アジアへの波及 | 短期(2年以内) |
| オーストラリア独自のSTEMおよび環境プログラムが ユニークな目的地として差別化 | +0.6% | 特にインド、東南アジア、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オーストラリアの強力な教育輸出セクターが持続的な教育観光成長を支える
オーストラリアは国際学生のグローバルハブであり、教育関連渡航輸出は2025年までに大幅に成長すると予測されています[2]。これは、授業料、現地支出、研究貢献が統一された経済資産として組み合わさる強力な輸出モデルを反映しています。このセクターはまた、国内全体で相当数の雇用を支え、より広範な教育経済を超えた重要性を強化しています。注目すべき点として、2024年度から2025年度の輸出収益の相当部分が、オーストラリアの労働市場に参加する国際学生によって生み出されました。彼らの貢献はセクターの持続可能性を強化し、定着率を向上させ、学術プログラムを超えた経済的恩恵を拡大しています。
中国とインドからの需要増加がインバウンド学生モビリティを加速
中国はオーストラリアにおける国際学生の最大の供給源であり続け、インドがそれに続いており、両国が入学者数の相当なシェアを占めています。注目すべき変化として、インドが月次学生ビザ承認数で中国を上回り、モビリティトレンドの変化を反映しています。これらの国々からの教育輸出収入は、オーストラリアの教育観光市場における彼らの重要な役割を示しています。中国からの高等教育申請数の減少により、将来の入学者獲得に向けてインドおよび東南アジアへの注目がっています。この変化により、プロバイダーはインドからの移住連動型需要に対応したコンバージョン強化、コンプライアンス品質、プログラム整合性を重視するようになっています。
ワーキングホリデービザプログラムに支えられたブレンド型ワーク・スタディ・トラベル需要の拡大
オーストラリアは2024年度から2025年度に過去最多のワーキングホリデービザを発行することで、教育観光市場を大幅に拡大しました。2021年以降に実施された政策変更、例えばパートナー国の年齢制限の引き上げやイギリス国民へのアクセス容易化などにより、就労と短期教育プログラムを組み合わせる渡航者の層が広がりました。これらの訪問者の多くは、学生ビザを必要とせずに短期英語コース、資格取得コース、またはスキルベースのプログラムに入学し、短期間セグメントの成長を牽引しています。同期間におけるインドネシアのワーキングホリデー許可数が50.6%増加したことは、ブレンド型教育・渡航提供に対する東南アジアからの未開拓需要を浮き彫りにしています。英語研修、職業訓練モジュール、域体験、宿泊施設を含む統合パッケージを提供するプロバイダーは、オーストラリアの教育観光市場内でこの拡大するセグメントに対応するうえで有利な立場にあります。
国家教育戦略が規制の安定性を確保しセクターの拡大を監督
海外学生向け機関・コース連邦登録制度(CRICOS)は、オーストラリアにおける国際教育の品質基準を確保し、低コストの代替手段との差別化を図っています。高等教育品質・基準庁(TEQSA)およびオーストラリア技能品質庁(ASQA)は、より厳格な移住規則にもかかわらず、構造化されたコンプライアンスフレームワークを提供しながら、高等教育および職業訓練プロバイダーを規制しています。大臣指示第115号、真正学生フレームワーク、および多くのVETプロバイダーに対する2026年までの新規CRICOS登録凍結などの政策に反映された公的監督は、プロバイダーの品質とシステムの信頼性の維持に重点を置いています。この規制環境は、確立された大学、公立TAFE、および大規模なパスウェイ事業者に有利であり、彼らは小規模な新規参入者よりもコンプライアンスの複雑さより効果的に管理しています[3]。長期的には、このアプローチがブランドの信頼を強化し、地方機関および公立プロバイダーの間で管理された成長を促進し、弱小事業者による無制限の拡大を防ぎます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 移民政策の厳格化により国際学生ビザ承認数が 大幅に減少 | -1.2% | 南アジアおよび東南アジア | 短期(2年以内) |
| 学生宿泊施設の不足が入学者数拡大の キャパシティを制限 | -0.8% | ニューサウスウェールズ州とビクトリア州、クイーンズランド州にも拡大 | 中期(2~4年) |
| VETビザ申請数の減少が長期滞在型 教育観光パイプラインを弱体化 | -0.7% | 南アジアおよび東南アジア | 短期(2年以内) |
| 競合する目的地がより低コストで 簡易なビザ続きを提供 | -0.5% | 主要な供給市場、特にインド | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
移民政策の厳格化により国際学生ビザ承認数が大幅に減少
2023年末以降に導入された政策変更により、ビザコンバージョンが混乱し、オーストラリアの教育観光市場における課題が増大し、特に南アジアおよび東南アジアに影響を与えています。インドの学生ビザ申請数は大幅に減少し、同期間のビザ許可数も対応して減少しています。学生ビザ申請手数料は2024年7月および2025年7月に引き上げられ、オーストラリアを世界で最も費用のかかる国にし、短期コースへの需要を減少させています。特定の供給市場における高い不許可率は、真正な申請者にさらなる圧力をかけ、タイミング、費用対効果、目的地の選好を再考させています。これらの措置は弱小プロバイダーや非真正申請を排除することを目的としていますが、特に効率的なビザ処理に依存するセグメントにおいて、教育観光のパイプラインを狭めています[4]。
学生宿泊施設の不足が入学者数拡大のキャパシティを制限
住宅はオーストラリアの教育観光市場における重大なボトルネックであり続けており、ベッド供給が増加する入学者数に追いついていません。目的別学生宿泊施設(PBSA)の供給は限られており、ニューサウスウェールズ州は全国平均と比較してより逼迫した状況に直面しています。シドニーではPBSA賃料が急激に上昇し、より厳格なビザ財務審査の中で生活費の圧力が増しています。政府の政策は現在、入学の柔軟性を学生住宅の進捗状況に連動させており、宿泊施設を重要なキャパシティ管理要因としています。この問題はシドニーとメルボルンで最も顕著ですが、他の教育ハブにも影響を与えています。プロバイダーは、渡航前に明確な住宅経路を期待するようになった学生を引き付けるために競争しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
年齢層別:就労年齢層の需要が入学者数を支え、若年層コホートが加速
26~40歳の年齢層は2025年のオーストラリア教育観光市場の35.44%を占め、最大のセグメントとなっています。このグループは大学院モビリティ、リスキリング、移住計画と強く結びついています。インドおよび中国国籍者からの需要は、教育、就労権、雇用可能性、都市労働市場へのアクセスとの関連性を浮き彫りにしています。経営学、情報技術、健康科学などの分野への注目は、より長い滞在と高い支出を支えています。オーストラリア・インド経済協力貿易協定(ECTA)は、博士号取得者に最大4年間の卒業後就労権を提供することでこのセグメントの魅力を高め、質の高い教育と将来のモビリティを求める専門家を引き付けています。この年齢層は市場における需要の主要な牽引役であり続けています。
13~25歳のセグメントは2031年にかけて8.46%のCAGRで成長すると予測されており、最も速く成長する年齢層となっています。成長は、特に南アジア、東南アジア、中国からの学校グループ旅行、学部課程パスウェイ、基礎プログラム、直接大学入学によって支えられています。パスウェイカレッジとデジタル採用システムが若年申請者アクセスをさらに促進しています。12歳未満のセグメントは小規模ながら、特にクイーンズランド州とニューサウスウェールズ州での学校交流や構造化された教育旅行プログラムから恩恵を受けています。40歳以上のセグメントはニッチなままですが、エグゼクティブ教育、専門能力開発コース、短期大学院プログラムへの卒業生の帰還により徐々に拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
教育タイプ別:大学院プログラムが優位、パスウェイセグメントが拡大
大学院課程は2025年のオーストラリア教育観光市場規模の36.13%を占め、2031年にかけて8.15%のCAGRで成長すると予測されています。この成長は、強力な就職実績に牽引された経営学、工学、情報技術、健康科学における修士課程コースワークへの需要を浮き彫りにしています。2026年1月時点で、経営・商学が最も人気の高い高等教育分野であり、情報技術がそれに続いています。このトレンドは、大学院渡航と技能不足職種との関連性の高まりを反映しています。高等教育入学者数は2025年に9%増加して54万5,000人に達し、VETおよびELICOSにおける政策変更が学位レベルの成長を妨げていないことを示しています。大学院課程はオーストラリアの教育観光市場の中心であり続けています。
学部課程セグメントは2番目に大きなシェアを保持しており、NavitasやKaplanなどの組織が運営するパスウェイカレッジ、基礎プログラム、大学連携移籍モデルによって支えられています。中等教育は量的には小規模ながら、国際学校入学者数と組織的な学習旅行から恩恵を受けています。初等教育観光はまだ初期段階にありますが、学校交流プログラムや保護者主導の学術旅行を通じて注目を集めています。インドとオーストラリアの大学間の国際学術パートナーシップがパイプラインを拡大し、国内大学院需要への移行が可能なブレンド型学習ルートを提供しています。この構造は、オーストラリアの教育観光市場内での基礎パスウェイから大学院渡航への進行を強化しています。
コース・プログラム期間別:長期入学者数がリード、中期が台頭
長期プログラムは2025年に46.53%のシェアを保持し、オーストラリアの教育観光市場における中心的な役割を浮き彫りにしています。延長プログラムにおける学位取得学生と職業訓練学習者は、安定した住宅需要、持続的な現地支出、交通・観光サービスの一貫した利用を生み出しています。このセグメントは、大規模な大学、パスウェイカレッジ、公立機関を持つ主要都市において特に重要です。これらのプログラムはまた、特に大学院課程や専門的な再訓練を追求する多くのインドおよび中国人学生の移住目標とも一致しています。より厳格な政策にもかかわらず、長期入学者数は市場の基盤であり続けています。
中期プログラムは2031年にかけて7.81%のCAGRで成長すると予測されており、エグゼクティブコース、語学イマージョン、学校ツアー、ブートキャンプ、専門的なスキルアップモジュールへの需要にって牽引されています。ワーキングホリデービザ発行数の増加がこの成長に貢献しており、一部の参加者が正式な学生ビザシステムに入ることなく短期教育プログラムに参加しています。短期プログラムは最小のセグメントながら、プロバイダーが季節的な旅行パターンに合わせた柔軟なマイクロクレデンシャルと英語提供を開発するにつれて注目を集めています。多くのVETプロバイダーに対する新規CRICOS登録の一時停止により、最も制約されたパイプラインセグメント以外の非VET短期・中期プログラムへの需要が向けられる可能性があります。このシフトにより、長期滞在ルートが引き続き優位を占める中でも、市場は期間フォーマットを多様化することができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
予約チャネル別:エージェント仲介業者が優位、デジタルプラットフォームがアクセスを再構築
教育エージェントおよびカウンセラーは2025年の市場シェアの45.81%を占め、オーストラリア教育観光セクターの仲介業者への依存度を浮き彫りにしています。これらのエージェントは、複雑な申請プロセスに直面するインド、中国、ベトナムの学生に特に恩恵をもたらしながら、採用、ビザ指導、プロバイダーマッチング、宿泊施設調整を支援しています。2025年10月のIDP EducationによるIntake Educationの買収などの統合努力がこのモデルを強化しています。エージェントネットワークは、機関が直接チャネルを通じて複製することが困難な信頼性、語学力、現地市場の専門知識により繁栄し続けています。デジタル化が進む中でも、カウンセラー主導の予約は市場において不可欠であり続けています。
オンライン・デジタルプラットフォームは2031年にかけて8.91%のCAGRで成長すると予測されており、大学が国際学生と関わる方法の変化を反映しています。2025年、アデレード大学はAdobe Experience Platformを使用した採用システムを導入し、国際学生のコンバージョンを優先しました。同様に、UNSWはAdobe Journey Optimizerに投資し、パーソナライズされたコミュニケーションと学生ライフサイクル管理を強化するためにChatGPT Eduをパイロット導入しました。直接入学と機関間パスウェイは引き続き関連性を持ちますが、エージェントおよびプラットフォーム主導のチャネルと比較して小さなシェアを占めています。進化するチャネルミックスは仲介業者の重要性を低下させておらず、彼らはオーストラリア教育観光市場内でコンバージョンを促進する上で引き続き重要な役割を果たしています。
観光タイプ別:国際セグメントが収益を牽引、国内が徐々に拡大
国際観光は2025年に75.43%のシェアを保持し、オーストラリア教育観光市場の収益に対するインバウンド学習者への依存度を浮き彫りにしています。2024年度から2025年度にかけて、中国とインドはそれぞれ137 ビリオン 豪ドル(91.8 ビリオン 米ドル)および93 ビリオン 豪ドル(62.3 ビリオン 米ドル)を教育輸出収入として貢献し、主要なインバウンド市場としての重要性を示しています。この輸出価値の約3分の1は、オーストラリアで就労する国際学生によって生み出されており、授業料を超えた広範な経済的影響を示しています。学習、就労、観光の組み合わせが宿泊施設、小売、交通、地域旅行全体の需要を牽引し、国際モビリティを市場の主要な価値ドライバーとしています。
国内観光は2031年にかけて7.94%のCAGRで成長すると予測されており、学校遠足、文化交流、職業旅行の機会を拡大しています。科学、文化、遺産、環境サイトでの教育体験を求めるオーストラリア人学生と地方住民の間で需要が増加しています。規模は小さいながら、このセグメントは一部のインバウンドグループに対するビザ制限が厳格化される中でプロバイダーに緩衝材を提供しています。また、海洋研究、砂漠生態学、先住民の知識などの分野でフィールドベースの学習を提供する地方目的地を支援しています。国内観光が成長するにつれて、市場は国際需要への依存度が低下しますが、予測期間を通じてインバウンド旅行が優位を占め続けると予想されています。
地理的分析
中国はオーストラリアの教育輸出収入に大きく貢献する最大の国際学生供給源であり続けています。インドはそれに続き、就労権と移住機会によって牽引されたその重要性が高まっています。このトレンドは、大学院課程、IT、工学、健康関連分野へのプログラム選好を変化させています。両国が市場を支配する中、インドの役割はますます中心的になり、採用戦略とプログラム計画に影響を与えています。
東南アジアも重要な地域であり、ベトナム、フィリピン、ネパール、インドネシアが重要な役割を果たしています。ネパールの輸出収入への貢献は、その経済規模に対する重要性を浮き彫りにしています。フィリピンとベトナムは、学習需要を健康、技能、職業モビリティのトレンドと結びつけています。インドネシアは、ワーキングホリデー許可数の増加に支えられたブレンド型旅行・教育への関心の高まりを示しています。これらの市場は中国からの需要の変動を相殺し、教育観光市場の地域的基盤を強化しています。
ニューサウスウェールズ州とビクトリア州はオーストラリアの教育輸出収入の大部分を生み出し、収益の相当なシェアを占めています。クイーンズランド州と西オーストラリア州は規模は小さいながら、インフラ開発と東南アジアへの近接性により成長しています。アデレードは大学プラットフォーム、インドでの積極的な採用活動、接続性の向上を通じて注目を集めています。地理的多様化はより実現可能になりつつありますが、シドニーとメルボルンは引き続き中心的なハブです。CRICOSフレームワークは、州とプロバイダー全体で一貫した品質基準を確保することでこの多様化を支援しています。
競争環境
オーストラリア教育観光市場は適度に集中しており、上位プレイヤーが相当な市場シェアを保持しています。Navitas Ltdは組み込み型パスウェイカレッジに注力し、IDP Education Ltdはテスト、カウンセリング、進学支援を重視しています。Kaplan International English Australia、TAFE NSW International、Academies Australasia Group Ltdはパスウェイ、語学、職業訓練の需要に対応しています。市場は競争が激しいですが、強力なブランド、コンプライアンス能力、採用ネッワークを持つ事業者が優位に立っています。ビザ審査と品質管理は、新規参入者の運営コストを増加させることで確立された企業に有利に働いています。
主要プレイヤーは地位強化のための戦略的な動きを行っています。IDP Educationはインドにおける英国文化振興会のIELTS事業とIntake Educationを買収し、テストおよび採用能力を強化しました。アデレード大学とのパートナーシップにより機関的なリーチが拡大しました。Navitasはパートナーカレッジとの独占的なパスウェイ取り決めを確保し、学生のビザ承認条件を改善しました。Kaplanはアデレードプラットフォームをリブランドし、インドからの大学院およびパスウェイ需要に応えるためにSTEMおよびアライドヘルスパスウェイに注力しました。
インド、ネパール、フィリピンからの専門家向け国内教育旅行と短期コースに機会が存在します。柔軟なマイクロクレデンシャル、地域フィールド体験、文化的に調整された国内プログラムは未開発のままです。デジタル採用は競争ツールとなりつつあり、Griffith UniversityによるSalesforce Agentforce Education Cloudの採用によるエンゲージメント強化がその例として挙げられます。TAFE NSW Internationalのインフラ投資と製造センター・オブ・エクセレンスは職業訓練を支援しています。競争は確立された事業者間で引き続き激しいと予想され、成長はコンプライアンス、住宅、デジタル戦略、インド重視の製品開発の整合性に依存しています。
オーストラリア教育観光産業リーダー
-
Navitas Ltd
-
IDP Education Ltd
-
Kaplan International English Australia
-
TAFE NSW International
-
Academies Australasia Group Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:オーストラリア教育省は、2026年5月から2027年5月まで、国際学生を入学させるVETプロバイダーに対する新規CRICOS登録およびコース追加を停止します。TAFEおよびテーブルA大学を含む公立機関は適用除外となります。この措置は、国際教育システムから低品質な事業者を排除することを目的としています。
- 2026年4月:IDP Educationはマレーシアへの学生進学支援サービスを拡大し、カウンセリングネットワークを強化し、従来の英語圏市場を超えた収益源を多様化しました。
- 2026年2月:アデレード大学はIDP Educationと提携し、2026年度入学に向けた国際採用戦略を策定しました。この協力関係により、IDP Educationはオーストラリアの最新のグループ・オブ・エイト大学の主要な成長パートナーとして確立されました。
- 2026年1月:オーストラリアは簡略化学生ビザフレームワーク(SSVF)の下でインドのビザ証拠レベルを再分類し、インド人申請者に対する書類要件を増加させ、処理時間を延長しました。インドのラージヤ・サバーで確認されたこの変更により、ビザ処理の待ち時間が長くなっています。
オーストラリア教育観光市場レポートの範囲
| 12歳未満 |
| 13~25歳 |
| 26~40歳 |
| 40歳以上 |
| 初等教育 |
| 中等教育 |
| 学部課程 |
| 大学院課程 |
| 短期(4週間以内) |
| 中期(1~3ヶ月) |
| 長期(3ヶ月超/フルアカデミックイヤー) |
| 直接入学 |
| 教育エージェント・カウンセラー |
| オンライン・デジタルプラットフォーム |
| その他 |
| 国内 |
| 国際 |
| 年齢層別 | 12歳未満 |
| 13~25歳 | |
| 26~40歳 | |
| 40歳以上 | |
| 教育タイプ別 | 初等教育 |
| 中等教育 | |
| 学部課程 | |
| 大学院課程 | |
| コース・プログラム期間別 | 短期(4週間以内) |
| 中期(1~3ヶ月) | |
| 長期(3ヶ月超/フルアカデミックイヤー) | |
| 予約チャネル別 | 直接入学 |
| 教育エージェント・カウンセラー | |
| オンライン・デジタルプラットフォーム | |
| その他 | |
| 観光タイプ別 | 国内 |
| 国際 |
レポートで回答される主要な質問
2026年のオーストラリアにおける教育観光の規模はどのくらいですか?
オーストラリア教育観光市場は2026年に225.5 ビリオン 米ドルに達し、2031年までに319.3 ビリオン 米ドルに達すると予測されており、CAGRは7.21%です。
オーストラリアへの学生渡航需要を最も強く牽引しているのは何ですか?
教育輸出の強さ、インドと中国からの継続的な流入、ワーキングホリデービザ主導のブレンド型モビリティ、差別化されたSTEM提供が主要な需要ドライバーです。
なぜインドはプロバイダーにとって以前より重要になっているのですか?
インドは2026年の国際学生の17%を占め、2024年度から2025年度の輸出収入として93 ビリオン 豪ドル(62.3 ビリオン 米ドル)を貢献し、大学院課程および就労権連動型需要とますます結びついています。
学習レベル別で最も強い教育セグメントはどれですか?
大学院課程が2025年に36.13%のシェアでリードし、2031年にかけて8.15%のCAGRで最も速く成長する教育タイプでもあります。
入学者数の成長を妨げる主なリスクは何ですか?
より厳格なビザ規則、高い申請コト、一部の供給市場における過去最高の不許可率圧力、および深刻な学生住宅不足が拡大の主要な制限要因です。
オーストラリアのどの地域が最も多くの教育旅行需要を引き付けていますか?
ニューサウスウェールズ州とビクトリア州は2024年度から2025年度にかけて主要な目的地であり続け、それぞれ203.5 ビリオン 豪ドル(136.4 ビリオン 米ドル)および172.53 ビリオン 豪ドル(115.6 ビリオン 米ドル)の教育輸出収入を生み出し、大規模な大学基盤、パスウェイプロバイダー、より強力な学生サービスエコシステムによって支えられています。