
Tamanho e Participação do Mercado de Ensino Superior
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.26 Trilhões de dólares |
| Tamanho do Mercado (2031) | 2.93 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ensino Superior por Mordor Intelligence
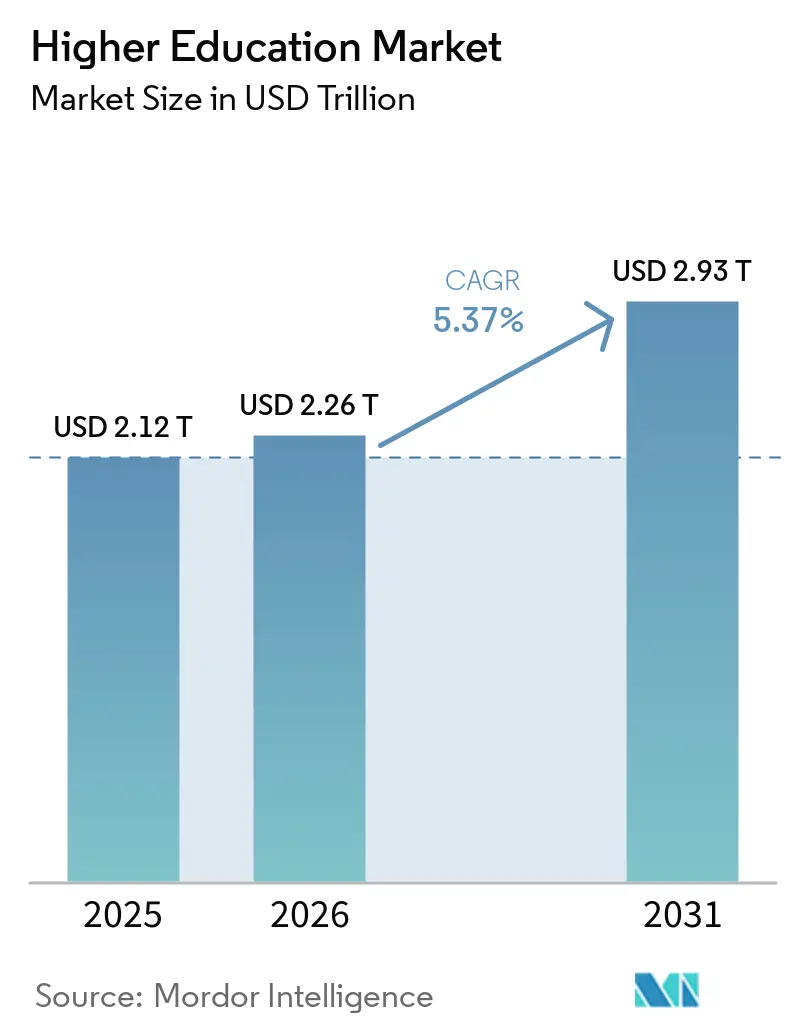
O tamanho do Mercado de Ensino Superior está projetado para se expandir de 2,12 trilhões de USD em 2025 e 2,26 trilhões de USD em 2026 para 2,93 trilhões de USD até 2031, registrando um CAGR de 5,37% entre 2026 e 2031.
As matrículas globais atingiram 269 milhões de estudantes até 2024, indicando que o acesso continuou a se ampliar entre grupos de renda, geografias e faixas etárias no mercado global de ensino superior. Mudanças na força de trabalho, expansão populacional em economias emergentes e uma transição mais rápida para o ensino digital e híbrido estão sustentando o mercado global de ensino superior em 2026. O modelo tradicional de graduação em tempo integral ainda representa a maior base de receita. Ainda assim, as credenciais de ciclo curto estão capturando uma parcela maior do investimento institucional e da demanda dos estudantes no mercado global de ensino superior. A adoção de IA também está mudando a forma como as instituições gerenciam o aconselhamento, os serviços aos estudantes e os custos operacionais, com a adoção institucional aumentando de 49% em 2024 para 66% em 2025. A mobilidade internacional de estudantes continua sendo um importante canal de demanda para o mercado global de ensino superior. Ainda assim, os fluxos de estudantes estão se direcionando para destinos com configurações de política mais abertas, o que está mudando onde as instituições recrutam e se expandem.[1]
Principais Conclusões do Relatório
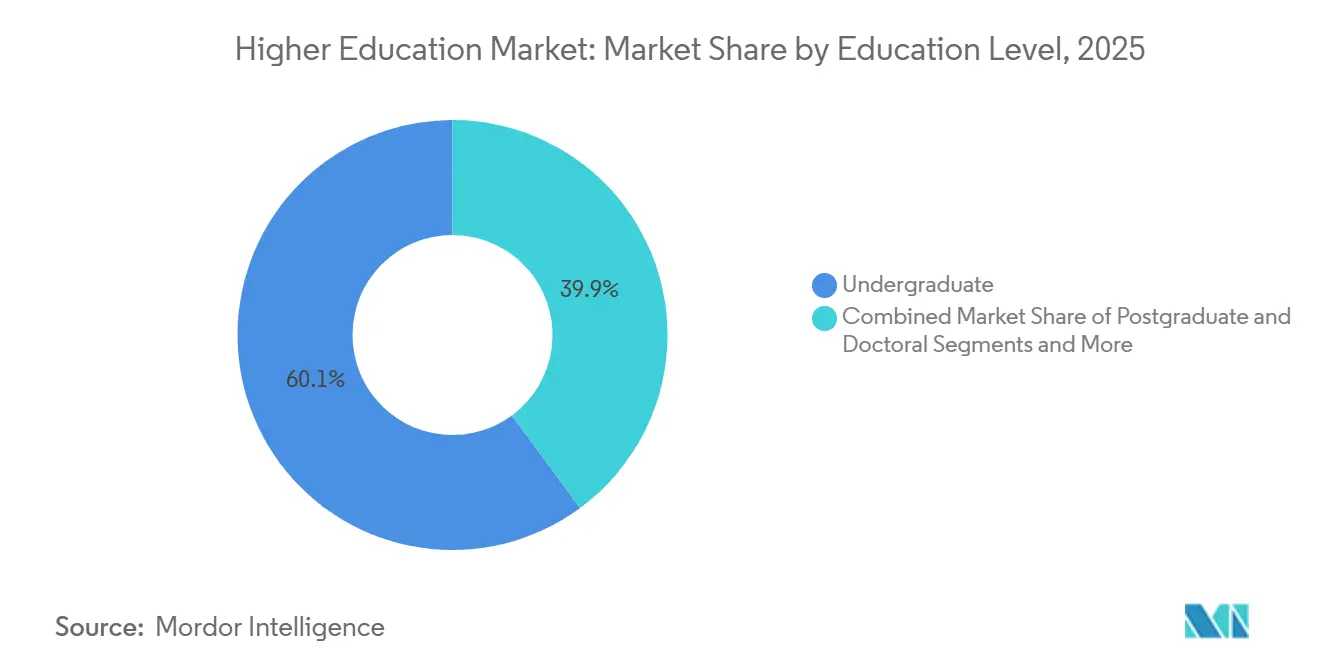
- Por nível de educação, os programas de graduação detinham 60,12% da participação do mercado global de ensino superior em 2025, enquanto a Educação Profissional e Executiva está projetada para registrar o crescimento mais rápido, com um CAGR de 6,43% até 2031.
- Por titularidade, as instituições públicas responderam por 62,62% do mercado global de ensino superior em 2025, enquanto as instituições privadas com fins lucrativos devem se expandir ao maior CAGR de 6,23% até 2031.
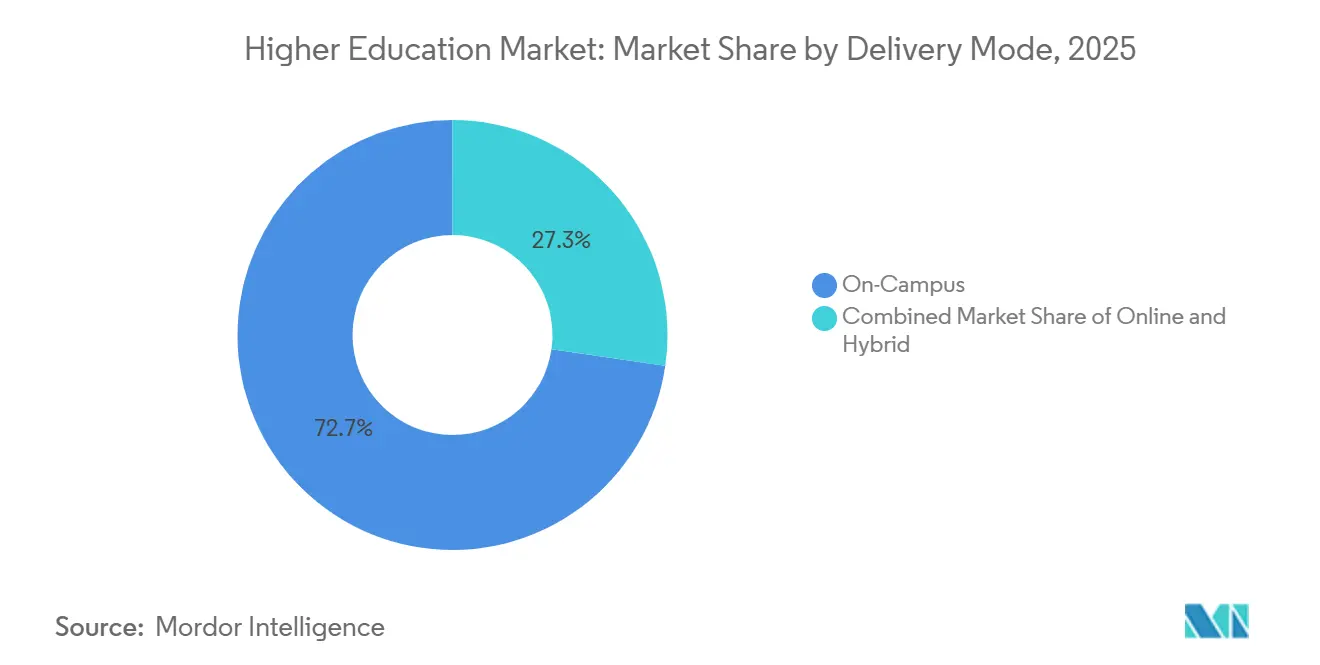
- Por modalidade de ensino, o ensino presencial respondeu por 72,71% do mercado global de ensino superior em 2025, enquanto o ensino híbrido deve crescer mais rapidamente, com um CAGR de 6,97% até 2031.
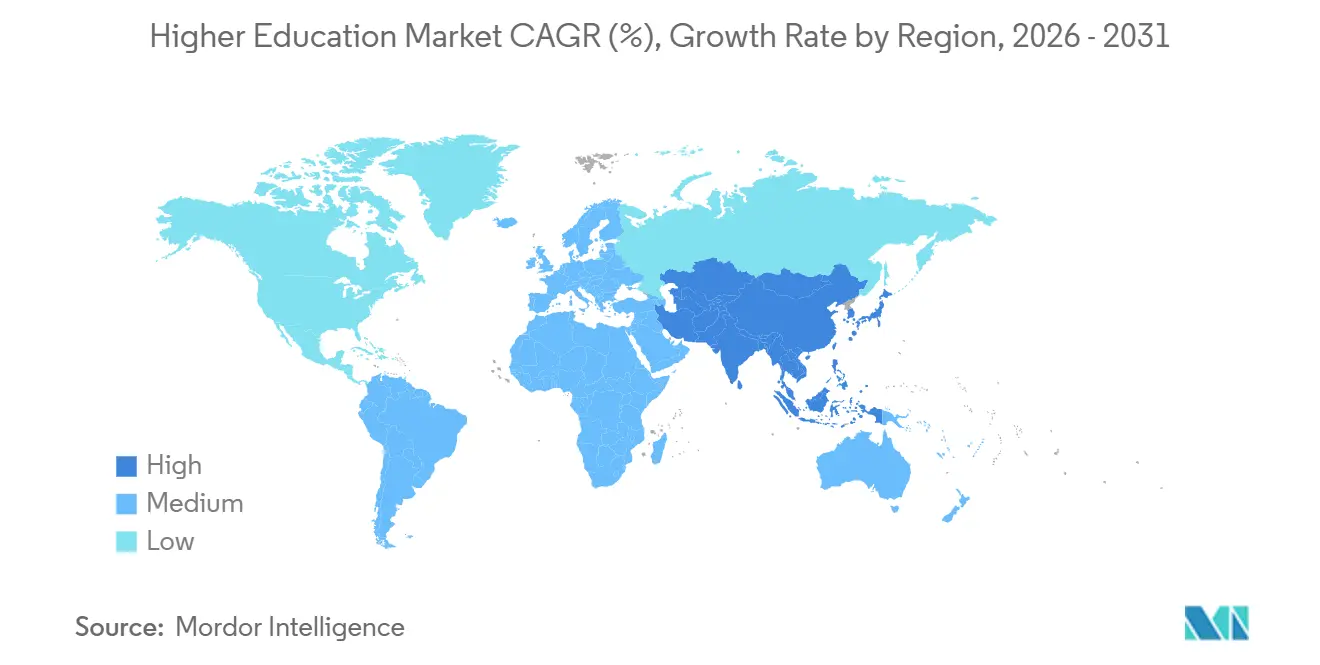
- Por geografia, a América do Norte liderou o mercado global de ensino superior com 34,32% em 2025, enquanto a Ásia-Pacífico está projetada para crescer ao CAGR mais rápido de 6,12% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Ensino Superior
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por Microcredenciais Alinhadas à Carreira e Programas de Ciclo Curto | +0.8% | Global, com maior intensidade na América do Norte e na Europa Ocidental, e expansão para centros urbanos da Ásia-Pacífico, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Expansão do Recrutamento Internacional de Estudantes para os Campi Principais | +0.7% | Mercados de origem da Ásia-Pacífico, incluindo Índia, China e Sudeste Asiático, com demanda redirecionada para Alemanha, França e Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Proliferação Generalizada de Infraestrutura de Campus Híbrido e Software de Experiência Digital | +0.9% | Global, com a adoção mais forte na América do Norte e no Norte da Europa, e expansão mais rápida na América Latina e no Sul e Leste da Ásia | Médio prazo (2 a 4 anos) |
| Impulso Político e Financiamento Público para o Retorno de Estudantes Adultos e Requalificação da Força de Trabalho | +0.6% | América do Norte, Europa, Japão e Coreia do Sul, com relevância crescente na América Latina | Médio prazo (2 a 4 anos) |
| Estabelecimento de Campi Internacionais Físicos em Polos Emergentes | +0.5% | Índia, Arábia Saudita, Emirados Árabes Unidos, Malásia e Singapura como mercados anfitriões, com Reino Unido, Estados Unidos e Austrália como sistemas exportadores | Longo prazo (≥ 4 anos) |
| Integração Institucional de Currículos Incorporados e Codesenhados com a Indústria | +0.6% | América do Norte e Norte da Europa em primeiro lugar, com expansão visível para Índia, Singapura e Austrália | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Microcredenciais Alinhadas à Carreira e Programas de Ciclo Curto
A demanda por aprendizagem de ciclo curto tornou-se um dos impulsionadores de crescimento mais claros para o mercado global de ensino superior. A Coursera, Inc. relatou que 94% dos empregadores estão dispostos a oferecer salários iniciais mais altos a candidatos com microcredenciais, e 92% afirmaram que trabalhadores de nível inicial com microcredenciais superam seus pares sem elas no primeiro ano. A mesma mudança é visível no nível institucional, onde 88% das unidades de educação continuada online e profissional nos Estados Unidos já oferecem microcredenciais, e 85% as desenvolvem especificamente para o desenvolvimento da força de trabalho, ante 55% em 2021. Isso está mudando o mix de receita do mercado global de ensino superior porque esses programas avançam mais rapidamente do design ao lançamento do que os programas de graduação completos. Também favorece instituições que conseguem atualizar currículos rapidamente e alinhar o conteúdo à demanda dos empregadores sem longos ciclos de aprovação. O portfólio de Certificados Profissionais de Nível Inicial da Coursera, Inc. cresceu 32% ano a ano, e as matrículas totais superaram 20 milhões, o que demonstra que a aprendizagem de ciclo curto é agora um canal duradouro de volume e receita, e não um formato experimental.
Expansão do Recrutamento Internacional de Estudantes para os Campi Principais
O recrutamento transfronteiriço continua sendo um motor de alto valor para o mercado global de ensino superior, pois os estudantes internacionais ainda sustentam tanto as mensalidades quanto a utilização dos campi. Os dados da UNESCO mostraram que quase 7,3 milhões de estudantes estudaram no exterior globalmente em 2023, o que confirmou que a mobilidade permanece estruturalmente importante mesmo quando as configurações de política se tornam menos previsíveis. A mudança atual é menos sobre a queda da demanda total e mais sobre o redirecionamento da demanda para destinos receptivos na Europa continental e em novos polos asiáticos. A Alemanha registrou um aumento de 6% nas matrículas de estudantes internacionais no semestre de inverno de 2024/25, chegando a quase 402.000 estudantes, com Índia e China permanecendo como os principais mercados de origem não pertencentes à UE. Para as instituições no mercado global de ensino superior, essa mudança recompensa a entrega flexível em diferentes idiomas, parcerias locais e redes de recrutamento mais equilibradas. Também confere à Índia uma posição mais forte na influência sobre a mobilidade estudantil de saída, pois os padrões de mobilidade indianos estão ajudando a moldar quais sistemas anfitriões ganham participação na próxima fase do recrutamento internacional.
Proliferação Generalizada de Infraestrutura de Campus Híbrido e Software de Experiência Digital
O ensino híbrido não é mais uma acomodação temporária no mercado global de ensino superior. Ele está sendo tratado como um modelo de infraestrutura planejada que atende tanto estudantes tradicionais quanto adultos trabalhadores. A Grand Canyon Education relatou que as matrículas em campi híbridos nas instituições parceiras cresceram 18,7% em 2025, lideradas por programas acelerados de enfermagem e saúde. Esse padrão é relevante porque mostra que o crescimento híbrido está avançando para áreas regulamentadas e vinculadas ao emprego, e não apenas para a educação geral. A camada tecnológica por trás desse modelo também está escalando rapidamente, com a Ellucian Company L.P. atendendo a quase 3.000 instituições em 50 países e alcançando mais de 21 milhões de estudantes por meio de sua plataforma. Ainda assim, 56% das instituições na pesquisa da Ellucian Company L.P. de 2025 identificaram a segurança de dados e a privacidade como a principal barreira à adoção de IA, indicando que a expansão digital no mercado global de ensino superior está cada vez mais vinculada à qualidade da governança e aos gastos com software.
Impulso Político e Financiamento Público para o Retorno de Estudantes Adultos e Requalificação da Força de Trabalho
O retorno de estudantes adultos está ampliando a base endereçável do mercado global de ensino superior. Governos e empregadores estão tratando as instituições de ensino superior como parceiros de entrega para a requalificação, especialmente em setores com escassez persistente de mão de obra. Na Ibero-América, as matrículas regionais superaram 34 milhões de estudantes, e as instituições estão sob pressão para modernizar sua entrega a fim de alcançar estudantes de primeira geração e adultos em áreas rurais e periurbanas. A mesma lógica é visível em economias envelhecidas, onde o financiamento público para requalificação sustenta matrículas mais estáveis do que o ciclo tradicional de graduação. Isso está criando um papel mais forte para as divisões de educação continuada, unidades de aprendizagem executiva e certificados patrocinados por empregadores dentro do mercado global de ensino superior. Também está pressionando as instituições na Índia e em outros sistemas emergentes a conectar as ofertas acadêmicas mais diretamente à empregabilidade e ao avanço na carreira em meio de carreira.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crises de Acessibilidade às Mensalidades e Extrema Sensibilidade ao Endividamento Estudantil | -0.8% | América do Norte em primeiro lugar, com expansão para Reino Unido, Austrália e sistemas da Ásia-Pacífico com mensalidades mais elevadas | Curto prazo (≤ 2 anos) |
| Enfraquecimento Demográfico e Redução das Populações Jovens Domésticas | -0.6% | Europa Ocidental, Japão, Coreia do Sul, China rural e partes da Europa Oriental | Longo prazo (≥ 4 anos) |
| Flutuação de Políticas de Visto e Imigração e Fricção Geopolítica Transfronteiriça | -0.9% | Canadá, Reino Unido, Austrália e Estados Unidos, com Alemanha e França atuando como contrapesos parciais | Curto prazo (≤ 2 anos) |
| Escassez Persistente de Capacidade Docente e Restrições de Consistência de Qualidade | -0.4% | Global, com a pressão mais intensa em STEM, enfermagem e ciências aplicadas na Ásia-Pacífico e na África Subsaariana | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crises de Acessibilidade às Mensalidades e Extrema Sensibilidade ao Endividamento Estudantil
A pressão de acessibilidade está remodelando a demanda no mercado global de ensino superior, especialmente para ofertas de pós-graduação e com preços premium. Os estudantes estão cada vez mais avaliando os programas pelo retorno visível para a carreira, e não apenas pela marca institucional. Isso está pressionando as instituições a demonstrar resultados de emprego por meio de estágios, parcerias com empregadores e transparência salarial. No mercado global de ensino superior, os descontos isolados não estão resolvendo o problema, pois os estudantes estão cada vez mais cautelosos em relação a programas com retornos pouco claros. O resultado é uma inclinação mais forte em direção a credenciais mais curtas, mais baratas e mais facilmente vinculadas aos resultados do mercado de trabalho. Essa é uma das razões pelas quais o mercado global de ensino superior está registrando maior impulso em certificados profissionais, aprendizagem híbrida e formatos apoiados por empregadores do que na expansão puramente acadêmica.
Enfraquecimento Demográfico e Redução das Populações Jovens Domésticas
O enfraquecimento demográfico é uma restrição mais lenta, mas importante, para o mercado global de ensino superior. Sistemas maduros com coortes jovens em declínio não podem depender da demanda tradicional de graduação para sustentar o mesmo volume de crescimento de antes. Isso é especialmente relevante onde as instituições têm altos custos fixos e flexibilidade limitada entre as modalidades de ensino. Também explica por que muitos provedores no mercado global de ensino superior estão dando mais ênfase a estudantes adultos, estudantes internacionais e credenciais flexíveis. A pressão não é uniforme porque os sistemas emergentes continuam adicionando estudantes enquanto os sistemas educacionais mais antigos enfrentam uma captação doméstica mais fraca. Esse quadro demográfico desigual provavelmente ampliará a diferença entre regiões de alto e baixo crescimento no mercado global de ensino superior ao longo do período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Educação: A Educação Profissional Impulsiona a Receita Premium em Meio à Pressão no Mercado de Graduação
Os programas de graduação detinham 60,12% da participação do mercado global de ensino superior em 2025, tornando-os a maior base de receita por nível de educação. Essa posição ainda reflete a escala da infraestrutura de graduação em tempo integral, os canais de financiamento público e o papel central da educação de bacharelado na maioria dos sistemas nacionais. Os dados de tendências globais de 2026 da UNESCO mostraram que os programas de bacharelado responderam por 85% das matrículas globais nos níveis ISCED 6 a 8, enquanto os programas de mestrado responderam por 13% e os programas de doutorado por 2%. A grande base de graduação significa que mesmo mudanças modestas nas taxas de ingresso, retenção ou precificação ainda têm um grande efeito no mercado global de ensino superior. Também significa que a pressão em coortes jovens maduras provavelmente será sentida primeiro em sistemas com forte concentração de graduação, mesmo quando a demanda global total permanece positiva.
A Educação Profissional e Executiva está projetada para crescer a um CAGR de 6,43% de 2026 a 2031, tornando-a o segmento educacional de crescimento mais rápido no mercado global de ensino superior. O crescimento está sendo sustentado pela demanda dos empregadores por habilidades em IA, desenvolvimento de liderança e transformação contínua da força de trabalho. Ciclos de programas mais curtos e um enquadramento mais claro dos resultados estão conferindo a esse segmento um perfil comercial mais forte do que as trilhas acadêmicas mais longas. O setor global de ensino superior também está vendo mais orçamento alocado para aprendizagem sem diploma porque os empregadores podem implantá-la mais rapidamente entre equipes e funções de trabalho. A demanda por pós-graduação e doutorado ainda é importante para instituições orientadas à pesquisa. Ainda assim, elas não oferecem a mesma base de volume que a educação de graduação ou a mesma velocidade de resposta que a aprendizagem profissional. Na prática, isso deixa o mercado global de ensino superior mais dependente da escala de graduação para a estabilidade e da educação profissional para o crescimento incremental.


Por Titularidade: Operadores Com Fins Lucrativos Superam o Mercado em Meio à Racionalização do Portfólio do Setor Público
As instituições públicas responderam por 62,6% do mercado global de ensino superior em 2025, sublinhando a influência contínua da escala e dos subsídios no setor. As universidades públicas permanecem centrais porque têm as maiores matrículas, os portfólios de programas mais amplos e a maior legitimidade nacional em muitos países. Sua posição é especialmente importante no mercado global de ensino superior, onde a expansão do acesso, os mandatos de pesquisa e os objetivos de desenvolvimento regional estão estreitamente vinculados à provisão pública. Ao mesmo tempo, as instituições públicas frequentemente enfrentam processos de aprovação de programas mais lentos e estruturas administrativas mais complexas. Isso dificulta a resposta rápida quando a demanda se desloca para novas habilidades, credenciais mais curtas ou ensino híbrido.
As instituições privadas com fins lucrativos devem crescer a um CAGR de 6,2% até 2031, tornando-as o segmento de titularidade de crescimento mais rápido no mercado global de ensino superior. Nos Estados Unidos, as matrículas com fins lucrativos cresceram a um CAGR de 3,5% de 2021 a 2025, em comparação com 0,5% para o setor como um todo, refletindo velocidades de lançamento mais rápidas para programas de saúde, cibersegurança e tecnologia. A Laureate Education, Inc. relatou matrículas totais de 498.000 estudantes em 2025 e receita de 1,7 bilhões de USD, alta de 9% ano a ano, sustentada pela escalabilidade totalmente online no Peru e pelo crescimento de matrículas no México. As instituições privadas sem fins lucrativos permanecem sob a pressão estrutural mais visível porque carecem de suporte de subsídio público e frequentemente carecem das vantagens de velocidade dos operadores com fins lucrativos. No mercado global de ensino superior, isso deixa a estratégia de titularidade estreitamente vinculada à disciplina de custos, à clareza do portfólio e à capacidade de conectar programas à empregabilidade.
Por Modalidade de Ensino: A Expansão Híbrida Reescreve a Lógica de Investimento nos Campi
O ensino presencial respondeu por 72,7% do mercado global de ensino superior em 2025, confirmando que os campi físicos permanecem o principal ambiente de entrega para a educação de graduação. O estudo residencial ainda é importante porque combina instrução, vida estudantil, formação de identidade e sinalização institucional em um único modelo. Ainda assim, o ensino híbrido deve se expandir a um CAGR de 7% até 2031, tornando-o a modalidade de crescimento mais rápido no mercado global de ensino superior. As universidades parceiras da Grand Canyon Education relataram crescimento de 18,7% nas matrículas em campi híbridos em 2025, lideradas por programas acelerados de enfermagem e saúde. Isso mostra que o crescimento híbrido não está limitado a disciplinas de baixo contato e agora está sendo utilizado em áreas que exigem treinamento prático estruturado.
O ensino online tornou-se uma parte permanente do mercado global de ensino superior, especialmente para profissionais em atividade e estudantes adultos. Os dados do NCES mostraram que 58% dos estudantes em instituições privadas com fins lucrativos estavam matriculados em educação a distância no outono de 2024, em comparação com 28% nas instituições públicas e 21% nas instituições privadas sem fins lucrativos. As instituições com múltiplas modalidades de ensino retêm estudantes de forma mais eficaz porque podem transferir os estudantes entre formatos em vez de perdê-los completamente. O setor global de ensino superior está, portanto, avançando para um modelo em que campi físicos, sistemas digitais e serviços aos estudantes trabalham juntos em vez de competir por prioridade. Isso também explica por que software, ferramentas de aconselhamento e plataformas de experiência do estudante estão se tornando cada vez mais críticos para a qualidade de execução no mercado global de ensino superior.[2]
Análise Geográfica
A América do Norte detinha 34,32% da participação do mercado global de ensino superior em 2025, tornando-a a maior contribuinte regional por receita. A região ainda se beneficia da densidade de universidades de pesquisa, estruturas de financiamento maduras e marcas institucionais fortes que atraem tanto estudantes domésticos quanto internacionais. Ao mesmo tempo, o mercado global de ensino superior na América do Norte está sob maior e mais visível pressão operacional do que antes, pois o recrutamento internacional tornou-se menos previsível e as instituições estão revisando os portfólios acadêmicos com mais atenção. Controles de custos, reestruturação e discussões sobre fusões estão se tornando parte do cenário operacional de maneiras que eram menos comuns quando os fluxos internacionais e a demanda por pós-graduação eram mais fortes. Isso significa que a América do Norte permanece grande e influente no mercado global de ensino superior, mas não está mais isolada do crescimento mais lento de matrículas e do maior escrutínio sobre a sustentabilidade financeira.
A Ásia-Pacífico está projetada para crescer a um CAGR de 6,12% de 2026 a 2031, tornando-a o segmento regional de crescimento mais rápido do mercado global de ensino superior. A Índia é uma razão importante para essa perspectiva porque o país está mirando uma taxa bruta de matrícula de 50% até 2035 e também está abrindo seu sistema para campi estrangeiros. Até outubro de 2025, 9 campi de universidades do Reino Unido haviam recebido aprovação na Índia, e a Universidade de Southampton lançou seu campus em Nova Délhi em setembro de 2025, com meta de 5.000 estudantes. Isso confere ao mercado global de ensino superior um forte caminho de crescimento centrado na Índia, pois a demanda doméstica, a reforma de políticas e a entrada de instituições estrangeiras estão todas se movendo na mesma direção.
Europa, Oriente Médio e África estão se beneficiando do redirecionamento da demanda internacional de estudantes no mercado global de ensino superior. A Alemanha registrou quase 402.000 estudantes internacionais no semestre de inverno de 2024/25, alta de 6%, enquanto a Índia representou 37,6% do coorte de pós-graduação não pertencente à UE da Alemanha. A Alemanha também registrou a maior participação de graduados em STEM na UE, com 35,5%, fortalecendo ainda mais sua posição como destino para estudantes internacionais qualificados. Em paralelo, os mercados anfitriões do Golfo estão usando campi estrangeiros e investimentos educacionais em larga escala para elevar seu perfil no mercado global de ensino superior, enquanto a Europa se beneficia de um ambiente de recrutamento relativamente aberto.[3]

Cenário Competitivo
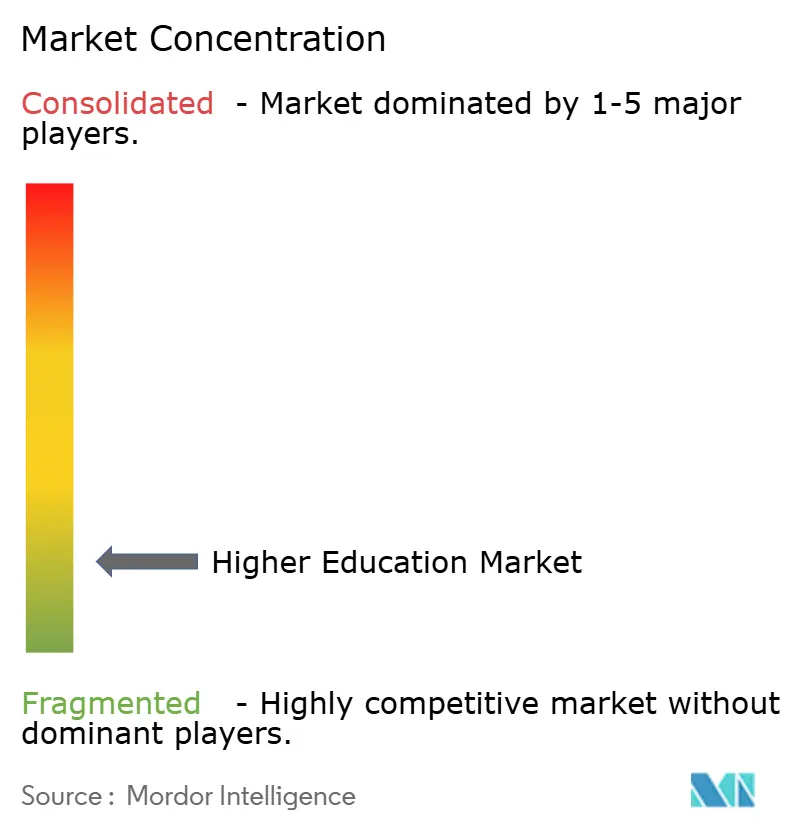
O mercado global de ensino superior permanece fragmentado, com receita e matrículas distribuídas entre universidades públicas, instituições privadas, operadores online e habilitadores de tecnologia. As instituições públicas ainda ancoram a maior parcela do sistema, mas o crescimento mais rápido está vindo de formatos e modelos de titularidade que se movem mais rapidamente. O comportamento competitivo em 2025 e 2026 seguiu 2 trilhas: instituições sob pressão financeira explorando a consolidação, enquanto players orientados ao crescimento expandem capacidades digitais, transfronteiriças e vinculadas a empregadores. É por isso que o mercado global de ensino superior está mostrando tanto movimentos defensivos, como fusões e reestruturações, quanto movimentos ofensivos, como campi estrangeiros e expansão baseada em plataformas. A competição não é mais definida apenas pelo prestígio do campus, porque flexibilidade, empregabilidade e escala de entrega agora importam mais para vários grupos de estudantes.
Um exemplo claro é a Laureate Education, Inc., que aumentou as matrículas para 498.000 estudantes em 2025 e a receita para 1,7 bilhões de USD por meio da escalabilidade online no Peru e do crescimento no México. Outro exemplo é a Grand Canyon Education, onde as matrículas em campi híbridos cresceram 18,7% e as matrículas online cresceram 8,7%, com quase um terço dos novos estudantes online provenientes diretamente de relacionamentos com empregadores. A Ellucian Company L.P. também aprofundou seu papel de infraestrutura no mercado global de ensino superior por meio de uma plataforma baseada em IA que agora atende a quase 3.000 instituições e mais de 21 milhões de estudantes em 50 países. Esses exemplos mostram que a força competitiva está cada vez mais vinculada a sistemas operacionais, entrega em múltiplos formatos e à capacidade de fazer parcerias com empregadores tanto quanto ao legado institucional.
A expansão transfronteiriça também está se tornando uma fonte mais forte de diferenciação competitiva no mercado global de ensino superior. A entrada da Universidade de Southampton em Nova Délhi lhe conferiu uma presença física em um dos mercados de demanda estudantil de longo prazo mais importantes. O King's College London e a Universidade de Cranfield também avançaram em direção a uma fusão em maio de 2026, o que mostrou que escala, complementaridade de capacidades e resiliência são prioridades crescentes entre as instituições estabelecidas. No mercado global de ensino superior, a acreditação e a conformidade também estão se tornando cada vez mais importantes, pois a posição regulatória agora afeta a credibilidade do recrutamento internacional e a viabilidade do crescimento transfronteiriço. Isso mantém o mercado competitivo, sem estar concentrado em torno de um punhado de operadores, porque a maioria das regiões ainda tem uma ampla base de provedores e diferentes modelos competem em termos diferentes.
Líderes do Setor de Ensino Superior
-
Laureate Education, Inc.
-
Strategic Education, Inc.
-
Grand Canyon Education, Inc.
-
Adtalem Global Education Inc.
-
Perdoceo Education Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: O King's College London e a Universidade de Cranfield assinaram um acordo formal como primeiro passo em direção a uma fusão, com meta de integração total a partir de agosto de 2027. A combinação foi projetada para criar uma universidade de pesquisa com dois campi abrangendo Londres e o Corredor de Crescimento Oxford-Cambridge, combinando a amplitude clínica e de humanidades do King's com as capacidades de defesa, engenharia e vinculação à indústria da Cranfield.
- Fevereiro de 2026: A Grand Canyon Education divulgou os resultados do quarto trimestre de 2025, mostrando que as matrículas em campi híbridos, excluindo os campi fechados ou em processo de encerramento, cresceram 18,7%, e as matrículas online cresceram 8,7%, com aproximadamente um terço dos novos estudantes online provenientes diretamente de relacionamentos com empregadores.
- Julho de 2025: A Universidade de Southampton lançou seu campus estrangeiro em Nova Délhi com uma coorte inicial, tornando-se a primeira instituição estrangeira a obter aprovação completa sob o marco da Comissão de Subsídios Universitários da Índia para campi estrangeiros. A universidade tem como meta 5.000 estudantes no campus de Délhi.
- Março de 2025: O consórcio liderado pela EQT concluiu a aquisição da Nord Anglia Education por 14,5 bilhões de USD, com coinvestidores incluindo Neuberger Berman Private Markets, CPP Investments, CF Alba e Dubai Holding. A transação refletiu a convicção sustentada dos investidores na resiliência de receita da educação internacional premium.


Escopo do Relatório Global do Mercado de Ensino Superior
| Graduação |
| Pós-Graduação |
| Doutorado |
| Educação Profissional e Executiva |
| Instituições Públicas |
| Instituições Privadas Sem Fins Lucrativos |
| Instituições Privadas Com Fins Lucrativos |
| Presencial |
| Online |
| Híbrido |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Nível de Educação | Graduação | |
| Pós-Graduação | ||
| Doutorado | ||
| Educação Profissional e Executiva | ||
| Por Titularidade | Instituições Públicas | |
| Instituições Privadas Sem Fins Lucrativos | ||
| Instituições Privadas Com Fins Lucrativos | ||
| Por Modalidade de Ensino | Presencial | |
| Online | ||
| Híbrido | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor global de ensino superior até 2031?
O mercado global de ensino superior está projetado para atingir 2,93 trilhões de USD até 2031, crescendo de 2,26 trilhões de USD em 2026 a um CAGR de 5,4% entre 2026 e 2031.
Qual região está crescendo mais rapidamente no ensino superior até 2031?
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR previsto de 6,1%, fortemente sustentado pela expansão de matrículas na Índia e pela abertura de políticas para campi estrangeiros.
Qual nível de educação está se expandindo mais rapidamente?
A Educação Profissional e Executiva é o segmento de nível de educação de crescimento mais rápido, com um CAGR projetado de 6,4% até 2031.
Por que o ensino híbrido está ganhando espaço nas universidades?
O ensino híbrido está crescendo porque oferece mais flexibilidade aos estudantes e ajuda as instituições a atender tanto estudantes baseados no campus quanto adultos trabalhadores. Está previsto para crescer a 7% até 2031.
Por que a Índia é tão importante para o crescimento futuro?
A Índia é um centro-chave de demanda porque está mirando uma taxa bruta de matrícula de 50% até 2035 e também está permitindo campi estrangeiros, o que amplia as oportunidades tanto domésticas quanto transfronteiriças.
O que está mudando a competição entre universidades e provedores de educação?
A competição está se deslocando em direção à empregabilidade, ao ensino digital, às parcerias com empregadores e à presença transfronteiriça, em vez de depender apenas da reputação histórica ou da escala do campus.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
