
寝具・バスリネン市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
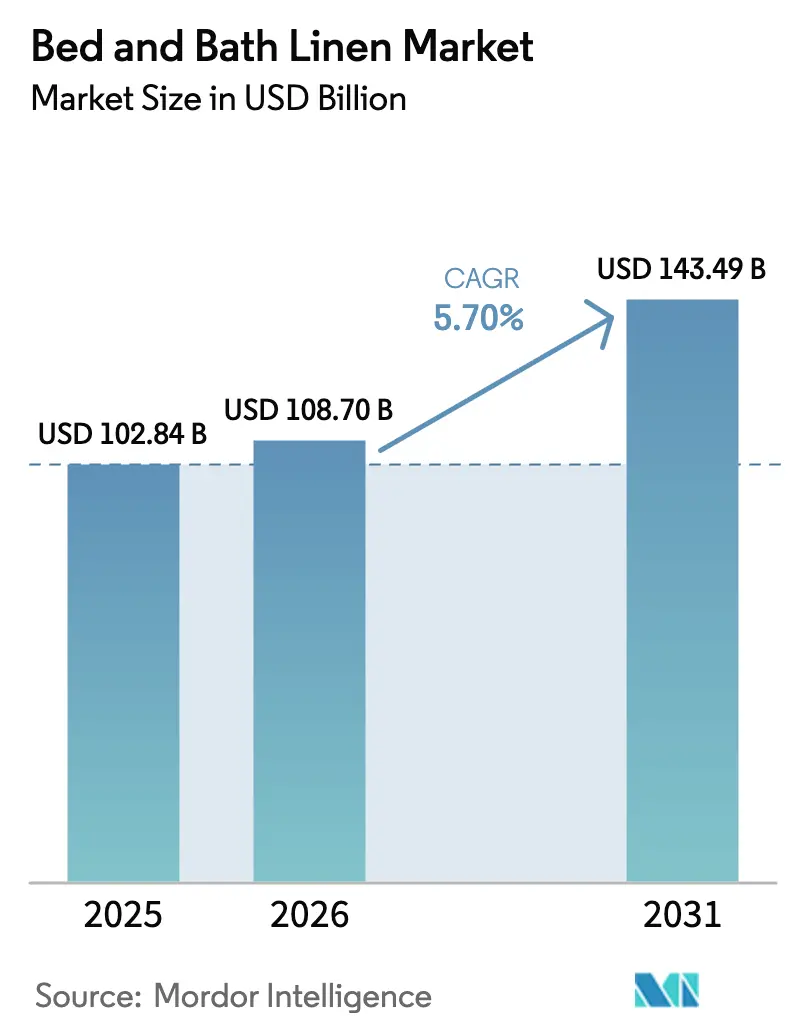
| 市場規模 (2026) | 108.70 十億米ドル |
| 市場規模 (2031) | 143.49 十億米ドル |
| Growth Rate (2026 - 2031) | 5.70 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
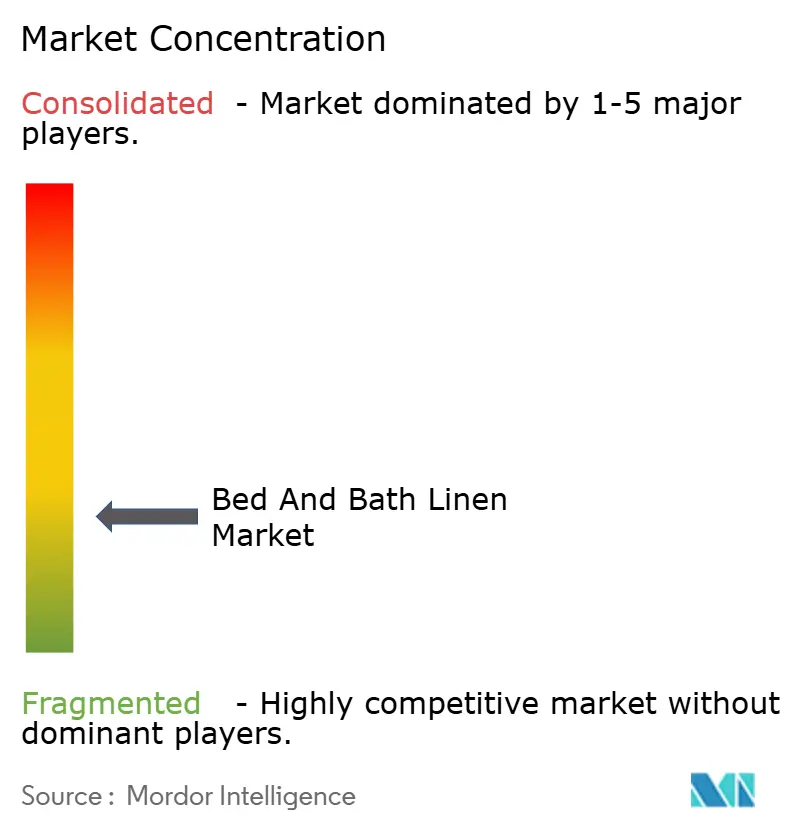
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる寝具・バスリネン市場分析
寝具・バスリネン市場規模は、2025年の1,028億4,000万米ドル、2026年の1,087億米ドルから、2031年までに1,434億9,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.70%を記録すると予測されています。製品収益ではベッドシーツが先頭を走り、住宅用購買者が最大の需要層であり続けており、オンラインの伸びが速いにもかかわらずオフラインチャネルが依然として高いシェアを占めています。アジア太平洋地域はインドの輸出と中国の大規模製造基盤に支えられ最も速い成長軌道を示しており、北米は輸入主導の消費サイクルを維持しています。ブランドとメーカーがOEKO-TEXおよびGOTSに参加するにつれて製品イノベーションはサステナビリティ基準と連動しており、ホスピタリティプロジェクトはテキスタイル仕様のアップグレードを継続しています。サプライ体制もBetter Cottonのトレーサビリティフレームワークによって導入されたトレーサビリティ要件に適応しつつあります。
主要レポートのポイント
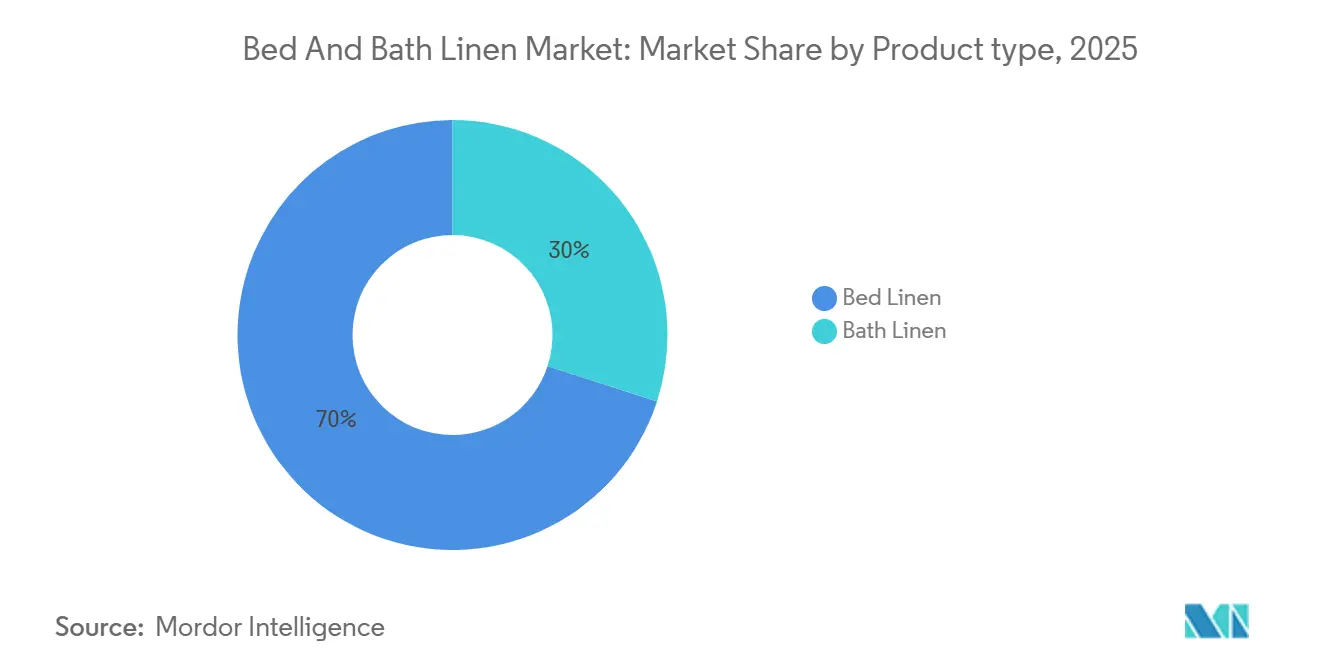
- 製品別では、寝具リネンが2025年に70%の市場シェアで寝具・バスリネン市場をリードしており、2031年にかけてCAGR 6.20%で拡大する見込みです。
- 素材別では、綿が2025年に寝具・バスリネン市場シェアの65%を占め、その他の素材は2031年にかけてCAGR 5.85%で拡大する見込みです。
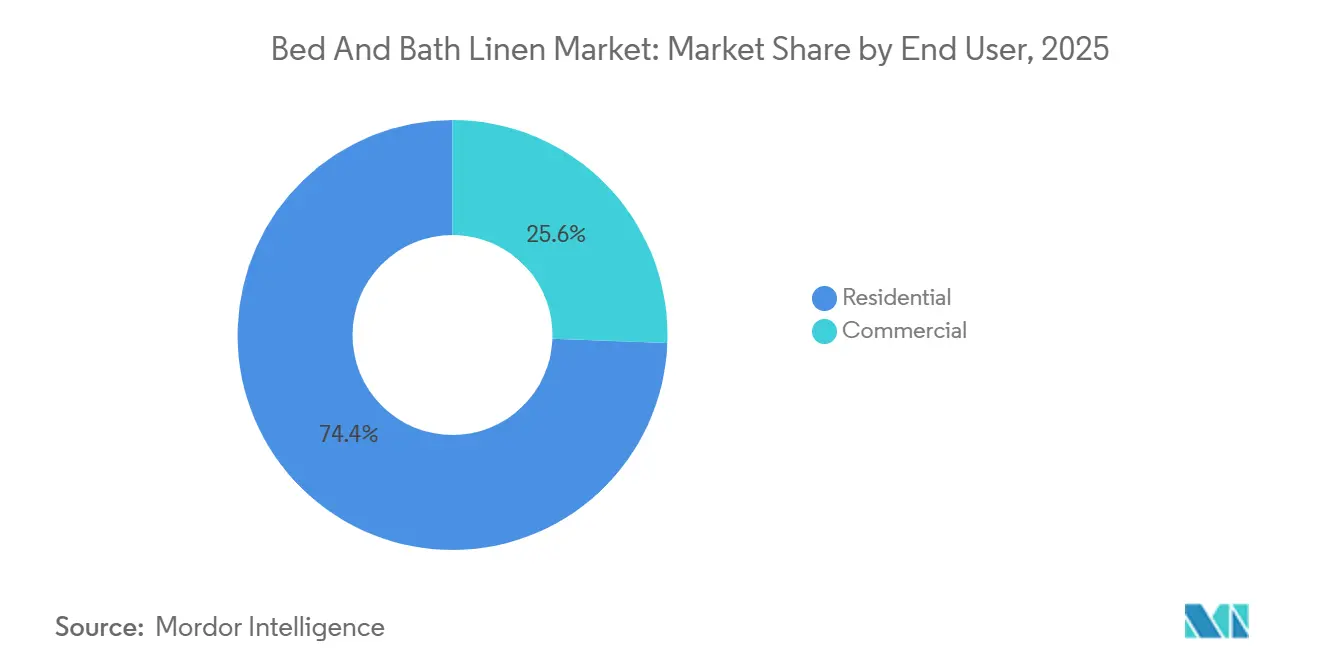
- エンドユーザー別では、住宅用が2025年に寝具・バスリネン市場シェアの74.40%を占め、商業用は2031年にかけてCAGR 6.54%で拡大する見込みです。
- 流通チャネル別では、B2C/小売チャネルが2025年に寝具・バスリネン市場シェアの78%を占め、オンラインは2031年にかけてCAGR 7.20%で拡大する見込みであり、寝具・バスリネン市場で最も成長の速いセグメントとなっています。
- 地域別では、アジア太平洋地域が2025年に寝具・バスリネン市場シェアの45.48%を占め、2031年にかけてCAGR 6.70%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の寝具・バスリネン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムホスピタリティ改装の成長 | + 1.9% | 世界全体、特に中東、北米サンベルト地帯、アジア太平洋観光回廊で顕著 | 中期(2〜4年) |
| アジア太平洋における都市中間層の世帯形成 | + 2.1% | アジア太平洋のコア市場、中国の地方都市・中小都市への波及を含む | 中期(2〜4年) |
| 電子商取引主導のプライベートラベル浸透 | + 1.6% | 北米および西欧、ラテンアメリカでも新興 | 短期(2年以内) |
| 衛生認証テキスタイルへの機関投資家的転換 | + 1.3% | 世界全体、医療・高齢者ケアに集中 | 中期(2〜4年) |
| ホームファッション小売業者による循環型テキスタイル回収プログラム | + 0.7% | 北米およびEU | 長期(4年以上) |
| オーガニックコットンリネンに対する政府調達割当 | + 0.8% | EU機関および一部の米国州・自治体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムホスピタリティ改装の成長
プレミアムホテルおよびリゾートの改装は5〜7年ごとにテキスタイル在庫全体を入れ替えるため、ゲスト体験を向上させる高スレッドカウント、オーガニック、ビスポークリネンへの大口注文が集中します。サウジビジョン2030のもとでの中東観光開発とドバイの大規模客室基盤は高仕様購買を促進しており、北米およびアジア太平洋の一部におけるアップグレードサイクルが契約メーカーの受注残を強化しています。Welspunはバルクタオル注文からのホスピタリティへの多大な貢献を報告しており、より高いマージンに関連する装飾的な織物をターゲットとして2024年11月に年産6,400MTのジャカードタオルユニットを追加しました。Indo Countは2025年度にFluvitex USAおよびModern Home Textilesを買収することで米国への近接性とブランド主導の実行を加速させ、ホスピタリティバイヤーへの納期短縮を支援しました。American Hotel & Lodging Associationの客室供給成長見通しは段階的なテキスタイル改装を示唆しており、GOTSの施設数とオーガニックコットン生産量のトレンドは欧州の高級オペレーターによる認証原材料への需要を裏付けています。
アジア太平洋における都市中間層の世帯形成
アジア太平洋における都市化と可処分所得の上昇が初めての世帯形成を促進し、ノーブランドからブランドリネンセットへの買い替えを促しています。インドの国内ホームテキスタイル価値プールは拡大しており、持続的な成長を示す見通しとなっており、購買は電子商取引の浸透率が高く近代的な商業施設が集積する大都市圏に集中しています。2025年の主要インドブランドの企業開示では、世帯アップグレードに連動した寝具・バスカテゴリーの二桁収益増が強調されました。中国の都市化は毎年数百万人の都市住民を追加しており、国内電子商取引プラットフォームが輸入に依存することなくプレミアムセットへのアクセスを拡大しています。インドの南部・西部地域のパターンも国内需要内での意味のある分散を示しており、輸出業者は年初来の良好な出荷額を記録しています。
電子商取引主導のプライベートラベル浸透
デジタルチャネルにおけるプライベートラベルの拡大により、生産者は卸売仲介業者を迂回してより多くのマージンを確保できるようになり、大手小売業者はデータを活用して仕様と価格帯を精緻化しています。Williams-Sonomaはオムニチャネルエンゲージメントを強化する高い電子商取引浸透率を維持しており、差別化のために自社製品デザインを引き続き重視しています。Brooklinen、Boll & Branch、Parachuteなどのダイレクト・トゥ・コンシューマーブランドは、オーガニック認証ラインを立ち上げた後、品質ポジショニング、サステナビリティ認証、ロイヤルティプログラムを通じてより高い粗利益率を達成しました。プライバシー変更により顧客獲得コストが上昇しており、デジタルブランドは有料メディアコストのバランスを取るためにオムニチャネル戦略と選択的な卸売パートナーシップへのシフトを余儀なくされています。インドの生産者は輸出関係を維持しながら国内プラットフォームを活用してダイレクト・トゥ・コンシューマーの提供を創出しており、2023年の大型専門チェーンの撤退により強力なプライベートラベルを持つ総合商品小売業者へのシェアが再分配されました。
衛生認証テキスタイルへの機関投資家的転換
医療・高齢者ケアのバイヤーは、高温・高頻度の洗濯サイクルに耐えるよう設計された認証済みで耐久性があり流体バリア機能を持つテキスタイルを指定しています。OEKO-TEX スタンダード100は2025年4月の認証プロトコルでPFASおよびBPAの閾値を厳格化し、製造所に仕上げ剤の再調合と化学物質管理の強化を促しました。機関向けグレードのリネンは多くの場合、抗菌強化と大規模なパフォーマンス機能を備えており、ブランドからコンプライアンスとライフサイクル耐久性へと重点が移っています。[1]出典:OEKO-TEX、「OEKO-TEXによるスタンダード100」、OEKO-TEX、oeko-tex.com 大規模医療システムにおける調達は、均一性と文書化を重視する契約サイクルに注文を集約し、認定と公開入札規則を支援しています。先進市場における高齢化人口動態が高齢者ケア需要の増加を促進しており、寝具とタオルにおいて衛生と快適性が同等に重視されています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 綿価格の変動性 | - 1.8% | 垂直統合ハブにおけるグローバルエクスポージャー | 短期(2年以内) |
| オンラインマーケットプレイスにおける偽造ブランドリネン | - 0.7% | グローバル電子商取引プラットフォーム | 中期(2〜4年) |
| PFASおよびマイクロプラスチックに関する規制強化 | - 1.1% | 北米およびEUがアジア太平洋より先行 | 中期(2〜4年) |
| テキスタイルハブにおける再生可能エネルギー賦課金上昇によるマージン圧縮 | - 0.9% | インド、中国、欧州の一部 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
綿価格の変動性
綿価格の変動は垂直統合生産者の投入コストに直接影響し、契約がコスト転嫁を制約する場合にマージンを侵食する可能性があります。全米綿花協議会による米国2025〜26年作付け見通しでは1,427万梱の収穫と高い収量が示されましたが、世界価格は2023〜2025年を通じて依然として狭いレンジ内で推移しました[2]出典:全米綿花協議会、「USDA 2025年12月綿花作付け推計」、NCC、cotton.org。WelspunのFY26第2四半期決算は投入コスト圧力によるマージン圧縮を示しており、短期的な変動が輸出主導の製造所の収益性に与える影響を示しています。ヘッジによりエクスポージャーを限定できますが、多くの中規模製造所は正式なコモディティプログラムなしに運営しており、スポット変動の全影響を受けます。寝具・バスカテゴリーにおける綿の優位性は代替も制限しており、オーガニックコットンのプレミアムは供給が薄い第二の変動層をもたらします。
オンラインマーケットプレイスにおける偽造ブランドリネン
偽造品は繊維含有量を偽り第三者安全試験を回避することでブランドを侵食し信頼を損ないます。消費者は劣った性能特性を発見し、それが多くの場合ネガティブなレビューと正規販売者のシェア喪失につながります。プラットフォームはブランド保護ツールとIP削除プロセスを提供していますが、悪意ある行為者は新たなIDで再出現し、ブランドにとって執行は依然としてリソース集約的です。欧州市場監視規制はプラットフォームレベルのデューデリジェンスを要求し重大なペナルティを可能にしていますが、実際の執行は市場間で依然として不均一です。ブランドはユニットあたりのコスト負担にもかかわらず消費者の信頼を強化するためにトレーサビリティシステムに連携した認証技術をますます導入しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:ベッドシーツがリード、掛け布団カバーが急成長
世界の寝具・バスリネン市場において、製品タイプセグメントは寝具リネンが支配的であり、2025年の総市場規模の約70%を占め、2026〜2031年においても最も成長の速いセグメントであり続けると予想され、CAGR 6.20%を記録する見込みです。ベッドシーツは2025年の製品タイプ寝具リネン内で支配的な地位を占め、掛け布団カバーと掛け布団は2031年にかけて最も速い勢いを示しました。綿は寝具・バスカテゴリー全体で支配的な繊維であり続けており、480ポンドの綿花1梱から数百枚のシーツやタオルを生産できることがこのカテゴリーにおける素材の重要性を示しています。米国のテキスタイル製造所は2025年9月までの出荷成長と在庫増加を報告しており、川下バイヤーの間での慎重な在庫補充を示しています[3]出典:米国国勢調査局、「製造業の出荷・在庫・受注(M3)調査 2025年12月」、米国国勢調査局、census.gov。認証採用は拡大を続けており、世界のGOTS施設数とオーガニック繊維量は2023年までに増加し、高付加価値の掛け布団・キルトラインにおける詰め物と生地の製品開発を刺激しました。バス側では、ホスピタリティの入れ替えと厳格な機関向け洗濯ニーズがテリータオル需要を支えており、生産者はより高い回転率のタオルに向けて生産能力を調整しています。
掛け布団・キルトフォーマットは消費者が快適性と収納効率を優先するにつれて都市市場でシェアを拡大し続けており、持続可能な詰め物のイノベーションが差別化を加えています。Welspunの2024年の生産能力更新はプレミアムジャカードタオルへの製品ミックスを改善し、より広いバス生産量はFY26第2四半期全体の受注フローに合わせて管理されました。Alokの2024〜25年度のテリータオル売上成長と寝具の減少は、より短い交換サイクルを持つカテゴリーへの傾斜とバイヤーの優先事項を反映しています[4]出典:Alok Industries Limited、「第38回年次報告書 2024〜25年」、Alok Industries、alokind.com。貿易フローも地域的な機会を示しており、2024年のチリのタオル輸入構造は有利な貿易条件のもとでインドおよび中国サプライヤーのシェア上昇を反映しており、欧州の途上国からの寝具テキスタイル輸入額は2020年から2024年にかけて着実に増加しました。American Textile Companyのブランドミックスシフトは、生産者がより強い価格決定力を持つ差別化されたSKUへと移行する様子をさらに示しています。
注記: 全セグメントのシェアはレポート購入後に入手可能


素材別:綿が支配的、代替素材が勢いを増す
世界の寝具・バスリネン市場において、綿は2025年に最大の素材セグメントとして浮上し、総市場収益(10億米ドルベース)の約65%を占めました。この優位性は主に、綿の天然の柔らかさ、通気性、高い快適性によるものであり、日常的な家庭用途において好まれる選択肢となっています。綿リネンはまた、その耐久性とメンテナンスのしやすさで広く評価されており、品質を大きく損なうことなく繰り返し洗濯することができます。さらに、この素材は幅広い価格帯で入手可能であり、マスマーケットとプレミアムセグメントの両方で強い採用を可能にしています。確立されたグローバルな綿サプライチェーンと広範な消費者の親しみやすさが、2025年における市場リーダーとしての地位をさらに強化しました。
竹、麻、混紡生地を含むその他の素材は、2026〜2031年の世界の寝具・バスリネン市場において最も成長の速いセグメントとなり、CAGR 5.85%を記録すると予想されています。この成長は、サステナビリティ、環境に優しい生産、環境負荷の低減に対する消費者意識の高まりによって促進されています。竹および麻リネンは、特にプレミアムおよびウェルネス志向の世帯において、吸湿性、抗菌性、温度調節特性でますます好まれています。都市化の進展と可処分所得の増加も、消費者が革新的でパフォーマンスベースの素材を試みることを促しています。ブランドが持続可能な製品ポートフォリオを拡大し続けるにつれて、代替素材は世界市場全体でより強い牽引力を得ると予想されています。
エンドユーザー別:住宅用が支配的、ホスピタリティが最速成長
住宅用は2025年に74.40%を占め、商業用は2026〜2031年にCAGR 6.54%で拡大する見込みです。消費者チャネルは電子商取引へのシフトを続けており、Williams-Sonomaの大きなオンラインミックスは統合されたデジタルマーチャンダイジングがバスと寝具の販売促進をどのように支援するかを示しています。同社の綿98%持続可能調達目標もセクターの事実上のベンチマークとして機能しており、小規模企業に整合と認証を迫っています。米国では、2025年後半までのテキスタイル製品の出荷・在庫データが安定性を示しましたが、小売業者が需要シグナルに適応するにつれてスケジューリングと在庫管理は依然として厳格です。機関バイヤーにとって、標準化されたホワイトラベル輸入のシェアは北米・欧州の契約において依然として高く、インドの輸出業者はこれらの市場への寝具リネンとテリータオルの2023年の相当な輸出額を報告しました。
医療・高齢者ケア機関は厳格な洗濯・衛生基準を要求しており、これにより大口契約に量が集中し、仕上げと耐久性の仕様基準が引き上げられています。欧州の公開入札文書はOEKO-TEX スタンダード100への準拠をますます参照しており、2025年のPFASおよびBPA閾値が調達においてその期待を確固たるものにしています。米国の埋め立て地データは、ESG計画の一環として改修と寿命延長をテストしているランドリーおよび機関バイヤーの間での回収パイロットに影響を与え続けています。最近の在庫・出荷比率は2025年後半において投機的な積み増しではなく均衡した需給を示しており、輸出業者は2024年を通じて量を維持しました。一部の小売ブランドがインドで輸出大手に比べて小さなセグメントを報告しましたが、この非対称性は国内小売とB2B輸出チャネルの間の異なる戦略と規模のポジションを反映しています。
注記: 全セグメントのシェアはレポート購入後に入手可能
流通チャネル別:B2C/小売が支配的、オンラインが勢いを増す
世界の寝具・バスリネン市場において、B2Cおよび小売流通チャネルは2025年に支配的であり、総市場収益(10億米ドルベース)の約78%を占めました。この優位性は主に、購入前に生地の品質、柔らかさ、色を実際に確認したいという消費者の好みによって促進されています。実店舗はまた即時の製品入手可能性を提供しており、これは寝具・バスリネンなどの家庭用必需品にとって依然として重要な要素です。さらに、確立された小売ブランドと専門ホームファニッシングストアが幅広い価格帯のオプションを提供し、高い販売量を支えています。先進国・新興国の両方にわたる強力な小売ネットワークが、2025年におけるB2Cチャネルのリーダーとしての地位をさらに強化しました。
B2Cセグメント内のオンラインプラットフォームは、2026〜2031年の世界の寝具・バスリネン市場において最も成長の速い流通チャネルとなり、CAGR 7.20%を記録すると予想されています。この急速な成長は、インターネット普及率の向上、スマートフォンの利用拡大、世界的な電子商取引インフラの拡大によって促進されています。消費者はその利便性、宅配、ブランド間の簡単な価格比較のためにオンラインショッピングにますます引き付けられています。詳細な製品説明、顧客レビュー、柔軟な返品ポリシーの利用可能性も、オンラインでリネンを購入する消費者の信頼を向上させました。さらに、大手ブランドによる積極的なデジタルマーケティング、割引、限定オンラインコレクションが電子商取引チャネルへのシフトを加速させています。
地域分析
北米は2025年に相当のシェアを占め、アジア太平洋地域はインドの輸出量と中国の製造規模に支えられ、最も速い拡大を記録した。米国の家庭用品輸入は2021年に高水準にあり、その後の国内生産の減少により、小売チャネルにおける輸入依存が強まった。2025年末までの年初来出荷量と在残高は、米国テキスタイルメーカーの間で慎重な補充姿勢を示しており、パンデミック混乱後の正常化軌道と一致している。アジア域内のダイナミクスも重要であり、2023年のインドのベッドリネンおよびテリータオルの輸出実績は、西側市場におけるサプライヤーとしての重要性を裏付けている。中国のHSコード6302の輸出基盤は2023年も依然として大きく、国内需要は主にeコマースプラットフォームによって賄われた。
アジア太平洋地域の勢いは、地域内消費の成長とサプライサイドの統合からも生まれており、インドの南部および西部地域は2025年以降に独自のパターンを示している。パニパット、カルール、エロード、コインバトールにおけるインドの生産クラスターは、シーツ、タオル、業務用製品にわたる垂直統合型の輸出事業を支え、インド ベッド・バスリネン市場における同国の地位を強化している。インド主要生産者は2026年度および2024年度の最新情報を報告しており、確固たる受注フローと安定した輸出需要に沿った稼働率のばらつきを示している。中国のテキスタイル付加価値および生産指標は2023年に構造的な逆風を反映したが、都市部の需要は第2・第3層都市が西洋式寝具フォーマットを採用するなかで底堅さを維持した。東南アジア市場は、シンガポールおよびマレーシアの発達した小売と、タイ、インドネシア、ベトナムにおける新興の生産・消費ダイナミクスが混在する状況を呈している。
欧州のベッドテキスタイル輸入額は2024年に大きく、途上国からの調達が地域平均を上回る速度で増加しており、南アジア供給の重要性が浮き彫りになっている。ドイツはEU最大の輸入国であり続け、フランス、英国、オランダもベッド・バスカテゴリーの主要な需要拠点となっている。オランダの価格・信頼感指標は2025年末までに安定化を示唆し、フランスのテキスタイル・衣料消費は2025年半ばまでにパンデミック前の水準に近づいた。イタリアのテキスタイル販売は2023年に低下傾向をたどり、輸出も緩やに減少したが、高級品メーカーはジャカードおよびプレミアム製造においてニッチな地位を維持した。ラテンアメリカでは、チリの2024年輸入構成においてベッドシーツとタオルが最大カテゴリーを占め、有利な関税措置のもとでインドがタオル輸入をリードし、アルゼンチンの2025年輸入回復は自由化後の調整を反映した。
規制環境
ベッド・バスリネンのコンプライアンスは、化学物質の安全性および製品情報に関する要求事項によってますます形作られており、これらは特にEUと北米において調達仕様に反映されている。欧州連合では、持続可能な製品のためのエコデザイン規則(ESPR)、規則(EU)2024/1781が2024年7月18日に発効し、製品グループ全体にわたる性能および情報要求事項の枠組みを定めている。繊維および家具は、第1次ESPR作業計画(2025年-2030年)の下で優先分野として指定されており、本レポートの対象期間を通じて持続可能性および情報開示義務が強化されることを示している。
自主的な基準も、大手小売業者や機関向け調達を通じて販売される家庭用テキスタイルの工場認定や仕上げ加工化学に影響を及ぼす形で厳格化が進んでいる。OEKO-TEX STANDARD 100は2025年により厳格な認証プロトコルを導入し、2026年6月1日以降、証明書の更新にサプライチェーン内の全ての湿式工程を対象とすることを要求する(未認証の湿式加工の使用を制限)とともに、限度値および試験基準を更新している。米国では、Flammable Fabrics Act(可燃性織物法)および連邦規則集第16編(Title 16 of the Code of Federal Regulations)に成文化された関連要求事項に基づく難燃性コンプライアンスの適用が継続されており、ベッド・バステキスタイル品揃えにおける基本的な安全性試験および表示の徹底が依然として重要である。
バリューチェーン分析
ベッド・バスリネンのバリューチェーンは、繊維の生産・取引(綿および代替繊維)から始まり、紡績、織り・編み、染色・仕上げ(湿式加工)、縫製工程を経て、ブランドオーナーおよび小売業者、ホスピタリティおよび機関向け流通業者、そして店舗・オンラインを含むラストマイルチャネルへと続く。アジアは上流・中流工程の変換において中心的な役割を担い、インドと中国が北米および欧州の需要拠点に大量の製品を供給している。大手小売業者やD2Cブランドも、サプライヤーへのゲーティング要件として、トレーサブルな原材料や第三者認証(例:OEKO-TEXおよびGOTS)の指定を強化しつつある。
チェーン内の運用上の優位性は、湿式加工の管理、在庫戦略、および文書対応力から生まれている。原材料コスト(特に綿)の変動およびロジスティクスの不安定さにより、多くの参加企業が純粋なジャストインタイム補充から、より高い緩衝在庫を持つ調達および調達先の多様化へと移行している一方、購買者がより詳細な物質・工程の透明性を求めることでコンプライアンスコストが上昇している。この変化はまた、工場やコンバーターが小売業者のスコアカードおよび化学物質管理、工業洗濯下での耐久性、チェーンオブカストディの証明を重視する機関向け調達要件に対応する中で、工程イノベーションとより効率的な仕上げ加工への投資を促している。
競争環境
寝具・バスリネン市場は断片化しており、大規模な垂直統合メーカー、強力な小売ブランド、規模のあるダイレクト・トゥ・コンシューマープレーヤーが混在しています。インドおよびパキスタンの輸出業者は、リードタイムを短縮しコストポジションを改善する垂直統合によって相当なB2Bシェアを維持しています。Welspunは大規模なバスおよび寝具生産能力を運営しており、FY26第2四半期に前年比収益減少とEBITDA圧縮を報告し、投入コストと需要のダイナミクスを反映しました。Indo Countは米国での買収を通じた前方統合を追求し、より速いサイクルタイムと認知されたアメリカのストアブランドでホスピタリティセグメントにサービスを提供しました。Alokの2024〜25年度のミックスシフト(テリータオルの成長と寝具の減少)は、エンドマーケットの交換パターンとバイヤーの優先事項を反映しました。
独自のデザインとオムニチャネルの強みを持つ小売業者は、価格決定力とプライベートラベル開発を通じてカテゴリーに強い影響力を発揮しています。Williams-Sonomaは2024年度に71億1,000万米ドルの純収益を達成し、そのうち66%が電子商取引からであり、寝具・バスにおけるデジタル対応の規模を示しています。デジタルネイティブブランドはGOTSなどのサステナビリティ認証を活用してプレミアムを獲得し、より高い獲得コストにもかかわらず粗利益率を支えながらリピート購買者を獲得しました。機関入札全体において、コンプライアンス認証と試験済みの耐久性は消費者向けブランドエクイティよりも重要であり、入札者は総所有コストと産業用洗濯でのパフォーマンスで競争します。Better Cottonの2025年トレーサビリティマイルストーンは基本的なコンプライアンスから保管連鎖の証明へのシフトを示し、多国籍小売の調達決定においてますます中心的な役割を果たしています。
戦略は垂直統合、トレーサブルな原材料、製品イノベーション、製造所とコンバーター全体のエネルギー管理に収束しています。Williams-Sonomaの持続可能調達綿シェアは、同業他社のコミットメントとサプライヤースコアカードに影響を与えるベンチマークを設定しました。米国のプレミアムメーカーは高級ホスピタリティと住宅チャネルでのプレミアムポジショニングを支援するためにプロセス認証を強化しました。American Textile Companyはブランド提供への長期的な転換を強調し、差別化されたSKUのマージン上のメリットを強化しました。バイヤーが南アジア、中国、ニアショアオプションにわたってサプライを多様化する中で地域的な再バランスが続いており、選択的な高級生産者は高付加価値のニッチに集中しています。
寝具・バスリネン業界のリーダー企業
Welspun Living Limited
Williams-Sonoma Inc.
WestPoint Home LLC
Alok Industries Limited
American Textile Company
- *免責事項:主要選手の並び順不同

市場機会と将来展望
材料および工程のイノベーションは、認証済みかつ低環境負荷のベッド・バスリネン製品群において余地を生み出しており、特にブランドが従来型合成繊維の代替品や混合テキスタイルのエンドオブライフ経路の改善を必要とする分野で顕著である。2026年5月、Avantium N.V.とHeynen Systems B.V.は、Avantiumの植物由来ポリマーPEF(releaf)の寝具および椅子張り材への応用検討における協業を開始し、プレミアムな住宅およびホスピタリティ仕様に位置付け可能なバイオベース原材料の継続的な開発を反映している。2026年1月、Intrinsic Advanced Materialsは、Heimtextil 2026において高級家庭用テキスタイルブレンドにCiCLO生分解性技術を採用した製品を紹介し、マイクロプラスチックの残留問題への対応と、耐久性および風合いを両立させる製品開発を強調した。
再生が難しい混合素材向けの循環型インフラも、パイロットから商業化へと移行しつつあり、大手ホームファッション小売業者や機関向けランドリーが言及する回収・再利用プログラムを支えている。2026年6月、HKRITA、Jeanologia、およびLooptworksは、混合テキスタイルからポリエステルを化学溶剤を使わずに分離・再生する水熱処理プロセス「Green Machine Circular Textile Ecosystem」の商業化に向けた覚書(MoU)に署名した。これにより、綿ポリエステル混のベッド・バス製品のエンドオブライフに対する、より明確な経路が提供される。同時に、仕上げ加工化学と工程効率は、工場がより厳格な物質要件やトレーサビリティ要件に対応する中で、依然として短期的な焦点となっている。これは、より効率的かつ持続可能な仕上げ結果を目指した、2026年7月のCHTのPigmentura仕上げ技術の導入にも表れている。
最近の業界動向
- 2026年6月:HKRITA、Jeanologia、およびLooptworksは、混合テキスタイルからポリエステルを化学溶剤を使わずに回収する水熱処理プロセス「Green Machine Circular Textile Ecosystem」の商業化に向けた覚書に署名した。混合繊維リサイクルの商業規模での実現能力は、綿ポリエステル製ベッド・バス製品の処理可能性を高めることで、小売業者および機関の回収プログラムを支援する。また、物質・トレーサビリティ要件が厳しくなる中、メーカー向けの循環型材料供給の選択肢を拡大する。
- 2025年10月:WestPoint Homeは、バーレーンにおいて新たなタオル製造ラインの生産を開始し、報告によると年間約400万本のタオルの生産能力を持ち、バスローブおよびバスマットの機能も追加された。この動きは、主要輸入市場へのリードタイムを改善しつつ、バスリネンの地域的な製造の柔軟性を高める。また、安定した品質と再現可能な供給を要求するホスピタリティおよび小売プログラム向けの製品カバレッジを拡大する。
- 2024年11月:Welspunは、装飾織物および高マージンのバスリネン需要を狙い、年産6,400メトリックトンのジャカードタオル生産設備を追加した。この生産能力の追加は、ホスピタリティの改装や高級小売の品揃えで使用されるプレミアムなタオル形態へと製品構成を高度化させる。また、デザインの差別化および洗濯における耐久性が重視される仕様主導の受注に対する、より迅速な対応を支える。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、世界中で住宅用および商業用として販売されるベッドリネンおよびバスリネンの価値を対象とし、メーカーからサプライチェーン上の次の買い手への販売時点で計上し、単一のグローバル合計として米ドルで集計している。
対象外の範囲:マットレス、枕(詰め物入り製品として)、家具、ならびにカーテンや張り地生地などの非リネン系ホームデコレーションテキスタイルは含まない。
セグメンテーション概要
- 製品別
- 寝具リネン
- ベッドシーツ
- 枕および枕カバー
- 掛け布団および掛け布団カバー
- 毛布およびキルト
- マットレスプロテクターまたはパッド
- その他の寝具リネン製品(ベッドスカート、スローブランケット、スローピロー、ピローシャム)
- バスリネン
- バスタオル
- バスローブ
- バスマット
- その他のバスリネン製品(フェイスタオル、シャワーカーテン)
- 寝具リネン
- 素材別
- 綿
- リネン
- ポリエステル
- その他の素材(竹、麻、シルク、ウール等)
- エンドユーザー別
- 住宅用
- 商業用
- ホスピタリティ(ホテル・リゾート)
- 医療・高齢者ケア施設
- 機関向け(寮、軍等)
- その他の商業エンドユーザー
- 流通チャネル別
- B2C/小売チャネル
- マルチブランドストア(ホームセンター、スーパーマーケット、百貨店、その他)
- 専門寝具店(専売ブランドアウトレットを含む)
- オンライン
- 地域の個人商店(非組織市場)
- その他の流通チャネル(テレショッピング、通信販売等)
- B2B/大規模商業ユーザーによるメーカー直販
- B2C/小売チャネル
- 地域別
- 北米
- カナダ
- 米国
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ベッドリネンおよびバスリネンが地域をまたいでどのように生産・取引・表示されているかを把握すため、公的統計および基準の調査から開始した。貿易フローにはUN Comtrade、所得・インフレの文脈には世界銀行およびIMFのマクロシリーズ、支出動向の把握にはOECD方式の家計消費指標(入手可能な場合)を活用した。
主要テキスタイル拠点における政府・税関刊行物、ならびにテキスタイルの安全性・持続可能性に関するガイダンス(素材・表示規則を含む)を公表する業界団体・認証プログラムも調査した。企業の年次報告書、投資家向け資料、決算説明会のメモは、実際に販売されている製品ラインやオンライン小売などのチャネルのトレンドを検証するために活用した。構造化された企業財務データ、特許活動、および出荷レベルの輸出入確認については、前提条件を精緻化するために限定的な有料データベースを使用した。これらのデスクソースはあくまで例示であり、相互確認と明確化のために他の公開資料も活用した。
一次インタビューおよびサーベイ
推測を減らすため、製造業者、ブランドオーナー、ディストリビューター、大規模な業務用バイヤーなど業界関係者と対話し、短サーベイを用いて価格とミックスの妥当性を確認した。フィールドワークはアジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカをカバーし、綿および混紡生地の好み、チャネル行動、商業的な交換サイクルの違いを把握したうえで、デスクリサーチの前提条件の確認に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):14% | アジア太平洋地域:41% |
| 中位層:54% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域:36% |
| 小規模プレイヤー:14% | マネージャー:48% | 南北アメリカ:23% |
市場規模算定と予測
コアモデルはトップダウンアプローチを採用しており、テキスタイルの生産・貿易シグナルをアドレサブルなリネン需要プールに再構築し、住宅用および商業用バイヤーの使用パターンでフィルタリングする。全体プールが確立された後、製品グループ別のサンプル平均販売価格レンジに推定数量を乗じた値や、外れ値を調整するためのディストリビューターとのチャネル確認など選択的なボトムアップ近似によって結果を裏付ける。
主要インプットは再現可能なよう実用的に設定されており、綿およびその他の主要繊維の価格動向、関連テキスタイルカテゴリーの輸出入数量、ホームテキスタイルのオンライン小売普及率、商業的な交換の代理指標としてのホテル・宿泊施設の稼働状況、インフレ調整済み家計支出指標が含まれる。公的データが乏しい国については、所得水準とテキスタイル貿易構造が類似する代理市場を使用し、インタビューでアウトプットを検証した。予測は繊維コスト、裁量支出、ホスピタリティ稼働率に関するシナリオ分析を用いて構築され、最終的な経路は一次回答者が共有した最も一般的な見通しに整合させた。
データ検証と更新サイクル
アウトプットは、貿易合計、主要生産者の設備能力の動向、観察された価格帯などの独立したシグナルと照合し、合計値が現実的な範囲内に収まるよう確認した。乖離が大きすぎると判断された場合は、前提条件を再検討し、通貨タイミングを再確認し、その変動が実際のものかモデリング上の誤差かを確認するために選定した専門家に再連絡した。
承認前に、計算ロジック、単位の一貫性、地域別集計を検証するための多段階の社内レビューを実施する。レポートは年次で更新され、コスト、供給可能性、または需要行動に変化をもたらす重大なイベントが発生した場合には中間更新を行う。納品直前に最終データ確認を実施し、クライアントが当社の提供できる最新の見解を受け取れるようにしている。
Mordor Intelligenceのグローバル ベッド・バスリネン市場規模と他の公表推計との比較
ベッド・バスリネンの公表市場規模が大きく異なって見えることがあるのは、各出版社が製品の境界を異なる形で設定し、異なる基準年を選択し、独自の価格・チャネル前提を適用しているためである。また、通貨換算のタイミングが揃っていない場合や、商業的な交換サイクルが相互確認なしに固定シェアとして扱われている場合にも乖離が生じる。
貿易フロー合計、生産者出荷シグナル、チャネルミックスの確認は、Mordor Intelligenceがリネンのみの対象範囲と現実的な価格経路に基づいていることを維持するために使用する根拠である。これが、2026年の値が2025年を基準とする推計や隣接するホームテキスタイルカテゴリーを含む推計と異なる理由である。商業需要の計上方法も差異の原因となっており、一部のモデルでは、稼働率と客室供給の成長がそれを支持しない時期においても、ホスピタリティのより速い交換レートを前提としている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,087.0 億米ドル(2026年) | |
| グローバルコンサルタンシーA | 940.5 億米ドル(2025年) | 異なる基準年を使用しており、2025年から2026年の間の在庫積み増しと価格インフレ効果を完全に正規化しないことでサイクルを過小評価する可能性があり、予測の出発点が変わる。 |
| 業界出版社B | 1,267.0 億米ドル(2025年) | より広いホームテキスタイルの価格・ミックス前提と高い平均販売単価(ASP)の上昇を適用している可能性があり、リネンの対象範囲の境界とチャネルマージンが一貫して分離されていない場合に2025年の値を押し上げる可能性がある。 |
数値の乖離は主に、基準年の選択、リネンの対範囲の定義の厳密さ、価格および商業的交換前提の検証方法によって説明される。モデルを観察可能な貿易・生産・チャネル指標に結びつけることで、最終的な数値は明確なインプットに対して追跡可能であり、新たな公開データとインタビューフィードバックが得られるたびに繰り返し実施できる。


レポートで回答される主要な質問
寝具・バスリネン市場の現在の規模と成長見通しは?
寝具・バスリネン市場規模は2026年に1,087億米ドルと推定され、2026〜2031年のCAGR 5.70%で2031年までに1,434億9,000万米ドルに達する見込みです。
どの製品・用途セグメントが成長をリードしていますか?
寝具リネンは2025年の製品収益の70%を占め、最も成長の速い製品セグメントです。住宅用は2025年に74.40%を占め、商業用セグメントは2026〜2031年にCAGR 6.54%で拡大する見込みです。
寝具・バスリネン市場においてチャネルはどのように進化していますか?
B2C/小売チャネルは2025年に78%を占めましたが、オンライン(B2C内)は2031年にかけてCAGR 7.20%で成長する見込みであり、ラストマイル物流の改善とビジュアライゼーションツールによって支えられています。
この寝具・バスリネン市場レポートはどの年をカバーしていますか?
本レポートは寝具・バスリネン市場の過去の市場規模として2020年、2021年、2022年、2023年、2024年、2025年をカバーしています。また、寝具・バスリネン市場規模の予測として2026年、2027年、2028年、2029年、2030年、2031年も提供しています。
供給と需要において最も影響力のある地域はどこですか?
アジア太平洋はインドの輸出規模と中国の製造基盤に牽引されて最も成長の速い地域であり、北米は輸入主導の需要を維持し、欧州は調達においてコストとサステナビリティのバランスを取っています。
仕様を形成している認証と規制は何ですか?
OEKO-TEX スタンダード100は2025年にPFASおよびBPAの閾値を厳格化し、GOTSは認証済みの保管連鎖カバレッジを拡大し、Better Cottonのトレーサビリティは現在調達のベースラインとなっています。
最終更新日:



