
GCC諸国旅行代理店サービス市場規模・シェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
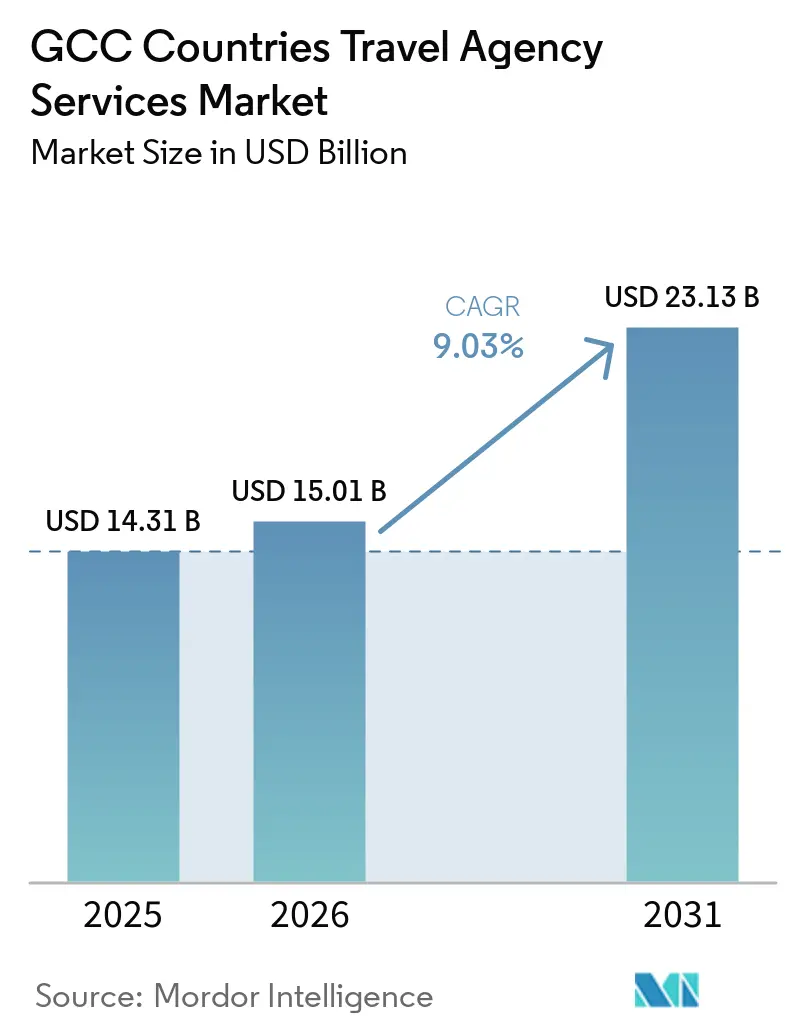
| 基準年の市場規模 (2025) | 14.31 十億米ドル |
| 市場規模 (2026) | 15.01 十億米ドル |
| 市場規模 (2031) | 23.13 十億米ドル |
| 成長率 (2026 - 2031) | 9.03 % |
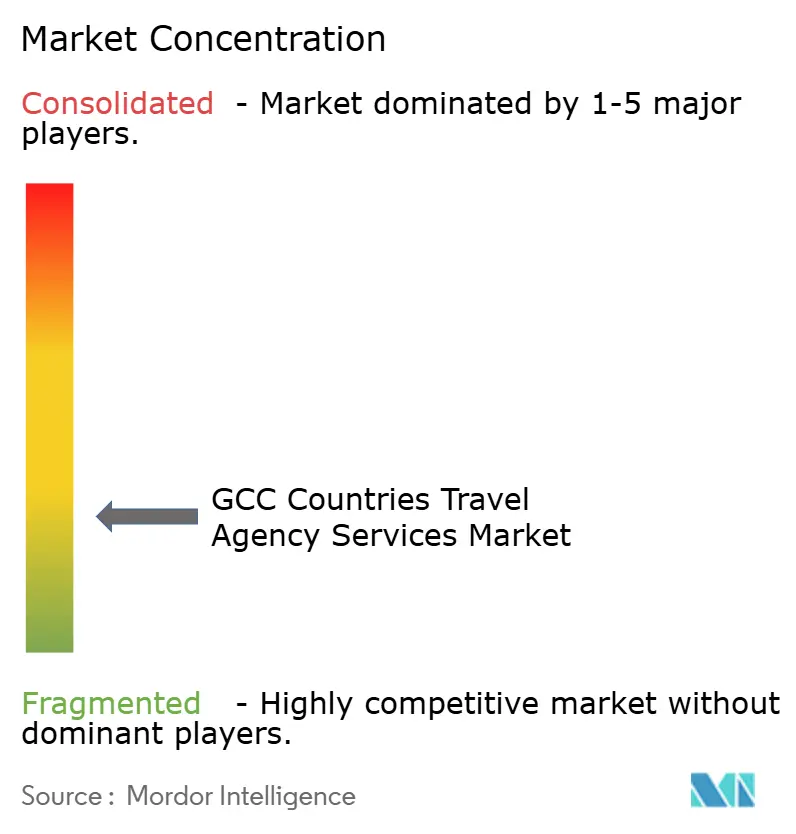
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCC諸国旅行代理店サービス市場分析
GCC諸国旅行代理店サービス市場は2025年に14.31 ビリオン 米ドルと評価され、2026年の15.01 ビリオン 米ドルから2031年には23.13 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.03%です。市場は基本的な発券から包括的な旅程計画へとシフトしており、フライト、ホテル、送迎、保険、目的地体験を単一の予約プロセスに統合しています。2024年、GCC観光セクターはGDPに247.1 ビリオン 米ドルを貢献し、GCC域内の観光客流動は1,930万人に達し、仲介旅行サービスへの需要が拡大しました[1]。2025年、中東の旅行・観光セクターは5.3%成長し、世界平均の4.1%を上回り、レャーおよびビジネス旅行への旺盛な支出を反映しています。サウジアラビアは規模と観光重視の政策によって成長を牽引し、UAEは航空接続性と発達した法人旅行エコシステムによって需要を高めています。製品ラインおよび国をまたいだリーダーシップの分散により、競争の激しさは依然として高い水準にあります。しかし、市場は回復力を示しており、航空輸送能力、観光プロモーション、予約需要が安定するにつれ、地域的な混乱から数四半期以内に回復しています。
レポートの主要ポイント
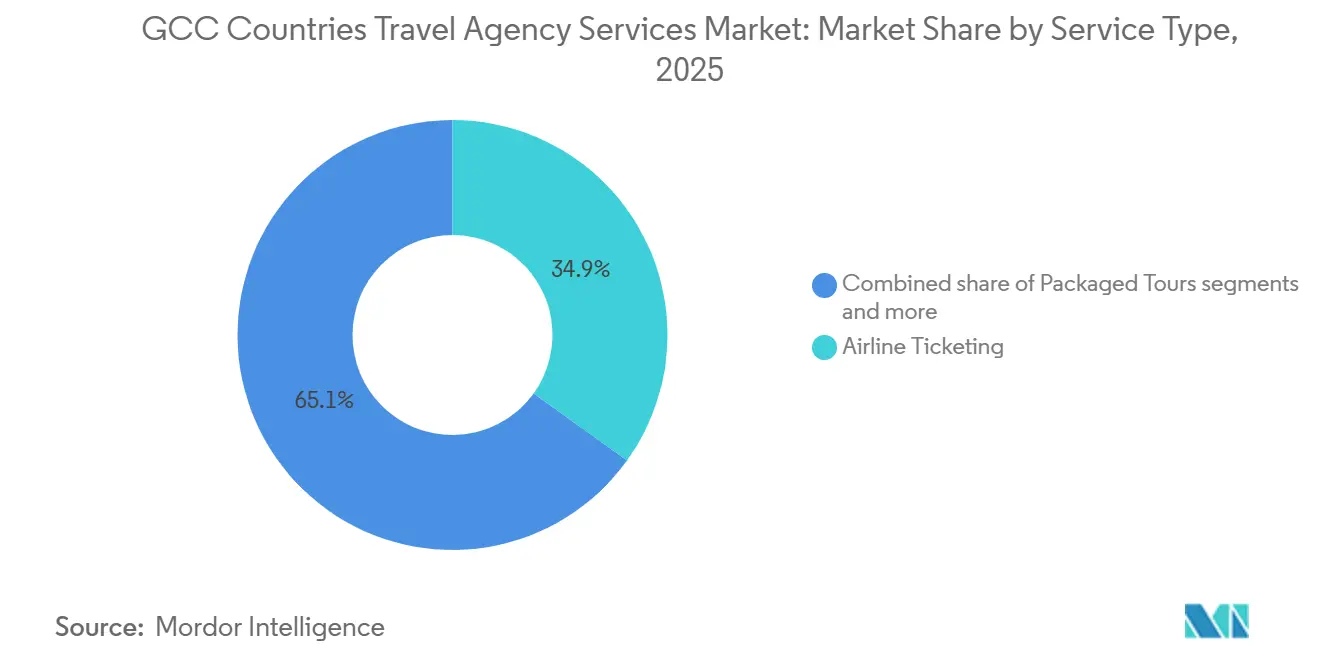
- サービスタイプ別では、航空券発券が2025年のGCC諸国旅行代理店サービス市場の34.93%を占め、クルーズは2031年までに9.95%のCAGRで最も速い成長を記録すると予測されています。
- 予約モード別では、OTAが2025年のGCC諸国旅行代理店サービス市場の58.21%を占め、ハイブリッド代理店は2031年までに定量化されたCAGRなしで最も速く成長するモデルとなっています。
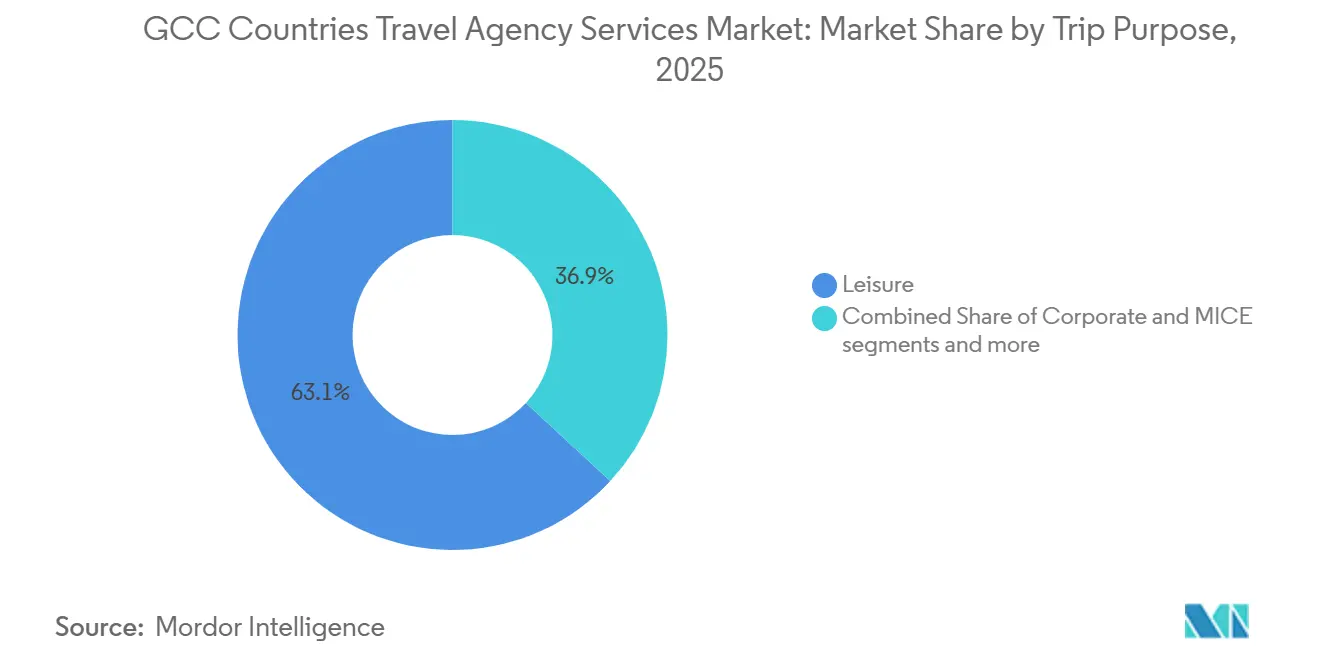
- 旅行目的別では、レジャー旅行が2025年のGCC諸国旅行代理店サービス市場の63.12%を占め、法人・MICEは2031年までに9.74%のCAGRで拡大すと予測されています。
- 旅行者タイプ別では、国際旅行者が2025年のGCC諸国旅行代理店サービス市場の57.80%を占め、国内旅行者は2031年までに9.85%のCAGRで成長すると予測されています。
- 地域別では、サウジアラビアが2025年のGCC諸国旅行代理店サービス市場の36.49%を占め、UAEは2031年までに10.53%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
GCC諸国旅行代理店サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 観光の多様化と目的地投資 | +2.2% | サウジアラビアとUAEに集中 | 長期(4年以上) |
| デジタル・モバイル予約の普及 | +1.8% | サウジアラビアとUAEが中核、カタールとクウェートへの波及 | 中期(2~4年) |
| 航空・ホテル輸送能力の拡大 | +1.5% | サウジアラビアとUAEが主導、カタール・オマーン・バーレーンで段階的拡大 | 中期(2~4年) |
| 法人旅行とMICEの回復 | +1.3% | UAEとサウジアラビアが主要市場、カタールが成長中 | 中期(2~4年) |
| GCC統一ビザと複数国旅程 | +0.7% | GCC全域、UAE・バーレーン回廊での早期成果 | 短期(2年以内)、長期(4年以上) |
| 鉄道とマルチモーダルなGCC域内接続 | +0.3% | 2026年はUAE国内、2030年以降はGCC全域で段階的拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
観光の多様化と目的地投資
サウジアラビアの観光主導の多様化は、GCC諸国の旅行代理店サービス市場を強化しています。同王国は2025年に大幅な訪問者数を記録し、観光支出はSAR 3,000億(79.94 ビリオン 米ドル)に達し、地域旅行需要の主要ハブとして位置づけられています。NEOM、ディリーヤ、紅海開発などの大型プロジェクトは、従来の都市観光や宗教観光を超え、長期滞在と複雑な旅行計画へと観光トレンドをシフトさせています。このシフトは、宿泊、送迎、体験、複数地点の旅程をシームレスなパッケージにまとめる能力において、直接チャネルよりも優れた旅行代理店に恩恵をもたらします。地域レベルでは、GCC観光は今後10年間でGDPへの貢献が大幅に増加すると予測されており、目的地主導の持続的な需要を支えています。
デジタル・モバイル予約の普及
GCC諸国の旅行代理店サービス市場はモバイルファーストの段階へと移行し、需要獲得、価格設定、サービス提供の方法を変革しています。デジタル流通は消費者旅行需要の主要チャネルとなっており、OTAが予約の大きなシェアを占めています。デジタル行動はセルフサービス検索から支援型旅程作成へとシフトしており、豊富な在庫と強力なアラビア語・英語インターフェースを持つプラットフォームが優位に立っています。大手デジタルプレイヤーは現在、発見、レコメンデーション、決済、予約後サポートを単一の体験に統合しています。一方、中小規模の代理店は競争力を維持するためにハイブリッドモデルに依存しています。市場はチャネル移行と複雑な旅行商品のコンバージョン改善を通じて、デジタル普及の恩恵を受けています。
航空・ホテル輸送能力の拡大
GCC諸国の旅行代理店サービス市場は、中間予約の在庫を拡大する輸送能力の追加から恩恵を受けています。中東における旺盛な旅行・観光需要が、湾岸全域での航空会社の拡張、ホテルの開業、越境旅行を支えました[2]。リヤドエアは2025年10月にロンドン・ヒースロー空港への商業フライトを開始し、サウジアラビアの航空ネットワークに長距離オプションを追加し、路線拡大における同国の役割を強化しました。主にサウジアラビアにおけるホテル開発パイプラインは、予約、パッケージング、地上サービス調整における代理店の収益機会を引き続き創出しています。客室供給と運航頻度の増加は基本的な発券の単位マージンを圧迫する可能性がありますが、通常は予約量を増加させ、販売可能なバンドル旅行のプールを拡大します。
法人旅行とMICEの回復
GCC諸国の旅行代理店サービス市場は、特にサウジアラビアとUAEにおける法人需要の増加により成長しています。中東のビジネス旅行支出は2025年に大幅に増加し、サウジアラビアでは55%超の顕著な増加を示しました。このトレンドは、企業モビリティとイベント主導型旅行が主要な収益源として再び重要性を増していることを示しています。ビジネスイベントは代理店予約の質を高めており、会議旅行はより高いサービス要件と精密な調整を伴うことが多いです。この需要に応えるため、FCM Travelは2026年2月にUAEでミーティング・イベント部門を拡大し、包括的なイベントサポートの必要性に対応しました[3]。GCC市場におけるMICE需要は、旅行者数を増加させ、管理されたサービス層を必要とする予約を促進することで、成長を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空会社・ホテルの直接販売による中業者排除 | -1.4% | UAEとサウジアラビアに集中、カタールとバーレーンで二次的影響 | 中期(2~4年) |
| OTAとオフライン競合によるマージン圧迫 | -1.2% | GCC全域、UAEホテル市場で最も深刻 | 短期(2年以内) |
| 詐欺、サイバーセキュリティ、決済コンプライアンスの負担 | -0.5% | UAEとサウジアラビアが中核、GCC全体のシステミックリスク | 中期(2~4年) |
| 越境実行の不均一性とビザテクノロジーの展開 | -0.4% | GCC全域、クウェートとオマーンで最も複雑 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
航空会社・ホテルの直接販売による中間業者排除
市場は、航空会社とホテルが直接的な顧客関係を強化しようとする中で課題に直面しています。ホテルと独立系オペレーターはロイヤルティプログラム、モバイルプラットフォーム、直接予約ツールを改善しており、リピート旅行者がサードパーティの販売業者を迂回できるようにしています。航空会社も同様に、強化されたコンテンツ戦略と直接流通の取り組みを通じて圧力をかけており、代理店が航空小売において競争力を維持するために高度な技術の採用を求めています。その結果、既存プレヤーは従来の発券モデルのみに依存するのではなく、NDC連携機能とサプライヤーパートナーシップに注力しています。直接チャネルのコンテンツ品質やサービス信頼性に匹敵できない代理店は、時間の経過とともにマージンの低下と予約維持率の低下リスクにさらされます。
OTAとオフライン競合によるマージン圧迫
市場は高度に競争的であり、グローバルOTA、地域デジタルブランド、オフラインスペシャリストがシェアを争っています。OTAは大きなシェアを持ち、消費者の価格透明性を高める一方で、中小規模オペレーターの価格設定の柔軟性を制限しています。オフライン代理店は法人旅行、ハッジ・ウムラサービス、複雑な旅程計画において引き続き存在感を示しており、単一のモデルが市場を支配することを防いでいます。この競争環境は、中間層の代理店が専門化またはサービス提供を強化しない限り、低マージンの在庫に依存せざるを得ない状況を生み出しています。市場は、デジタル顧客獲得とコンサルティング型販売のバランスを取ることができるハイブリッドかつ規模主導のオペレーターを優遇しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:クルーズが航空を上回り最高成長カテゴリーに
航空券発券は2025年の市場の34.93%を占め、特にサウジアラビア、UAE、カタールを含む回廊において、国際・地域旅行における航空への地域依存を反映しています。ホテル、保険、目的地サービスを含む広範な旅程の基盤を形成するため、引き続き中心的な役割を担っています。バンドル型旅行設計へのシフトにもかかわらず、航空券発券は代理店収益の基盤であり続けています。クルーズは2026年から2031年にかけて9.95%のCAGRで成長すると予測されており、港湾活動の増加、目的地との連携、複数地点の湾岸旅行の魅力によって牽引されています。クルーズは、事前滞在ホテル、送迎、保険、エクスカーションを含むバンドル予約を支援し、標準的な予約よりも多くのサービスサポートを必要とします。
宿泊予約、旅行保険、パッケージツアー、付帯交通サービスは、GCC諸国の旅行代理店サービス市場において重要な役割を維持しています。ホテル供給と目的地開発の成長は、輸送販を超えた予約需要を高め、代理店に予約あたりの高い収益ポテンシャルを提供しています。サプライヤー在庫とダイナミックバンドリングを統合した代理店は、エンドツーエンドの旅行支出を獲得するうえで有利な立場にあります。市場は航空サービスを中核コンポーネントとして維持しながら、サービスミックスを拡大しています。旅行者タイプと目的による差別化が進んでおり、レジャー予約はフライト、リゾート、保険、体験を組み合わせ、法人・MICE旅行はポリシー管理と管理された宿泊を組み込んでいます。宗教観光と国内観光もバンドルサービスへの需要をさらに促進しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
予約モード別:OTAが統合を進める一方、ハイブリッドチャネルがプレミアム旅行者を獲得
オンライン旅行代理店(OTA)は2025年の市場で58.21%のシェアを占め、2026年から2031年にかけて10.74%のCAGRで成長すると予測されています。モバイル利用、多言語プラットフォーム、幅広い在庫アクセス、フライトとホテルの迅速な比較ツールに牽引され、デジタル予約が引き続き主流となっています。OTAはリピート利用から恩恵を受けており、ユーザーはレジャーやホテル予約のために馴染みのあるプラットフォームに戻ることが多いです。これにより、大手デジタルプレイヤーは高ボリュームかつシンプルな予約において優位性を持ちます。オフライン・従来型代理店は、ハッジ・ウムラの手配、法人旅行、複数国旅程、コンサルティング型予約など、複雑な旅行ニーズに対して引き続き重要な役割を果たしています。これらのシナリオでは、セルフ予約プラットフォームが完全には再現できない人的サポート、書類作成支援、ポリシー確認、フターセールスサービスが必要です。信頼と支援が重要な場面では、オフラインチャネルが存続しています。
ハイブリッド代理店は、GCC諸国旅行代理店サービス市場において、デジタル予約ツールとコールセンター、支店、または支援サービスを組み合わせることで、この格差に対応しています。このモデルはオンライン需要を取り込みながら、複雑な予約においてマージンを維持します。ポリシーコンプライアンスとワークフロー統合が不可欠な法人旅行と整合しています。市場はオンラインリーチとオフラインサポートを統合したブレンドサービスモデルへとシフトしています。資本力のあるプレイヤーがテクノロジー、サービスインフラ、サプライヤー関係、ブランド認知度に投資し、マークアップに依存する中小代理店を凌駕するにつれ、統合も進んでいます。
旅行目的別:レジャーがリードするが、MICEが代理店収益の質を再定義
レジャー旅行は2025年のGCC諸国旅行代理店サービス市場の63.12%を占め、最大の旅行目的カテゴリーであり続けています。このシェアは、湾岸居住者からの旺なアウトバウンド需要、国内観光の成長、サウジアラビアとUAEへの安定したインバウンドレジャー旅行を反映しています。このセグメントはホリデーパッケージからカスタマイズ旅程まで幅広い提供内容を網羅し、ビジネス旅行が成長する中でもその量を維持しています。レジャー予約は居住者と国際訪問者の両方を引き付けます。旅行者がカスタマイズ旅程、体験型アドオン、目的地プロジェクトに関連した長期滞在をますます求めるようになるにつれ、このセグメント内の収益は改善しています。これらの予約は基本的な予約よりも多くの付帯サービスを含むことが多く、代理店が旅行全体でより高い支出を獲得できるようにしています。このセグメントの成長は、進化する多様な提供内容によって牽引されています。
法人・MICEは2031年までに9.74%のCAGRで成長すると予測されており、市場で最も速く成長するセグメントとなっています。成長は、ビジネス旅行支出の増加、拡大するイベントカレンダー、会議・展示会における管理型旅行サービスへの需要によって支えられています。中東全体のビジネ旅行支出は2025年に23%増加し、サウジアラビアでは55%超の成長を記録しました。MICE予約は、会場調整、グループ航空手配、リアルタイムの旅程調整など、複雑な要件を伴うことが多いです。これらの要因は、統合されたテクノロジーと人的サービスを提供する代理店の価値を高め、汎用予約ツールに対する参入障壁を生み出しています。MICE対応代理店は、レジャー重視の競合他社と比較して、より強いクライアント維持率と高いマージンを達成する可能性が高いです。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
旅行者タイプ別:国内旅行の勢いが国際旅行の優位性に挑戦
国際旅行者は2025年のGCC行代理店サービス市場の57.80%を占め、旺盛なインバウンド観光、広範な航空接続性、湾岸居住者のアウトバウンドレジャー旅行によって牽引されています。地域の代理店はインバウンド目的地管理者とアウトバウンド旅程販売者の二重の役割を担い、サービスと季節をまたいで収益源を多様化しています。カタールはこのトレンドを体現しており、2025年510万人の国際訪問者を受け入れ、前年比3.7%増となり、ホテルの客室泊数は8.6%増の1,084万泊に達し、旺盛なインバウンド需要を示しました[4]。複雑な予約ニーズを伴う国際旅行は、レジャーおよび法人チャネルにおける代理店の重要性を強化し、市場の中核的な価値ドライバーであり続けています。
国内旅行者は2031年までに9.85%のCAGRで成長すると予測されており、GCC旅行代理店サービス市場で最も速く成長するセグメントとなっています。成長は、サウジアラビアの目的地開発、GCC諸国全体での国内観光の拡大、地域旅行商品の正式化によって促進されています。国内旅行は予約頻度を高め、越境需要への依存を低減し、地域言語での宗教観光、短期旅行、ファミリーパッケージの機会を創出します。サウジアラビアでは、大規模な観プロジェクトが宿泊、交通、体験を組み合わせた予約可能な旅程を増加させ、旅行計画における代理店の役割を強化しています。国内成長は国際的な季節性への依存を低減することで、年間を通じた需要を平準化します。市場は予測期間中に国内と国際の需要のよりバランスの取れた組み合わせから恩恵を受けると予想されています。
地域分析
サウジアラビアは2025年のGCC諸国旅行代理店サービス市場の36.49%を占め、目的地投資、宗教旅行、成長する国内観光基盤によって牽引されています。同王国の観光支出は2025年にSAR 3,000億(79.94 ビリオン 米ドル)に達し、最大の需要ドライバーとしての地位を強化しています。サウジアラビアは2025年に地域の旅行・観光GDPに大きく貢献し、中東観光産出の主要シェアを占めました。しかし、進化するライセンスおよび運営要件は、近隣市場と比較して代理店に課題をもたらしています。
UAEは2031年までに10.53%のCAGRで成長すると予測されており、ドバイの航空ハブとしての役割、アブダビの目的地としての魅力、強固な法人旅行基盤によって支えられていす。UAEは2025年に旅行・観光GDPで68.5 ビリオン 米ドル、国際訪問者支出で56.9 ビリオン 米ドルを生み出しました。dnataの旅行部門は2025年から2026年度上半期に20.0億AED(5.4億 米ドル)の収益を上げ、前年比11%増となり、旺盛な需要を反映しています。
カタール、オマーン、バーレーン、クウェートはGCC諸国旅行代理店サービス市場において規模は小さいながらも戦略的に重要な役割を果たしています。カタールは2025年に510万人の国際訪問者と1,084万泊のホテル客室泊数を記録し、インバウンドおよびレジャー旅行を支えています。オマーンは国内観光の増加と着実なホスピタリティパイプラインから恩恵を受けています。バーレーンはサウジアラビアからの短期滞在旅行者を引き付け、クウェートはアウトバウンド発地市場としてより重要な役割を担っています。これらの国々は総じて、路線密度、法人モビリティ、地域パッケージの機会を高めています。
競争環境
GCC諸国旅行代理店サービス市場は依然として分散しており、製品カテゴリー、予約モード、国内市場をまたいでリーダーシップが分れています。Booking Holdings、Almosafer、dnata Travel Group、Kanoo Travel、musafir.comが市場の一部を占め、中小代理店、スペシャリスト、国別特化オペレーターの参入余地を残しています。Booking Holdingsは主要湾岸市場でのホテル重視のOTA流通に優れ、AlmosaferはサウジアラビアのOTA航空流通で強固な地位を占めています。この細分化により、単一企業がバリューチェーン全体を支配する可能性は低くなっています。競争は激しいながらも、差別化された地域プレイヤーの参入余地があります。
既存プレイヤーはテクノロジー、ワークフロー統合、能力拡大に注力し、地位を強化しています。Kanoo TravelはQuadLabsと提携し、Travogプラットフォーム上にeoコーポレート旅行ソリューションを導入し、企業クライアント向けにリアルタイム予約、承認、ポリシー管理、経費追跡を提供しています。dnataはNDC対応予約プラットフォームであるWonderMilesへの投資と、GSA製品向けB2Bオンライン予約ポータルの立ち上げにより、旅行能力を強化しました。FCM TravelはUAEでミーティング・イベント部門を拡大し、取引量よりも高付加価値サービスの構築へのシフトを強調しました。市場はコンテンツアクセス、サービスの深さ、エンタープライズ統合を組み合わせた企業をますます優遇しています。
中小企業向け管理旅行と複数国レジャーパッケージングに機会が残っています。多くの中小企業は依然として直接旅行を予約しており、大企業アカウント以外でのテクノロジー対応管理旅行商品の可能性を示しています。GCCビザの広域調整により、複数の湾岸目的地を組み合わせたパッケージ旅行という新たなカテゴリーが生まれる可能性があり、代理店はその管理に適しています。規制要件とサプライヤーテクノロジー基準は、航空コンテンツアクセスを維持し、観光当局の基準を満たすことができる資本力のある企業を優遇すると予想されます。市場は分散した状態が続く可能性が高いものの、大手オペレーターと中小販売業者の格差は時間の経過とともに拡大すると予想されます。
GCC諸国旅行代理店サービス業界リーダー
-
Booking Holdings(Booking.com)
-
Almosafer
-
dnata Travel Group
-
Kanoo Travel
-
musafir.com
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:dnata Travel Groupの旅行部門は2025年から2026年度上半期に20.0億AED(5.4億 米ドル)の収益を報告し、11%増となり、総取引額は50.0億AED(13.6億 米ドル)でした。同グループはGSA製品向けB2Bオンライン予約ポータルを立ち上げ、NDC対応法人予約プラットフォームであるWonderMilesに投資しました。
- 2026年2月:FCM TravelはUAEで拡張されたミーティング・イベントソリューションを導入し、増大するMICE需要に対応しました。同社はUAE事業内でのイベント計画、会場調達、参加者管理サービスを強化するために現地専門家を配置しました。
- 2025年10月:リヤドエアは「パスウェイ・トゥ・パーフェクト」プログラムの下でロンドン・ヒースロー空港への毎日のフライトを開始し、「スフィール」ロイヤルティプログラムを導入しました。同航空会社は2030年までに世界100目的地への就航を目指し、132機の受注残を抱えています。
- 2025年7月:Kanoo TravelはQuadLabsと提携し、法人旅行管理ソリューション「eo」を導入しました。QuadLabsのTravogプラットフォーム上に構築され、中東の法人クライアント向けにリアルタイム予約、ポリシーコンプライアンス、経費統合を提供しています。
GCC諸国旅行代理サービス市場レポートの調査範囲
| 航空券発券 |
| パッケージツアー |
| クルーズ |
| 宿泊予約 |
| 旅行保険 |
| その他の交通・付帯サービス |
| オンライン旅行代理店(OTA) |
| オフライン/従来型代理店 |
| ハイブリッド代理店 |
| レジャー | オールインクルーシブバケーション |
| クルーズ | |
| エスコートツアー | |
| 個人旅行・カスタム旅程 | |
| 法人・MICE | 中小企業・大企業向け管理旅行 |
| ミーティング・インセンティブ・会議・イベント |
| 国内旅行者 |
| 国際旅行者 |
| サウジアラビア |
| アラブ首長国連邦 |
| カタール |
| クウェート |
| オマーン |
| バーレーン |
| サービスタイプ別 | 航空券発券 | |
| パッケージツアー | ||
| クルーズ | ||
| 宿泊予約 | ||
| 旅行保険 | ||
| その他の交通・付帯サービス | ||
| 予約モード別 | オンライン旅行代理店(OTA) | |
| オフライン/従来型代理店 | ||
| ハイブリッド代理店 | ||
| 旅行目的別 | レジャー | オールインクルーシブバケーション |
| クルーズ | ||
| エスコートツアー | ||
| 個人旅行・カスタム旅程 | ||
| 法人・MICE | 中小企業・大企業向け管理旅行 | |
| ミーティング・インセンティブ・会議・イベント | ||
| 旅行者タイプ別 | 国内旅行者 | |
| 国際旅行者 | ||
| 地域別 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| クウェート | ||
| オマーン | ||
| バーレーン | ||
レポートで回答される主要な質問
GCC諸国旅行代理店サービス市場の2031年の予測値は?
GCC諸国旅行代理店サービス市場は、2026年の15.01 ビリオン 米ドルから9.03%のCAGRで成長し、2031年までに23.13 ビリオン 米ドルに達すると予測されています。
GCC諸国旅行代理店サービス市場をリードしている国はどこですか?
サウジアラビアは2025年に36.49%のシェアでリードしており、その規模、観光投資パイプライン、旺盛な国内・宗教旅行需要によって支えられています。
GCC諸国旅行代理店サービスで最も速く成長している国はどこですか?
UAEは2031年までに10.53%のCAGRが予測される最も速く成長している地域であり、航空の強み、プレミアム観光、法人旅行需要よって支えられています。
GCC諸国旅行代理店サービスで最大のサービスカテゴリーはどれですか?
航空券発券は2025年に34.93%のシェアで最大のサービスタイプであり、国際旅行とGCC域内移動の両方における航空への地域依存を反映しています。
旅行目的別で最も速く成長すると予想されるセグメントはどれですか?
法人・MICEは2031年までに9.74%のCAGRで最も速く成長すると予想されており、旺盛なビジネス旅行とイベント主導の需要によって支えられています。
GCC諸国旅行代理店サービス市場でハイブリッド代理店が重要性を増している理由は何ですか?
ハイブリッド代理店はデジタル予約と支援型サービスを組み合わせており、プレミアムレジャー、法人旅行、ハッジ・ウムラ、複雑な複数国旅程に適しています。