
GCCビーチホテル・リゾート市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
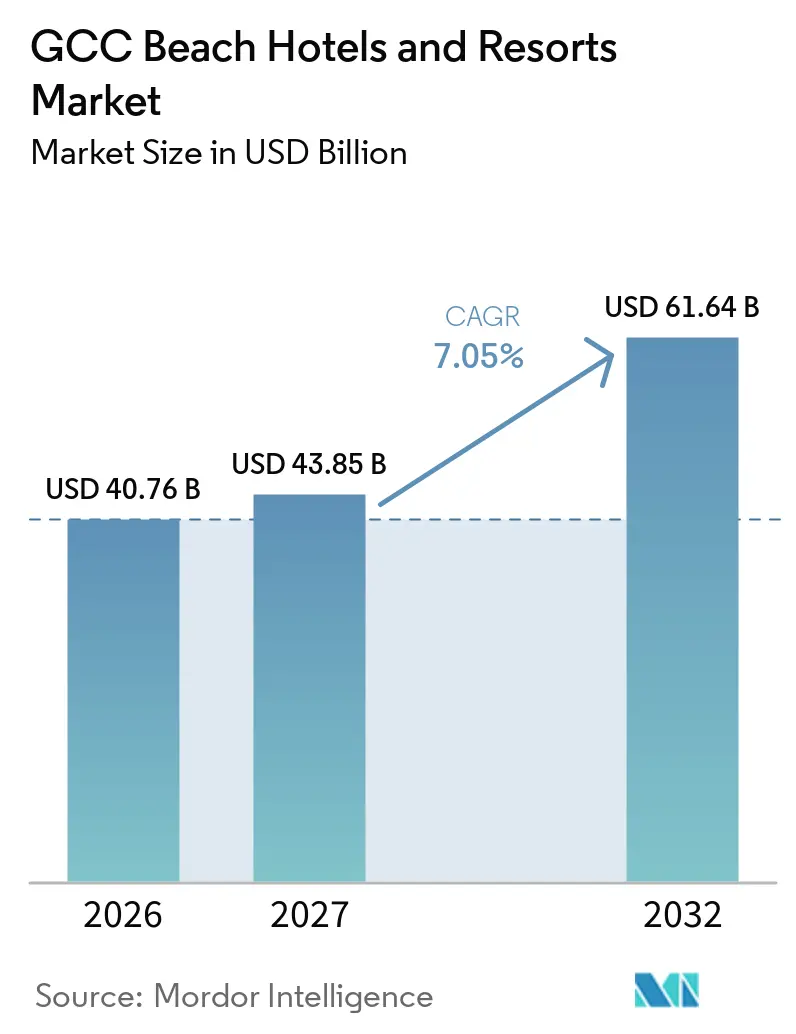
| 基準年の市場規模 (2026) | 40.76 十億米ドル |
| 市場規模 (2027) | 43.85 十億米ドル |
| 市場規模 (2032) | 61.64 十億米ドル |
| 成長率 (2027 - 2032) | 7.05 % |
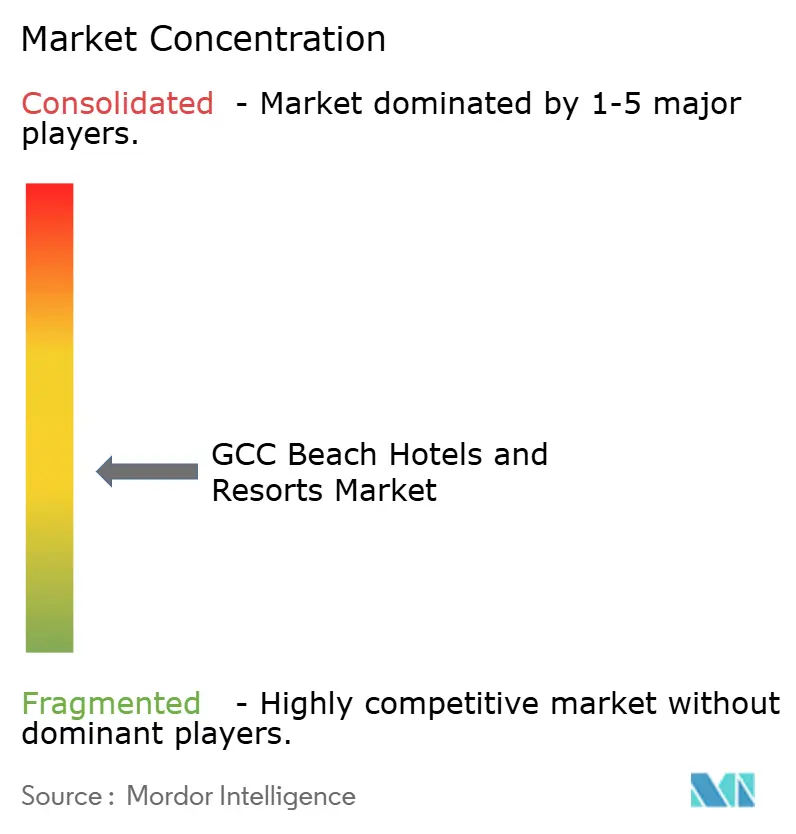
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCビーチホテル・リゾート市場分析
GCCビーチホテル・リゾート市場規模は2026年に40.76 ビリオン 米ドルと評価され、2027年の43.85 ビリオン 米ドルから2032年には61.64 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは7.05%となっています。沿岸目的地への公共投資、ブランドリゾート形式、サウジアラビアおよびアラブ首長国連邦における国内旅行の成長が市場を支えています。サウジアラビアは宗教旅行を超えた多様化を進めており、レジャー需要が宿泊基盤においてますます重要になっています。開発業者はブランデッドレジデンス、ウェルネス施設、低密度リゾートを追加し、プロジェクト経済性を改善し、高消費ゲトを引き付けています。夏の高温は屋外活動を制限し、新規供給が主要沿岸回廊での競争を激化させる可能性があります。国際需要と国内需要のバランスを取り、直接流通を強化し、独自の沿岸体験を提供するオペレーターに機会があります。
主要レポートのポイント
- 宿泊タイプ別では、ラグジュアリービーチホテル・リゾートが2026年のGCCビーチホテル・リゾート市場シェアの37.74%を占め、エコリゾートおよびリジェネラティブビーチリゾートは2032年までに7.84%のCAGRで成長すると予測されています。
- 予約チャネル別では、オンライン旅行代理店が2026年の収益の41.93%を占め、ダイレクト予約チャネルは2032年までに8.93%のCAGRで成長すると予測されています。
- 物件タイプ別では、チェーン・ブランド物件が2026年の収益の54.93%を占め、2032年までに8.09%のCAGRで成長すると予測されています。
- 観光タイプ別では、国際観光が2026年の収益の60.93%を占め、国内観光は2032年までに8.76%のCAGRで成長すると予測されています。
- 地域別では、アラブ首長国連邦が2026年の収益の42.81%占め、サウジアラビアは2032年までに8.56%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 沿岸リゾート投資を支援する強力な観光多様化アジェンダ | +1.8% | サウジアラビアとアラブ首長国連邦が主導し、全GCC市場に波及 | 長期(4年以上) |
| リゾート供給を拡大するギガプロジェクトおよび大規模沿岸開発 | +1.5% | サウジアラビアが主導、アラブ首長国連邦が次点 | 長期(4年以上) |
| ビーチフロント滞在のプレミアム化、超高級リゾート、プライベートアイランドリトリート、ヴィラ型ホスピタリティ | +1.3% | アラブ首長国連邦とサウジアラビアが主導し、オマーンとカタールに波及 | 中期(2~4年) |
| 宿泊、ダイニング、ウェルネス、マリンアクティビティ、エンターテインメントを組み合わせた統合リゾートの拡大 | +0.9% | アラブ首長国連邦とサウジアラビア | 中期(2~4年) |
| Emirates、Etihad、カタール航空および新空港を通じた国際到着者数の増加航空接続の改善 | +0.7% | グローバル、ドバイ、ジェッダ、ドーハで早期の恩恵 | 短期(2年以内) |
| 国内および地域のステイケーション需要の成長、モバイル予約の増加、ホテル直接予約の増加 | +0.5% | サウジアラビア、アラブ首長国連邦、オマーン、GCC域内回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
沿岸リゾート投資を促進する強力な観光多様化アジェンダ
サウジアラビアは2025年に1億2,200万人の宿泊旅行者を記録し、3年連続で1億人という従来の目標を上回りました。同国は2030年の訪問者目標を1億5,000万人に引き上げ、沿岸目的地全体でレジャー宿泊施設の需要が高まっています[1]。この政策方針は、GCCビーチホテル・リゾート市場に季節的な国際レジャー旅行を超えた需要基盤を提供します。政府関連イベントやジネス旅行は、レジャー需要が弱い時期に沿岸物件の稼働率を支えることができます。この転換はまた、民間需要だけでは開発に時間がかかる場所での沿岸リゾート投資の実現可能性を高めます。
リゾート供給を拡大するギガプロジェクトおよび大規模沿岸開発
Red Sea Globalはレッドシー目的地にリゾートを開業し、管理された沿岸開発モデルのもとでより広範なホテルポートフォリオの開発を継続しています。AMALAは2026年に最初のゲストを迎え、Four Seasons Resort and Residences AMAALA at Triple Bayが2026年6月にオープンし、海洋生態系を保護するために訪問者数を制限しています。ラアス・アル・ハイマでは、Wynn Al Marjan Islandが2025年12月に主要な建設マイルストーンに達し、2027年9月のオープンが予定されています[2]。これらのプロジェクトは客、レジャー施設、目的地の認知度を高めます。近隣ホテルとの競争を激化させる一方で、より広い沿岸回廊全体の訪問者基盤を拡大する可能性があります。GCCビーチホテル・リゾート市場は目的地構築投資から恩恵を受けますが、製品差別化の必要性が高まっています。
ビーチフロント滞在のプレミアム化、超高級リゾート、プライベートアイランドリトリート、ヴィラ型ホスピタリティ
高級リゾート開発業者はホテル客室とヴィラ、レジデンス、ウェルネスアメニティを組み合わせ、プロジェクト資金調達を強化しゲストの魅力を高めています。Marriottの地域開発活動は、沿岸目的地の開発における国際高級ブランドの役割を反映しています。ブランデッドレジデンスはリゾートが安定した運営に達する前に追加の収益源を生み出します。このモデルはより高いサービス水準を支え、ゲストにより多くのプライベート宿泊オプションを提供します。これは多額の初期投資を必要とする沿岸プロジェクトに特に関連しています。これらの要因は、需要が目的地の質と差別化された宿泊形式に依存するGCCビーチホテル・リゾート市場を支えています。
宿泊、ダイニング、ウェルネス、マリンアクティビティ、エンターテインメントを組み合わせた統合リゾートの拡大
統合リゾートは宿泊をダイニング、ウェルネス、マリンアクティビティ、エンターテインメントと組み合わせることでビーチ滞在の価値を高めます。AMALAは健康と回復プログラムを中心としたウェルネス重視のブランドと施設を特徴とするリゾートクラスターを開発しています。この開発にはレジデンスや専門的なホスピタリティ形式も含まれます。これらのサービスは、単一の目的地内で複数のアクティビティへのアクセスを提供し、ビーチを主要な魅力として依存することを減らすことで、ゲストの滞在を延長することができます。このアプローチにより、GCCビーチホテル・リゾート市場は専門的な体験を求める高価値旅行者をターゲットにすることができます。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 湾岸沿岸全域の極端な夏の気温と湿度による季節的需要変動 | -0.9% | 全GCC市場、アラブ首長国連邦、クウェート、カタールで最も顕著 | 長期(4年以上) |
| 国際観光への依存と地政学的緊張および地域不安定性へのエクスポージャー | -0.8% | アラブ首長国連邦とカタールが最も露出、サウジアラビアは部分的に緩衝 | 短期(2年以内) |
| ホリデーホーム、サービスアパートメント、短期賃貸、非ビーチ都市ホテルとの競争 | -0.6% | アラブ首長国連邦が主導、サウジアラビアとカタールで拡大中 | 中期(2~4年) |
| 高い開発コスト、労働力・熟練労働者の制約、沿岸・海洋生態系への環境規制 | -0.5% | サウジアラビアとオマーンが主導、アラブ首長国連邦に部分的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
湾岸沿岸全域の極端な夏の気温と湿度による季節的需要変動
極端な夏の状況は構造的な制約として残っており、ビーチアメニティは年間数ヶ月間利用しにくくなっています。これによりレジャー需要はより快適な月に集中し、より短いハイシーズン中に料金を維持するオペレーターへの圧力が高まります。リゾートはまた、ゲストを引き留めるために屋内アメニティ、冷却インフラ、夏のプログラムを必要とします。オマーンは対照的なケースを提供しており、サラーラのハリーフシーズンは地の大部分とは異なり夏の旅行者を引き付けます。したがって、GCCビーチホテル・リゾート市場は地域を均一な気候市場として扱うのではなく、物件レベルで季節性を管理する必要があります。ウェルネス施設、屋内レクリエーション、ファミリーアクティビティを提供するリゾートは夏の収益ギャップへのエクスポージャーを減らすことができます。
国際観光への依存と地政学的緊張および地域不安定性へのエクスポージャー
アラブ首長国連邦とカタールは、航空ゲートウェイおよびレジャーハブとしての役割から、国際発地市場へのエクスポージャーが高くなっています。サウジアラビアはより強固な国内旅行基盤を持ち、2026年第1四半期の到着者の78%を国内訪問者が占めました[3]。これらの違いは、地域的不確実性の時期にGCC目的地全体で不均一な稼働率をもたらす可能性があります。発地市場が多様化し強力なロイヤルティデータベースを持つホテルは、突然の需要変化に対処するためにより有利な立場にあります。GCCビーチホテル・リゾート市場は、主要発地地域における路線回復と旅行者の信頼に対して引き続き敏感です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者行動分析
GCC全域のビーチリゾート需要は、沿岸休暇、宿泊、体験型滞在を求める国内レジャー旅行者、地域のファミリー、国際訪問者によって牽引されています。サウジアラビアは2025年に1億2,260万人の宿泊旅行者を記録し、うち9,330万人が国内観光客でした。国内観光収益はSAR 1,271億(33.89 ビリオン 米ドル)に達し10%増加し、インバウンド旅行収入はSAR 1,766億(47.09 ビリオン 米ドル)で5%増加しました。これらのトレンドはファミリーパッケージ、ウェルネスリトリート、マリンアクティビティ、差別化された高級体験の機会を生み出しています。ただし、国家観光統計はビーチリゾート需要を直接測定するものではありません。
予約の好みもリゾートの流通戦略を形成しています。Global Hotel Allianceは2025年にダイレクトウェブおよびアプリの客室収益が26%増加し、客室泊数が30%増加したと報告しました。ダイレクト予約の70%以上がクロスブランド滞在を含んでいました。このトレンドは、リピート予約を促進するためのロイヤルティプログラムとダイレクトチャネルの可能性を示しています。オンライン旅行代理店(OTA)もリゾートが新規顧客にリーチし宿泊オプションを比較するのに役立ちます。
ホスピタリティパフォーマンスインテリジェンス
GCCビーチリゾートのパフォーマンスは目的地、需要ミックス、価格決定力によって異なります。サウジアラビアでは、ジェッダのRevPARが2026年第1四半期に前年比4.4%増加し、稼働率が3.8パーセントポイント上昇して66.1%となりました。リヤドのRevPARは稼働率が52.2%に低下し9.5%減少しました。国内観光は堅調を維持し、2026年第1四半期の国内観光客は2,890万人で16%増加し、ラマダンとイード・アル・フィトルの休暇中には約1,000万人が訪れ、支出はSAR 102億(2.72 ビリオン 米ドル)に達しました。これらのトレンドは、国際訪問者ともに国内レジャーおよび休暇需要をターゲットとする沿岸リゾートを支えています。
アラブ首長国連邦では、国際需要と客室料金がホテルの収益を支えました。ドバイの稼働率は2025年に80.7%に達し、平均日次料金は8%上昇してAED 579(157.66 米ドル)となり、RevPARは11%増加してAED 467(127.16 米ドル)となりました。アブダビは2025年に81%の稼働率を記録し、RevPARは前年比23%増加しました。これらのベンチマークは、ビーチリゾートオペレーターが収益パフォーマンスを守るために新規供給と季節的稼働率を監視しながら、客室料金と目的地体験を組み合わせる機会を示しています。
セグメント分析
宿泊タイプ別:
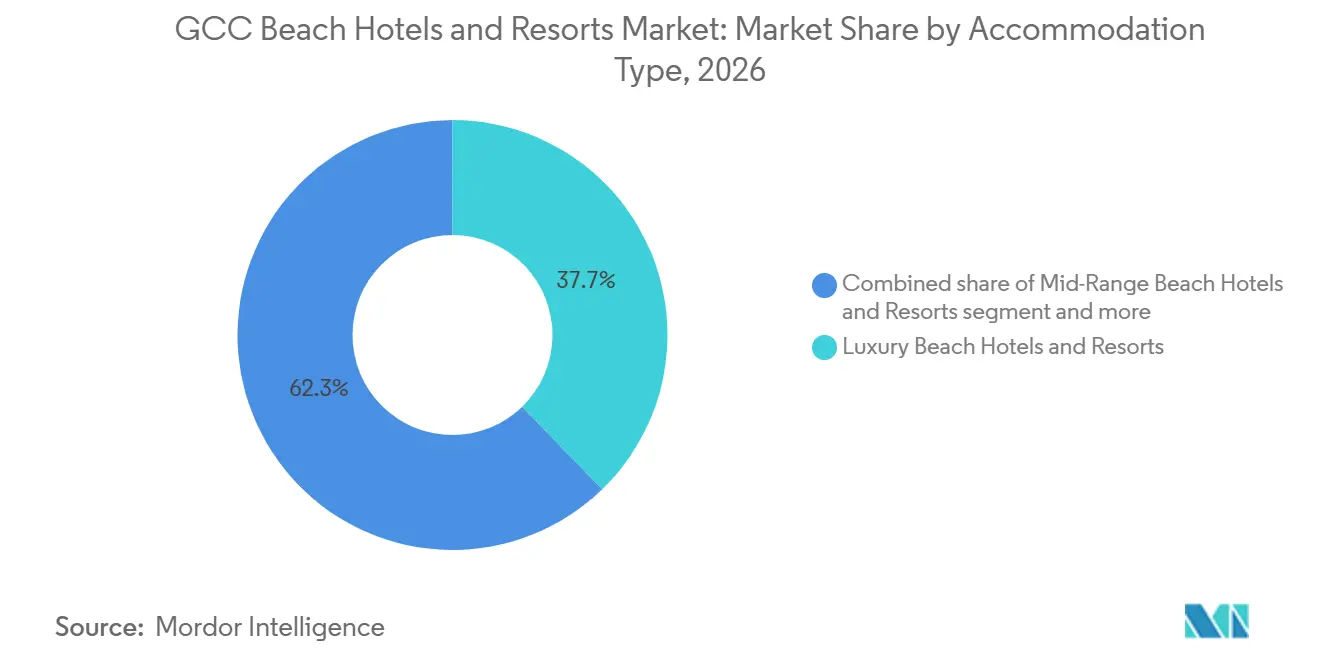
ラグジュアリー収益リーダーシップとともに成長するエコラグジュアリーラグジュアリービーチホテル・リゾートは2026年のGCCビーチホテル・リゾート市場シェアの37.74%を占めました。ブランデッドレジデンス、ヴィラ滞在、高サービスリゾート形式がこのポジションを支えています。AMALAのポートフォリオには、従来の宿泊を超えた高級旅行を拡大するウェルネス重視の物件が含まれています。これらの物件はプライバシー、ビーチフロントアクセス、強力なブランド提案を組み合わせることで高い料金を設定できます。また、客室の質とともに目的地体験を重視するゲストを引き付けます。このセグメントは引き続き市場収益の相当なシェアに貢献しています。
エコリゾートおよびリジェネラティブビーチリゾートは2032年までに7.84%のCAGRで成長すると予測されています。Red Sea Globalはレッドシーをリジェネラティブツーリズムとして位置付け、自然資産を保護するために開発を制限しています。Hawar Resort by Mantisは野生動物保護区内で同様のエコロジー主導の形式を提供しています。これらの物件は環境的な設定での低密度滞在を求める旅行者に訴求します。ミッドレンジ物件は新興沿岸回廊での国内旅行の成長に対応し、バジェットおよびホステル形式は高コストのビーチフロントエリアでは限定的なままです。ブティックおよびライフスタイルホテルは、地域の特色とキュレーションされたサービスを持つ小規模滞在の需要に応えます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
予約チャネル別:
OTAリーチとダイレクト予約マージンの成長オンライン旅行代理店は2026年のGCCビーチホテル・リゾート市場における予約収益の41.93%を占めました。そのスケールにより、リゾートは地域全体で目的地、料金、パッケージオプションを比較するゲストにリーチできます。これらのプラットフォームは、確立されたダイレクト顧客関係を持たない新規リゾートや、短い予約ウィンドウとモバイル主導のレジャー計画に特に価値があります。リゾートは手数料コストを管理し、限られた数の仲介業者への過度な依存を避ける必要があります。法人および旅行管理会社チャネルは、イベンや政府関連旅行が予測可能な客室ブロックを生み出すアラブ首長国連邦とカタールで引き続き関連性があります。
ダイレクト予約チャネルは2032年までに8.93%のCAGRで成長すると予測されています。GHA Discoveryのアラブ首長国連邦ホテルの結果は、ロイヤルティ会員が他のチャネルを通じて予約するゲストよりも高い客室泊数の成長と支出をもたらすことを示しています。ダイレクトチャネルにより、リゾートは到着前に客室アップグレード、ダイニング、スパサービス、リターンオファーを促進し、ゲスト関係を強化し客室料金を超えた収益を支えることができます。このチャネルは、オペレーターが実用的なロイヤルティ特典とシームレスなモバイル予約体験を提供する場合に最も効果的です。リゾートはダイレクト予約を使用してマージンを改善しながら、より広いリーチのためにオンライン旅行代理店を維持することができます。
物件タイプ別:
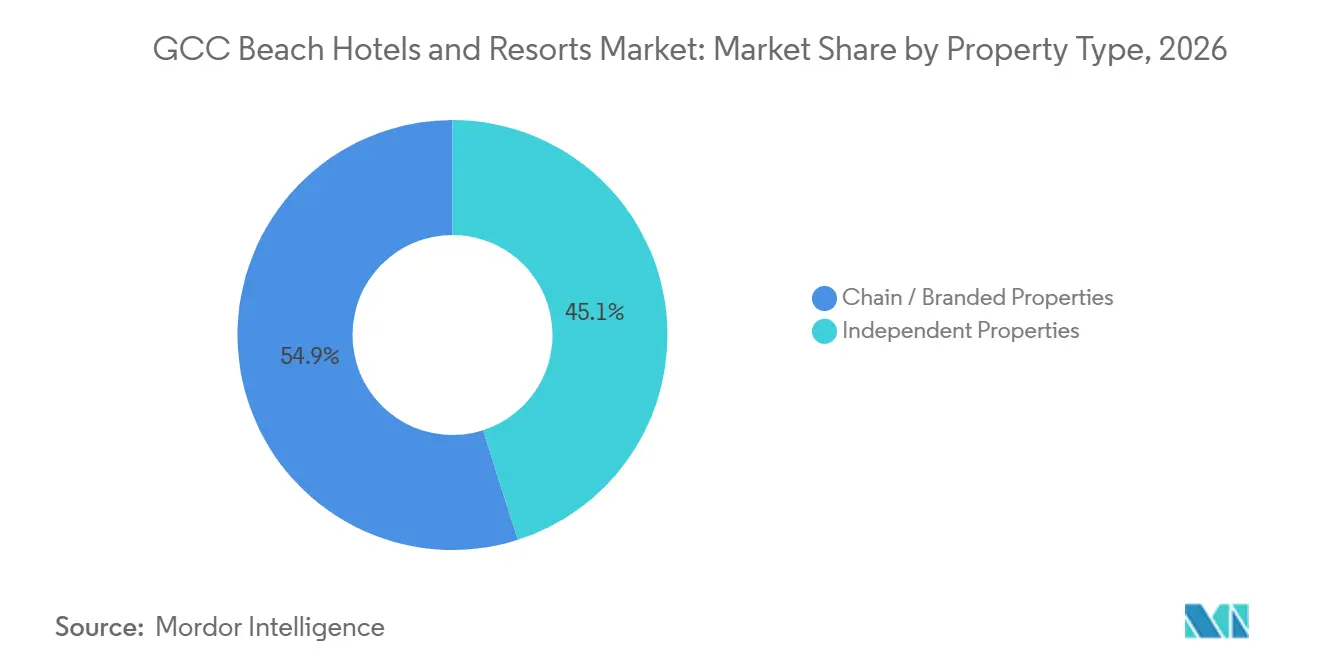
ブランドスケールとインディペンデントの差別化チェーン・ブランド物件は2026年の収益シェアの54.93%を占め、2032年までに8.09%のCAGRで成長すると予測されています。大手ホテルグループはGCC市場全体でグローバルロイヤルティプログラム、オペレーティングシステム、ブランド認知度を展開しています。Marriottは2025年10月にシュラ島にThe Red Sea EDITIONをオープンし、ブランドの沿岸高級オプションを追加しました。大手チェーンはまた、一貫したオペレーティング基準と販売サポートを必要とするブランデッドレジデンスプロジェクトを支援しています。そのポートフォリオは複数の価格帯と旅行者セグメントに対応し、GCCビーチホテル・リゾート市場においてブランドオペレーターに優位性を与えています。
インディペンデント物件は、特にオマーンとアラブ首長国連邦の小規模首長国のブティック沿岸目的地で引き続き関連性があります。地域のデザイン、低いゲスト収容人数、特定のビーチや景観への直接的なつながりを通じて競争しています。ただし、グローバルロイヤルティプログラムやクロスブランドの顧客紹介へのアクセスが限られているため、需要ショック時に課題が生じます。インディペンデントオペレーターは、訪問者が標準化よりも真正性を優先する場所で特に、独自のゲスト体験と地域パートナーシップを重視しています。大手チェーンと専門的なインディペンデント物件の存在により、GCCビーチホテル・リゾート市場は適度に集中しています。
観光タイプ別:
国内需要がレジリエンスを構築国際観光は2026年の収益の60.93%を占め、GCCビーチホテル・リゾート市場で最大の観光タイプとなっています。ドバイは2025年に過去最高の1,959万人の国際宿泊旅行者を迎え、アラブ首長国連邦の世界有数のグローバル観光・ビジネス目的地としての地位を強化しました。国際ゲストは長期滞在と有料施設のより多くの利用を通じてレジャーリゾートを支えています。ただし、このセグメントは航空アクセス、地政学的信頼、競合目的地に敏感です。リゾートオペレーターは単一の長距離地域への依存を減らために多様な発地市場を必要としています。計画されているGCC統一観光ビザは、開始後に複数目的地の沿岸旅程を支援する可能性があります。
国内観光は2032年までに8.76%のCAGRで拡大すると予測されています。サウジアラビアは2025年に9,330万人の国内観光客を記録し、2026年第1四半期の総観光到着者の約78%を国内訪問者が占め、2,890万人に達し前年比16%増加しました。ジェッダのRevPARは2026年第1四半期に4.4%増加し、国内需要の重要性を支えています[4]。
地域分析
アラブ首長国連邦は2026年のGCCビーチホテル・リゾート市場の42.81%を占めました。ラアス・アル・ハイマは2025年に過去最高の135万人の宿泊旅行者を迎え、ドバイを超えたレジャー目的地としての役割を強化しました。マルジャンビーチ計画には12,000のホテルキーと22,000の住宅ユニットが含まれています。2027年9月に予定されているWynn Al Marjan Islandは、GCCに新しい統合リゾート形式を導入します。強力なグローバル接続性、確立された高級ブランド、観光サービスがアラブ首長国連邦を支えていますが、新しいビーチフロント地区は差別化されたゲスト体験の必要性を高めます。
サウジアラビアは最も急成長している地域であり、市場は2032年までに8.56%のCAGRで成長すると予測されています。公共投資はレッドシー沿岸、ジェッダ、その他の場所での沿岸開発を支援しています。Red Sea Globalはリゾート開発とインフラおよび環境管理を組み合わせています。高級ブランドがレッドシー沿岸に参入しており、2026年第1四半期の到着者の78%を国内訪問者が占めました。主要な課題には、リゾートパイプラインとともにサービス、アクセス、需要を開発することが含まれます。
オマーン、カタール、バーレーン、クウェートはそれぞれ異なる沿岸観光の役割を担っています。オマーンはハリーフシーズンと自然ベースの旅行から恩恵を受けています。Hiltonは2026年1月にバル・アル・ジッサーに3つのホテルをオープンしました。カタールはルサイルのウォーターフロントを開発しており、バーレーンとクウェートはより小規模な高級レジャーセグメントをターゲットにしています。これらの市場はアラブ首長国連邦とサウジアラビアと競争するために明確な製品アイデンティティを必要としています。
ホスピタリティ供給・開発インテリジェンス
GCCビーチリゾート市場は、サウジアラビアのレッドシー開発とアラブ首長国連邦の沿岸マスタープランがリゾートインベントリを追加するにつれて拡大しています。Red Sea Globalは約28,000平方キロメートルにわたってリジェネラティブツーリズムプロジェクトを開発しています。そのレッドシー目的地は2030年までに約50のリゾートと8,000のホテル客室を含む予定で、低密度の高級コンセプトを支援しています。ラアス・アル・ハイマでは、マルジャンビーチマスタープランが12,000のホテルキーと22,000の住宅ユニットを目標とし、段階的なオープニングと需要創出戦略を必要としています。
供給の成長は依然として顕著です。サウジアラビアは2025年9月時点で171,650の既存の高品質ホテルキーを有し、2026年2月に発表されたレポーによると約94,500室がパイプラインにあります。高級物件が新規供給の75%を占めると予想され、リゾート需要の競争が激化しています。GCC統計センターによると、GCC全体で2024年に約711,500のホテル客室が利用可能でした。開発業者は稼働率と価格圧力を軽減するために、目的地のアクセシビリティ、訪問者の成長、差別化された沿岸体験に合わせてオープニングスケジュールを調整する必要があります。
競争環境
GCCビーチホテル・リゾート市場は適度に集中しており、Marriott International、Accor、Hilton、IHG、Jumeirah Groupが地域およびインディペンデントオペレーターとともに競争しています。大手チェーンは高級ブランド、ブランデッドレジデンス、複合用途目的地を通じて拡大しています。Marriott Internationalの2025年10月のThe Red Sea EDITIONのオープンは、国際ブランドのサウジアラビア沿岸目的地への参入を反映しています。Accorのマルチブランド能力は多様な価格帯とリゾート形式を支援し、Hiltonのバル・アル・ジッサーでの3ホテル開発はオマーンでの同様のアプローチを反映しています。
オペレーターはロイヤルティプログラム、オペレーティング基準、オーナー関係、大規模プロジェクト能力を通じて競争しています。国家支援の開発業者は沿岸土地、インフラ、目的地投資を通じて競争に影響を与えています。Red Sea Globalは開発業者、オペレーター、資産オーナーとして機能し、主要なリゾートサイトを管理し、レッドシー目的地の環境デザイン基準と開発制限を設定しています。
ラアス・アル・ハイマのWynn Al Marjan IslandはGCC初の陸上ゲーミング施設を含む予定です。AMALAのウェルネス重視のリゾートは専門的なゲスト体験を重視しています。インディペンデントおよび地域オペレーターは地域の関係、サイト固有のデザイン、柔軟なコンセプトを通じてブティックおよび小規模セグメントに対応していますが、グローバルゲストデータベースとロイヤルティプログラムを欠いています。大手オペレーターはロイヤルティパートナーシップとダイレクト予約エコシステムを使用してオンライン旅行代理店への依存を減らしています。GCC全国の沿岸供給の大部分を支配する小規模グループは存在しません。
GCCビーチホテル・リゾート業界リーダー
-
Marriott International
-
Accor
-
Hilton
-
InterContinental Hotels Group (IHG)
-
Jumeirah Group
- 注:主要企業の掲載順は順位を示すものではありません。
GCCビーチホテル・リゾート市場 このレポートでカバーされる企業
- Marriott International
- Hilton
- Hyatt Hotels Corporation
- Accor
- InterContinental Hotels Group (IHG)
- Four Seasons Hotels and Resorts
- Minor Hotels (Anantara)
- Jumeirah Group
- Kerzner International
- Rotana Hotels & Resorts
- Emaar Hospitality Group
- Red Sea Global
- Rixos Hotels
- Kempinski Hotels
- Shangri-La Group
- Rosewood Hotel Group
- Aman Group
- Radisson Hotel Group
- Omran Group
最近の産業開発事情 GCCビーチホテル・リゾート市場
- 2026年1月:Hiltonはオマーンのバル・アル・ジッサーにAl Husn Hotel Muscat、Hilton Muscat Al Bandar、DoubleTree by Hilton Muscat Al Wahaをオープンしました。3つの物件は高級、レジャー、ファミリー滞在、ビジネスイベントにわたる沿岸宿泊オプションを拡大しています。
- 2025年12月:Wynn Al Marjan Islandは70階建てタワーが283メートルで上棟し、1,530室すべての宿泊施設が完全な構造完成に達しました。リゾートは2027年9月にオープンする予定です。
- 2025年8月:ShurooqはAED 3億(81.69 ミリオン 米ドル)以上をシャルジャコレクションに投資し、154の高級宿泊ユニットを持つ7つの高級エコリトリートで構成されています。ポートフォリオは自然、文化遺産、ウェルネス体験を組み合わせ、持続可能で体験型観光に向けたシャルジャの魅力を強化しています。
- 2025年6月:Miraval Resorts & SpasとRed Sea Globalはサウジアラビアのシュラ島にあるMiraval the Red Seaで20の専用ビーチヴィラレジデンスを発表しました。ホリスティックな生活とパーソナライズされたウェルビーイングを中心に設計されたレジデンスは、従来のリゾート宿泊を超えた目的地の高級オファリングを拡大しています。
GCCビーチホテル・リゾート市場レポートの範囲
GCCビーチホテル・リゾート市場レポートは、アラブ首長国連邦、サウジアラビア、オマーン、カタール、バーレーン、クウェートにわたる沿岸ホスピタリティを分析しています。本調査は市場を宿泊タイプ、予約チャネル、物件タイプ、観光タイプ、地域によってセグメント化し、ラグジュアリー、ミッドレンジ、バジェット、ブティック、エコリゾートをカバーしています。観光多様化、ギガプロジェクト、プレミアムビーチフロント滞在、統合リゾート開発、航空接続の改善、国内ステイケーションなどのドライバーと、季節性、地政学的リスク、代替宿泊施設、高い開発コスト、労働力の制約、環境規制などの制約を評価しています。レポートはホスピタリティ供給、客室インベントリ、開発パイプライン、稼働率、平均日次料金、旅行者の好み、予約行動、支出パターンを評価しています。2022年~2032年のセグメントおよび国別の市場規模と成長予測を提供しています。本調査はまた、規制および技術的発展、競争力、市場集中度、市場シェア、戦略的動向、主要ホテルグループおよびリゾート開発業者のプロファイルも検討しています。持続可能なリジェネラティブビーチリゾートとプレミアム体験型ホスピタリティの機会も評価されています。市場推定と予測は、対象セグメント全体の金額ベースで提示されています。
セグメンテーション概要
レポートで回答される主要な質問
GCCビーチホテル・リゾート市場の予測成長率は?
GCCビーチホテル・リゾート市場は2026年に40.76 ビリオン 米ドルと評価され、2032年までに61.64 ビリオン 米ドルに達すると予測され、2027年から2032年にかけて7.05%のCAGRで成長します。
GCCのどの国がビーチホテル・リゾートの収益をリードしていますか?
アラブ首長国連邦は2026年に地域収益の42.81%をリードし、確立された高級観光インフラとグローバルな航空接続に支えられています。
GCC沿岸ホスピタリティで最も急成長している国はどこですか?
サウジアラビアは新しいレッドシー目的地と国内旅行需要に支えられ、2032年までに8.56%のCAGRで成長すると予測されています。
GCCビーチリゾートで最も急成長している予約チャネルは何ですか?
ダイレクト予約チャネルはロイヤルティプログラムとモバイル予約ツールの重要性が高まるにつれ、2032年までに8.93%のCAGRで成長すると予測されています。
GCCビーチリゾートで最大の宿泊カテゴリーは何ですか?
ラグジュアリービーチホテル・リゾートは2026年の収益の37.74%を占め、ヴィラ滞在、ブランデッドレジデンス、ウェルネス施設に支えられています。
GCCビーチリゾートの成長に対する主な制約は何ですか?
夏の暑さ、国際旅行へのエクスポージャー、代替宿泊施設、高い沿岸開発コストが主な制約として残っています。