
GCCカーゴ保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.82 十億米ドル |
| 市場規模 (2026) | 0.86 十億米ドル |
| 市場規模 (2031) | 1.10 十億米ドル |
| 成長率 (2026 - 2031) | 5.10 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCカーゴ保険市場分析
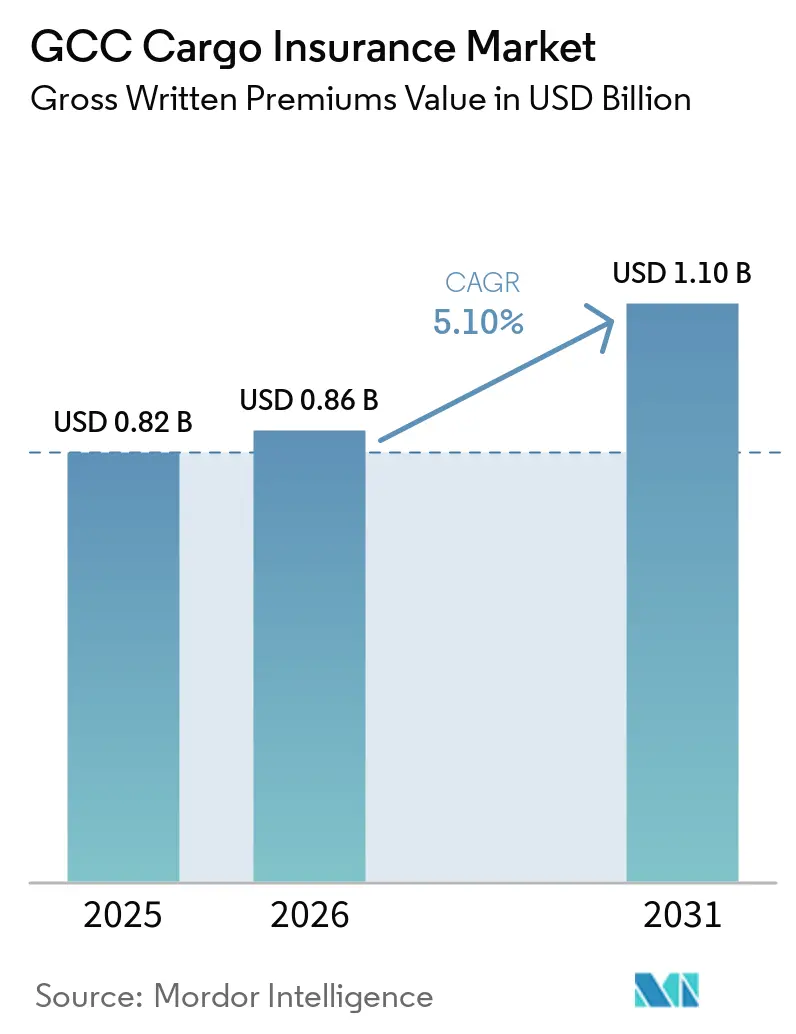
GCCカーゴ保険市場は、元受正味険料ベースで測定され、2025年に0.82 ビリオン 米ドルと評価され、2026年には0.86 ビリオン 米ドルと推定され、2031年までに1.10 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.10%を記録する見込みです。GCCカーゴ保険市場は、国際貿易における同地域の役割、再輸出活動、および海上・道路・鉄道・航空ルートにわたる輸送ネットワークによって支えられています。アラブ首長国連邦は2025年に非石油外国貿易が1 トリリオン 米ドルを超え、再輸出は2,260 ビリオン 米ドルに達し、保険対象となる輸送ルートを通過する貨物の価値が増大しました。運営条件が変化した場合、カーゴの移動経路の変更、価格の再設定、または再保険が行われる可能性があり、輸送中の貨物の量と申告価値が保険料需要に重要な影響を与えます。GCCカーゴ保険市場は戦争リスクカバーの引受能力の逼迫にも直面していますが、公的・民間の再保険施設がリスクの高いルートでのカバレッジ提供の維持を支援しています。デジタル証券発行、専門的なプロジェクトカーゴカバー、タカフル対応商品は、現地のコンプラアンスおよび技術的引受ニーズを満たすことができる保険会社に機会を提供しています。
主要レポートのポイント
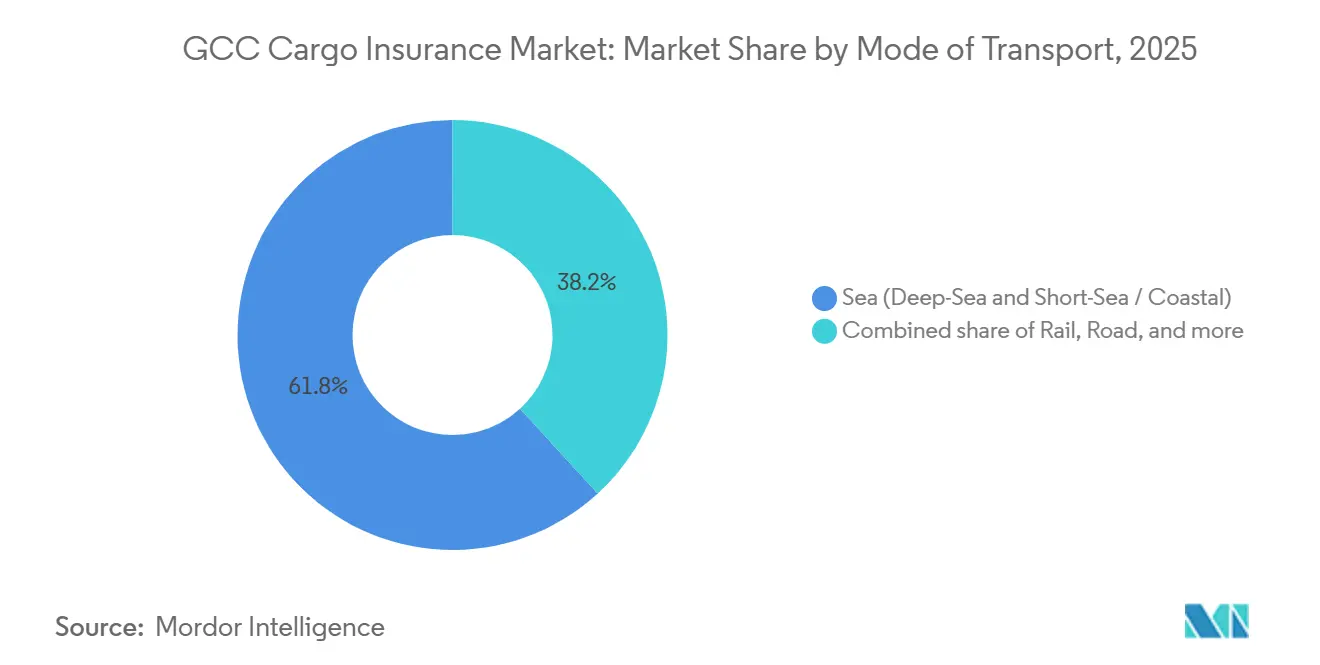
- 輸送手段別では、海上輸送が2025年のGCCカーゴ保険市場シェアの61.8%を占め、鉄道フレートは2031年までにCAGR 8.7%で成長すると予測されています。
- カーゴプロファイル別では、コンテナ化カーゴが2025年のGCCカーゴ保険市場シェアの40.6%を占め、プロジェクト・重量物・アウトオブゲージカーゴは2031年までにCAGR 6.9%で成長すると予測されています。
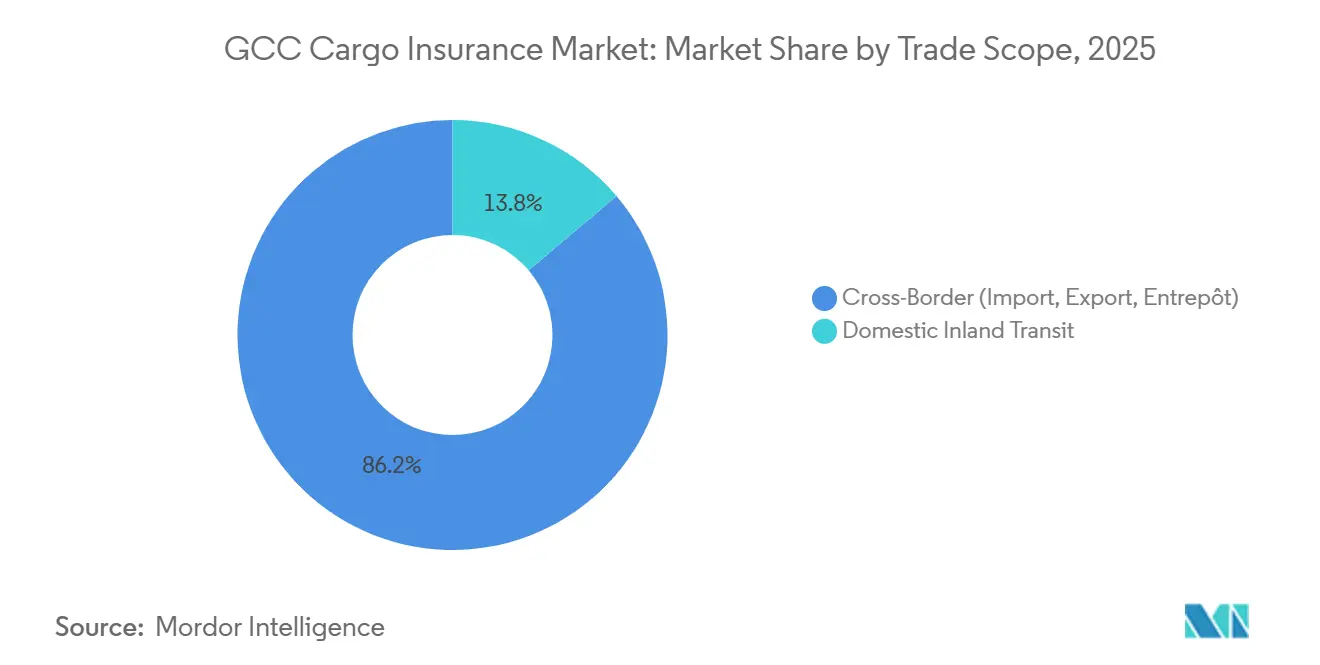
- 貿易範囲別では、越境貿易が2025年のGCCカーゴ保険料の86.2%を占め、2031年までにCAGR 5.7%で成長すると予測されています。
- 販売チャネル別では、ブローカーおよびエージェントが2025年のGCCカーゴ保険料の63.8%を占め、オンラインおよびデジタルプラットフォームは2031年までにCAGR 12.3%で成長すると予測されています。
- 保険契約者タイプ別では、カーゴオーナー、売主、買主、トレーダーが2025年のGCCカーゴ保険料の77.4%を占め、フレートフォワーダーおよび3PL手配の荷主利益保険は2031年までにCAGR 6.5%で成長する予測されています。
- エンドユーザー産業別では、化学品・医薬品が2025年のGCCカーゴ保険料の27.1%を占め、2031年までにCAGR 6.7%で成長すると予測されています。
- 地域別では、サウジアラビアが2025年のGCCカーゴ保険料の42.6%を占め、アラブ首長国連邦は2031年までにCAGR 6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
GCCカーゴ保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| GCC ロジスティクスハブおよび再輸出集中 | +0.9% | アラブ首長国連邦、 サウジアラビア、カタール | 長期 (4年以上) |
| 電子商取引 および越境輸送の成長 | +0.7% | アラブ首長国連邦、サウジアラビア、 GCC全域 | 中期 (2〜4年) |
| インフラ および経済多角化プロジェクト | +0.8% | サウジアラビア、 アラブ首長国連邦、オマーン | 長期 (4年以上) |
| 銀行 およびインコタームズに基づく保険要件 | +0.5% | グローバル、 サウジアラビアおよびアラブ首長国連邦に中核的影響 | 短期 (2年以内) |
| デジタル 積もり、証券、クレーム処理 | +0.7% | アラブ首長国連邦、 サウジアラビア | 中期 (2〜4年) |
| 地政学的 リスクおよびルートリスクの再価格設定 | +1% | グローバル、 紅海およびオマーン湾回廊に特に関連 | 短期 (4年以内) |
| マルチモーダルおよび統合ロジスティクスネットワークの成長 | +0.6% | アラブ首長国連邦、サウジアラビア、カタール、オマーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GCCロジスティクスハブおよび再輸出集中がベースライン保険料量を支える
GCCカーゴ保険市場は、同地域の港湾、フリーゾーン、再輸出ネットワークからの継続的な需要を取り込んでいます。ジェベル・アリは2025年に1,560万TEU(20フィート換算ユニット)を取り扱い、DP Worldは同年の仕向地・発地コンテナ量が9%成長したと報告しました[1]。これらの直接貿易フローはトランシップ量に加わり、申告価値と保険証券が必要なカーゴの基盤を拡大しています。ジェベル・アリのブレークバルク量は2025年に567万トンに達し、約20年ぶりの最高水準となりました。JAFZAは2025年に1,900 ビリオン 米ドルの貿易量を記録し、15%増加したことで再輸出拠点としての重要性が再確認されました。大量の貨物はまた、一つのターミナルでの混乱がオープンカバー契約を通じてカバーされる多くの積荷に影響を与える可能性があるため、集積エクスポージャーも増大させます。
電子商取引および越境輸送の成長がSMEカバレッジ需要を再形成
電子商取引は、カーゴ保護を必要とする小規模商人や消費者直送荷主の基盤を拡大しています。これらの積荷は従来の商業フレートよりも価値が低いことが多く、従来のブローカー手配のオープンカバーが適さない場合があります。高い積荷頻度、多様な商品、複数のキャリアの使用は、引受業者にとってより複雑なリスクパターンを生み出します。自動化されたリスク分類は、すべての申告を手動でレビューするよりも、これらの積荷プロファイルに適していま。組み込み型カーゴカバーおよびパラメトリック遅延商品は、デジタル輸送の流れに組み込むことができるため注目を集めています。GCCカーゴ保険市場は、デジタル商品が引受規律を失わずにシンプルな証券と明確な条件を提供することで、より小規模な荷主にリーチできます。
インフラおよび経済多角化プロジェクトがプロジェクトカーゴ保険需要を牽引
サウジアラビアのインフラプロジェクトは、重量物およびアウトオブゲージ積荷のカバー需要を高めています。NEOMの港湾は75億サウジアラビアリヤル(20 ビリオン 米ドル)を超える開発投資を受け、2026年に本格稼働しました[2]。同港は水素施設、データセンター建設、オクサゴンの産業開発向けのプロジェクトカーゴを取り扱っています。主要コテナターミナルは年間最大150万TEUの能力を持つよう設計されています。2026年4月、NEOM、パン・マリン、DFDSはエジプトを経由してヨーロッパとNEOM港およびGCCを結ぶマルチモーダル陸上ブリッジを開通させました。プロジェクトカーゴの専門知識を持つ保険会社は、大型インフラコンポーネントのマリン・ワランティ・サーベイおよびカスタマイズされたカバーのニーズに対応できます。
銀行およびインコタームズに基づく保険要件が契約上の需要を支える
越境貿易では、書類および融資の取り決めの一部としてカーゴ保険が求められることが多くあります。CIFやCIPなどのインコタームズは、仕向港まで移動する貨物について売主に保険義務を課します。GCC銀行が発行する信用状は、対象積荷に対して保険書類の添付を一般的に要求します。これらの要件により、保険は多くの国際取引において任意購入ではなく契約上の一部となっています。その結果生じる需要は、銀行や買主の要件を持たない荷主の任意カバーよりも安定しています。これはGCCカーゴ保険市場を支えるものであり、保険料量を確立さた貿易書類慣行に結びつけています。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| GCC 規制・コンプライアンス要件の断片化 | -0.4% | GCC 全6カ国、特に越境プレースメント | 長期 (4年以上) |
| 価格 競争と限られた引受差別化 | -0.3% | アラブ首長国連邦、 サウジアラビア | 中期 (2〜4年) |
| 戦争リスク、 気候、集積ボラティリティ | -0.4% | 紅海、 ホルムズ海峡、アデン湾回廊 | 短期 (4年以内) |
| 小規模荷主における カーゴ保険認知度の低さ | -0.3% | GCC全州、 SMEロジスティクスにより強い関連性 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
GCC規制・コンプライアンス要件の断片化が越境プレースメントを複雑化
GCCの各国は、保険活動および認可市場要件に関して独自の監督フレームワークを持っています。サウジアラビアは保険庁を通じて協同組合型(タカフル型)保険規則を適用しています。アラブ首長国連邦中央銀行は、2025年連邦政令法第6号に基づいてアラブ首長国連邦の保険会社を規制しています[3]。カタール、クウェート、バーレーン、オマーンもそれぞれ独自の監督、カバレッジ要件、現地コンテンツ基準を適用しています。アラブ首長国連邦で発行された証券は、発行保険会社がサウジアラビアで認可されていない場合、サウジアラビアの税関要件を満たさない可能性があります。相互承認または統一規則が整備されるまで、越境カーゴプログラムは追加コストと管理業務に直面し続けるでしょう。
価格競争と限られた引受差別化が保険料の適正水準を制約
コンテナ化された一般貿易は、地域および国際保険会社からの料率競争に直面しています。アラブ首長国連邦には60社以上の認可保険会社があり、標準化されたカーゴ商品における価格圧力の一因となっています。この競争は、再保険サポートなしにクレームのボラティリティを吸収する余地を制限する可能性があります。タカフル構造、パラメトリック遅延カバー、コールドチェーン特約は、その条件が特定のリスクを反映しているため、差別化の余地を提供しています。ブローカー交渉が主に価格に焦点を当てる場合、商品設計と技術的引受が重要となります。したがって、GCCカーゴ保険市場は、基礎となるエクスポージャーを反映した価格設定を支えるために専門的なカバーを必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送手段別:海上輸送がリードし、鉄道フレートが拡大
海上輸送は2025年のGCCカーゴ保険市場規模の61.8%を占めました。この地位は、ジェベル・アリ、ダンマーム、シュワイクを通じた海上貿易への同地域の依存を反映しています。アジア太平洋、ヨーロッパ、東アフリカ、英国、米国との貿易接続は、地理的条件と貨物量から主に海上ルートに依存しています。化学品、医薬品、電子機器は、コンテナ化された海上輸送で一般的に移動する高価値貨物の一部です。短距離沿岸サービスも保険対象となる海上フレートの基盤の一部を形成しています。したがって、海上輸送はGCCカーゴ保険市場全体の保険料生成において引き続き中心的な役割を担っています。
鉄道フレートは2031年までにCAGR 8.7%で成長すると予測されており、輸送手段の中で最も高い成長率です。エティハド・レールは全7首長国にわたる900キロメートルの貨物ネットワークを運営しており、2030年までに年間6,000万トンの目標に向けて拡張中です。サウジアラビア鉄道は2026年に5つのマルチモーダル・ロジスティクス回廊を開設し、湾岸港湾、内陸地域、紅海港湾を接続しました。道路輸送はGCC域内移動と最終配送において引き続き重要であり、航空フレートは時間的制約のある高価値積荷に対応しています。鉄道固有のリスクは、海上・道路輸送とは異なる集積パターンを持っています。インフラ計画から運営中の貨物回廊へと量が移行するにつれ、保険会社は陸上鉄道輸送を認識した条件を必要としています。
カーゴプロファイル別:コンテナ化カーゴがリードし、プロジェクトカーゴは専門的カバーを必要とする
コンテナ化カーゴは2025年のGCCカーゴ保険市場において保険料シェアの40.6%を占めました。ジェベル・アリ、ハリファ、ダンマームは幅広い一般商品の標準化されたコンテナ貿易を支えています。コンテナ化により、保険会社は多くの積荷にオープンカバー契約と標準的な協会貨物約款を使用できます。これにより、不規則な積荷の個別評価と比較して引受の複雑さが軽減されます。ドライバルク、液体バルク、ロールオン・ロールオフカーゴはエネルギー、石油化学、自動車サプライチェーンに対応しています。GCCカーゴ保険市場は、コンテナ化カーゴが地域貿易移動の最も確立された形態であるため、引き続きそれに依存しています。
プロジェクト・重量物・アウトオブゲージカーゴは2031年までにCAGR 6.9%で成長すると予測されています。これらの積荷には、NEOM、紅海プロジェクト、アマーラ向けのターン、モジュール建設ユニット、オフショアプラットフォーム、エネルギーインフラコンポーネントが含まれます。その移動には、標準的なオープンカバーでは対応できない特注の引受、マリン・ワランティ・サーベイヤー、保険条件が必要です。NEOMの港湾ターミナルは最大150万TEUの能力を持ち、水素施設とデータセンター建設向けのプロジェクトカーゴを受け入れています。積荷が複雑になるほど、最大規模のプロジェクト移動に対する専門的なエンジニアリングおよびサーベイ能力がより重要になります。技術的能力が必要とされる場合、グローバルな専門保険会社が有利な立場にあります。
貿易範囲別:越境貿易がコア保険料基盤を提供
越境貿易は2025年のGCCカーゴ保険料の86.2%を占めました。輸入、輸出、中継再輸出により、GCCは地域間の貨物移動の中心に位置しています。CIFおよびCIP条件は、仕向港まで貨物を保険付保することを売主に一般的に要求します。GCC銀行も対象カーゴ取引の信用状において保険書類を使用しています。これにより、国際貿易に連動した保険の契約上の需要基盤が生れます。越境活動の規模により、GCCカーゴ保険市場における保険料集中の主要な源泉となっています。
国内内陸輸送は2025年に残りの13.8%のシェアを占めました。GCC域内の都市間移動は距離が短く、国際輸送よりも申告価値が低いことが多いため、成長は緩やかです。サウジアラビアの海上保険カバレッジ指示は、国内および国際海上輸送カバーのフレームワークを確立しました。越境セグメントは2031年までにCAGR 5.7%で成長すると予測されています。継続的な再輸出拡大、包括的経済連携協定の活動、税関連動の証券発行がその見通しを支えています。規制当局の注目とマルチモーダル貨物ネットワークが地域全体で拡大するにつれ、国内カバレッジも引き続き重要です。
販売チャネル別:ブローカーがリードし、オンラインプラットフォームがより速成長
ブローカーおよびエージェントは2025年のGCCカーゴ保険料の63.8%を占めました。その役割は、大口アカウントのプレースメント、プロジェクトカーゴ、戦争リスク特約において最も強く発揮されます。これらのリスクには、自動化システムが完全には代替できない交渉、再保険プレースメント、技術的アドバイスが必要です。直接保険会社は、キャプティブ、国家関連オペレーター、標準化されたカーゴプロファイルにおいて小さいながらも安定した役割を担っています。ブローカーはまた、輸送ルート、価値、リスク条件が変化した際に、クライアントがカバレッジ条件を解釈する支援も行います。複雑なアカウントは引き続き専門家のサポートを必要とするため、そのシェアは消滅するのではなく徐々に低下すると予想されます。
オンラインおよびデジタルプラットフォームは2031年までにCAGR 12.3%で成長すると予測されています。デジタルツールはオープンカバー申告、即時証券発行、クレームトリアージを支援します。Parsylは2026年3月にブローカー向けのChauncey申請ツールを立ち上げ、デジタ能力がブローカーのワークフローにも浸透していることを示しました。アラブ首長国連邦のデジタルプロバイダーは、2025年連邦政令法第6号によって設けられたライセンス要件を満たす必要があります。統合規則集の移行期間は2026年9月16日に終了しました。オンラインアクセスは小規模荷主の利用を拡大でき、正式な認可はテクノロジー対応の流通に対する信頼を高めます。
保険契約者タイプ別:カーゴオーナーがリードし、3PL手配カバーが増加
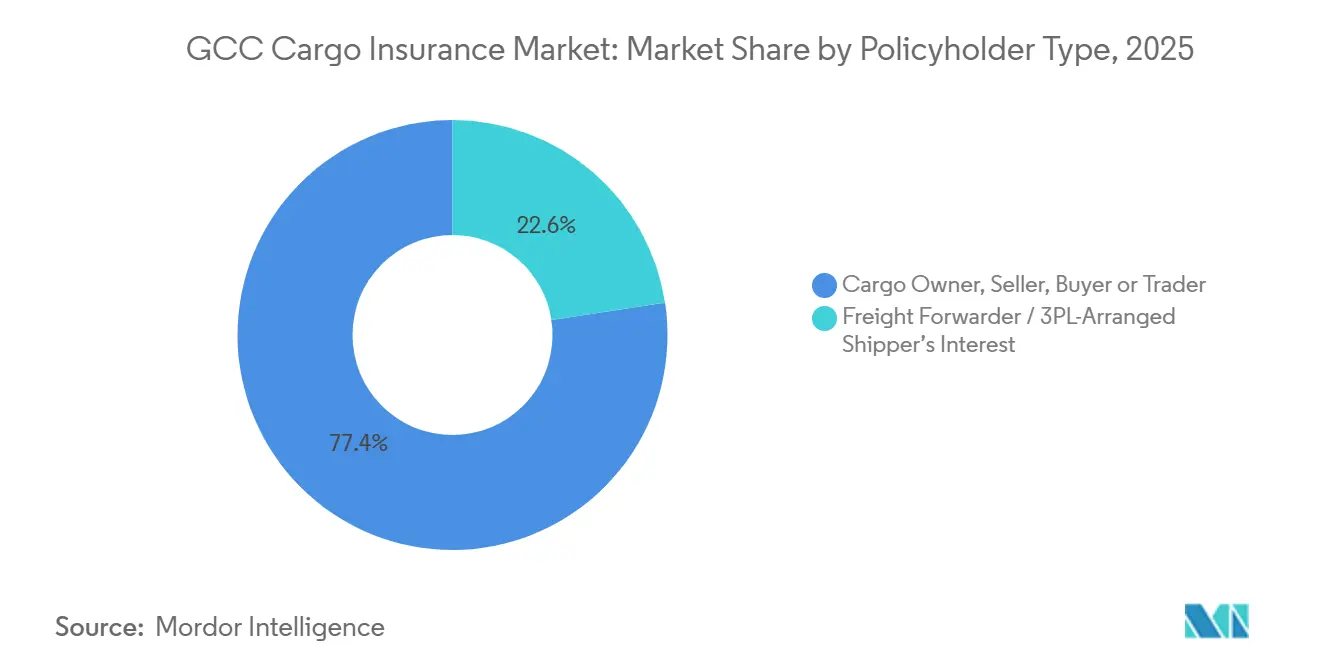
カーゴオーナー、売主、買主、トレーダーは2025年のGCCカーゴ保険料の77.4%を占めました。これは、貨物に財務的利益を持つ当事者が通常被保険者となるという国際貿易の長年の構造を反映しています。このグループには、大規模なコモディティトレーダーと銀行要件の保険を使用する小規模輸入業者が含まれます。CIF、CIP、FOB条件は、どの当事者が積荷の保護を手配するかに影響します。買主と売主はまた、申告利益と契約上の義務に合致したカバーを必要とします。この保険契約者グループは、GCCカーゴ保険市場全体で確立された保険料量の主要な源泉でり続けています。
フレートフォワーダーおよび3PL手配の荷主利益保険は2031年までにCAGR 6.5%で成長すると予測されています。フォワーダーは統合されたサプライチェーンリスク管理を提供するために、カーゴ保険をロジスティクスサービスにバンドルするケースが増えています。このモデルはフォワーダーを流通仲介者とリスク集積者の両方の立場に置きます。保険取引を仲介するフォワーダーは、アラブ首長国連邦の規則に基づいて金融サービスの認可が必要になる場合があります。タウニヤとTTクラブは2025年1月にサウジアラビアの保険規制当局が承認した賠償責任保険パートナーシップを締結しました。この取り決めは、ロジスティクスプロバイダーの商業的・規制的立場に合わせて保険商品がどのように適応されているかを示しています。
エンドユーザー産業別:化学品・医薬品が需要と成長をリード
化学品・医薬品は2025年のGCCカーゴ保険市場規模の27.1%を占めました。このセグメントは、同地域の医薬品輸入と中東・アフリカ全域のコールドチェーン流通における役割によって支えられています。ドバイとアブダビの空港は、FMCG製品とバイオロジック療法の輸送を支援しています。医薬品の積荷は、温度逸脱が製品品質に影響し、規制上の廃棄コストをもたらす可能性があるため、慎重な取り扱いが必要です。そのカーゴ価値と取り扱い要件により、多くの一般商品積荷よりも保険条件が重要となります。したがって、化学品・医薬品はレポートで特定されたエンドユーザー産業の中でGCCカーゴ保険市場をリードしています。
化学品・医薬品は2031年までにCAGR 6.7%で成長すると予測されています。紅海の混乱により、ヨーロッパからGCCへの海上輸送が25日から40日以上に延長され、バイオロジクスおよびオンコロジー製品の温度逸脱エクスポージャーが増大する可能性があります。2026年4月、AP Moller-Maerskは地域リスクの高まりを理由に、オマーン、アラブ首長国連邦、イラク、クウェート、カタール、バーレーン、サウジアラビアにわたるValue Protect冷蔵カーゴ保険を停止しました。これにより、コールドチェーン荷主に潜在的なカバレッジギャップが生じ、キャリア提供の保護の限界が浮き彫りになっています。GCCが食品輸入に依存しているため、食品・飲料・農産物が2番目に大きいエンドユーザーグループを形成しています。エネルギーおよびバルクコモディティは、国営エネルギー企業とグローバル専門市場の間の確立されたオープンカバーによって引き続き支えられています。
地域分析
サウジアラビアは2025年のGCCカーゴ保険市場において保険料シェアの42.6%を占めました。その規模は、より広い保険基盤の大きさ、インフラ支出、国内政策フレームワークを反映しています。DP Worldはジェッダの南コンテナターミナルを8 ビリオン 米ドルの投資で近代化し、能力を400万TEUに引き上げました。サウジアラビア鉄道はまた、湾岸港湾と内陸・紅海拠点を結ぶ5つのロジスティクス回廊を開設しました。サウジアラビア戦争リスク保険プールは、地政学的緊張が高まる時期のカーゴおよび船舶リスクに対する国内のバックストップを提供しています。
アラブ首長国連邦は2031年までにCAGR 6%で成長すると予測されており、GCCカーゴ保険市場で最も速いペースです。JAFZAは2025年に1,900 ビリオン 米ドルの貿易量を記録しました。DP Worldはまた、2025年の仕向地・発地コンテナ量が9%成長したと報告しました。同国はGCC市場の中でインシュアテックプラットフォームの利用が最も広範です。単一の保険規則集および関連するライセンス要件は、デジタルカーゴプラットフォーム、組み込み型保険プロバイダー、比較ポータルに影響を与えます。これらの規則は、テクノロジー対応の仲介業者間の断片化を軽減しながら、コンプライアンス基準を強化する可能性があります。
カタールとクウェートは、エネルギー、石油化学、ソブリン貿易フローに集中した需要を持っています。カタール保険会社とカタール・イスラミック保険会社は、イスラム金融構造を使用する法人買主向けにシャリア準拠の海上カーゴオプションを提供しています。バーレーンは物理的な貿易基盤は小さいですが、GCCアクセスを求める事業体の金融・再保険拠点として機能しています。オマーンはソハール工業港とアブダビ工業地帯を結ぶハフィート鉄道リンクを通じて重要性を増しています。このリンクは、他のルートに依存せざるを得ないエネルギーおよび産業コモディティフローに輸送オプションを追加します。これらの市場全体で、戦争リスクエクスポージャーは一般的に再保険または標準保険の除外事項となっており、地域緊張時の信用安定性を支えています。
競争環境
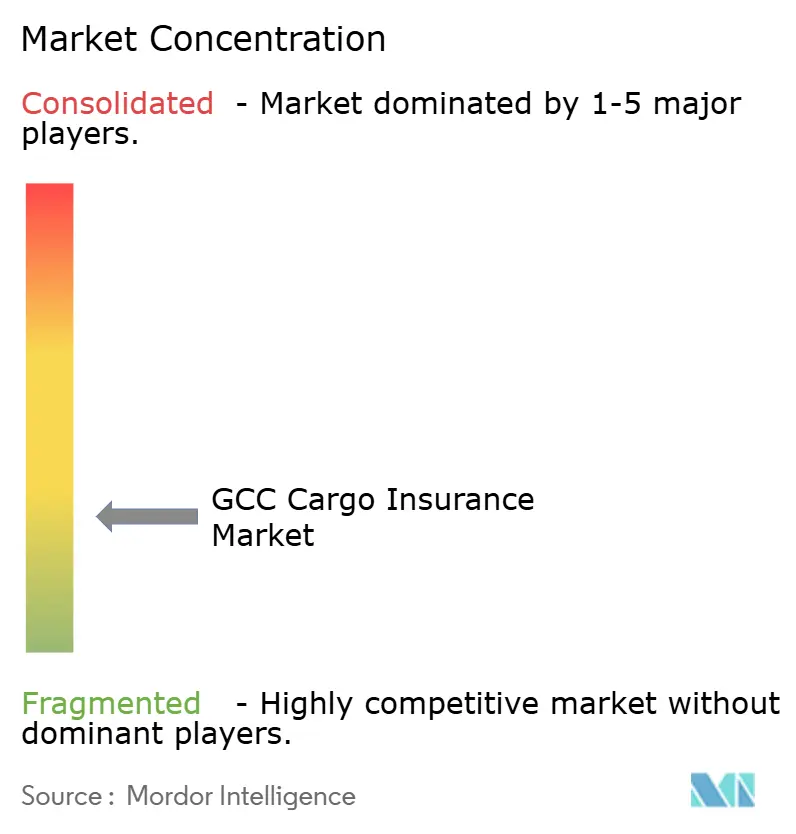
GCCカーゴ保険市場は断片化しています。Allianz、AXA XL、Chubb、Zurich、Generaliは大口アカウント、プロジェクトカーゴ、戦争リスクのマンデートを競っています。Sukoon Insurance、GIG Gulf、ADNIC、Orient InsuranceなどのGCC本拠の保険会社は、SME、リテール、タカフル対応商品で競争しています。アラブ首長国連邦には60社以上の認可保険会社があり、標準化されたカーゴラインでの競争が活発に保たれています。引受能力へのアクセス、現コンプライアンス知識、技術的引受が競争上の地位に影響します。したがって、競争は現地および標準化されたプレースメントよりも複雑なリスクにおいてより集中しています。
Chubbは2026年3月に米国国際開発金融公社の湾岸海上再保険ファシリティの主任引受業者となりました。このファシリティはAIG、バークシャー・ハサウェイ、Liberty Mutual、CNA、トラベラーズ、スターを共同再保険会社として拡大し、400 ビリオン 米ドルの引受能力に達しました。この動きは、リスクの高いカーゴビジネスにおける政府との関係と再保険能力の重要性を示しました。Generali Global Corporate and Commercialは2026年にInsurity Marine Suiteを稼働させ、デジタル証券管理とブローカー向けワークフローを支援しています。Otonomはフレートフォワーダー向けのパラメトリック遅延カバーを開発しており、カーゴ保険アクセスへの別のデジタルルートを追加しています。タカフル対応のSME商品は、地域保険会社がより統合されたデジタル商品を開発できる分野として残っています。
DP Worldは2026年5月に中東貿易ルート向けのエンドツーンドのカーゴ戦争リスク保険ソリューションを立ち上げました。このソリューションは、海上または航空輸送、港湾保管、国内配送を一つの保険証券でカバーします。従来の海上保険が単一の輸送区間のみを保護するカバレッジギャップに対応しています。ロジスティクスオペレーターは、港湾および内陸ネットワーク全体の関係を活用して、カーゴ移動と並行して保険を提供できます。これにより、個別の保険プレースメントに焦点を当てた従来のブローカー・保険会社パートナーシップに競争圧力が生じます。既存の協会貨物約款と保険フレームワークは従来のキャリアと保険契約者向けに設計されているため、この流通アプローチには異なる運営上・規制上の考慮事項があります。
GCCカーゴ保険業界リーダー
-
Allianz SE
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Company Ltd.
-
AP Moller Maersk A/S
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:サウジアラビアの閣僚評議会は、カーゴおよび船舶向けサウジアラビア戦争リスク保険プールの設立を承認しました。サウジ再保険会社が保険庁によって公民連携プールのリードとして任命され、陸上・海上・航空輸送のカーゴ、船体、用船者賠償責任、船主責任保険リスクをカバーします。このプールは貿易の継続性を維持し、地政学的リスクが高まる時期のグローバル再保険市場への依存を軽減するよう設計されており、保険庁は4つの目的を特定しています:吸収能力、サプライチェーンの継続性、再保険コストの抑制、サウジアラビアのロジスティクスハブ競争力。
- 2026年7月:フーシ勢力がジザン近郊でサウジアラビア船籍タンカーのエンセリアとレイラを攻撃した後、紅海南部航路の戦争リスク保険料の目安が前週の0.3%から船舶価値の1%超に急騰しました。ロイターが引用した保険市場筋によると、サウジアラビア港湾航路の料率は最大3%に達し、地政学的緊張のエスカレーションがGCCカーゴ保険価格に直接転嫁されることが浮き彫りになりました。
- 2026年6月:ロイズはChubbを主任引受業者とし、参加ロイズンジケートが支援する新たな戦争リスク保険コンソーシアムを発表し、ホルムズ海峡を通過する船舶とカーゴに最大2 ビリオン 米ドルの専用カーゴ引受能力を提供しました。このコンソーシアムは、2026年3月に発表されたDFC支援ファシリティとは独立して運営されますが、補完的な関係にあります。
- 2026年5月:DP Worldは中東貿易ルート向けに初となるカーゴ戦争リスク保険ソリューションを立ち上げ、海上または航空輸送、港湾保管、国内配送を一つの保険証券で継続的にカバーします。DP Worldのグローバル保険市場との関係を活用したこの商品は、単一の輸送区間のみを保険付保する従来の海上保険が残すマルチレッグのカバレッジギャップに対応するよう設計されています。
GCCカーゴ保険市場レポートの範囲
| 海上(外航および短距離・沿岸) |
| 内陸水路 |
| 道路 |
| 鉄道 |
| 航空 |
| コンテナ化カーゴ |
| ドライバルクカーゴ |
| 液体バルクカーゴ |
| ブレークバルクおよび一般カーゴ |
| プロジェクト・重量物・アウトオブゲージ |
| ローリングカーゴ / ロールオン・ロールオフ |
| 越境(輸入、輸出、中継) |
| 国内内陸輸送 |
| ブローカーおよびエージェント |
| 直接保険会社 |
| オンラインおよびデジタルプラットフォーム |
| カーゴオーナー、売主、買主またはトレーダー |
| フレートフォワーダー / 3PL手配の荷主利益 |
| 食品・飲料・農産物 |
| エネルギーおよびバルクコモディティ |
| 化学品・医薬品 |
| 自動車および産業機器 |
| 電子機器および高価値製造品 |
| リテール、消費財、電子商取引 |
| 建設・インフラプロジェクトオーナー |
| その他のエンドユーザー産業 |
| アラブ首長国連邦 |
| サウジアラビア |
| カタール |
| クウェート |
| バーレーン |
| オマーン |
| 輸送手段別 | 海上(外航および短距離・沿岸) |
| 内陸水路 | |
| 道路 | |
| 鉄道 | |
| 航空 | |
| カーゴプロファイル別 | コンテナ化カーゴ |
| ドライバルクカーゴ | |
| 液体バルクカーゴ | |
| ブレークバルクおよび一般カーゴ | |
| プロジェクト・重量物・アウトオブゲージ | |
| ローリングカーゴ / ロールオン・ロールオフ | |
| 貿易範囲別 | 越境(輸入、輸出、中継) |
| 国内内陸輸送 | |
| 販売チャネル別 | ブローカーおよびエージェント |
| 直接保険会社 | |
| オンラインおよびデジタルプラットフォーム | |
| 保険契約者タイプ別 | カーゴオーナー、売主、買主またはトレーダー |
| フレートフォワーダー / 3PL手配の荷主利益 | |
| エンドユーザー産業別 | 食品・飲料・農産物 |
| エネルギーおよびバルクコモディティ | |
| 化学品・医薬品 | |
| 自動車および産業機器 | |
| 電子機器および高価値製造品 | |
| リテール、消費財、電子商取引 | |
| 建設・インフラプロジェクトオーナー | |
| その他のエンドユーザー産業 | |
| 地域別 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| クウェート | |
| バーレーン | |
| オマーン |
レポートで回答される主要な質問
GCCカーゴ保険市場の予測は?
GCCカーゴ保険市場は、2026年の0.86 ビリオン 米ドルから2031年までに1.10 ビリオン 米ドルへ、CAGR 5.1%で成長すると予測されています。
GCCにおけるカーゴ保険需要をリードする輸送手段は?
海上輸送は2025年に61.8%のシェアでリードしており、同地域が海上貿易とコンテナ化カーゴルートに大きく依存しているためです。
GCCにおけるカーゴ保険にとって鉄道フレートが重要な理由は?
新たな貨物回廊とエティハド・レールネットワークがより多くの陸上カーゴ移動を支援するため、鉄道フレートは2031年までにCAGR 8.7%で成長すると予測されています。
GCCカーゴカバーにおいて最大の役割を持つエンドユーザーセクターは?
化学品・医薬品は2025年に27.1%のシェアでリードし、2031年までにCAGR 6.7%で成長すると予測されています。
GCCにおけるオンラインカーゴ保険流通を牽引しているものは?
オンラインおよびデジタルプラットフォームは、申告、証券発行、クレームプロセスを自動化するため、2031年までにCAGR 12.3%で成長すると予測されています
GCCで最大のカーゴ保険シェアを持つ国は?
サウジアラビアは2025年に42.6%のシェアを占め、アラブ首長国連邦は2031年までにCAGR 6%で最も速く成長する地域です。