
シンガポール カーゴ保険市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 79.10 百万米ドル |
| 市場規模 (2026) | 81.60 百万米ドル |
| 市場規模 (2031) | 99.70 百万米ドル |
| Growth Rate (2026 - 2031) | 4.10 % |
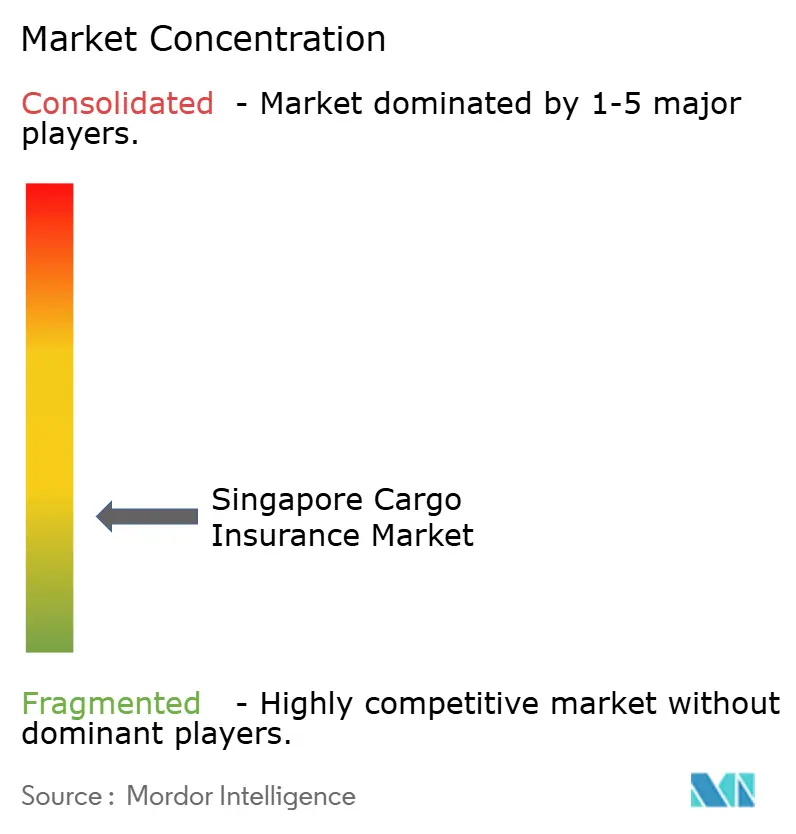
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール カーゴ保険市場分析
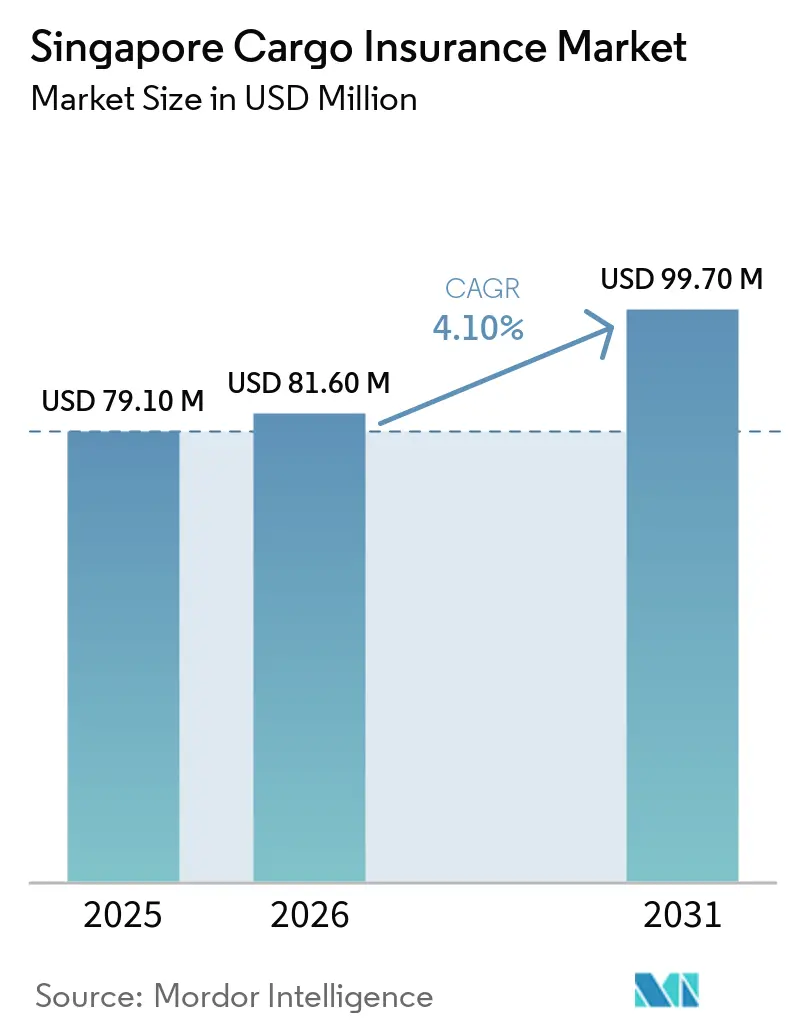
シンガポール カーゴ保険市場の規模は2025年に79.1 ミリオン 米ドルと評価され、2026年には81.6 ミリオン 米ドルと推定され、2026年から2031年にかけてCAGR 4.1%で成長し、2031年までに99.7 ミリオン 米ドルに達すると予測されています。シンガポールは2025年に過去最高の4,470万TEUを取り扱い、商品貿易は1.1 トリリオン 米ドルに達し、大規模かつ集中したカーゴエクスポージャーの基盤を支えています。シンガポール カーゴ保険市場は、トランシップメント、貿易金融、地域流通における都市国家としての役割から恩恵を受けています。電子機器貿易の拡大により被保険価額が上昇し、より複雑な輸送には幅広いポリシー構造と専門的な引受が必要となっています。デジタル貿易書類と自動化された引受ツールは、定型取引の処理時間を短縮できますが、専門的なカーゴについては引き続きブローカーと保険会社によるレビューが必要です。標準的なカーゴ業務における料率競争は保険料収入の成長を制限する可能性があり、シンガポールで事業を展開する保険会社にとって引受規律とリスクエンジニアリングがより重要となっています。
主要レポートのポイント
- 輸送モード別では、海上・外洋フレートが2025年のシンガポール カーゴ保険市場シェアの73.9%を占め、航空フレートは2031年にかけてCAGR 5.8%で成長すると予測されています。
- カーゴタイプ別では、電子機器・電気機器・半導体が2025年のシンガポール カーゴ保険市場シェアの27.1%を占め、医薬品・ヘルスケアは2031年にかけてCAGR 6.0%で成長すると予測されています。
- エンドユーザー別では、商社・輸入業者・輸出業者が2025年のシンガポール カーゴ保険市場シェアの36.1%を占め、小売業者・Eコマース カーゴオーナーは2031年にかけてCAGR 6.3%で成長すると予測されています。
- 貿易航路別では、アジア太平洋のその他地域が2025年のシンガポール カーゴ保険市場シェアの32.4%を占め、北米は2031年にかけてCAGR 5.5%で成長すると予測されています。
- 販売チャネル別では、ブローカーが2025年のシンガポール カーゴ保険市場シェアの77.7%を占め、直接チャネルは2031年にかけてCAGR 7.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール カーゴ保険市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シンガポールのトランシップメントおよび貿易ハブとしての地位 | +0.9% | グローバル、シンガポール港インフラに集中 | 長期(4年以上) |
| 越境・マルチモーダル カーゴの成長 | +0.7% | 東南アジアおよびシンガポールのASEAN域内回廊 | 中期(2〜4年) |
| サプライチェーン混乱と輸送リスクエクスポージャー | +0.8% | グローバル、マラッカ海峡および紅海回廊での急性エクスポージャー | 短期(2年以内) |
| 高価値・特殊カーゴ貿易 | +0.6% | アジア太平洋、北米、欧州の貿易航路 | 中期(2〜4年) |
| デジタル カーゴ保険と貿易書類 | +0.4% | グローバル、シンガポールを貿易・技術センターとして | 長期(4年以上) |
| カーゴ可視性とリスク管理需要 | +0.3% | 北米および欧州、シンガポールを起点・トランシップメントノードとして | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋の主要トランシップメントおよび貿易ハブとしてのシンガポールの地位
シンガポール港は2025年に過去最高の4,470万TEUを処理し、2024年比で8.6%増加しました。シンガポール カーゴ保険市場は、このネットワークを通じて移動する物品の集中から恩恵を受けています[1]シンガポール海事港湾庁、「シンガポール、2025年に過去最高の港湾実績を達成し、2026年に向けた業界連携による将来対応力を強化」、MPA、mpa.gov.sg.。港湾活動は、グローバルな海運ルートを通じたコンテナ貨物の定期的な移動を支えています。電子機器、石油化学製品、プロジェクト貨物は高い申告価額を持つ場合があり、より詳細な保険手配が必要となります。これらの輸送は、トレーダーや物流会社が繰り返しの移動を管理するため、個別のポリシーではなくオープンカバー構造を使用することが多いです。2025年に35社が事業を開設または拡大したことで、200社上の国際海運グループがシンガポールから事業を展開しました。シンガポールの登録船隊は2025年末に1億3,750万総トンに達し、同国のより広範な海事サービス基盤に貢献しています。
サプライチェーン混乱とカーゴ輸送リスクへのエクスポージャーの増大
船舶が遅延、迂回、またはトランシップメントポイントで留め置かれると、カーゴエクスポージャーが増大します。シンガポールが主要な中継地点としての役割を担っているため、混乱が発生すると、カーゴが港湾、保税倉庫、ヤードに長期間留まる可能性があります。滞留時間が延長されると、輸送数が変わらない場合でも、保険会社にとって集積リスクが増大する可能性があります。したがって、シンガポール カーゴ保険市場では、混乱時に物品が保管される場所を反映したポリシー限度額と申告が必要です。地政学的事象も、影響を受けるルートの輸送リスク、戦争リスク、政治的暴力補償への関心を高めます。これは、リスクがルート状況、カーゴ集中度、遅延期間に依存するため、定型的な商品輸送とは異なる価格環境を生み出します。
高価値・特殊カーゴ貿易の拡大
シンガポールの電子機器非石油国内輸出は2025年に12.7%増加し、集積回路への需要に支えられ、輸出受注は2026年第1四半期まで堅調を維持しました。電子機器クラスターは2025年の製造業名目付加価値の43.2%を占め、半導体がそのクラスター産出の80.2%を構成しました[2]シンガポール貿易産業省、「シンガポールの電子機器クラスターとAIブームの影響」、シンガポール経済調査、mti.gov.sg.。これらの物品は単一の輸送手段で高い価額を生み出す可能性があり、通常のポリシー限度額を超える場合があります。保険会社はこれらの輸送に対して共同保険、専門的なリスクレビュー、より厳格な集積管理を使用する場合があります。バッテリー材料、再生可能エネルギーコンポーネント、温度管理が必要な医薬品も特定の引受知識を必要とします。シンガポール カーゴ保険市場はこのカーゴの組み合わせから恩恵を受けることができますが、保険会社は各輸送の物理的・財務的特性に合わせた引受能力とポリシー条件を整える必要があります。
カーゴ保険と貿易書類のデジタル化
情報通信メディア開発庁は2026年2月にTradeTrustレディネスプログラムを開始し、電子船荷証券の実際の商業的採用を支援しました[3]情報通信メディア開発庁、「TradeTrustレディネスプログラム」、IMDA、imda.gov.sg.。この12ヶ月のプログラムは、デジタル貿易プラットフォームと運送業者を接続し、紙の書類からのより実践的な移行を支援します。P&Iクラブ国際グループは4つのTradeTrust対応プラットフォームを承認し、被保険海上貿易における適格な電子船荷証券の使用を支援しています。デジタル書類は、カーゴ保険会社が申告と裏付け記録をレビューする際の不確実性を低減できます。Cargo Community NetworkとOtonomiは2025年10月にCUBEforallで自動遅延保険を開始し、リアルタイムの輸送データをポリシー締結と保険金決済に活用しています。シンガポール カーゴ保険市場では、定型的で複雑度の低い引受がデジタルチャネルを通じてより迅速に処理される一方、高限度額・特殊リスクは引き続き詳細なレビューの対象となる見込みです。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 競争と保険料率の下落圧力 | -0.6% | グーバル、アジア(シンガポールを含む)全域で最も顕著 | 短期(2年以内) |
| 新興・マルチモーダルリスクの複雑な引受 | -0.3% | グローバル、シンガポール発のマルチモーダル航路で特に顕著 | 中期(2〜4年) |
| 港湾・サプライチェーン混乱時のカーゴ集積 | -0.4% | シンガポール港、保税倉庫、トランシップメント施設 | 短期(2年以内) |
| 新興高価値カーゴカテゴリーの損失データ不足 | -0.2% | グローバル、シンガポールのカーゴフローに実質的な関連性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
激しい競争とカーゴ保険料率への下落圧力
シンガポール カーゴ保険市場は、直接保険会社、国際複合保険会社、専門保険会社、ロイズシンジケートの間で激しい競争が特徴であり、ブローカーや大口商業バイヤーに補償条件、サービスレベル、保険料率を比較する大きな柔軟性を与えています。引受能力の増大と競争的な価格設定は、短期的に保険コストを削減することで貿易・物流会社に恩恵をもたらす可能性がありますが、保険料への持続的な下落圧力は、カーゴ価額と輸送活動が保険料率よりも速く増加する場合に、保険会社の保険料収入と引受マージンを制約する可能性があります。これにより、保険会社がテクノロジー、専門的な引受専門知識、リスクエンジニアリング、カーゴモニタリング能力への投資能力が制限される可能性があり、港湾、倉庫、流通センター、トランシップメント施設に集積した高エクスポージャーカーゴに対して適切な価格を維持する圧力も生じます。
新興・マルチモーダルカーゴリスクの引受における複雑性
マルチモーダル輸送は、連結した商業的取り決めのもとで海上、航空、陸上を経由して移動します。これにより、輸送モード間の移転中に損失が発生した場合、責任と補償の確定がより困難になる可能性があります。トランシップメントがシンガポールの物流上の役割の中心であるため、シンガポールはこの問題に特に影響を受けやすい状況にあります。先進電子機器、バッテリー材料、高性能コンピューティング機器などの新しいカーゴタイプは、標準的なポリシーの前提を超える価額または損失特性を持つ場合があります。QBEは2026年のアジア太平洋海上保険会社にとっての主要課題として、テクノロジー、地政学、カーゴの複雑性を特定しました[4].QBE Insurance、「新世界への挑戦:QBEアジア2026年海上保険リスクアウトルック」、QBEシンガポールニュースルーム、qbe.com. シンガポール カーゴ保険市場は、保険会社がこれらのリスクに対してより一貫したデータ、条件、引受アプローチを開発するまで、慎重な引受能力の判断に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:海上フレートが保険料をリードし、航空フレートが拡大
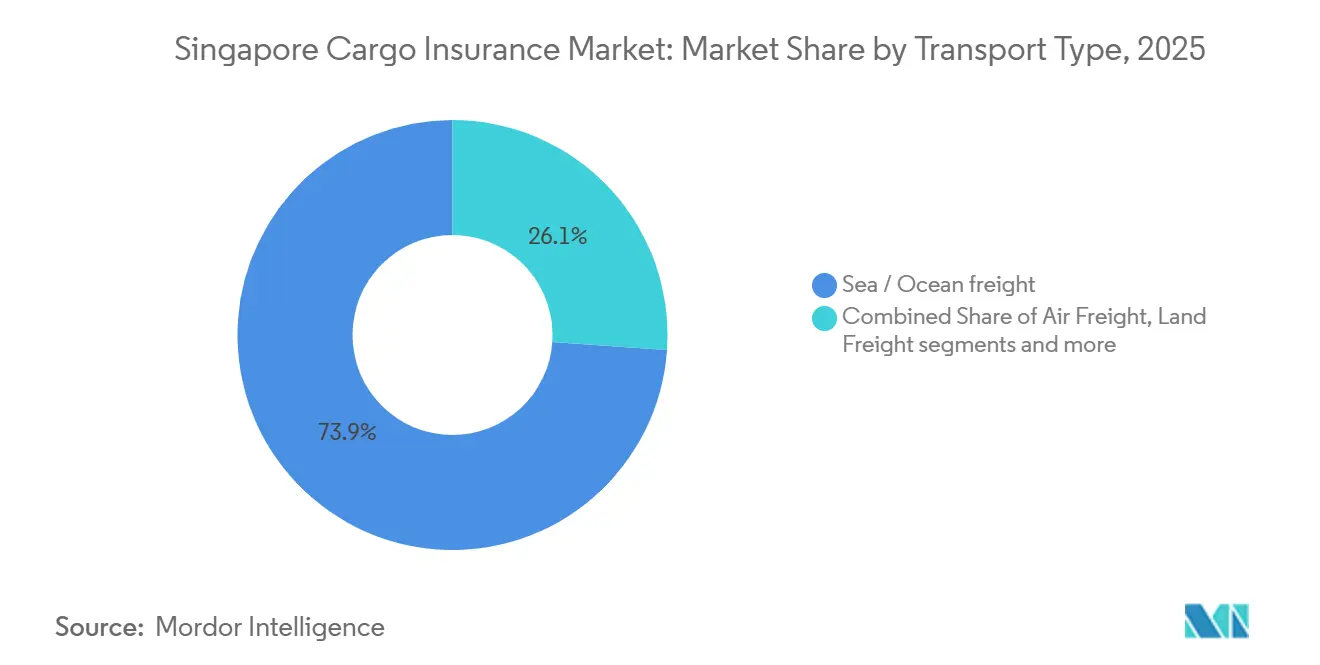
海上・外洋フレートは2025年のシンガポール カーゴ保険市場シェアの73.9%を占め、シンガポール カーゴ保険市場において最大の輸送モードとなっています。この地位は、シンガポールが主要な定期船・トランシップメントハブとしての役割を反映しています。大量かつ定期的な量を移動するカーゴオーナーは、繰り返しの申告を管理するためにオープンカバー取り決めを一般的に使用します。このモードには商品フロー、造品、高価値コンテナカーゴが含まれます。港湾規模は、多くの海運会社と仕向地にわたる被保険エクスポージャーの深いフローを支えています。陸上フレートはシンガポール・ジョホールおよびマレー半島全域の回廊に対応しています。ルートが短く輸送パターンがより確立されているため、この事業は規模が小さく安定しています。港湾、倉庫、工業用地、地域流通センター間を移動するカーゴにとって引き続き重要です。
航空フレートは最も成長が速い輸送モードであり、2031年にかけてCAGR 5.8%が予測されています。チャンギ空港は2025年に210万トンのフレートを取り扱い、前年比4.5%増加しました。航空フレートは、スピードとカーゴ価値が中心となる電子機器、半導体装置、医薬品、その他の物品を支えています。これらの輸送は、遅延や損失がより大きな商業的影響をもたらす可能性があるため、被保険価額の単位当たりでより高い保険料を要求できます。シンガポール カーゴ保険市場の規模は、時間的制約のある物品に対するポリシー需要を通じて航空カーゴへのシフトにさらされています。航空カーゴの成長が速ければ、海上フレートが総保険料を引き続き支配していても、保険料収益を支えることができます。保険会社は依然として梱包、セキュリティ、温度管理、取り扱い品質を評価する必要があります。海上リスクと航空リスクの違いは、海上カーゴポートフォリオ内での個別の引受実務を支持します。


カーゴタイプ別:電子機器が保険料をリードし、医薬品が最速成長
電子機器・電気機器・半導体は2025年のシンガポール カーゴ保険市場シェアの27.1%を占め、最大のカーゴタイプセグメントとなっています。シンガポールの電子機器基盤は、大規模な地域・グローバル貿易フローを通じてこの地位を支えています。このセクターは2025年の製造業名目付加価値の43.2%を占め、半導体産出が電子機器クラスターの80.2%を占めました。高い単位価額により、損失防止、安全な取り扱い、集積管理が保険会社にとって重要となっています。機械類、産業機器、プロジェクトカーゴも需要の重要な源泉を形成しています。化学品、石油製品、危険物も物理的損失特性のために専門的なポリシー条件を必要とします。食品、生鮮品、一般商品は定型的な地域移動全体にわたって量を追加します。
医薬品・ヘルスケア製品は最も成長が速いカーゴタイプであり、2031年にかけてCAGR 6.0%が予測されています。温度管理が必要な物品は、物理的損傷がなくても温度逸脱が損失を生じさせる可能性があるため、追加的な補償上の問題をもたらします。したがって、温度モニタリング、梱包、輸送時間、逸脱通知の要件がシンガポール カーゴ保険市場の規模に影響します。航空・海上ルートを通じた医薬品の移動は、管理された条件向けに設計された特約への需要を支えています。リチウムイオンバッテリー材料と再生可能エネルギーコンポーネントも、保険会社が特定の火災・取り扱いリスクを考慮する必要があるため、複雑性を加えます。これらの物品常に標準的な常温カーゴと同じ方法で評価できるわけではありません。複雑な輸送の増加する組み合わせは、専門的な保険料需要を支えることができます。また、カーゴ保険会社にとって損失データ、リスクエンジニアリング、引受能力管理がより重要となります。
エンドユーザー別:商社が需要をリードし、Eコマースが輸送パターンを変革
商社・輸入業者・輸出業者は2025年のシンガポール カーゴ保険市場シェアの36.1%を占め、最大のエンドユーザーグループとなっています。シンガポールが中継貿易港としての役割を担っていることが、物品の売買・再輸出を行う企業の重要性を説明しています。非石油再輸出は2025年に17.7%増加し、2024年の10.2%成長に続きました。これらの企業は多くの場合、繰り返しの移動があり、多くの輸送をカバーできる体系的なポリシーを必要とします。製造業者と産業生産者は、サプライチェーンがシンガポールの施設と地域のサプライヤーおよび顧客を結びつけているため、安定したグループを形成しています。フレートフォワーダー、非船舶運航業者、物流プロバイダーもカーゴ責任とストックスループットに関連した補償を必要とします。プロジェクトオーナーとエンジニアリング請負業者は、重機や特殊な積荷に対して専門的な条件を必要とします。各エンドユーザーグループは、カーゴエクスポージャーの頻度、価額、契約構造が異なります。
小売業者・Eコマース カーゴオーナーは最も成長が速いエンドユーザーグループであり、2031年にかけてCAGR 6.3%が予測されています。これらの輸送は、従来の大口貨物カーゴよりも小規模で頻繁かつ分散していることが多いです。これにより、保険需要が1輸送ごとの商品と自動化された引受へとシフトする可能性があります。越境取引は、売り手と買い手が異なる法域に所在する可能性があるため、特に関連性が高いです。シンガポール カーゴ保険市場の規模は、デジタル証書、組み込み型補償、簡素化された保険金請求プロセスでこのビジネスに対応できます。ただし、このセグメントは輸送価額、運送業者のパフォーマンス、配送条件に関する明確な情報も必要とします。標準化された商品は定型的な荷物に対応できますが、高価値の物品は依然として詳細なレビューを必要とします。Eコマースへのシフトは、確立された商社を超えてバイヤー基盤を拡大します。また、効率的なポリシー管理とリアルタイムの輸送情報の重要性も高まります。
貿易航路別:アジア太平洋が量を提供し、北米が最速成長
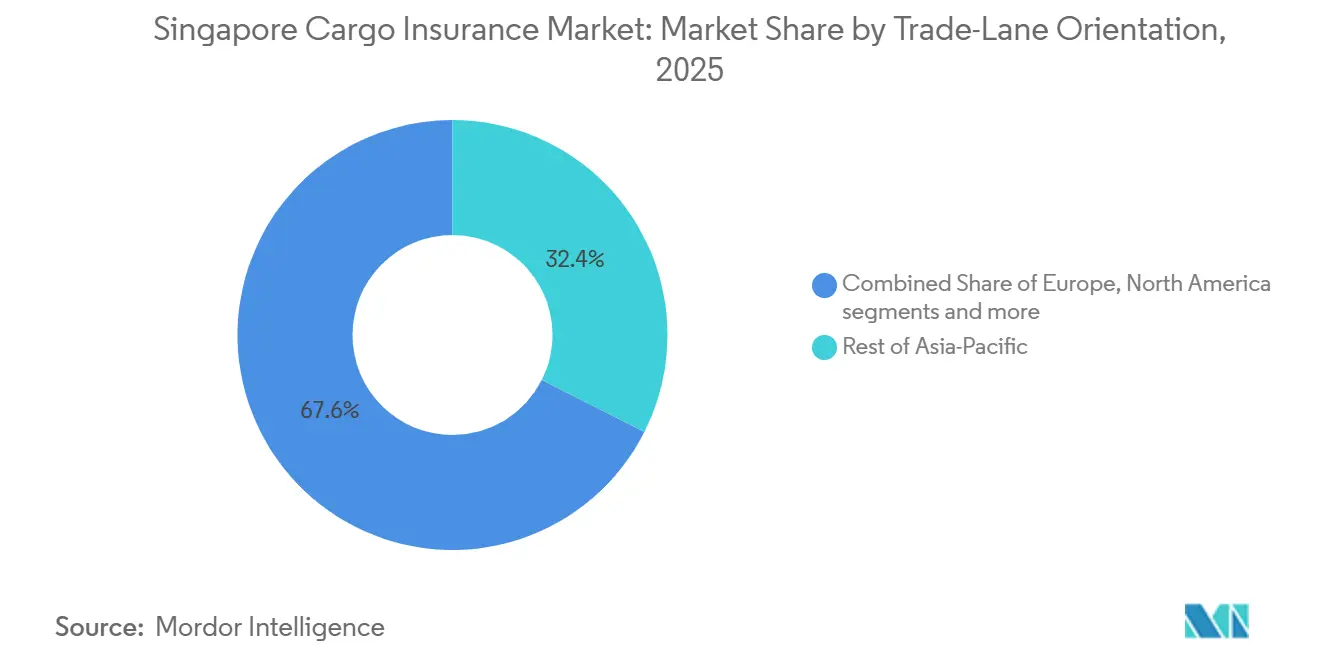
アジア太平洋のその他地域は2025年のシンガポール カーゴ保険市場シェアの32.4%を占め、最大の貿易航路を代表しています。このカテゴリーには中国、日本、韓国、オーストラリア、インド太平洋全域とのカーゴリンクが含まれます。電子機器・半導体の移動がこれらのルートの多くに高い被保険価額を加えています。シンガポール カーゴ保険市場の規模は、これらのフローの起点、目的地、中継地点としての役割から恩恵を受けています。東南アジアも重要な航路であり、ASEAN域内の生産ネットワークが電子機器、自動車部品、農食品、消費財を結びつけています。シンガポールの再輸出活動は定期的な地域カーゴ移動を支えています。欧州、中東・アフリカ、その他の地域は製造品、精製製品、プロジェクトカーゴ、商品を通じて追加的なビジネスを提供しています。各ルートは異なる輸送条件とポリシー要を持つ場合があります。
北米は最も成長が速い貿易航路であり、2031年にかけてCAGR 5.5%が予測されています。電子機器非石油国内輸出は2025年に12.7%増加し、シンガポールからのテクノロジー製品のフローを支えています。米国は2025年にチャンギの第2位の航空カーゴ市場でした。長距離ルートは輸送期間、運送業者の選定、保管、引き渡しへの注意が必要です。シンガポール カーゴ保険市場は、高価値・時間的制約のあるカーゴを認識するポリシーを通じてこれらのフローを支援できます。中東ルートは、地域情勢が輸送セキュリティとルートの利用可能性に影響する場合、追加的な注意が必要となる場合があります。保険会社は、定型的なカーゴ補償と、よりエクスポージャーの高いルートに対する専門的な特約を区別する必要があります。これにより、貿易航路の引受に対するより差別化されたアプローチが支持されます。
販売チャネル別:ブローカーがリードし、デジタルツールを通じた直接引受が成長
ブローカーは2025年のシンガポール カーゴ保険市場シェアの77.7%を占め、シンガポール カーゴ保険市場における主要な販売チャネルとなっています。その地位は、オープンカバー交渉、高限度額引受、専門的な海上リスクの複雑性を反映しています。ブローカーはカーゴオーナーがポリシー条件、保険会社の引受能力、免責事項、保険金請求サポートを比較するのを支援します。クライアントが多くの国にわたって多様な物品を移動させる場合に特に関連性が高いです。ロイズアジア構造も専門的な引受におけるブローカーの関与を支援しています。代理店は、カスタマイズされたオープンカバープログラムを必要としない可能性のある小規模なトレーダーや輸出業者に対応しています。多くの商業カーゴバイヤーが複雑なリスクに対してアドバイスを重視するため、直接引受は依然として小規模です。したがって、チャネル構造は保険の複雑性とカーゴオーナーの異なるニーズの両方を反映しています。
直接チャネルは最も成長が速い販売チャネルであり、2031年にかけてCAGR 7.2%が予測されています。オンライン証書と接続されたプラットフォームにより、定型的なカーゴ補償の引受が容易になります。Cargo Community NetworkとOtonomiは2025年10月にCUBEforallを通じてパラメトリック遅延保険商品を導入しました。このサービスは輸送データを使用して自動的なポリシー締結と保険金決済を支援します。デジタルツールは、明確に定義されたカーゴリスクに対して迅速な補償を必要とする小規模な商業荷送人に有用です。したがって、シンガポール カーゴ保険市場の規模は、複雑なリスクに対するブローカー主導のアドバイスと、標準的な輸送に対する直接プロセスを組み合わせる可能性が高いです。これは引受の必要性を排除するものではなく、データ品質とポリシー限度額は依然として重要です。保険会社と仲介業者が小規模でより頻繁なバイヤーにリーチする方法を変えます。
競合環境
シンガポール カーゴ保険市場は、大規模な複合保険会社と専門シンジケートがポートフォリオの異なる部分に対応する分散した構造を持っています。Chubb、AIG、MSIG、Allianz、Zurichは、Canopius、Markel、MS Amlin、Chaucer、Antares、Munich Re Syndicate Singaporeを含むロイズアジアシンジケートと並んで事業を展開しています。大規模な保険会社はリスクエンジニアリング、保険金請求サービス、資本力、デジタル投資を提供できます。シンジケートは特殊なカーゴ、高限度額、専門的な海上リスクに対して引受能力を提供できます。競争は、規制されていない参入よりも引受、商品設計、専門的な能力において最も激しいです。
MSIG Singaporeは2025年9月にMSIG Specialty Marineと提携し、シンガポールから引き受けられる船主責任保険リスクの引受代理人として任命しました。この動きはMSIGの海上商品ラインナップを拡大し、専門的な海上能力への現地アクセスを強化しました。Cargo Community NetworkとOtonomiは2025年10月にCUBEforallで自動遅延保険を開始しました。この商品は、定義されたカーゴ遅延に対してより明確で迅速な対応の必要性に応えています。これらの動向は、保険会社、仲介業者、貿易プラットフォームが書類作成と商品提供を改善している方法を示しています。
小規模なトレーダーは、輸送価額がカスタマイズされたオープンカバープログラムを正当化するレベルを下回る場合に、シンプルな保護を必要とする場合があります。デジタルディストリビューターと専門的なマネージングジェネラルエージェントは、予約または物流データに接続された1輸送ごとの商品でこの需要に対応できます。ライセンスを受けた保険会社は、これらの商品の背後にある貸借対照表と規制された引受能力を提供するため、依然として重要です。複雑なカーゴ、高限度額、特殊なルートは、経験豊富な引受担当者とブローカーへの依存が続く可能性が高いです。
シンガポール カーゴ保険業界のリーダー企業
MSIG Insurance (Singapore) Pte. Ltd.
Chubb Insurance Singapore Limited
AIG Asia Pacific Insurance Pte. Ltd.
QBE Insurance (Singapore) Pte. Ltd.
Sompo Insurance Singapore Pte. Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年2月:IMDAは海上貿易における電子船荷証券の採用を加速するためにTradeTrustレディネスプログラムを開始し、2026年2月から2027年3月まで実施。同時に、AEOTrade、BlockPeer、Credore、SGTraDexの4つのTradeTrust対応プラットフォームがP&Iクラブ国際グループの承認を受け、シンガポールの海上貿易回廊全体での商業的な電子船荷証券採用に対する主要な保険上の障壁を除去した。
- 2026年1月:シンガポール港は2025年に過去最高の4,470万TEUのコンテナ取扱量を達成(2024年比+8.6%)。シンガポール海事港湾庁は、LNG、アンモニア、メタノールをカバーするマルチ燃料バンカリング開発と、2026年に向けた9カ国のパートナー国とのグリーン・デジタル海運回廊の拡大を確認した。
- 2025年10月:Cargo Community NetworkとインシュアテックのOtonomiが、CUBEforallオープンデータプラットフォームでパラメトリックカーゴ遅延保険を開始。リアルタイムのフライトデータによってトリガーされる自動ポリシー締結と即時支払いの「無請求」決済モデルを実現。このパートナーシップはOtonomiのアジア太平洋市場参入を示し、世界中の16,000社以上のフレートフォワーダーユーザーのCCNネットワークに対応している。
- 2025年7月:MASは一般保険大災害リスク要件案に関するコンサルテーションペーパーID 08/25を発行し、港湾集積エクスポージャーを持つカーゴ引受業者を含む直接保険会社と再保険会社を対象とした定量的影響調査を開始。コンサルテーションは2025年9月に終了した。


シンガポール カーゴ保険市場レポートの範囲
シンガポール カーゴ保険市場は、海上、航空、道路、マルチモーダルルートで輸送される物品に対して、損失、損傷、盗難、事故、その他の輸送関連エクスポージャーなどのリスクをカバーする財務的保護を提供する保険会社、専門引受業者、ロイズ市場参加者で構成されています。この市場は主にシンガポールの広範な貿易、物流、海運、製造、トランシップメント活動に対応しており、ポリシーは単一輸送補償から年間カーゴプログラム、より広範な海上貿易ソリューションまで多岐にわたります。
シンガポール カーゴ保険市場は、輸送モード別(海上/外洋、航空、陸上)、カーゴタイプ別(電子機器、機械類、その他)、エンドユーザー別(製造業者、商社、Eコマース、フレートフォワーダー、プロジェクトオーナー、その他)、貿易航路別(シンガポール、東南アジア、アジア太平洋、欧州、北米、その他)、販売チャネル別(ブローカー、代理店、直接)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 海上・外洋フレート |
| 航空フレート |
| 陸上フレート |
| 電子機器・電気機器・半導体 |
| 機械類・産業機器・プロジェクト/超大型カーゴ |
| 化学品・石油製品・危険物 |
| 医薬品・ヘルスケア製品 |
| 食品・生鮮品・その他温度管理カーゴ |
| バルク商品 |
| 一般商品・その他製造品 |
| 製造業者・産業生産者 |
| 商社・輸入業者・輸出業者 |
| 小売業者・Eコマース カーゴオーナー |
| フレートフォワーダー・非船舶運航業者・物流オペレーター |
| プロジェクトオーナー・EPC・インフラ企業 |
| その他の商業カーゴオーナー |
| シンガポール国内移動 |
| 東南アジア |
| アジア太平洋のその他地域 |
| 欧州 |
| 北米 |
| 中東・アフリカ |
| その他の地域 |
| ブローカー |
| 代理店 |
| 直接 |
| 輸送モード別 | 海上・外洋フレート |
| 航空フレート | |
| 陸上フレート | |
| カーゴタイプ別 | 電子機器・電気機器・半導体 |
| 機械類・産業機器・プロジェクト/超大型カーゴ | |
| 化学品・石油製品・危険物 | |
| 医薬品・ヘルスケア製品 | |
| 食品・生鮮品・その他温度管理カーゴ | |
| バルク商品 | |
| 一般商品・その他製造品 | |
| エンドユーザー別 | 製造業者・産業生産者 |
| 商社・輸入業者・輸出業者 | |
| 小売業者・Eコマース カーゴオーナー | |
| フレートフォワーダー・非船舶運航業者・物流オペレーター | |
| プロジェクトオーナー・EPC・インフラ企業 | |
| その他の商業カーゴオーナー | |
| 貿易航路別 | シンガポール国内移動 |
| 東南アジア | |
| アジア太平洋のその他地域 | |
| 欧州 | |
| 北米 | |
| 中東・アフリカ | |
| その他の地域 | |
| 販売チャネル別 | ブローカー |
| 代理店 | |
| 直接 |


レポートで回答される主要な質問
2031年のシンガポール カーゴ保険の予測値は?
シンガポール カーゴ保険市場は2026年からCAGR 4.1%で成長し、2031年までに99.7 ミリオン 米ドルに達すると予測されています。
シンガポールで最大のカーゴ保険料基盤を持つ輸送モードはどれですか?
海上・外洋フレートは2025年に保険料の73.9%をリードし、シンガポールの大規模なトランシップメントネットワークに支えられています。
シンガポールで最も成長が速いカーゴカテゴリーはどれですか?
医薬品・ヘルスケアは温度管理補償への需要に支えられ、2031年にかけてCAGR 6.0%で成長すると予測されています。
シンガポールでカーゴ補償においてブローカーが重要な理由は何ですか?
多くのカーゴオーナーがオープンカバープログラム、高限度額、専門的な条件についてサポートを必要とするため、ブローカーは2025年に流通の77.7%を占めました。
直接カーゴ保険引受を推進しているものは何ですか?
デジタル証書と自動化された引受ツールが定型的な補償を簡素化するため、直接チャネルは2031年にかけてCAGR 7.2%で成長すると予測されています。
シンガポールから最も速く拡大すると予想される貿易航路はどれですか?
北米は電子機器・半導体カーゴフローに支えられ、2031年にかけてCAGR 5.5%で成長すると予測されています。
最終更新日:



