
Tamaño y Participación del Mercado de Seguros de Carga del CCG
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.82 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.10 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.10 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Carga del CCG por Mordor Intelligence
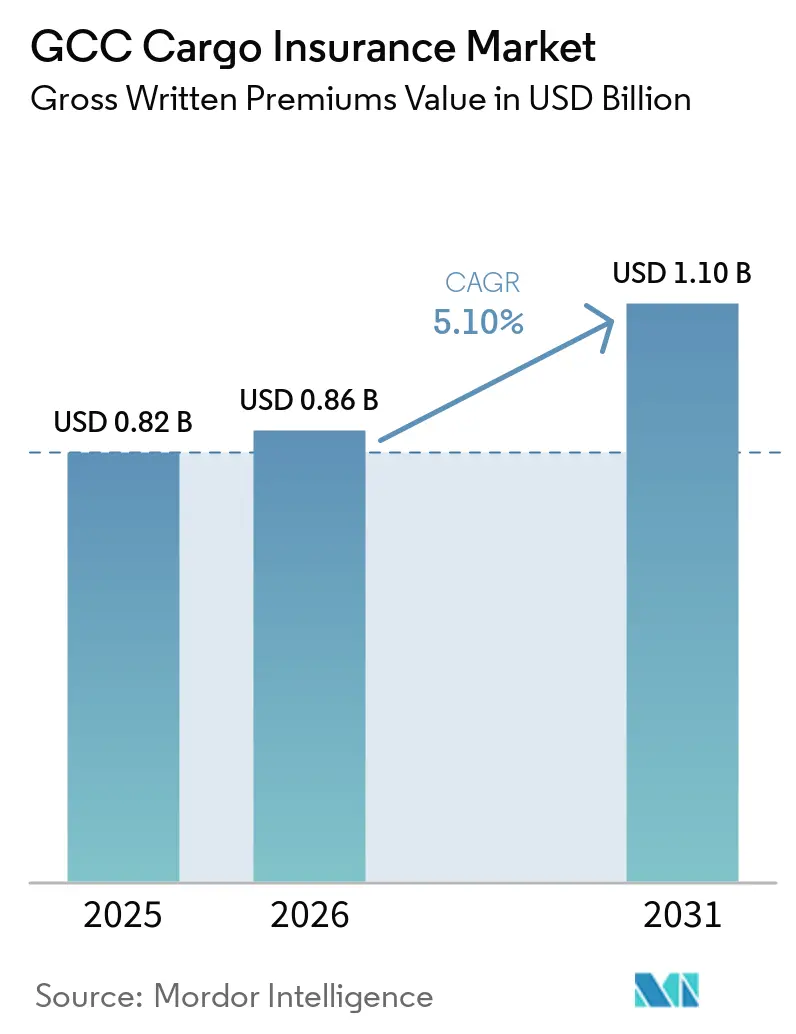
El Mercado de Seguros de Carga del CCG, medido en términos de primas brutas emitidas, fue valorado en 0,82 mil millones de USD en 2025, se estima en 0,86 mil millones de USD en 2026, y se proyecta que alcance 1,10 mil millones de USD en 2031, registrando una CAGR del 5,10% de 2026 a 2031. El mercado de seguros de carga del CCG está respaldado por el papel de la región en el comercio internacional, la actividad de reexportación y los vínculos de transporte a través de rutas marítimas, terrestres, ferroviarias y aéreas. Los Emiratos Árabes Unidos registraron un comercio exterior no petrolero superior a 1 billón de USD en 2025, mientras que las reexportaciones alcanzaron 226 mil millones de USD, lo que incrementó el valor de las mercancías que transitan por rutas asegurables. Los movimientos de carga pueden ser redirigidos, repreciados o reasegurados cuando cambian las condiciones operativas, lo que hace que el volumen y el valor declarado de las mercancías en tránsito sean importantes para la demanda de primas. El mercado de seguros de carga del CCG también enfrenta una capacidad más ajustada para la cobertura de riesgo de guerra, aunque las instalaciones de reaseguro públicas y privadas están ayudando a mantener la disponibilidad de cobertura en rutas de mayor riesgo. La emisión digital de certificados, la cobertura especializada para carga de proyectos y los productos compatibles con el Takaful ofrecen oportunidades para las aseguradoras que pueden satisfacer las necesidades locales de cumplimiento y suscripción técnica.
Conclusiones Clave del Informe
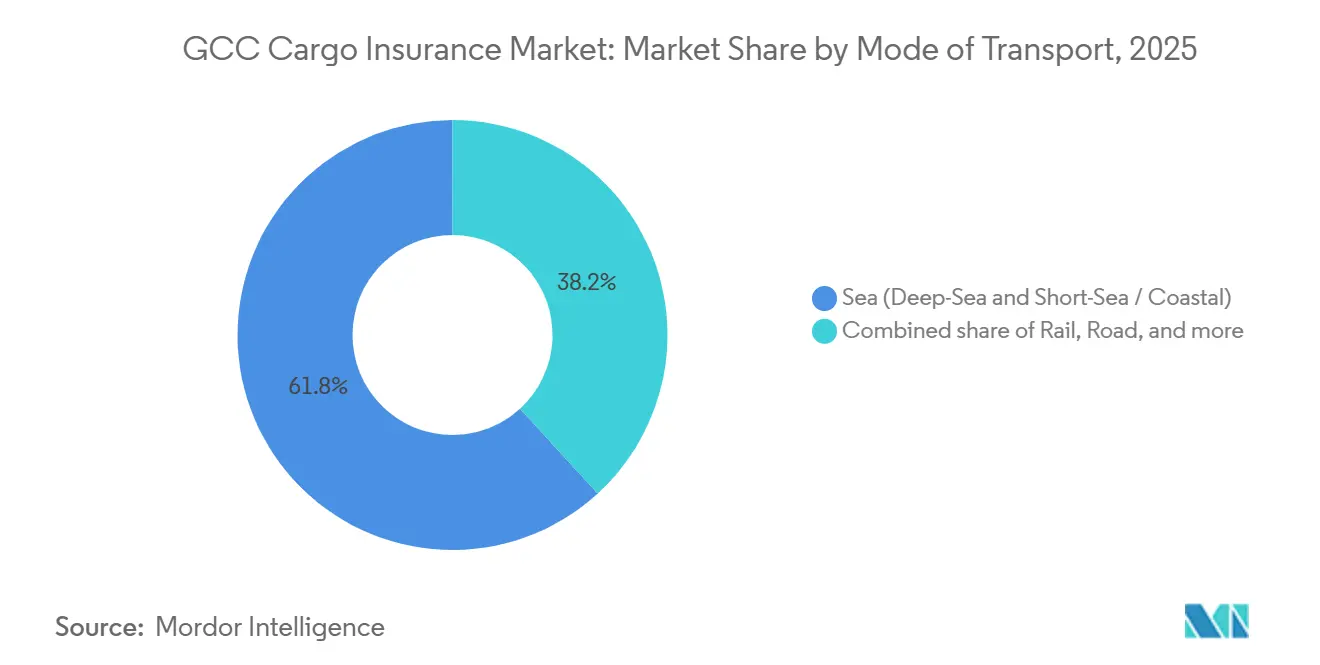
- Por modo de transporte, el transporte marítimo capturó el 61,8% de la participación del mercado de seguros de carga del CCG en 2025, mientras que el flete ferroviario se proyecta que crezca a una CAGR del 8,7% hasta 2031.
- Por perfil de carga, la carga contenerizada capturó el 40,6% de la participación del mercado de seguros de carga del CCG en 2025, mientras que la carga de proyectos, de gran elevación y fuera de calibre se proyecta que crezca a una CAGR del 6,9% hasta 2031.
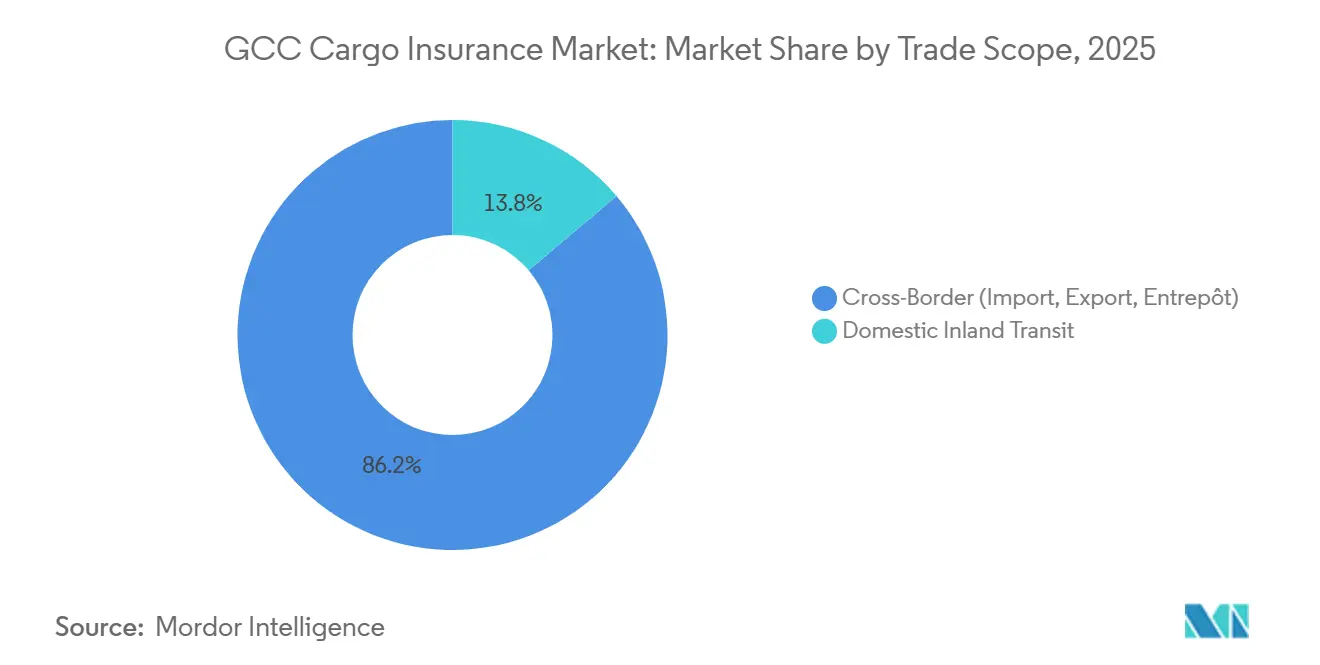
- Por alcance comercial, el comercio transfronterizo capturó el 86,2% de las primas del mercado de seguros de carga del CCG en 2025 y se proyecta que crezca a una CAGR del 5,7% hasta 2031.
- Por canal de distribución, los corredores y agentes capturaron el 63,8% de las primas del mercado de seguros de carga del CCG en 2025, mientras que las plataformas en línea y digitales se proyecta que crezcan a una CAGR del 12,3% hasta 2031.
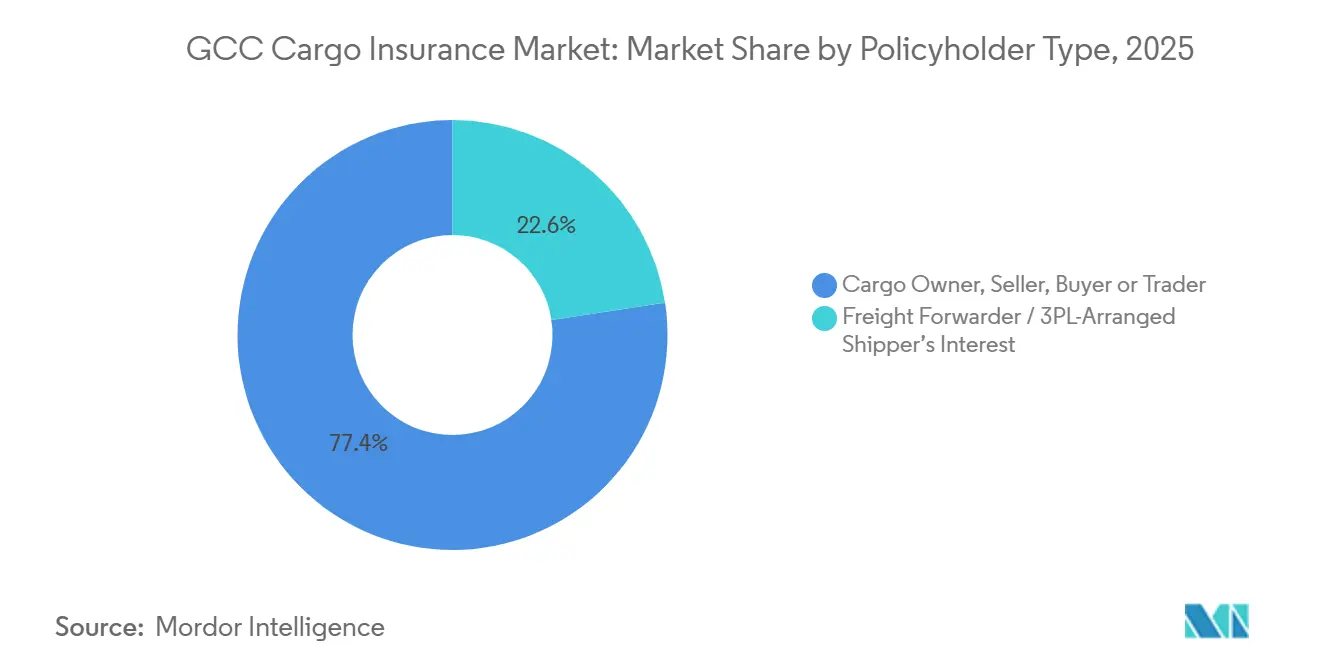
- Por tipo de tomador de póliza, los propietarios de carga, vendedores, compradores y comerciantes capturaron el 77,4% de las primas del mercado de seguros de carga del CCG en 2025, mientras que las pólizas de interés del expedidor organizadas por transitarios y operadores logísticos terceros se proyecta que crezcan a una CAGR del 6,5% hasta 2031.
- Por industria usuaria final, los productos químicos y farmacéuticos capturaron el 27,1% de las primas del mercado de seguros de carga del CCG en 2025 y se proyecta que crezcan a una CAGR del 6,7% hasta 2031.
- Por geografía, Arabia Saudita capturó el 42,6% de las primas del mercado de seguros de carga del CCG en 2025, mientras que los Emiratos Árabes Unidos se proyecta que crezcan a una CAGR del 6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Seguros de Carga del CCG
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Concentración del CCG como Centro Logístico y de Reexportación | +0.9% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Electrónico y los Envíos Transfronterizos | +0.7% | Emiratos Árabes Unidos, Arabia Saudita, CCG en general | Mediano plazo (2-4 años) |
| Proyectos de Infraestructura y Diversificación Económica | +0.8% | Arabia Saudita, Emiratos Árabes Unidos, Omán | Largo plazo (≥ 4 años) |
| Requisitos de Seguro Impulsados por Bancos e Incoterms | +0.5% | Global, con impacto central en Arabia Saudita y los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Cotización Digital, Certificados y Procesamiento de Reclamaciones | +0.7% | Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| Repricing Geopolítico y de Riesgo de Ruta | +1% | Global, con relevancia aguda en los corredores del Mar Rojo y el Golfo de Omán | Corto plazo (≤ 4 años) |
| Crecimiento de Redes Logísticas Multimodales e Integradas | +0.6% | Emiratos Árabes Unidos, Arabia Saudita, Qatar y Omán | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
La Concentración del CCG como Centro Logístico y de Reexportación Ancla el Volumen Base de Primas
El mercado de seguros de carga del CCG genera demanda recurrente de los puertos, zonas francas y redes de reexportación de la región. Jebel Ali manejó 15,6 millones de unidades equivalentes a veinte pies (TEU) en 2025, y DP World reportó un crecimiento del 9% en los volúmenes de contenedores de origen y destino durante el año[1]. Estos flujos comerciales directos se suman a los volúmenes de transbordo y amplían la base de carga que requiere valores declarados y certificados de seguro. Los volúmenes de carga fraccionada en Jebel Ali alcanzaron 5,67 millones de toneladas en 2025, el nivel más alto en casi 2 décadas. JAFZA registró un volumen comercial de 190 mil millones de USD en 2025, un aumento del 15% que reforzó su importancia como ubicación de reexportación. Los grandes volúmenes también aumentan la exposición a la acumulación porque una interrupción en una terminal puede afectar a muchos envíos cubiertos mediante acuerdos de cobertura abierta.
El Crecimiento del Comercio Electrónico y los Envíos Transfronterizos Remodela la Demanda de Cobertura de las Pymes
El comercio electrónico está ampliando la base de comerciantes más pequeños y expedidores directos al consumidor que necesitan protección de carga. Estos envíos a menudo tienen valores más bajos que el flete comercial tradicional, lo que puede hacer que las coberturas abiertas convencionales gestionadas por corredores sean menos adecuadas. La alta frecuencia de envíos, la variedad de mercancías y el uso de múltiples transportistas crean un patrón de riesgo más complejo para los suscriptores. La categorización automatizada de riesgos es más adecuada para estos perfiles de envío que la revisión manual de cada declaración. La cobertura de carga integrada y los productos paramétricos de retraso están ganando atención porque pueden incluirse dentro de los procesos digitales de envío. El mercado de seguros de carga del CCG puede, por tanto, llegar a expedidores más pequeños cuando los productos digitales proporcionan certificados simples y condiciones claras sin perder la disciplina de suscripción.
Los Proyectos de Infraestructura y Diversificación Económica Impulsan la Demanda de Seguros para Carga de Proyectos
Los proyectos de infraestructura de Arabia Saudita están aumentando la demanda de cobertura para envíos de gran elevación y fuera de calibre. El Puerto de NEOM recibió una inversión de desarrollo superior a 7.500 millones de SAR (2 mil millones de USD) y entró en plena operación en 2026[2]. El puerto está manejando carga de proyectos para instalaciones de hidrógeno, construcción de centros de datos y el desarrollo industrial de Oxagon. Su terminal principal de contenedores está diseñada para una capacidad de hasta 1,5 millones de TEU al año. En abril de 2026, NEOM, Pan Marine y DFDS activaron un puente terrestre multimodal que conecta Europa a través de Egipto con el Puerto de NEOM y el CCG. Las aseguradoras con experiencia en carga de proyectos pueden atender la necesidad de inspecciones de garantía marítima y cobertura personalizada para grandes componentes de infraestructura.
Los Requisitos de Seguro Impulsados por Bancos e Incoterms Respaldan la Demanda Contractual
El comercio transfronterizo a menudo requiere seguro de carga como parte de los acuerdos documentales y de financiamiento. Los Incoterms como CIF y CIP imponen obligaciones de seguro a los vendedores para las mercancías que se trasladan al puerto de destino. Las cartas de crédito emitidas por bancos del CCG comúnmente requieren documentación de seguro de respaldo para los envíos cubiertos. Estos requisitos hacen del seguro una parte contractual de muchas transacciones internacionales en lugar de una compra opcional. La demanda resultante es más estable que la cobertura voluntaria entre los expedidores que no tienen requisito bancario o del comprador. Esto respalda el mercado de seguros de carga del CCG porque vincula el volumen de primas a las prácticas establecidas de documentación comercial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos Regulatorios y de Cumplimiento Fragmentados del CCG | -0.4% | Los 6 estados del CCG, particularmente las colocaciones transfronterizas | Largo plazo (≥ 4 años) |
| Competencia de Precios y Diferenciación Limitada en Suscripción | -0.3% | Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| Volatilidad por Riesgo de Guerra, Clima y Acumulación | -0.4% | Corredores del Mar Rojo, Estrecho de Ormuz y Golfo de Adén | Corto plazo (≤ 4 años) |
| Baja Conciencia sobre el Seguro de Carga entre los Expedidores Más Pequeños | -0.3% | Todos los estados del CCG, con mayor relevancia en la logística de pymes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Requisitos Regulatorios y de Cumplimiento Fragmentados del CCG Complican las Colocaciones Transfronterizas
Cada estado del CCG tiene su propio marco de supervisión para la actividad aseguradora y los requisitos del mercado admitido. Arabia Saudita aplica reglas de seguro cooperativo, o basado en Takaful, a travs de su Autoridad de Seguros. El Banco Central de los Emiratos Árabes Unidos regula a las aseguradoras en los Emiratos Árabes Unidos bajo el Decreto-Ley Federal N.° 6 de 2025[3]. Qatar, Kuwait, Baréin y Omán también aplican supervisión, requisitos de cobertura y expectativas de contenido local por separado. Un certificado emitido en los Emiratos Árabes Unidos puede no cumplir con los requisitos aduaneros de Arabia Saudita cuando la aseguradora emisora no está admitida en Arabia Saudita. Hasta que se desarrolle el reconocimiento mutuo o se armonicen las normas, los programas de carga transfronteriza enfrentarán costos adicionales y trabajo administrativo.
La Competencia de Precios y la Diferenciación Limitada en Suscripción Restringen la Adecuación de las Primas
El comercio general contenerizado ha enfrentado competencia de precios por parte de aseguradoras regionales e internacionales. Los Emiratos Árabes Unidos tienen más de 60 aseguradoras con licencia, lo que ha contribuido a la presión de precios en los productos de carga estandarizados. Esta competencia puede limitar el margen disponible para absorber la volatilidad de los siniestros sin respaldo de reaseguro. Las estructuras de Takaful, la cobertura paramétrica de retrasos y los endosos de cadena de frío ofrecen algunas áreas de diferenciación porque sus condiciones reflejan riesgos específicos. El diseño de productos y la suscripción técnica siguen siendo importantes donde las negociaciones de los corredores de otra manera se centrarían principalmente en el precio. El mercado de seguros de carga del CCG, por tanto, necesita cobertura especializada para respaldar precios que reflejen la exposición subyacente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte: El Transporte Marítimo Lidera Mientras el Flete Ferroviario se Expande
El transporte marítimo representó el 61,8% del tamaño del mercado de seguros de carga del CCG en 2025. Esta posición refleja la dependencia de la región del comercio marítimo a través de Jebel Ali, Dammam y Shuwaikh. Las conexiones comerciales con Asia Pacífico, Europa, África Oriental, el Reino Unido y los Estados Unidos dependen principalmente de las rutas oceánicas debido a la geografía y los volúmenes de carga. Los productos químicos, farmacéuticos y electrónicos se encuentran entre las mercancías de mayor valor que comúnmente se transportan en envíos marítimos contenerizados. Los servicios costeros de cabotaje también forman parte de la base de flete marítimo asegurado. El transporte marítimo, en consecuencia, sigue siendo central para la generación de primas en el mercado de seguros de carga del CCG.
Se proyecta que el flete ferroviario crezca a una CAGR del 8,7% hasta 2031, la tasa más alta entre los modos de transporte. Etihad Rail opera una red de carga de 900 kilómetros en los 7 emiratos y se está expandiendo hacia un objetivo anual de 60 millones de toneladas para 2030. Los Ferrocarriles de Arabia Saudita lanzaron 5 corredores logísticos multimodales en 2026 para conectar los puertos del Golfo, las regiones interiores y los puertos del Mar Rojo. El transporte por carretera sigue siendo importante para los movimientos intra-CCG y la entrega final, mientras que el flete aéreo atiende envíos urgentes y de alto valor. Los riesgos específicos del ferrocarril tienen un patrón de acumulación diferente al de los movimientos marítimos y terrestres. Las aseguradoras necesitan condiciones que reconozcan el tránsito ferroviario terrestre a medida que los volúmenes pasan de los planes de infraestructura a los corredores de carga operativos.


Por Perfil de Carga: La Carga Contenerizada Lidera Mientras la Carga de Proyectos Requiere Cobertura Especializada
La carga contenerizada representó el 40,6% de la participación de primas en el mercado de seguros de carga del CCG en 2025. Jebel Ali, Khalifa y Dammam respaldan el comercio de contenedores estandarizado para una amplia gama de mercancías generales. La contenerización permite a las aseguradoras utilizar acuerdos de cobertura abierta y las Cláusulas de Carga del Instituto estándar para muchos envíos. Esto reduce la complejidad de suscripción en comparación con las evaluaciones individuales de cargas irregulares. La carga a granel seca, la carga a granel líquida y la carga rodante atienden las cadenas de suministro de energía, petroquímica y automotriz. El mercado de seguros de carga del CCG continúa dependiendo de la carga contenerizada porque es la forma más establecida de movimiento comercial regional.
Se proyecta que la carga de proyectos, de gran elevación y fuera de calibre crezca a una CAGR del 6,9% hasta 2031. Estas cargas incluyen turbinas, unidades de construcción modular, plataformas marinas y componentes de infraestructura energética para NEOM, el Proyecto del Mar Rojo y Amaala. Su movimiento requiere suscripción a medida, inspectores de garantía marítima y condiciones de póliza que las coberturas abiertas estándar no pueden proporcionar. La terminal del Puerto de NEOM tiene capacidad para hasta 1,5 millones de TEU y está recibiendo carga de proyectos para instalaciones de hidrógeno y construcción de centros de datos. Cuanto más complejo es el envío, más importante se vuelve la capacidad especializada de ingeniería e inspección. Las aseguradoras especializadas globales están bien posicionadas donde se necesita capacidad técnica para los movimientos de proyectos más grandes.
Por Alcance Comercial: El Comercio Transfronterizo Proporciona la Base Principal de Primas
El comercio transfronterizo capturó el 86,2% de las primas del mercado de seguros de carga del CCG en 2025. Las importaciones, exportaciones y reexportaciones de entrepôt sitúan al CCG en el centro del movimiento de mercancías entre regiones. Los términos CIF y CIP comúnmente requieren que los vendedores aseguren las mercancías hasta el puerto de destino. Los bancos del CCG también utilizan documentación de seguro en cartas de crédito para transacciones de carga cubierta. Esto crea una base de demanda contractual para pólizas vinculadas al comercio internacional. La escala de la actividad transfronteriza la convierte en la principal fuente de concentración de primas en el mercado de seguros de carga del CCG.
El tránsito interior doméstico representó el 13,8% restante de la participación en 2025. Crece más lentamente porque los movimientos intra-ciudad del CCG son más cortos y a menudo implican valores declarados más bajos que los envíos internacionales. Las Instrucciones de Cobertura de Seguro Marítimo de Arabia Saudita establecieron marcos para la cobertura de tránsito marítimo tanto doméstico como internacional. Se proyecta que el segmento transfronterizo crezca a una CAGR del 5,7% hasta 2031. La continua expansión de las reexportaciones, la actividad de los Acuerdos de Asociación Económica Integral y la emisión de certificados vinculados a aduanas respaldan esa perspectiva. La cobertura doméstica sigue siendo relevante a medida que la atención regulatoria y las redes de flete multimodal se expanden por toda la región.
Por Canal de Distribución: Los Corredores Lideran Mientras las Plataformas en Línea Crecen Más Rápido
Los corredores y agentes representaron el 63,8% de las primas del mercado de seguros de carga del CCG en 2025. Su papel es más fuerte en las colocaciones de grandes cuentas, carga de proyectos y endosos de riesgo de guerra. Estos riesgos requieren negociación, colocación de reaseguro y asesoramiento técnico que los sistemas automatizados no replican completamente. Las aseguradoras directas tienen un papel menor pero estable con cautivas, operadores vinculados al Estado y perfiles de carga estandarizados. Los corredores también ayudan a los clientes a interpretar las condiciones de cobertura cuando cambian las rutas de tránsito, los valores y las condiciones de riesgo. Se espera que su participación se erosione gradualmente en lugar de desaparecer porque las cuentas complejas continúan necesitando apoyo especializado.
Se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 12,3% hasta 2031. Las herramientas digitales respaldan las declaraciones de cobertura abierta, la generación instantánea de certificados y el triaje de reclamaciones. Parsyl lanzó su herramienta de presentación Chauncey para Corredores en marzo de 2026, lo que demuestra que la capacidad digital también está entrando en los flujos de trabajo de los corredores. Los proveedores digitales en los Emiratos Árabes Unidos deben cumplir con los requisitos de licencia creados por el Decreto-Ley Federal N.° 6 de 2025. El período de transición para el reglamento consolidado finalizó el 16 de septiembre de 2026. El acceso en línea puede ampliar el uso entre los expedidores más pequeños mientras que la autorización formal aumenta la confianza en la distribución habilitada por tecnología.
Por Tipo de Tomador de Póliza: Los Propietarios de Carga Lideran Mientras la Cobertura Organizada por Operadores Logísticos Terceros Aumenta
Los propietarios de carga, vendedores, compradores y comerciantes representaron el 77,4% de las primas del mercado de seguros de carga del CCG en 2025. Esto refleja la estructura de larga data del comercio internacional, donde la parte con un interés financiero en las mercancías es normalmente el asegurado. El grupo incluye grandes comerciantes de materias primas e importadores más pequeños que utilizan pólizas requeridas por los bancos. Los términos CIF, CIP y FOB influyen en qué parte organiza la protección para un envío. Los compradores y vendedores también necesitan cobertura que coincida con su interés declarado y obligación contractual. Este grupo de tomadores de póliza sigue siendo la principal fuente de volumen de primas establecido en el mercado de seguros de carga del CCG.
Se proyecta que las pólizas de interés del expedidor organizadas por transitarios y operadores logísticos terceros crezcan a una CAGR del 6,5% hasta 2031. Los transitarios agrupan cada vez más el seguro de carga con los servicios logísticos para ofrecer una gestión integral del riesgo en la cadena de suministro. Este modelo sitúa al transitario en la posición de intermediario de distribución y agregador de riesgos. Un transitario que facilita transacciones de seguro puede necesitar autorización de servicios financieros bajo las normas de los Emiratos Árabes Unidos. Tawuniya y TT Club formaron una asociación de seguro de responsabilidad civil aprobada por el regulador de seguros de Arabia Saudita en enero de 2025. El acuerdo muestra cómo los productos de seguro se están adaptando a la posición comercial y regulatoria de los proveedores de logística.
Por Industria Usuaria Final: Los Productos Químicos y Farmacéuticos Lideran la Demanda y el Crecimiento
Los productos químicos y farmacéuticos representaron el 27,1% del tamaño del mercado de seguros de carga del CCG en 2025. El segmento está respaldado por las importaciones farmacéuticas de la región y su papel en la distribución de cadena de frío en todo Oriente Medio y África. Los aeropuertos de Dubái y Abu Dabi respaldan el movimiento de productos de bienes de consumo de alta rotación y terapias biológicas. Los envíos farmacéuticos requieren un manejo cuidadoso porque la desviación de temperatura puede afectar la calidad del producto y resultar en costos de destrucción regulatoria. Sus valores de carga y requisitos de manejo hacen que las condiciones del seguro sean más importantes que para muchos envíos de mercancías generales. Los productos químicos y farmacéuticos, por tanto, lideran el mercado de seguros de carga del CCG entre las industrias usuarias finales identificadas en el informe.
Se proyecta que los productos químicos y farmacéuticos crezcan a una CAGR del 6,7% hasta 2031. La interrupción en el Mar Rojo puede extender el tránsito oceánico de Europa al CCG de 25 días a más de 40 días, aumentando la exposición a la desviación de temperatura para los productos biológicos y oncológicos. En abril de 2026, AP Moller-Maersk suspendió el seguro de carga refrigerada Value Protect en Omán, los Emiratos Árabes Unidos, Irak, Kuwait, Qatar, Baréin y Arabia Saudita debido al elevado riesgo regional. Esto deja a los expedidores de cadena de frío con posibles brechas de cobertura y pone de relieve los límites de la protección proporcionada por los transportistas. Los alimentos, bebidas y productos agropecuarios forman el segundo grupo de usuarios finales más grande porque el CCG depende de las importaciones de alimentos. Los productos energéticos y a granel siguen respaldados por coberturas abiertas establecidas entre las empresas energéticas estatales y los mercados especializados globales.
Análisis Geográfico
Arabia Saudita representó el 42,6% de la participación de primas en el mercado de seguros de carga del CCG en 2025. Su escala refleja el tamaño de su base de seguros más amplia, el gasto en infraestructura y el marco de política doméstica. DP World modernizó la Terminal Sur de Contenedores en Yeda mediante una inversión de 800 millones de USD, elevando la capacidad a 4 millones de TEU. Los Ferrocarriles de Arabia Saudita también lanzaron 5 corredores logísticos que conectan los puertos del Golfo con ubicaciones interiores y del Mar Rojo. El Fondo de Seguros de Riesgos de Guerra de Arabia Saudita crea un respaldo doméstico para el riesgo de carga y embarcaciones durante condiciones geopolíticas elevadas.
Se proyecta que los Emiratos Árabes Unidos crezcan a una CAGR del 6% hasta 2031, el ritmo más rápido en el mercado de seguros de carga del CCG. JAFZA registró un volumen comercial de 190 mil millones de USD en 2025. DP World también reportó un crecimiento del 9% en los volúmenes de contenedores de origen y destino durante 2025. El país tiene el uso más amplio de plataformas InsurTech entre los mercados del CCG. El reglamento único de seguros y los requisitos de licencia relacionados afectan a las plataformas digitales de carga, los proveedores de seguros integrados y los portales de comparación. Estas normas pueden reducir la fragmentación entre los intermediarios habilitados por tecnología al tiempo que refuerzan los estándares de cumplimiento.
Qatar y Kuwait tienen demanda concentrada en flujos comerciales de energía, petroquímica y soberanía. Qatar Insurance Company y Qatar Islamic Insurance Company ofrecen opciones de carga marítima conformes con la Sharia para compradores corporativos que utilizan estructuras de finanzas islámicas. Baréin tiene una base de comercio físico más pequeña pero sirve como ubicación financiera y de reaseguro para entidades que buscan acceso al CCG. Omán está ganando importancia a través del Puerto Industrial de Sohar y el enlace ferroviario Hafeet con las zonas industriales de Abu Dabi. El enlace añade una opción de transporte para los flujos de productos energéticos e industriales que de otro modo dependerían de otras rutas. En estos mercados, la exposición al riesgo de guerra generalmente se reasegura o se excluye bajo las pólizas estándar, lo que respalda la estabilidad crediticia durante las tensiones regionales.
Panorama Competitivo
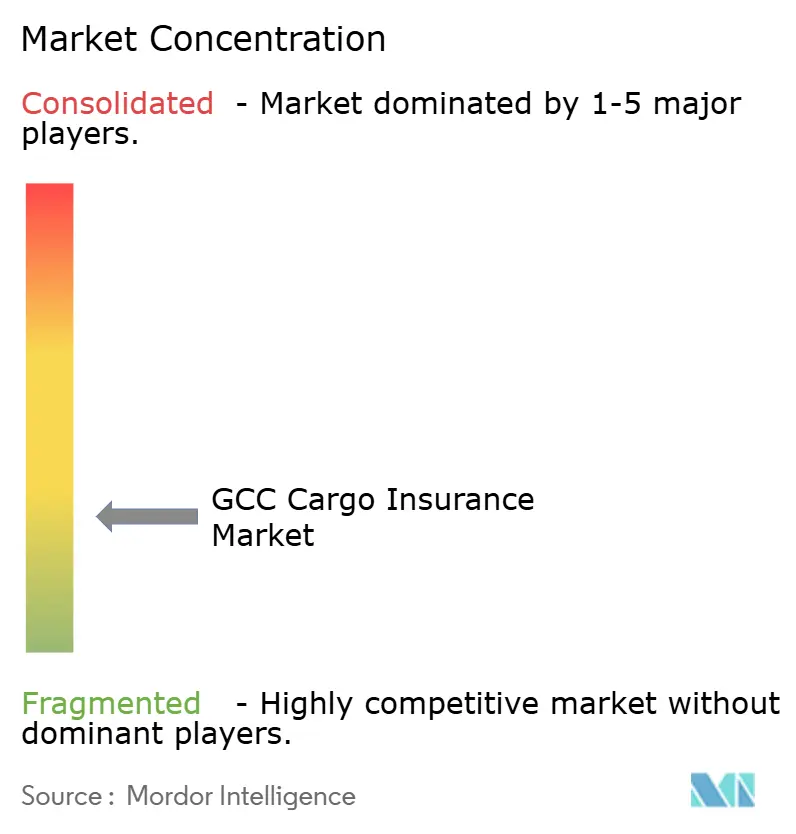
El mercado de seguros de carga del CCG está fragmentado. Allianz, AXA XL, Chubb, Zurich y Generali compiten por mandatos de grandes cuentas, carga de proyectos y riesgo de guerra. Las aseguradoras con sede en el CCG, como Sukoon Insurance, GIG Gulf, ADNIC y Orient Insurance, compiten en productos para pymes, minoristas y compatibles con Takaful. Los Emiratos Árabes Unidos tienen más de 60 aseguradoras con licencia, lo que mantiene activa la competencia en las líneas de carga estandarizadas. El acceso a capacidad, el conocimiento del cumplimiento local y la suscripción técnica afectan las posiciones competitivas. La competencia, por tanto, está más concentrada para los riesgos complejos que para las colocaciones locales y estandarizadas.
Chubb se convirtió en el suscriptor líder del Fondo de Reaseguro Marítimo del Golfo de la Corporación de Finanzas para el Desarrollo Internacional de los Estados Unidos en marzo de 2026. El fondo se amplió con AIG, Berkshire Hathaway, Liberty Mutual, CNA, Travelers y Starr como coreaseguradores y alcanzó una capacidad de 40 mil millones de USD. Este movimiento mostró la importancia de las relaciones gubernamentales y la capacidad de reaseguro para los negocios de carga de mayor riesgo. Generali Global Corporate and Commercial entró en funcionamiento en Insurity Marine Suite en 2026 para respaldar la gestión digital de certificados y los flujos de trabajo orientados a corredores. Otonomi está desarrollando una cobertura paramétrica de retrasos para transitarios, añadiendo otra ruta digital al acceso al seguro de carga. Las ofertas de pymes compatibles con Takaful siguen siendo un área donde las aseguradoras regionales pueden desarrollar productos digitales más integrados.
DP World lanzó una solución de seguro de riesgo de guerra para carga en rutas comerciales de Oriente Medio de principio a fin en mayo de 2026. La solución cubre el tránsito oceánico o aéreo, el almacenamiento en puerto y la entrega interior dentro de una sola póliza. Aborda las brechas donde las pólizas marítimas convencionales solo protegen un único tramo de tránsito. Un operador logístico puede utilizar relaciones en toda su red portuaria e interior para ofrecer seguro junto con el movimiento de carga. Esto crea presión competitiva para las asociaciones convencionales entre corredores y aseguradoras que se centran en la colocación de pólizas separadas. Las Cláusulas de Carga del Instituto existentes y los marcos de seguros fueron diseñados para transportistas y tomadores de póliza convencionales, por lo que este enfoque de distribución tiene consideraciones operativas y regulatorias diferentes.
Líderes de la Industria de Seguros de Carga del CCG
-
Allianz SE
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Company Ltd.
-
AP Moller Maersk A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: El Consejo de Ministros de Arabia Saudita aprobó el establecimiento del Fondo de Seguros de Riesgos de Guerra de Arabia Saudita para Carga y Embarcaciones. Saudi Re fue designada por la Autoridad de Seguros para liderar el fondo público-privado, que cubre la carga transportada por tierra, mar y aire, así como el casco marítimo, la responsabilidad de los fletadores y los riesgos de protección e indemnización. El fondo está diseñado para mantener la continuidad del comercio y reducir la dependencia de los mercados globales de reaseguro durante períodos de mayor riesgo geopolítico, con la Autoridad de Seguros identificando 4 objetivos: capacidad de absorción, continuidad de la cadena de suministro, contención de costos de reaseguro y competitividad de Arabia Saudita como centro logístico.
- Julio de 2026: Las primas indicativas de riesgo de guerra para los viajes al sur del Mar Rojo se dispararon por encima del 1% del valor del buque, desde el 0,3% de la semana anterior, después de que las fuerzas hutíes atacaran los petroleros de bandera saudita Encelia y Layla cerca de Yizán. Las tarifas para los viajes a puertos sauditas alcanzaron hasta el 3%, según fuentes del mercado asegurador citadas por Reuters, destacando la transmisión directa de la escalada geopolítica a los precios del seguro de carga del CCG.
- Junio de 2026: Lloyd's presentó un nuevo consorcio de seguros de riesgo de guerra con Chubb como suscriptor líder, respaldado por síndicatos participantes de Lloyd's, proporcionando hasta 200 millones de USD de capacidad dedicada de carga para buques y carga en tránsito por el Estrecho de Ormuz. El consorcio opera de forma independiente, pero es complementario al fondo respaldado por la Corporación de Finanzas para el Desarrollo Internacional anunciado en marzo de 2026.
- Mayo de 2026: DP World lanzó una solución de seguro de riesgo de guerra para carga, la primera de su tipo, para las rutas comerciales de Oriente Medio, proporcionando cobertura continua a través del tránsito oceánico o aéreo, el almacenamiento en puerto y la entrega interior en una sola póliza. El producto, aprovechado a través de las relaciones de DP World con el mercado asegurador global, está diseñado para abordar las brechas de cobertura de múltiples tramos que dejan las pólizas marítimas convencionales que aseguran solo un único tramo de tránsito.


Alcance del Informe del Mercado de Seguros de Carga del CCG
| Marítimo (Mar Abierto y Cabotaje / Costero) |
| Vía Navegable Interior |
| Terrestre |
| Ferroviario |
| Aéreo |
| Carga Contenerizada |
| Carga a Granel Seca |
| Carga a Granel Líquida |
| Carga Fraccionada y Mercancía General |
| Carga de Proyectos, Gran Elevación y Fuera de Calibre |
| Carga Rodante / Ro-Ro |
| Transfronterizo (Importación, Exportación, Entrepôt) |
| Tránsito Interior Doméstico |
| Corredores y Agentes |
| Aseguradoras Directas |
| Plataformas en Línea y Digitales |
| Propietario de Carga, Vendedor, Comprador o Comerciante |
| Póliza de Interés del Expedidor Organizada por Transitario / Operador Logístico Tercero |
| Alimentos, Bebidas y Productos Agropecuarios |
| Energía y Productos a Granel |
| Productos Químicos y Farmacéuticos |
| Equipos Automotrices e Industriales |
| Electrónica y Bienes Manufacturados de Alto Valor |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico |
| Propietarios de Proyectos de Construcción e Infraestructura |
| Otras Industrias Usuarias Finales |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Qatar |
| Kuwait |
| Baréin |
| Omán |
| Por Modo de Transporte | Marítimo (Mar Abierto y Cabotaje / Costero) |
| Vía Navegable Interior | |
| Terrestre | |
| Ferroviario | |
| Aéreo | |
| Por Perfil de Carga | Carga Contenerizada |
| Carga a Granel Seca | |
| Carga a Granel Líquida | |
| Carga Fraccionada y Mercancía General | |
| Carga de Proyectos, Gran Elevación y Fuera de Calibre | |
| Carga Rodante / Ro-Ro | |
| Por Alcance Comercial | Transfronterizo (Importación, Exportación, Entrepôt) |
| Tránsito Interior Doméstico | |
| Por Canal de Distribución | Corredores y Agentes |
| Aseguradoras Directas | |
| Plataformas en Línea y Digitales | |
| Por Tipo de Tomador de Póliza | Propietario de Carga, Vendedor, Comprador o Comerciante |
| Póliza de Interés del Expedidor Organizada por Transitario / Operador Logístico Tercero | |
| Por Industria Usuaria Final | Alimentos, Bebidas y Productos Agropecuarios |
| Energía y Productos a Granel | |
| Productos Químicos y Farmacéuticos | |
| Equipos Automotrices e Industriales | |
| Electrónica y Bienes Manufacturados de Alto Valor | |
| Comercio Minorista, Bienes de Consumo y Comercio Electrónico | |
| Propietarios de Proyectos de Construcción e Infraestructura | |
| Otras Industrias Usuarias Finales | |
| Por Geografía | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Qatar | |
| Kuwait | |
| Baréin | |
| Omán |


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de seguros de carga del CCG?
Se proyecta que el mercado de seguros de carga del CCG aumente de 0,86 mil millones de USD en 2026 a 1,10 mil millones de USD en 2031 a una CAGR del 5,1%.
¿Qué modo de transporte lidera la demanda de seguros de carga en el CCG?
El transporte marítimo lideró con una participación del 61,8% en 2025 porque la región depende en gran medida del comercio marítimo y las rutas de carga contenerizada.
¿Por qué el flete ferroviario es importante para el seguro de carga en el CCG?
Se proyecta que el flete ferroviario crezca a una CAGR del 8,7% hasta 2031 a medida que los nuevos corredores de carga y la red de Etihad Rail respaldan un mayor movimiento de carga terrestre.
¿Qué sector de usuarios finales tiene el papel más importante en la cobertura de carga del CCG?
Los productos químicos y farmacéuticos lideraron con una participación del 27,1% en 2025 y se proyecta que crezcan a una CAGR del 6,7% hasta 2031.
¿Qué está impulsando la distribución de seguros de carga en línea en el CCG?
Se proyecta que las plataformas en línea y digitales crezcan a una CAGR del 12,3% hasta 2031 porque automatizan las declaraciones, la emisión de certificados y los procesos de reclamaciones.
¿Qué país del CCG tiene la mayor participación en seguros de carga?
Arabia Saudita representó el 42,6% de la participación en 2025, mientras que los Emiratos Árabes Unidos es la geografía de más rápido crecimiento con una CAGR del 6% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
