
貨物保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 23.80 十億米ドル |
| 市場規模 (2031) | 30.5 十億米ドル |
| 成長率 (2026 - 2031) | 5.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる貨物保険市場分析
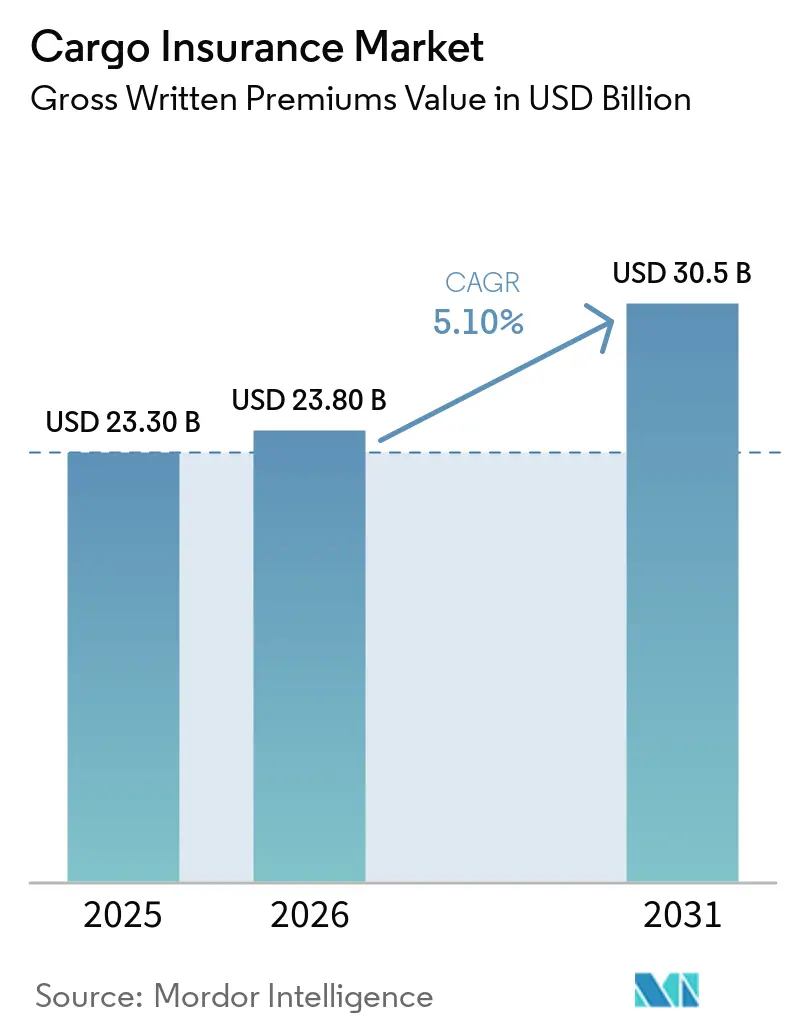
貨物保険市場は、元受正味保険料ベースで測定され、2025年に232.30億米ドルと評価され、2026年には238.00億米ドルと推定され、2031年までに305億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.10%を記録する見込みです。貨物保険市場の成長は、国境越え貿易、サプライチェーンの強靭性への投資、半導体や医薬品などの高付加価値・温度管理が必要な貨物の輸送量増加によって支えられています。世界の商品貿易量は2025年に4.6%増加しましたが、世界貿易機関は関税摩擦と地政学的混乱を背景に、2026年の成長率が1.9%に鈍化すると予測しています。貨物保険料は2024年に226.40億米ドルに達し、前年比1.6%増となった一方、損害率の改善が貨物保険事業の技術的魅力を高めました。しかし、海上回廊の混乱、貨物盗難、詐欺、制裁リスク、港湾における集積リスクが引受の複雑性を高め、海上、航空、内陸、保管、紛争関連リスクにわたる幅広いカバレッジへの需要が拡大しています。デジタル流通と輸送レベルのデータも、特に小口輸送向けの貨物保険へのアクセスを拡大しており、引受キャパシティの増大が標準料率に圧力をかけ、複雑なリスクに対する専門的キャパシティの重要性が高まっています。
主要レポートのポイント
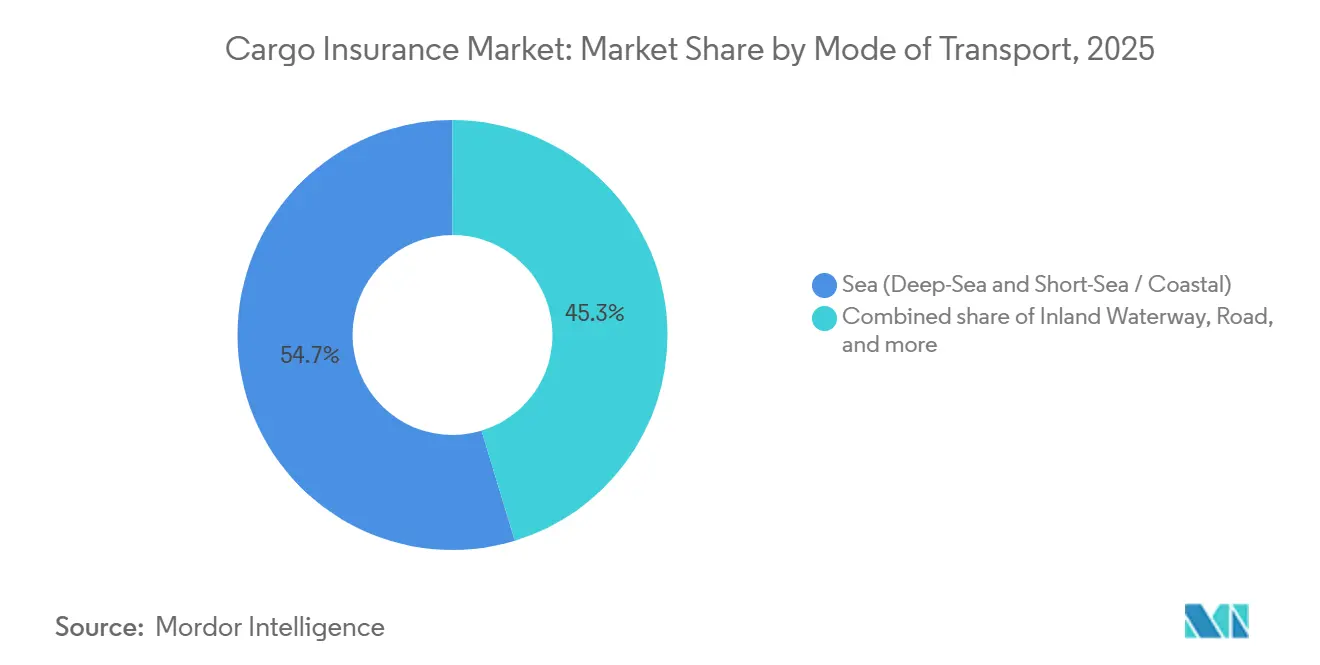
- 輸送手段別では、海上輸送が2025年の貨物保険市場シェアの54.7%を占め、航空輸送は2031年にかけてCAGR 7.8%で成長すると予測されています。
- 貨物プロファイル別では、コンテナ貨物が2025年の貨物保険市場シェアの47.6%を占め、プロジェクト・重量物輸送貨物は2031年にかけてCAGR 7.4%で成長すると予測されています。
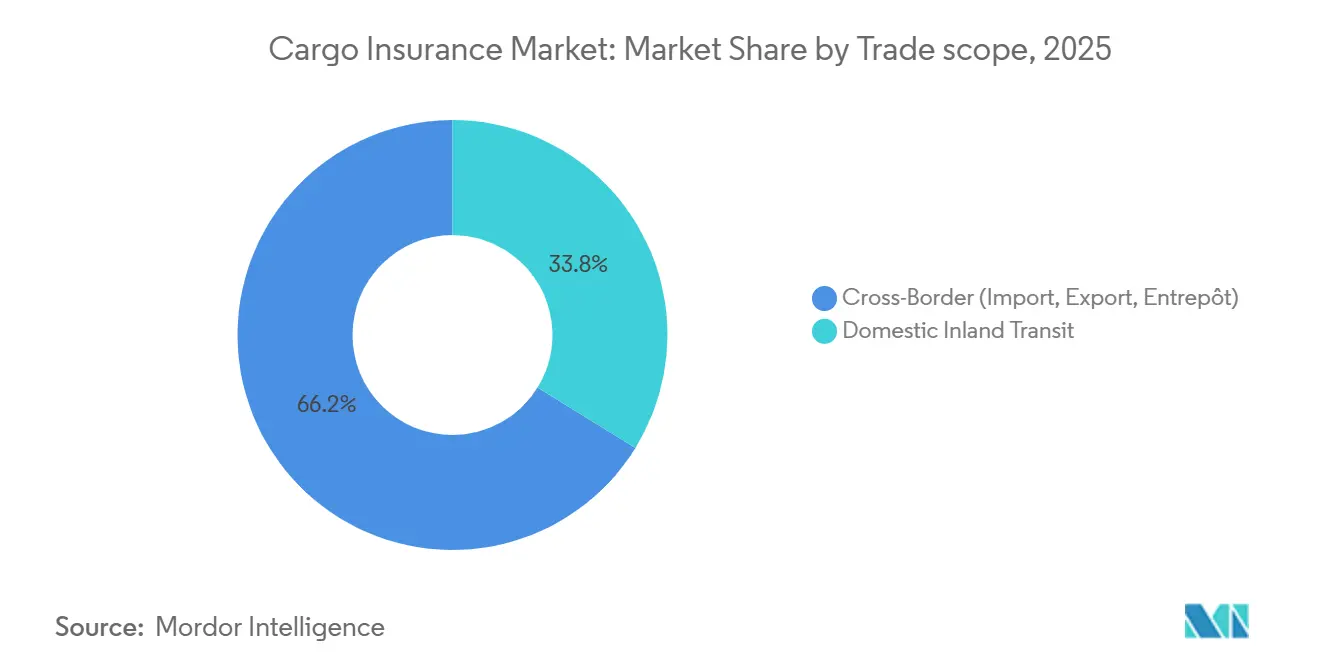
- 取引範囲別では、国境越え輸送が2025年の貨物保険市場シェアの66.2%を占め、国内内陸輸送は2031年にかけてCAGR 6.4%で成長すると予測されています。
- 流通チャネル別では、ブローカーおよびエージェントが2025年の貨物保険市場シェアの74.1%を占め、オンラインおよびデジタルプラットフォームは2031年にかけてCAGR 13.5%で成長すると予測されています。
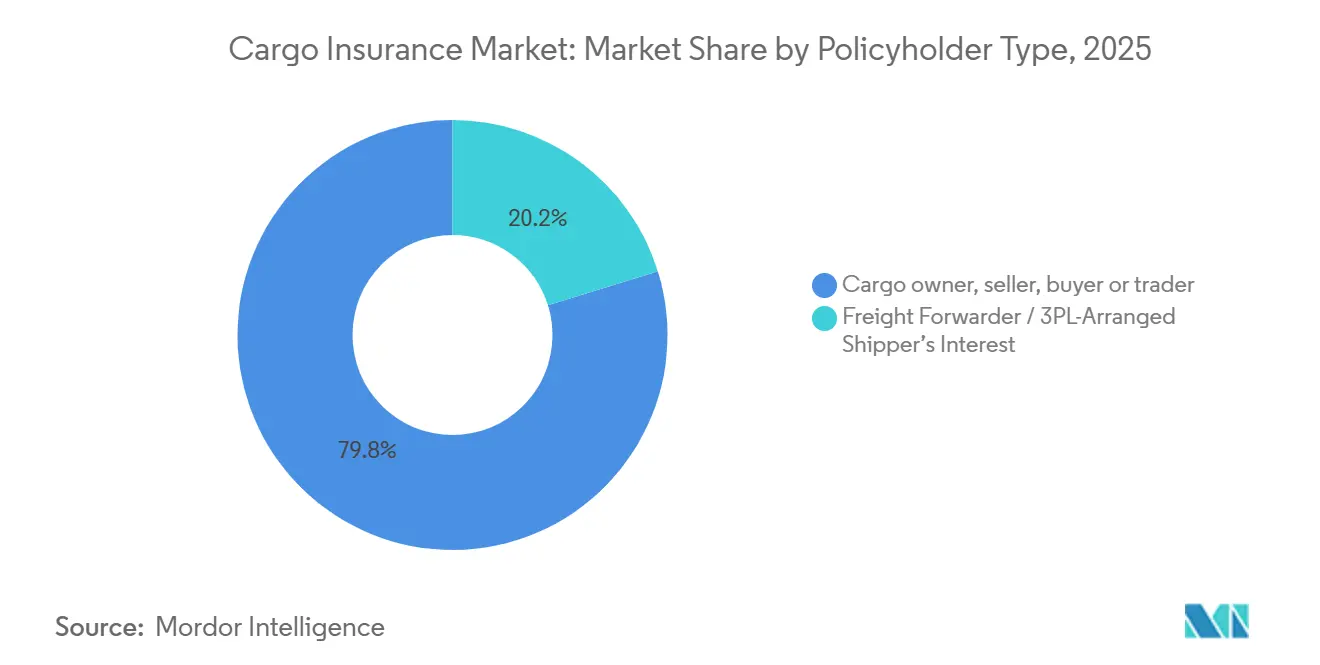
- 保険契約者タイプ別では、貨物オーナー、売主、買主、トレーダーが2025年の貨物保険市場シェアの79.8%を占め、荷主利益保険を手配した貨物フォワーダーおよびサードパーティロジスティクスプロバイダーは2031年にかけてCAGR 8.1%で成長すると予測されています。
- エンドユーザー産業別では、電子機器および高付加価値製造品が2025年の貨物保険市場シェアの20.4%を占め、小売、消費財、電子商取引は2031年にかけてCAGR 8.4%で成長すると予測されています。
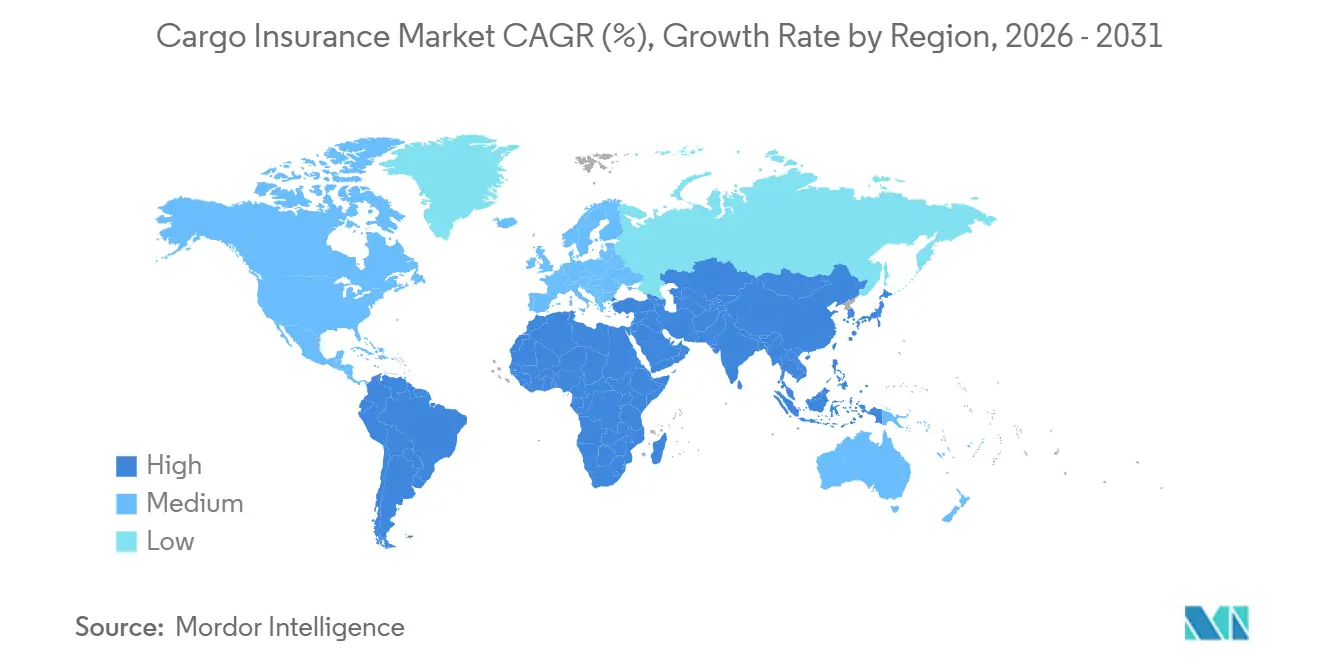
- 地域別では、アジア太平洋が2025年の貨物保険市場シェアの39.5%を占め、2031年にかけてCAGR 6.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の貨物保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 国境越え貿易と電子商取引輸送の拡大 | +1.5% | 世界全体、 特にアジア太平洋、北米、欧州連合で最も強い | 短期 (2年以内) |
| サプライチェーンの複雑性と強靭性への支出 | +1.2% | 世界全体、 北米と欧州連合で最も強い波及効果 | 中期 (2〜4年) |
| 高付加価値・時間厳守・温度管理貨物の成長 | +0.7% | アジア太平洋、 北米、欧州連合、中東・アフリカへの波及あり | 中期 (2〜4年) |
| デジタル引受、リアルタイム可視化、自動化クレーム処理 | +0.6% | 世界全体、 アジア太平洋主要市場とロンドン市場での早期成果 | 長期 (4年以上) |
| 組み込み型・パラメトリック・利用量連動型貨物保険の普及 | +0.4% | 世界全体、 北米と欧州連合での早期採用 | 中期 (2〜4年) |
| 地政学的混乱と貿易ルート全体での戦争リスクの増大 | +0.5% | 世界全体、特に中東、紅海、黒海、その他の戦略的海上回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国境越え貿易と電子商取引輸送の拡大
国境越え貿易は、貨物保険市場における保険料成長の主要な源泉であり続けています。世界の商品貿易量は2025年に4.6%増加し、世界の商品輸出は26.30兆米ドルに達しました。関税摩擦と中東のエネルギー混乱が輸送量に影響を与える中、2026年の貿易量成長率は1.9%と推定されています[1]。輸送活動の増加により、出発地、輸送中、目的地、保管地点にわたるカバレッジが必要な貨物移動の件数が増加します。2026年初頭の関税先取り積み込みも輸送タイミングを変化させ、保険付保価額を引き上げ、主要港でのリスク集積を高めました。国境越え電子商取引も頻繁な低額小包輸送を生み出しており、カバレッジは代替価値ではなくコストに基づいて購入される場合があります。このパターンは、損失が多数の小包に同時に影響する場合、荷主利益ポートフォリオに大規模な集積リスクをもたらす可能性があります。
サプライチェーンの複雑性と強靭性への支出
サプライチェーンの強靭性への支出は、企業が貨物カバレッジを購入する方法を変えています。KPMGが2026年5月に実施した調査によると、ほとんどの企業がサプライチェーン業務に売上高の11〜15%を配分しており、2024年の5〜10%から増加しています。同調査では、73%が36ヶ月以内に包括的な業務モデルの変革を計画し、51%がリスク管理を主な目的として挙げていることが明らかになりました。この支出は、海上貨物、内陸送、戦争リスク買い戻し、デジタル輸送可視化を組み合わせた多国籍プログラムへの需要を支えています。Zurichは、多国籍貨物プログラムが複雑なサプライチェーン全体の保護を調整するのに役立つと指摘しています[2]。これらのプログラムにより、リスクマネージャーは各ルートに個別のカバレッジを手配するのではなく、国をまたいで保険条件を統一することができます。ニアショアリングとルート多様化により、荷主のリスクエクスポージャーは単一の海上区間を超えて複数の輸送段階に拡大します。
高付加価値・時間厳守・温度管理貨物の成長
貨物保険市場は、高付加価値・時間厳守フレートの割合増加から恩恵を受けています。航空フレートは2031年にかけてCAGR 7.8%と最も成長が速い輸送手段であり、1キログラムあたりの保険付保価額が高い製品を輸送しています。医薬品は年間1兆米ドルを超える商品を占め、バイオ医薬品や細胞・遺伝子治療薬は管理されたコールドチェーン物流を必要とします。IAG カーゴは2025年上半期に生鮮貨物量が前年比21%増加したと報告しました。2025年9月、IAG カーゴは医薬品サービスに270時間の独立した温度維持機能を持つSkyCell 1500Xアクティブコンテナを追加しました[3]。温度逸脱、汚染、規制上の差し押さえはすべて、医薬品貨物に必要なカバレッジに影響を与える可能性があります。詳細な商品・損失情報を持つ保険会社は、広範な商品分類を使用する保険会社よりも、温度、取り扱い、輸送リスクをより正確に価格設定することができます。
デジタル引受、リアルタイム可視化、自動化クレーム処理
デジタル引受は、より小規模で頻繁な貨物リスクへのアクセスを変えています。Parsylは2026年3月に「Chauncey for Brokers」を立ち上げ、海上貨物の申込プロセスの要素を自動化しました。同社はこのツールが80以上のタスクを自動化し、申込から見積もりまでの時間を70%短縮したと述べています[4]。リアルタイム追跡とセンサーデータにより、引受担当者は輸送中の輸送状況をより明確に把握できます。この情報は、より迅速なクレーム処理を支援し、保険会社が組み込み型・パラメトリック・利用量連動型製品を開発するのに役立ちます。また、輸送が遅延、損傷、または迂回された場合に利用可能な情報を改善することもできます。デジタル記録は、保険証券が発行される前に、ルート、貨物、輸送状況のより一貫したレビューを支援することができます。じ情報は、ブローカーが引受担当者にリスクを提出する前に不足している詳細を特定するのに役立ちます。貨物保険市場は、標準化されたデータで処理できるリスクと専門的なレビューが必要なリスクをより明確に区別するようになるでしょう。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 規制の断片化と文書化の複雑性 | -0.7% | 世界全体、 複数の管轄区域にまたがるマルチモーダルルートで最も深刻 | 中期 (2〜4年) |
| サイバー詐欺、貨物盗難、データ品質リスク | -0.6% | 北米と欧州連合、 アジア太平洋への波及あり | 短期 (2年以内) |
| 港湾、運河、ハブ、バッテリー貨物回廊における集積リスク | -0.5% | 世界全体、 アジア太平洋と欧州連合の主要港、および湾岸回廊で最も高い | 短期 (2年以内) |
| 気候変動による物理的損害と異常気象の変動性 | -0.4% | 世界全体、特にハリケーンリスクの高い北米、洪水リスクの高いアジア太平洋と欧州の貿易回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
規制の断片化と文書化の複雑性
貨物カバレッジは、異なる限度額と紛争処理手続きを適用する可能性のある運送人責任条約にまたがって運用されます。マルチモーダル輸送は、単一の輸送中に道路、海上、航空の条約が関与する場合があり、引き渡し地点での不確実性が生じる可能性があります。合同戦争委員会は2026年3月に指定地域を拡大し、ペルシャ湾、ホルムズ海峡、オマーン湾を追加しました。これにより、当該地域に貨物リスクエクスポージャーを持つ引受担当者に対して、通知および保険料調整の要件が追加されました。米国外国資産管理局、欧州連合、英国金融制裁実施局の規則に基づく制裁スクリーニングも、貿易チェーン全体にわたる継続的なチェックを必要とします。これらの規則は、取引相手、輸送ルート、輸送される商品に適用されます。貿易文書が不完全または追加審査が必要な場合、引受配置プロセスを遅延させる可能性があります。これらの義務は、中小輸出業者にとってより重い管理負担を生み出し、新興市場での保険未加入を持続させる可能性があります。
サイバー詐欺、貨物盗難、データ品質リスク
サイバーを利用した貨物盗難は、貨物保険市場における即時の引受上の懸念事項です。米国連邦捜査局のインターネット犯罪苦情センターは、2025年に米国とカナダで推定7.25億米ドルの貨物盗難損失を報告しました。報告された数値は2024年比で60%高く、盗難1件あたりの平均損失は36%増加して273,990米ドルとなりました。犯罪者はデジタル貨物プラットフォーム、偽造身元、侵害されたメールシステムを使用して輸送を標的にします。これらの手法により、輸送が運送人に到達する前、または詳細が改ざんされた後に盗難が発生する可能性があります。Munich Re Specialtyは、米国の事件の約30%が詐欺主導であり、世界の事件の22%に内部関係者の関与があったことを明らかにしました。商品、ルート、取引相手情報の不完全さにより、これらの損失の防止と価格設定が困難になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送手段別:海上輸送が保険料量を維持しながら航空輸送が保険証券あたりの価値を高める
海上輸送は2025年の貨物保険市場全体の54.7%を占めました。外航海運は世界の商品貿易量の80%を輸送しており、海上引受担当者にとって大規模なオープンカバービジネスの基盤を支えています。大規模な外航口座は、確立された集積限度額と保険証券スケジュールを通じて管理することができます。道路、鉄道、内陸水路輸送は国内移動と地域フレート回廊を支えています。これらの輸送手段は、製造業が最終市場に近づき、国境越えトラック輸送が長距離海上ルートに取って代わる場所で関連性を高めています。その結果、保険証券申告書とリスクエクスポージャー管理に反映される必要がある輸送地点の範囲が広がっています。
航空輸送は2031年にかけてCAGR 7.8%で成長すると予測されており、輸送手段の中で最も速い成長率です。半導体、バイオ医薬品、精密産業機器は、航空輸送に付随する保険付保価額を高めています。このような貨物は、標準的なコンテナ貨物よりも1キログラムあたり3〜5倍高い保険価額を持つ場合があります。2026年のホルムズ海峡混乱により、一部の貨物が海上ルートから航空および陸上代替ルートに転換されました。この動きにより、戦争リスク料金が増加し、短期間で航空輸送モードの保険料リスクエクスポージャーが高まりました。したがって、貨物保険市場は、主要ルートが混乱した場合に輸送手段をまたいだ柔軟なキャパシティを必要とします。航空カバレッジは、取り扱い、梱包、温度、申告価値の管理にも注意が必要です。
貨物プロファイル別:コンテナ貨物がリードしながらプロジェクト貨物は個別カバレッジを必要とする
コンテナ貨物は2025年のセグメントの47.6%を占めました。標準化されたコンテナ輸送により、保険会社はコンテナレベルの集積限度額と一貫した報告慣行を使用することができます。ドライバルクおよびリキッドバルクビジネスは、エネルギー、農業、石油化学製品のフローをカバーします。これらのクラスは多くの場合、調査要件と貨物固有の保険条件を通じて管理されます。それらの引受アプローチは、高付加価値製造品に一般的に求められる全リスク保護とは異なります。コンテナビジネスは、大量の輸送量と確立された報告・申告プロセスを組み合わせているため、中心的な位置を維持しています。
プロジェクト・重量物・超大型貨物は2031年にかけてCAGR 7.4%で成長すると予測されています。風力タービンブレード、変圧器設備、大型バッテリー貯蔵資産は、特別な輸送・保険手配を必要とします。標準的な協会貨物約款は、異常な寸法、長い輸送期間、専門的な取り扱いによって生じるすべてのリスクエクスポージャーに対応しているわけではありません。IUMIは2026年3月に、プロジェクトサイトが長期間にわたって高付加価値の超大型在庫を港湾に集積させる可能性があると指摘しました。これにより、混雑したターミナルでの単一事故損失の規模が拡大する可能性があります。貨物保険業界は、これらの輸送に対して詳細なサイト、ルート、取り扱い評価を必要とします。カバレッジの決定は、各段階で専門的な揚重設備と保管条件が利用可能かどうかにも依存します。
取引範囲別:国境越えビジネスがリードしながら国内輸送が拡大
国境越え輸送は2025年の全体的な貨物保険料基盤の66.2%を占めました。輸入、輸出、中継貿易の移動は複数の管轄区域にわたる文書要件を持ち、運人と保管段階にわたるカバレッジが必要な場合があります。保険付保価額は通貨リスクと変動する商品価格の影響を受ける場合もあります。これらの要因により、国境越え貨物は単一の国内輸送よりも手配・管理が複雑になります。これらのリスクエクスポージャーの広さが、貨物保険市場における主導的な地位を支えています。荷主はまた、貨物が運送人、港湾、倉庫、最終内陸目的地の間を移動する際にカバレッジが一貫していることを必要とします。
国内内陸輸送は2031年にかけてCAGR 6.4%で成長すると予測されています。電子商取引の流通、ニアショアリングされた製造業、中国、インド、北米における鉄道回廊の拡大がこの成長を支えています。Maerskは、標準的な戦争リスクカバレッジが港湾ゲートで終了する可能性があり、内陸トラックおよび鉄道輸送が紛争リスクの波及にさらされる可能性があると述べています。専門的な引受担当者は内陸戦争リスク拡張で対応しています。道路貨物の運送人責任限度額も、法定回収額と貨物価値の間にギャップを残す可能性があります。これは補完的な全リスク保険への需要を支えています。したがって、内陸カバレッジは、保険対象の輸送が主要港または空港を超えて続く場合に重要です。
流通チャネル別:ブローカーがリードしながらデジタルプラットフォームがアクセスを改善
ブローカーおよびエージェントは2025年の流通セグメントの74.1%を占めました。その地位は、複雑な引受配置におけるクレーム代理、リスクアドバイス、多国籍プログラム設計の重要性を反映しています。ブローカーは特に、プロジェクト貨物、高付加価値電子機器、医薬品リスクに対して重要な役割を果たし続けています。これらのリスクには、標準化されたオンラインフォームに適合しない個別の情報と保険条件が必要です。貨物保険市場は、大規模で技術的に困難な口座に対してブローカー関係に依存し続けています。保険付保価額、商品の詳細、責任の取り決めが引受担当者との直接の議論を必要とする場合に、その役割が最も強くなります。
オンラインおよびデジタルプラットフォームは2031年にかけてCAGR 13.5%で成長すると予測されています。その拡大は、貨物予約システム、物流ソフトウェア、オンラインチェックアウトフローに組み込まれたカバレッジと連動しています。FIATAは2026年にOtonomiと提携し、航空貨物運送状または船荷証券情報を使用して貨物フォワーダーに即時の遅延・貨物保険見積もりを提供しました。この取り決めにより、一部の保険証券発行が手動のやり取りからデータ主導のプロセスに移行します。デジタルチャネルにより、より小規模なリスクをより経済的に対応することができます。複雑な貨物リスクエクスポージャーに必要な専門的な判断を代替するものではありません。
保険契約者タイプ別:貨物オーナーがリードしながらフォワーダー手配カバレッジが最も速く成長
貨物オーナー、売主、買主、トレーダーは2025年の保険契約者セグメントの79.8%を占めました。大企業は一般的に、専門的な海上ブローカーを通じて手配された年間オープンカバープログラムを使用します。この構造により、定期的な輸送を一貫した保険証券の枠組みの下で申告することができます。また、保険契約者が保険付保価額、条件、クレームサポートを管理することもできます。したがって、貨物オーナーは貨物保険市場における直接保護の主要な購入者であり続けています。確立された輸送量も、複数の貿易ルートにわたる繰り返しの移動に対して年間保険証券構造を実用的なものにしています。
貨物フォワーダーおよびサードパーティロジスティクスプロバイダーが手配した荷主利益保険は、2031年にかけてCAGR 8.1%で成長すると予測されています。フォワーダーは組み込み型貨物保護を使用して、予約・物流サービスを差別化しています。TT Clubは2026年2月にアラブ首長国連邦を拠点とする貨物フォワーダー会員向けに荷主利益貨物保険を導入しました。利用量連動型・委託物ごとの構造により、以前は最低保険料の障壁に影響を受けていた小規模なフォワーダーの書類作成が不要になります。カバレッジが完全な商品開示なしに主に高付加価値輸送に対して選択される場合、逆選択がリスクとして残ります。保険会社は、保険料の成長が損失実績を支えることを確保するために正確な輸送情報を必要とします。
エンドユーザー産業別:電子機器がリードしながら小売・電子商取引が需要を拡大
電子機器および高付加価値製造品は2025年のエンドユーザーセグメントの20.4%を占めました。その主導的な地位は、高い単価と静電気、振動、取り扱い損傷への感受性を反映しています。半導体生産はアジア太平洋のいくつかの製造センターに集中しており、重大な集積リスクエクスポージャーを生み出す可能性があります。医薬品、化学品、食品、飲料、農産物も重要な保険料プールを形成しています。それらの要件は、温度、汚染、規制、取り扱いリスクエクスポージャーによって異なります。商品リスクエクスポージャーの範囲は、保険条件が輸送される商品の取り扱い要件を反映する必要があることを意味します。
小売、消費財、電子商取引は2031年にかけてCAGR 8.4%で成長すると予測されています。マーケットプレイス主導の小包輸送と高い輸送頻度が、輸送中の商品数を拡大しています。買主はチェックアウト時に輸送保護が利用可能であることをますます期待しています。これにより、カバレッジは購入・履行プロセスのより目に見える部分になります。エネルギーおよびバルク商品は大量に移動しますが、多くの場合、利益率が低くなります。自動車および産業機器は、超大型・ロールオンロールオフカバレッジにとって重要です。建設・インフラオーナーも、再生可能エネルギーおよびデータセンタープロジェクトがサイト間で設備を移動させる必要があるため、専門的な需要を生み出しています。
地域分析
アジア太平洋は2025年の貨物保険市場規模の39.5%を占め、2031年にかけてCAGR 6.8%で成長すると予測されています。アジアは2024年の世界の貨物保険料成長の60%を生み出しました。中国は2024年に39.90億米ドルの貨物保険料を拠出し、日本は13.30億米ドル、インドは4.22億米ドルを拠しました。中国の地位は、電子商取引輸出、返品輸送保険プログラム、アジア域内製造貿易によって支えられています。インドは、2,320万TEU(20フィート換算ユニット)のコンテナ取り扱いキャパシティを追加する予定のヴァダヴァン港の計画を通じて港湾キャパシティを拡大しています。これにより、国内集積リスクエクスポージャーの規模が拡大します。地域内の新たな製造ルートも、保険会社が港湾、内陸接続、倉庫場所のリスクプロファイルを評価することを必要とします。したがって、地域の成長は貿易拡大と、より多様な物流ネットワークに適したカバレッジの必要性の両方を反映しています。
ベトナム、インドネシア、タイ、マレーシア、シンガポールは、製造業の多様化が新たな貿易ルートを生み出す中で関連性を高めています。これらのルートは、変化する回廊リスクエクスポージャーと現地の物流慣行を反映した貨物保険構造を必要とします。欧州は、ロンドン、ハンブルク、北欧市場を含む海上貨物引受キャパシティの歴史的な中心地であり続けています。IUMIのデータは、欧州の最終損害率が2018年から2024年の間に65%超から45%未満に改善したことを示しています。この改善は技術的な収益性を支え、新たな保険代理店および保険テック企業のキャパシティを引き付けました。KRAVAGは2025年に保険料収入が9.2%増加し、約20億ユーロ(22億米ドル)に達したと報告しました。欧州の引受担当者は、多国籍プログラムが専門的なキャパシティと確立されたクレームサポートを必要とする場合に重要な役割を果たし続けています。複数の運送人と法的制度が関与する複雑な国際的引受配置においても、その専門知識は引き続き重要です。
北米は異なる価格圧力に直面しています。IUMIは、米国の関税が主要な主要港での保険付貨物価値と集積リスクを最大50%引き上げる可能性があると警告しました。商品価格が変化する場合、荷主は保険未加入を避けるために申告価値を引き上げる必要があるかもしれません。中東・アフリカは、現在の保険料基盤を超えた戦略的重要性を持っています。Allianz Commercialは、2026年のホルムズ海峡混乱により1,150隻の貨物輸送船が立ち往生し、船舶と貨物の価値で1,250億米ドルを代表すると推定しました。この事件は、単一のチョークポイントがエネルギーおよび一般貨物を数日以内に動けなくさせる可能性があることを示しました。また、通常の運航条件を前提とした集積モデルの限界も示しました。緊急キャパシティの取り決めは、通常の輸送ルートが利用できない場合の専門的な戦争リスクカバレッジの重要性を示しています。貨物保険市場は、地域的な事件が世界の貨物フローにいかに迅速に影響を与えるかを考慮しなければなりません。
競合環境
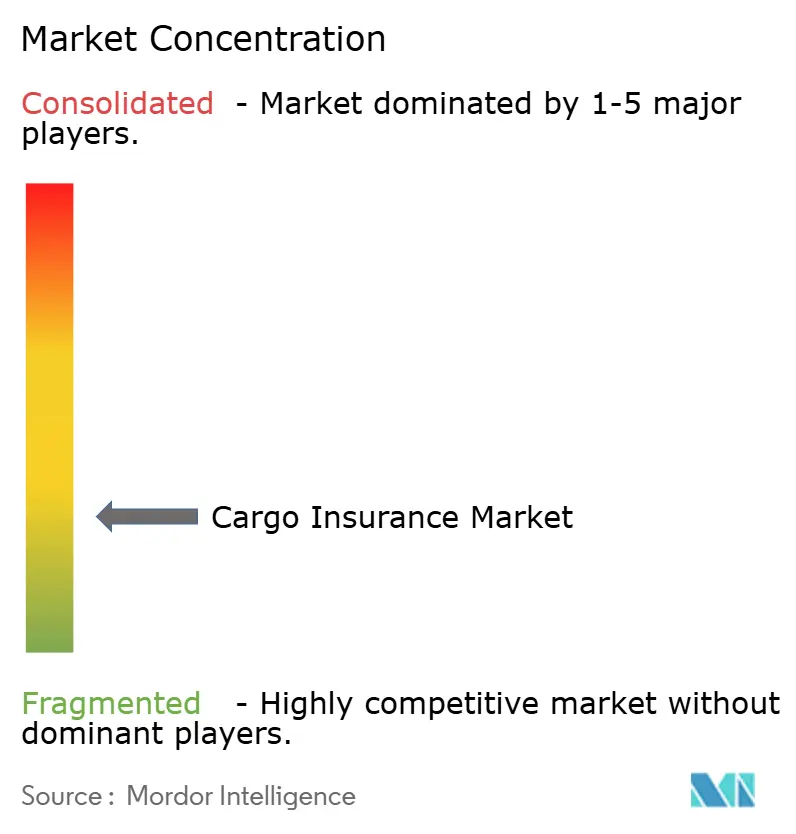
貨物保険市場は断片化されています。Allianz、Chubb、AXA XL、Lloyd'sシンジケート、Zurich、Tokio Marineは、海上、航空、内陸貨物ラインにわたって実質的なポートフォリオを維持しています。これらの保険会社は、広範な地理的リーチと大規模口座・複雑なカバレッジのキャパシティを組み合わせています。IUMIは、追キャパシティが一部の引受担当者をより厳しい保険料でより大きなリスクを引き受けるよう促していると報告しました。これにより、標準的な貨物ビジネスに対する料率圧力が生じます。小規模な相互保険会社、保険代理店、保険テック企業は、特定の製品、地域、顧客グループに焦点を当てることで競争しています。それらの参加により、リスクが従来の引受配置には小さすぎる、専門的すぎる、またはデータ集約的すぎる場合に、買主により多くの選択肢が提供されます。標準的な貨物と複雑な貨物ビジネスの違いは、競争上のポジショニングにとって引き続き重要です。
テクノロジーは最大の口座以外では重要な競争要因です。Parsylはデータ主導のツールを使用して、ブローカーの申込と見積もりに必要な時間を短縮しています。FIATAの2026年のOtonomiとの提携は、遅延・貨物リスクを扱うフォワーダー向けの迅速なデジタル見積もりを支援しています。これらのモデルは、医薬品コールドチェーン、貨物フォワーディング、貨物遅延ビジネスに関連しています。大手保険会社も技術的能力と専門的な流通を追加するためにパートナーシップを活用しています。国際海事機関の国際海上危険物規程要件、海上人命安全条約の確認済み総重量規則、制裁規則への準拠は、引受ワークフローの一部としてますます重要になっています。これは、引受決定が完全な輸送・取引相手データに依存するため、デジタル能力とリスク管理を結びつけます。また、専門的なリスクに必要な詳細を失わずにカバレッジを配置できるサービスプロバイダーの価値を高めます。
Chubbは2026年4月に拡大した400億米ドルのDFC湾岸海上保険ファシリティの主幹引受会社として機能しました。このファシリティはTravelers、Liberty Mutual、Berkshire Hathaway Specialty、AIG、Starr、CNAを参加者として追加し、適格な戦争船体、船主責任保険、貨物リスクをカバーしました。TT Clubと英国P&Iクラブは2026年7月に、規制当局および会員の承認を条件として2027年2月20日までに合併するための基本合意書に署名しました。この合意により、より大きなグローバル海上相互保険グループが創設されます。したがって、競争はキャパシティ集約型の引受配置における規模と、より小規模でデータ主導のセグメントにおける専門的なサービスを組み合わせています。これらの動向は、確立された資本と専門的な流通が貨物保険市場において並存できる理由を示しています。
貨物保険業界リーダー
-
Allianz SE
-
American International Group, Inc.
-
Zurich Insurance Group
-
AXA XL
-
Chubb Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:TT Clubと英国P&Iクラブは、規制当局および会員の承認を条件として2027年2月20日までに合併するための基本合意書に署名しました。共同管理会社Thomas Miller Holdingsを買収するための共同提案は株主の過半数に支持されており、2026年第4四半期に完了する予定で、世界最大級のグローバル海上相互保険グループの一つが誕生します。
- 2026年4月:米国国際開発金融公社とChubbは湾岸海上保険ファシリティを200億米ドルから400億米ドルに拡大しました。このファシリティはTravelers、Liberty Mutual、Berkshire Hathaway Specialty、AIG、Starr、CNAを参加者として追加しました。適格な船舶の戦争船体、船主責任保険、貨物リスクをカバーします。
- 2026年3月:Parsylは海上貨物ブローカー向けのチャットベースのリスク申込ツール「Chauncey for Brokers」を立ち上げました。このツールは80以上の内部タスクを自動化し、申込から概算見積もりまでの時間を70%短縮しました。
- 2026年2月:TT Clubはアラブ首長国連邦を拠点とする貨物フォワーダー会員向けに荷主利益貨物保険を導入しました。利用量連動型・委託物ごとの保険証券は、以前は最低保険料の障壁に影響を受けていた小規模なフォワーダーの書類作成を支援します。
世界の貨物保険市場レポートの範囲
| 海上(外航および近海・沿岸) |
| 内陸水路 |
| 道路 |
| 鉄道 |
| 航空 |
| コンテナ貨物 |
| ドライバルク貨物 |
| リキッドバルク貨物 |
| 在来貨物および一般貨物 |
| プロジェクト・重量物・超大型貨物 |
| ローリング貨物・ロールオンロールオフ |
| 国境越え(輸入、輸出、中継) |
| 国内内陸輸送 |
| ブローカーおよびエージェント |
| 直接保険会社 |
| オンラインおよびデジタルプラットフーム |
| 貨物オーナー、売主、買主またはトレーダー |
| 貨物フォワーダー/サードパーティロジスティクス手配荷主利益 |
| 食品、飲料、農産物 |
| エネルギーおよびバルク商品 |
| 化学品および医薬品 |
| 自動車および産業機器 |
| 電子機器および高付加価値製造品 |
| 小売、消費財、電子商取引 |
| 建設・インフラプロジェクトオーナー |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 輸送手段別 | 海上(外航および近海・沿岸) | |
| 内陸水路 | ||
| 道路 | ||
| 鉄道 | ||
| 航空 | ||
| 貨物プロファイル別 | コンテナ貨物 | |
| ドライバルク貨物 | ||
| リキッドバルク貨物 | ||
| 在来貨物および一般貨物 | ||
| プロジェクト・重量物・超大型貨物 | ||
| ローリング貨物・ロールオンロールオフ | ||
| 取引範囲別 | 国境越え(輸入、輸出、中継) | |
| 国内内陸輸送 | ||
| 流通チャネル別 | ブローカーおよびエージェント | |
| 直接保険会社 | ||
| オンラインおよびデジタルプラットフーム | ||
| 保険契約者タイプ別 | 貨物オーナー、売主、買主またはトレーダー | |
| 貨物フォワーダー/サードパーティロジスティクス手配荷主利益 | ||
| エンドユーザー産業別 | 食品、飲料、農産物 | |
| エネルギーおよびバルク商品 | ||
| 化学品および医薬品 | ||
| 自動車および産業機器 | ||
| 電子機器および高付加価値製造品 | ||
| 小売、消費財、電子商取引 | ||
| 建設・インフラプロジェクトオーナー | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までの貨物保険市場の予測規模は?
貨物保険市場は2031年までに305億米ドルに達すると予測されており、2026年からCAGR 5.1%で拡大します。
どの輸送手段が貨物保険需要をリードしていますか?
海上輸送は2025年に54.7%のシェアでリードしており、外航海運を通じて移動する商品の大量輸送量によって支えられています。
どの貨物保険チャネルが最も速く成長していますか?
オンラインおよびデジタルプラットフォームは、カバレッジが物流システムに組み込まれるにつれて、2031年にかけてCAGR 13.5%で成長すると予測されています。
なぜ航空貨物カバレッジが急速に拡大しているのですか?
航空貨物は、医薬品、半導体、精密機器が高い保険付保価額を持つため、2031年にかけてCAGR 7.8%で成長すると予測されています。
どの地域が世界の貨物保険需要をリードしていますか?
アジア太平洋は2025年に39.5%のシェアを占め、2031年にかけてCAGR 6.8%で成すると予測されています。中国、日本、インドは地域の貨物保険料成長への重要な貢献者でした。
どのようなリスクが貨物保険の条件を変えていますか?
サイバーを利用した盗難、詐欺、制裁要件、港湾集積、ホルムズ海峡の混乱が引受とカバレッジ設計に影響を与えています。これらのリスクは、保険付保価額、クレーム実績、専門的キャパシティの利用可能性に影響を与える可能性があります。