
GCC Cargo Insurance Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.82 Milliarden US-Dollar |
| Marktgröße (2026) | 0.86 Milliarden US-Dollar |
| Marktgröße (2031) | 1.10 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.10 % |
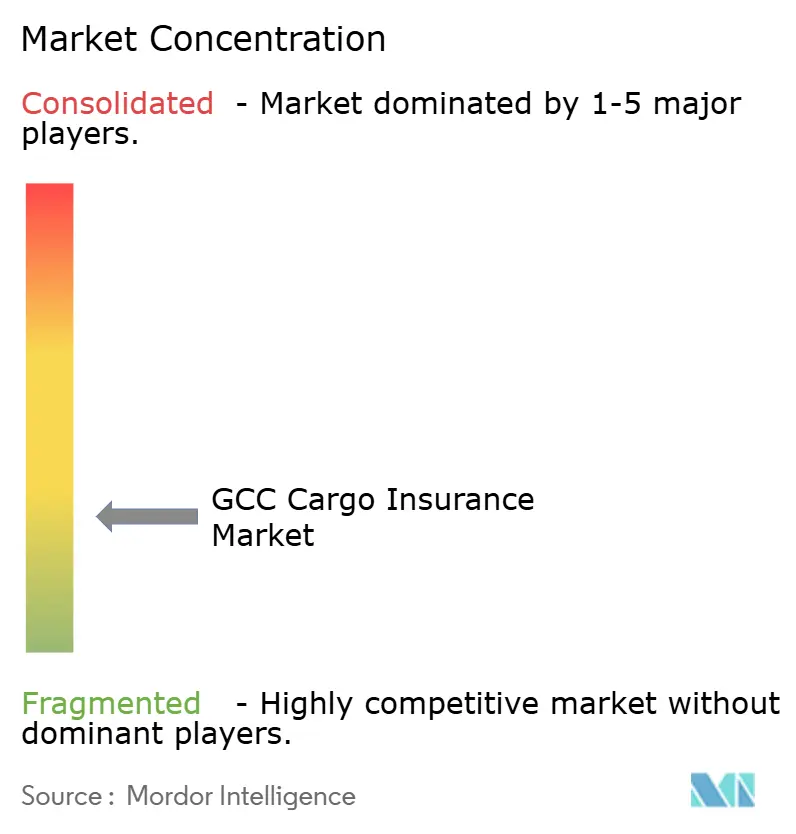
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC Cargo Insurance Marktanalyse von Mordor Intelligence
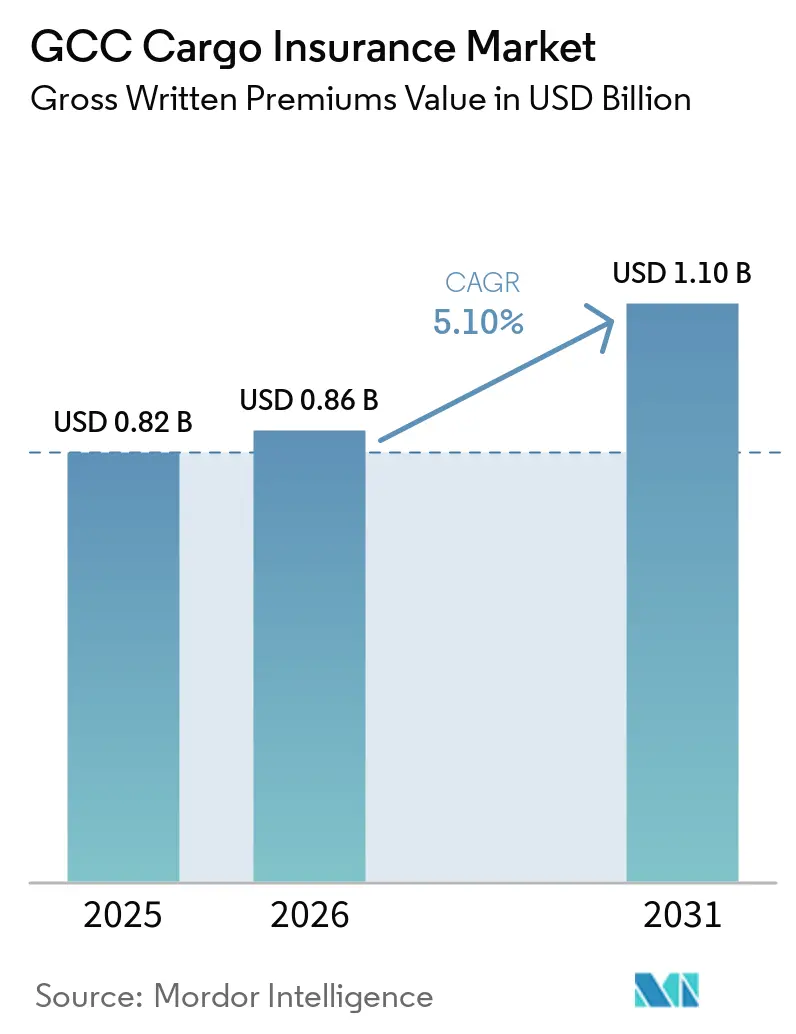
Der GCC Cargo Insurance Markt, gemessen an den gebuchten Bruttoprämien, wurde im Jahr 2025 auf 0,82 Milliarden USD bewertet, wird für 2026 auf 0,86 Milliarden USD geschätzt und soll bis 2031 1,10 Milliarden USD erreichen, was einem CAGR von 5,10 % von 2026 bis 2031 entspricht. Der GCC Cargo Insurance Markt wird durch die Rolle der Region im internationalen Handel, die Re-Export-Aktivitäten und die Transportverbindungen über See-, Straßen-, Schienen- und Luftwege gestützt. Die Vereinigten Arabischen Emirate verzeichneten im Jahr 2025 einen Nicht-Öl-Außenhandel von über 1 Billion USD, während die Re-Exporte 226 Milliarden USD erreichten, was den Wert der durch versicherbare Transitrouten bewegten Waren erhöhte. Ladungsbewegungen können umgeleitet, neu bepreist oder rückversichert werden, wenn sich die Betriebsbedingungen ändern, wodurch das Volumen und der deklarierte Wert der im Transit befindlichen Waren für die Prämiennachfrage von Bedeutung sind. Der GCC Cargo Insurance Markt sieht sich auch einer engeren Kapazität für Kriegsrisikodeckung gegenüber, obwohl öffentliche und private Rückversicherungseinrichtungen dazu beitragen, die Deckungsverfügbarkeit auf risikoreichen Routen aufrechtzuerhalten. Die digitale Ausstellung von Zertifikaten, spezialisierte Projektladungsdeckung und Takaful-kompatible Produkte bieten Chancen für Versicherer, die lokale Compliance- und technische Zeichnungsanforderungen erfüllen können.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus entfiel im Jahr 2025 ein Marktanteil von 61,8 % am GCC Cargo Insurance Markt auf den Seetransport, während der Schienengüterverkehr bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen wird.
- Nach Ladungsprofil entfiel im Jahr 2025 ein Marktanteil von 40,6 % am GCC Cargo Insurance Markt auf Containerladung, während Projekt-, Schwerlast- und Übermaßladung bis 2031 voraussichtlich mit einem CAGR von 6,9 % wachsen wird.
- Nach Handelsumfang entfielen im Jahr 2025 86,2 % der GCC Cargo Insurance Prämien auf den grenzüberschreitenden Handel, der bis 2031 voraussichtlich mit einem CAGR von 5,7 % wachsen wird.
- Nach Vertriebskanal entfielen im Jahr 2025 63,8 % der GCC Cargo Insurance Prämien auf Makler und Agenten, während Online- und digitale Plattformen bis 2031 voraussichtlich mit einem CAGR von 12,3 % wachsen werden.
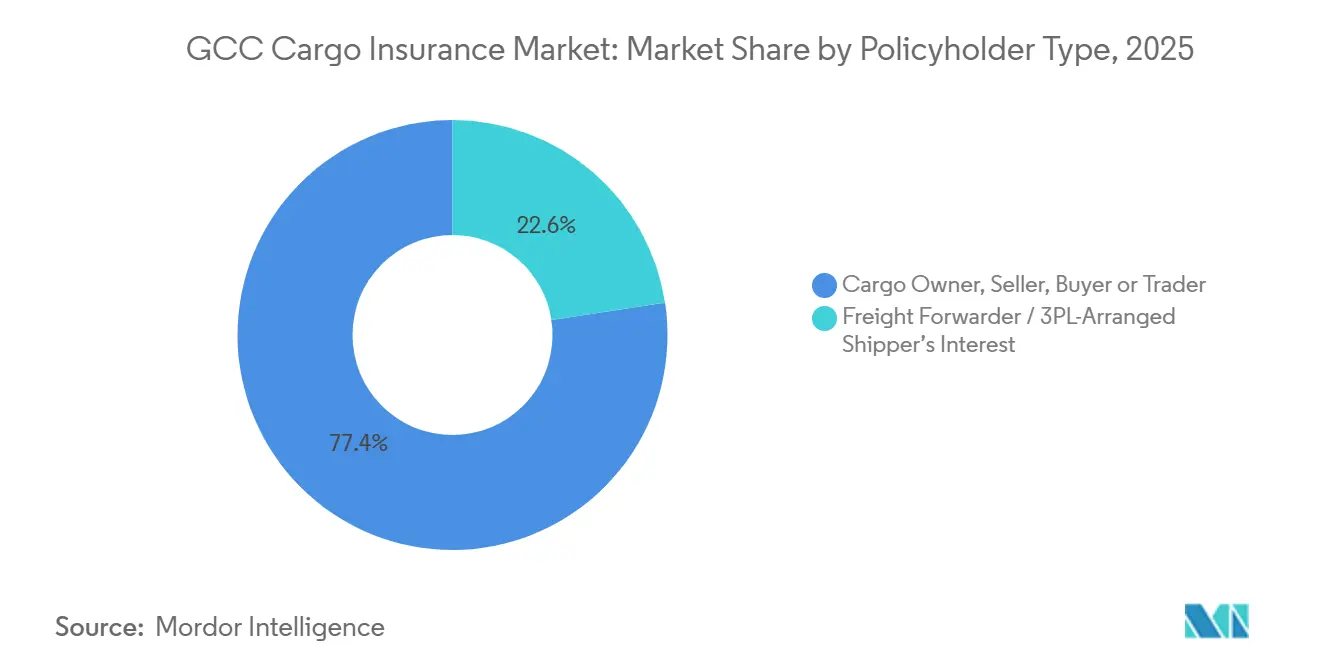
- Nach Versicherungsnehmertyp entfielen im Jahr 2025 77,4 % der GCC Cargo Insurance Prämien auf Ladungsinhaber, Verkäufer, Käufer und Händler, während von Speditionen und 3PL-Dienstleistern arrangierte Versicherungspolicen für Verladerinteressen bis 2031 voraussichtlich mit einem CAGR von 6,5 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2025 27,1 % der GCC Cargo Insurance Prämien auf Chemikalien und Pharmazeutika, die bis 2031 voraussichtlich mit einem CAGR von 6,7 % wachsen werden.
- Nach Geografie entfielen im Jahr 2025 42,6 % der GCC Cargo Insurance Prämien auf Saudi-Arabien, während die Vereinigten Arabischen Emirate bis 2031 voraussichtlich mit einem CAGR von 6 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
GCC Cargo Insurance Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GCC-Logistikdrehscheibe und Re-Export-Konzentration | +0.9% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar | Langfristig (≥ 4 Jahre) |
| E-Commerce und Wachstum grenzüberschreitender Sendungen | +0.7% | Vereinigte Arabische Emirate, Saudi-Arabien, breiterer GCC | Mittelfristig (2–4 Jahre) |
| Infrastruktur- und Wirtschaftsdiversifizierungsprojekte | +0.8% | Saudi- Arabien, Vereinigte Arabische Emirate, Oman | Langfristig (≥ 4 Jahre) |
| Bank- und Incoterm-bedingte Versicherungsanforderungen | +0.5% | Global, mit Kernschwerpunkt in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Digitale Angebotserstellung, Zertifikate und Schadenbearbeitung | +0.7% | Vereinigte Arabische Emirate, Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Geopolitische Risiken und Neubepreisung von Routenrisiken | +1% | Global, mit akuter Relevanz in den Korridoren des Roten Meeres und des Golfs von Oman | Kurzfristig (≤ 4 Jahre) |
| Wachstum multimodaler und integrierter Logistiknetzwerke | +0.6% | Vereinigte Arabische Emirate, Saudi-Arabien, Katar und Oman | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
GCC-Logistikdrehscheibe und Re-Export-Konzentration sichern das Basisprämienvolumen
Der GCC Cargo Insurance Markt zieht wiederkehrende Nachfrage aus den Häfen, Freizonen und Re-Export-Netzwerken der Region. Jebel Ali verarbeitete im Jahr 2025 15,6 Millionen Zwanzig-Fuß-Äquivalenteinheiten (TEU), und DP World meldete im selben Jahr ein Wachstum von 9 % bei den Ursprungs- und Zielcontainervolumina[1]. Diese direkten Handelsströme ergänzen die Umschlagvolumina und verbreitern die Basis der Ladung, für die deklarierte Werte und Versicherungszertifikate erforderlich sind. Die Stückgutvolumina in Jebel Ali erreichten im Jahr 2025 5,67 Millionen Tonnen, den höchsten Stand seit fast 2 Jahrzehnten. JAFZA verzeichnete im Jahr 2025 ein Handelsvolumen von 190 Milliarden USD, ein Anstieg von 15 %, der seine Bedeutung als Re-Export-Standort unterstrich. Große Volumina erhöhen auch das Kumulationsrisiko, da eine Störung an einem Terminal viele Sendungen betreffen kann, die über Pauschaldeckungsvereinbarungen versichert sind.
E-Commerce und Wachstum grenzüberschreitender Sendungen gestalten die KMU-Deckungsnachfrage neu
Der E-Commerce erweitert die Basis kleinerer Händler und Direktversender an Verbraucher, die Ladungsschutz benötigen. Diese Sendungen weisen häufig geringere Werte auf als herkömmliche Handelsfracht, was konventionelle, über Makler platzierte Pauschaldeckungen weniger geeignet machen kann. Hohe Sendungsfrequenz, unterschiedliche Waren und die Nutzung mehrerer Spediteure schaffen ein komplexeres Risikomuster für Zeichner. Die automatisierte Risikokategorisierung ist für diese Sendungsprofile besser geeignet als die manuelle Prüfung jeder einzelnen Deklaration. Eingebettete Ladungsdeckung und parametrische Verzögerungsprodukte gewinnen an Aufmerksamkeit, da sie in digitale Versandprozesse integriert werden können. Der GCC Cargo Insurance Markt kann daher kleinere Versender erreichen, wenn digitale Produkte einfache Zertifikate und klare Bedingungen bieten, ohne die Zeichnungsdisziplin zu verlieren.
Infrastruktur- und Wirtschaftsdiversifizierungsprojekte treiben die Nachfrage nach Projektladungsversicherungen
Die Infrastrukturprojekte Saudi-Arabiens steigern die Nachfrage nach Deckung für Schwerlast- und Übermaßsendungen. Der Hafen von NEOM erhielt Entwicklungsinvestitionen von über 7,5 Milliarden SAR (2 Milliarden USD) und wurde 2026 vollständig in Betrieb genommen[2]. Der Hafen übernimmt Projektladung für Wasserstoffanlagen, den Bau von Rechenzentren und die industrielle Entwicklung von Oxagon. Sein Hauptcontainerterminal ist für eine Kapazität von bis zu 1,5 Millionen TEU pro Jahr ausgelegt. Im April 2026 aktivierten NEOM, Pan Marine und DFDS eine multimodale Landbrücke, die Europa über Ägypten mit dem Hafen von NEOM und dem GCC verbindet. Versicherer mit Projektladungsexpertise können den Bedarf an Seegarantiebesichtigungen und maßgeschneiderter Deckung für große Infrastrukturkomponenten decken.
Bank- und Incoterm-bedingte Versicherungsanforderungen stützen die vertragliche Nachfrage
Der grenzüberschreitende Handel erfordert häufig eine Ladungsversicherung als Teil von Dokumentations- und Finanzierungsvereinbarungen. Incoterms wie CIF und CIP legen Versicherungspflichten für Verkäufer für Waren fest, die zum Bestimmungshafen transportiert werden. Von GCC-Banken ausgestellte Akkreditive verlangen üblicherweise unterstützende Versicherungsdokumentation für gedeckte Sendungen. Diese Anforderungen machen die Versicherung zu einem vertraglichen Bestandteil vieler internationaler Transaktionen und nicht zu einem optionalen Kauf. Die daraus resultierende Nachfrage ist stabiler als freiwillige Deckung bei Versendern ohne Bank- oder Käuferanforderung. Dies stützt den GCC Cargo Insurance Markt, da es das Prämienvolumen mit etablierten Handelsdokumentationspraktiken verknüpft.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte regulatorische und Compliance-Anforderungen im GCC | -0.4% | Alle 6 GCC-Staaten, insbesondere grenzüberschreitende Platzierungen | Langfristig (≥ 4 Jahre) |
| Preiswettbewerb und begrenzte Zeichnungsdifferenzierung | -0.3% | Vereinigte Arabische Emirate, Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Kriegsrisiko-, Klima- und Kumulationsvolatilität | -0.4% | Korridore des Roten Meeres, der Straße von Hormus und des Golfs von Aden | Kurzfristig (≤ 4 Jahre) |
| Geringes Bewusstsein für Ladungsversicherung bei kleineren Versendern | -0.3% | Alle GCC- Staaten, mit stärkerer Relevanz in der KMU-Logistik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte regulatorische und Compliance-Anforderungen im GCC erschweren grenzüberschreitende Platzierungen
Jeder GCC-Staat verfügt über einen eigenen Aufsichtsrahmen für Versicherungsaktivitäten und Anforderungen an den zugelassenen Markt. Saudi-Arabien wendet kooperative, d. h. Takaful-basierte, Versicherungsregeln über seine Versicherungsbehörde an. Die Zentralbank der Vereinigten Arabischen Emirate reguliert Versicherer in den Vereinigten Arabischen Emiraten gemäß Bundesgesetzesdekret Nr. 6 von 2025[3]. Katar, Kuwait, Bahrain und Oman wenden ebenfalls separate Aufsicht, Deckungsanforderungen und Erwartungen an lokale Inhalte an. Ein in den Vereinigten Arabischen Emiraten ausgestelltes Zertifikat erfüllt möglicherweise nicht die saudi-arabischen Zollanforderungen, wenn der ausstellende Versicherer in Saudi-Arabien nicht zugelassen ist. Bis zur Entwicklung gegenseitiger Anerkennung oder harmonisierter Regeln werden grenzüberschreitende Ladungsprogramme mit zusätzlichen Kosten und Verwaltungsaufwand konfrontiert sein.
Preiswettbewerb und begrenzte Zeichnungsdifferenzierung schränken die Prämienadäquanz ein
Der containerisierte allgemeine Handel sah sich dem Ratenwettbewerb regionaler und internationaler Versicherer ausgesetzt. Die Vereinigten Arabischen Emirate haben mehr als 60 zugelassene Versicherer, was zum Preisdruck bei standardisierten Ladungsprodukten beigetragen hat. Dieser Wettbewerb kann den Spielraum zur Absorption von Schadensvolatilität ohne Rückversicherungsunterstützung einschränken. Takaful-Strukturen, parametrische Verzögerungsdeckung und Kühlkettenklauseln bieten einige Bereiche zur Differenzierung, da ihre Bedingungen spezifische Risiken widerspiegeln. Produktgestaltung und technisches Zeichnen bleiben wichtig, wo Maklerverhandlungen sich sonst hauptsächlich auf den Preis konzentrieren würden. Der GCC Cargo Insurance Markt benötigt daher spezialisierte Deckung, um eine Preisgestaltung zu unterstützen, die das zugrunde liegende Risiko widerspiegelt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus: Seetransport führt, während sich der Schienengüterverkehr ausweitet
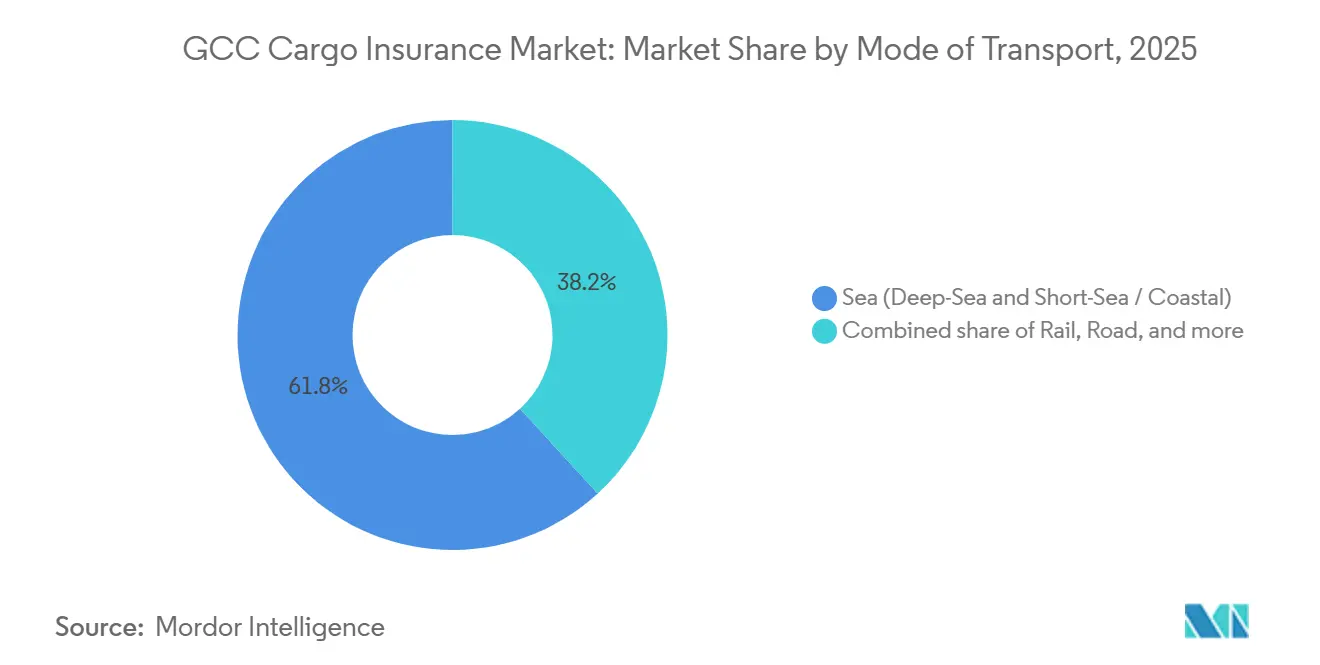
Der Seetransport hielt im Jahr 2025 einen Anteil von 61,8 % an der GCC Cargo Insurance Marktgröße. Diese Position spiegelt die Abhängigkeit der Region vom Seehandel über Jebel Ali, Dammam und Shuwaikh wider. Handelsverbindungen mit dem asiatisch-pazifischen Raum, Europa, Ostafrika, dem Vereinigten Königreich und den Vereinigten Staaten stützen sich aufgrund der Geografie und der Ladungsvolumina hauptsächlich auf Seerouten. Chemikalien, Pharmazeutika und Elektronik gehören zu den höherwertigen Gütern, die üblicherweise in containerisierten Seesendungen transportiert werden. Kurzstreckenseeverkehrsdienste bilden ebenfalls einen Teil der versicherten Seefracht. Der Seetransport bleibt daher zentral für die Prämienerzielung im gesamten GCC Cargo Insurance Markt.
Der Schienengüterverkehr wird bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen, dem höchsten Wert unter den Transportmodi. Etihad Rail betreibt ein 900 Kilometer langes Güternetz in allen 7 Emiraten und strebt bis 2030 ein jährliches Ziel von 60 Millionen Tonnen an. Saudi Arabian Railways startete 2026 5 multimodale Logistikkorridore, um Golfhäfen, Binnenregionen und Rote-Meer-Häfen zu verbinden. Der Straßentransport bleibt wichtig für innerhalb des GCC stattfindende Bewegungen und die letzte Meile der Lieferung, während der Luftfracht zeitkritische und hochwertige Sendungen dient. Schienenspezifische Risiken weisen ein anderes Kumulationsmuster auf als See- und Straßenbewegungen. Versicherer benötigen Bedingungen, die den Überlandschienentransit anerkennen, wenn die Volumina von Infrastrukturplänen in operative Güterkorridore übergehen.


Nach Ladungsprofil: Containerladung führt, während Projektladung spezialisierte Deckung erfordert
Containerladung hielt im Jahr 2025 einen Prämienanteil von 40,6 % am GCC Cargo Insurance Markt. Jebel Ali, Khalifa und Dammam unterstützen den standardisierten Containerhandel für eine breite Palette von Allgemeinwaren. Die Containerisierung ermöglicht es Versicherern, für viele Sendungen Pauschaldeckungsvereinbarungen und Standard-Institutsladungsklauseln zu verwenden. Dies reduziert die Zeichnungskomplexität im Vergleich zu Einzelbewertungen unregelmäßiger Ladungen. Trockenschüttgut, Flüssigschüttgut und Roll-on-Roll-off-Ladung bedienen Energie-, Petrochemie- und Automobillieferketten. Der GCC Cargo Insurance Markt ist weiterhin auf Containerladung angewiesen, da sie die etablierteste Form der regionalen Handelsbewegung ist.
Projekt-, Schwerlast- und Übermaßladung wird bis 2031 voraussichtlich mit einem CAGR von 6,9 % wachsen. Diese Ladungen umfassen Turbinen, modulare Baueinheiten, Offshore-Plattformen und Energieinfrastrukturkomponenten für NEOM, das Rote-Meer-Projekt und Amaala. Ihre Bewegung erfordert maßgeschneidertes Zeichnen, Seegarantiebesichtiger und Polizenbedingungen, die Standard-Pauschaldeckungen nicht bieten können. Das Terminal des Hafens von NEOM hat eine Kapazität von bis zu 1,5 Millionen TEU und empfängt Projektladung für Wasserstoffanlagen und den Bau von Rechenzentren. Je komplexer die Sendung, desto wichtiger werden spezialisierte Ingenieur- und Besichtigungskapazitäten. Globale Spezialversicherer sind gut positioniert, wo technische Kompetenz für die größten Projektbewegungen erforderlich ist.
Nach Handelsumfang: Grenzüberschreitender Handel bildet die Kernprämienbasis
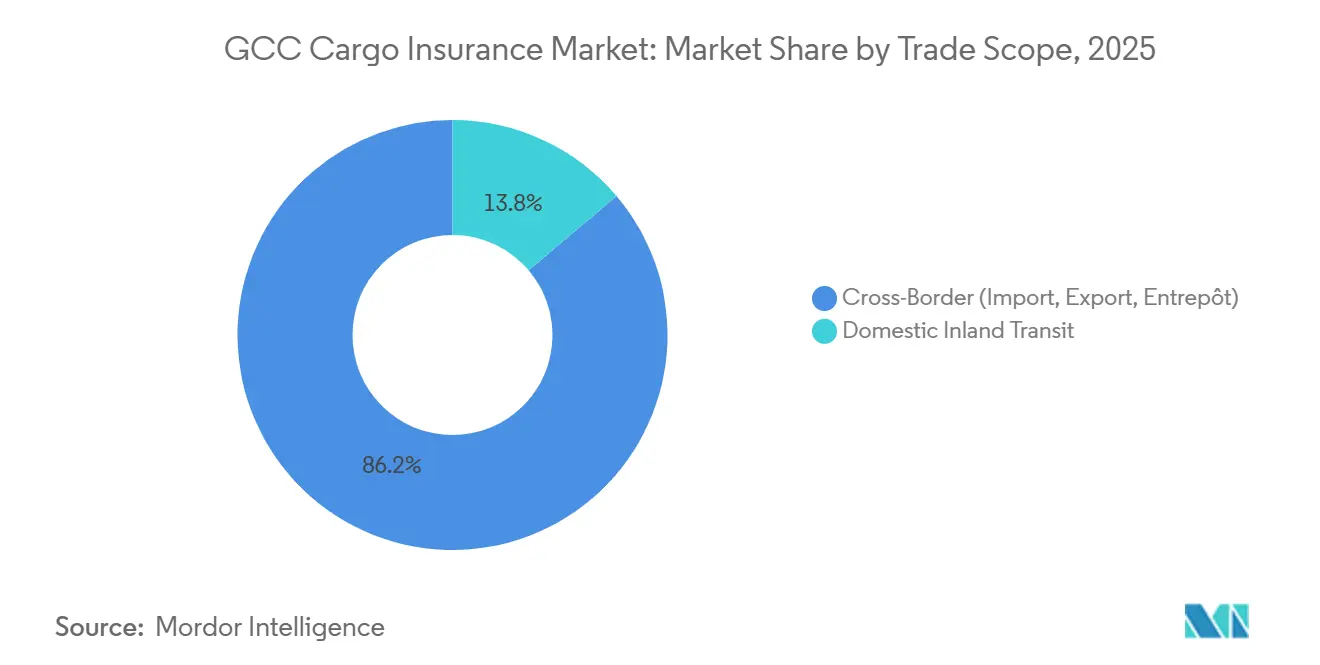
Der grenzüberschreitende Handel entfiel im Jahr 2025 auf 86,2 % der GCC Cargo Insurance Prämien. Importe, Exporte und Entrepôt-Re-Exporte stellen den GCC in den Mittelpunkt der Warenbewegungen zwischen den Regionen. CIF- und CIP-Bedingungen verlangen üblicherweise, dass Verkäufer Waren bis zum Bestimmungshafen versichern. GCC-Banken verwenden auch Versicherungsdokumentation in Akkreditiven für gedeckte Ladungstransaktionen. Dies schafft eine vertragliche Nachfragebasis für Policen, die mit dem internationalen Handel verknüpft sind. Das Ausmaß der grenzüberschreitenden Aktivität macht sie zur Hauptquelle der Prämienkonzentration im GCC Cargo Insurance Markt.
Der inländische Binnentransit entfiel im Jahr 2025 auf den verbleibenden Anteil von 13,8 %. Er wächst langsamer, da innerhalb des GCC stattfindende Stadtbewegungen kürzer sind und häufig geringere deklarierte Werte aufweisen als internationale Sendungen. Saudi-Arabiens Anweisungen zur Seeversicherungsdeckung haben Rahmenbedingungen sowohl für den inländischen als auch für den internationalen Seetransit geschaffen. Das grenzüberschreitende Segment wird bis 2031 voraussichtlich mit einem CAGR von 5,7 % wachsen. Die anhaltende Re-Export-Expansion, die Aktivitäten im Rahmen umfassender Wirtschaftspartnerschaftsabkommen und die zollgebundene Zertifikatsausstellung stützen diese Aussichten. Die inländische Deckung bleibt relevant, da die regulatorische Aufmerksamkeit und multimodale Güternetzwerke in der gesamten Region zunehmen.
Nach Vertriebskanal: Makler führen, während Online-Plattformen schneller wachsen
Makler und Agenten hielten im Jahr 2025 63,8 % der GCC Cargo Insurance Prämien. Ihre Rolle ist am stärksten bei Großkundenplatzierungen, Projektladung und Kriegsrisikoklauseln. Diese Risiken erfordern Verhandlungen, Rückversicherungsplatzierung und technische Beratung, die automatisierte Systeme nicht vollständig replizieren. Direktversicherer halten eine kleinere, aber stabile Rolle bei Captives, staatlich verbundenen Betreibern und standardisierten Ladungsprofilen. Makler helfen Kunden auch dabei, Deckungsbedingungen zu interpretieren, wenn sich Transitrouten, Werte und Risikobedingungen ändern. Ihr Anteil wird voraussichtlich eher schrittweise sinken als verschwinden, da komplexe Konten weiterhin spezialisierte Unterstützung benötigen.
Online- und digitale Plattformen werden bis 2031 voraussichtlich mit einem CAGR von 12,3 % wachsen. Digitale Tools unterstützen Pauschaldeckungsdeklarationen, sofortige Zertifikatsgenerierung und Schadenstriage. Parsyl startete im März 2026 sein Einreichungstool Chauncey für Makler, was zeigt, dass digitale Kompetenz auch in Makler-Workflows einzieht. Digitale Anbieter in den Vereinigten Arabischen Emiraten müssen die durch Bundesgesetzesdekret Nr. 6 von 2025 geschaffenen Lizenzierungsanforderungen erfüllen. Die Übergangsfrist für das konsolidierte Regelwerk endete am 16. September 2026. Der Online-Zugang kann die Nutzung bei kleineren Versendern ausweiten, während die formale Zulassung das Vertrauen in den technologiegestützten Vertrieb stärkt.
Nach Versicherungsnehmertyp: Ladungsinhaber führen, während 3PL-arrangierte Deckung zunimmt
Ladungsinhaber, Verkäufer, Käufer und Händler hielten im Jahr 2025 77,4 % der GCC Cargo Insurance Prämien. Dies spiegelt die langjährige Struktur des internationalen Handels wider, bei der die Partei mit einem finanziellen Interesse an Waren normalerweise die versicherte Partei ist. Die Gruppe umfasst große Rohstoffhändler und kleinere Importeure, die bankpflichtige Policen nutzen. CIF-, CIP- und FOB-Bedingungen beeinflussen, welche Partei den Schutz für eine Sendung arrangiert. Käufer und Verkäufer benötigen auch Deckung, die ihrem deklarierten Interesse und ihrer vertraglichen Verpflichtung entspricht. Diese Versicherungsnehmergruppe bleibt die Hauptquelle des etablierten Prämienvolumens im gesamten GCC Cargo Insurance Markt.
Von Speditionen und 3PL-Dienstleistern arrangierte Versicherungspolicen für Verladerinteressen werden bis 2031 voraussichtlich mit einem CAGR von 6,5 % wachsen. Spediteure bündeln zunehmend Ladungsversicherungen mit Logistikdienstleistungen, um ein integriertes Lieferkettenrisikomanagement anzubieten. Dieses Modell versetzt den Spediteur in die Position sowohl eines Vertriebsintermediärs als auch eines Risikoaggregators. Ein Spediteur, der Versicherungstransaktionen erleichtert, benötigt möglicherweise eine Finanzdienstleistungsgenehmigung gemäß den Regeln der Vereinigten Arabischen Emirate. Tawuniya und TT Club schlossen im Januar 2025 eine von der saudi-arabischen Versicherungsaufsicht genehmigte Haftpflichtversicherungspartnerschaft. Die Vereinbarung zeigt, wie Versicherungsprodukte an die kommerzielle und regulatorische Position von Logistikdienstleistern angepasst werden.
Nach Endnutzerbranche: Chemikalien und Pharmazeutika führen Nachfrage und Wachstum an
Chemikalien und Pharmazeutika hielten im Jahr 2025 einen Anteil von 27,1 % an der GCC Cargo Insurance Marktgröße. Das Segment wird durch die pharmazeutischen Importe der Region und ihre Rolle in der Kühlkettenverteilung im Nahen Osten und Afrika gestützt. Die Flughäfen Dubai und Abu Dhabi unterstützen die Bewegung von FMCG-Produkten und biologischen Therapien. Pharmazeutische Sendungen erfordern sorgfältige Handhabung, da Temperaturabweichungen die Produktqualität beeinträchtigen und zu regulatorischen Vernichtungskosten führen können. Ihre Ladungswerte und Handhabungsanforderungen machen Versicherungsbedingungen wichtiger als bei vielen allgemeinen Warensendungen. Chemikalien und Pharmazeutika führen daher den GCC Cargo Insurance Markt unter den im Bericht identifizierten Endnutzerbranchen an.
Chemikalien und Pharmazeutika werden bis 2031 voraussichtlich mit einem CAGR von 6,7 % wachsen. Störungen im Roten Meer können den Seetransit von Europa in den GCC von 25 Tagen auf mehr als 40 Tage verlängern, was das Temperaturabweichungsrisiko für Biologika und Onkologieprodukte erhöht. Im April 2026 setzte AP Moller-Maersk die Value Protect Kühlladungsversicherung in Oman, den Vereinigten Arabischen Emiraten, dem Irak, Kuwait, Katar, Bahrain und Saudi-Arabien aufgrund erhöhter regionaler Risiken aus. Dies lässt Kühlkettenverlader mit potenziellen Deckungslücken zurück und verdeutlicht die Grenzen des von Spediteuren bereitgestellten Schutzes. Lebensmittel, Getränke und Agrarwaren bilden die zweitgrößte Endnutzergruppe, da der GCC auf Lebensmittelimporte angewiesen ist. Energie- und Schüttgüter werden weiterhin durch etablierte Pauschaldeckungen zwischen staatlichen Energieunternehmen und globalen Spezialmärkten gestützt.
Geografische Analyse
Saudi-Arabien hielt im Jahr 2025 einen Prämienanteil von 42,6 % am GCC Cargo Insurance Markt. Seine Größe spiegelt den Umfang seiner breiteren Versicherungsbasis, Infrastrukturausgaben und des inländischen Politikrahmens wider. DP World modernisierte das südliche Containerterminal in Dschidda durch Investitionen von 800 Millionen USD und erhöhte die Kapazität auf 4 Millionen TEU. Saudi Arabian Railways startete auch 5 Logistikkorridore, die Golfhäfen mit Binnenregionen und Rote-Meer-Standorten verbinden. Der Saudi War Risks Insurance Pool schafft einen inländischen Rückhalt für Ladungs- und Schiffsrisiken bei erhöhten geopolitischen Bedingungen.
Die Vereinigten Arabischen Emirate werden bis 2031 voraussichtlich mit einem CAGR von 6 % wachsen, dem schnellsten Tempo im GCC Cargo Insurance Markt. JAFZA verzeichnete im Jahr 2025 ein Handelsvolumen von 190 Milliarden USD. DP World meldete auch ein Wachstum von 9 % bei den Ursprungs- und Zielcontainervolumina im Jahr 2025. Das Land weist die breiteste Nutzung von InsurTech-Plattformen unter den GCC-Märkten auf. Das einheitliche Versicherungsregelwerk und die damit verbundenen Lizenzierungsanforderungen betreffen digitale Ladungsplattformen, eingebettete Versicherungsanbieter und Vergleichsportale. Diese Regeln können die Fragmentierung unter technologiegestützten Intermediären verringern und gleichzeitig die Compliance-Standards stärken.
Katar und Kuwait haben eine auf Energie-, Petrochemie- und staatliche Handelsströme konzentrierte Nachfrage. Qatar Insurance Company und Qatar Islamic Insurance Company bieten Scharia-konforme Seeladungsoptionen für Unternehmenskäufer an, die islamische Finanzstrukturen nutzen. Bahrain hat eine kleinere physische Handelsbasis, dient aber als Finanz- und Rückversicherungsstandort für Unternehmen, die GCC-Zugang suchen. Oman gewinnt durch den Industriehafen Sohar und die Hafeet-Bahnverbindung mit den Industriezonen Abu Dhabis an Bedeutung. Die Verbindung fügt eine Transportoption für Energie- und Industrierohstoffströme hinzu, die sonst auf andere Routen angewiesen wären. In diesen Märkten wird das Kriegsrisikorisiko im Allgemeinen rückversichert oder unter Standardpolicen ausgeschlossen, was die Kreditstabilität in Zeiten regionaler Spannungen unterstützt.
Wettbewerbslandschaft
Der GCC Cargo Insurance Markt ist fragmentiert. Allianz, AXA XL, Chubb, Zurich und Generali konkurrieren um Großkunden-, Projektladungs- und Kriegsrisikoaufträge. Im GCC ansässige Versicherer wie Sukoon Insurance, GIG Gulf, ADNIC und Orient Insurance konkurrieren bei KMU-, Einzel- und Takaful-kompatiblen Produkten. Die Vereinigten Arabischen Emirate haben mehr als 60 zugelassene Versicherer, was den Wettbewerb in standardisierten Ladungslinien aktiv hält. Kapazitätszugang, lokales Compliance-Wissen und technisches Zeichnen beeinflussen die Wettbewerbspositionen. Der Wettbewerb ist daher bei komplexen Risiken stärker konzentriert als bei lokalen und standardisierten Platzierungen.
Chubb wurde im März 2026 zum führenden Zeichner der Gulf Maritime Reinsurance Facility der United States International Development Finance Corporation. Die Einrichtung wurde mit AIG, Berkshire Hathaway, Liberty Mutual, CNA, Travelers und Starr als Ko-Rückversicherer erweitert und erreichte eine Kapazität von 40 Milliarden USD. Dieser Schritt zeigte die Bedeutung von Regierungsbeziehungen und Rückversicherungskapazität für risikoreiche Ladungsgeschäfte. Generali Global Corporate and Commercial ging 2026 mit Insurity Marine Suite live, um das digitale Zertifikatsmanagement und maklergerichtete Workflows zu unterstützen. Otonomi entwickelt eine parametrische Verzögerungsdeckung für Spediteure und schafft damit einen weiteren digitalen Zugang zur Ladungsversicherung. Takaful-kompatible KMU-Angebote bleiben ein Bereich, in dem regionale Versicherer integrierte digitale Produkte entwickeln können.
DP World startete im Mai 2026 eine erstmalige Cargo-Kriegsrisikoversicherungslösung für Handelsrouten im Nahen Osten, die eine kontinuierliche Deckung über See- oder Lufttransit, Hafenlagerung und Inlandslieferung in einer einzigen Police bietet. Die Lösung schließt Lücken, bei denen konventionelle Seepolicen nur einen einzigen Transitabschnitt schützen. Ein Logistikbetreiber kann Beziehungen über sein Hafen- und Inlandsnetzwerk nutzen, um Versicherungen neben der Ladungsbewegung anzubieten. Dies schafft Wettbewerbsdruck für konventionelle Makler-Versicherer-Partnerschaften, die sich auf separate Policenplatzierung konzentrieren. Bestehende Institutsladungsklauseln und Versicherungsrahmen wurden für konventionelle Spediteure und Versicherungsnehmer konzipiert, sodass dieser Vertriebsansatz unterschiedliche betriebliche und regulatorische Überlegungen aufweist.
GCC Cargo Insurance Branchenführer
-
Allianz SE
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Company Ltd.
-
AP Moller Maersk A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Der Ministerrat Saudi-Arabiens genehmigte die Gründung des Saudi War Risks Insurance Pool für Ladung und Schiffe. Saudi Re wurde von der Versicherungsbehörde ernannt, um den öffentlich-privaten Pool zu leiten, der Ladung, die auf dem Land-, See- und Luftweg transportiert wird, sowie Schiffsrümpfe, Charterhaftpflicht und Schutz- und Entschädigungsrisiken abdeckt. Der Pool soll die Handelskontinuität aufrechterhalten und die Abhängigkeit von globalen Rückversicherungsmärkten in Zeiten erhöhter geopolitischer Risiken verringern, wobei die Versicherungsbehörde 4 Ziele identifiziert: Absorptionskapazität, Lieferkettenkontinuität, Eindämmung der Rückversicherungskosten und Wettbewerbsfähigkeit Saudi-Arabiens als Logistikdrehscheibe.
- Juli 2026: Die indikativen Kriegsrisikoprämien für Fahrten im südlichen Roten Meer stiegen nach Angriffen der Houthi-Kräfte auf die saudi-arabisch geflaggten Tanker Encelia und Layla in der Nähe von Jizan auf über 1 % des Schiffswertes, gegenüber 0,3 % in der Vorwoche. Die Raten für Fahrten zu saudi-arabischen Häfen erreichten laut von Reuters zitierten Versicherungsmarktquellen bis zu 3 %, was den direkten Durchschlag geopolitischer Eskalation auf die GCC Cargo Insurance Preisgestaltung verdeutlicht.
- Juni 2026: Lloyd's stellte ein neues Kriegsrisiko-Versicherungskonsortium mit Chubb als führendem Zeichner vor, unterstützt von teilnehmenden Lloyd's-Syndikaten, das bis zu 200 Millionen USD dedizierte Ladungskapazität für Schiffe und Ladung bereitstellt, die die Straße von Hormus passieren. Das Konsortium operiert getrennt von, aber ergänzend zu, der im März 2026 angekündigten DFC-gestützten Einrichtung.
- Mai 2026: DP World startete eine erstmalige Cargo-Kriegsrisikoversicherungslösung für Handelsrouten im Nahen Osten, die eine kontinuierliche Deckung über See- oder Lufttransit, Hafenlagerung und Inlandslieferung in einer einzigen Police bietet. Das Produkt, das durch die globalen Versicherungsmarktbeziehungen von DP World genutzt wird, soll die Deckungslücken bei mehreren Abschnitten schließen, die durch konventionelle Seepolicen entstehen, die nur einen einzigen Transitabschnitt versichern.


GCC Cargo Insurance Marktberichtsumfang
| See (Hochsee und Kurzstreckenseeverkehr / Küstenverkehr) |
| Binnenwasserstraße |
| Straße |
| Schiene |
| Luft |
| Containerladung |
| Trockenschüttgut |
| Flüssigschüttgut |
| Stückgut und Allgemeinladung |
| Projekt-, Schwerlast- und Übermaßladung |
| Rollende Ladung / Ro-Ro |
| Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit |
| Makler und Agenten |
| Direktversicherer |
| Online- und digitale Plattformen |
| Ladungsinhaber, Verkäufer, Käufer oder Händler |
| Spedition / 3PL-arrangierte Verladerinteressenpolice |
| Lebensmittel, Getränke und Agrarwaren |
| Energie und Schüttgüter |
| Chemikalien und Pharmazeutika |
| Automobil und Industrieausrüstung |
| Elektronik und hochwertige Industriegüter |
| Einzelhandel, Konsumgüter und E-Commerce |
| Bau- und Infrastrukturprojektinhaber |
| Sonstige Endnutzerbranchen |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Katar |
| Kuwait |
| Bahrain |
| Oman |
| Nach Transportmodus | See (Hochsee und Kurzstreckenseeverkehr / Küstenverkehr) |
| Binnenwasserstraße | |
| Straße | |
| Schiene | |
| Luft | |
| Nach Ladungsprofil | Containerladung |
| Trockenschüttgut | |
| Flüssigschüttgut | |
| Stückgut und Allgemeinladung | |
| Projekt-, Schwerlast- und Übermaßladung | |
| Rollende Ladung / Ro-Ro | |
| Nach Handelsumfang | Grenzüberschreitend (Import, Export, Entrepôt) |
| Inländischer Binnentransit | |
| Nach Vertriebskanal | Makler und Agenten |
| Direktversicherer | |
| Online- und digitale Plattformen | |
| Nach Versicherungsnehmertyp | Ladungsinhaber, Verkäufer, Käufer oder Händler |
| Spedition / 3PL-arrangierte Verladerinteressenpolice | |
| Nach Endnutzerbranche | Lebensmittel, Getränke und Agrarwaren |
| Energie und Schüttgüter | |
| Chemikalien und Pharmazeutika | |
| Automobil und Industrieausrüstung | |
| Elektronik und hochwertige Industriegüter | |
| Einzelhandel, Konsumgüter und E-Commerce | |
| Bau- und Infrastrukturprojektinhaber | |
| Sonstige Endnutzerbranchen | |
| Nach Geografie | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Kuwait | |
| Bahrain | |
| Oman |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den GCC Cargo Insurance Markt?
Der GCC Cargo Insurance Markt wird voraussichtlich von 0,86 Milliarden USD im Jahr 2026 auf 1,10 Milliarden USD bis 2031 bei einem CAGR von 5,1 % steigen.
Welcher Transportmodus führt die Ladungsversicherungsnachfrage im GCC an?
Der Seetransport führte im Jahr 2025 mit einem Anteil von 61,8 %, da die Region stark auf den Seehandel und containerisierte Ladungsrouten angewiesen ist.
Warum ist der Schienengüterverkehr für die Ladungsversicherung im GCC wichtig?
Der Schienengüterverkehr wird bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen, da neue Güterkorridore und das Etihad-Rail-Netzwerk mehr Überlandladungsbewegungen unterstützen.
Welcher Endnutzersektor hat die größte Bedeutung für die Ladungsdeckung im GCC?
Chemikalien und Pharmazeutika führten im Jahr 2025 mit einem Anteil von 27,1 % und werden bis 2031 voraussichtlich mit einem CAGR von 6,7 % wachsen.
Was treibt den Online-Vertrieb von Ladungsversicherungen im GCC an?
Online- und digitale Plattformen werden bis 2031 voraussichtlich mit einem CAGR von 12,3 % wachsen, da sie Deklarationen, Zertifikatsausstellung und Schadenprozesse automatisieren.
Welches GCC-Land hält den größten Ladungsversicherungsanteil?
Saudi-Arabien hielt im Jahr 2025 einen Anteil von 42,6 %, während die Vereinigten Arabischen Emirate mit einem CAGR von 6 % bis 2031 die am schnellsten wachsende Geografie sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
