
アジア太平洋カーゴ保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.77 十億米ドル |
| 市場規模 (2026) | 8.11 十億米ドル |
| 市場規模 (2031) | 10.04 十億米ドル |
| 成長率 (2026 - 2031) | 4.36 % |
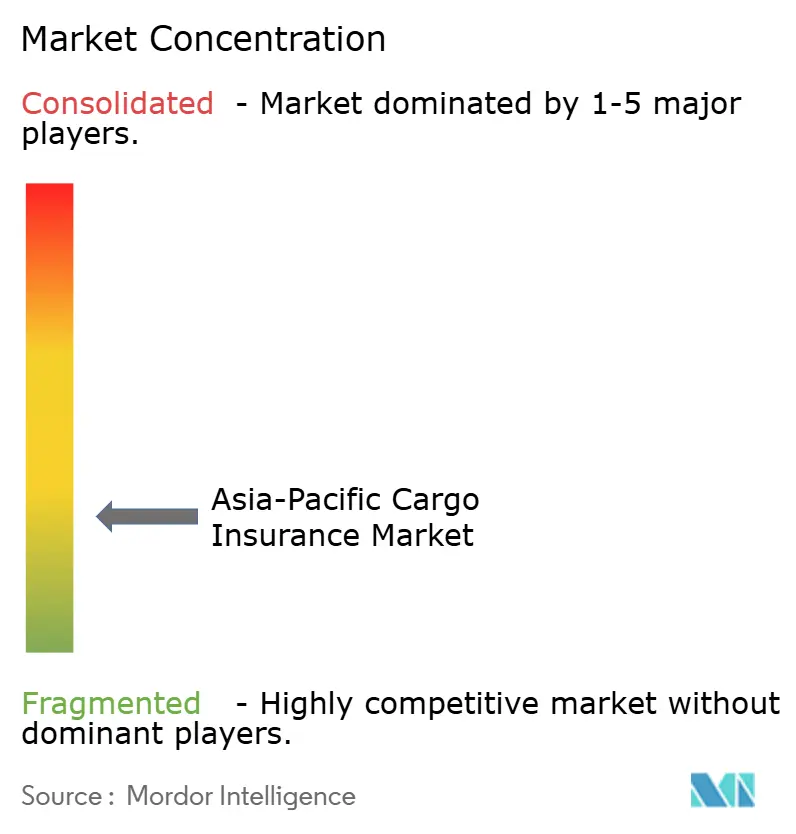
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋カーゴ保険市場分析
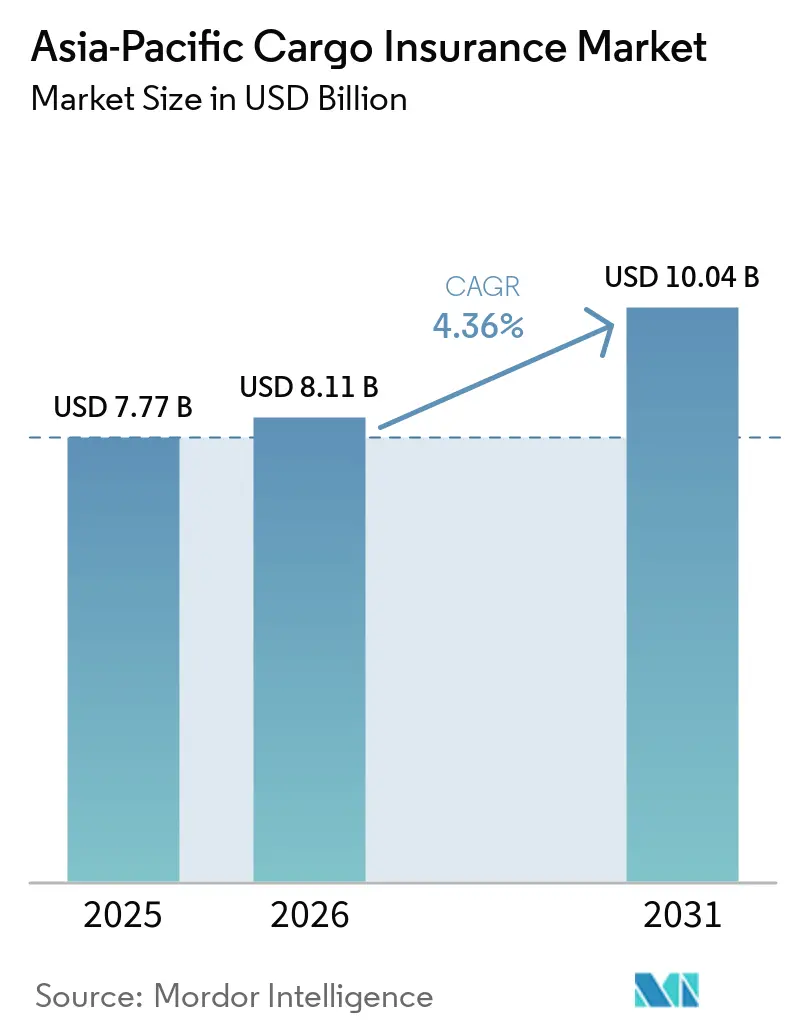
アジア太平洋カーゴ保険市場は2025に7.77 ビリオン 米ドルと評価され、2026年には8.11 ビリオン 米ドルと推定され、2026年から2031年にかけてCAGR 4.36%で成長し、2031年までに10.04 ビリオン 米ドルに達すると予測されています。保険料の成長は、広範な料率引き上げよりも、被保険貨物価値の上昇、クロスボーダー取引の増加、および新たな補償形態と結びつきを強めています。好業績のプログラムは、地域の引受能力が堅調に維持される中、更新時に5%から10%以上の料率引き下げを確保しました。関税関連の商品価格変動、クロスボーダーEコマース、パラメトリック遅延補償、および組み込みマイクロ保険が、保険会社が引き受け可能なエクスポージャーを拡大しています。アジア太平洋カーゴ保険市場は、標準的なコンテナ化プログラムに対する価格圧力にも直面しており、一方でスペシャリストリスクにはより個別化されたアンダーライティングが求められています。地域的包括的経済連携(RCEP)の変化する貿易ルートを中心にリスクモデルを構築する保険会社は、新たなカーゴフローとより複雑なエクスポージャーパターンにより適切に対応できます。
主要レポートのポイント
- 輸送手段別では、海上・マリンカーゴ保険が2025年のアジア太平洋カーゴ保険市場シェアの62.1%を占め、航空カーゴは2031年にかけてCAGR 5.9%で成長すると予測されています。
- カーゴプロファイル別では、コンテナ化カーゴが2025年のアジア太平洋カーゴ保険市場シェアの46.7%を占め、プロジェクト・重量物・アウトオブゲージカーゴは2031年にかけてCAGR 6.4%で成長すると予測されています。
- 貿易範囲別では、クロスボーダー貿易が2025年のアジア太平洋カーゴ保険市場シェアの73.5%を占め、2031年にかけてCAGR 5.4%で成長すると予測されています。
- 流通チャネル別では、ブローカーおよびエージェントが2025年のアジア太平洋カーゴ保険市場シェアの53.2%を占め、オンラインおよびデジタルプラットフォームは2031年にかけてCAGR 7.2%で成長すると予測されています。
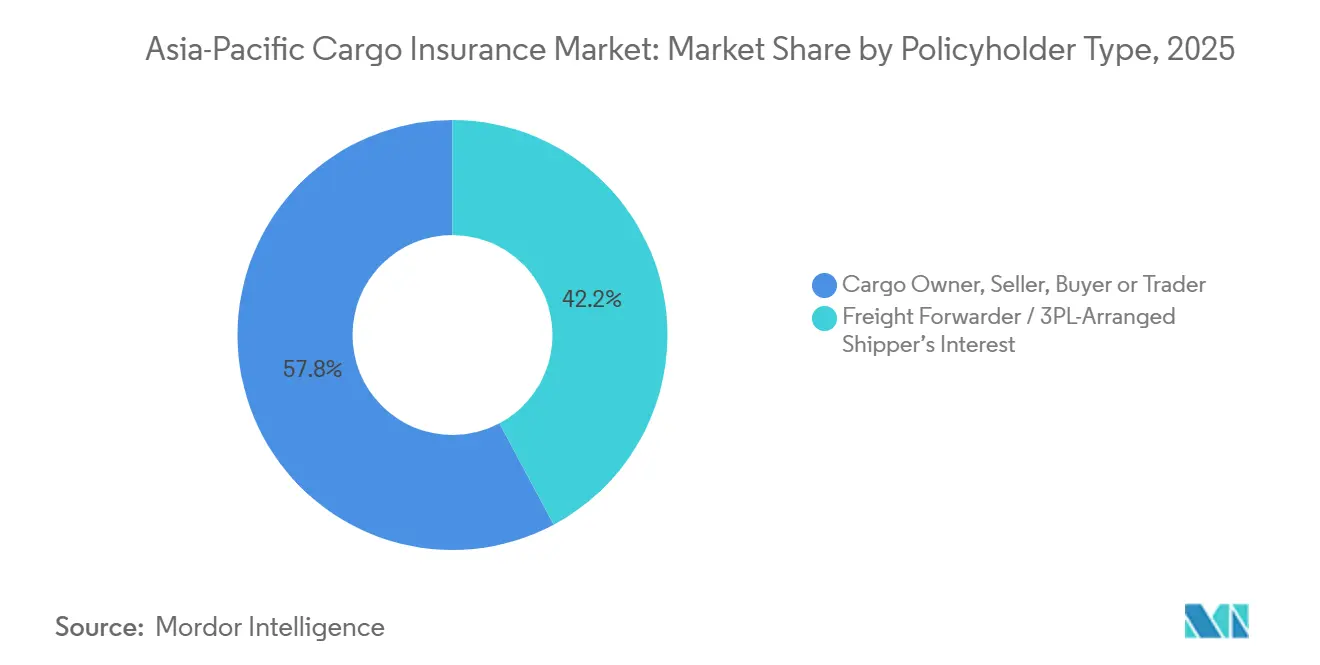
- 保険契約者タイプ別では、カーゴオーナー、売主、買主、およびトレーダーが2025年のアジア太平洋カーゴ保険市場シェアの57.8%を占め、フレートフォワーダーおよび3PL手配の荷主利益補償は2031年にかけてCAGR 5.6%で成長すると予測されています。
- エンドユーザー産業別では、製造業が2025年のアジア太平洋カーゴ保険市場シェアの31.1%を占め、小売・消費財・Eコマースは2031年にかけてCAGR 7%で成長すると予測されています。
- 地域別では、中国が2025年のアジア太平洋カーゴ保険市場シェアの37.9%を占め、インドは2031年にかけてCAGR 6.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋カーゴ保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| クロスボーダー 貿易と製造業輸出 | +1.2% | アジア太平洋、 特に中国、ベトナム、インドへの集中 | 中期 (2〜4年) |
| Eコマース と高頻度小口貨物 | +0.9% | 中国、 インド、インドネシア、および東南アジア諸国連合(ASEAN)主要市場 | 短期 (2年以内) |
| カーゴ価値の上昇 とコールドチェーン依存 | +0.7% | 日本、 中国、オーストラリア、およびインドの医薬品回廊 | 長期 (4年以上) |
| 組み込み保険 と自動証明書 | +0.6% | シンガポール、 オーストラリア、中国、および東南アジア諸国連合(ASEAN)広域市場 | 期 (2年以内) |
| サプライチェーン 混乱と遅延コスト補償 | +0.5% | グローバル、 特に中国および韓国の輸出回廊での高エクスポージャー | 短期 (2年以内) |
| マルチモーダル およびアジア域内貿易回廊 | +0.4% | 東南アジア諸国連合(ASEAN)、 大中華圏、および南アジア | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
クロスボーダー貿易と製造業輸出の拡大
地域的包括的経済連携(RCEP)は完全実施から4年目を迎え、域内の貿易密度を高めています。製造活動は中国からベトナム、タイ、インドネシアへと拡大しており、既存の取引量を単に移転させるのではなく、新たな被保険回廊を生み出しています。地域的包括的経済連携(RCEP)12加盟国を対象とした研究では、中国の複数のパートナーとのクロスボーダーEコマース輸出ポテンシャルが0.8の活用率を下回ったままであることが明らかになりました[1]。長距離ルートは輸送区間を増やし、貨物がエクスポージャーにさらされる時間を延ばす可能性があります。関税期限前の在庫積み増しも、標準的な航海保険を超えた倉庫間延長の必要性を生み出しています。地域の税関および原産地規則の要件は、複数の管轄にまたがる貨物を扱う保険会社に対して、書類作業、調査、および裏書きを追加します。
Eコマースと高頻度小口貨物の成長
電子商取引は、従来の申告ベースの保険契約では対応されていなかったカーゴ保険需要を生み出している。中国の返品配送保険は、2024年の輸出量増加率7.1%を上回るカーゴ保険料の成長に貢献した[2]。インドの電子商取引物流活動は、増加する小包輸送における組み込み型補償への需要を支えている。高頻度の小包輸送は、誤分類、未申告のリチウムイオン電池、および不正返品がこれらの流通に集中する可能性があるため、手動申告による価格設定が困難である。タイは2026年1月に少額免税制度を撤廃し、ベトナムは2025年2月に同様の免除制度を廃止したことで、従来は正式な保険書類が欠如していた可能性のある小包に対して税関記録が作成されるようになった。これらの記録は予約時の補償を支援する一方、越境販売業者にコンプライアンス上の責任を追加することになる。
カーゴ価値の上昇とコールドチェーン依存の増大
カーゴ価値の上昇は、貨物数が変わらない場合でも申告被保険額を増加させます。電子機器、医薬品、エネルギー機器、および特殊部品は高い価値を持ち、個別の条件が必要になる場合があります。温度管理された医薬品の輸送は、温度逸脱によりバイオロジクスが商業的に使用不能になった場合、全額請求を生じさせる可能性があります。したがって、コールドチェーンルートには、文書化されたハンドリング、ルートの可視性、およびより広範な損失シナリオに対する補償が必要です。リチウムイオン電池も、消費財、電気自動車、およびエネルギー貯蔵機器全体にわたって火災関連の重大性への懸念を高めています。アジア太平洋カーゴ保険市場はこれらの高価値輸送から恩恵を受けていますが、アンダーライティングは各カーゴクラスの技術的特性を反映する必要があります。
デジタル組み込み保険と自動証明書発行
組み込み保険は、デジタル接続を通じて貨物が予約された際に補償を有効化します。このプロセスにより、エクスポージャーの発生から関連保険の付保までの時間が短縮されます。カーゴの状態、位置、および衝撃に関するセンサーデータは、検証済みの貨物情報を使用する価格設定モデルを支援できます。Willogは、温度逸脱後の廃棄および再輸送コストを含む、検証済みセンサーデータに基づくパラメトリックおよびアンブレラ補償を提供するカーゴ保険子会社を設立しました[3]。国際海事機関(IMO)のマリタイムシングルウィンドウに基づく電子カーゴ報告は、参加港全体でより標準化されたデータを支援します。デジタル証明書は、定型的な貨物の保険取得を容易にする一方で、複雑な手配はスペシャリスト仲介業者に委ねることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 地域市場における規制の断片化 | -0.4% | 東南アジア諸国連合(ASEAN)、南アジア、および 新興東南アジア経済圏 | 長期(4年以上) |
| 港湾および内陸ハブにおける巨大損害の集積 | -0.4% | 中国、日本、台湾、オーストラリア、および アジア太平洋広域 | 長期(4年以上) |
| サイバーを利用したカーゴ窃盗とデータ脆弱性 | -0.3% | 中国、日本、韓国、シンガポール、インド、オーストラリア、 およびアジア太平洋主要物流ハブ | 中長期(2〜4年以上) |
| 中小輸出業者の認知不足と過少保険 | -0.3% | 南アジア、東南アジア、および新興アジア太平洋 輸出市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋市場における規制の断片化
この地域には12以上の国内ライセンスおよび外資所有規制の枠組みが存在し、地域的な手配の複雑さを増大させています。ベトナムはベトナム語による保険証券の翻訳を義務付けており、一部の国内陸上輸送区間では現地認可の保険証券が必要です。協会貨物約款(Institute Cargo Clauses)は航海に関して国際的に受け入れられていますが、その範囲は国内または陸上補償に関する国内要件を排除するものではありません。荷主は、複数の国にまたがるシンガポール発行の単一プログラムではなく、複数の現地裏書きが必要になる場合があります。タイおよびベトナムにおける税関の変更は規制が急速に進化していることを示す一方で、保険商品の調和は依然として遅れています。法的に準拠したプログラムのコストが高くなりすぎると、中小輸出業者は運送人責任に依存するか、リスクを自己保有する場合があります。
港湾および内陸ハブにおける巨大損害の集積
大規模な港湾、ターミナル、および物流センターは、少数の場所にカーゴ価値を集中させます。したがって、台風、火災、またはその他の事象は、カーゴ、船体、ターミナル賠償責任、および事業中断にわたる損失を同時に発生させる可能性があります。海上航海クレームは2024年の損失発生場所の37%を占め、長期平均の25%から上昇しました。大規模な物流センターは、特にEコマースが保管密度を高めた場所において、単一拠点の在庫エクスポジャーを追加します。リチウムイオンカーゴは、未申告または誤申告の積荷が火災事故を悪化させる可能性があるため、危険物および申告要件の下で細心の注意が必要です。アジア太平洋カーゴ保険市場は、巨大損害エクスポージャーを適切な限度額および再保険能力と一致させるための継続的な圧力に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送手段別:海上が保険料規模を維持しながら航空カーゴがより速く成長
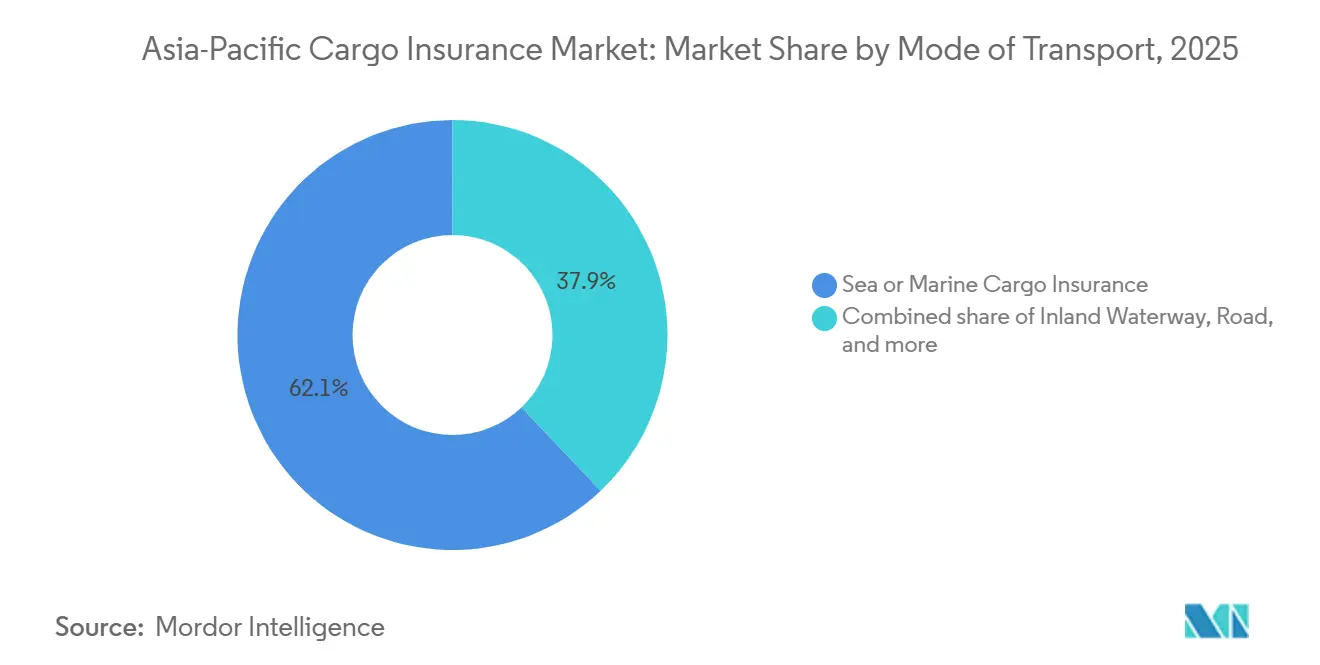
海上・マリンカーゴ保険は2025年の保険料の62.1%を占め、輸送手段の中でアジア太平洋カーゴ保険市場の最大シェアを持ちます。外洋および近海ルートは、特約再保険構造を支える保険量を提供します。標準化された協会貨物約款(Institute Cargo Clauses)と透明なオープンカバー価格設定も、このビジネスを高度に競争的にしています。大口荷主は比較的容易に複数の保険会社の条件と料率を比較できます。海上輸送は、この地域のコンテナ取扱量と確立された貿易ルートにより中心的な位置を維持しています。
航空カーゴは2031年にかけてCAGR 5.9%で成長すると予測されており、全体の予測ペースを上回っています。時間的制約のある半導体、医薬品、および速達小包は、1キログラムあたりの被保険価値を高めます。インドは2025年度第1四半期(4月〜6月)に主要空港で67.8万(0.678 ミリオン)トンの国際航空カーゴを取り扱い、Eコマースが速達運送業者の国際貨物の70%を占めました。温度管理された医薬品は、文書化された温度逸脱により商品が使用不能になる可能性があるため、厳密な管理が必要です。道路、鉄道、および内陸水路の補償も、港湾と内陸生産拠点を結ぶインターモーダル接続の拡大に伴い拡大しています。
カーゴプロファイル別:コンテナ化カーゴが取引量を支え、スペシャリストカーゴが複雑性を加える
コンテナ化カーゴは2025年の保険料の46.7%を占め、最大のカーゴプロファイルセグメントであり続けました。アジア太平洋、欧州、および北米間の外洋貿易を支えています。オープンカバープログラムにより、信頼性の高いアンダーライティング量の供給源となっています。デジタルプラットフォームは、より定型的なコンテナ貨物の価格競争を激化させています。ドライバルクおよびリキッドバルクビジネスは、貨物単位が変わらない場合でも商品価格とともに動く可能性があります。
プロジェクト・重量物・アウトオブゲージカーゴは2031年にかけてCAGR 6.4%で成長すると予測されています。エネルギー転換プロジェクトには、風力タービンブレード、変圧器モジュール、電解槽スタック、およびユーティリティスケールのバッテリーパックの輸送が必要です。Allianz Commercialは、その重量、価値、および技術的な新規性から、これらの輸送を特異なリスクの源泉として特定しました。一部の高重量カーゴは、スペシャリスト積付けに設計されていないドライバルク船で輸送されます。ローリングカーゴも自動車輸出から恩恵を受けていますが、電気自動車のバッテリーは火災の重大性への懸念を高めています。ブレークバルクカーゴは、コンテナ化できない機械、鉄鋼、および資本財に対して引き続き重要です。
貿易範囲別:クロスボーダー貿易が保険料の中核的な供給源であり続ける
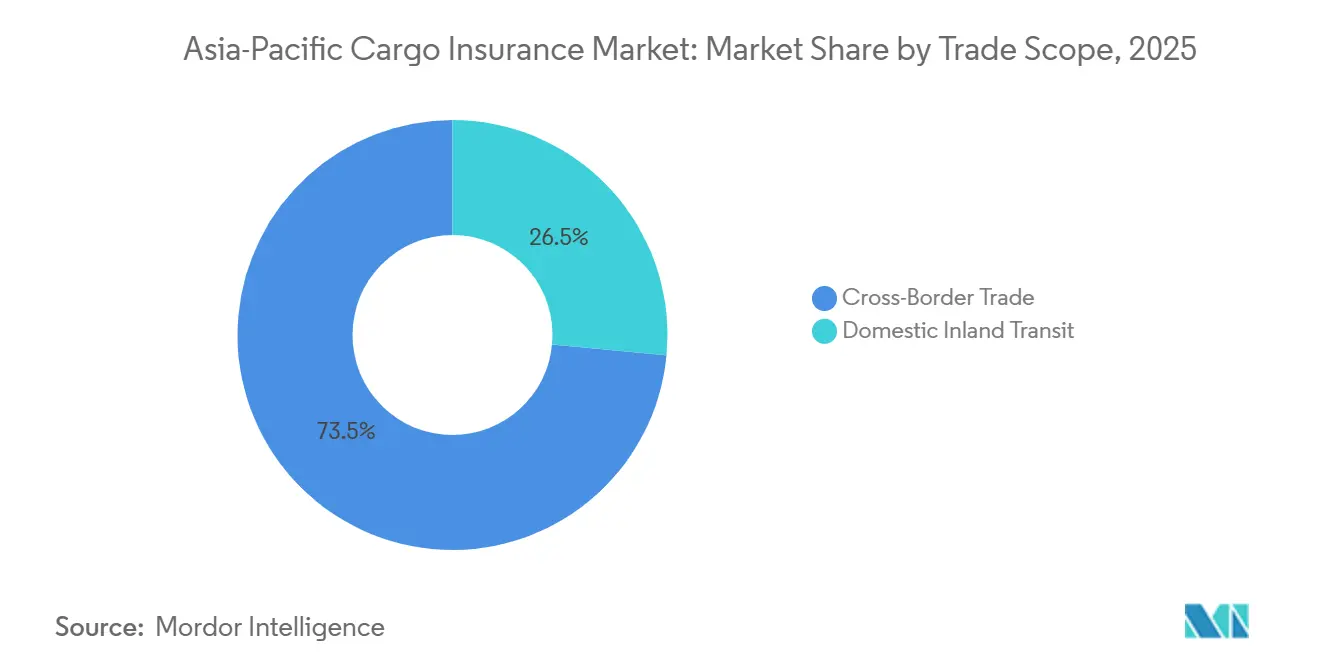
クロスボーダー貿易は2025年の保険料の73.5%を占め、貿易範囲の中でアジア太平洋カーゴ保険市場の最大規模の地位を維持しました。また、2031年にかけてCAGR 5.4%で成長すると予測されています。地域的包括的経済連携(RCEP)の貿易リンクは、国境を越えて運ばれる商業的価値を高めています。関税障壁の低下と地域特化は、貨物数が安定している場合でも被保険価値を増加させる可能性があります。クロスボーダービジネスの結果的な役割は、一時的なものではなく構造的なものです。
12加盟国経済を対象とした研究では、物流インフラとデジタル決済システムが域内における中国のクロスボーダーEコマースポテンシャルに影響を与えることが明らかになりました。国内陸上輸送は、特に限定的な運送人責任を利用する中小製造業者の間では、十分に保険がかけられていない状態が続いています。新たな内陸デポ、沿岸リンク、および鉄道接続は、補償が必要な国内区間の数を増やしています。タイおよびベトナムの税関変更は、低価値のクロスボーダー小包に対して正式な記録を作成します。物流プラットフォームはその記録を利用して、貨物が予約された際に保険を発動させることができます。したがって、アジア太平洋カーゴ保険産業は、以前は非公式または未保険のままであった取引にまで補償を拡大できます。
流通チャネル別:ブローカーが複雑な手配をリードしながらデジタルプラットフォームが拡大
ブローカーおよびエージェントは2025年の保険料手配の53.2%を占め、複雑な多国籍プログラムにおけるリードを反映しています。オープンカバーファシリティには、現地認可の保険証券、再保険サポート、および特定の賠償責任調整が必要になる場合があります。これらの要件は、機関口座に対する仲介業者の専門知識を依然として優位にしています。直接保険会社チャネルは、大口国内荷主および国有貿易企業に対して引き続き重要です。補償条件をルート、商品、または被保険者に合わせて調整する必要がある場合、ブローカーは引き続き重要です。
オンラインおよびデジタルプラットフォームは2031年にかけてCAGR 7.2%で成長すると予測されています。アプリケーションプログラミングインターフェース(API)接続により、輸送管理および貨物予約システムを通じて保険を提供することが可能になります。Loadsureは2026年6月にBrokerProとのカーゴ補償を統合し、貨物が作成された際に引受および証明書生成を可能にしました。Kapoklogも既存のワークフロー内でフレートフォワーダーに対して貨物ごとの全リスク見積もりを提供しました。保険引受代理人(MGA)は、より単純なコンテナ化リスクを自動化しながら、高価値または複雑な貨物に対してはスペシャリストレビューを維持しています。このチャネルの変化は、標準化された取引量と依然として人間のアンダーライティング判断を必要とする業務を分離します。
保険契約者タイプ別:カーゴオーナがリードしながらフォワーダーが地位を高める
カーゴオーナー、売主、買主、およびトレーダーは2025年の保険料の57.8%を占めました。これは、売主がCIF(運賃・保険料込み)条件で補償を取得し、大口荷主がオープンカバー関係を管理する従来の取り決めを反映しています。直接調達により、主要なカーゴオーナーは確立された貨物パターンに基づいて条件を交渉できます。また、申告およびクレーム管理に対するコントロールも与えます。これはアジア太平洋カーゴ保険市場において最大の保険契約者グループであり続けています。
フレートフォワーダーおよび3PL手配の荷主利益補償は2031年にかけてCAGR 5.6%で成長すると予測されています。デジタルフレートプラットフォームは数千の貨物を集約し、単一のオーナーが得られるよりも優れたオープンカバー経済性を確保できます。この取り決めは、FOB(本船渡し)条件で商品が輸送される際に、売主と買主の間の明確な引き渡しがない場合、補償のギャップを生じさせる可能性があります。リスク移転と保険の取り決めが不完全な場合、中小輸出業者はエクスポージャーにさらされる可能性があります。インドのRELIEFスキームには、既存の輸出信用補償を持たない中小零細企業(MSME)輸出業者向けに85クロール(1,000万米ドル)が含まれていました。物流プロバイダーは、同一の顧客関係の中で輸送、ファイナンシング、およびリスク管理サービスをますます組み合わせています。
エンドユーザー産業別:製造業が保険料をリードしながら小売・Eコマースがより速く成長
製造業は2025年の保険料の31.1%を占め、エンドユーザー産業別でアジア太平洋カーゴ保険市場シェアをリードしました。電子機器、自動車部品、産業機械、および消費財は、計画されたオープンカバーファシリティを通じて輸送されることが多いです。これらの保険証券は調達サイクルおよび貿易信用条件に合わせて調整されています。製造業の貨物は、より大きなロットと定期的な申告を伴う傾向があります。これにより、高頻度の小包フローよりも構造化されたアンダーライティングプロファイルが提供されます。
小売・消費財・Eコマースは2031年にかけてCAGR 7%で成長すると予測されています。クロスボーダー小包が拡大する一方で、注文あたりの保険浸透率は低い基準から上昇しています。消費者向け電子機器とリチウムイオン電池は、より広い市場能力にもかかわらず、依然として困難なリスクカテゴリーです。医薬品および化学品の輸送には、温度逸脱補償および規制グレードのコールドチェーン記録が必要です。インフラオーナーは重建設資材に対して早期の保険関与が必要であり、マリンワランティサーベイヤーの承認が必要になる場合があります。食品・飲料・農業・エネルギー・バルク商品は、保険料水準を変化させる可能性のある商品価値にさらされたままです。
地域分析
中国は2025年に地域保険料の37.9%を占め、地理的区分においてアジア太平洋カーゴ保険市場で最大のシェアを有していた。中国の地位は、財貨輸出における役割と国内電子商取引輸送における保険の広範な利用を反映している。国際海上保険連合は、記録された2024年の成長の一部が、企業が正式な報告枠組みに参入したことを反映していると述べた。したがって、報告された前年比9.7%の増加には、報告効果と実質的な活動の両方が含まれていた。
インドは2031年までに6.8%のCAGRで成長すると予測されており、地理的区分の中で最も高い成長率となっている。バーラト海上保険プールは2026年5月に運用を開始し、紛争ピーク時の水準から戦争リスク保険料率を35%から40%引き下げた。2026年7月30日までに、同プールはニュー・インディア・アシュアランスを通じて、政府支援による船主責任相互保険組合型商品を導入した。この商品は、乗組員およびカーゴ責任、汚染責任、ならびに難破船除去に対して最大15億米ドルの合計引受能力を提供する。インドの港湾は2024〜25年度に8億5,500万トンを取り扱い、全港湾のカーゴは16億トンを超えた。
東南アジアには、インドネシア、シンガポール、マレーシア、ベトナム、タイ、およびいくつかの小規模市場が含まれる。シンガポールは、協会カーゴ約款に基づく越境プログラムにおける重要な地域保険ハブであり続けている。インドネシアおよびベトナムは、製造業への投資が中国以外に拡大するにつれて輸出活動が増加している。ベトナム、タイ、およびマレーシアを経由する新たなルートには、それぞれのカーゴ集中および蓄積パターンに適したリスクモデルが必要である。マレーシア、インドネシア、およびベトナムはそれぞれ異なる認証、保険、および税関要件を有している。オーストラリアは鉱業、液化天然ガス、およびその他の商品輸出に結びいた成熟したプロファイルを有しており、ニュージーランドは乳製品、水産物、および農産物の輸出から恩恵を受けている。英国、米国、およびアジア太平洋の貿易関係はコンテナ輸送フローにとって引き続き重要であるが、地域分析はアジア域内の動向を中心としている。
競合環境
アジア太平洋カーゴ保険市場は断片化しています。Allianz、AXA XL、Chubb、Tokio Marine、Zurich、QBE、およびLloyd's市場が大口多国籍オープンカバー口座を競い合っています。その強みには、バランスシート、特約能力、クレームネットワーク、およびスペシャリストアンダーライティングリソースが含まれます。国内保険会社、保険引受代理人(MGA)、およびデジタルインシュアテックは、小規模クライアントに対して価格、スピード、およびワークフロー統合でより激しく競争しています。2024年半ば以降、価格設定はソフトなままであり、混乱にさらされたリスクに対しても広範な条件とより大きなライン規模が奨励されています。この環境は、戦争、ルート混乱、およびスペシャリストカーゴエクスポージャーに対するアンダーライティング規律の重要性を高めています。
Tokio Marineのアジア太平洋正味収入保険料は、2026年度第1四半期に前年比18.5%増の1,044億円(6.56億米ドル)に達しました。コンバインドレシオは同期間に91.5%から87.6%に改善しました。Berkshire Hathawayは2026年3月に18億米ドルでTokio Marine Holdingsの2.49%の持分を取得しました。このパートナーシップは再保険協力およびグローバルなM&A共同投資を支援します。Tokio Marineはまた、Iglooの少数株式を取得し、東南アジアの物流およびEコマースプラットフォーム全体にわたる組み込み輸送保護流通へのアクセスを追加しました。これらの動きは、確立された保険会社がアンダーライティング能力とデジタル流通アクセスをどのように組み合わせているかを示しています。
Chubbは2025年3月にシンガポール、香港、およびオーストラリアの中小企業輸出業者向けデジタルカーゴプラットフォームを導入しました。このプラットフォームは、貨物予約プラットフォームを通じてAPIに接続された即時引受見積もりを提供しました。LoadsureのBrokerPro接続は、貨物が作成された瞬間に保険を付保しようとする同様の取り組みを示しています。Allianz Commercialも再生可能エネルギープロジェクトカーゴを成長する専門リスクの分野として特定しています。パラメトリックな港湾閉鎖およびルート混乱補償、過少保険の中小輸出業者への保護、および再生可能エネルギー機器は、保険会社間で商品設計が異なる可能性のある分野です。各社には多国籍保険会社、国内保険会社、再保険会社、およびテクノロジー主導の仲介業者が含まれます。この幅広さは、地域のバリューチェーン全体で見られる異なるアンダーライティング、流通、および能力の役割を反映しています。大口口座は通常、保険会社ネットワークと特約サポートを必要とし、一方で小規模な貨物量は現地保険会社とデジタルワークフローを通じて対応できます。この分割は、なぜ本文が主要企業の合算市場シェア数値を提示せずに意味のある競争を説明しているかを説明しています。
アジア太平洋カーゴ保険産業のリーダー企業
-
Allianz SE
-
Chubb Limited
-
American International Group, Inc.
-
Tokio Marine Holdings, Inc.
-
AXA S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:インドの財務サービス省による主権保証の下、2026年5月に運用を開始したバーラト海上保険プール(BMIP)は、2026年7月29日までに1,608件の戦争リスクおよび船体リスク保険証券を発行し、戦争リスク保険料率を紛争ピーク水準から35〜40%引き下げました。2026年7月30日、BMIPはNew India Assurance Companyが引き受けるインド初の主権に裏付けられた船主責任保険(P&I)商品を発売し、乗組員およびカーゴ賠償責任、汚染賠償責任、および難破船除去に対して最大15億米ドルの合計能力を提供しました。
- 2026年6月:LoadsureとBrokerPro TMSは、AI搭載のカーゴ保険をBrokerProのフレートブローカーTMSワークフローにネイティブに組み込む戦略的パートナーシップを発表し、プラットフォームを離れることなく貨物作成の瞬間に補償の引受および証明書生成を可能にしました。
- 2026年3月:インドはRELIEFスキーム(輸出業者向け不可抗力時のリスクおよび輸出損失保険)を開始し、強化された輸出信用保険、フレートおよび保険の払い戻し、ならびに中小零細企業(MSME)向け補償に4億9,700万ルピー(5,800万米ドル)を配分しました。
- 2026年3月:Berkshire HathawayはTokio Marine Holdingsの2.49%の株式を18億米ドルで取得し、再保険協力およびグローバルなM&A共同投資のための戦略的パートナーシップを形成しました。
アジア太平洋カーゴ保険市場レポートの範囲
| 海上(外洋および近海・沿岸) |
| 内陸水路 |
| 道路 |
| 鉄道 |
| 航空 |
| コンテナ化カーゴ |
| ドライバルクカーゴ |
| リキッドバルクカーゴ |
| ブレークバルクおよび一般カーゴ |
| プロジェクト・重量物・アウトオブゲージ |
| ローリングカーゴ/ロールオン・ロールオフ(Ro-Ro) |
| クロスボーダー(輸入、輸出、中継貿易) |
| 国内陸上輸送 |
| ブローカーおよびエージェント |
| 直接保険会社 |
| オンラインおよびデジタルプラットフォーム |
| カーゴオーナー、売主、買主またはトレーダー |
| フレートフォワーダー/3PL手配の荷主利益 |
| 食品・飲料・農産物 |
| エネルギーおよびバルク商品 |
| 化学品および医薬品 |
| 自動車および産業機器 |
| 電子機器および高価値製造品 |
| 小売・消費財・Eコマース |
| 建設およびインフラプロジェクトオーナー |
| その他のエンドユーザー産業 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| オーストラリア |
| インドネシア |
| シンガポール |
| マレーシア |
| ベトナム |
| タイ |
| ニュージーランド |
| その他のアジア太平洋 |
| 輸送手段別 | 海上(外洋および近海・沿岸) |
| 内陸水路 | |
| 道路 | |
| 鉄道 | |
| 航空 | |
| カーゴプロファイル別 | コンテナ化カーゴ |
| ドライバルクカーゴ | |
| リキッドバルクカーゴ | |
| ブレークバルクおよび一般カーゴ | |
| プロジェクト・重量物・アウトオブゲージ | |
| ローリングカーゴ/ロールオン・ロールオフ(Ro-Ro) | |
| 貿易範囲別 | クロスボーダー(輸入、輸出、中継貿易) |
| 国内陸上輸送 | |
| 流通チャネル別 | ブローカーおよびエージェント |
| 直接保険会社 | |
| オンラインおよびデジタルプラットフォーム | |
| 保険契約者タイプ別 | カーゴオーナー、売主、買主またはトレーダー |
| フレートフォワーダー/3PL手配の荷主利益 | |
| エンドユーザー産業別 | 食品・飲料・農産物 |
| エネルギーおよびバルク商品 | |
| 化学品および医薬品 | |
| 自動車および産業機器 | |
| 電子機器および高価値製造品 | |
| 小売・消費財・Eコマース | |
| 建設およびインフラプロジェクトオーナー | |
| その他のエンドユーザー産業 | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| シンガポール | |
| マレーシア | |
| ベトナム | |
| タイ | |
| ニュージーランド | |
| その他のアジア太平洋 |
レポートで回答される主要な質問
アジア太平洋カーゴ保険の予測は?
アジア太平洋カーゴ保険市場規模は2031年までに100.4億米ドルに達すると予測されており、2026年からCAGR 4.4%で成長します。
最大の保険料基盤を持つ輸送手段は?
海上・マリンカーゴ保険は2025年の保険料の62.1%をリードし、地域のコンテナ貿易に支えられています。
最も速く成長しているカーゴプロファイルは?
プロジェクト・重量物・アウトオブゲージカーゴは2031年にかけてCAGR 6.4%で成長すると予測されています。
デジタルカーゴ補償が拡大している理由は?
API接続により、貨物予約時に保険の引受および証明書の発行が可能になります。
最も速く成長している地域は?
インドは港湾インフラと主権に裏付けられた能力に支えられ、2031年にかけてCAGR 6.8%を記録すると予測されています。
カーゴ保険会社の主なリスクは何ですか?
規制の断片化、港湾における巨大損害の集積、リチウムイオン電池リスク、および混乱関連の遅延が主要な懸念事項として残っています。