
Tamanho e Participação do Mercado de Seguro de Carga do GCC
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.82 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.10 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.10 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Carga do GCC por Mordor Intelligence
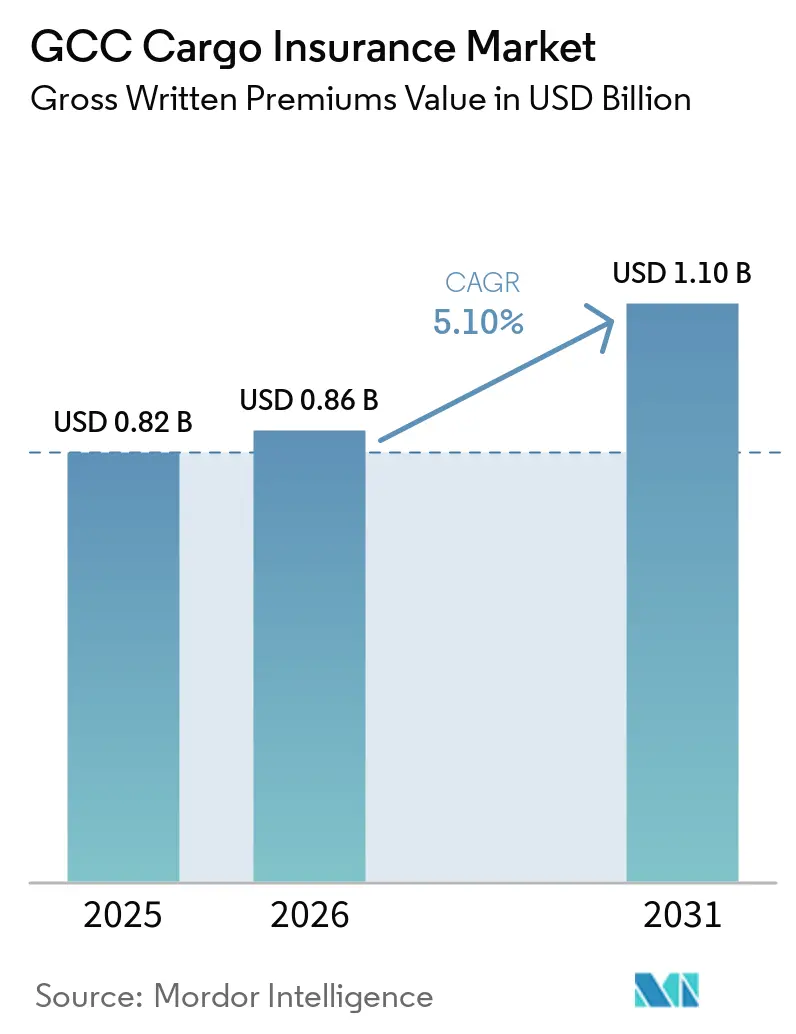
O Mercado de Seguro de Carga do GCC, medido em termos de prêmios brutos emitidos, foi avaliado em 0,82 bilhões de USD em 2025, estimado em 0,86 bilhões de USD em 2026 e previsto para atingir 1,10 bilhões de USD até 2031, registrando um CAGR de 5,10% de 2026 a 2031. O mercado de seguro de carga do GCC é sustentado pelo papel da região no comércio internacional, na atividade de reexportação e nas ligações de transporte por rotas marítimas, rodoviárias, ferroviárias e aéreas. Os Emirados Árabes Unidos registraram comércio exterior não petrolífero acima de 1 trilhão de USD em 2025, enquanto as reexportações atingiram 226 bilhões de USD, o que aumentou o valor das mercadorias em trânsito por rotas seguráveis. Os fluxos de carga podem ser redirecionados, reprecificados ou ressegurados quando as condições operacionais mudam, tornando o volume e o valor declarado das mercadorias em trânsito importantes para a demanda por prêmios. O mercado de seguro de carga do GCC também enfrenta maior restrição de capacidade para cobertura de risco de guerra, embora instalações de resseguro públicas e privadas estejam ajudando a sustentar a disponibilidade de cobertura em rotas de maior risco. A emissão digital de certificados, a cobertura especializada para carga de projetos e os produtos compatíveis com o Takaful oferecem oportunidades para seguradoras que consigam atender às necessidades locais de conformidade e subscrição técnica.
Principais Conclusões do Relatório
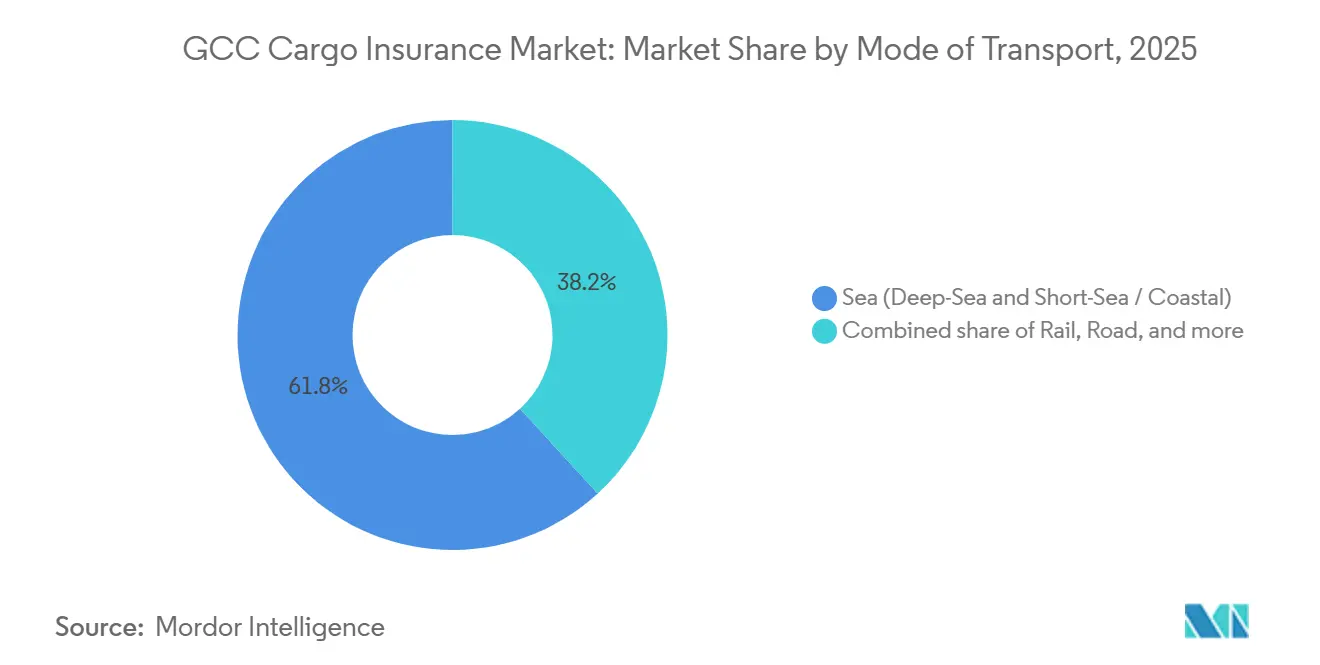
- Por modo de transporte, o transporte marítimo capturou 61,8% da participação do mercado de seguro de carga do GCC em 2025, enquanto o frete ferroviário está projetado para crescer a um CAGR de 8,7% até 2031.
- Por perfil de carga, a carga conteinerizada capturou 40,6% da participação do mercado de seguro de carga do GCC em 2025, enquanto a carga de projetos, de grande porte e fora de bitola está projetada para crescer a um CAGR de 6,9% até 2031.
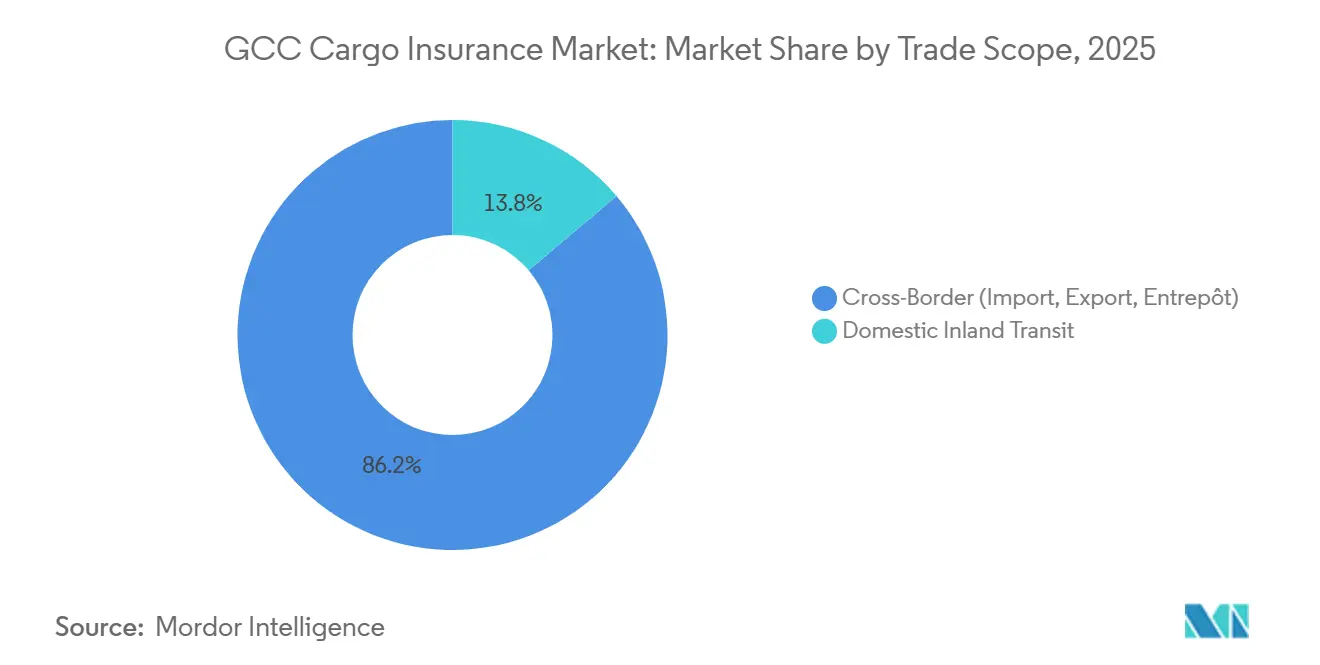
- Por escopo comercial, o comércio transfronteiriço capturou 86,2% dos prêmios do mercado de seguro de carga do GCC em 2025 e está projetado para crescer a um CAGR de 5,7% até 2031.
- Por canal de distribuição, corretores e agentes capturaram 63,8% dos prêmios do mercado de seguro de carga do GCC em 2025, enquanto as plataformas digitais e online estão projetadas para crescer a um CAGR de 12,3% até 2031.
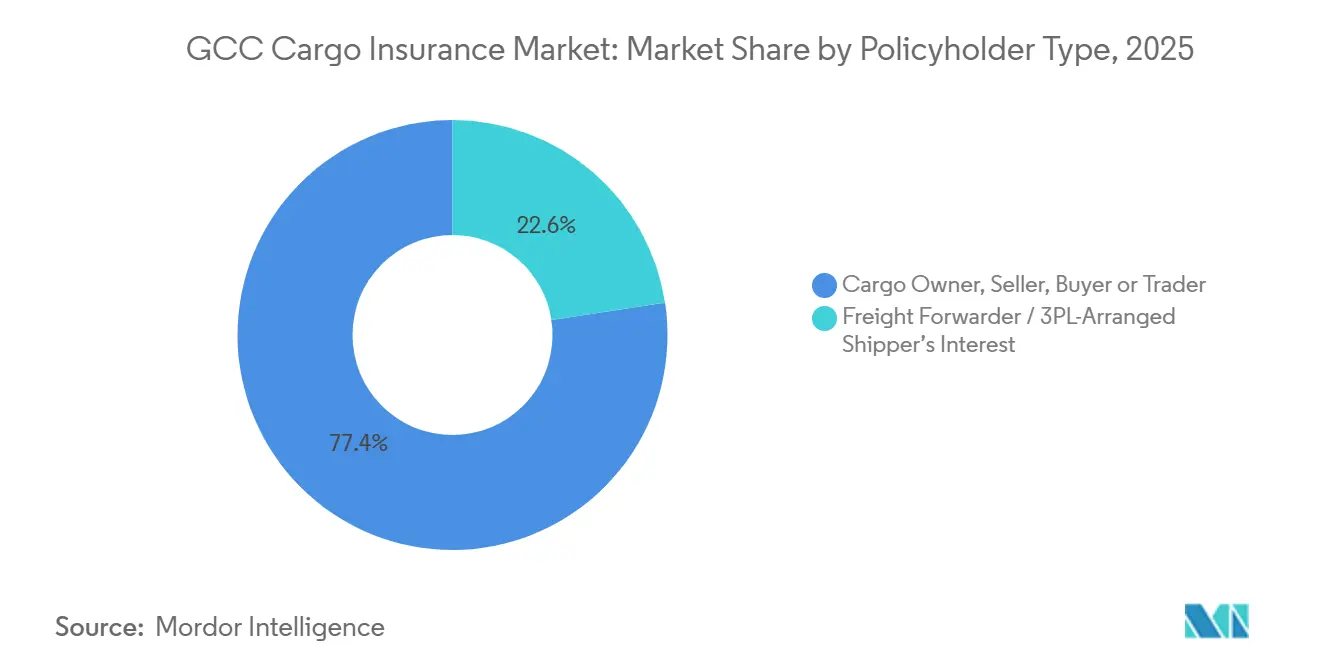
- Por tipo de segurado, proprietários de carga, vendedores, compradores e comerciantes capturaram 77,4% dos prêmios do mercado de seguro de carga do GCC em 2025, enquanto as apólices de interesse do embarcador organizadas por transitários e operadores logísticos terceirizados estão projetadas para crescer a um CAGR de 6,5% até 2031.
- Por setor de usuário final, produtos químicos e farmacêuticos capturaram 27,1% dos prêmios do mercado de seguro de carga do GCC em 2025 e estão projetados para crescer a um CAGR de 6,7% até 2031.
- Por geografia, a Arábia Saudita capturou 42,6% dos prêmios do mercado de seguro de carga do GCC em 2025, enquanto os Emirados Árabes Unidos estão projetados para crescer a um CAGR de 6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Seguro de Carga do GCC
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração do GCC como Hub Logístico e de Reexportação | +0.9% | Emirados Árabes Unidos, Arábia Saudita, Catar | Longo prazo (≥ 4 anos) |
| Crescimento do Comércio Eletrônico e de Remessas Transfronteiriças | +0.7% | Emirados Árabes Unidos, Arábia Saudita, GCC em geral | Médio prazo (2-4 anos) |
| Projetos de Infraestrutura e Diversificação Econômica | +0.8% | Arábia Saudita, Emirados Árabes Unidos, Omã | Longo prazo (≥ 4 anos) |
| Requisitos de Seguro Impostos por Bancos e Incoterms | +0.5% | Global, com impacto central na Arábia Saudita e nos Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Cotação Digital, Certificados e Processamento de Sinistros | +0.7% | Emirados Árabes Unidos, Arábia Saudita | Médio prazo (2-4 anos) |
| Reprecificação de Riscos Geopolíticos e de Rotas | +1% | Global, com relevância aguda nos corredores do Mar Vermelho e do Golfo de Omã | Curto prazo (≤ 4 anos) |
| Crescimento das Redes Logísticas Multimodais e Integradas | +0.6% | Emirados Árabes Unidos, Arábia Saudita, Catar e Omã | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
A Concentração do GCC como Hub Logístico e de Reexportação Sustenta o Volume Base de Prêmios
O mercado de seguro de carga do GCC gera demanda recorrente a partir dos portos, zonas francas e redes de reexportação da região. Jebel Ali movimentou 15,6 milhões de unidades equivalentes a vinte pés (TEU) em 2025, e a DP World registrou crescimento de 9% nos volumes de contêineres de origem e destino durante o ano[1]. Esses fluxos de comércio direto somam-se aos volumes de transbordo e ampliam a base de carga que requer valores declarados e certificados de seguro. Os volumes de carga fracionada em Jebel Ali atingiram 5,67 milhões de toneladas em 2025, o nível mais alto em quase 2 décadas. A JAFZA registrou 190 bilhões de USD em volume de comércio durante 2025, um aumento de 15% que reforçou sua importância como local de reexportação. Grandes volumes também aumentam a exposição à acumulação, pois uma interrupção em um terminal pode afetar muitas remessas cobertas por arranjos de cobertura aberta.
O Crescimento do Comércio Eletrônico e das Remessas Transfronteiriças Remodela a Demanda por Cobertura de Pequenas e Médias Empresas
O comércio eletrônico está expandindo a base de comerciantes menores e embarcadores diretos ao consumidor que precisam de proteção para a carga. Essas remessas frequentemente carregam valores menores do que o frete comercial tradicional, o que pode tornar as coberturas abertas convencionais intermediadas por corretores menos adequadas. A alta frequência de remessas, a variedade de mercadorias e o uso de múltiplas transportadoras criam um padrão de risco mais complexo para os subscritores. A categorização automatizada de riscos é mais adequada a esses perfis de remessa do que a revisão manual de cada declaração. A cobertura de carga incorporada e os produtos paramétricos de atraso estão ganhando atenção porque podem ser incluídos nas jornadas digitais de remessa. O mercado de seguro de carga do GCC pode, portanto, alcançar embarcadores menores quando os produtos digitais fornecem certificados simples e termos claros sem perder a disciplina de subscrição.
Projetos de Infraestrutura e Diversificação Econômica Impulsionam a Demanda por Seguro de Carga de Projetos
Os projetos de infraestrutura da Arábia Saudita estão aumentando a demanda por cobertura de remessas de grande porte e fora de bitola. O Porto de NEOM recebeu investimento em desenvolvimento acima de SAR 7,5 bilhões (2 bilhões de USD) e tornou-se totalmente operacional em 2026[2]. O porto está movimentando carga de projetos para instalações de hidrogênio, construção de centros de dados e o desenvolvimento industrial de Oxagon. Seu terminal principal de contêineres foi projetado para uma capacidade de até 1,5 milhão de TEU por ano. Em abril de 2026, NEOM, Pan Marine e DFDS ativaram uma ponte terrestre multimodal ligando a Europa, através do Egito, ao Porto de NEOM e ao GCC. Seguradoras com expertise em carga de projetos podem atender à necessidade de pesquisas de garantia marítima e cobertura personalizada para grandes componentes de infraestrutura.
Os Requisitos de Seguro Impostos por Bancos e Incoterms Sustentam a Demanda Contratual
O comércio transfronteiriço frequentemente exige seguro de carga como parte dos arranjos documentais e de financiamento. Incoterms como CIF e CIP impõem obrigações de seguro aos vendedores para mercadorias em trânsito até o porto de destino. As cartas de crédito emitidas por bancos do GCC comumente exigem documentação de seguro de suporte para as remessas cobertas. Esses requisitos tornam o seguro uma parte contratual de muitas transações internacionais, em vez de uma aquisição opcional. A demanda resultante é mais estável do que a cobertura voluntária entre embarcadores que não têm exigência bancária ou do comprador. Isso sustenta o mercado de seguro de carga do GCC porque vincula o volume de prêmios às práticas estabelecidas de documentação comercial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Regulatórios e de Conformidade Fragmentados no GCC | -0.4% | Todos os 6 estados do GCC, particularmente colocações transfronteiriças | Longo prazo (≥ 4 anos) |
| Concorrência de Preços e Diferenciação Limitada de Subscrição | -0.3% | Emirados Árabes Unidos, Arábia Saudita | Médio prazo (2-4 anos) |
| Volatilidade de Risco de Guerra, Climático e de Acumulação | -0.4% | Corredores do Mar Vermelho, Estreito de Ormuz e Golfo de Aden | Curto prazo (≤ 4 anos) |
| Baixa Conscientização sobre Seguro de Carga entre Embarcadores Menores | -0.3% | Todos os estados do GCC, com maior relevância na logística de pequenas e médias empresas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Requisitos Regulatórios e de Conformidade Fragmentados no GCC Complicam as Colocações Transfronteiriças
Cada estado do GCC possui seu próprio arcabouço de supervisão para atividades de seguro e requisitos de mercado admitido. A Arábia Saudita aplica regras de seguro cooperativo, ou baseado em Takaful, por meio de sua Autoridade de Seguros. O Banco Central dos Emirados Árabes Unidos regula as seguradoras nos Emirados Árabes Unidos sob o Decreto-Lei Federal nº 6 de 2025[3]. Catar, Kuwait, Bahrein e Omã também aplicam supervisão, requisitos de cobertura e expectativas de conteúdo local separados. Um certificado emitido nos Emirados Árabes Unidos pode não atender aos requisitos alfandegários sauditas quando a seguradora emissora não é admitida na Arábia Saudita. Até que o reconhecimento mútuo ou regras harmonizadas se desenvolvam, os programas de carga transfronteiriços enfrentarão custos adicionais e trabalho administrativo.
A Concorrência de Preços e a Diferenciação Limitada de Subscrição Restringem a Adequação dos Prêmios
O comércio geral conteinerizado enfrentou concorrência de preços de seguradoras regionais e internacionais. Os Emirados Árabes Unidos têm mais de 60 seguradoras licenciadas, o que contribuiu para a pressão de preços em produtos de carga padronizados. Essa concorrência pode limitar a margem disponível para absorver a volatilidade de sinistros sem suporte de resseguro. As estruturas de Takaful, a cobertura paramétrica de atraso e os endossos de cadeia de frio oferecem algumas áreas de diferenciação porque seus termos refletem riscos específicos. O design de produtos e a subscrição técnica continuam importantes onde as negociações de corretores de outra forma se concentrariam principalmente no preço. O mercado de seguro de carga do GCC, portanto, necessita de cobertura especializada para sustentar uma precificação que reflita a exposição subjacente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Transporte: O Transporte Marítimo Lidera Enquanto o Frete Ferroviário se Expande
O transporte marítimo deteve 61,8% do tamanho do mercado de seguro de carga do GCC em 2025. Essa posição reflete a dependência da região no comércio marítimo por meio de Jebel Ali, Dammam e Shuwaikh. As conexões comerciais com a Ásia-Pacífico, Europa, África Oriental, Reino Unido e Estados Unidos dependem principalmente de rotas oceânicas devido à geografia e aos volumes de carga. Produtos químicos, farmacêuticos e eletrônicos estão entre as mercadorias de maior valor que comumente se movem em remessas marítimas conteinerizadas. Os serviços costeiros de curta distância também fazem parte da base de frete marítimo segurado. O transporte marítimo, consequentemente, permanece central para a geração de prêmios em todo o mercado de seguro de carga do GCC.
O frete ferroviário está projetado para crescer a um CAGR de 8,7% até 2031, a taxa mais alta entre os modos de transporte. A Etihad Rail opera uma rede de frete de 900 quilômetros em todos os 7 emirados e está se expandindo em direção a uma meta anual de 60 milhões de toneladas até 2030. As Ferrovias da Arábia Saudita lançaram 5 corredores logísticos multimodais em 2026 para conectar portos do Golfo, regiões do interior e portos do Mar Vermelho. O transporte rodoviário permanece importante para os movimentos intra-GCC e a entrega final, enquanto o frete aéreo atende remessas sensíveis ao tempo e de alto valor. Os riscos específicos do transporte ferroviário têm um padrão de acumulação diferente dos movimentos marítimos e rodoviários. As seguradoras precisam de termos que reconheçam o trânsito ferroviário terrestre à medida que os volumes passam dos planos de infraestrutura para os corredores de frete em operação.


Por Perfil de Carga: A Carga Conteinerizada Lidera Enquanto a Carga de Projetos Requer Cobertura Especializada
A carga conteinerizada deteve 40,6% da participação de prêmios no mercado de seguro de carga do GCC em 2025. Jebel Ali, Khalifa e Dammam suportam o comércio de contêineres padronizado para uma ampla gama de mercadorias gerais. A conteinerização permite que as seguradoras utilizem arranjos de cobertura aberta e as Cláusulas de Carga do Instituto padrão para muitas remessas. Isso reduz a complexidade de subscrição em comparação com avaliações individuais de cargas irregulares. A carga a granel seca, a carga a granel líquida e a carga roll-on, roll-off atendem às cadeias de suprimentos de energia, petroquímica e automotiva. O mercado de seguro de carga do GCC continua a depender da carga conteinerizada porque é a forma mais estabelecida de movimento comercial regional.
A carga de projetos, de grande porte e fora de bitola está prevista para crescer a um CAGR de 6,9% até 2031. Essas cargas incluem turbinas, unidades de construção modular, plataformas offshore e componentes de infraestrutura energética para NEOM, o Projeto do Mar Vermelho e Amaala. Seu transporte requer subscrição personalizada, pesquisadores de garantia marítima e termos de apólice que as coberturas abertas padrão não podem fornecer. O terminal do Porto de NEOM tem capacidade para até 1,5 milhão de TEU e está recebendo carga de projetos para instalações de hidrogênio e construção de centros de dados. Quanto mais complexa a remessa, mais importante se torna a capacidade especializada de engenharia e pesquisa. As seguradoras especializadas globais estão bem posicionadas onde a capacidade técnica é necessária para os maiores movimentos de projetos.
Por Escopo Comercial: O Comércio Transfronteiriço Fornece a Base Principal de Prêmios
O comércio transfronteiriço capturou 86,2% dos prêmios do mercado de seguro de carga do GCC em 2025. Importações, exportações e reexportações de entreposto colocam o GCC no centro do movimento de mercadorias entre regiões. Os termos CIF e CIP comumente exigem que os vendedores segurem as mercadorias até o porto de destino. Os bancos do GCC também utilizam documentação de seguro em cartas de crédito para transações de carga cobertas. Isso cria uma base de demanda contratual para apólices vinculadas ao comércio internacional. A escala da atividade transfronteiriça torna-a a principal fonte de concentração de prêmios no mercado de seguro de carga do GCC.
O trânsito doméstico interior representou os 13,8% restantes da participação em 2025. Cresce mais lentamente porque os movimentos intra-cidade do GCC são mais curtos e frequentemente envolvem valores declarados menores do que as remessas internacionais. As Instruções de Cobertura de Seguro Marítimo da Arábia Saudita estabeleceram estruturas para cobertura de trânsito marítimo doméstico e internacional. O segmento transfronteiriço está previsto para crescer a um CAGR de 5,7% até 2031. A expansão contínua das reexportações, a atividade dos Acordos de Parceria Econômica Abrangente e a emissão de certificados vinculados à alfândega sustentam essa perspectiva. A cobertura doméstica permanece relevante à medida que a atenção regulatória e as redes de frete multimodal se expandem pela região.
Por Canal de Distribuição: Corretores Lideram Enquanto as Plataformas Online Crescem Mais Rapidamente
Corretores e agentes detiveram 63,8% dos prêmios do mercado de seguro de carga do GCC em 2025. Seu papel é mais forte em colocações de grandes contas, carga de projetos e endossos de risco de guerra. Esses riscos requerem negociação, colocação de resseguro e assessoria técnica que os sistemas automatizados não replicam totalmente. As seguradoras diretas detêm um papel menor, mas estável, com cativas, operadores vinculados ao Estado e perfis de carga padronizados. Os corretores também ajudam os clientes a interpretar os termos de cobertura quando as rotas de trânsito, os valores e as condições de risco mudam. Espera-se que sua participação diminua gradualmente, em vez de desaparecer, porque as contas complexas continuam a precisar de suporte especializado.
As plataformas digitais e online estão previstas para crescer a um CAGR de 12,3% até 2031. As ferramentas digitais suportam declarações de cobertura aberta, geração instantânea de certificados e triagem de sinistros. A Parsyl lançou sua ferramenta de submissão Chauncey para Corretores em março de 2026, mostrando que a capacidade digital também está entrando nos fluxos de trabalho dos corretores. Os provedores digitais nos Emirados Árabes Unidos devem atender aos requisitos de licenciamento criados pelo Decreto-Lei Federal nº 6 de 2025. O período de transição para o regulamento consolidado terminou em 16 de setembro de 2026. O acesso online pode ampliar o uso entre embarcadores menores, enquanto a autorização formal aumenta a confiança na distribuição habilitada por tecnologia.
Por Tipo de Segurado: Proprietários de Carga Lideram Enquanto a Cobertura Organizada por Operadores Logísticos Terceirizados Aumenta
Proprietários de carga, vendedores, compradores e comerciantes detiveram 77,4% dos prêmios do mercado de seguro de carga do GCC em 2025. Isso reflete a estrutura de longa data do comércio internacional, onde a parte com interesse financeiro nas mercadorias é normalmente a parte segurada. O grupo inclui grandes comerciantes de commodities e importadores menores que utilizam apólices exigidas por bancos. Os termos CIF, CIP e FOB influenciam qual parte organiza a proteção para uma remessa. Compradores e vendedores também precisam de cobertura que corresponda ao seu interesse declarado e à obrigação contratual. Esse grupo de segurados permanece a principal fonte de volume de prêmios estabelecido em todo o mercado de seguro de carga do GCC.
As apólices de interesse do embarcador organizadas por transitários e operadores logísticos terceirizados estão projetadas para crescer a um CAGR de 6,5% até 2031. Os transitários estão cada vez mais agrupando o seguro de carga com os serviços logísticos para oferecer gestão integrada de riscos da cadeia de suprimentos. Esse modelo coloca o transitário na posição de intermediário de distribuição e agregador de riscos. Um transitário que facilita transações de seguro pode precisar de autorização de serviços financeiros sob as regras dos Emirados Árabes Unidos. A Tawuniya e o TT Club formaram uma parceria de seguro de responsabilidade civil aprovada pelo regulador de seguros da Arábia Saudita em janeiro de 2025. O arranjo mostra como os produtos de seguro estão sendo adaptados à posição comercial e regulatória dos provedores de logística.
Por Setor de Usuário Final: Produtos Químicos e Farmacêuticos Lideram a Demanda e o Crescimento
Produtos químicos e farmacêuticos detiveram 27,1% do tamanho do mercado de seguro de carga do GCC em 2025. O segmento é sustentado pelas importações farmacêuticas da região e por seu papel na distribuição de cadeia de frio no Oriente Médio e na África. Os aeroportos de Dubai e Abu Dhabi suportam o movimento de produtos de bens de consumo de alta rotatividade e terapias biológicas. As remessas farmacêuticas requerem manuseio cuidadoso porque a excursão de temperatura pode afetar a qualidade do produto e resultar em custos de destruição regulatória. Seus valores de carga e requisitos de manuseio tornam os termos de seguro mais importantes do que para muitas remessas de mercadorias gerais. Produtos químicos e farmacêuticos, portanto, lideram o mercado de seguro de carga do GCC entre os setores de usuários finais identificados no relatório.
Produtos químicos e farmacêuticos estão projetados para crescer a um CAGR de 6,7% até 2031. A interrupção no Mar Vermelho pode estender o trânsito oceânico da Europa para o GCC de 25 dias para mais de 40 dias, aumentando a exposição à excursão de temperatura para biológicos e produtos oncológicos. Em abril de 2026, a AP Moller-Maersk suspendeu o seguro de carga refrigerada Value Protect em Omã, nos Emirados Árabes Unidos, no Iraque, no Kuwait, no Catar, no Bahrein e na Arábia Saudita devido ao elevado risco regional. Isso deixa os embarcadores de cadeia de frio com potenciais lacunas de cobertura e destaca os limites da proteção fornecida pela transportadora. Alimentos, bebidas e commodities agrícolas formam o segundo maior grupo de usuários finais porque o GCC depende de importações de alimentos. As commodities de energia e a granel permanecem sustentadas por coberturas abertas estabelecidas entre empresas estatais de energia e mercados especializados globais.
Análise Geográfica
A Arábia Saudita deteve 42,6% da participação de prêmios no mercado de seguro de carga do GCC em 2025. Sua escala reflete o tamanho de sua base de seguros mais ampla, os gastos em infraestrutura e o arcabouço de políticas domésticas. A DP World modernizou o Terminal Sul de Contêineres em Jeddah por meio de um investimento de 800 milhões de USD, elevando a capacidade para 4 milhões de TEU. As Ferrovias da Arábia Saudita também lançaram 5 corredores logísticos que conectam os portos do Golfo com regiões do interior e do Mar Vermelho. O Fundo de Seguro de Riscos de Guerra da Arábia Saudita cria um suporte doméstico para riscos de carga e embarcações durante condições geopolíticas elevadas.
Os Emirados Árabes Unidos estão previstos para crescer a um CAGR de 6% até 2031, o ritmo mais rápido no mercado de seguro de carga do GCC. A JAFZA registrou 190 bilhões de USD em volume de comércio em 2025. A DP World também registrou crescimento de 9% nos volumes de contêineres de origem e destino durante 2025. O país tem o uso mais amplo de plataformas de InsurTech entre os mercados do GCC. O regulamento único de seguros e os requisitos de licenciamento relacionados afetam as plataformas digitais de carga, os provedores de seguro incorporado e os portais de comparação. Essas regras podem reduzir a fragmentação entre intermediários habilitados por tecnologia, ao mesmo tempo em que fortalecem os padrões de conformidade.
O Catar e o Kuwait têm demanda concentrada em fluxos de comércio de energia, petroquímica e soberano. A Qatar Insurance Company e a Qatar Islamic Insurance Company oferecem opções de carga marítima compatíveis com a Sharia para compradores corporativos que utilizam estruturas de finanças islâmicas. O Bahrein tem uma base de comércio físico menor, mas serve como local financeiro e de resseguro para entidades que buscam acesso ao GCC. Omã está ganhando importância por meio do Porto Industrial de Sohar e da ligação ferroviária Hafeet com as zonas industriais de Abu Dhabi. A ligação adiciona uma opção de transporte para fluxos de commodities de energia e industriais que de outra forma dependeriam de outras rotas. Em todos esses mercados, a exposição ao risco de guerra é geralmente ressegurada ou excluída sob apólices padrão, o que sustenta a estabilidade de crédito durante tensões regionais.
Cenário Competitivo
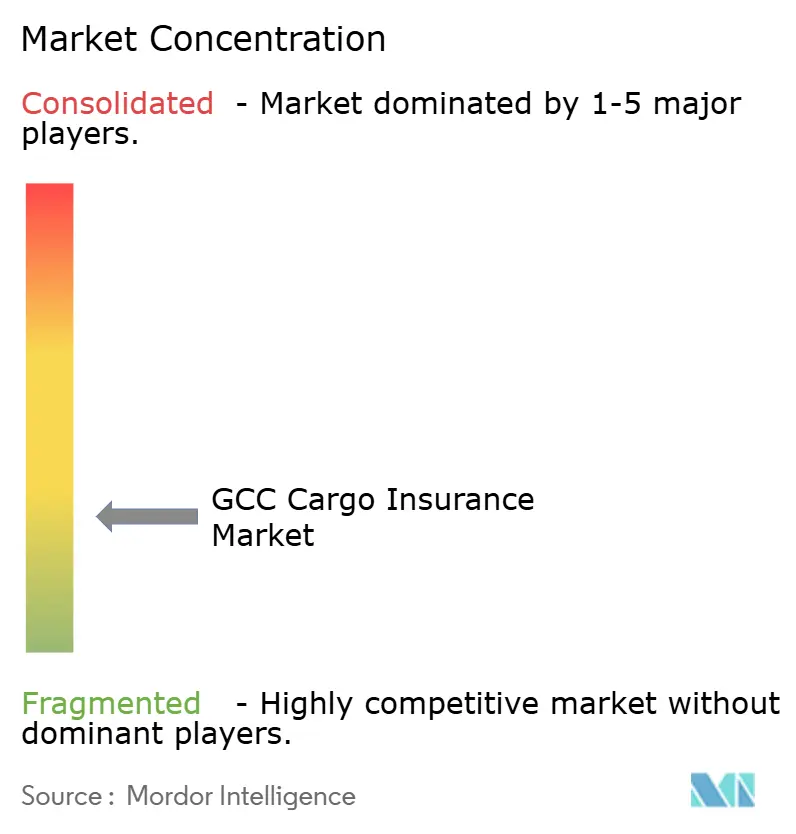
O mercado de seguro de carga do GCC é fragmentado. Allianz, AXA XL, Chubb, Zurich e Generali competem por mandatos de grandes contas, carga de projetos e risco de guerra. Seguradoras com sede no GCC, como Sukoon Insurance, GIG Gulf, ADNIC e Orient Insurance, competem em produtos para pequenas e médias empresas, varejo e compatíveis com Takaful. Os Emirados Árabes Unidos têm mais de 60 seguradoras licenciadas, o que mantém a concorrência ativa nas linhas de carga padronizadas. O acesso à capacidade, o conhecimento de conformidade local e a subscrição técnica afetam as posições competitivas. A concorrência é, portanto, mais concentrada para riscos complexos do que para colocações locais e comoditizadas.
A Chubb tornou-se a subscritora líder da Facilidade de Resseguro Marítimo do Golfo da Corporação de Finanças para o Desenvolvimento Internacional dos Estados Unidos em março de 2026. A facilidade foi expandida com AIG, Berkshire Hathaway, Liberty Mutual, CNA, Travelers e Starr como cosseguradoras e atingiu 40 bilhões de USD de capacidade. Esse movimento mostrou a importância dos relacionamentos governamentais e da capacidade de resseguro para negócios de carga de maior risco. A Generali Global Corporate and Commercial entrou em operação no Insurity Marine Suite em 2026 para suportar a gestão digital de certificados e os fluxos de trabalho voltados para corretores. A Otonomi está desenvolvendo uma cobertura paramétrica de atraso para transitários, adicionando outra rota digital ao acesso ao seguro de carga. As ofertas de pequenas e médias empresas compatíveis com Takaful permanecem uma área onde as seguradoras regionais podem desenvolver produtos digitais mais integrados.
A DP World lançou uma solução de seguro de risco de guerra de carga de ponta a ponta para rotas comerciais do Oriente Médio em maio de 2026. A solução cobre o trânsito oceânico ou aéreo, o armazenamento portuário e a entrega interior em uma única apólice. Ela aborda lacunas onde as apólices marítimas convencionais protegem apenas um único trecho de trânsito. Um operador logístico pode usar relacionamentos em sua rede portuária e interior para oferecer seguro junto com o movimento de carga. Isso cria pressão competitiva para as parcerias convencionais entre corretores e seguradoras que se concentram na colocação de apólices separadas. As Cláusulas de Carga do Instituto existentes e os arcabouços de seguros foram projetados para transportadoras e segurados convencionais, portanto, essa abordagem de distribuição tem considerações operacionais e regulatórias diferentes.
Líderes do Setor de Seguro de Carga do GCC
-
Allianz SE
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Company Ltd.
-
AP Moller Maersk A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Conselho de Ministros da Arábia Saudita aprovou o estabelecimento do Fundo de Seguro de Riscos de Guerra da Arábia Saudita para Carga e Embarcações. A Saudi Re foi nomeada pela Autoridade de Seguros para liderar o fundo público-privado, que cobre carga transportada por terra, mar e ar, bem como casco marítimo, responsabilidade de afretadores e riscos de proteção e indenização. O fundo foi projetado para manter a continuidade do comércio e reduzir a dependência dos mercados globais de resseguro durante períodos de maior risco geopolítico, com a Autoridade de Seguros identificando 4 objetivos: capacidade de absorção, continuidade da cadeia de suprimentos, contenção de custos de resseguro e competitividade do GCC como hub logístico.
- Julho de 2026: Os prêmios indicativos de risco de guerra para viagens ao sul do Mar Vermelho dispararam acima de 1% do valor da embarcação, de 0,3% na semana anterior, após as forças Houthi atacarem os petroleiros de bandeira saudita Encelia e Layla perto de Jizan. As taxas para viagens a portos sauditas atingiram até 3%, de acordo com fontes do mercado de seguros citadas pela Reuters, destacando a transmissão direta da escalada geopolítica para a precificação do seguro de carga do GCC.
- Junho de 2026: A Lloyd's apresentou um novo consórcio de seguro de risco de guerra com a Chubb como subscritora líder, apoiada por sindicatos participantes da Lloyd's, fornecendo até 200 milhões de USD de capacidade dedicada de carga para embarcações e carga em trânsito pelo Estreito de Ormuz. O consórcio opera separadamente, mas de forma complementar, à facilidade apoiada pela DFC anunciada em março de 2026.
- Maio de 2026: A DP World lançou uma solução inédita de seguro de risco de guerra de carga para rotas comerciais do Oriente Médio, fornecendo cobertura contínua em trânsito oceânico ou aéreo, armazenamento portuário e entrega interior em uma única apólice. O produto, alavancado por meio dos relacionamentos da DP World com o mercado global de seguros, foi projetado para abordar as lacunas de cobertura de múltiplos trechos deixadas pelas apólices marítimas convencionais que segurem apenas um único trecho de trânsito.


Escopo do Relatório do Mercado de Seguro de Carga do GCC
| Marítimo (Alto-Mar e Curta Distância / Costeiro) |
| Hidrovias Interiores |
| Rodoviário |
| Ferroviário |
| Aéreo |
| Carga Conteinerizada |
| Carga a Granel Seca |
| Carga a Granel Líquida |
| Carga Fracionada e Geral |
| Projetos, Grande Porte e Fora de Bitola |
| Carga Rolante / Roll-On Roll-Off |
| Transfronteiriço (Importação, Exportação, Entreposto) |
| Trânsito Doméstico Interior |
| Corretores e Agentes |
| Seguradoras Diretas |
| Plataformas Digitais e Online |
| Proprietário de Carga, Vendedor, Comprador ou Comerciante |
| Interesse do Embarcador Organizado por Transitário / Operador Logístico Terceirizado |
| Alimentos, Bebidas e Produtos Agrícolas |
| Energia e Commodities a Granel |
| Produtos Químicos e Farmacêuticos |
| Equipamentos Automotivos e Industriais |
| Eletrônicos e Bens Manufaturados de Alto Valor |
| Varejo, Bens de Consumo e Comércio Eletrônico |
| Proprietários de Projetos de Construção e Infraestrutura |
| Outros Setores de Usuários Finais |
| Emirados Árabes Unidos |
| Arábia Saudita |
| Catar |
| Kuwait |
| Bahrein |
| Omã |
| Por Modo de Transporte | Marítimo (Alto-Mar e Curta Distância / Costeiro) |
| Hidrovias Interiores | |
| Rodoviário | |
| Ferroviário | |
| Aéreo | |
| Por Perfil de Carga | Carga Conteinerizada |
| Carga a Granel Seca | |
| Carga a Granel Líquida | |
| Carga Fracionada e Geral | |
| Projetos, Grande Porte e Fora de Bitola | |
| Carga Rolante / Roll-On Roll-Off | |
| Por Escopo Comercial | Transfronteiriço (Importação, Exportação, Entreposto) |
| Trânsito Doméstico Interior | |
| Por Canal de Distribuição | Corretores e Agentes |
| Seguradoras Diretas | |
| Plataformas Digitais e Online | |
| Por Tipo de Segurado | Proprietário de Carga, Vendedor, Comprador ou Comerciante |
| Interesse do Embarcador Organizado por Transitário / Operador Logístico Terceirizado | |
| Por Setor de Usuário Final | Alimentos, Bebidas e Produtos Agrícolas |
| Energia e Commodities a Granel | |
| Produtos Químicos e Farmacêuticos | |
| Equipamentos Automotivos e Industriais | |
| Eletrônicos e Bens Manufaturados de Alto Valor | |
| Varejo, Bens de Consumo e Comércio Eletrônico | |
| Proprietários de Projetos de Construção e Infraestrutura | |
| Outros Setores de Usuários Finais | |
| Por Geografia | Emirados Árabes Unidos |
| Arábia Saudita | |
| Catar | |
| Kuwait | |
| Bahrein | |
| Omã |


Principais Questões Respondidas no Relatório
Qual é a previsão para o mercado de seguro de carga do GCC?
O mercado de seguro de carga do GCC está previsto para crescer de 0,86 bilhões de USD em 2026 para 1,10 bilhões de USD até 2031 a um CAGR de 5,1%.
Qual modo de transporte lidera a demanda por seguro de carga no GCC?
O transporte marítimo liderou com 61,8% de participação em 2025 porque a região depende fortemente do comércio marítimo e das rotas de carga conteinerizada.
Por que o frete ferroviário é importante para o seguro de carga no GCC?
O frete ferroviário está projetado para crescer a um CAGR de 8,7% até 2031 à medida que novos corredores de frete e a rede Etihad Rail suportam mais movimentos de carga terrestre.
Qual setor de usuário final tem o maior papel na cobertura de carga do GCC?
Produtos químicos e farmacêuticos lideraram com 27,1% de participação em 2025 e estão previstos para crescer a um CAGR de 6,7% até 2031.
O que está impulsionando a distribuição online de seguro de carga no GCC?
As plataformas digitais e online estão previstas para crescer a um CAGR de 12,3% até 2031 porque automatizam declarações, emissão de certificados e processos de sinistros.
Qual país do GCC detém a maior participação no seguro de carga?
A Arábia Saudita deteve 42,6% de participação em 2025, enquanto os Emirados Árabes Unidos são a geografia de crescimento mais rápido a um CAGR de 6% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
