
Taille et part du marché GCC de l'assurance cargo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
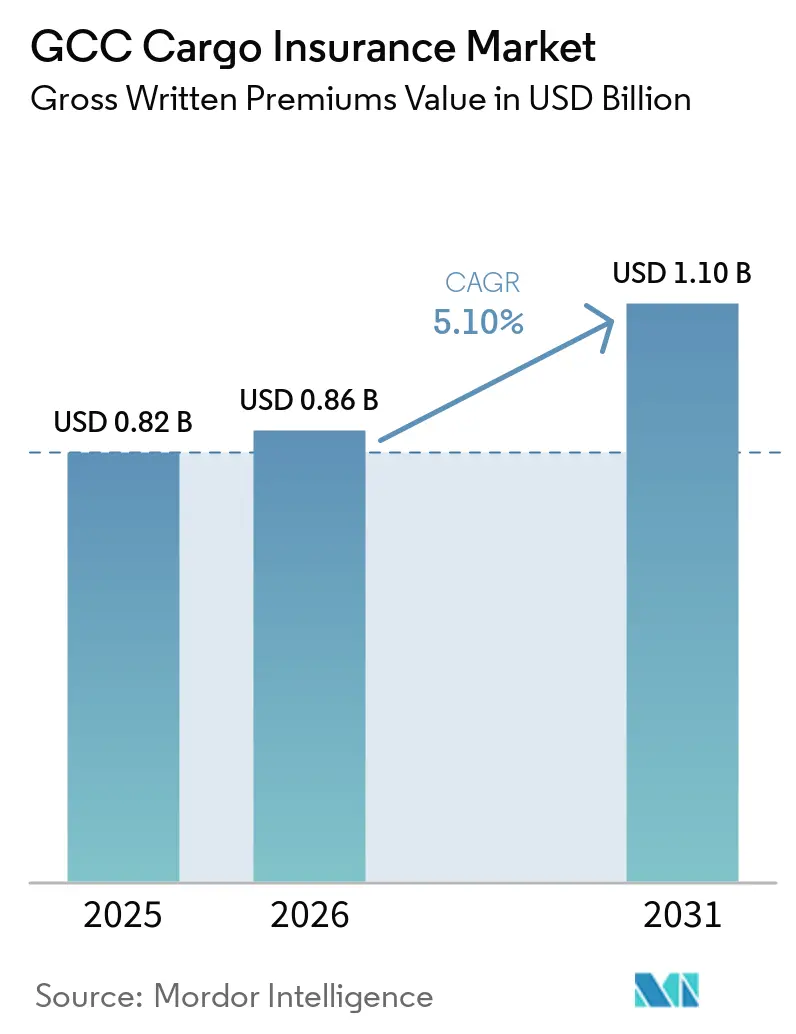
| Taille du marché de l'année de base (2025) | 0.82 Milliards de dollars |
| Taille du Marché (2026) | 0.86 Milliards de dollars |
| Taille du Marché (2031) | 1.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.10 % |
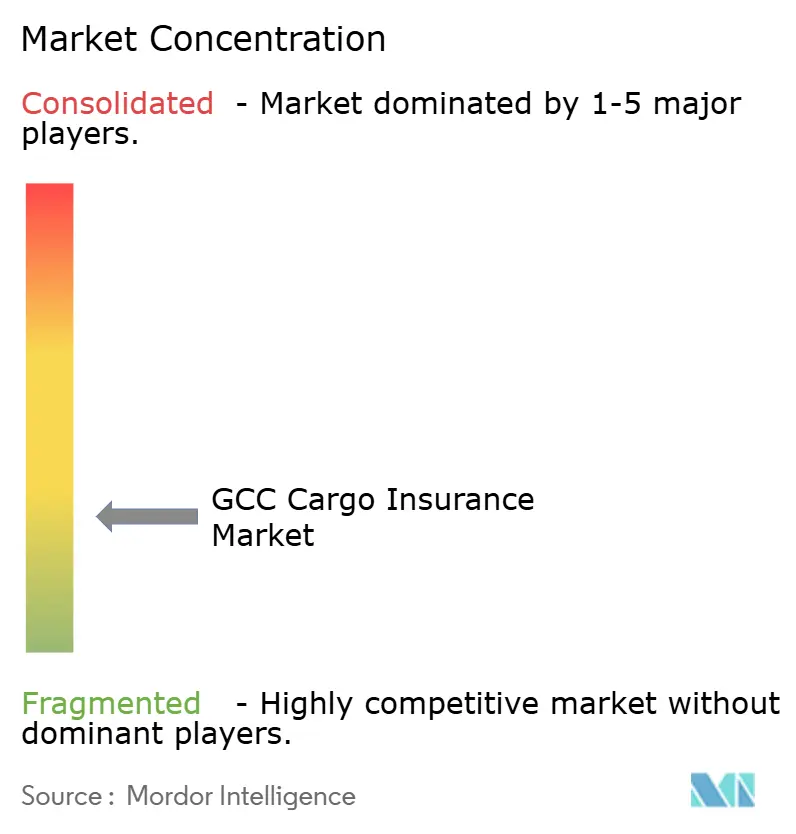
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché GCC de l'assurance cargo par Mordor Intelligence
Le marché GCC de l'assurance cargo, mesuré en termes de primes brutes émises, était évalué à 0,82 milliard USD en 2025, est estimé à 0,86 milliard USD en 2026, et devrait atteindre 1,10 milliard USD d'ici 2031, enregistrant un CAGR de 5,10 % de 2026 à 2031. Le marché GCC de l'assurance cargo est soutenu par le rôle de la région dans le commerce international, l'activité de réexportation et les liaisons de transport par voies maritime, routière, ferroviaire et aérienne. Les Émirats arabes unis ont enregistré un commerce extérieur non pétrolier supérieur à 1 000 milliards USD en 2025, tandis que les réexportations ont atteint 226 milliards USD, ce qui a accru la valeur des marchandises transitant par des itinéraires assurables. Les flux de cargaison peuvent être réacheminés, retarifés ou réassurés lorsque les conditions d'exploitation changent, ce qui rend le volume et la valeur déclarée des marchandises en transit importants pour la demande de primes. Le marché GCC de l'assurance cargo est également confronté à une capacité plus restreinte pour la couverture des risques de guerre, bien que les facilités de réassurance publiques et privées contribuent à maintenir la disponibilité de la couverture sur les itinéraires à risque élevé. L'émission numérique de certificats, la couverture spécialisée pour les cargaisons de projet et les produits compatibles avec la Takaful offrent des opportunités aux assureurs capables de répondre aux besoins locaux en matière de conformité et de souscription technique.
Principaux enseignements du rapport
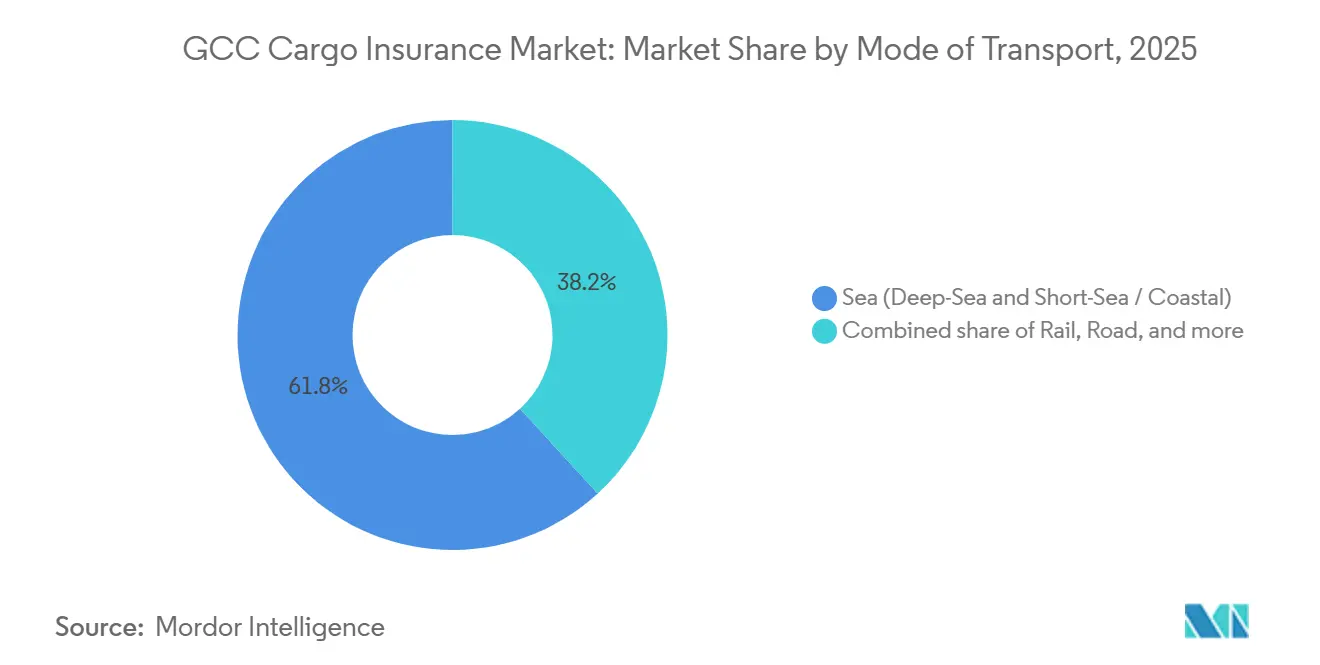
- Par mode de transport, le transport maritime a capté 61,8 % de la part du marché GCC de l'assurance cargo en 2025, tandis que le fret ferroviaire devrait croître à un CAGR de 8,7 % jusqu'en 2031.
- Par profil de cargaison, la cargaison conteneurisée a capté 40,6 % de la part du marché GCC de l'assurance cargo en 2025, tandis que les cargaisons de projet, de levage lourd et hors gabarit devraient croître à un CAGR de 6,9 % jusqu'en 2031.
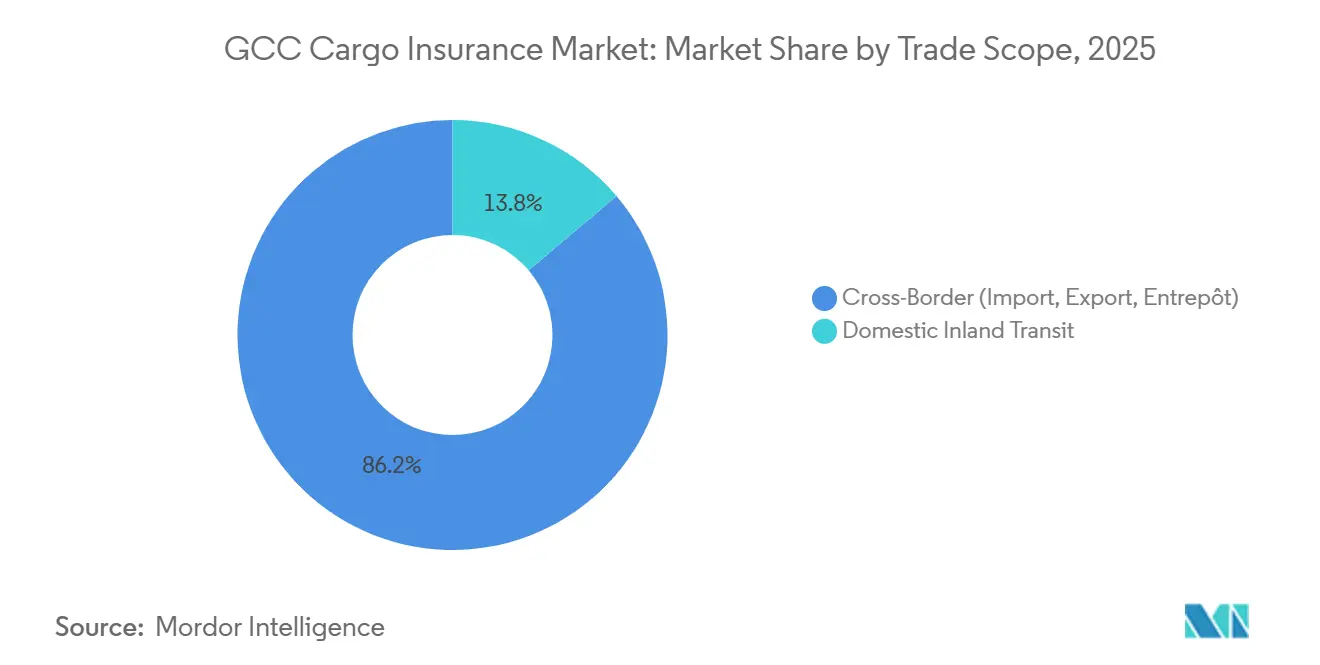
- Par portée commerciale, le commerce transfrontalier a capté 86,2 % des primes du marché GCC de l'assurance cargo en 2025 et devrait croître à un CAGR de 5,7 % jusqu'en 2031.
- Par canal de distribution, les courtiers et agents ont capté 63,8 % des primes du marché GCC de l'assurance cargo en 2025, tandis que les plateformes en ligne et numériques devraient croître à un CAGR de 12,3 % jusqu'en 2031.
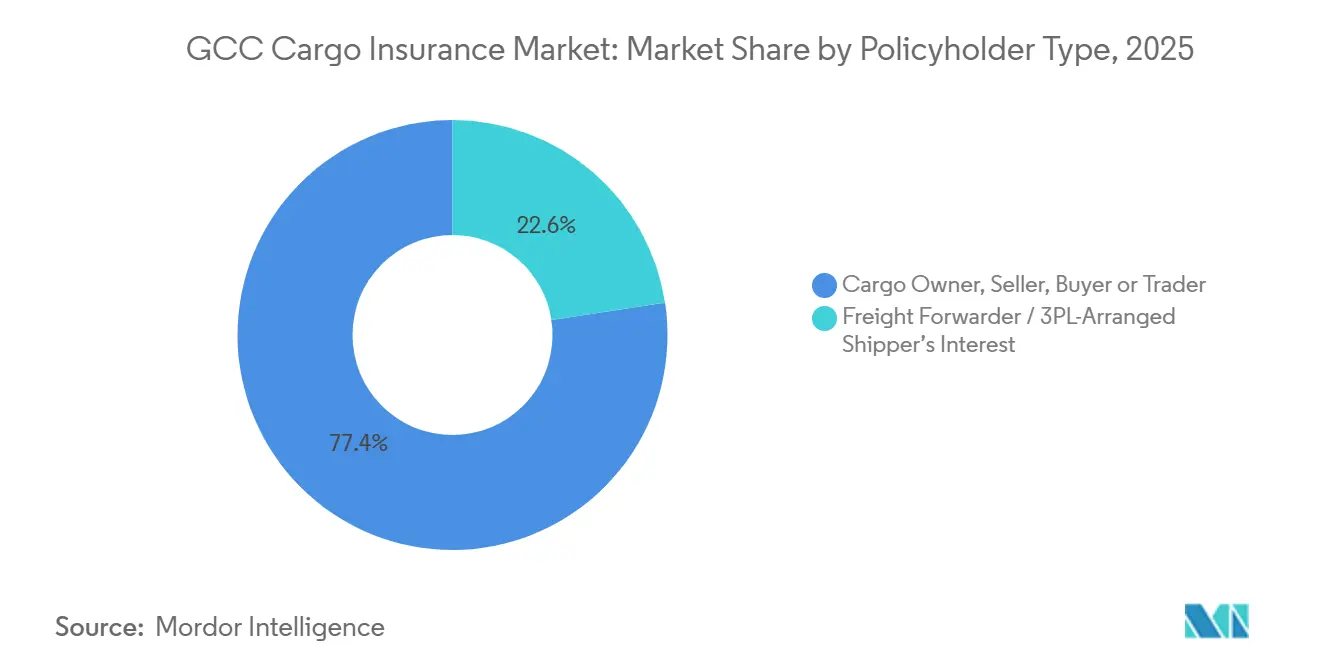
- Par type de souscripteur, les propriétaires de cargaison, vendeurs, acheteurs et négociants ont capté 77,4 % des primes du marché GCC de l'assurance cargo en 2025, tandis que les politiques d'intérêt des expéditeurs organisées par des transitaires et des prestataires logistiques tiers devraient croître à un CAGR de 6,5 % jusqu'en 2031.
- Par secteur d'activité utilisateur final, les produits chimiques et pharmaceutiques ont capté 27,1 % des primes du marché GCC de l'assurance cargo en 2025 et devraient croître à un CAGR de 6,7 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite a capté 42,6 % des primes du marché GCC de l'assurance cargo en 2025, tandis que les Émirats arabes unis devraient croître à un CAGR de 6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché GCC de l'assurance cargo
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concentration des plateformes logistiques et de réexportation du GCC | +0.9% | Émirats arabes unis, Arabie saoudite, Qatar | Long terme (≥ 4 ans) |
| Croissance du commerce électronique et des expéditions transfrontalières | +0.7% | Émirats arabes unis, Arabie saoudite, GCC élargi | Moyen terme (2-4 ans) |
| Projets d'infrastructure et de diversification économique | +0.8% | Arabie saoudite, Émirats arabes unis, Oman | Long terme (≥ 4 ans) |
| Exigences d'assurance imposées par les banques et les Incoterms | +0.5% | Mondial, avec impact principal en Arabie saoudite et aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Émission numérique de devis, de certificats et traitement des sinistres | +0.7% | Émirats arabes unis, Arabie saoudite | Moyen terme (2-4 ans) |
| Réévaluation des risques géopolitiques et des itinéraires | +1% | Mondial, avec pertinence aiguë dans les corridors de la mer Rouge et du golfe d'Oman | Court terme (≤ 4 ans) |
| Développement des réseaux logistiques multimodaux et intégrés | +0.6% | Émirats arabes unis, Arabie saoudite, Qatar et Oman | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
La concentration des plateformes logistiques et de réexportation du GCC ancre le volume de primes de base
Le marché GCC de l'assurance cargo tire une demande récurrente des ports, zones franches et réseaux de réexportation de la région. Jebel Ali a traité 15,6 millions d'équivalents vingt pieds (EVP) en 2025, et DP World a signalé une croissance de 9 % des volumes de conteneurs d'origine et de destination au cours de l'année[1]. Ces flux commerciaux directs s'ajoutent aux volumes de transbordement et élargissent la base des cargaisons nécessitant des valeurs déclarées et des certificats d'assurance. Les volumes de marchandises diverses à Jebel Ali ont atteint 5,67 millions de tonnes en 2025, le niveau le plus élevé depuis près de 2 décennies. La JAFZA a enregistré un volume commercial de 190 milliards USD en 2025, une augmentation de 15 % qui a renforcé son importance en tant que plateforme de réexportation. Les grands volumes augmentent également l'exposition à l'accumulation, car une perturbation dans un terminal peut affecter de nombreuses expéditions couvertes par des arrangements de couverture ouverte.
La croissance du commerce électronique et des expéditions transfrontalières remodèle la demande de couverture des PME
Le commerce électronique élargit la base des petits marchands et des expéditeurs en vente directe aux consommateurs qui ont besoin d'une protection pour leurs cargaisons. Ces expéditions portent souvent des valeurs inférieures à celles du fret commercial traditionnel, ce qui peut rendre les couvertures ouvertes conventionnelles placées par des courtiers moins adaptées. La fréquence élevée des expéditions, la variété des marchandises et le recours à plusieurs transporteurs créent un profil de risque plus complexe pour les souscripteurs. La catégorisation automatisée des risques est mieux adaptée à ces profils d'expédition que l'examen manuel de chaque déclaration. La couverture cargo intégrée et les produits paramétriques de retard retiennent l'attention car ils peuvent être inclus dans les parcours d'expédition numériques. Le marché GCC de l'assurance cargo peut ainsi atteindre les petits expéditeurs lorsque les produits numériques fournissent des certificats simples et des conditions claires sans perdre la rigueur de la souscription.
Les projets d'infrastructure et de diversification économique stimulent la demande d'assurance pour les cargaisons de projet
Les projets d'infrastructure de l'Arabie saoudite accroissent la demande de couverture pour les expéditions de levage lourd et hors gabarit. Le port de NEOM a reçu un investissement de développement supérieur à 7,5 milliards SAR (2 milliards USD) et est devenu pleinement opérationnel en 2026[2]. Le port traite des cargaisons de projet pour des installations d'hydrogène, la construction de centres de données et le développement industriel d'Oxagon. Son terminal principal à conteneurs est conçu pour une capacité allant jusqu'à 1,5 million d'EVP par an. En avril 2026, NEOM, Pan Marine et DFDS ont activé un pont terrestre multimodal reliant l'Europe via l'Égypte avec le port de NEOM et le GCC. Les assureurs disposant d'une expertise en cargaisons de projet peuvent répondre au besoin d'enquêtes de garantie maritime et de couvertures personnalisées pour les grands composants d'infrastructure.
Les exigences d'assurance imposées par les banques et les Incoterms soutiennent la demande contractuelle
Le commerce transfrontalier exige souvent une assurance cargo dans le cadre des arrangements documentaires et de financement. Les Incoterms tels que CIF et CIP imposent des obligations d'assurance aux vendeurs pour les marchandises acheminées vers le port de destination. Les lettres de crédit émises par les banques du GCC exigent généralement une documentation d'assurance complémentaire pour les expéditions couvertes. Ces exigences font de l'assurance une composante contractuelle de nombreuses transactions internationales plutôt qu'un achat facultatif. La demande qui en résulte est plus stable que la couverture volontaire parmi les expéditeurs qui n'ont aucune exigence bancaire ou de l'acheteur. Cela soutient le marché GCC de l'assurance cargo car il lie le volume de primes aux pratiques établies de documentation commerciale.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences réglementaires et de conformité fragmentées au sein du GCC | -0.4% | Les 6 États du GCC, en particulier pour les placements transfrontaliers | Long terme (≥ 4 ans) |
| Concurrence par les prix et différenciation limitée de la souscription | -0.3% | Émirats arabes unis, Arabie saoudite | Moyen terme (2-4 ans) |
| Volatilité liée aux risques de guerre, climatiques et d'accumulation | -0.4% | Corridors de la mer Rouge, du détroit d'Ormuz et du golfe d'Aden | Court terme (≤ 4 ans) |
| Faible sensibilisation à l'assurance cargo parmi les petits expéditeurs | -0.3% | Tous les États du GCC, avec une pertinence plus forte dans la logistique des PME | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les exigences réglementaires et de conformité fragmentées au sein du GCC compliquent les placements transfrontaliers
Chaque État du GCC dispose de son propre cadre de supervision pour l'activité d'assurance et les exigences du marché admis. L'Arabie saoudite applique des règles d'assurance coopérative, ou basées sur la Takaful, par l'intermédiaire de son Autorité des assurances. La Banque centrale des Émirats arabes unis réglemente les assureurs aux Émirats arabes unis en vertu du Décret-loi fédéral n° 6 de 2025[3]. Le Qatar, le Koweït, Bahreïn et Oman appliquent également des supervisions, des exigences de couverture et des attentes en matière de contenu local distinctes. Un certificat émis aux Émirats arabes unis peut ne pas satisfaire aux exigences douanières saoudiennes lorsque l'assureur émetteur n'est pas admis en Arabie saoudite. Tant que la reconnaissance mutuelle ou des règles harmonisées ne se développeront pas, les programmes de cargo transfrontaliers devront faire face à des coûts supplémentaires et à des charges administratives accrues.
La concurrence par les prix et la différenciation limitée de la souscription contraignent l'adéquation des primes
Le commerce général conteneurisé a été confronté à une concurrence tarifaire de la part des assureurs régionaux et internationaux. Les Émirats arabes unis comptent plus de 60 assureurs agréés, ce qui a contribué à la pression sur les prix dans les produits cargo standardisés. Cette concurrence peut limiter la marge disponible pour absorber la volatilité des sinistres sans soutien de réassurance. Les structures Takaful, la couverture paramétrique des retards et les avenants pour la chaîne du froid offrent certains domaines de différenciation car leurs conditions reflètent des risques spécifiques. La conception des produits et la souscription technique restent importantes là où les négociations des courtiers se concentreraient autrement principalement sur le prix. Le marché GCC de l'assurance cargo a donc besoin d'une couverture spécialisée pour soutenir une tarification qui reflète l'exposition sous-jacente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de transport : le transport maritime est en tête tandis que le fret ferroviaire se développe
Le transport maritime détenait 61,8 % de la taille du marché GCC de l'assurance cargo en 2025. Cette position reflète la dépendance de la région au commerce maritime via Jebel Ali, Dammam et Shuwaikh. Les liaisons commerciales avec l'Asie-Pacifique, l'Europe, l'Afrique de l'Est, le Royaume-Uni et les États-Unis reposent principalement sur les routes océaniques en raison de la géographie et des volumes de cargaison. Les produits chimiques, pharmaceutiques et électroniques figurent parmi les marchandises de plus grande valeur qui transitent couramment dans des expéditions maritimes conteneurisées. Les services côtiers de cabotage font également partie de la base de fret maritime assuré. Le transport maritime reste donc central à la génération de primes sur l'ensemble du marché GCC de l'assurance cargo.
Le fret ferroviaire devrait croître à un CAGR de 8,7 % jusqu'en 2031, le taux le plus élevé parmi les modes de transport. Etihad Rail exploite un réseau de fret de 900 kilomètres à travers les 7 émirats et s'étend vers un objectif annuel de 60 millions de tonnes d'ici 2030. Les chemins de fer saoudiens ont lancé 5 corridors logistiques multimodaux en 2026 pour relier les ports du Golfe, les régions intérieures et les ports de la mer Rouge. Le transport routier reste important pour les mouvements intra-GCC et la livraison finale, tandis que le fret aérien dessert les expéditions sensibles au temps et à haute valeur. Les risques spécifiques au rail ont un profil d'accumulation différent de celui des mouvements maritimes et routiers. Les assureurs ont besoin de conditions qui reconnaissent le transit ferroviaire terrestre à mesure que les volumes passent des plans d'infrastructure aux corridors de fret opérationnels.
Par profil de cargaison : la cargaison conteneurisée est en tête tandis que la cargaison de projet nécessite une couverture spécialisée
La cargaison conteneurisée détenait 40,6 % de la part des primes sur le marché GCC de l'assurance cargo en 2025. Jebel Ali, Khalifa et Dammam soutiennent le commerce conteneurisé standardisé pour une large gamme de marchandises générales. La conteneurisation permet aux assureurs d'utiliser des arrangements de couverture ouverte et des clauses cargo standard de l'Institut pour de nombreuses expéditions. Cela réduit la complexité de la souscription par rapport aux évaluations individuelles des chargements irréguliers. Les vracs secs, les vracs liquides et les cargaisons roulantes desservent les chaînes d'approvisionnement de l'énergie, de la pétrochimie et de l'automobile. Le marché GCC de l'assurance cargo continue de dépendre de la cargaison conteneurisée car c'est la forme la plus établie de mouvement commercial régional.
Les cargaisons de projet, de levage lourd et hors gabarit devraient croître à un CAGR de 6,9 % jusqu'en 2031. Ces chargements comprennent des turbines, des unités de construction modulaires, des plateformes offshore et des composants d'infrastructure énergétique pour NEOM, le Red Sea Project et Amaala. Leur acheminement nécessite une souscription sur mesure, des experts en garantie maritime et des conditions de police que les couvertures ouvertes standard ne peuvent pas fournir. Le terminal du port de NEOM a une capacité allant jusqu'à 1,5 million d'EVP et reçoit des cargaisons de projet pour des installations d'hydrogène et la construction de centres de données. Plus l'expédition est complexe, plus la capacité d'ingénierie spécialisée et d'expertise devient importante. Les assureurs spécialisés mondiaux sont bien positionnés là où une capacité technique est nécessaire pour les plus grands mouvements de projet.
Par portée commerciale : le commerce transfrontalier constitue la base principale des primes
Le commerce transfrontalier a capté 86,2 % des primes du marché GCC de l'assurance cargo en 2025. Les importations, les exportations et les réexportations d'entrepôt placent le GCC au centre des mouvements de marchandises entre les régions. Les termes CIF et CIP exigent généralement que les vendeurs assurent les marchandises jusqu'au port de destination. Les banques du GCC utilisent également la documentation d'assurance dans les lettres de crédit pour les transactions de cargo couvertes. Cela crée une base de demande contractuelle pour les polices liées au commerce international. L'ampleur de l'activité transfrontalière en fait la principale source de concentration des primes sur le marché GCC de l'assurance cargo.
Le transit intérieur domestique représentait les 13,8 % restants de la part en 2025. Il croît plus lentement car les mouvements intra-urbains du GCC sont plus courts et impliquent souvent des valeurs déclarées inférieures à celles des expéditions internationales. Les instructions de couverture d'assurance maritime de l'Arabie saoudite ont établi des cadres pour la couverture du transit maritime domestique ainsi qu'international. Le segment transfrontalier devrait croître à un CAGR de 5,7 % jusqu'en 2031. La poursuite de l'expansion des réexportations, l'activité des Accords de partenariat économique global et l'émission de certificats liés aux douanes soutiennent ces perspectives. La couverture domestique reste pertinente à mesure que l'attention réglementaire et les réseaux de fret multimodaux s'étendent dans toute la région.
Par canal de distribution : les courtiers sont en tête tandis que les plateformes en ligne croissent plus rapidement
Les courtiers et agents détenaient 63,8 % des primes du marché GCC de l'assurance cargo en 2025. Leur rôle est le plus fort dans les placements de grands comptes, les cargaisons de projet et les avenants pour risques de guerre. Ces risques nécessitent des négociations, des placements de réassurance et des conseils techniques que les systèmes automatisés ne reproduisent pas entièrement. Les assureurs directs occupent un rôle plus restreint mais stable auprès des captives, des opérateurs liés à l'État et des profils de cargo standardisés. Les courtiers aident également les clients à interpréter les conditions de couverture lorsque les itinéraires de transit, les valeurs et les conditions de risque changent. Leur part devrait s'éroder progressivement plutôt que disparaître car les comptes complexes continuent d'avoir besoin d'un soutien spécialisé.
Les plateformes en ligne et numériques devraient croître à un CAGR de 12,3 % jusqu'en 2031. Les outils numériques soutiennent les déclarations de couverture ouverte, la génération instantanée de certificats et le triage des sinistres. Parsyl a lancé son outil de soumission Chauncey for Brokers en mars 2026, montrant que la capacité numérique entre également dans les flux de travail des courtiers. Les fournisseurs numériques aux Émirats arabes unis doivent satisfaire aux exigences de licence créées par le Décret-loi fédéral n° 6 de 2025. La période de transition pour le recueil de règles consolidé a pris fin le 16 septembre 2026. L'accès en ligne peut élargir l'utilisation parmi les petits expéditeurs tandis que l'autorisation formelle renforce la confiance dans la distribution par voie technologique.
Par type de souscripteur : les propriétaires de cargaison sont en tête tandis que la couverture organisée par les prestataires logistiques tiers augmente
Les propriétaires de cargaison, vendeurs, acheteurs et négociants détenaient 77,4 % des primes du marché GCC de l'assurance cargo en 2025. Cela reflète la structure de longue date du commerce international, où la partie ayant un intérêt financier dans les marchandises est normalement la partie assurée. Le groupe comprend de grands négociants en matières premières et de petits importateurs utilisant des polices exigées par les banques. Les termes CIF, CIP et FOB influencent la partie qui organise la protection pour une expédition. Les acheteurs et les vendeurs ont également besoin d'une couverture correspondant à leur intérêt déclaré et à leur obligation contractuelle. Ce groupe de souscripteurs reste la principale source de volume de primes établi sur l'ensemble du marché GCC de l'assurance cargo.
Les polices d'intérêt des expéditeurs organisées par des transitaires et des prestataires logistiques tiers devraient croître à un CAGR de 6,5 % jusqu'en 2031. Les transitaires regroupent de plus en plus l'assurance cargo avec les services logistiques pour offrir une gestion intégrée des risques de la chaîne d'approvisionnement. Ce modèle place le transitaire dans la position d'intermédiaire de distribution et d'agrégateur de risques à la fois. Un transitaire qui facilite les transactions d'assurance peut avoir besoin d'une autorisation de services financiers en vertu des règles des Émirats arabes unis. Tawuniya et TT Club ont formé un partenariat d'assurance responsabilité civile approuvé par le régulateur des assurances de l'Arabie saoudite en janvier 2025. L'arrangement montre comment les produits d'assurance sont adaptés à la position commerciale et réglementaire des prestataires logistiques.
Par secteur d'activité utilisateur final : les produits chimiques et pharmaceutiques dominent la demande et la croissance
Les produits chimiques et pharmaceutiques détenaient 27,1 % de la taille du marché GCC de l'assurance cargo en 2025. Le segment est soutenu par les importations pharmaceutiques de la région et son rôle dans la distribution de la chaîne du froid à travers le Moyen-Orient et l'Afrique. Les aéroports de Dubaï et d'Abou Dhabi soutiennent le mouvement des produits de grande consommation et des thérapies biologiques. Les expéditions pharmaceutiques nécessitent une manipulation soigneuse car un écart de température peut affecter la qualité du produit et entraîner des coûts de destruction réglementaire. Leurs valeurs de cargaison et leurs exigences de manutention rendent les conditions d'assurance plus importantes que pour de nombreuses expéditions de marchandises générales. Les produits chimiques et pharmaceutiques dominent donc le marché GCC de l'assurance cargo parmi les secteurs d'activité utilisateurs finaux identifiés dans le rapport.
Les produits chimiques et pharmaceutiques devraient croître à un CAGR de 6,7 % jusqu'en 2031. La perturbation en mer Rouge peut prolonger le transit océanique Europe-GCC de 25 jours à plus de 40 jours, augmentant l'exposition aux écarts de température pour les produits biologiques et les produits oncologiques. En avril 2026, AP Moller-Maersk a suspendu l'assurance cargo réfrigérée Value Protect en Oman, aux Émirats arabes unis, en Irak, au Koweït, au Qatar, à Bahreïn et en Arabie saoudite en raison d'un risque régional élevé. Cela laisse les expéditeurs de la chaîne du froid avec des lacunes potentielles de couverture et met en évidence les limites de la protection fournie par les transporteurs. Les denrées alimentaires, les boissons et les produits agricoles constituent le deuxième groupe d'utilisateurs finaux le plus important car le GCC dépend des importations alimentaires. Les matières premières énergétiques et en vrac restent soutenues par des couvertures ouvertes établies entre les compagnies énergétiques d'État et les marchés spécialisés mondiaux.
Analyse géographique
L'Arabie saoudite détenait 42,6 % de la part des primes sur le marché GCC de l'assurance cargo en 2025. Son importance reflète la taille de sa base d'assurance plus large, ses dépenses d'infrastructure et son cadre politique intérieur. DP World a modernisé le terminal sud à conteneurs de Djeddah grâce à un investissement de 800 millions USD, portant la capacité à 4 millions d'EVP. Les chemins de fer saoudiens ont également lancé 5 corridors logistiques reliant les ports du Golfe avec les régions intérieures et les ports de la mer Rouge. Le Saudi War Risks Insurance Pool crée un filet de sécurité domestique pour les risques de cargo et de navires en période de conditions géopolitiques élevées.
Les Émirats arabes unis devraient croître à un CAGR de 6 % jusqu'en 2031, le rythme le plus rapide sur le marché GCC de l'assurance cargo. La JAFZA a enregistré un volume commercial de 190 milliards USD en 2025. DP World a également signalé une croissance de 9 % des volumes de conteneurs d'origine et de destination en 2025. Le pays affiche l'utilisation la plus large des plateformes InsurTech parmi les marchés du GCC. Le recueil unique de règles d'assurance et les exigences de licence associées affectent les plateformes de cargo numérique, les fournisseurs d'assurance intégrée et les portails de comparaison. Ces règles peuvent réduire la fragmentation parmi les intermédiaires utilisant la technologie tout en renforçant les normes de conformité.
Le Qatar et le Koweït ont une demande concentrée dans les flux commerciaux énergétiques, pétrochimiques et souverains. Qatar Insurance Company et Qatar Islamic Insurance Company proposent des options d'assurance maritime cargo conformes à la charia pour les acheteurs institutionnels utilisant des structures de finance islamique. Bahreïn dispose d'une base commerciale physique plus modeste mais sert de plateforme financière et de réassurance pour les entités cherchant un accès au GCC. Oman gagne en importance grâce au port industriel de Sohar et à la liaison ferroviaire Hafeet avec les zones industrielles d'Abou Dhabi. La liaison ajoute une option de transport pour les flux de matières premières énergétiques et industrielles qui dépendraient autrement d'autres itinéraires. Sur ces marchés, l'exposition aux risques de guerre est généralement réassurée ou exclue dans le cadre des polices standard, ce qui soutient la stabilité du crédit en période de tensions régionales.
Paysage concurrentiel
Le marché GCC de l'assurance cargo est fragmenté. Allianz, AXA XL, Chubb, Zurich et Generali se disputent les mandats de grands comptes, de cargaisons de projet et de risques de guerre. Les assureurs dont le siège est dans le GCC, tels que Sukoon Insurance, GIG Gulf, ADNIC et Orient Insurance, sont en concurrence dans les produits pour PME, de détail et compatibles avec la Takaful. Les Émirats arabes unis comptent plus de 60 assureurs agréés, ce qui maintient une concurrence active dans les lignes de cargo standardisées. L'accès à la capacité, la connaissance de la conformité locale et la souscription technique influencent les positions concurrentielles. La concurrence est donc plus concentrée pour les risques complexes que pour les placements locaux et banalisés.
Chubb est devenu le souscripteur principal de la facilité de réassurance maritime du Golfe de la Société américaine de financement du développement international en mars 2026. La facilité s'est élargie avec AIG, Berkshire Hathaway, Liberty Mutual, CNA, Travelers et Starr comme co-réassureurs et a atteint une capacité de 40 milliards USD. Cette démarche a montré l'importance des relations gouvernementales et de la capacité de réassurance pour les activités de cargo à risque élevé. Generali Global Corporate and Commercial est passé en production sur Insurity Marine Suite en 2026 pour soutenir la gestion numérique des certificats et les flux de travail orientés courtiers. Otonomi développe une couverture paramétrique de retard pour les transitaires, ajoutant une autre voie numérique d'accès à l'assurance cargo. Les offres pour PME compatibles avec la Takaful restent un domaine où les assureurs régionaux peuvent développer des produits numériques plus intégrés.
DP World a lancé une solution d'assurance cargo contre les risques de guerre de bout en bout pour les routes commerciales du Moyen-Orient en mai 2026. La solution couvre le transit océanique ou aérien, le stockage portuaire et la livraison intérieure dans le cadre d'une seule police. Elle comble les lacunes là où les polices maritimes conventionnelles ne protègent qu'un seul tronçon de transit. Un opérateur logistique peut utiliser ses relations à travers son réseau portuaire et intérieur pour proposer une assurance parallèlement au mouvement des cargaisons. Cela crée une pression concurrentielle pour les partenariats conventionnels courtier-assureur qui se concentrent sur le placement de polices séparées. Les clauses cargo de l'Institut existantes et les cadres d'assurance ont été conçus pour les transporteurs et les souscripteurs conventionnels, de sorte que cette approche de distribution présente des considérations opérationnelles et réglementaires différentes.
Leaders du secteur GCC de l'assurance cargo
-
Allianz SE
-
American International Group, Inc.
-
Chubb Limited
-
Zurich Insurance Company Ltd.
-
AP Moller Maersk A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Le Conseil des ministres de l'Arabie saoudite a approuvé la création du Saudi War Risks Insurance Pool pour les cargaisons et les navires. Saudi Re a été désigné par l'Autorité des assurances pour diriger le pool public-privé, qui couvre les cargaisons transportées par voie terrestre, maritime et aérienne, ainsi que la coque marine, la responsabilité des affréteurs et les risques de protection et d'indemnisation. Le pool est conçu pour maintenir la continuité des échanges commerciaux et réduire la dépendance aux marchés mondiaux de réassurance en période de risque géopolitique accru, l'Autorité des assurances ayant identifié 4 objectifs : capacité d'absorption, continuité de la chaîne d'approvisionnement, maîtrise des coûts de réassurance et compétitivité de l'Arabie saoudite en tant que plateforme logistique.
- Juillet 2026 : Les primes indicatives de risque de guerre pour les voyages dans le sud de la mer Rouge ont bondi au-dessus de 1 % de la valeur du navire, contre 0,3 % la semaine précédente, après que les forces houthies ont attaqué les pétroliers battant pavillon saoudien Encelia et Layla près de Jizan. Les taux pour les voyages vers les ports saoudiens ont atteint jusqu'à 3 %, selon des sources du marché de l'assurance citées par Reuters, soulignant la répercussion directe de l'escalade géopolitique sur la tarification du marché GCC de l'assurance cargo.
- Juin 2026 : Lloyd's a dévoilé un nouveau consortium d'assurance contre les risques de guerre avec Chubb comme souscripteur principal, soutenu par des syndicats participants de Lloyd's, fournissant jusqu'à 200 millions USD de capacité cargo dédiée pour les navires et les cargaisons transitant par le détroit d'Ormuz. Le consortium opère séparément de, mais de manière complémentaire à, la facilité soutenue par la DFC annoncée en mars 2026.
- Mai 2026 : DP World a lancé une solution d'assurance cargo contre les risques de guerre inédite pour les routes commerciales du Moyen-Orient, offrant une couverture continue pour le transit océanique ou aérien, le stockage portuaire et la livraison intérieure dans le cadre d'une seule police. Le produit, mis à profit grâce aux relations de DP World avec le marché mondial de l'assurance, est conçu pour combler les lacunes de couverture multi-tronçons laissées par les polices maritimes conventionnelles qui n'assurent qu'un seul tronçon de transit.
Périmètre du rapport sur le marché GCC de l'assurance cargo
| Maritime (grand cabotage et cabotage côtier) |
| Voie navigable intérieure |
| Routier |
| Ferroviaire |
| Aérien |
| Cargaison conteneurisée |
| Vrac sec |
| Vrac liquide |
| Marchandises diverses et cargaison générale |
| Projet, levage lourd et hors gabarit |
| Cargaison roulante / Ro-Ro |
| Transfrontalier (importation, exportation, entrepôt) |
| Transit intérieur domestique |
| Courtiers et agents |
| Assureurs directs |
| Plateformes en ligne et numériques |
| Propriétaire de cargaison, vendeur, acheteur ou négociant |
| Intérêt de l'expéditeur organisé par un transitaire / prestataire logistique tiers |
| Alimentation, boissons et produits agro-alimentaires |
| Matières premières énergétiques et en vrac |
| Produits chimiques et pharmaceutiques |
| Équipements automobiles et industriels |
| Électronique et produits manufacturés à haute valeur ajoutée |
| Commerce de détail, biens de consommation et commerce électronique |
| Propriétaires de projets de construction et d'infrastructure |
| Autres secteurs d'activité utilisateurs finaux |
| Émirats arabes unis |
| Arabie saoudite |
| Qatar |
| Koweït |
| Bahreïn |
| Oman |
| Par mode de transport | Maritime (grand cabotage et cabotage côtier) |
| Voie navigable intérieure | |
| Routier | |
| Ferroviaire | |
| Aérien | |
| Par profil de cargaison | Cargaison conteneurisée |
| Vrac sec | |
| Vrac liquide | |
| Marchandises diverses et cargaison générale | |
| Projet, levage lourd et hors gabarit | |
| Cargaison roulante / Ro-Ro | |
| Par portée commerciale | Transfrontalier (importation, exportation, entrepôt) |
| Transit intérieur domestique | |
| Par canal de distribution | Courtiers et agents |
| Assureurs directs | |
| Plateformes en ligne et numériques | |
| Par type de souscripteur | Propriétaire de cargaison, vendeur, acheteur ou négociant |
| Intérêt de l'expéditeur organisé par un transitaire / prestataire logistique tiers | |
| Par secteur d'activité utilisateur final | Alimentation, boissons et produits agro-alimentaires |
| Matières premières énergétiques et en vrac | |
| Produits chimiques et pharmaceutiques | |
| Équipements automobiles et industriels | |
| Électronique et produits manufacturés à haute valeur ajoutée | |
| Commerce de détail, biens de consommation et commerce électronique | |
| Propriétaires de projets de construction et d'infrastructure | |
| Autres secteurs d'activité utilisateurs finaux | |
| Par géographie | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Koweït | |
| Bahreïn | |
| Oman |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché GCC de l'assurance cargo ?
Le marché GCC de l'assurance cargo devrait passer de 0,86 milliard USD en 2026 à 1,10 milliard USD d'ici 2031, à un CAGR de 5,1 %.
Quel mode de transport est en tête de la demande d'assurance cargo dans le GCC ?
Le transport maritime était en tête avec une part de 61,8 % en 2025, car la région dépend fortement du commerce maritime et des routes de cargo conteneurisé.
Pourquoi le fret ferroviaire est-il important pour l'assurance cargo dans le GCC ?
Le fret ferroviaire devrait croître à un CAGR de 8,7 % jusqu'en 2031, à mesure que de nouveaux corridors de fret et le réseau Etihad Rail soutiennent davantage de mouvements de cargaison terrestre.
Quel secteur d'activité utilisateur final joue le rôle le plus important dans la couverture cargo du GCC ?
Les produits chimiques et pharmaceutiques étaient en tête avec une part de 27,1 % en 2025 et devraient croître à un CAGR de 6,7 % jusqu'en 2031.
Qu'est-ce qui stimule la distribution d'assurance cargo en ligne dans le GCC ?
Les plateformes en ligne et numériques devraient croître à un CAGR de 12,3 % jusqu'en 2031 car elles automatisent les déclarations, l'émission de certificats et les processus de sinistres.
Quel pays du GCC détient la plus grande part d'assurance cargo ?
L'Arabie saoudite détenait 42,6 % de la part en 2025, tandis que les Émirats arabes unis sont la géographie à la croissance la plus rapide à un CAGR de 6 % jusqu'en 2031.