
Taille et Part du Marché des Hôtels à Séjour Prolongé en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 4.31 Milliards de dollars |
| Taille du Marché (2026) | 4.65 Milliards de dollars |
| Taille du Marché (2031) | 6.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.86 % |
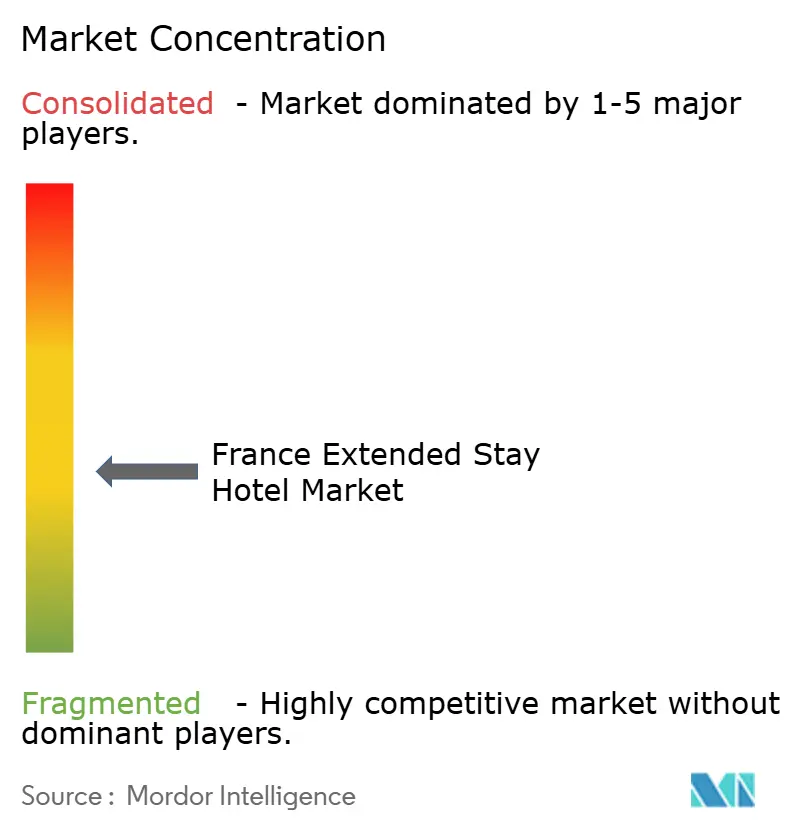
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Hôtels à Séjour Prolongé en France par Mordor Intelligence
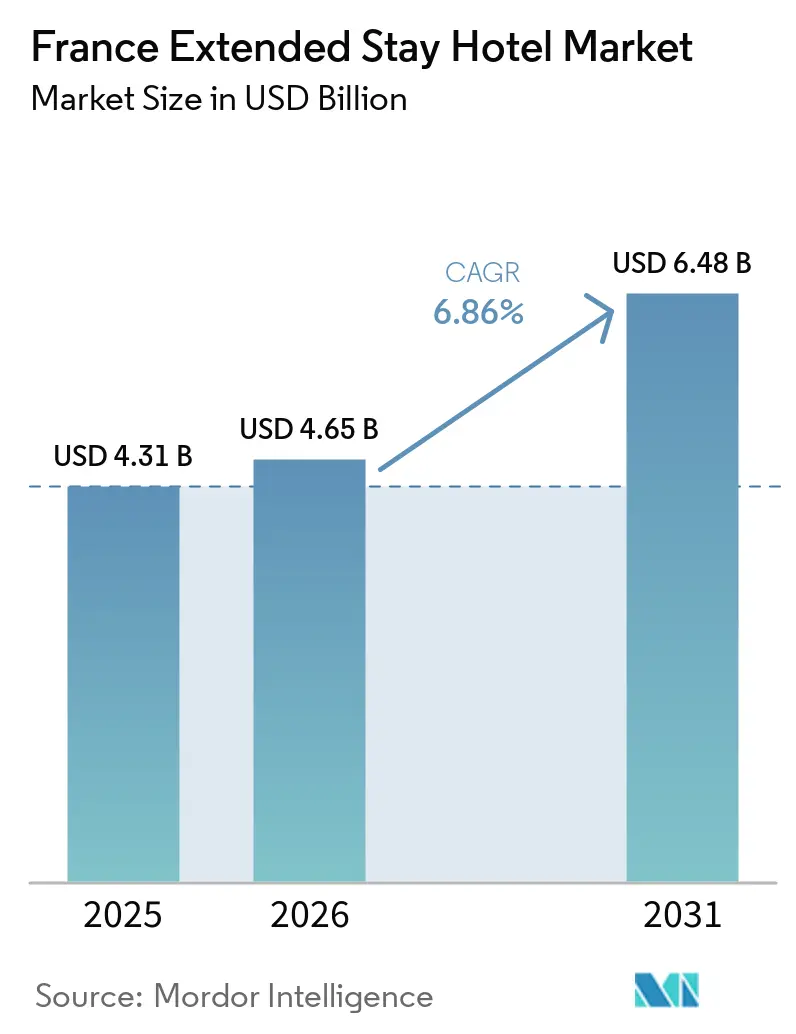
Le Marché des Hôtels à Séjour Prolongé en France était évalué à 4,31 milliards USD en 2025 et devrait croître de 4,65 milliards USD en 2026 pour atteindre 6,48 milliards USD d'ici 2031, à un CAGR de 6,86 % durant la période de prévision (2026-2031). Le marché évolue des séjours hôteliers d'affaires à la nuitée vers des hébergements de type résidentiel combinant logement, espace de travail et équipements de cuisine. La demande est portée par les pôles d'entreprises tels que l'Île-de-France, Toulouse, Lyon et Marseille, où les professionnels nécessitent souvent des séjours de plusieurs semaines ou mensuels. L'offre évolue à mesure que des espaces de bureaux vacants à Paris sont convertis en appartements avec services et appart-hôtels, réduisant les barrières à l'entrée pour les opérateurs qui réaffectent d'anciens immeubles commerciaux[2]. Des systèmes de réservation directe améliorés, l'intégration de programmes de fidélité et l'intérêt institutionnel croissant soutiennent la croissance du marché. Les actifs à séjour prolongé sont de plus en plus perçus comme une option d'hébergement urbain stable. Cependant, des réglementations plus strictes sur les locations meublées, la conformité énergétique et les structures de bail réduisent l'écart entre les secteurs résidentiel et hôtelier, remodelant la concurrence jusqu'en 2031.
Principaux Enseignements du Rapport
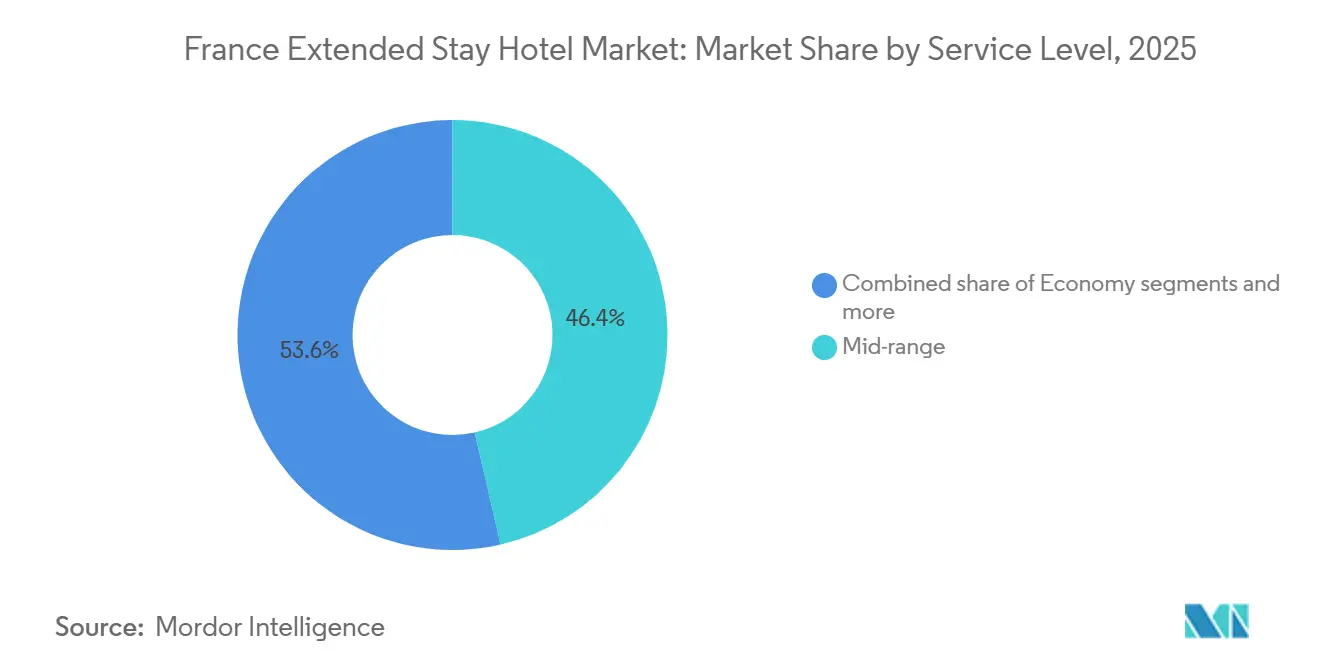
- Par niveau de service, les Établissements Milieu de Gamme ont représenté une part de 46,41 % du Marché des Hôtels à Séjour Prolongé en France en 2025, tandis que les Formats Haut de Gamme et Luxe devraient croître au CAGR le plus élevé de 7,20 % sur le Marché des Hôtels à Séjour Prolongé en France d'ici 2031.
- Par durée de séjour, les Réservations Mensuelles ont représenté une part de 42,93 % du Marché des Hôtels à Séjour Prolongé en France en 2025, tandis que les Séjours Trimestriels et Long Terme devraient croître au CAGR le plus élevé de 7,12 % sur le Marché des Hôtels à Séjour Prolongé en France d'ici 2031.
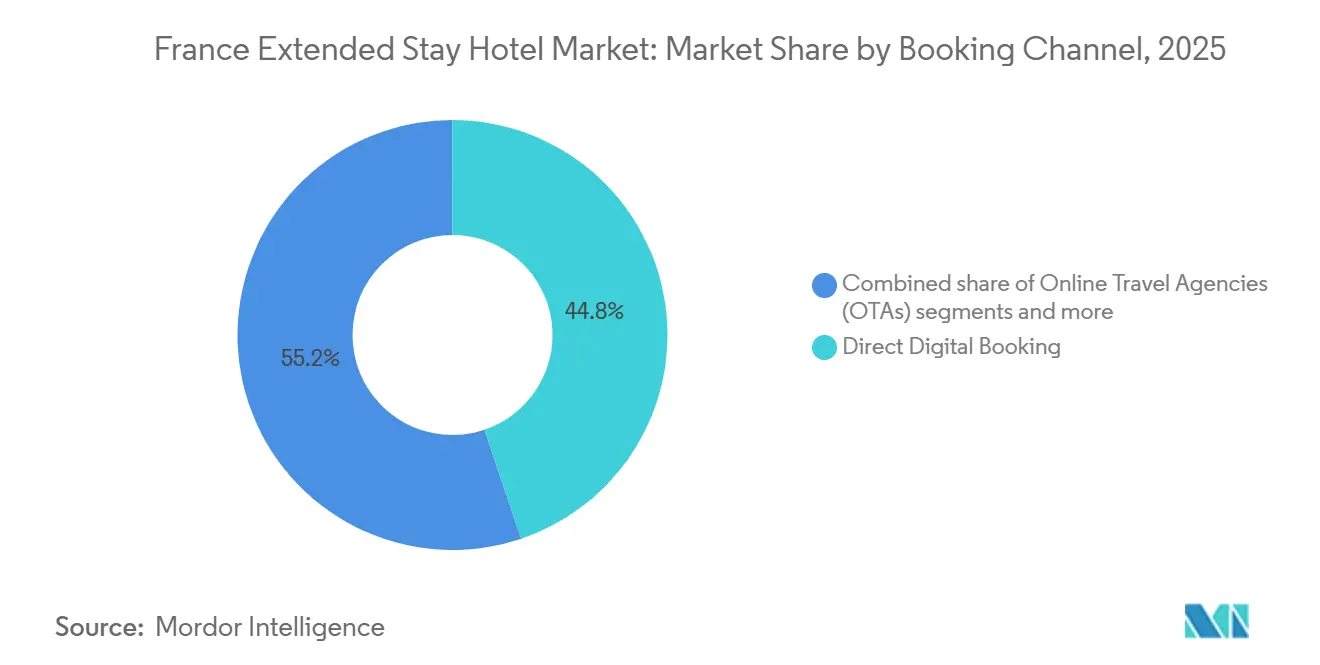
- Par canal de réservation, la Réservation Numérique Directe a représenté une part de 44,82 % du Marché des Hôtels à Séjour Prolongé en France en 2025, tandis que les OTAs devraient croître au CAGR le plus élevé de 7,48 % sur le Marché des Hôtels à Séjour Prolongé en France d'ici 2031.
- Par utilisateur final, les Clients Entreprises ont représenté une part de 38,14 % du Marché des Hôtels à Séjour Prolongé en France en 2025, tandis que les Résidents en Cours de Déménagement et les Clients Déplacés par leur Assurance devraient croître au CAGR le plus élevé de 7,79 % sur le Marché des Hôtels à Séjour Prolongé en France d'ici 2031.
- Par géographie, l'Île-de-France a représenté une part de 32,45 % du Marché des Hôtels à Séjour Prolongé en France en 2025, tandis que le Sud de la France devrait croître au CAGR le plus élevé de 7,46 % sur le Marché des Hôtels à Séjour Prolongé en France d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Hôtels à Séjour Prolongé en France
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante des voyageurs d'affaires et des déménagements | +1.8% | Concentrée en Île-de-France et dans le Sud de la France | Moyen terme (2-4 ans) |
| Le Travail à Distance et Hybride Allonge la Durée Moyenne de Séjour | +1.4% | National, avec des gains précoces à Paris, Lyon, Bordeaux | Moyen terme (2-4 ans) |
| Préférence pour des séjours de type résidentiel avec cuisines et espaces de travail | +1.0% | National, plus marqué dans les grandes zones métropolitaines | Court terme (≤ 2 ans) |
| Réaffectation de l'offre urbaine vers des formats d'hébergement flexibles | +0.8% | Île-de-France, Bordeaux, Lille, Grand Paris | Court terme (≤ 2 ans) |
| Adoption croissante des appartements avec services par les opérateurs institutionnels | +0.7% | Grandes villes françaises, extension vers les villes secondaires | Long terme (≥ 4 ans) |
| Conversion d'actifs existants en offre de séjour prolongé | +0.6% | Île-de-France, Bordeaux, Lille | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des voyageurs d'affaires et des déménagements
La position de la France en tant que destination clé pour les investissements directs étrangers soutient son marché des hôtels à séjour prolongé en attirant un afflux régulier de professionnels, de spécialistes et d'équipes de projet. Un rapport indique qu'un nombre significatif de décisions d'investissement étranger en 2025 ont entraîné la création et le maintien d'emplois, ce qui souligne la mobilité professionnelle soutenue à travers le pays[2]. Ces mouvements sont cruciaux, car les expatriés d'entreprise, les ingénieurs de mise en service et les équipes de déploiement nécessitent souvent un hébergement pour des périodes prolongées, telles que des semaines, des mois ou la durée de projets spécifiques. Les pôles d'entreprises, notamment Toulouse, Lyon, Strasbourg et la zone de Seine-Saint-Denis, enregistrent les niveaux d'activité les plus élevés. Dans ces zones, la demande d'hébergements longue durée dépasse fréquemment l'offre disponible. Cette tendance a accru l'importance des appartements avec services et des appart-hôtels milieu de gamme, notamment dans les quartiers d'affaires, où ils constituent une alternative pratique aux hôtels traditionnels.
Le Travail à Distance et Hybride Allonge la Durée Moyenne de Séjour
Le travail hybride transforme la manière dont la demande de séjours longue durée impacte le marché des hôtels à séjour prolongé en France. Les employés ne voyagent plus uniquement pour des réunions courtes et ponctuelles. Des rapports indiquent que le travail à distance est devenu une tendance significative début 2024, de nombreux salariés du secteur privé travaillant à distance au moins occasionnellement. Par ailleurs, une grande partie de la main-d'œuvre opère dans le cadre de politiques formelles de retour au bureau, la plupart des employés devant passer plusieurs jours sur site chaque semaine d'ici 2025[3]. Cette évolution a accru le besoin de logements d'entreprise, les professionnels vivant loin de leur lieu de travail nécessitant un hébergement flexible en milieu de semaine pour réduire les trajets quotidiens. Il en résulte une préférence croissante pour les établissements conçus pour des séjours prolongés, offrant des équipements tels que cuisines, espaces de travail, installations de blanchisserie et options de facturation adaptées à une occupation hebdomadaire ou mensuelle.
Préférence pour des séjours de type résidentiel avec cuisines et espaces de travail
Les préférences des clients évoluent vers des hébergements qui ressemblent davantage à un domicile, stimulant la croissance du marché des hôtels à séjour prolongé en France. Cette tendance est visible tant dans les voyages d'affaires que dans la demande liée aux déménagements. Les opérateurs hôteliers sont de plus en plus attendus sur la fourniture d'équipements essentiels tels que cuisines, installations de blanchisserie, internet fiable et espaces de travail au sein des unités. Ces caractéristiques deviennent standard plutôt qu'optionnelles. Adagio a signalé une augmentation de la durée moyenne de séjour des voyageurs d'affaires et une croissance des arrivées de clients, indiquant la demande établie pour des séjours prolongés dans les portefeuilles hôteliers de marque. Ce modèle aide les employeurs à maîtriser les coûts de déplacement en proposant des options d'hébergement avec cuisine qui réduisent les dépenses supplémentaires en nourriture et boissons. Il rend également ces hébergements plus attractifs pour les besoins de déménagement, de formation et de déplacement lié aux assurances, où la fonctionnalité des unités de type appartement l'emporte souvent sur le besoin de services hôteliers traditionnels.
Réaffectation de l'offre urbaine vers des formats d'hébergement flexibles
Le marché des hôtels à séjour prolongé en France bénéficie de l'évolution de l'immobilier urbain vers des formats d'hébergement flexibles. L'Île-de-France a fait face à d'importantes vacances de bureaux fin 2025, tandis que le marché national des bureaux a connu un surplus notable. Cette tendance encourage les propriétaires à explorer des usages alternatifs pour les espaces vacants. La conversion de bureaux en hôtels ou appart-hôtels devient de plus en plus viable, car les agencements de bureaux sont souvent plus compatibles avec les formats hôteliers qu'avec les conversions résidentielles traditionnelles. Covivio a lancé plusieurs projets de conversion de bureaux en hôtels à Paris et Boulogne-Billancourt début 2026, allouant des dépenses d'investissement substantielles et visant des rendements attractifs. L'un de ces projets à Paris a déjà obtenu un accord de pré-bail avec le Mingle Group. Ces développements élargissent la disponibilité d'appartements longue durée à Paris et dans ses environs, notamment dans les quartiers où les vacances de bureaux et les demandes d'hébergement d'entreprise augmentent simultanément. Cette évolution souligne l'adaptabilité croissante de l'immobilier urbain pour répondre aux besoins d'hébergement en constante évolution.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementation stricte sur les locations meublées et les changements d'usage | -1.2% | National, particulièrement aigu à Paris et dans les grands centres urbains | Long terme (≥ 4 ans) |
| Charges élevées en personnel, conformité et coûts énergétiques | -0.9% | National | Moyen terme (2-4 ans) |
| Concentration de l'offre haut de gamme à Paris et sur la Riviera | -0.5% | National, limite la croissance dans les villes secondaires | Moyen terme (2-4 ans) |
| Pression concurrentielle des locations de courte durée et des hébergements alternatifs | -0.8% | Paris, Côte d'Azur, grandes villes touristiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementation stricte sur les locations meublées et les changements d'usage
Les opérateurs du marché des hôtels à séjour prolongé en France font face à des défis réglementaires significatifs, notamment les règles hôtelières, les contraintes d'urbanisme et les lois sur les locations meublées. Le cadre du bail mobilité, bien que pertinent pour la mobilité d'entreprise et l'hébergement temporaire, restreint la durée de séjour et la flexibilité de renouvellement dans certains cas. L'introduction des « résidences à vocation d'emploi » a élargi les options légales pour les séjours liés à l'emploi, mais les interprétations des autorités locales et la mise en œuvre des règles continuent de façonner l'environnement opérationnel[4]. Les variations des exigences de changement d'usage entre les municipalités retardent ou limitent souvent les projets de conversion, notamment dans les zones urbaines à forte demande telles que Paris et les immeubles anciens. La conformité énergétique ajoute une complexité supplémentaire, car l'interdiction de nouvelles locations pour les propriétés classées G réduira la disponibilité des unités meublées anciennes éligibles à la location à partir de janvier 2025.
Charges élevées en personnel, conformité et coûts énergétiques
Les pressions sur les coûts d'exploitation impactent significativement le marché des hôtels à séjour prolongé en France. Ces établissements font face à des exigences de service plus élevées que les hôtels standard, car les clients séjournant pour des périodes prolongées attendent une maintenance régulière, un service de ménage de qualité et des opérations ininterrompues. Répondre à ces attentes augmente les besoins en personnel à travers l'établissement. La structure du travail en France accroît davantage les coûts, avec des difficultés de recrutement et des limitations de capacité saisonnières signalées par de nombreuses entreprises hôtelières. De plus, les opérateurs axés sur les entreprises doivent respecter des normes d'approvisionnement et de qualité, qui ajoutent des dépenses administratives et de certification aux coûts de main-d'œuvre. Bien que les coûts énergétiques aient diminué par rapport à leur pic, ils restent supérieurs aux années précédentes, continuant à peser sur les marges opérationnelles dans les marchés urbains et de villégiature.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Niveau de Service : Le Repositionnement Haut de Gamme Redéfinit l'Équation de Valeur
Les établissements milieu de gamme représentaient 46,41 % de la taille du marché des hôtels à séjour prolongé en France en 2025, servant les voyageurs d'affaires, les résidents en cours de déménagement et les utilisateurs mixtes affaires-loisirs. Des formats tels qu'Adagio Original et Appart'City Confort dominent ce segment, offrant cuisines, facturation flexible et options de séjour prolongé à des prix modérés. Ces établissements équilibrent confort et coût, s'alignant sur la nature soucieuse du budget de nombreuses missions d'affaires en France. Sur le plan opérationnel, l'offre milieu de gamme assure la stabilité du taux d'occupation dans les grandes zones urbaines.
Les établissements haut de gamme et de luxe devraient croître à un CAGR de 7,20 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide du marché. Ce segment comprend des marques telles que Citadines et Adagio Premium, ainsi que des opérateurs de niche répondant aux besoins de voyages d'affaires et de déménagements à plus haute valeur ajoutée. La demande est portée par les préférences pour des finitions de qualité résidentielle, des espaces de travail améliorés et des agencements de type appartement. Ces établissements bénéficient également de projets de conversion dans les zones urbaines centrales, où d'anciens espaces de bureaux sont réaffectés à un usage hôtelier. Cette évolution reflète les changements de préférences des clients et les tendances immobilières en mutation.
Les établissements économiques restent significatifs, servant les formateurs, les stagiaires, le personnel du secteur public et les travailleurs en déploiement ayant besoin d'un hébergement abordable et pratique pour des périodes prolongées. Leur attrait réside dans l'accessibilité tarifaire, des standards constants et la proximité des quartiers d'affaires ou des nœuds de transport. Cependant, des marges plus serrées dues aux coûts de personnel et de conformité pèsent sur ce segment, le rendant moins favorable à la croissance par rapport aux options de gamme supérieure. Le marché prsente un profil à deux vitesses, les établissements milieu de gamme ancrant les volumes tandis que les segments haut de gamme et luxe croissent rapidement. Les opérateurs élargissent leurs offres milieu de gamme tout en améliorant leurs actifs de gamme supérieure, reflétant la demande des clients pour de meilleures finitions et une meilleure qualité lors des séjours prolongés. La différenciation par les services est de plus en plus critique, notamment dans les villes à forte demande d'entreprises et à offre limitée.


Par Durée de Séjour : Les Réservations Mensuelles Arrivent à Maturité Tandis que les Segments Trimestriels Émergent
Les séjours mensuels représentaient 42,93 % de la taille du marché des hôtels à séjour prolongé en France en 2025, reflétant une préférence pour une facturation prévisible et une occupation stable. Ces séjours répondent aux missions de projet, aux mutations d'entreprise, aux besoins de logement temporaire et aux déménagements d'entreprise, offrant aux opérateurs une meilleure planification et une meilleure visibilité des revenus par rapport aux voyages d'affaires de courte durée. Les réservations mensuelles restent le segment de demande le plus équilibré commercialement pour de nombreux opérateurs.
Les séjours trimestriels et long terme devraient croître à un CAGR de 7,12 % jusqu'en 2031, portés par les travaux industriels multi-phases, les détachements prolongés, les cycles de maintenance et les déménagements dépassant 30 jours. Ces séjours sont significatifs dans les villes liées à l'aérospatiale, la pharmacie, la logistique et l'administration publique, où les mouvements de personnel s'alignent sur les projets. Ils répondent également aux besoins de logement temporaire liés aux assurances, qui durent souvent plusieurs mois, incitant les opérateurs à considérer les établissements comme des résidences temporaires.
Les séjours hebdomadaires servent les consultants, les équipes techniques et le personnel de projet avec des missions actives mais de courte durée. Ce segment évolue souvent vers des séjours plus longs à mesure que les périmètres de projet ou les délais de déménagement se précisent. Bien que moins important en valeur que les réservations mensuelles, les séjours hebdomadaires soutiennent la génération de prospects et la flexibilité d'occupation. Les opérateurs s'adaptent à ces tendances en ajoutant des équipements tels que buanderies, espaces de stockage pour vélos, gestion des colis et espaces de coworking, essentiels pour les séjours prolongés. Le modèle de Nemea combinant des chambres à séjour prolongé avec des logements étudiants illustre l'évolution des conceptions d'actifs pour une occupation flexible. Les 5,9 millions de changements d'adresse annuels enregistrés en France soulignent le rôle croissant du logement temporaire, reflétant une évolution vers des séjours plus longs sur le marché.
Par Canal de Réservation : Le Numérique Direct Domine, les OTAs Accélèrent dans la Découverte des Séjours Longue Durée
En 2025, ce qui en fait le plus grand canal de réservation. Cela reflète les investissements des opérateurs dans des plateformes propriétaires, l'intégration de programmes de fidélité et la gestion directe des relations. Adagio a signalé 50 % de ventes directes en 2025, soulignant l'évolution des stratégies de distribution des marques. Les canaux numériques directs sont essentiels dans l'hôtellerie longue durée en raison de la valeur des affaires récurrentes, de la facturation simplifiée et de la fidélisation des clients d'entreprise, notamment pour les marques disposant d'une envergure et d'une notoriété dans plusieurs villes françaises.
Les OTAs sont le canal à la croissance la plus rapide, avec un CAGR projeté de 7,48 % jusqu'en 2031. L'amélioration du comportement de recherche pour les séjours plus longs et la découverte algorithmique ont rendu les inventaires hebdomadaires et mensuels plus accessibles aux voyageurs. L'expansion du portefeuille Quality Suites de Choice Hotels en France a accru la visibilité de l'offre à séjour prolongé via des systèmes de distribution plus larges, bénéficiant aux actifs émergents ou nouvellement intégrés dans des marchés avec une attractivité de marque en développement. La croissance des OTAs reflète un accès et une découverte améliorés plutôt qu'un déclin des canaux directs.
Les réservations hors ligne et par contrat d'entreprise restent significatives, car de nombreux grands employeurs et institutions publiques préfèrent la facturation centralisée et les conditions de voyage négociées. La demande de séjours longue durée émane souvent de processus pilotés par les achats plutôt que de recherches informelles. Les gestionnaires de voyages d'entreprise, les acheteurs du secteur public et les partenaires de déménagement privilégient la conformité aux obligations de diligence et les contrôles au niveau des comptes, donnant aux opérateurs disposant de capacités de gestion de comptes un avantage concurrentiel, notamment dans les zones à forte activité d'entreprises. Bien qu'il ne soit pas le plus dynamique, ce canal reste commercialement important. Le marché des hôtels à séjour prolongé en France repose sur l'équilibre entre les canaux numériques directs, les OTAs et les contrats d'entreprise. Chacun joue un rôle distinct, et les opérateurs gérant efficacement les trois sont mieux positionnés pour réussir.
Par Utilisateur Final : La Demande des Entreprises se Consolide Tandis que le Segment des Déménagements Progresse Fortement
Les clients entreprises représentaient 38,14 % de la part du marché des hôtels à séjour prolongé en France en 2025, demeurant le plus grand groupe d'utilisateurs finaux. Cela reflète le rôle de la France en tant que pôle pour les investissements étrangers, la réalisation de projets, le conseil et la mobilité industrielle. Les données d'investissement 2025 de Business France mettent en évidence les mouvements liés à l'emploi nécessitant des séjours prolongés. Les utilisateurs d'entreprise stimulent la demande, les missions nécessitant de plus en plus des arrangements de vie plutôt que des chambres d'hôtel standard, maintenant la demande des entreprises au cœur de la planification de l'occupation.
Le segment des résidents en cours de déménagement et des clients déplacés par leur assurance devrait croître à un CAGR de 7,79 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide. Cette croissance reflète le besoin croissant de logements temporaires lors de déménagements, de rénovations et de déplacements assurés. Un estimé de 5,9 millions de changements d'adresse annuels en France souligne la demande croissante d'hébergements temporaires et à séjour prolongé. Pour ce groupe, la qualité de vie dans les unités à séjour prolongé est un facteur clé, stimulant une croissance plus rapide par rapport aux segments de voyage traditionnels.
Les formateurs et les stagiaires contribuent significativement au marché, portés par l'écosystème de formation français, la croissance de l'apprentissage et les besoins de logement temporaire à proximité des campus et des employeurs. Ce segment préfère les formats d'appart-hôtels économiques. Les utilisateurs gouvernementaux et de défense apportent de la stabilité grâce à des contrats structurés et des missions à emplacement fixe, réduisant la volatilité de l'occupation malgré leur part de marché plus faible.
Les voyageurs de loisirs et les familles soutiennent le marché pendant les périodes creuses et dans les destinations où les hébergements de type appartement conviennent aux voyages en groupe. En 2025, la composition de la clientèle était de 65 % affaires et 35 % loisirs, avec des offres adaptées aux familles et aux animaux de compagnie attirant 9 000 clients loisirs en six mois. Bien que la demande de loisirs progresse, l'occupation portée par les entreprises et les déménagements continue de façonner l'orientation du marché.
Analyse Géographique
L'Île-de-France représentait 32,45 % de la part du marché des hôtels à séjour prolongé en France en 2025, portée par le rôle de Paris en tant que pôle pour les voyages d'affaires, les services financiers et le conseil. Adagio exploitait 21 établissements dans la région et prévoyait trois ouvertures supplémentaires en 2026, indiquant un potentiel de croissance continu. La demande est soutenue par des zones telles que La Défense, Nanterre et Boulogne-Billancourt, où les séjours de plusieurs semaines sont courants. Les cinq projets de conversion de bureaux en hôtels de Covivio à Paris et Boulogne-Billancourt renforcent davantage le pipeline d'offre future. La région fait face à des réglementations d'offre plus strictes par rapport aux autres parties de la France. Les contrôles des loyers à Paris et les restrictions sur les propriétés classées G limitent la disponibilité des inventaires meublés, freinant la croissance de l'offre dans les sous-marchés clés. Ces contraintes influencent les stratégies des opérateurs et accroissent l'importance des projets de conversion dans les quartiers commerciaux.
Le Sud de la France devrait croître à un CAGR de 7,46 % jusqu'en 2031, porté par la demande aérospatiale à Toulouse, l'activité portuaire et logistique à Marseille, et les besoins de déménagement à Nice et sur la Côte d'Azur. Ces villes élargissent la demande de séjours longue durée au-delà de Paris, s'alignant sur l'évolution du marché vers des séjours liés aux affaires.
L'Est de la France, comprenant Lyon, Strasbourg et l'Alsace, soutient les affaires transfrontalières, les activités pharmaceutiques et les voyages liés à l'UE. L'Ouest de la France, avec Nantes et Rennes, gagne en pertinence grâce à la sous-traitance aérospatiale et à la mobilité d'entreprise. Le Centre de la France, bien que plus faible en part, devient une zone de soutien industriel pour les projets multinationaux nécessitant des hébergements prolongés. Les corridors d'affaires régionaux contribuent davantage à la croissance du marché, complétant la position établie de Paris.
Paysage Concurrentiel
Le marché des hôtels à séjour prolongé en France est modérément concentré dans le segment des marques et fragmenté dans la base d'offre plus large. Pierre & Vacances – Center Parcs Group, via Adagio, détenait la plus grande part, suivi d'Appart'City, The Ascott Limited (via Citadines), Groupe Réside Études (via Residhome) et Nemea Group (via Nemea Appart'Hôtel). Ensemble, ces entreprises représentent une part significative du marché, bien qu'une grande partie reste en dehors des plus grands portefeuilles de marques. Le paysage concurrentiel comprend également Accor, Marriott International, Radisson Hotel Group, B&B Hotels Group, Staycity Group et d'autres, reflétant un marché diversifié sans opérateur dominant unique.
Adagio combine envergure, capacités de réservation directe et un plan d'expansion visant plus de 180 appart-hôtels à l'échelle mondiale d'ici 2030. L'entreprise a signalé de solides revenus, taux d'occupation et nombre de clients, avec une part notable de ventes directes. Appart'City se différencie par une structure de marque multi-niveaux et la certification Green Key, soutenant les achats liés aux critères ESG. The Ascott Limited, Groupe Réside Études, Réside Études Appart'Hôtels et Odalys Group maintiennent leur pertinence dans leurs segments respectifs. Choice Hotels a élargi sa portée via Quality Suites avec Zenitude, ajoutant des inventaires de marque dans de nouvelles destinations. Les opérateurs se concurrencent à travers les stratégies de marque, la gestion des canaux, la standardisation des produits et la couverture géographique.
La croissance par conversion façonne le marché, les propriétaires réaffectant des espaces de bureaux en formats à séjour prolongé. Covivio a lancé des projets de conversion de bureaux en hôtels, et CLS Holdings a converti des propriétés en appartements avec services. Le champ concurrentiel comprend des groupes hôteliers, des opérateurs de résidences et des plateformes adossées à l'immobilier telles que Staycity Group, B&B Hotels Group et Groupe Duval. Les grands acteurs s'étendent vers les villes secondaires, répondant aux zones insuffisamment desservies. Bien que la concurrence soit active, le marché reste non saturé dans divers bassins de demande et régions.
Leaders du Secteur des Hôtels à Séjour Prolongé en France
-
Pierre & Vacances – Center Parcs Group
-
Appart'City
-
The Ascott Limited
-
Groupe Réside Études
-
Nemea Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mars 2026 : Adagio a récemment ouvert l'Adagio Access Villeneuve-d'Ascq dans la métropole lilloise, le troisième établissement dans le cadre de son partenariat avec Sergic. La France compte désormais 84 établissements Adagio, avec trois ouvertures supplémentaires en Île-de-France prévues d'ici fin 2026, soulignant la présence croissante de la marque dans le Grand Paris.
- Avril 2026 : Covivio a lancé des projets de conversion de bureaux en hôtels à Paris et Boulogne-Billancourt, allouant des dépenses d'investissement significatives avec un rendement cible supérieur à 6 %. Le projet Paris-Raspail a obtenu un bail de pré-achèvement avec le Mingle Group, soulignant la forte demande institutionnelle pour des hébergements à séjour prolongé issus de conversions avant l'achèvement du projet.
- Novembre 2025 : Adagio a présenté son plan stratégique 2030 visant à élargir son portefeuille avec des établissements supplémentaires sur cinq ans, ciblant une croissance significative des appart-hôtels dans plusieurs pays. La France reste le marché principal, avec des plans de présence mondiale à travers ses catégories d'établissements Original, Access et Premium.
- Novembre 2025 : Adagio a élargi son portefeuille en France grâce à un partenariat avec le Groupe Sergic, acquérant des établissements sous la marque Adagio Access. Cette démarche a accru son portefeuille et renforcé sa présence dans le cluster de La Défense avec une nouvelle adresse à Nanterre.


Périmètre du Rapport sur le Marché des Hôtels à Séjour Prolongé en France
| Économique |
| Milieu de gamme |
| Haut de gamme et Luxe |
| Hebdomadaire |
| Mensuel |
| Trimestriel et Long terme |
| Agences de Voyage en Ligne (OTAs) |
| Réservation Numérique Directe |
| Réservation Hors Ligne / Contrat d'Entreprise |
| Clients Entreprises |
| Formateurs et Stagiaires |
| Personnel Gouvernemental et de Défense |
| Voyageurs de Loisirs et Familles |
| Résidents en Cours de Déménagement et Clients Déplacés par leur Assurance |
| Île-de-France |
| Sud de la France |
| Est de la France |
| Ouest de la France |
| Centre de la France |
| Par Niveau de Service | Économique |
| Milieu de gamme | |
| Haut de gamme et Luxe | |
| Par Durée de Séjour | Hebdomadaire |
| Mensuel | |
| Trimestriel et Long terme | |
| Par Canal de Réservation | Agences de Voyage en Ligne (OTAs) |
| Réservation Numérique Directe | |
| Réservation Hors Ligne / Contrat d'Entreprise | |
| Par Utilisateur Final | Clients Entreprises |
| Formateurs et Stagiaires | |
| Personnel Gouvernemental et de Défense | |
| Voyageurs de Loisirs et Familles | |
| Résidents en Cours de Déménagement et Clients Déplacés par leur Assurance | |
| Par Géographie | Île-de-France |
| Sud de la France | |
| Est de la France | |
| Ouest de la France | |
| Centre de la France |


Questions Clés Traitées dans le Rapport
Quelle est la valeur du marché des hôtels à séjour prolongé en France en 2031 ?
Le marché des hôtels à séjour prolongé en France devrait atteindre 6,48 milliards USD d'ici 2031, en hausse par rapport à 4,65 milliards USD en 2026, à un CAGR de 6,86 %.
Quel niveau de service génère le plus de revenus en France ?
Les établissements milieu de gamme ont dominé avec 46,41 % des revenus en 2025, ce qui en fait le segment de volume central pour les demandes d'affaires, de déménagement et d'usage mixte.
Quelle durée de séjour connaît la croissance la plus rapide en France ?
Les réservations trimestrielles et long terme sont le type de durée à la croissance la plus rapide, avec un CAGR projeté de 7,12 % jusqu'en 2031.
Pourquoi le Sud de la France prend-il de l'élan pour l'hébergement longue durée ?
Le Sud de la France devrait croître à un CAGR de 7,46 % jusqu'en 2031, car la demande aérospatiale, des sciences de la vie, de la logistique et des déménagements se répand au-delà de Paris vers Toulouse, Marseille et les corridors environnants.
Quelle est l'importance de la réservation numérique directe en France ?
La réservation numérique directe était le plus grand canal en 2025 avec une part de 44,82 %, soutenue par des plateformes de marque plus solides, des programmes de fidélité et une demande d'entreprise récurrente.
Quelles entreprises sont actives sur le marché des hôtels à séjour prolongé en France ?
L'ensemble concurrentiel suivi comprend Accor, Marriott International, The Ascott Limited, Pierre & Vacances – Center Parcs Group, Radisson Hotel Group, B&B Hotels Group, Staycity Group, Appart'City, Nemea Group, Groupe Réside Études, Odalys Group, Louvre Hotels Group, Zenitude Groupe, Groupe Duval, Covivio Hotels, Advenis Résidences Services, Terres de France Group, Vicartem Group, Sergic Résidences Services et Réside Études Appart'Hôtels.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
