
Tamanho e Participação do Mercado de Hotéis de Longa Estadia na França
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 4.31 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.86 % |
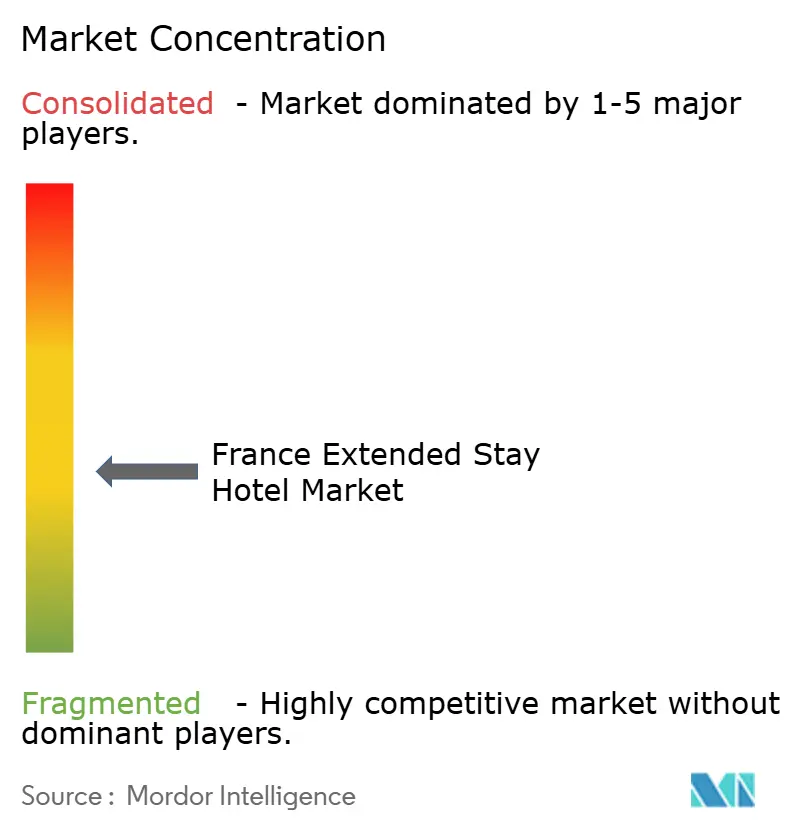
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hotéis de Longa Estadia na França pela Mordor Intelligence
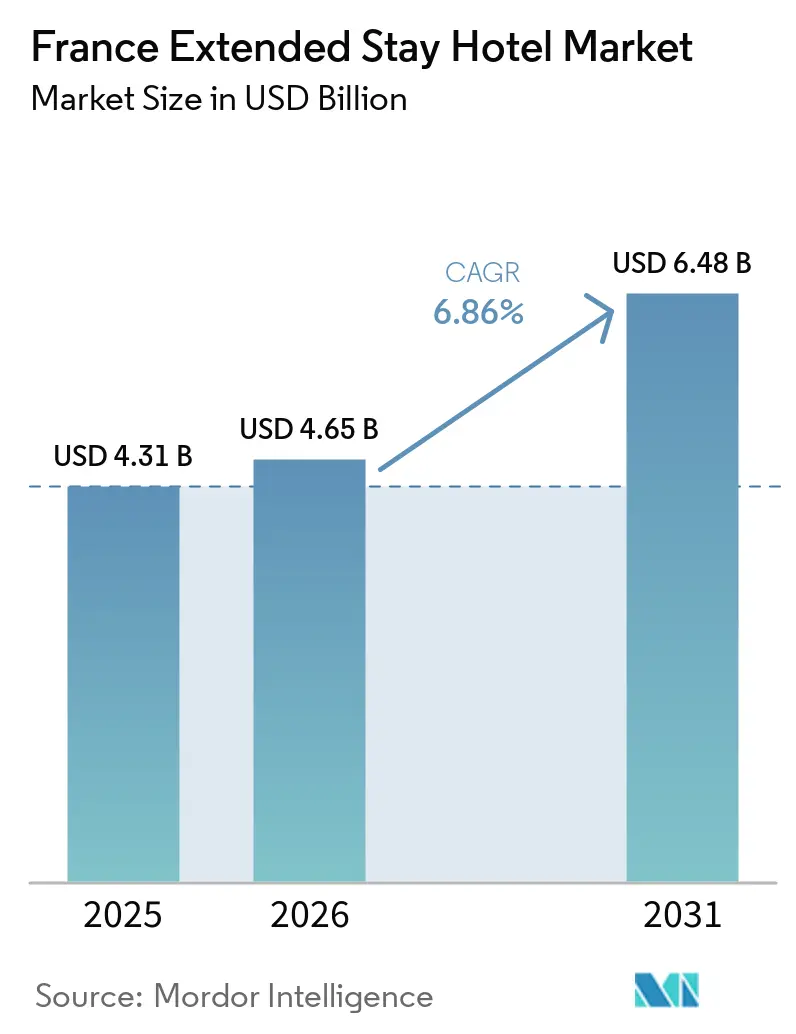
O Mercado de Hotéis de Longa Estadia na França foi avaliado em 4,31 bilhões de USD em 2025 e estima-se que cresça de 4,65 bilhões de USD em 2026 para atingir 6,48 bilhões de USD até 2031, a um CAGR de 6,86% durante o período de previsão (2026-2031). O mercado está migrando das estadias noturnas em hotéis de negócios para acomodações de estilo residencial que combinam hospedagem, espaço de trabalho e instalações de cozinha. A demanda é impulsionada por polos corporativos como Île-de-France, Toulouse, Lyon e Marselha, onde profissionais frequentemente necessitam de estadias de várias semanas ou mensais. A oferta está evoluindo à medida que espaços de escritórios vagos em Paris são convertidos em apartamentos com serviços e apart-hotéis, reduzindo as barreiras de entrada para operadores que reaproveitam imóveis comerciais mais antigos[2]. Sistemas aprimorados de reserva direta, integração de programas de fidelidade e crescente interesse institucional estão apoiando o crescimento do mercado. Os ativos de longa estadia são cada vez mais vistos como uma opção estável de hospitalidade urbana. No entanto, regulamentações mais rígidas sobre aluguéis mobiliados, conformidade energética e estruturas de arrendamento estão estreitando a diferença entre os setores residencial e hoteleiro, remodelando a concorrência até 2031.
Principais Conclusões do Relatório
- Por nível de serviço, os Imóveis de Categoria Intermediária detinham uma participação de 46,41% no Mercado de Hotéis de Longa Estadia na França em 2025, enquanto os Formatos Superior e Luxo têm projeção de crescer ao maior CAGR de 7,20% no Mercado de Hotéis de Longa Estadia na França até 2031.
- Por duração da estadia, as Reservas Mensais detinham uma participação de 42,93% no Mercado de Hotéis de Longa Estadia na França em 2025, enquanto as Estadias Trimestrais e de Longo Prazo têm projeção de crescer ao maior CAGR de 7,12% no Mercado de Hotéis de Longa Estadia na França até 2031.
- Por canal de reserva, a Reserva Digital Direta detinha uma participação de 44,82% no Mercado de Hotéis de Longa Estadia na França em 2025, enquanto as OTAs têm projeção de crescer ao maior CAGR de 7,48% no Mercado de Hotéis de Longa Estadia na França até 2031.
- Por usuário final, os Clientes Corporativos detinham uma participação de 38,14% no Mercado de Hotéis de Longa Estadia na França em 2025, enquanto os Residentes em Realocação e Hóspedes Deslocados por Seguros têm projeção de crescer ao maior CAGR de 7,79% no Mercado de Hotéis de Longa Estadia na França até 2031.
- Por geografia, Île-de-France detinha uma participação de 32,45% no Mercado de Hotéis de Longa Estadia na França em 2025, enquanto o Sul da França tem projeção de crescer ao maior CAGR de 7,46% no Mercado de Hotéis de Longa Estadia na França até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Hotéis de Longa Estadia na França
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento da demanda de viajantes corporativos e realocações | +1.8% | Concentrado em Île-de-France e Sul da França | Médio prazo (2-4 anos) |
| Trabalho Remoto e Híbrido Ampliando a Duração Média da Estadia | +1.4% | Nacional, com ganhos iniciais em Paris, Lyon, Bordeaux | Médio prazo (2-4 anos) |
| Preferência por estadias com ambiente doméstico, com cozinhas e espaços de trabalho | +1.0% | Nacional, mais forte nas principais áreas metropolitanas | Curto prazo (≤ 2 anos) |
| Realocação da oferta urbana para formatos de acomodação flexíveis | +0.8% | Île-de-France, Bordeaux, Lille, Grande Paris | Curto prazo (≤ 2 anos) |
| Adoção crescente de apartamentos com serviços por operadores institucionais | +0.7% | Principais cidades da França, com expansão para cidades secundárias | Longo prazo (≥ 4 anos) |
| Conversão de ativos existentes em inventário de longa estadia | +0.6% | Île-de-France, Bordeaux, Lille | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da demanda de viajantes corporativos e realocações
A posição da França como destino-chave para investimento estrangeiro direto sustenta seu mercado de hotéis de longa estadia ao atrair um fluxo constante de profissionais, especialistas e equipes de projetos. Um relatório indica que um número significativo de decisões de investimento estrangeiro em 2025 resultou na criação e manutenção de empregos, o que evidencia a mobilidade contínua relacionada a negócios em todo o país[2]. Esses deslocamentos são cruciais, pois expatriados internacionais, engenheiros de comissionamento e equipes de implantação frequentemente necessitam de acomodação por períodos prolongados, como semanas, meses ou a duração de projetos específicos. Polos corporativos, incluindo Toulouse, Lyon, Estrasburgo e a área de Seine-Saint-Denis, registram os maiores níveis de atividade. Nessas áreas, a demanda por acomodações de longa estadia frequentemente supera o inventário disponível. Essa tendência aumentou a importância dos apartamentos com serviços e apart-hotéis de categoria intermediária, particularmente em distritos de negócios, onde oferecem uma alternativa prática aos hotéis tradicionais.
Trabalho Remoto e Híbrido Ampliando a Duração Média da Estadia
O trabalho híbrido está transformando a forma como a demanda por estadias de longo prazo impacta o mercado de hotéis de longa estadia na França. Os funcionários não viajam mais exclusivamente para reuniões curtas e pontuais. Relatórios indicam que o trabalho remoto tornou-se uma tendência significativa no início de 2024, com muitos funcionários do setor privado trabalhando remotamente pelo menos ocasionalmente. Além disso, uma grande parcela da força de trabalho opera sob políticas formais de retorno ao escritório, com a maioria dos funcionários esperando passar vários dias presencialmente por semana até 2025[3]. Essa mudança aumentou a necessidade de habitação corporativa, pois profissionais que residem longe de seus locais de trabalho necessitam de acomodação flexível durante a semana para reduzir os deslocamentos diários. Como resultado, há uma preferência crescente por imóveis projetados para estadias mais longas, oferecendo comodidades como cozinhas, espaços de trabalho, instalações de lavanderia e opções de faturamento adequadas para ocupação semanal ou mensal.
Preferência por estadias com ambiente doméstico, com cozinhas e espaços de trabalho
As preferências dos hóspedes estão migrando para acomodações que se assemelham mais a um lar, impulsionando o crescimento do mercado de hotéis de longa estadia na França. Essa tendência é evidente tanto nas viagens de negócios quanto na demanda por realocação. Os operadores hoteleiros são cada vez mais esperados a oferecer comodidades essenciais como cozinhas, instalações de lavanderia, internet confiável e espaços de trabalho nas unidades. Essas características estão se tornando padrão, e não opcionais. A Adagio reportou um aumento na duração média da estadia de viajantes de negócios e crescimento no número de chegadas de hóspedes, indicando a demanda consolidada por estadias mais longas em portfólios hoteleiros de marca. Esse modelo ajuda os empregadores a controlar os custos de viagem ao oferecer opções de auto-catering que reduzem despesas adicionais com alimentação e bebidas. Também torna essas acomodações mais atrativas para necessidades de realocação, treinamento e deslocamento por seguros, onde a funcionalidade das unidades no estilo apartamento frequentemente supera a necessidade de serviços hoteleiros tradicionais.
Realocação da oferta urbana para formatos de acomodação flexíveis
O mercado de hotéis de longa estadia na França está se beneficiando da mudança no mercado imobiliário urbano em direção a formatos de acomodação flexíveis. Île-de-France enfrentou vacâncias significativas de espaços de escritórios até o final de 2025, enquanto o mercado nacional de escritórios registrou um excedente notável. Essa tendência está incentivando os proprietários a explorar usos alternativos para os espaços vagos. A conversão de escritórios em hotéis ou apart-hotéis está se tornando cada vez mais viável, pois as plantas de escritórios são frequentemente mais compatíveis com formatos de hospitalidade do que com conversões residenciais tradicionais. A Covivio iniciou vários projetos de conversão de escritórios em hotéis em Paris e Boulogne-Billancourt no início de 2026, alocando capital significativo e visando rendimentos atrativos. Um desses projetos em Paris já garantiu um contrato de pré-locação com o Mingle Group. Esses desenvolvimentos estão ampliando a disponibilidade de apartamentos de longa estadia em Paris e suas áreas circundantes, particularmente em distritos onde as vacâncias de escritórios e a demanda por hospedagem corporativa estão crescendo simultaneamente. Essa mudança evidencia a crescente adaptabilidade do mercado imobiliário urbano para atender às necessidades de acomodação em evolução.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentação rigorosa sobre aluguel mobiliado e mudança de uso | -1.2% | Nacional, mais aguda em Paris e nos principais centros urbanos | Longo prazo (≥ 4 anos) |
| Elevado ônus de pessoal, conformidade e custos de energia | -0.9% | Nacional | Médio prazo (2-4 anos) |
| Concentração de inventário premium em Paris e na Riviera | -0.5% | Nacional, limita o crescimento em cidades secundárias | Médio prazo (2-4 anos) |
| Pressão competitiva de aluguéis de curta duração e hospedagem alternativa | -0.8% | Paris, Côte d'Azur, principais cidades turísticas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação rigorosa sobre aluguel mobiliado e mudança de uso
Os operadores no mercado de hotéis de longa estadia na França enfrentam desafios regulatórios significativos, incluindo regras de hospitalidade, restrições de planejamento urbano e leis sobre aluguel mobiliado. O regime do bail mobilité, embora relevante para a mobilidade corporativa e acomodação temporária, restringe a duração da estadia e a flexibilidade de renovação em determinados casos. A introdução das "résidences à vocation d'emploi" ampliou as opções legais para estadias relacionadas ao emprego, mas as interpretações das autoridades locais e a implementação das regras continuam a moldar o ambiente operacional[4]. As variações nos requisitos de mudança de uso entre municípios frequentemente atrasam ou limitam projetos de conversão, particularmente em áreas urbanas de alta demanda, como Paris e o parque imobiliário mais antigo. A conformidade energética acrescenta maior complexidade, pois a proibição de novos arrendamentos para imóveis com classificação G reduzirá a disponibilidade de unidades mobiliadas mais antigas elegíveis para uso a partir de janeiro de 2025.
Elevado ônus de pessoal, conformidade e custos de energia
As pressões sobre os custos operacionais impactam significativamente o mercado de hotéis de longa estadia na França. Esses imóveis enfrentam demandas de serviço mais elevadas em comparação com hotéis convencionais, pois hóspedes que permanecem por períodos prolongados esperam manutenção consistente, serviços de limpeza de qualidade e operações ininterruptas. Atender a essas expectativas aumenta as necessidades de pessoal em todo o imóvel. A estrutura trabalhista da França eleva ainda mais os custos, com desafios de recrutamento e limitações de capacidade sazonal relatados por muitas empresas do setor hoteleiro. Além disso, os operadores focados no segmento corporativo devem aderir a padrões de aquisição e qualidade, o que acrescenta despesas administrativas e de certificação aos custos de mão de obra. Embora os custos de energia tenham recuado em relação ao pico, permanecem mais elevados do que nos anos anteriores, continuando a pressionar as margens operacionais nos mercados urbanos e de resort.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Serviço: O Reposicionamento Superior Redefine a Equação de Valor
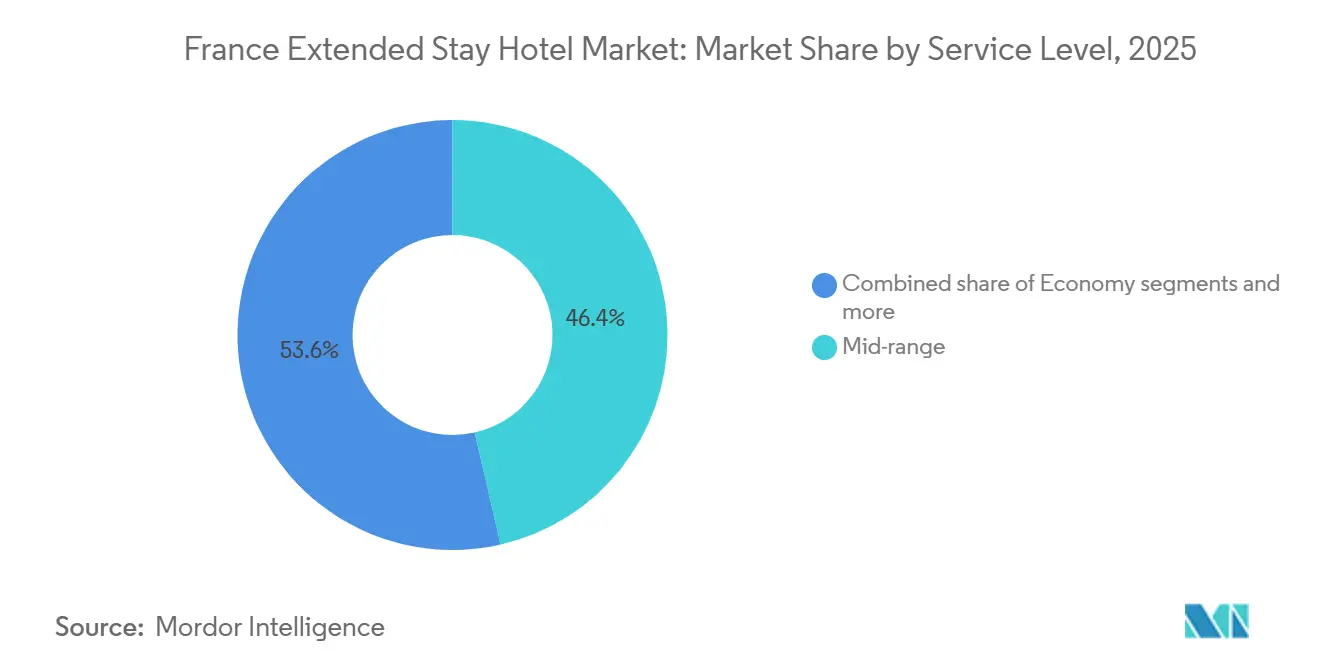
Os imóveis de categoria intermediária responderam por 46,41% do tamanho do mercado de hotéis de longa estadia na França em 2025, atendendo a viajantes corporativos, residentes em realocação e usuários mistos de negócios e lazer. Formatos como Adagio Original e Appart'City Confort dominam este segmento, oferecendo cozinhas, faturamento flexível e opções de longa estadia a preços moderados. Esses imóveis equilibram conforto e custo, alinhando-se à natureza orientada ao orçamento de muitas missões de negócios na França. Operacionalmente, a oferta de categoria intermediária garante estabilidade de ocupação nas principais áreas urbanas.
Os imóveis superiores e de luxo têm projeção de crescer a um CAGR de 7,20% até 2031, tornando-os o segmento de crescimento mais rápido no mercado. Este segmento inclui marcas como Citadines e Adagio Premium, além de operadores boutique que atendem a viagens de negócios de maior valor e necessidades de realocação. A demanda é impulsionada por preferências por acabamentos de padrão residencial, espaços de trabalho aprimorados e plantas no estilo apartamento. Esses imóveis também se beneficiam de projetos de conversão em áreas urbanas centrais, onde espaços de escritórios mais antigos são reaproveitados para uso hoteleiro. A mudança reflete a evolução das preferências dos clientes e as tendências imobiliárias em transformação.
Os imóveis econômicos permanecem significativos, atendendo a formadores, formandos, funcionários do setor público e trabalhadores orientados para implantação que necessitam de hospedagem acessível e prática por períodos prolongados. Seu apelo reside na acessibilidade, nos padrões consistentes e na proximidade de distritos de negócios ou hubs de transporte. No entanto, margens mais apertadas devido a custos de pessoal e conformidade desafiam este segmento, tornando-o menos favorável ao crescimento em comparação com opções de categorias superiores. O mercado exibe um perfil de dupla velocidade, com imóveis de categoria intermediária ancorando o volume enquanto os segmentos superior e de luxo crescem rapidamente. Os operadores estão expandindo as ofertas de categoria intermediária enquanto aprimoram os ativos de categorias superiores, refletindo a demanda dos clientes por melhores acabamentos e qualidade em estadias prolongadas. A diferenciação de serviços é cada vez mais crítica, particularmente em cidades com forte demanda corporativa e oferta limitada.


Por Duração da Estadia: Reservas Mensais Amadurecem Enquanto Segmentos Trimestrais Emergem
As estadias mensais responderam por 42,93% do tamanho do mercado de hotéis de longa estadia na França em 2025, refletindo uma preferência por faturamento previsível e ocupação estável. Essas estadias atendem a missões de projetos, transferências de negócios, necessidades de habitação temporária e realocações corporativas, oferecendo aos operadores melhor planejamento e visibilidade de receita em comparação com viagens de negócios de curta duração. As reservas mensais permanecem o segmento de demanda comercialmente mais equilibrado para muitos operadores.
As estadias trimestrais e de longo prazo têm expectativa de crescer a um CAGR de 7,12% até 2031, impulsionadas por trabalhos industriais de múltiplas fases, destacamentos prolongados, ciclos de manutenção e realocações superiores a 30 dias. Essas estadias são significativas em cidades ligadas à aeroespacial, farmacêutica, logística e administração pública, onde os deslocamentos de pessoal se alinham com projetos. Elas também atendem às necessidades de habitação temporária relacionadas a seguros, que frequentemente duram vários meses, levando os operadores a encarar os imóveis como residências temporárias.
As estadias semanais atendem a consultores, equipes técnicas e pessoal de projetos com missões ativas, mas de curto prazo. Este segmento frequentemente transita para estadias mais longas à medida que os escopos dos projetos ou os cronogramas de realocação se tornam mais claros. Embora menor em valor do que as reservas mensais, as estadias semanais apoiam a geração de leads e a flexibilidade de ocupação. Os operadores estão se adaptando a essas tendências adicionando recursos como lavanderias, armazenamento de bicicletas, gestão de encomendas e espaços de coworking, essenciais para estadias prolongadas. O modelo da Nemea de combinar quartos de longa estadia com habitação estudantil destaca a evolução dos projetos de ativos para ocupação flexível. Os 5,9 milhões de mudanças de endereço anuais registradas na França ressaltam o papel crescente da habitação temporária, refletindo uma tendência de estadias mais longas no mercado.
Por Canal de Reserva: A Reserva Digital Direta Domina, as OTAs Aceleram na Descoberta de Longa Estadia
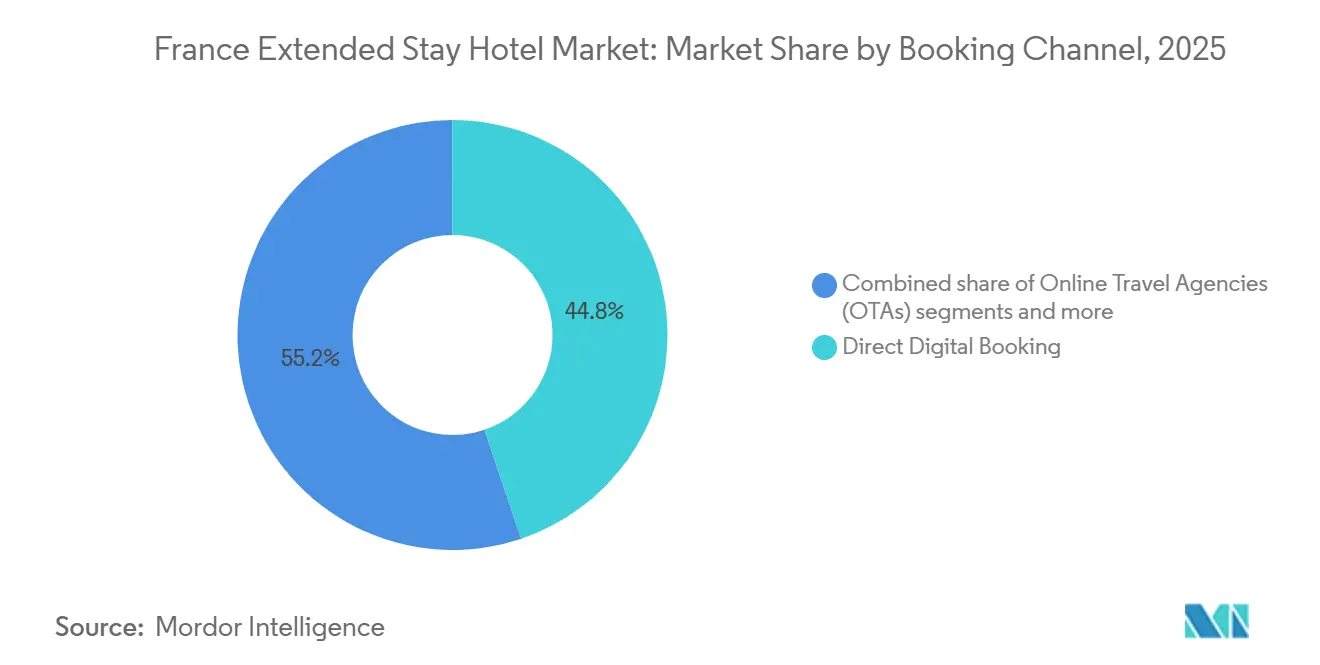
Em 2025, tornando-se o maior canal de reservas. Isso reflete os investimentos dos operadores em plataformas proprietárias, integração de fidelidade e gestão direta de relacionamentos. A Adagio reportou 50% de vendas diretas em 2025, destacando a mudança nas estratégias de distribuição de marcas. Os canais digitais diretos são críticos na hospitalidade de longa estadia devido ao valor do negócio recorrente, faturamento simplificado e retenção de clientes corporativos, especialmente para marcas com escala e reconhecimento em múltiplas cidades francesas.
As OTAs são o canal de crescimento mais rápido, com um CAGR projetado de 7,48% até 2031. A melhoria no comportamento de busca para estadias mais longas e a descoberta algorítmica tornaram o inventário semanal e mensal mais acessível aos viajantes. A expansão do portfólio Quality Suites da Choice Hotels na França aumentou a visibilidade da oferta de longa estadia por meio de sistemas de distribuição mais amplos, beneficiando ativos emergentes ou recém-integrados em mercados com atração de marca em desenvolvimento. O crescimento das OTAs reflete maior acesso e descoberta, e não um declínio nos canais diretos.
As reservas offline e por contrato corporativo permanecem significativas, pois muitos grandes empregadores e instituições públicas preferem faturamento centralizado e condições de viagem negociadas. A demanda de longa estadia frequentemente surge de processos liderados por aquisições, e não de buscas casuais. Gestores de viagens corporativas, compradores do setor público e parceiros de realocação priorizam a conformidade com o dever de cuidado e os controles em nível de conta, conferindo aos operadores com capacidades de gestão de contas uma vantagem competitiva, particularmente em locais com forte presença de negócios. Embora não seja o de crescimento mais rápido, este canal permanece comercialmente importante. O mercado de hotéis de longa estadia na França depende do equilíbrio entre os canais digital direto, OTA e contrato corporativo. Cada um desempenha um papel distinto, e os operadores que gerenciam os três de forma eficaz estão melhor posicionados para o sucesso.
Por Usuário Final: A Demanda Corporativa se Consolida Enquanto o Segmento de Realocação Cresce Rapidamente
Os clientes corporativos responderam por 38,14% da participação do mercado de hotéis de longa estadia na França em 2025, permanecendo o maior grupo de usuários finais. Isso reflete o papel da França como polo de investimento estrangeiro, execução de projetos, consultoria e mobilidade industrial. Os dados de investimento de 2025 da Business France destacam os deslocamentos motivados por emprego que requerem estadias prolongadas. Os usuários corporativos impulsionam a demanda à medida que as missões exigem cada vez mais arranjos de moradia em vez de quartos de hotel convencionais, mantendo a demanda corporativa central ao planejamento de ocupação.
O segmento de residentes em realocação e hóspedes deslocados por seguros tem expectativa de crescer a um CAGR de 7,79% até 2031, tornando-o o grupo de usuários finais de crescimento mais rápido. Esse crescimento reflete a necessidade crescente de habitação temporária durante mudanças, reformas e deslocamentos cobertos por seguros. Um estimado de 5,9 milhões de mudanças de endereço anuais na França ressalta a crescente demanda por acomodação temporária e de longa estadia. Para este grupo, a habitabilidade das unidades de longa estadia é um fator-chave, impulsionando um crescimento mais rápido em comparação com os segmentos de viagem tradicionais.
Os formadores e formandos contribuem significativamente para o mercado, impulsionados pelo ecossistema de formação da França, pelo crescimento do aprendizado e pelas necessidades de habitação temporária próximas a campi e empregadores. Este segmento prefere formatos de apart-hotéis econômicos. Os usuários governamentais e de defesa adicionam estabilidade por meio de contratos estruturados e missões em locais fixos, reduzindo a volatilidade de ocupação apesar de sua menor participação de mercado.
Os viajantes de lazer e famílias apoiam o mercado durante os períodos de baixa temporada e em destinos onde as acomodações no estilo apartamento são adequadas para viagens em grupo. Em 2025, a composição de clientes era de 65% de negócios e 35% de lazer, com ofertas para famílias e animais de estimação atraindo 9.000 clientes de lazer em seis meses. Embora a demanda de lazer cresça, a ocupação impulsionada por negócios e realocação continua a moldar a direção do mercado.
Análise Geográfica
Île-de-France respondeu por 32,45% da participação do mercado de hotéis de longa estadia na França em 2025, impulsionada pelo papel de Paris como polo de viagens corporativas, serviços financeiros e consultoria. A Adagio operava 21 imóveis na região e planejava três aberturas adicionais em 2026, indicando potencial de crescimento contínuo. A demanda é sustentada por áreas como La Défense, Nanterre e Boulogne-Billancourt, onde estadias de várias semanas são comuns. Os cinco projetos de conversão de escritórios em hotéis da Covivio em Paris e Boulogne-Billancourt fortalecem ainda mais o pipeline de oferta futura. A região enfrenta regulamentações de oferta mais rígidas em comparação com outras partes da França. Os controles de aluguel em Paris e as restrições sobre imóveis com classificação G limitam a disponibilidade de inventário mobiliado, restringindo o crescimento da oferta em submercados-chave. Essas restrições influenciam as estratégias dos operadores e aumentam a importância dos projetos de conversão em distritos comerciais.
O Sul da França tem projeção de crescer a um CAGR de 7,46% até 2031, impulsionado pela demanda aeroespacial em Toulouse, pela atividade portuária e logística em Marselha e pelas necessidades de realocação em Nice e na Côte d'Azur. Essas cidades expandem a demanda de longa estadia além de Paris, alinhando-se à mudança do mercado em direção a estadias relacionadas a negócios.
O Leste da França, incluindo Lyon, Estrasburgo e Alsácia, apoia negócios transfronteiriços, atividades farmacêuticas e viagens relacionadas à UE. O Oeste da França, com Nantes e Rennes, está ganhando relevância por meio de subcontratação aeroespacial e mobilidade corporativa. O Centro da França, embora com menor participação, está se tornando uma zona de suporte industrial para projetos multinacionais que requerem acomodações prolongadas. Os corredores de negócios regionais estão contribuindo cada vez mais para o crescimento do mercado, complementando a posição consolidada de Paris.
Cenário Competitivo
O mercado de hotéis de longa estadia na França é moderadamente concentrado no segmento de marcas e fragmentado na base de oferta mais ampla. Pierre & Vacances – Center Parcs Group, por meio da Adagio, detinha a maior participação, seguido por Appart'City, The Ascott Limited (via Citadines), Groupe Réside Études (via Residhome) e Nemea Group (via Nemea Appart'Hôtel). Juntas, essas empresas respondem por uma parcela significativa do mercado, embora grande parte dele permaneça fora dos maiores portfólios de marcas. O cenário competitivo também inclui Accor, Marriott International, Radisson Hotel Group, B&B Hotels Group, Staycity Group e outros, refletindo um mercado diversificado sem um único operador dominante.
A Adagio combina escala, capacidades de reserva direta e um plano de expansão visando mais de 180 apart-hotéis globalmente até 2030. A empresa reportou forte receita, ocupação e número de hóspedes, com uma parcela notável de vendas diretas. A Appart'City se diferencia com uma estrutura de marca em múltiplos segmentos e certificação Green Key, apoiando aquisições vinculadas a ESG. The Ascott Limited, Groupe Réside Études, Réside Études Appart'Hôtels e Odalys Group mantêm relevância em seus respectivos segmentos. A Choice Hotels expandiu seu alcance por meio do Quality Suites com a Zenitude, adicionando inventário de marca em novos destinos. Os operadores competem por meio de estratégias de marca, gestão de canais, padronização de produtos e cobertura de localização.
O crescimento impulsionado por conversões está moldando o mercado, com proprietários reaproveitando espaços de escritórios em formatos de longa estadia. A Covivio lançou projetos de conversão de escritórios em hotéis, e a CLS Holdings converteu imóveis em apartamentos com serviços. O campo competitivo inclui grupos hoteleiros, operadores de residências e plataformas com respaldo imobiliário como Staycity Group, B&B Hotels Group e Groupe Duval. Os grandes players estão se expandindo para cidades secundárias, atendendo a áreas subatendidas. Embora a concorrência seja ativa, o mercado permanece não saturado em vários pools de demanda e regiões.
Líderes do Setor de Hotéis de Longa Estadia na França
-
Pierre & Vacances – Center Parcs Group
-
Appart'City
-
The Ascott Limited
-
Groupe Réside Études
-
Nemea Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A Adagio inaugurou recentemente o Adagio Access Villeneuve-d'Ascq na área metropolitana de Lille, o terceiro imóvel sob sua parceria com a Sergic. A França conta agora com 84 imóveis Adagio, com mais três aberturas em Île-de-France planejadas para o final de 2026, destacando a crescente presença da marca no mercado da Grande Paris.
- Abril de 2026: A Covivio iniciou projetos de conversão de escritórios em hotéis em Paris e Boulogne-Billancourt, alocando capital significativo com uma rentabilidade-alvo acima de 6%. O projeto Paris-Raspail garantiu um contrato de pré-conclusão com o Mingle Group, destacando a forte demanda institucional por acomodações de longa estadia provenientes de conversões antes da conclusão do projeto.
- Novembro de 2025: A Adagio apresentou seu plano estratégico 2030 para expandir seu portfólio com imóveis adicionais ao longo de cinco anos, visando um crescimento significativo em apart-hotéis em múltiplos países. A França permanece o mercado primário, com planos de presença global em suas categorias de imóveis Original, Access e Premium.
- Novembro de 2025: A Adagio expandiu seu portfólio na França por meio de uma parceria com o Groupe Sergic, adquirindo imóveis sob a marca Adagio Access. Essa iniciativa ampliou seu portfólio e fortaleceu sua presença no cluster de La Défense com um novo endereço em Nanterre.


Escopo do Relatório do Mercado de Hotéis de Longa Estadia na França
| Econômico |
| Intermediário |
| Superior e Luxo |
| Semanal |
| Mensal |
| Trimestral e Longo Prazo |
| Agências de Viagens Online (OTAs) |
| Reserva Digital Direta |
| Reserva Offline / por Contrato Corporativo |
| Clientes Corporativos |
| Formadores e Formandos |
| Funcionários Governamentais e de Defesa |
| Viajantes de Lazer e Famílias |
| Residentes em Realocação e Hóspedes Deslocados por Seguros |
| Île-de-France |
| Sul da França |
| Leste da França |
| Oeste da França |
| Centro da França |
| Por Nível de Serviço | Econômico |
| Intermediário | |
| Superior e Luxo | |
| Por Duração da Estadia | Semanal |
| Mensal | |
| Trimestral e Longo Prazo | |
| Por Canal de Reserva | Agências de Viagens Online (OTAs) |
| Reserva Digital Direta | |
| Reserva Offline / por Contrato Corporativo | |
| Por Usuário Final | Clientes Corporativos |
| Formadores e Formandos | |
| Funcionários Governamentais e de Defesa | |
| Viajantes de Lazer e Famílias | |
| Residentes em Realocação e Hóspedes Deslocados por Seguros | |
| Por Geografia | Île-de-France |
| Sul da França | |
| Leste da França | |
| Oeste da França | |
| Centro da França |


Principais Questões Respondidas no Relatório
Qual é o valor do espaço de hotéis de longa estadia na França em 2031?
O mercado de hotéis de longa estadia na França tem previsão de atingir 6,48 bilhões de USD até 2031, crescendo a partir de 4,65 bilhões de USD em 2026 a um CAGR de 6,86%.
Qual nível de serviço lidera a receita na França?
Os imóveis de categoria intermediária lideraram com 46,41% da receita em 2025, tornando-os o segmento de volume central em demanda corporativa, de realocação e de uso misto.
Qual duração de estadia está crescendo mais rapidamente na França?
As reservas trimestrais e de longo prazo são o tipo de duração de crescimento mais rápido, com um CAGR projetado de 7,12% até 2031.
Por que o Sul da França está ganhando impulso para hospedagem de longa estadia?
O Sul da França tem expectativa de crescer a um CAGR de 7,46% até 2031 porque a demanda aeroespacial, de ciências da vida, logística e realocação está se expandindo além de Paris para Toulouse, Marselha e corredores próximos.
Qual é a importância da reserva digital direta na França?
A reserva digital direta foi o maior canal em 2025 com 44,82% de participação, apoiada por plataformas de marca mais robustas, programas de fidelidade e demanda corporativa recorrente.
Quais empresas atuam no espaço de hotéis de longa estadia na França?
O conjunto competitivo monitorado inclui Accor, Marriott International, The Ascott Limited, Pierre & Vacances – Center Parcs Group, Radisson Hotel Group, B&B Hotels Group, Staycity Group, Appart'City, Nemea Group, Groupe Réside Études, Odalys Group, Louvre Hotels Group, Zenitude Groupe, Groupe Duval, Covivio Hotels, Advenis Résidences Services, Terres de France Group, Vicartem Group, Sergic Résidences Services e Réside Études Appart'Hôtels.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
