
Tamaño y Participación del Mercado de Hoteles de Estancia Prolongada en Francia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.31 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.48 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.86 % |
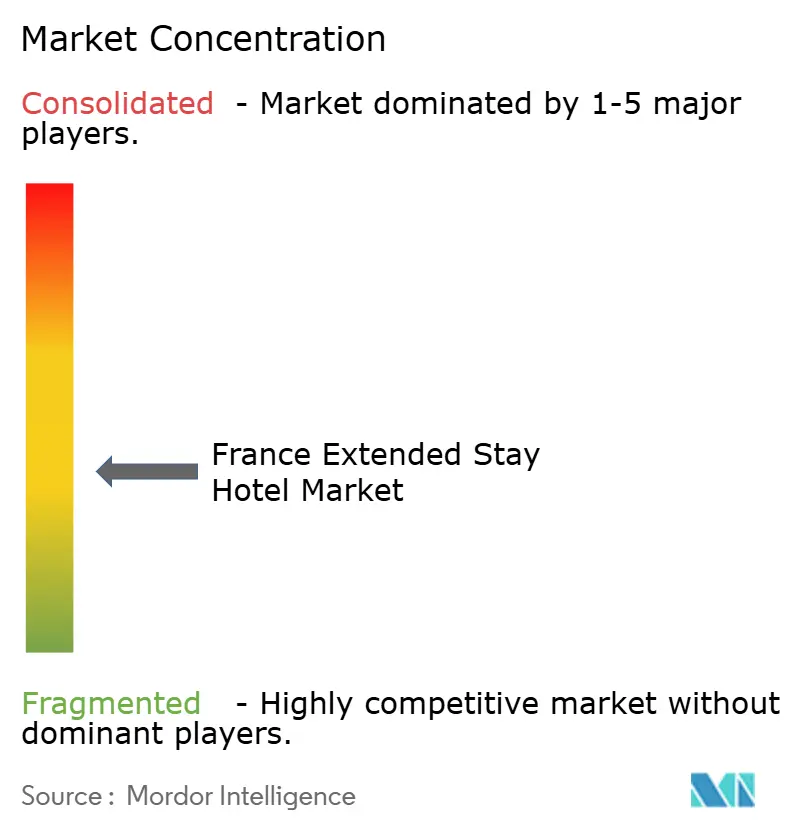
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hoteles de Estancia Prolongada en Francia por Mordor Intelligence
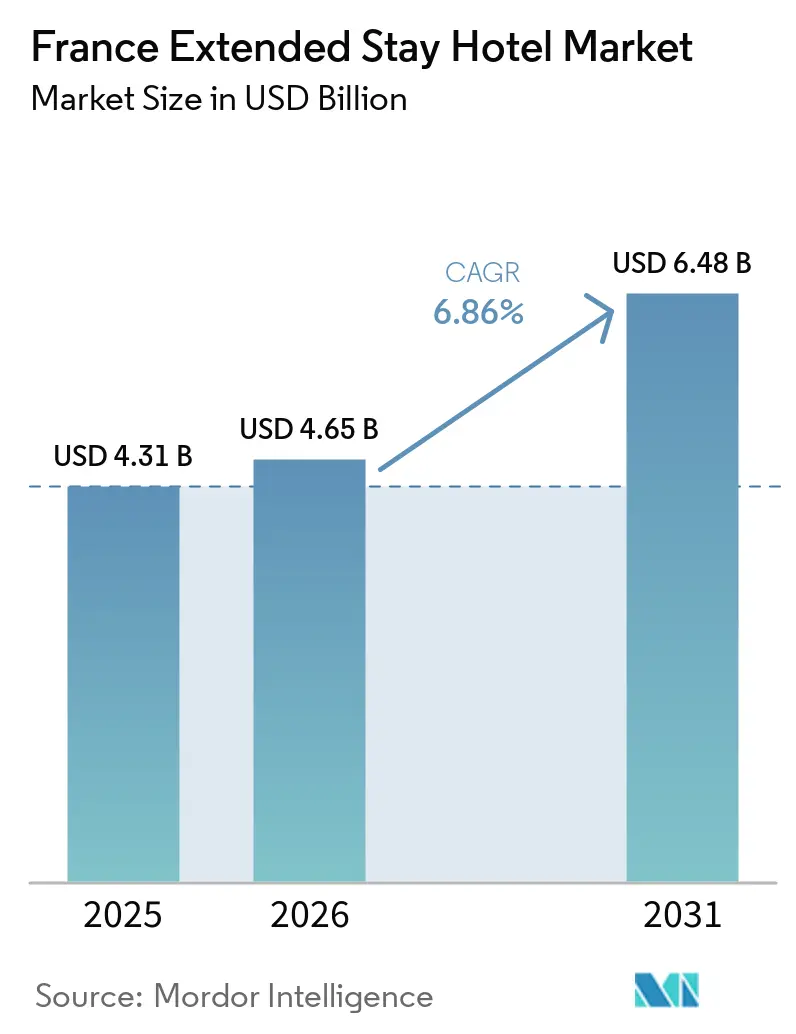
El Mercado de Hoteles de Estancia Prolongada en Francia fue valorado en 4,31 mil millones de USD en 2025 y se estima que crecerá desde 4,65 mil millones de USD en 2026 hasta alcanzar 6,48 mil millones de USD en 2031, a una CAGR del 6,86% durante el período de pronóstico (2026-2031). El mercado está evolucionando desde estancias nocturnas en hoteles de negocios hacia alojamientos de estilo residencial que combinan hospedaje, espacio de trabajo e instalaciones de cocina. La demanda está impulsada por centros corporativos como Île-de-France, Toulouse, Lyon y Marsella, donde los profesionales frecuentemente requieren estancias de varias semanas o mensuales. La oferta está evolucionando a medida que los espacios de oficinas vacantes en París se convierten en apartamentos con servicios y aparthoteles, reduciendo las barreras de entrada para los operadores que reconvierten propiedades comerciales más antiguas[2]. Los sistemas mejorados de reserva directa, la integración de programas de fidelización y el creciente interés institucional están apoyando el crecimiento del mercado. Los activos de estancia prolongada son vistos cada vez más como una opción de hospitalidad urbana estable. Sin embargo, regulaciones más estrictas sobre alquileres amueblados, cumplimiento energético y estructuras de arrendamiento están reduciendo la brecha entre los sectores residencial y de hospitalidad, reconfigurando la competencia hasta 2031.
Conclusiones Clave del Informe
- Por nivel de servicio, las Propiedades de Rango Medio representaron el 46,41% de la participación del Mercado de Hoteles de Estancia Prolongada en Francia en 2025, mientras que los Formatos Superior y de Lujo se proyectan para crecer a la CAGR más alta del 7,20% en el Mercado de Hoteles de Estancia Prolongada en Francia para 2031.
- Por duración de la estancia, las Reservas Mensuales representaron el 42,93% de la participación del Mercado de Hoteles de Estancia Prolongada en Francia en 2025, mientras que las Estancias Trimestrales y a Largo Plazo se proyectan para crecer a la CAGR más alta del 7,12% en el Mercado de Hoteles de Estancia Prolongada en Francia para 2031.
- Por canal de reserva, la Reserva Digital Directa representó el 44,82% de la participación del Mercado de Hoteles de Estancia Prolongada en Francia en 2025, mientras que las OTAs se proyectan para crecer a la CAGR más alta del 7,48% en el Mercado de Hoteles de Estancia Prolongada en Francia para 2031.
- Por usuario final, los Clientes Empresariales representaron el 38,14% de la participación del Mercado de Hoteles de Estancia Prolongada en Francia en 2025, mientras que los Residentes en Reubicación y los Huéspedes Desplazados por Seguros se proyectan para crecer a la CAGR más alta del 7,79% en el Mercado de Hoteles de Estancia Prolongada en Francia para 2031.
- Por geografía, Île-de-France representó el 32,45% de la participación del Mercado de Hoteles de Estancia Prolongada en Francia en 2025, mientras que el Sur de Francia se proyecta para crecer a la CAGR más alta del 7,46% en el Mercado de Hoteles de Estancia Prolongada en Francia para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Hoteles de Estancia Prolongada en Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de viajeros corporativos y reubicaciones | +1.8% | Concentrado en Île-de-France y el Sur de Francia | Mediano plazo (2-4 años) |
| Trabajo Remoto e Híbrido que Extiende la Duración Media de la Estancia | +1.4% | Nacional, con ganancias tempranas en París, Lyon, Burdeos | Mediano plazo (2-4 años) |
| Preferencia por estancias similares al hogar con cocinas y espacios de trabajo | +1.0% | Nacional, más fuerte en las principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Reasignación de la oferta urbana hacia formatos de alojamiento flexible | +0.8% | Île-de-France, Burdeos, Lille, Gran París | Corto plazo (≤ 2 años) |
| Creciente adopción de apartamentos con servicios por parte de operadores institucionales | +0.7% | Ciudades principales de Francia, con expansión hacia ciudades secundarias | Largo plazo (≥ 4 años) |
| Conversión de activos existentes en inventario de estancia prolongada | +0.6% | Île-de-France, Burdeos, Lille | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de viajeros corporativos y reubicaciones
La posición de Francia como destino clave para la inversión extranjera directa apoya su mercado de hoteles de estancia prolongada al atraer un flujo constante de profesionales, especialistas y equipos de proyectos. Un informe señala que un número significativo de decisiones de inversión extranjera en 2025 resultaron en la creación y retención de empleo, lo que pone de relieve la movilidad sostenida relacionada con los negocios en todo el país[2]. Estos movimientos son cruciales, ya que los asignados internacionales, los ingenieros de puesta en marcha y los equipos de despliegue frecuentemente requieren alojamiento por períodos prolongados, como semanas, meses o la duración de proyectos específicos. Los centros corporativos, incluidos Toulouse, Lyon, Estrasburgo y el área de Seine-Saint-Denis, experimentan los niveles de actividad más altos. En estas áreas, la demanda de alojamientos de larga estancia frecuentemente supera el inventario disponible. Esta tendencia ha aumentado la importancia de los apartamentos con servicios y los aparthoteles de rango medio, particularmente en los distritos de negocios, donde ofrecen una alternativa práctica a los hoteles tradicionales.
Trabajo Remoto e Híbrido que Extiende la Duración Media de la Estancia
El trabajo híbrido está transformando la forma en que la demanda de estancias a largo plazo impacta el mercado de hoteles de estancia prolongada en Francia. Los empleados ya no viajan únicamente para reuniones cortas de punto a punto. Los informes indican que el trabajo remoto se convirtió en una tendencia significativa a principios de 2024, con muchos empleados del sector privado trabajando de forma remota al menos ocasionalmente. Además, una gran parte de la fuerza laboral opera bajo políticas formales de regreso a la oficina, con la mayoría de los empleados esperando pasar varios días en el lugar de trabajo cada semana para 2025[3]. Este cambio ha aumentado la necesidad de alojamiento corporativo, ya que los profesionales que viven lejos de sus lugares de trabajo requieren alojamiento flexible entre semana para reducir los desplazamientos diarios. Como resultado, existe una preferencia creciente por propiedades diseñadas para estancias más largas, que ofrecen comodidades como cocinas, espacios de trabajo, instalaciones de lavandería y opciones de facturación adecuadas para una ocupación semanal o mensual.
Preferencia por estancias similares al hogar con cocinas y espacios de trabajo
Las preferencias de los huéspedes están evolucionando hacia alojamientos que se sienten más como un hogar, impulsando el crecimiento del mercado de hoteles de estancia prolongada en Francia. Esta tendencia es evidente tanto en los viajes de negocios como en la demanda de reubicación. Se espera cada vez más que los operadores hoteleros proporcionen comodidades esenciales como cocinas, instalaciones de lavandería, internet confiable y espacios de trabajo dentro de las unidades. Estas características se están convirtiendo en estándar en lugar de opcionales. Adagio reportó un aumento en la duración media de la estancia para los viajeros de negocios y un crecimiento en las llegadas de huéspedes, lo que indica la demanda establecida de estancias más largas en carteras hoteleras de marca. Este modelo ayuda a los empleadores a controlar los costos de los viajes al ofrecer opciones de autoservicio de catering que reducen los gastos adicionales en alimentos y bebidas. También hace que estos alojamientos sean más atractivos para necesidades de reubicación, formación y desplazamiento por seguros, donde la funcionalidad de las unidades de estilo apartamento a menudo supera la necesidad de servicios hoteleros tradicionales.
Reasignación de la oferta urbana hacia formatos de alojamiento flexible
El mercado de hoteles de estancia prolongada en Francia se está beneficiando del cambio en el sector inmobiliario urbano hacia formatos de alojamiento flexible. Île-de-France enfrentó vacantes significativas de espacios de oficinas a finales de 2025, mientras que el mercado nacional de oficinas experimentó un excedente notable. Esta tendencia está alentando a los propietarios a explorar usos alternativos para los espacios vacantes. La conversión de oficinas en hoteles o aparthoteles se está volviendo cada vez más viable, ya que los diseños de oficinas son a menudo más compatibles con los formatos de hospitalidad que con las conversiones residenciales tradicionales. Covivio inició varios proyectos de conversión de oficinas a hoteles en París y Boulogne-Billancourt a principios de 2026, asignando un gasto de capital sustancial y apuntando a rendimientos atractivos. Uno de estos proyectos en París ya ha asegurado un acuerdo de prearrendamiento con Mingle Group. Estos desarrollos están ampliando la disponibilidad de apartamentos de larga estancia en París y sus áreas circundantes, particularmente en distritos donde las vacantes de oficinas y las demandas de alojamiento corporativo están aumentando simultáneamente. Este cambio destaca la creciente adaptabilidad del sector inmobiliario urbano para satisfacer las necesidades de alojamiento en evolución.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulación estricta sobre alquileres amueblados y cambio de uso | -1.2% | Nacional, aguda en París y los principales centros urbanos | Largo plazo (≥ 4 años) |
| Alta carga de personal, cumplimiento y costos energéticos | -0.9% | Nacional | Mediano plazo (2-4 años) |
| Concentración del inventario premium en París y la Riviera | -0.5% | Nacional, limita el crecimiento en ciudades secundarias | Mediano plazo (2-4 años) |
| Presión competitiva de los alquileres a corto plazo y el alojamiento alternativo | -0.8% | París, Costa Azul, principales ciudades turísticas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulación estricta sobre alquileres amueblados y cambio de uso
Los operadores en el mercado de hoteles de estancia prolongada de Francia enfrentan importantes desafíos regulatorios, incluidas las normas de hospitalidad, las restricciones de planificación urbana y las leyes de alquiler amueblado. El marco del bail mobilité, si bien es relevante para la movilidad corporativa y el alojamiento temporal, restringe la duración de la estancia y la flexibilidad de renovación en ciertos casos. La introducción de las "résidences à vocation d'emploi" amplió las opciones legales para las estancias relacionadas con el empleo, pero las interpretaciones de las autoridades locales y la implementación de las normas continúan configurando el entorno operativo[4]. Las variaciones en los requisitos de cambio de uso entre municipios a menudo retrasan o limitan los proyectos de conversin, particularmente en áreas urbanas de alta demanda como París y el parque de edificios más antiguos. El cumplimiento energético añade mayor complejidad, ya que la prohibición de nuevos arrendamientos para propiedades con calificación G reducirá la disponibilidad de unidades amuebladas más antiguas elegibles para su uso a partir de enero de 2025.
Alta carga de personal, cumplimiento y costos energéticos
Las presiones sobre los costos operativos impactan significativamente el mercado de hoteles de estancia prolongada de Francia. Estas propiedades enfrentan mayores demandas de servicio en comparación con los hoteles estándar, ya que los huéspedes que se alojan por períodos prolongados esperan un mantenimiento constante, servicio de limpieza de calidad y operaciones ininterrumpidas. Satisfacer estas expectativas aumenta los requisitos de personal en toda la propiedad. La estructura laboral de Francia eleva aún más los costos, con desafíos de contratación y limitaciones de capacidad estacional reportadas por muchas empresas de hospitalidad. Además, los operadores enfocados en el segmento corporativo deben cumplir con estándares de adquisición y calidad, lo que añade gastos administrativos y de certificación a los costos laborales. Aunque los costos energéticos han disminuido desde su punto máximo, siguen siendo más altos que en años anteriores, continuando presionando los márgenes operativos en los mercados urbanos y de resort.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Nivel de Servicio: El Reposicionamiento Superior Redefine la Ecuación de Valor
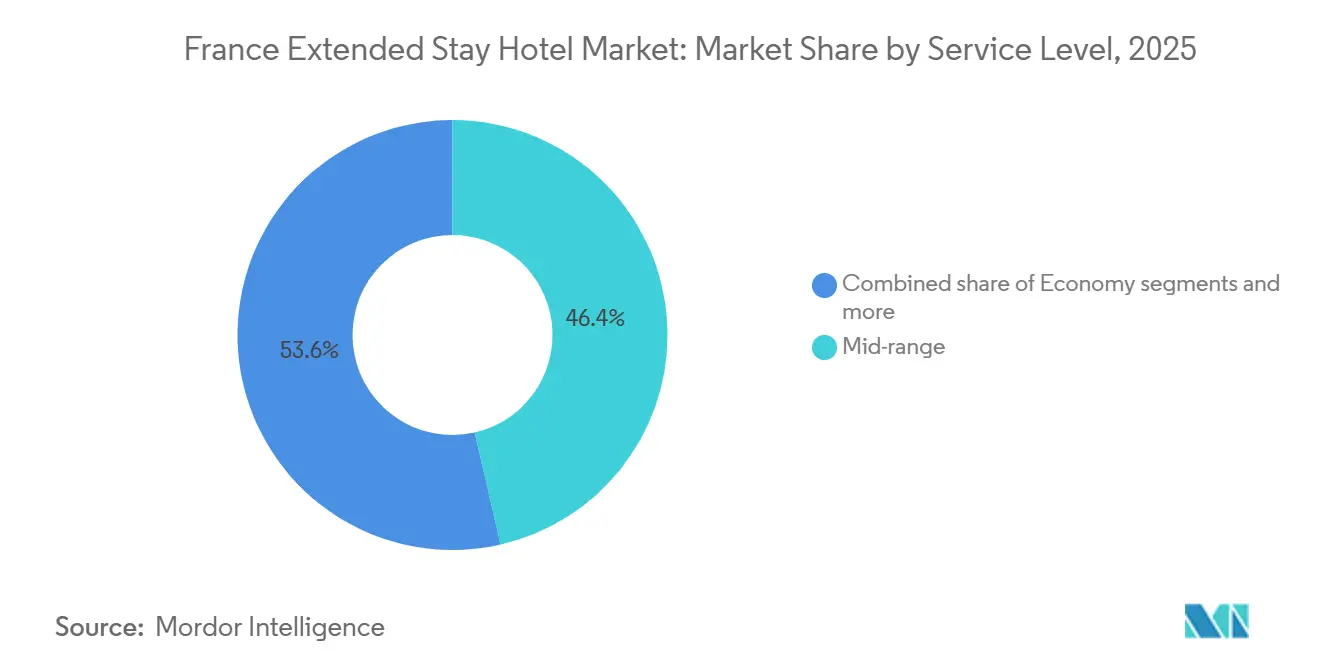
Las propiedades de rango medio representaron el 46,41% del tamaño del mercado de hoteles de estancia prolongada en Francia en 2025, atendiendo a viajeros corporativos, residentes en reubicación y usuarios mixtos de negocios y ocio. Formatos como Adagio Original y Appart'City Confort dominan este segmento, ofreciendo cocinas, facturación flexible y opciones de estancia prolongada a precios moderados. Estas propiedades equilibran comodidad y costo, alineándose con la naturaleza consciente del presupuesto de muchas asignaciones de negocios en Francia. Operativamente, la oferta de rango medio garantiza la estabilidad de la ocupación en las principales áreas urbanas.
Se proyecta que las propiedades superiores y de lujo crecerán a una CAGR del 7,20% hasta 2031, convirtiéndolas en el nivel de más rápido crecimiento en el mercado. Este segmento incluye marcas como Citadines y Adagio Premium, junto con operadores boutique que atienden viajes de negocios de mayor valor y necesidades de reubicación. La demanda está impulsada por preferencias de acabados de calidad residencial, espacios de trabajo mejorados y diseños de estilo apartamento. Estas propiedades también se benefician de proyectos de conversión en áreas urbanas centrales, donde los espacios de oficinas más antiguos se reconvierten para uso de hospitalidad. El cambio refleja las preferencias cambiantes de los clientes y la evolución de las tendencias inmobiliarias.
Las propiedades económicas siguen siendo significativas, atendiendo a formadores, aprendices, personal del sector público y trabajadores orientados al despliegue que necesitan alojamiento asequible y práctico por períodos prolongados. Su atractivo radica en la asequibilidad, los estándares consistentes y la proximidad a los distritos de negocios o los centros de transporte. Sin embargo, los márgenes más ajustados debido a los costos de personal y cumplimiento desafían a este segmento, haciéndolo menos favorable para el crecimiento en comparación con las opciones de nivel superior. El mercado exhibe un perfil de doble velocidad, con propiedades de rango medio que anclan el volumen mientras los segmentos superior y de lujo crecen rápidamente. Los operadores están ampliando las ofertas de rango medio mientras mejoran los activos de nivel superior, reflejando la demanda de los clientes por mejores acabados y calidad en las estancias prolongadas. La diferenciación del servicio es cada vez más crítica, particularmente en ciudades con fuerte demanda corporativa y oferta limitada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Duración de la Estancia: Las Reservas Mensuales Maduran Mientras Emergen los Segmentos Trimestrales
Las estancias mensuales representaron el 42,93% del tamaño del mercado de hoteles de estancia prolongada en Francia en 2025, reflejando una preferencia por la facturación predecible y la ocupación estable. Estas estancias atienden a asignaciones de proyectos, traslados de negocios, necesidades de vivienda temporal y reubicaciones corporativas, ofreciendo a los operadores una mejor planificación y visibilidad de ingresos en comparación con los viajes de negocios a corto plazo. Las reservas mensuales siguen siendo el segmento de demanda comercialmente más equilibrado para muchos operadores.
Se espera que las estancias trimestrales y a largo plazo crezcan a una CAGR del 7,12% hasta 2031, impulsadas por trabajos industriales de múltiples fases, comisiones de servicio prolongadas, ciclos de mantenimiento y reubicaciones que superan los 30 días. Estas estancias son significativas en ciudades vinculadas a la aeroespacial, los productos farmacéuticos, la logística y la administración pública, donde los movimientos de personal se alinean con los proyectos. También abordan las necesidades de vivienda temporal relacionadas con seguros, que a menudo duran varios meses, lo que lleva a los operadores a ver las propiedades como residencias temporales.
Las estancias semanales atienden a consultores, equipos técnicos y personal de proyectos con asignaciones activas pero a corto plazo. Este segmento a menudo transita hacia estancias más largas a medida que los alcances de los proyectos o los plazos de reubicación se vuelven más claros. Si bien son menores en valor que las reservas mensuales, las estancias semanales apoyan la generación de clientes potenciales y la flexibilidad de ocupación. Los operadores se están adaptando a estas tendencias añadiendo características como lavandería, almacenamiento de bicicletas, gestión de paquetes y espacios de coworking, que son esenciales para las estancias prolongadas. El modelo de Nemea de combinar habitaciones de estancia prolongada con alojamiento estudiantil destaca los diseños de activos en evolución para una ocupación flexible. Los 5,9 millones de cambios de domicilio anuales registrados en Francia subrayan el papel creciente de la vivienda temporal, reflejando un cambio hacia estancias más largas en el mercado.
Por Canal de Reserva: La Reserva Digital Directa Domina, las OTAs Aceleran en el Descubrimiento de Estancias Largas
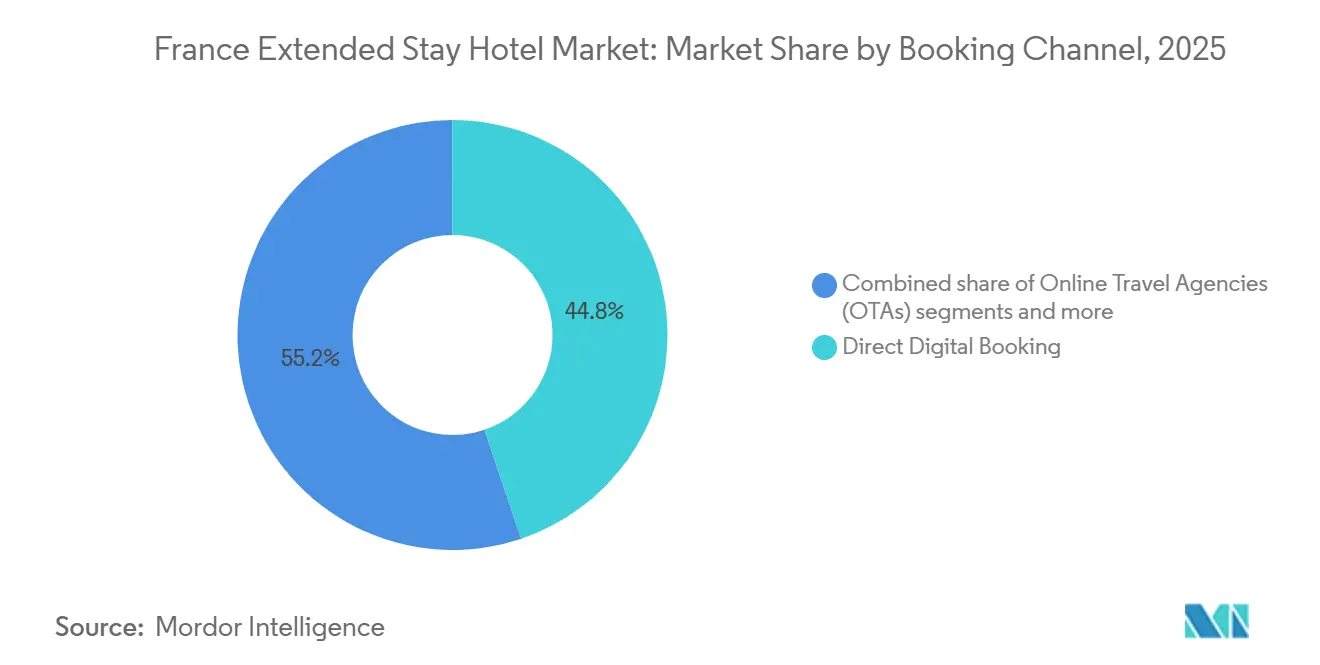
En 2025, convirtiéndolo en el mayor canal de reserva. Esto refleja las inversiones de los operadores en plataformas propias, integración de fidelización y gestión directa de relaciones. Adagio reportó el 50% de ventas directas en 2025, destacando el cambio en las estrategias de distribución de marcas. Los canales digitales directos son críticos en la hospitalidad de larga estancia debido al valor del negocio recurrente, la facturación simplificada y la retención de clientes corporativos, especialmente para marcas con escala y reconocimiento en múltiples ciudades francesas.
Las OTAs son el canal de más rápido crecimiento, con una CAGR proyectada del 7,48% hasta 2031. La mejora del comportamiento de búsqueda para estancias más largas y el descubrimiento algorítmico han hecho que el inventario semanal y mensual sea más accesible para los viajeros. La expansión de la cartera Quality Suites de Choice Hotels en Francia ha aumentado la visibilidad de la oferta de estancia prolongada a través de sistemas de distribución más amplios, beneficiando a los activos emergentes o recién integrados en mercados con un atractivo de marca en desarrollo. El crecimiento de las OTAs refleja un mayor acceso y descubrimiento en lugar de un declive en los canales directos.
Las reservas offline y por contrato corporativo siguen siendo significativas, ya que muchos grandes empleadores e instituciones públicas prefieren la facturación centralizada y las condiciones de viaje negociadas. La demanda de larga estancia a menudo surge de procesos liderados por adquisiciones en lugar de búsquedas casuales. Los gestores de viajes corporativos, los compradores del sector público y los socios de reubicación priorizan el cumplimiento del deber de cuidado y los controles a nivel de cuenta, dando a los operadores con capacidades de gestión de cuentas una ventaja competitiva, particularmente en ubicaciones con fuerte presencia empresarial. Si bien no es el de más rápido crecimiento, este canal sigue siendo comercialmente importante. El mercado de hoteles de estancia prolongada en Francia depende de equilibrar los canales digitales directos, las OTAs y los contratos corporativos. Cada uno desempeña un papel distinto, y los operadores que gestionan los tres de manera efectiva están mejor posicionados para el éxito.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La Demanda Corporativa se Consolida Mientras el Segmento de Reubicación Crece con Fuerza
Los clientes empresariales representaron el 38,14% de la participación del mercado de hoteles de estancia prolongada en Francia en 2025, manteniéndose como el mayor grupo de usuarios finales. Esto refleja el papel de Francia como centro de inversión extranjera, ejecución de proyectos, consultoría y movilidad industrial. Los datos de inversión de Business France para 2025 destacan los movimientos impulsados por el empleo que requieren estancias prolongadas. Los usuarios corporativos impulsan la demanda a medida que las asignaciones requieren cada vez más arreglos de vivienda en lugar de habitaciones de hotel estándar, manteniendo la demanda empresarial como elemento central de la planificación de la ocupación.
Se espera que el segmento de residentes en reubicación y huéspedes desplazados por seguros crezca a una CAGR del 7,79% hasta 2031, convirtiéndolo en el grupo de usuarios finales de más rápido crecimiento. Este crecimiento refleja la creciente necesidad de vivienda temporal durante mudanzas, renovaciones y desplazamientos asegurados. Un estimado de 5,9 millones de cambios de domicilio anuales en Francia subraya la creciente demanda de alojamiento temporal y de estancia prolongada. Para este grupo, la habitabilidad en las unidades de estancia prolongada es un factor clave, impulsando un crecimiento más rápido en comparación con los segmentos de viaje tradicionales.
Los formadores y aprendices contribuyen significativamente al mercado, impulsados por el ecosistema de formación de Francia, el crecimiento del aprendizaje y las necesidades de vivienda temporal cerca de los campus y los empleadores. Este segmento prefiere los formatos de aparthotel rentables. Los usuarios gubernamentales y de defensa añaden estabilidad a través de contratos estructurados y asignaciones de ubicación fija, reduciendo la volatilidad de la ocupación a pesar de su menor cuota de mercado.
Los viajeros de ocio y las familias apoyan el mercado durante los períodos de temporada baja y en destinos donde los alojamientos de estilo apartamento se adaptan a los viajes en grupo. En 2025, la mezcla de clientes fue del 65% de negocios y el 35% de ocio, con ofertas para familias y mascotas que atrajeron a 9.000 clientes de ocio en seis meses. Si bien la demanda de ocio crece, la ocupación impulsada por empresas y reubicaciones continúa dando forma a la dirección del mercado.
Análisis Geográfico
Île-de-France representó el 32,45% de la participación del mercado de hoteles de estancia prolongada de Francia en 2025, impulsada por el papel de París como centro de viajes corporativos, servicios financieros y consultoría. Adagio operó 21 propiedades en la región y planeó tres aperturas adicionales en 2026, lo que indica un potencial de crecimiento continuo. La demanda está respaldada por áreas como La Défense, Nanterre y Boulogne-Billancourt, donde las estancias de varias semanas son comunes. Los cinco proyectos de conversión de oficinas a hoteles de Covivio en París y Boulogne-Billancourt fortalecen aún más el futuro canal de suministro. La región enfrenta regulaciones de oferta más estrictas en comparación con otras partes de Francia. Los controles de alquiler en París y las restricciones sobre propiedades con calificación G limitan la disponibilidad de inventario amueblado, frenando el crecimiento de la oferta en los principales submercados. Estas restricciones influyen en las estrategias de los operadores y aumentan la importancia de los proyectos de conversión en los distritos comerciales.
Se proyecta que el Sur de Francia crecerá a una CAGR del 7,46% hasta 2031, impulsado por la demanda aeroespacial en Toulouse, la actividad portuaria y logística en Marsella, y las necesidades de reubicación en Niza y la Costa Azul. Estas ciudades amplían la demanda de larga estancia más allá de París, alineándose con el cambio del mercado hacia estancias relacionadas con los negocios.
El Este de Francia, incluidos Lyon, Estrasburgo y Alsacia, apoya los negocios transfronterizos, las actividades farmacéuticas y los viajes relacionados con la UE. El Oeste de Francia, con Nantes y Rennes, está ganando relevancia a través de la subcontratación aeroespacial y la movilidad corporativa. El Centro de Francia, aunque con menor participación, se está convirtiendo en una zona de apoyo industrial para proyectos multinacionales que requieren alojamientos prolongados. Los corredores de negocios regionales están contribuyendo más al crecimiento del mercado, complementando la posición establecida de París.
Panorama Competitivo
El mercado de hoteles de estancia prolongada en Francia está moderadamente concentrado en el segmento de marcas y fragmentado en la base de oferta más amplia. Pierre & Vacances – Center Parcs Group, a través de Adagio, mantuvo la mayor participación, seguido de Appart'City, The Ascott Limited (a través de Citadines), Groupe Réside Études (a través de Residhome) y Nemea Group (a través de Nemea Appart'Hôtel). En conjunto, estas empresas representan una porción significativa del mercado, aunque gran parte de él permanece fuera de las carteras de marcas más grandes. El panorama competitivo también incluye a Accor, Marriott International, Radisson Hotel Group, B&B Hotels Group, Staycity Group y otros, lo que refleja un mercado diverso sin un único operador dominante.
Adagio combina escala, capacidades de reserva directa y un plan de expansión que apunta a más de 180 aparthoteles a nivel mundial para 2030. La empresa reportó sólidos ingresos, ocupación y número de huéspedes, con una notable participación de ventas directas. Appart'City se diferencia con una estructura de marca de múltiples niveles y la certificación Green Key, apoyando la adquisición vinculada a criterios ESG. The Ascott Limited, Groupe Réside Études, Réside Études Appart'Hôtels y Odalys Group mantienen relevancia en sus respectivos segmentos. Choice Hotels amplió su alcance a través de Quality Suites con Zenitude, añadiendo inventario de marca en nuevos destinos. Los operadores compiten a través de estrategias de marca, gestión de canales, estandarización de productos y cobertura de ubicaciones.
El crecimiento impulsado por conversiones está dando forma al mercado, con propietarios que reconvierten espacios de oficinas en formatos de estancia prolongada. Covivio lanzó proyectos de conversión de oficinas a hoteles, y CLS Holdings convirtió propiedades en apartamentos con servicios. El campo competitivo incluye grupos de hospitalidad, operadores de residencias y plataformas respaldadas por el sector inmobiliario como Staycity Group, B&B Hotels Group y Groupe Duval. Los actores más grandes se están expandiendo hacia ciudades secundarias, abordando áreas desatendidas. Si bien la competencia es activa, el mercado sigue sin saturarse en varios grupos de demanda y regiones.
Líderes de la Industria de Hoteles de Estancia Prolongada en Francia
-
Pierre & Vacances – Center Parcs Group
-
Appart'City
-
The Ascott Limited
-
Groupe Réside Études
-
Nemea Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: Adagio abrió recientemente el Adagio Access Villeneuve-d'Ascq en el área metropolitana de Lille, la tercera propiedad bajo su asociación con Sergic. Francia cuenta ahora con 84 propiedades Adagio, con tres aperturas más en Île-de-France previstas para finales de 2026, destacando la creciente presencia de la marca en el Gran París.
- Abril de 2026: Covivio inició proyectos de conversión de oficinas a hoteles en París y Boulogne-Billancourt, asignando un gasto de capital significativo con un rendimiento objetivo superior al 6%. El proyecto París-Raspail aseguró un contrato de arrendamiento previo a la finalización con Mingle Group, destacando la fuerte demanda institucional de alojamientos de estancia prolongada procedentes de conversiones antes de la finalización del proyecto.
- Noviembre de 2025: Adagio presentó su plan estratégico 2030 para ampliar su cartera con propiedades adicionales durante cinco años, con el objetivo de un crecimiento significativo en aparthoteles en múltiples países. Francia sigue siendo el mercado principal, con planes de presencia global en sus categorías de propiedades Original, Access y Premium.
- Noviembre de 2025: Adagio amplió su cartera en Francia a través de una asociación con el Grupo Sergic, adquiriendo propiedades bajo la marca Adagio Access. Este movimiento aumentó su cartera y fortaleció su presencia en el clúster de La Défense con una nueva dirección en Nanterre.


Alcance del Informe del Mercado de Hoteles de Estancia Prolongada en Francia
| Económico |
| Rango Medio |
| Superior y de Lujo |
| Semanal |
| Mensual |
| Trimestral y a Largo Plazo |
| Agencias de Viajes en Línea (OTAs) |
| Reserva Digital Directa |
| Reserva Offline / por Contrato Corporativo |
| Clientes Empresariales |
| Formadores y Aprendices |
| Personal Gubernamental y de Defensa |
| Viajeros de Ocio y Familias |
| Residentes en Reubicación y Huéspedes Desplazados por Seguros |
| Île-de-France |
| Sur de Francia |
| Este de Francia |
| Oeste de Francia |
| Centro de Francia |
| Por Nivel de Servicio | Económico |
| Rango Medio | |
| Superior y de Lujo | |
| Por Duración de la Estancia | Semanal |
| Mensual | |
| Trimestral y a Largo Plazo | |
| Por Canal de Reserva | Agencias de Viajes en Línea (OTAs) |
| Reserva Digital Directa | |
| Reserva Offline / por Contrato Corporativo | |
| Por Usuario Final | Clientes Empresariales |
| Formadores y Aprendices | |
| Personal Gubernamental y de Defensa | |
| Viajeros de Ocio y Familias | |
| Residentes en Reubicación y Huéspedes Desplazados por Seguros | |
| Por Geografía | Île-de-France |
| Sur de Francia | |
| Este de Francia | |
| Oeste de Francia | |
| Centro de Francia |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del espacio de hoteles de estancia prolongada en Francia para 2031?
Se prevé que el mercado de hoteles de estancia prolongada en Francia alcance 6,48 mil millones de USD en 2031, aumentando desde 4,65 mil millones de USD en 2026 a una CAGR del 6,86%.
¿Qué nivel de servicio lidera los ingresos en Francia?
Las propiedades de rango medio lideraron con el 46,41% de los ingresos en 2025, convirtiéndolas en el segmento de volumen principal en la demanda empresarial, de reubicación y de uso mixto.
¿Qué duración de estancia crece más rápido en Francia?
Las reservas trimestrales y a largo plazo son el tipo de duración de más rápido crecimiento, con una CAGR proyectada del 7,12% hasta 2031.
¿Por qué el Sur de Francia está ganando impulso en el alojamiento de larga estancia?
Se espera que el Sur de Francia crezca a una CAGR del 7,46% hasta 2031 porque la demanda aeroespacial, de ciencias de la vida, logística y reubicación se está extendiendo más allá de París hacia Toulouse, Marsella y los corredores cercanos.
¿Qué importancia tiene la reserva digital directa en Francia?
La reserva digital directa fue el mayor canal en 2025 con una participación del 44,82%, respaldada por plataformas de marca más sólidas, programas de fidelización y demanda corporativa recurrente.
¿Qué empresas operan en el espacio de hoteles de estancia prolongada en Francia?
El conjunto competitivo rastreado incluye Accor, Marriott International, The Ascott Limited, Pierre & Vacances – Center Parcs Group, Radisson Hotel Group, B&B Hotels Group, Staycity Group, Appart'City, Nemea Group, Groupe Réside Études, Odalys Group, Louvre Hotels Group, Zenitude Groupe, Groupe Duval, Covivio Hotels, Advenis Résidences Services, Terres de France Group, Vicartem Group, Sergic Résidences Services y Réside Études Appart'Hôtels.


 Sus datos están seguros y nunca se venden ni se comparten.
