
Frankreich Markt für Extended-Stay-Hotels – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.31 Milliarden US-Dollar |
| Marktgröße (2026) | 4.65 Milliarden US-Dollar |
| Marktgröße (2031) | 6.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.86 % |
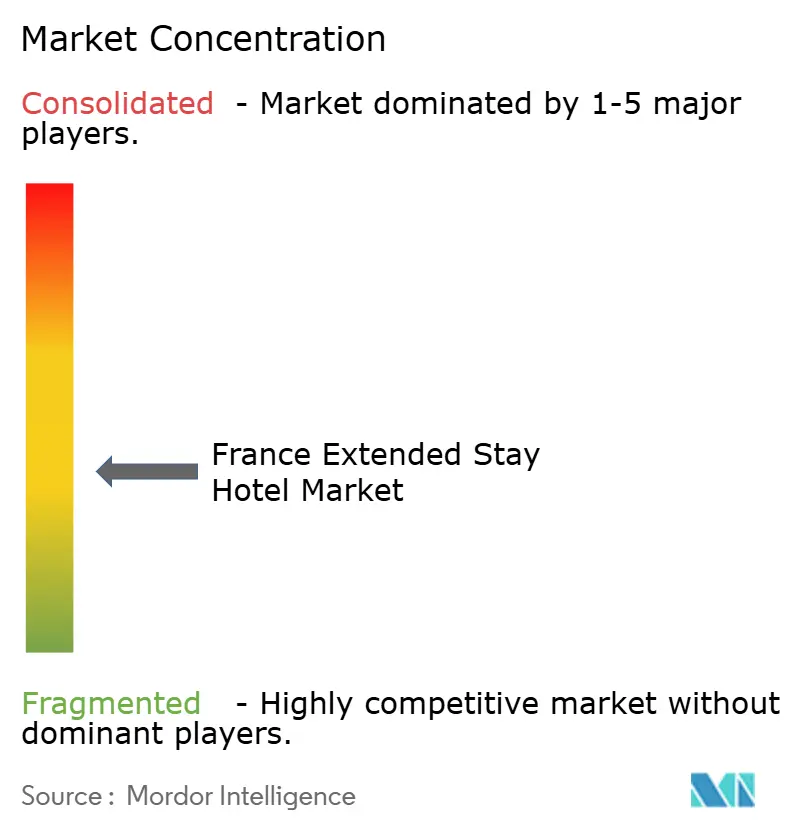
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Frankreich Markt für Extended-Stay-Hotels – Analyse von Mordor Intelligence
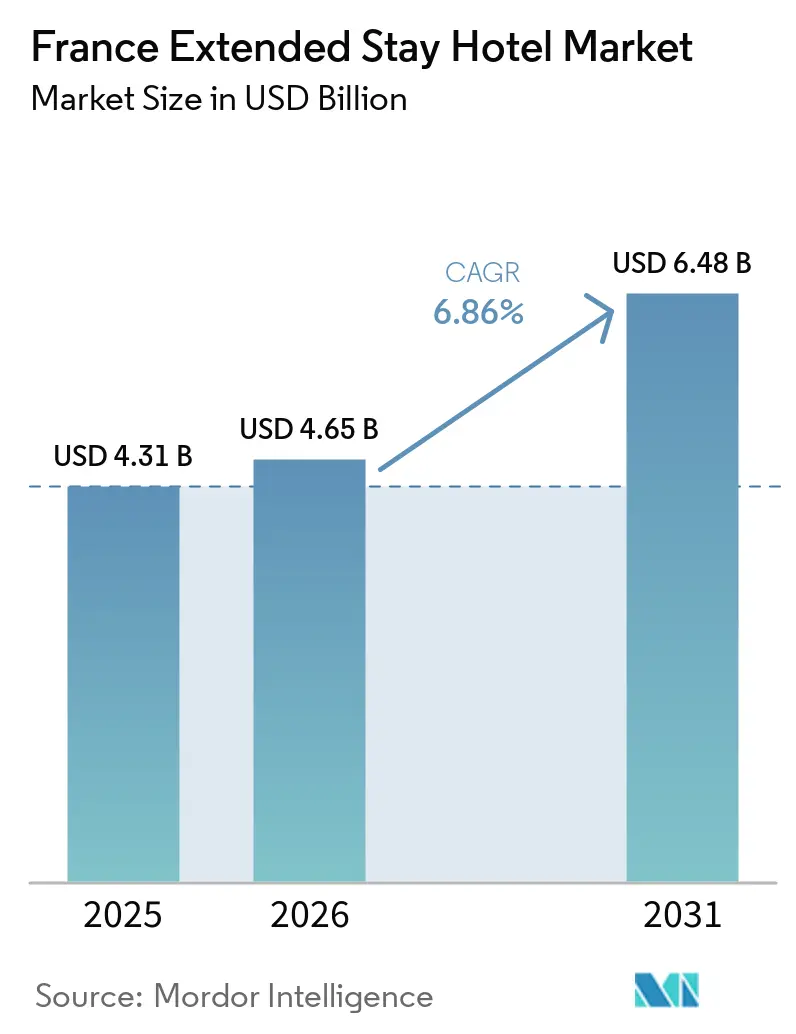
Der Frankreich Markt für Extended-Stay-Hotels wurde im Jahr 2025 auf 4,31 Milliarden USD geschätzt und wird voraussichtlich von 4,65 Milliarden USD im Jahr 2026 auf 6,48 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,86 % während des Prognosezeitraums (2026–2031). Der Markt verlagert sich von nächtlichen Geschäftshotelaufenthalten hin zu wohnungsähnlichen Unterkünften, die Übernachtung, Arbeitsbereich und Küchenausstattung kombinieren. Die Nachfrage wird durch Unternehmensstandorte wie Île-de-France, Toulouse, Lyon und Marseille angetrieben, wo Fachleute häufig mehrwöchige oder monatliche Aufenthalte benötigen. Das Angebot entwickelt sich weiter, da leerstehende Büroflächen in Paris in Serviced Apartments und Aparthotels umgewandelt werden, was die Eintrittsbarrieren für Betreiber senkt, die ältere Gewerbeimmobilien umnutzen[2]. Verbesserte Direktbuchungssysteme, die Integration von Treueprogrammen und wachsendes institutionelles Interesse unterstützen das Marktwachstum. Extended-Stay-Immobilien werden zunehmend als stabile urbane Hospitality-Option betrachtet. Strengere Vorschriften für möblierte Vermietungen, Energiekonformität und Mietstrukturen verringern jedoch die Unterschiede zwischen dem Wohn- und dem Hospitality-Sektor und gestalten den Wettbewerb bis 2031 neu.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceniveau entfielen auf Mittelklasse-Immobilien im Jahr 2025 ein Marktanteil von 46,41 % am Frankreich Markt für Extended-Stay-Hotels, während Gehobene und Luxus-Formate bis 2031 mit dem höchsten CAGR von 7,20 % im Frankreich Markt für Extended-Stay-Hotels wachsen sollen.
- Nach Aufenthaltsdauer entfielen auf Monatliche Buchungen im Jahr 2025 ein Marktanteil von 42,93 % am Frankreich Markt für Extended-Stay-Hotels, während Vierteljährliche und Langfristige Aufenthalte bis 2031 mit dem höchsten CAGR von 7,12 % im Frankreich Markt für Extended-Stay-Hotels wachsen sollen.
- Nach Buchungskanal entfiel auf Direkte Digitalbuchung im Jahr 2025 ein Marktanteil von 44,82 % am Frankreich Markt für Extended-Stay-Hotels, während OTAs bis 2031 mit dem höchsten CAGR von 7,48 % im Frankreich Markt für Extended-Stay-Hotels wachsen sollen.
- Nach Endnutzer entfielen auf Geschäftskunden im Jahr 2025 ein Marktanteil von 38,14 % am Frankreich Markt für Extended-Stay-Hotels, während Umziehende Bewohner und Versicherungsbedingt Umgesiedelte Gäste bis 2031 mit dem höchsten CAGR von 7,79 % im Frankreich Markt für Extended-Stay-Hotels wachsen sollen.
- Nach Geografie entfiel auf Île-de-France im Jahr 2025 ein Marktanteil von 32,45 % am Frankreich Markt für Extended-Stay-Hotels, während Südfrankreich bis 2031 mit dem höchsten CAGR von 7,46 % im Frankreich Markt für Extended-Stay-Hotels wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Frankreich Markt für Extended-Stay-Hotels
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage von Geschäftsreisenden und durch Umzüge | +1.8% | Konzentriert in Île-de-France und Südfrankreich | Mittelfristig (2–4 Jahre) |
| Remote- und Hybridarbeit verlängert die durchschnittliche Aufenthaltsdauer | +1.4% | National, mit frühen Zuwächsen in Paris, Lyon, Bordeaux | Mittelfristig (2–4 Jahre) |
| Präferenz für heimähnliche Aufenthalte mit Küchen und Arbeitsbereichen | +1.0% | National, am stärksten in großen Ballungsräumen | Kurzfristig (≤ 2 Jahre) |
| Urbane Angebotsumverteilung hin zu flexiblen Unterkunftsformaten | +0.8% | Île-de-France, Bordeaux, Lille, Großraum Paris | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Serviced Apartments durch institutionelle Betreiber | +0.7% | Kernstädte Frankreichs, Ausweitung auf Sekundärstädte | Langfristig (≥ 4 Jahre) |
| Umwandlung bestehender Immobilien in Extended-Stay-Bestand | +0.6% | Île-de-France, Bordeaux, Lille | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage von Geschäftsreisenden und durch Umzüge
Frankreichs Position als wichtiges Ziel für ausländische Direktinvestitionen stützt seinen Markt für Extended-Stay-Hotels, indem es einen stetigen Zustrom von Fachleuten, Spezialisten und Projektteams anzieht. Ein Bericht besagt, dass im Jahr 2025 eine erhebliche Anzahl ausländischer Investitionsentscheidungen getroffen wurde, die zur Schaffung und Sicherung von Arbeitsplätzen führten, was auf eine anhaltende geschäftsbezogene Mobilität im ganzen Land hinweist[2]. Diese Bewegungen sind entscheidend, da internationale Entsandte, Inbetriebnahmeingenieure und Einsatzteams häufig Unterkünfte für längere Zeiträume benötigen, beispielsweise Wochen, Monate oder die Dauer bestimmter Projekte. Unternehmensstandorte wie Toulouse, Lyon, Straßburg und das Gebiet Seine-Saint-Denis verzeichnen die höchsten Aktivitätsniveaus. In diesen Gebieten übersteigt die Nachfrage nach Langzeitunterkünften häufig das verfügbare Angebot. Dieser Trend hat die Bedeutung von Serviced Apartments und Mittelklasse-Aparthotels erhöht, insbesondere in Geschäftsvierteln, wo sie eine praktische Alternative zu herkömmlichen Hotels bieten.
Remote- und Hybridarbeit verlängert die durchschnittliche Aufenthaltsdauer
Hybridarbeit verändert, wie die Nachfrage nach Langzeitaufenthalten den Markt für Extended-Stay-Hotels in Frankreich beeinflusst. Mitarbeiter reisen nicht mehr ausschließlich für kurze, direkte Meetings. Berichte zeigen, dass Fernarbeit Anfang 2024 zu einem bedeutenden Trend wurde, wobei viele Beschäftigte im Privatsektor zumindest gelegentlich remote arbeiteten. Darüber hinaus arbeitet ein großer Teil der Belegschaft unter formellen Rückkehr-ins-Büro-Richtlinien, wobei die meisten Mitarbeiter bis 2025 voraussichtlich mehrere Tage pro Woche vor Ort verbringen werden[3]. Dieser Wandel hat den Bedarf an Unternehmensunterkünften erhöht, da Fachleute, die weit von ihrem Arbeitsplatz entfernt wohnen, flexible Unterkunftsmöglichkeiten unter der Woche benötigen, um tägliche Pendelwege zu reduzieren. Infolgedessen wächst die Präferenz für Immobilien, die für längere Aufenthalte konzipiert sind und Annehmlichkeiten wie Küchen, Arbeitsbereiche, Wäscheeinrichtungen und Abrechnungsoptionen für wöchentliche oder monatliche Belegung bieten.
Präferenz für heimähnliche Aufenthalte mit Küchen und Arbeitsbereichen
Die Gästepräferenzen verlagern sich hin zu Unterkünften, die sich mehr wie ein Zuhause anfühlen, was das Wachstum im Markt für Extended-Stay-Hotels in Frankreich antreibt. Dieser Trend zeigt sich sowohl bei Geschäftsreisen als auch bei der Umzugsnachfrage. Von Hotelbetreibern wird zunehmend erwartet, dass sie wesentliche Annehmlichkeiten wie Küchen, Wäscheeinrichtungen, zuverlässiges Internet und Arbeitsbereiche in den Einheiten bereitstellen. Diese Ausstattungsmerkmale werden zum Standard statt zur Option. Adagio meldete eine Zunahme der durchschnittlichen Aufenthaltsdauer für Geschäftsreisende und ein Wachstum bei den Gästeanreisen, was die etablierte Nachfrage nach längeren Aufenthalten in Markenhotelportfolios belegt. Dieses Modell hilft Arbeitgebern, Reisekosten zu kontrollieren, indem es Selbstverpflegungsoptionen anbietet, die zusätzliche Ausgaben für Speisen und Getränke reduzieren. Es macht diese Unterkünfte auch attraktiver für Umzugs-, Schulungs- und versicherungsbedingte Verdrängungsbedarfe, bei denen die Funktionalität von Apartment-Einheiten häufig den Bedarf an traditionellen Hoteldienstleistungen überwiegt.
Urbane Angebotsumverteilung hin zu flexiblen Unterkunftsformaten
Der Markt für Extended-Stay-Hotels in Frankreich profitiert von der Verlagerung im städtischen Immobilienbereich hin zu flexiblen Unterkunftsformaten. Île-de-France verzeichnete Ende 2025 erhebliche Büroflächenleerstände, während der nationale Büromarkt einen bemerkenswerten Überschuss aufwies. Dieser Trend veranlasst Immobilieneigentümer, alternative Nutzungsmöglichkeiten für leerstehende Flächen zu erkunden. Die Umwandlung von Büros in Hotels oder Aparthotels wird zunehmend rentabler, da Bürolayouts häufig besser mit Hospitality-Formaten kompatibel sind als mit traditionellen Wohnumbauten. Covivio initiierte Anfang 2026 mehrere Büro-zu-Hotel-Umwandlungsprojekte in Paris und Boulogne-Billancourt, stellte erhebliche Investitionsausgaben bereit und zielte auf attraktive Renditen ab. Eines dieser Projekte in Paris hat bereits eine Vorvermietungsvereinbarung mit der Mingle Group gesichert. Diese Entwicklungen erweitern das Angebot an Langzeitwohnungen in Paris und seiner Umgebung, insbesondere in Stadtteilen, in denen Büroleerstand und Unternehmensunterkunftsbedarf gleichzeitig steigen. Dieser Wandel unterstreicht die wachsende Anpassungsfähigkeit städtischer Immobilien an sich verändernde Unterkunftsbedürfnisse.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Vorschriften für möblierte Vermietungen und Nutzungsänderungen | -1.2% | National, besonders ausgeprägt in Paris und großen Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Hohe Personal-, Compliance- und Energiekostenbelastung | -0.9% | National | Mittelfristig (2–4 Jahre) |
| Konzentration von Premium-Bestand in Paris und an der Riviera | -0.5% | National, begrenzt Wachstum in Sekundärstädten | Mittelfristig (2–4 Jahre) |
| Wettbewerbsdruck durch Kurzzeitvermietungen und alternative Unterkunftsformen | -0.8% | Paris, Côte d'Azur, große Touristenstädte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften für möblierte Vermietungen und Nutzungsänderungen
Betreiber im Frankreich Markt für Extended-Stay-Hotels sehen sich erheblichen regulatorischen Herausforderungen gegenüber, darunter Hospitality-Vorschriften, städtebauliche Einschränkungen und Gesetze zur möblierten Vermietung. Der Bail-mobilité-Rahmen ist zwar für Unternehmensmobilität und vorübergehende Unterkünfte relevant, schränkt jedoch in bestimmten Fällen die Flexibilität bei Aufenthaltsdauer und Verlängerung ein. Die Einführung von „résidences à vocation d'emploi” erweiterte die rechtlichen Möglichkeiten für beschäftigungsbezogene Aufenthalte, doch die Auslegung und Umsetzung der Vorschriften durch die lokalen Behörden prägt weiterhin das Betriebsumfeld[4]. Unterschiede bei den Anforderungen zur Nutzungsänderung zwischen den Gemeinden verzögern oder begrenzen häufig Umwandlungsprojekte, insbesondere in stark nachgefragten städtischen Gebieten wie Paris und bei älterem Gebäudebestand. Die Energiekonformität erhöht die Komplexität zusätzlich, da das Verbot neuer Vermietungen für Immobilien der Energieeffizienzklasse G ab Januar 2025 die Verfügbarkeit älterer möblierter Einheiten reduzieren wird.
Hohe Personal-, Compliance- und Energiekostenbelastung
Betriebskostendruck wirkt sich erheblich auf den Frankreich Markt für Extended-Stay-Hotels aus. Diese Immobilien sehen sich im Vergleich zu Standardhotels höheren Serviceanforderungen gegenüber, da Gäste, die für längere Zeiträume bleiben, konsistente Instandhaltung, qualitativ hochwertige Housekeeping-Leistungen und einen ununterbrochenen Betrieb erwarten. Die Erfüllung dieser Erwartungen erhöht den Personalbedarf in der gesamten Immobilie. Die Arbeitsstruktur in Frankreich treibt die Kosten weiter in die Höhe, wobei viele Hospitality-Unternehmen über Rekrutierungsschwierigkeiten und saisonale Kapazitätsbeschränkungen berichten. Darüber hinaus müssen auf Unternehmen ausgerichtete Betreiber Beschaffungs- und Qualitätsstandards einhalten, die zu den Arbeitskosten administrative und Zertifizierungsaufwendungen hinzufügen. Obwohl die Energiekosten von ihrem Höchststand gesunken sind, bleiben sie höher als in den Vorjahren und belasten weiterhin die Betriebsmargen in städtischen Märkten und Feriengebieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceniveau: Gehobene Neupositionierung definiert die Wertgleichung neu
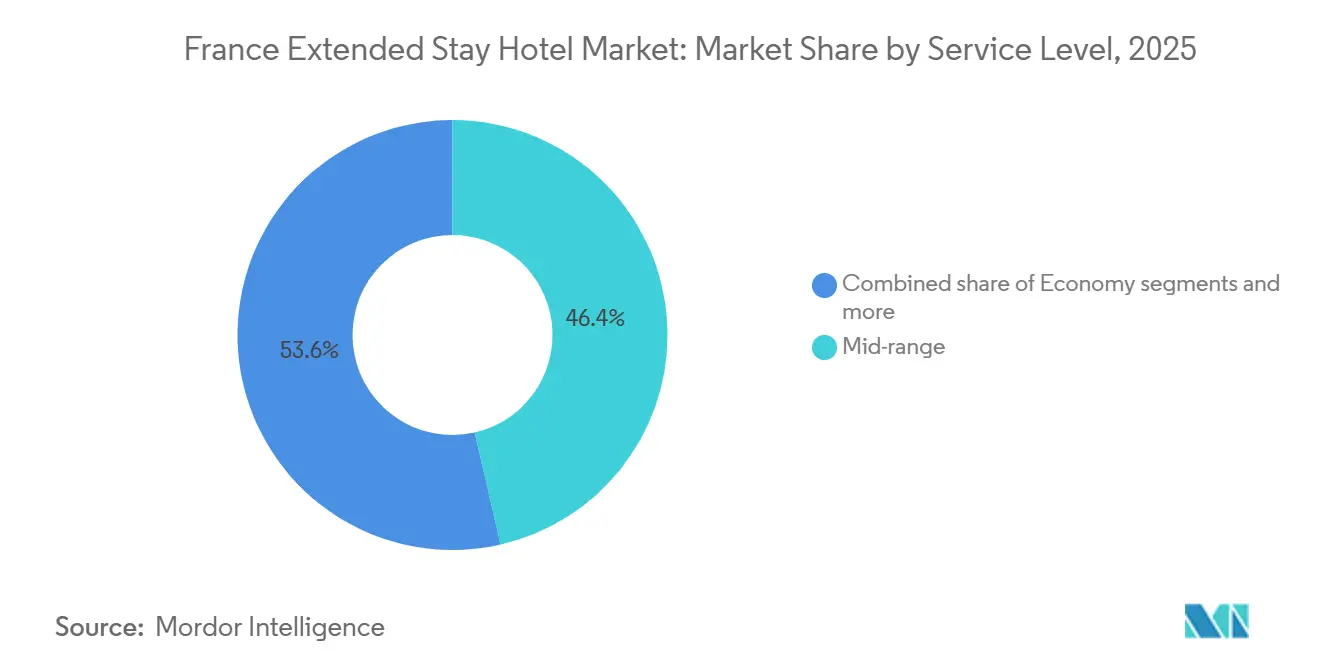
Mittelklasse-Immobilien machten im Jahr 2025 46,41 % der Größe des Frankreich Markts für Extended-Stay-Hotels aus und bedienen Geschäftsreisende, umziehende Bewohner und gemischte Geschäfts-Freizeit-Nutzer. Formate wie Adagio Original und Appart'City Confort dominieren dieses Segment und bieten Küchen, flexible Abrechnung und Extended-Stay-Optionen zu moderaten Preisen. Diese Immobilien balancieren Komfort und Kosten und entsprechen dem kostenbewussten Charakter vieler Geschäftsaufenthalte in Frankreich. Operativ gewährleistet das Mittelklasse-Angebot Belegungsstabilität in großen städtischen Gebieten.
Gehobene und Luxus-Immobilien sollen bis 2031 mit einem CAGR von 7,20 % wachsen und sind damit das am schnellsten wachsende Segment im Markt. Dieses Segment umfasst Marken wie Citadines und Adagio Premium sowie Boutique-Betreiber, die auf hochwertige Geschäftsreisen und Umzugsbedarfe ausgerichtet sind. Die Nachfrage wird durch Präferenzen für Ausstattung in Wohnqualität, verbesserte Arbeitsbereiche und Apartment-Layouts angetrieben. Diese Immobilien profitieren auch von Umwandlungsprojekten in zentralen städtischen Gebieten, wo ältere Büroflächen für Hospitality-Zwecke umgenutzt werden. Der Wandel spiegelt veränderte Kundenpräferenzen und sich entwickelnde Immobilientrends wider.
Economy-Immobilien bleiben bedeutsam und bedienen Trainer, Auszubildende, Beschäftigte im öffentlichen Sektor und einsatzorientierte Arbeitnehmer, die erschwingliche, praktische Unterkünfte für längere Zeiträume benötigen. Ihre Attraktivität liegt in der Erschwinglichkeit, konsistenten Standards und der Nähe zu Geschäftsvierteln oder Verkehrsknotenpunkten. Engere Margen aufgrund von Personal- und Compliance-Kosten stellen dieses Segment jedoch vor Herausforderungen und machen es im Vergleich zu höherklassigen Optionen weniger wachstumsgünstig. Der Markt weist ein Zwei-Geschwindigkeits-Profil auf, wobei Mittelklasse-Immobilien das Volumen verankern, während gehobene und Luxus-Segmente schnell wachsen. Betreiber erweitern Mittelklasse-Angebote und verbessern gleichzeitig höherklassige Immobilien, was die Kundennachfrage nach besserer Ausstattung und Qualität bei Langzeitaufenthalten widerspiegelt. Servicedifferenzierung wird zunehmend entscheidend, insbesondere in Städten mit starker Unternehmensnachfrage und begrenztem Angebot.


Nach Aufenthaltsdauer: Monatliche Buchungen reifen, während Quartalssegmente entstehen
Monatliche Aufenthalte machten im Jahr 2025 42,93 % der Größe des Frankreich Markts für Extended-Stay-Hotels aus, was eine Präferenz für vorhersehbare Rechnungsstellung und stabile Belegung widerspiegelt. Diese Aufenthalte bedienen Projektaufträge, Geschäftsversetzungen, vorübergehende Wohnbedarfe und Unternehmensumzüge und bieten Betreibern im Vergleich zu kurzfristigen Geschäftsreisen eine bessere Planungs- und Umsatztransparenz. Monatliche Buchungen bleiben das kommerziell ausgewogenste Nachfragesegment für viele Betreiber.
Vierteljährliche und langfristige Aufenthalte sollen bis 2031 mit einem CAGR von 7,12 % wachsen, angetrieben durch mehrphasige Industriearbeiten, verlängerte Entsendungen, Wartungszyklen und Umzüge von mehr als 30 Tagen. Diese Aufenthalte sind bedeutsam in Städten, die mit der Luft- und Raumfahrt, der Pharmaindustrie, der Logistik und der öffentlichen Verwaltung verbunden sind, wo Personalbewegungen mit Projekten übereinstimmen. Sie decken auch versicherungsbedingte vorübergehende Wohnbedarfe ab, die oft mehrere Monate dauern, was Betreiber dazu veranlasst, Immobilien als vorübergehende Wohnstätten zu betrachten.
Wöchentliche Aufenthalte bedienen Berater, technische Teams und Projektmitarbeiter mit aktiven, aber kurzfristigen Aufträgen. Dieses Segment geht häufig in längere Aufenthalte über, wenn Projektumfänge oder Umzugszeitpläne klarer werden. Obwohl wertmäßig kleiner als monatliche Buchungen, unterstützen wöchentliche Aufenthalte die Lead-Generierung und Belegungsflexibilität. Betreiber passen sich diesen Trends an, indem sie Funktionen wie Waschräume, Fahrradabstellplätze, Paketannahme und Coworking-Bereiche hinzufügen, die für Langzeitaufenthalte unerlässlich sind. Nemeas Modell, Extended-Stay-Zimmer mit Studentenwohnheimen zu kombinieren, verdeutlicht die sich entwickelnden Immobilienkonzepte für flexible Belegung. Die 5,9 Millionen jährlichen Adressänderungen in Frankreich unterstreichen die wachsende Rolle vorübergehender Unterkünfte und spiegeln eine Verlagerung hin zu längeren Aufenthalten im Markt wider.
Nach Buchungskanal: Direkte Digitalbuchung dominiert, OTAs beschleunigen die Entdeckung von Langzeitaufenthalten
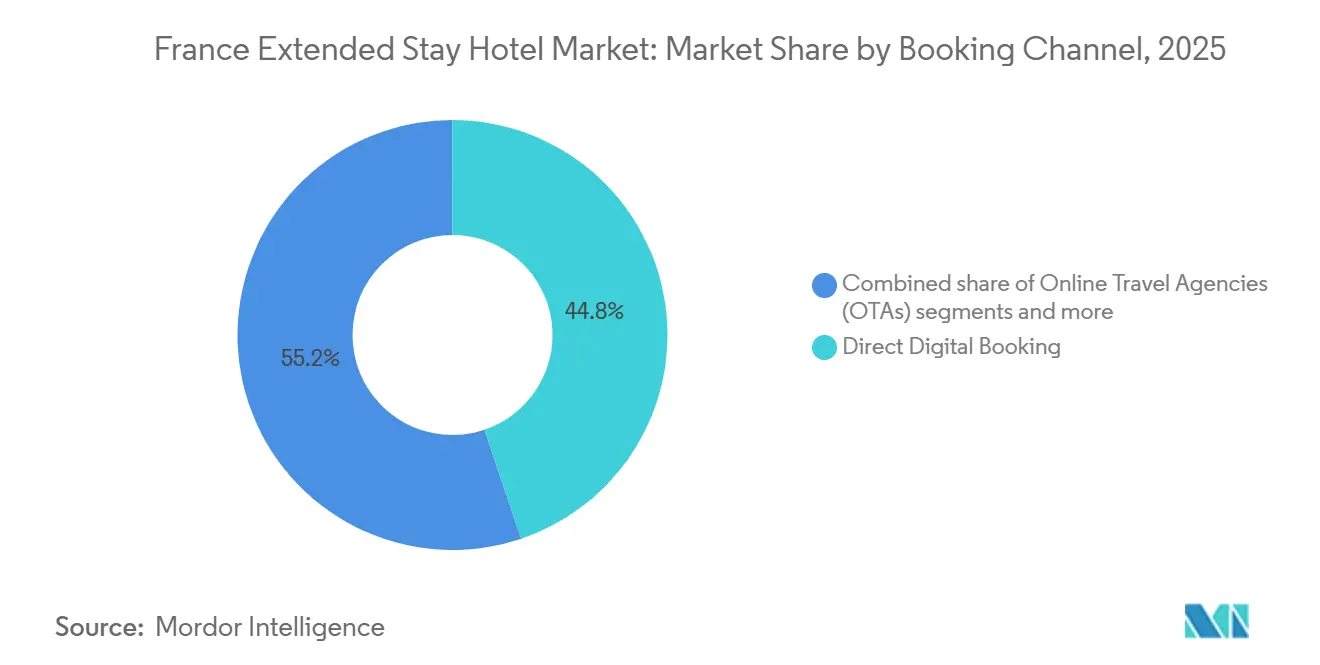
Im Jahr 2025 war die direkte Digitalbuchung der größte Buchungskanal. Dies spiegelt Betreiberinvestitionen in proprietäre Plattformen, Treueprogrammintegration und direktes Beziehungsmanagement wider. Adagio meldete im Jahr 2025 einen Direktverkaufsanteil von 50 % und unterstreicht damit den Wandel in den Markenvertriebsstrategien. Direkte Digitalkanäle sind im Langzeit-Hospitality-Bereich aufgrund des Werts von Wiederholungsgeschäften, vereinfachter Abrechnung und der Bindung von Unternehmenskunden entscheidend, insbesondere für Marken mit Größe und Bekanntheit in mehreren französischen Städten.
OTAs sind der am schnellsten wachsende Kanal mit einem prognostizierten CAGR von 7,48 % bis 2031. Verbessertes Suchverhalten für längere Aufenthalte und algorithmische Entdeckung haben wöchentliche und monatliche Bestände für Reisende zugänglicher gemacht. Die Erweiterung des Quality-Suites-Portfolios von Choice Hotels in Frankreich hat die Sichtbarkeit des Extended-Stay-Angebots durch breitere Vertriebssysteme erhöht und kommt aufstrebenden oder neu integrierten Immobilien in Märkten mit sich entwickelnder Markenbekanntheit zugute. Das OTA-Wachstum spiegelt verbesserten Zugang und Entdeckung wider, nicht einen Rückgang der Direktkanäle.
Offline- und Unternehmensvertragsbuchungen bleiben bedeutsam, da viele große Arbeitgeber und öffentliche Institutionen zentralisierte Abrechnung und ausgehandelte Reisebedingungen bevorzugen. Langzeitnachfrage entsteht häufig aus beschaffungsgesteuerten Prozessen statt aus gelegentlichen Suchen. Unternehmensreisemanager, Käufer aus dem öffentlichen Sektor und Umzugspartner priorisieren die Einhaltung der Fürsorgepflicht und Kontrollen auf Kontoebene, was Betreibern mit Account-Management-Fähigkeiten einen Wettbewerbsvorteil verschafft, insbesondere an geschäftsintensiven Standorten. Obwohl nicht der am schnellsten wachsende Kanal, bleibt dieser kommerziell wichtig. Der Frankreich Markt für Extended-Stay-Hotels ist auf die Balance zwischen direkten Digitalkanälen, OTAs und Unternehmensvertragskanälen angewiesen. Jeder spielt eine eigene Rolle, und Betreiber, die alle drei effektiv verwalten, sind besser für den Erfolg positioniert.
Nach Endnutzer: Unternehmensnachfrage konsolidiert sich, während das Umzugssegment stark wächst
Geschäftskunden machten im Jahr 2025 38,14 % des Marktanteils im Frankreich Markt für Extended-Stay-Hotels aus und blieben damit die größte Endnutzergruppe. Dies spiegelt Frankreichs Rolle als Drehscheibe für ausländische Investitionen, Projektabwicklung, Beratung und industrielle Mobilität wider. Die Investitionsdaten von Business France für 2025 unterstreichen beschäftigungsbedingte Bewegungen, die Langzeitaufenthalte erfordern. Unternehmensnutzer treiben die Nachfrage an, da Aufträge zunehmend Wohnunterkünfte statt Standardhotelzimmer erfordern, was die Unternehmensnachfrage für die Belegungsplanung zentral hält.
Das Segment der umziehenden Bewohner und versicherungsbedingt umgesiedelten Gäste soll bis 2031 mit einem CAGR von 7,79 % wachsen und ist damit die am schnellsten wachsende Endnutzergruppe. Dieses Wachstum spiegelt den steigenden Bedarf an vorübergehenden Unterkünften während Umzügen, Renovierungen und versicherungsbedingten Verdrängungen wider. Geschätzte 5,9 Millionen jährliche Adressänderungen in Frankreich unterstreichen die wachsende Nachfrage nach vorübergehenden und Extended-Stay-Unterkünften. Für diese Gruppe ist die Bewohnbarkeit von Extended-Stay-Einheiten ein entscheidender Faktor, der ein schnelleres Wachstum im Vergleich zu traditionellen Reisesegmenten antreibt.
Trainer und Auszubildende tragen erheblich zum Markt bei, angetrieben durch Frankreichs Schulungsökosystem, das Wachstum der Berufsausbildung und den vorübergehenden Wohnbedarf in der Nähe von Hochschulen und Arbeitgebern. Dieses Segment bevorzugt kostengünstige Aparthotel-Formate. Behörden- und Verteidigungsnutzer sorgen durch strukturierte Verträge und ortsfeste Aufträge für Stabilität und reduzieren die Belegungsvolatilität trotz ihres kleineren Marktanteils.
Freizeitreisende und Familien unterstützen den Markt in Nebensaisons und an Reisezielen, wo Apartment-Unterkünfte für Gruppenreisen geeignet sind. Im Jahr 2025 bestand die Kundenmischung aus 65 % Geschäfts- und 35 % Freizeitreisenden, wobei familien- und haustierfreundliche Angebote in sechs Monaten 9.000 Freizeitkunden anzogen. Während die Freizeitnachfrage wächst, prägen Unternehmens- und umzugsbedingte Belegung weiterhin die Richtung des Markts.
Geografische Analyse
Île-de-France machte im Jahr 2025 32,45 % des Marktanteils im Frankreich Markt für Extended-Stay-Hotels aus, angetrieben durch Paris' Rolle als Drehscheibe für Geschäftsreisen, Finanzdienstleistungen und Beratung. Adagio betrieb 21 Immobilien in der Region und plante drei weitere Eröffnungen im Jahr 2026, was auf weiteres Wachstumspotenzial hinweist. Die Nachfrage wird durch Gebiete wie La Défense, Nanterre und Boulogne-Billancourt gestützt, wo mehrwöchige Aufenthalte üblich sind. Covivios fünf Büro-zu-Hotel-Umwandlungsprojekte in Paris und Boulogne-Billancourt stärken die künftige Angebotspipeline weiter. Die Region sieht sich im Vergleich zu anderen Teilen Frankreichs strengeren Angebotsvorschriften gegenüber. Pariser Mietpreiskontrollen und Einschränkungen für Immobilien der Energieeffizienzklasse G begrenzen die Verfügbarkeit von möbliertem Bestand und hemmen das Angebotswachstum in wichtigen Teilmärkten. Diese Einschränkungen beeinflussen die Betreiberstrategien und erhöhen die Bedeutung von Umwandlungsprojekten in Gewerbevierteln.
Südfrankreich soll bis 2031 mit einem CAGR von 7,46 % wachsen, angetrieben durch die Luft- und Raumfahrtnachfrage in Toulouse, Hafen- und Logistikaktivitäten in Marseille sowie Umzugsbedarfe in Nizza und an der Côte d'Azur. Diese Städte erweitern die Langzeitnachfrage über Paris hinaus und entsprechen der Verlagerung des Markts hin zu geschäftsbezogenen Aufenthalten.
Ostfrankreich, einschließlich Lyon, Straßburg und dem Elsass, unterstützt grenzüberschreitende Geschäfte, pharmazeutische Aktivitäten und EU-bezogene Reisen. Westfrankreich mit Nantes und Rennes gewinnt durch Luft- und Raumfahrt-Subunternehmen und Unternehmensmobilität an Bedeutung. Zentralfrankreich ist zwar kleiner im Marktanteil, entwickelt sich jedoch zu einer industriellen Unterstützungszone für multinationale Projekte, die Langzeitunterkünfte erfordern. Regionale Unternehmenskorridore tragen zunehmend zum Marktwachstum bei und ergänzen Paris' etablierte Position.
Wettbewerbslandschaft
Der Frankreich Markt für Extended-Stay-Hotels ist im Markensegment mäßig konzentriert und in der breiteren Angebotsbasis fragmentiert. Pierre & Vacances – Center Parcs Group hielt über Adagio den größten Anteil, gefolgt von Appart'City, The Ascott Limited (über Citadines), Groupe Réside Études (über Residhome) und Nemea Group (über Nemea Appart'Hôtel). Zusammen machen diese Unternehmen einen erheblichen Teil des Markts aus, obwohl ein Großteil außerhalb der größten Markenportfolios verbleibt. Die Wettbewerbslandschaft umfasst auch Accor, Marriott International, Radisson Hotel Group, B&B Hotels Group, Staycity Group und andere, was einen vielfältigen Markt ohne einen einzigen dominanten Betreiber widerspiegelt.
Adagio kombiniert Größe, Direktbuchungsfähigkeiten und einen Expansionsplan, der bis 2030 weltweit über 180 Aparthotels anstrebt. Das Unternehmen meldete starke Umsätze, Belegungsraten und Gästezahlen mit einem bemerkenswerten Anteil an Direktverkäufen. Appart'City differenziert sich durch eine mehrstufige Markenstruktur und das Green-Key-Zertifikat, das ESG-verknüpfte Beschaffung unterstützt. The Ascott Limited, Groupe Réside Études, Réside Études Appart'Hôtels und Odalys Group behalten ihre Relevanz in ihren jeweiligen Segmenten. Choice Hotels erweiterte seine Reichweite durch Quality Suites mit Zenitude und fügte Markenbestand an neuen Reisezielen hinzu. Betreiber konkurrieren durch Markenstrategien, Kanalmanagement, Produktstandardisierung und Standortabdeckung.
Umwandlungsgetriebenes Wachstum prägt den Markt, wobei Vermieter Büroflächen in Extended-Stay-Formate umnutzen. Covivio startete Büro-zu-Hotel-Projekte, und CLS Holdings wandelte Immobilien in Serviced Apartments um. Das Wettbewerbsfeld umfasst Hospitality-Gruppen, Residenz-Betreiber und immobiliengestützte Plattformen wie Staycity Group, B&B Hotels Group und Groupe Duval. Größere Akteure expandieren in Sekundärstädte und erschließen unterversorgte Gebiete. Obwohl der Wettbewerb aktiv ist, bleibt der Markt in verschiedenen Nachfragepools und Regionen ungesättigt.
Branchenführer im Frankreich Extended-Stay-Hotel-Bereich
-
Pierre & Vacances – Center Parcs Group
-
Appart'City
-
The Ascott Limited
-
Groupe Réside Études
-
Nemea Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: Adagio eröffnete kürzlich das Adagio Access Villeneuve-d'Ascq im Großraum Lille, die dritte Immobilie im Rahmen seiner Sergic-Partnerschaft. Frankreich verfügt nun über 84 Adagio-Immobilien, mit drei weiteren geplanten Eröffnungen in Île-de-France bis Ende 2026, was die wachsende Präsenz der Marke im Großraum Paris unterstreicht.
- April 2026: Covivio initiierte Büro-zu-Hotel-Umwandlungsprojekte in Paris und Boulogne-Billancourt und stellte erhebliche Investitionsausgaben mit einer Zielrendite von über 6 % bereit. Das Projekt Paris-Raspail sicherte sich vor Fertigstellung einen Mietvertrag mit der Mingle Group und unterstreicht damit die starke institutionelle Nachfrage nach Extended-Stay-Unterkünften aus Umwandlungen vor Projektabschluss.
- November 2025: Adagio stellte seinen strategischen Plan 2030 vor, um sein Portfolio über fünf Jahre um weitere Immobilien zu erweitern und ein erhebliches Wachstum bei Aparthotels in mehreren Ländern anzustreben. Frankreich bleibt der Hauptmarkt, mit Plänen für eine globale Präsenz in den Immobilienkategorien Original, Access und Premium.
- November 2025: Adagio erweiterte sein Frankreich-Portfolio durch eine Partnerschaft mit der Sergic Group und erwarb Immobilien unter der Marke Adagio Access. Dieser Schritt vergrößerte sein Portfolio und stärkte seine Präsenz im La-Défense-Cluster mit einer neuen Adresse in Nanterre.


Berichtsumfang des Frankreich Markts für Extended-Stay-Hotels
| Economy |
| Mittelklasse |
| Gehoben und Luxus |
| Wöchentlich |
| Monatlich |
| Vierteljährlich und Langfristig |
| Online-Reisebüros (OTAs) |
| Direkte Digitalbuchung |
| Offline / Unternehmensvertragsbuchung |
| Geschäftskunden |
| Trainer und Auszubildende |
| Behörden- und Verteidigungspersonal |
| Freizeitreisende und Familien |
| Umziehende Bewohner und versicherungsbedingt umgesiedelte Gäste |
| Île-de-France |
| Südfrankreich |
| Ostfrankreich |
| Westfrankreich |
| Zentralfrankreich |
| Nach Serviceniveau | Economy |
| Mittelklasse | |
| Gehoben und Luxus | |
| Nach Aufenthaltsdauer | Wöchentlich |
| Monatlich | |
| Vierteljährlich und Langfristig | |
| Nach Buchungskanal | Online-Reisebüros (OTAs) |
| Direkte Digitalbuchung | |
| Offline / Unternehmensvertragsbuchung | |
| Nach Endnutzer | Geschäftskunden |
| Trainer und Auszubildende | |
| Behörden- und Verteidigungspersonal | |
| Freizeitreisende und Familien | |
| Umziehende Bewohner und versicherungsbedingt umgesiedelte Gäste | |
| Nach Geografie | Île-de-France |
| Südfrankreich | |
| Ostfrankreich | |
| Westfrankreich | |
| Zentralfrankreich |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Frankreich Extended-Stay-Hotel-Markts im Jahr 2031?
Der Frankreich Markt für Extended-Stay-Hotels soll bis 2031 6,48 Milliarden USD erreichen, ausgehend von 4,65 Milliarden USD im Jahr 2026 bei einem CAGR von 6,86 %.
Welches Serviceniveau führt beim Umsatz in Frankreich?
Mittelklasse-Immobilien führten im Jahr 2025 mit 46,41 % des Umsatzes und sind damit das Kernvolumensegment für Geschäfts-, Umzugs- und Mischnutzungsnachfrage.
Welche Aufenthaltsdauer wächst in Frankreich am schnellsten?
Vierteljährliche und langfristige Buchungen sind die am schnellsten wachsende Aufenthaltsdauer mit einem prognostizierten CAGR von 7,12 % bis 2031.
Warum gewinnt Südfrankreich als Standort für Langzeitunterkünfte an Dynamik?
Südfrankreich soll bis 2031 mit einem CAGR von 7,46 % wachsen, da Luft- und Raumfahrt, Biowissenschaften, Logistik und Umzugsnachfrage über Paris hinaus nach Toulouse, Marseille und benachbarte Korridore ausgreifen.
Wie wichtig ist die direkte Digitalbuchung in Frankreich?
Die direkte Digitalbuchung war im Jahr 2025 der größte Kanal mit einem Anteil von 44,82 %, unterstützt durch stärkere Markenplattformen, Treueprogramme und wiederkehrende Unternehmensnachfrage.
Welche Unternehmen sind im Frankreich Extended-Stay-Hotel-Bereich tätig?
Das erfasste Wettbewerbsfeld umfasst Accor, Marriott International, The Ascott Limited, Pierre & Vacances – Center Parcs Group, Radisson Hotel Group, B&B Hotels Group, Staycity Group, Appart'City, Nemea Group, Groupe Réside Études, Odalys Group, Louvre Hotels Group, Zenitude Groupe, Groupe Duval, Covivio Hotels, Advenis Résidences Services, Terres de France Group, Vicartem Group, Sergic Résidences Services und Réside Études Appart'Hôtels.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
