
鉄鋼鋳造市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 24.85 十億米ドル |
| 市場規模 (2032) | 32.13 十億米ドル |
| 成長率 (2027 - 2032) | 5.27 % |
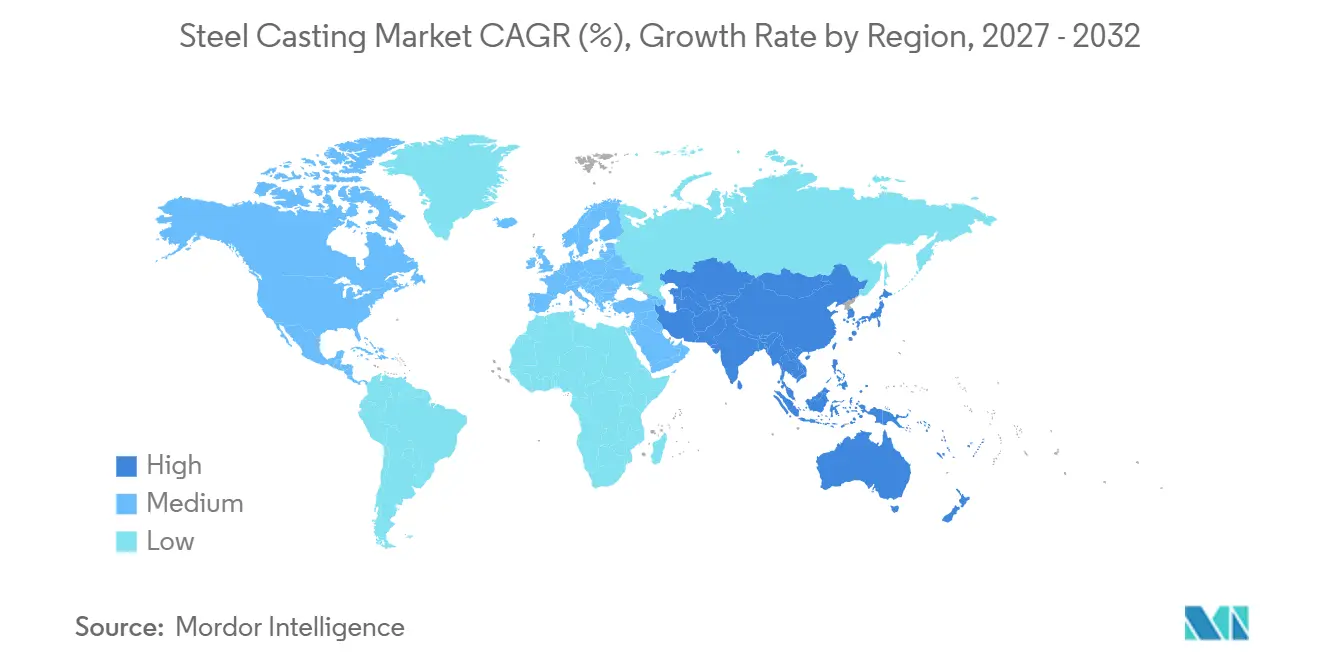
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
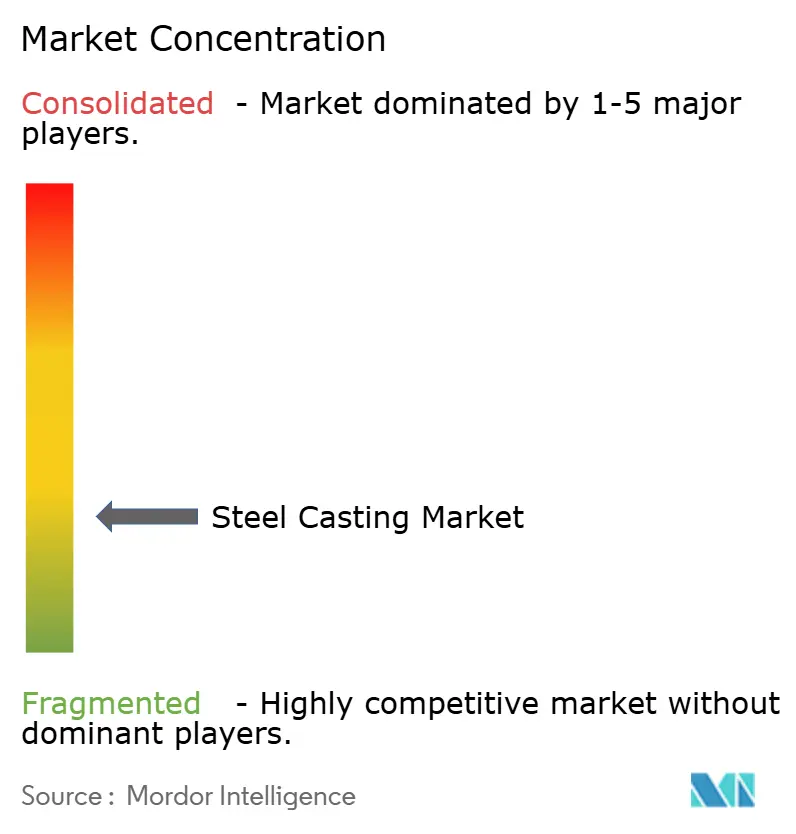
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉄鋼鋳造市場分析
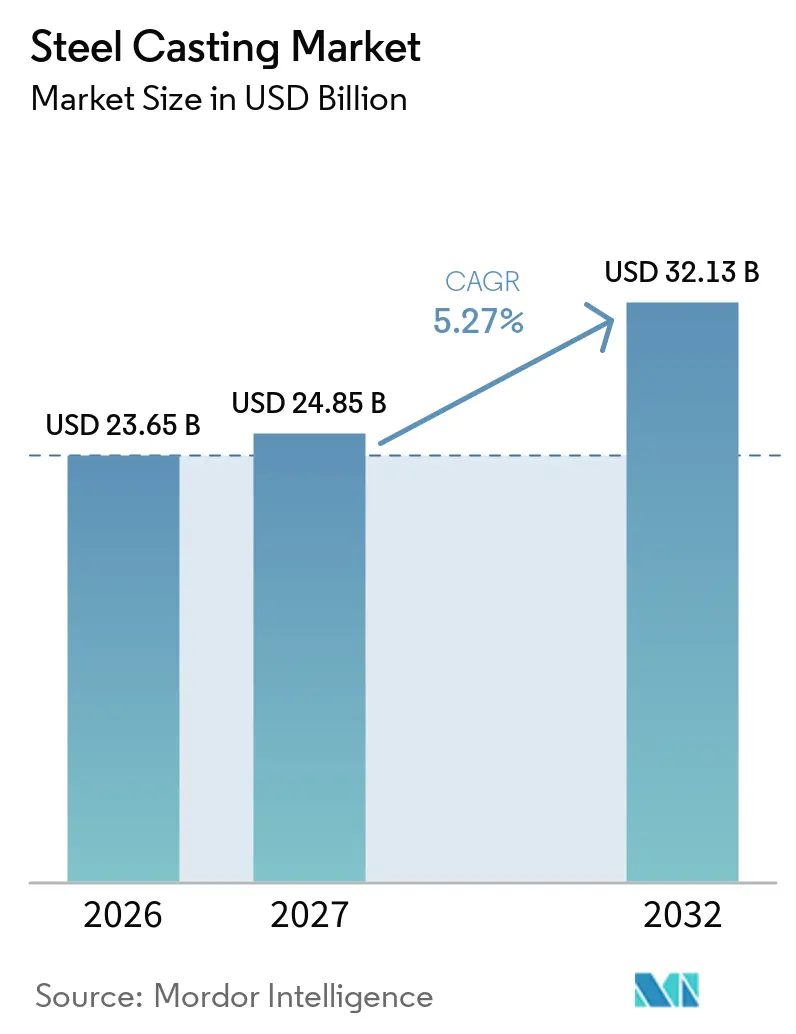
鉄鋼鋳造市場の規模は2026年に23.65 ビリオン 米ドルと評価され、2027年の24.85 ビリオン 米ドルから2032年には32.13 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)のCAGRは5.27%です。鉄鋼鋳造市場は、発電、鉄道インフラ、鉱業、複雑な形状と耐久性のある部品を必要とするその他の重機活動への設備投資によって支えられています。これらの用途の多くは、軽量材料、複合材料、および組み立て部品が同等コストで負荷・熱・圧力要件を一貫して満たすことができないため、鋳造鋼を必要とします。100メートルトンを超える大型鋳造品は、単一注湯でこの規模の作業を完了できる鋳造所が20社未満であるため、供給が制約された分野となっています。これにより、認定を受けた生産者は受注残に対する見通しが良くなり、長期プロジェクトのための生産能力確保の余地が拡大します。鉄鋼鋳造市場はまた、エネルギーコスト、軽量車両用途における代替材料、および熟練した型師・冶金学者の不足による圧力にも直面しています。
レポートの主要ポイント
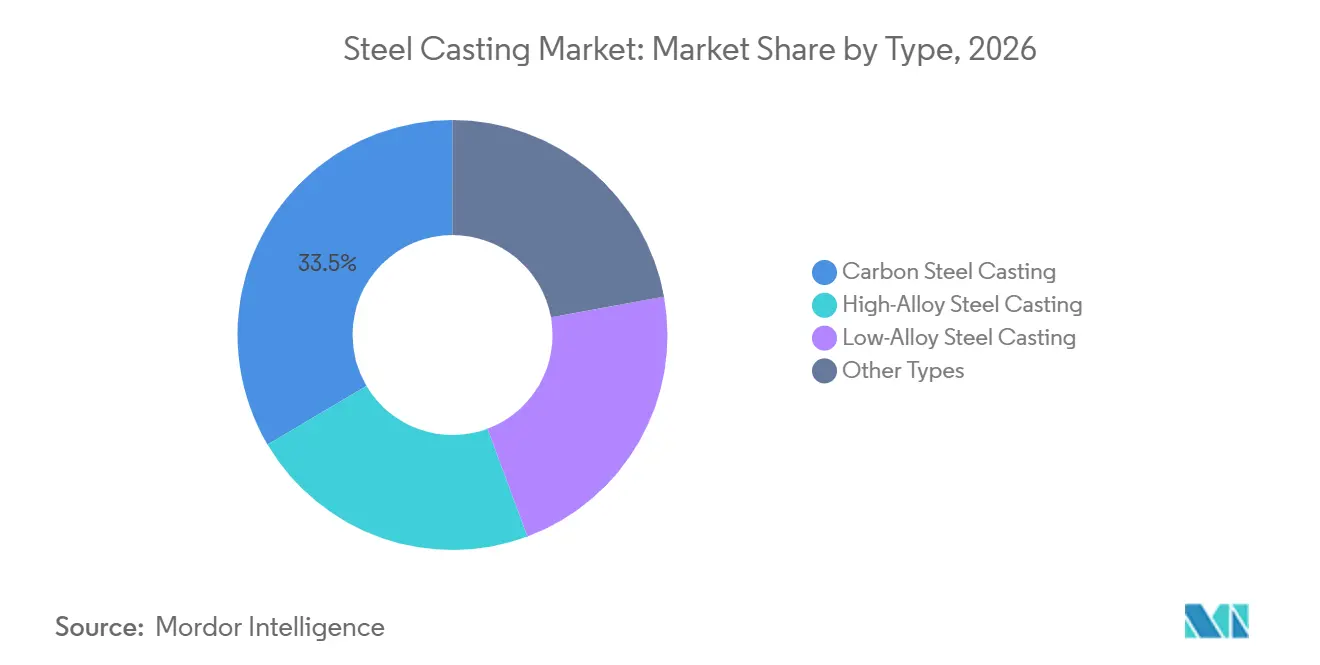
- 種類別では、炭素鋼鋳造が2026年の鉄鋼鋳造市場シェアの33.51%を占め、高合金鋼鋳造は2032年までにCAGR 5.83%で成長すると予測されています。
- プロセス別では、砂型鋳造が2026年の鉄鋼鋳造市場シェアの46.55%を占め、ロストワックス鋳造は2032年までにCAGR 5.98%で成長すると予測されています。
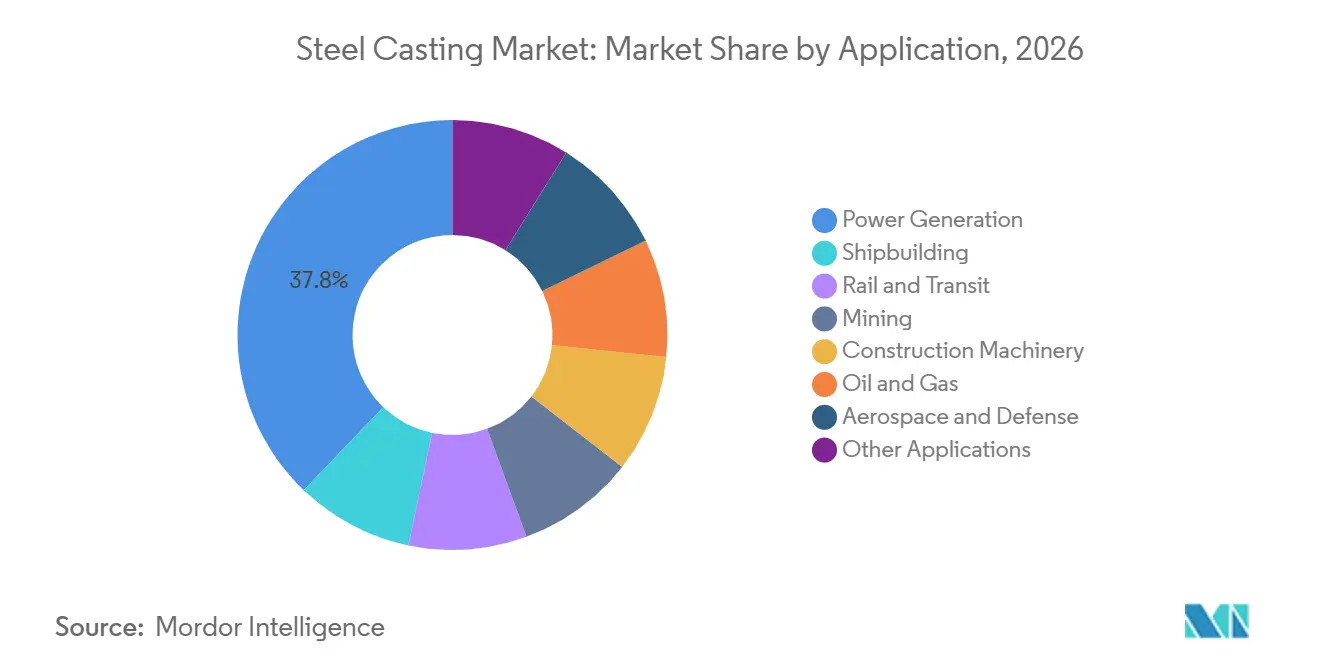
- 用途別では、発電が2026年の鉄鋼鋳造市場シェアの37.83%を占め、石油・ガスは2032年までにCAGR 6.16%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の鉄鋼鋳造市場シェアの54.62%を占め、2032年までにCAGR 6.07%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋における工業化とインフラ投資 | +1.3% | アジア太平洋中核、南米・中東アフリカへの波及 | 中期(2~4年) |
| 鉄道ネットワークの拡大と鉄道貨物の近代化 | +1.1% | インド、ASEAN、東欧での最大の伸びを伴うグローバル | 長期(4年以上) |
| 再生可能エネルギーと系統設備の整備 | +0.9% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 電気自動車および大型車両部品の再構成 | +0.7% | 北米、欧州、中国 | 短期(2年以内) |
| デジタル鋳造、シミュレーション、自動化品質管理 | +0.4% | ローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジア太平洋における工業化とインフラ投資
アジア太平洋の鉄鋼鋳造市場は、輸送、都市インフラ、製造業、電力システムへの官民投資の恩恵を受けています。インドの鉄鋼需要は2025年に8.5%増加し、輸送・都市プロジェクト・製造業への支出が堅調に推移した結果、世界平均の1.2%を大きく上回りました[1]。インド、ベトナム、タイ、インドネシアが産業能力を拡大し、鉄道、鉱山機械、建設機械といった鋳造集約型セクターを伸ばすなか、地域の需要基盤は変化しています。中国は引き続き重要な消費国ですが、不動産投資の減少により、建設業が地域の主要成長エンジンとしての役割を縮小しています。これにより、サプライヤーの関心は工業開発がより初期段階にあり、設備調達が増加している国々へとフトしています。鉄鋼鋳造市場は、供給ネットワークが確立される前に鋳造所が地元バイヤーと認定関係を構築する際に利益を得ることができます。
鉄道ネットワークの拡大と鉄道貨物の近代化
鉄道システムは、台車フレーム、連結器システム、輪軸、および軌道インフラに鋳造部品を必要とする。これらの部品は繰り返し重荷重にさらされるためである。したがって、スチールキャスティング市場は鉄道貨物および旅客鉄道投資と持続的な関係を有している。インドの2026年度連邦予算は鉄道輸送能力の拡大に対してINR 2.93 ラーク クロール(約35.2 ビリオン 米ドル)を配分し、インド鉄道は複数年にわたる拡張プログラムの下で30万両の貨車調達を計画した。アメリカ鋳鋼協会、2025年に4%減少した後、2026年には北米の鉄道向けスチールキャスティングのトン数が3%増加すると予測した。購入者は鉄道部品においてより長い疲労寿命とより厳密な寸法管理をますます要求するようになっている。
再生可能エネルギーと系統設備の整備
鉄鋼鋳造市場は、風力設備と発電から利用者へ電力を接続する系統資産からの需要を獲得しています。鋳造ハウジン、タンク部品、ナセルフレーム、主軸受ハウジング、モノパイルコネクタは電力設備サプライチェーン全体で必要とされています。洋上風力成長パートナーシップは、英国が2026年から2050年にかけて200万メートルトンを超える鋳造品と鍛造品を必要とする可能性があると推計しました。鉄鋼鋳造市場にとって、これは厳格なサイズと品質要件を満たすことができる専門生産者にとっての長期的な機会を示しています。大型の電力鋳造品は、防衛・原子力顧客にサービスを提供するのと同じ施設で製造されることが多いです。再生可能エネルギーの発注は、それゆえ制約された能力を競い合うことになり、選択的な認定と先行的な能力確保を促します。
電気自動車および大型車両部品の再構成
電動化は、乗用車と大型トラックとでは鉄鋼鋳造市場への影響が異なります。一部の乗用車では、大型アルミ鋳造品が組み立て鋼部品を代替できますが、高荷重を受けるパワートレインマウント、ステアリングナックル、構造ノードには鋼が引き続き重要です。バッテリーの重量が車両重量を増加させ、サスペンョン、車軸、フレーム部品の荷重経路を変化させます。これにより、大型車両での再設計された鉄鋼鋳造品の需要が増加する可能性があります。欧州委員会が資金援助したFLAMINGoプロジェクトでは、アルミニウム金属マトリックスナノコンポジットが鋼に対して最大47%の軽量化と91%超のリサイクル可能性を実証し、軽量構造用途における代替圧力を示しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー集約型溶解と電力価格の変動性 | -1.1% | 欧州・北米で特に深刻なグローバル | 中期(2~4年) |
| アルミニウム、複合材料、鍛造品、組み立て部品との競合 | -0.9% | 北米、欧州、中国 | 短期(2年以内) |
| 型師、冶金学者、熟練鋳造労働者の不足 | -0.5% | 北米、欧州、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型溶解と電力価格の変動性
電気アーク炉溶解はエネルギー集約的であり、操業形態によっては総生産コストの20%~40%をエネルギーコストが占める場合があります。溶解はすべての生産サイクルに不可欠であるため、鉄鋼鋳造市場は力・ガス価格の変動に敏感です。米国エネルギー情報局は、2025年に発電事業者に供給された天然ガスが100万英国熱量単位当たり3.37米ドルと、2024年比24%上昇したと発表しました[2]。産業用電力料金も、系統近代化、データセンター需要、輸送の電動化による圧力に直面しています。中小規模の鋳造所は長期エネルギー契約を確保したり、自家発電設備を運営したりする能力が低いです。これにより、大規模生産者と低コスト地域が優位に立つ一方で、欧州・北米の独立した事業者へのコスト圧力が高まる可能性があります。
アルミニウム、複合材料、鍛造品、組み立て部品との競合
鉄鋼鋳造市場は、用途によって異なる形態の代替圧力に直面しています。アルミニウムと複合材料は、特に量車両構造において軽量性が最も重要な場合に、より有力な代替品です。精密鍛造品は、薄肉断面が疲労要件を満たせる場合に、ポンプ本体、バルブハウジング、産業フレームで競合できます。鉄鋼鋳造品は、石油・ガス、原子力、重機採掘機械などの高温・高圧・腐食性環境において引き続き強い地位を保持しています。原子炉圧力保持部品に関する米国機械学会要件、および坑口装置に関する米国石油協会要件への準拠は、材料認定サイクルを延長する可能性があります。これらの長い承認期間は、代替品が広範な技術検証を必要とする用途において、認定された鋳造鋼サプライヤーを保護します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
種類別:
炭素鋼鋳造がリード、高合金鋼鋳造が拡大炭素鋼鋳造は、コストと強度のバランスに優れ、鉄道、建設機械、一般機械工業で広く使用されているため、2026年に市場シェアの33.51%を占めました。その確立された地位は、既存の加工インフラと長年にわたる顧客仕様を反映しています。標準的な炭素グレードは、コモディティ需要に対応する中国・インドの鋳造所からの価格競争に直面しています。低合金鋼鋳造は、サービス条件が改善された引張強度と衝撃特性を正当化する重機フレーム、圧力容器シェル、ポンプハウジングに対応しています。これらのグレードは、高合金材料のコストと性能プロファイルを必要としないバイヤーにとって中間的な選択肢を提供します。
高合金鋼鋳造は2032年までにCAGR 5.83%で成長すると予測されています。高温・腐食性・高圧条件下で動作するガスタービン、原子炉内部構造、海底石油・ガス設備に対応しています。鉄鋼鋳造市場は、これらの用途がデュプレックスステンレス鋼またはニッケル基組成を必要とする場合に恩恵を受けます。2025年の調査では、複雑な金属鋳造形状をより効率的に設計・最適化するためのツールとして計算材料工学が統合的に活用されることが確認されました。米国試験材料協会A743/A744およびASME SA-351などの規格は、耐食性および圧力保持鋳造品に対して材料トレーサビリティを要求しています。
注記: 個別セグメントのシェアはレポート購入後にご確認いただけま
プロセス別:
砂型鋳造が需要をリード、ロストワックス鋳造が高精度要件に対応砂型鋳造は、大型かつ複雑な部品を製造でき、確立された鋳造所インフラを活用できるため、2026年の鉄鋼鋳造市場規模の46.55%を占めました。個々の鋳造品が100メートルトンを超える場合がある発電および重機用途において引き続き有用です。Sheffield Forgemasters International Ltd.は2026年2月に、600メートルトンを超える溶鋼を単一注湯で使用した完成品325メートルトン部品を含む11点の超大型鉄鋼鋳造品を完成させました。この事例は、重工業および防衛分野における大型砂型鋳造の継続的な必要性を示しています。ダイカストは、高溶解温度、金型寿命の短さ、および不利な経済性により、鋼においては限られた役割を果たしています。
ロストワクス鋳造は、タービンブレード、航空宇宙構造体、高圧バルブ本体がニアネットシェイプ精度を必要とするため、2032年までにCAGR 5.98%で成長すると予測されています。このプロセスは多くの砂型法と比較して機械加工の必要性を低減し、より厳しい寸法公差をサポートできます。顧客が正確な形状と制御された表面仕上げを必要とする場合、鉄鋼鋳造市場はロストワックス鋳造から利益を得ることができます。ロストワックス鋳造工場における人工知能ベースのデジタルツインは、物理的生産前に気孔率と機械的特性に関するリスクを特定・修正する方法を実証しました。高い初期設備投資要件が既存の砂型鋳造能力からの迅速な転換を遅らせており、特に価格感度の高い重機工業では顕著です。
用途別:
発電が最大のシェアを維持しつつ、石油・ガスがより速く成長発電は、ガス焚きコンバインドサイクル発電所、先進的な原子力プログラム、再生可能エネルギー設備、および関連系統資産によって支えられ、2026年に市場シェアの37.83%を占めました。これらのシステムは、過酷な条件下で機能しなければならない大型鋳造ハウジング、構造的サポート、タービン部品、その他の部品を使用しています。Doosan Enerbilityは2025年末に米国のテクノロジー企業から5基のガスタービン受注を確保し、大型電力設備部品への需要を支えました。鉄道・交通、鉱業、建設機械は引き続き鋳造所にとって重要な需要基盤を提供しています。鉱業用途は、採掘活動に連動した耐摩耗部品の経常的な需要を生み出しています。
石油・ガスは2032年までにCAGR 6.16%で成長すると予測されています。このセグメントは、海底バルブ、ブローアウトプリベンター、深海用圧縮機ケーシングに高合金鋳造品を必要としています。耐食性と耐圧性能が不可欠であるため、これらの部品はしばしばデュプレックスステンレス鋼とニッケル基材料を使用します。中東での上流投資や南・東南アジアの液化天然ガスインフラが認定部品を必要とする場合、鉄鋼鋳造市場には機会があります。航空宇宙・防衛・造船は、長い認定サイクルと厳格な調達条件を持つ専門的な用途分野です。
注記: 個セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋スチールキャスティング市場
アジア太平洋地域は2026年のスチールキャスティング市場シェアの54.62%を占め、2032年にかけて6.07%のCAGRで成長すると予測されている。同地域は大規模な鋳造基盤を有し、電力、輸送、鉱業、製造設備への多大な投資を受けている。インドの鉄鋼需要は2025年に8.5%増加し、世界平均の1.2%を大きく上回り、輸送、鉄道、再生可能エネルギーへの支出に支えられた。中国は依然として主要な鉄鋼消費国であるが、不動産投資の減少により地域需要の構成が変化しつつある。インド、ベトナム、タイ、インドネシアでは、鉄道、建設機械、鉱山機械に対する需要が拡大している。
北米および欧州スチールキャスティング市場
北米は、インフラ、防衛、エネルギー、重要サプライチェーン向け鋳鋼の主要な地域購買者である。アメリカ鋼鉄鋳造業者協会は、北米の鋼鉄鋳造市場が2025年の2%成長に続き、2026年に4%成長すると予測した。また、地上車両および艦艇システムの需要に支えられ、軍事セグメントのトン数が2026年に8%増加すると予測した。欧州は産業用電力コストがく、エネルギー集約型生産におけるコスト競争力が制限されている。しかし欧州は、防衛、洋上エネルギー、原子力用途向けの超大型かつ複雑な鋳造品において技術的な強みを維持している。
中東・アフリカおよび南米スチールキャスティング市場
南米は、特に銅および金の採掘向け鉱山摩耗鋳造品の生産拠点として発展しつつある。Bradkenは2026年7月にペルーのチルカに鋳造工場を開設し、年間最大20,000メトリックトンの生産能力と1億米ドルを超える投資を行った。同施設の電力の99%以上が再生可能エネルギーから供給されている。中東・アフリカは、産業多角化、石油・ガス、石油化学プロジェクトからの良好な需要環境を有している。
競合状況
鉄鋼鋳造市場は高度に断片化されており、上位5社はArcelorMittal、Doosan Enerbility、KOBE STEEL, LTD.、Nucor Corporation、Georg Fischer Ltd.です。インド、中国、東南アジアのサプライヤーがコスト面で強力に競合できる10メートルトン未満の鋳造品では競争がより激しくなっています。50メートルトンを超える鋳造品については、必要な冶金・品質管理を伴う複雑な単一注湯部品を製造できる設備が少ないため、競合は絞られます。鉄鋼鋳造市場は、真空脱ガス、熱処理、非破壊検査、機械加工を同一サイトで組み合わせる企業に報いる傾向があります。この統合モデルは、重要部品を調達する顧客にとって調整リスクを低減します。
Doosan Enerbilityは、原子炉圧力容器、ガスタービンケーシング、船舶用クランクシャフトの統合専門メーカーとして事業を展開しています。2025年12月、X-energyとDoosan Enerbilityは16基のXe-100小型モジュール炉向け鉄鋼部品に関する束力のある予約契約を締結しました。Doosan Enerbilityは韓国・昌原に新施設を建設することを確約し、フル稼働時に年間20基のXe-100原子炉向けの生産をサポートすることを意図しています。この能力確約は、認定製造者が少ない分野において長期的な受注残を構築できます。小型モジュール炉、海底・液化天然ガスインフラ向けの認定供給は、顧客承認と材料認定に時間がかかるため参入が依然として困難です。
鉄鋼鋳造市場はまた、ポートフォリオの変更とプロセスの高度化を通じた戦略的活動によっても再編されています。Georg Fischer Ltd.は2026年2月、GF Casting Solutions(自動車鋳造事業)のNemakへの売却を完了し、8つの製造拠点を対象とした3億3,600万米ドルの取引となりました。Magotteauxは2025年に10億3,100万米ドルの売上を報告し、7.1%増加し、デジタルプロセス制御に支えられた11.9%の数量増加を報告しました。これらの動向は、競争がもはや規模だけでなく、用途への集中、認定能力、および生産管理にますます依存していることを示しています。
鉄鋼鋳造産業のリーダー企業
-
ArcelorMittal
-
Doosan Enerbility
-
KOBE STEEL, LTD.
-
Nucor Corporation
-
Georg Fischer Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
スチールキャスティング市場 このレポートでカバーされる企業
- ArcelorMittal
- Bradken
- Doosan Enerbility
- Ferralloy Inc.
- Georg Fischer Ltd.
- Isgec Heavy Engineering Ltd.
- KOBE STEEL, LTD.
- Magotteaux
- Nelcast Limited
- Nucor Corporation
- POSCO
- Precision Castparts Corp.
- Sheffield Forgemasters
- The Japan Steel Works, Ltd.
- voestalpine Stahl GmbH
最近の産業開発事情 スチールキャスティング市場
- 2026年10月:WIRCO Inc.は、Alcon Industries Inc.からの選択された製造資産(溶解炉、鋳造機械、工具・製造プロセスを含む)の取得に合意し、製作・遠心鋳造・静的鋳造能力を拡大しました。この買収により、産業用途に使用される高温工具および高合金鋳造部品の製造能力が向上し、鉄鋼鋳造市場を支援しています。
- 2026年7月:Steelcast Limitedは、既存の設置済み能力29,000メートルトンを拡大するため、年間追加能力8,500メートルトンのグリーンフィールド鋳造所を設立するための投資を承認しました。この拡張は、産業機械・重機に使用される鋳造部品への高まる顧客需要に対応するため生産能力を増強し、鉄鋼鋳造市場を支援しています。
世界の鉄鋼鋳造市場レポートの調査範囲
鉄鋼鋳造は、溶融鋼を型に流し込み固化させることで、特定の形状、寸法、機械的特性を持つ部品を製造する製造プロセスです。これにより、産業用途全般にわたって過酷な操業条件に耐えるよう設計された複雑かつ耐久性のある部品の製造が可能になります。
鉄鋼鋳造市場は、種類別、プロセス別、用途別、地域別にセグメント化されています。種類別では、炭素鋼鋳造、低合金鋼鋳造、高合金鋼鋳造、その他の種類にセグメント化されています。プロセス別では、砂型鋳造、ロストワックス鋳造、ダイカスト、その他のプロセスにセグメント化されています。用途別では、発電、鉄道・交通、鉱業、建設機械、石油・ガス、航空宇宙・防衛、造船、その他の用途にセグメント化されています。本レポートは、15カ国における鉄鋼鋳造の市場規模と予測も対象としています。各セグメントについて、市場規模と予測は価値(米ドル)ベースで実施されています。
セグメンテーション概要
| 炭素鋼鋳造 |
| 低合金鋼鋳造 |
| 高合金鋼鋳造 |
| その他の種類 |
| 砂型鋳造 |
| ロストワックス鋳造 |
| ダイカスト |
| その他のプロセス |
| 発電 |
| 鉄道・交通 |
| 鉱業 |
| 建設機械 |
| 石油・ガス |
| 航空宇宙・防衛 |
| 造船 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEANカントリーズ | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 種類別 | 炭素鋼鋳造 | |
| 低合金鋼鋳造 | ||
| 高合金鋼鋳造 | ||
| その他の種類 | ||
| プロセス別 | 砂型鋳造 | |
| ロストワックス鋳造 | ||
| ダイカスト | ||
| その他のプロセス | ||
| 用途別 | 発電 | |
| 鉄道・交通 | ||
| 鉱業 | ||
| 建設機械 | ||
| 石油・ガス | ||
| 航空宇宙・防衛 | ||
| 造船 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEANカントリーズ | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
鉄鋼鋳造市場の規模はどれくらいですか?
鉄鋼鋳造市場の規模は2026年に23.65 ビリオン 米ドルと評価され、2027年の24.85 ビリオン 米ドルから2032年には32.13 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.27%です。
鉄鋼鋳造品への需要を牽引しているものは何ですか?
発電、鉄道拡張、産業インフラ、鉱山機械、石油・ガスプロェクトが耐久性のある複雑な鉄鋼部品への需要を支えています。
2032年まで最も速く成長すると予測されているのはどのセグメントですか?
高合金鋼鋳造は、ガスタービン、原子力、海底設備が耐食性・高温材料を必要とするため、2032年までにCAGR 5.83%で成長すると予測されています。
2026年に最大シェアを占めたプロセスはどれですか?
砂型鋳造は、発電および重機向けの大型かつ複雑な鋳造品をサポートするため、2026年に46.55%を占めました。