
食品・飲料包装印刷インク市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
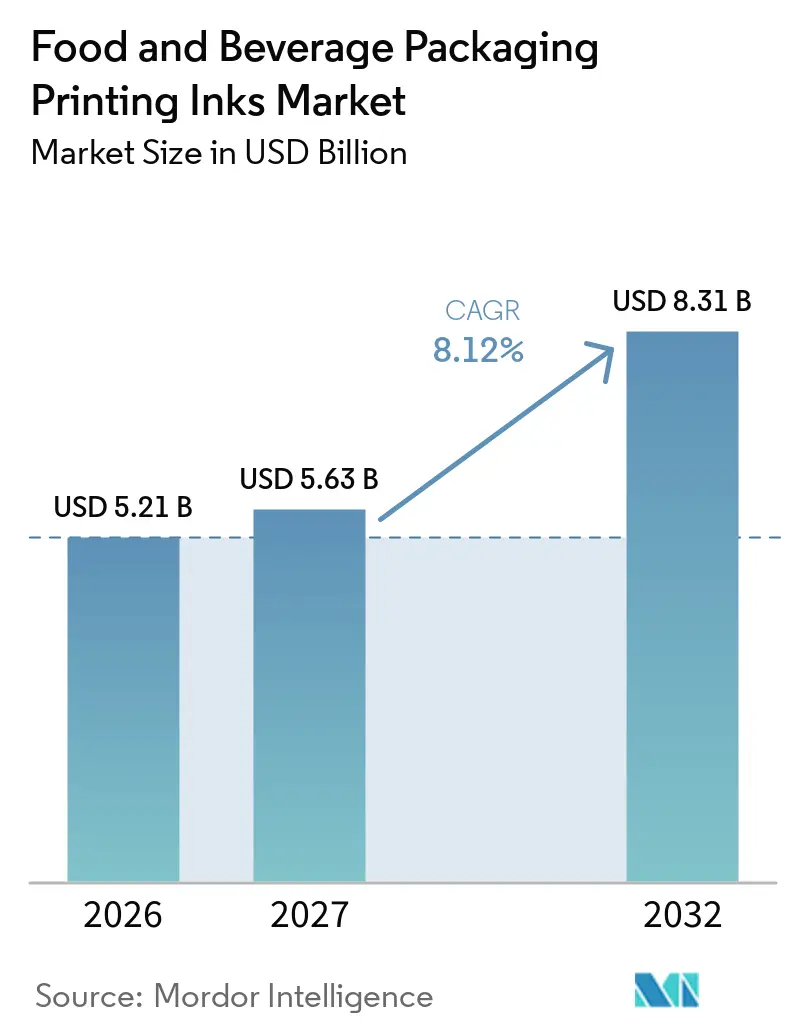
| 市場規模 (2027) | 5.63 十億米ドル |
| 市場規模 (2032) | 8.31 十億米ドル |
| 成長率 (2027 - 2032) | 8.12 % |
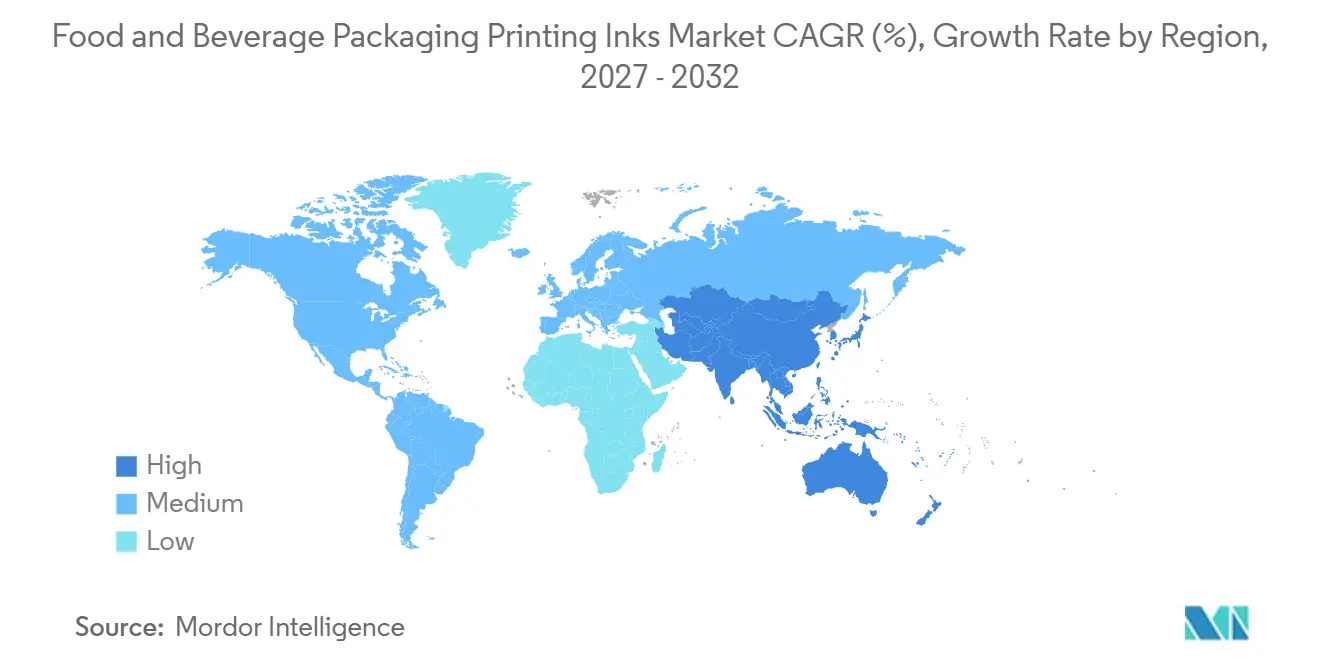
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品・飲料包装印刷インク市場分析
食品・飲料包装印刷インク市場規模は2026年に52.1億米ドルと評価され、2027年の56.3億米ドルから2032年には83.1億米ドルへと、予測期間(2027年~2032年)においてCAGR 8.12%で成長すると推定されます。食品接触規制、リサイクル可能な基材要件、およびブランドオーナーの排出量目標が、インク選定を価格ベースの意思決定からコンプライアンスベースの意思決定へと移行させています。サプライヤーは、安全な移行性能、リサイクル可能な包装設計との適合性、および高速包装ラインでの安定した性能を実証する必要があります。これにより、処方技術、試験能力、および技術サポートの価値が高まります。また、複数の包装フォーマットにわたる材料移行期において、サプライヤーがコンバーターを支援する機会も生まれます。その結果、食品・飲料包装印刷インク市場では、従来の印刷性能と食品接触コンプライアンスおよびリサイクル要件を組み合わせたポートフォリオが優位性を持つようになっています。
レポートの主要ポイント
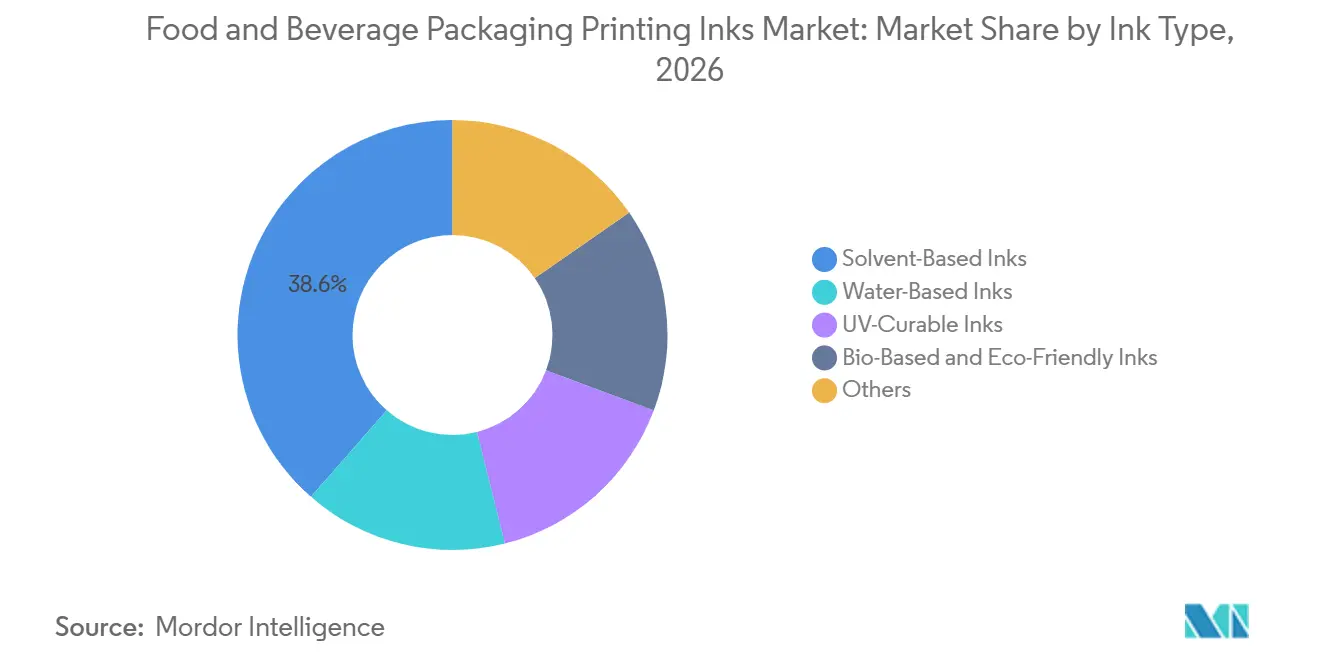
- インクタイプ別では、溶剤系インクが2026年の食品・飲料包装印刷インク市場シェアの38.56%を占め、バイオベースおよびエコフレンドリーインクは2032年までにCAGR 8.78%で成長すると予測されます。
- 印刷プロセス別では、フレキソ印刷が2026年の市場シェアの51.29%を占め、デジタル印刷は2032年までにCAGR 9.14%で拡大すると予測されます。
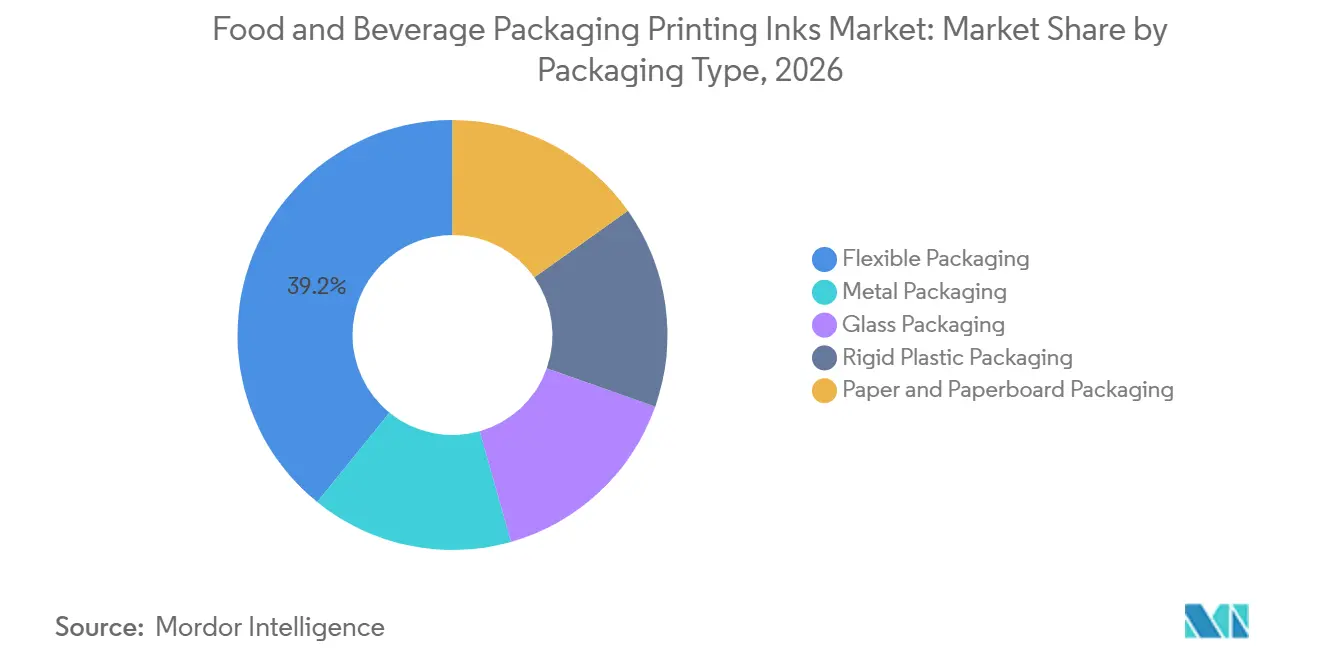
- 包装タイプ別では、フレキシブル包装が2026年の市場シェアの39.17%を占め、2032年までにCAGR 10.43%で成長すると予測されます。
- 地域別では、欧州が2026年の市場シェアの33.73%を占め、アジア太平洋はCAGR 9.91%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の食品・飲料包装印刷インク市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格な食品接触移行規制 | +1.5% | 欧州および北米で最も高い強度のグローバル規制 | 短期(2年以内) |
| リサイクル可能なモノマテリアル包装への転換 | +1.8% | 欧州主導でアジア太平洋への波及を伴うグローバルな動き | 中期(2~4年) |
| デジタルおよびハイブリッドプレスの採用 | +1.4% | アジア太平洋および北米で最も急速な普及を示すグローバルな動き | 中期(2~4年) |
| 即食・コンビニエンスフード包装需要 | +2.1% | アジア太平洋および北米で最も高い増分量を示すグローバルな動き | 短期(2年以内) |
| ブランドオーナーによる無溶剤化およびスコープ3コミットメント | +1.6% | 欧州を起点とする仕様圧力を伴うグローバルな動き | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より厳格な食品接触移行規制
ドイツの印刷インク条例は、移行期間の延長を経て2027年1月に施行される予定です。同条例は、直接食品接触インクに対するポジティブリスト、特定移行限度値、間接接触用途に対する不検出閾値、およびドイツ連邦リスク評価研究所(BfR)IX[1]に準拠した顔料純度要件を定めています。これらの要件により、食品包装面に使用されるインクのコンプライアンス対応がより厳しくなります。欧州印刷インク協会(EuPIA)の第5版優良製造規範ガイドラインは2026年1月に発効し、グローバルに適用され、食品接触材料に使用される印刷インクの共通基準を強化しています。試験および文書化システムを確立した市場参加者は、コンバーターの要件に迅速に対応できます。Flint Group、Toyo Ink Europe、およびSiegwerkは、コンバーターが仕様を見直す際に早期の選択肢を提供するコンプライアントなポートフォリオを提示しています。
リサイクル可能なモノマテリアル包装への転換
モノマテリアルフレキシブル包装への移行には、ポリエチレンおよびポリプロピレンのリサイクル設計に適合したインクシステムが必要です。RecyClassは2025年に、ポリエチレンおよびポリプロピレンフレキシブル包装の表面印刷およびリバース印刷向けに、ニトロセルロースフリーのポリウレタン系およびポリビニルブチラール系インクを承認しました。Siegwerk、Borouge、およびTPN Food Packagingは2025年9月、酸素感受性乾燥製品向けのリサイクル可能なモノマテリアルポリエチレンバリアスタンドアップパウチを発表しました。このプロジェクトでは、より高品質なリサイクルポリエチレン原料の生産を支援するために脱インクコーティング技術が使用されました。この転換により、標準インクを超えてコーティング、バリアシステム、および洗浄可能な処方への需要が拡大します。食品・飲料包装印刷インク市場は、サプライヤーが印刷品質と包装のライフエンド性能の両方に対応できる場合に恩恵を受けます。
デジタルおよびハイブリッドプレスの採用
季節商品、地域バリアント、およびパーソナライズされたパックの増加により、コンバーターが管理しなければならないアクティブなデザインの数が増えています。デジタル印刷は、従来の印刷に伴う版交換コストなしに、可変データおよび短納期の印刷に対応します。デジタル食品安全インクは、商業ラインスピードにおいても移行性、密着性、硬化速度、およびフィルム基材要件を満たす必要があります。キヤノンは2025年10月にcorrePRESS iB17を発表し、間接食品接触コンプライアント段ボール用途向けに水性インクを使用して最大8,000 m²/時の出力を実現しました。ハイブリッドフレキソおよびデジタルラインは、両方の印刷アプローチをサポートするインク管理システムへの需要を生み出し、食品・飲料包装印刷インク市場においてデジタル能力をより広範なサプライヤーに関連するものとしています。
即食・コンビニエンスフード包装需要
即食食品は、印刷面を必要とするスタンドアップパウチ、レトルト対応ラミネート、フレキシブルトレイ、およびスナックライナーを使用します。これらのフォーマットは多くの場合、高速グラビアまたはフレキソ印刷と、蒸気またはマイクロ波暴露下での性能を必要とします。食品メーカーはまた、スナック、飲料、および食事製品ラインにわたって頻繁なアートワーク変更を管理します。各アートワーク変更は、特定の基材、熱条件、および包装フォーマットに対するインク適格性確認を必要とする場合がります。これにより、製品処方が変わらない場合でも、印刷転換に必要な作業が増加します。食品・飲料包装印刷インク市場は、より広範な包装構成にわたる適格インクの需要から恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 基材密着性とバリア層の適合性 | -0.9% | 欧州のモノマテリアルポリエチレンおよびポリプロピレンコンバーターで最も深刻なグローバルな課題 | 中期(2~4年) |
| 食品接触樹脂および光開始剤のコストプレミアム | -1.2% | コスト感応度の高い新興市場で最も深刻なグローバルな課題 | 短期(2年以内) |
| 変更管理および移行試験による適格性確認の遅延 | -0.7% | 欧州規制サプライチェーンで最も高いグローバルな課題 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
基材密着性とバリア層の適合性
ポリエチレンおよびポリプロピレンフィルムは、多くの従来の多層ラミネートよりも表面エネルギーが低く、モノマテリアル包装に使用される基材上の持続可能なインクシステムに対して密着性の課題を生じさせます。コンバーターは、食品接触要件も満たす改質バインダー、コロナまたは火炎処理、およびプライマーを必要とする場合があります。新しいインクと基材の組み合わせごとに、複数の加工および保管条件にわたる密着性、ラミネーション、移行性、および保存期間の試験が必要です。適格性確認プロセスには9~18ヶ月かかる場合があり、コンバーターが新しい処方を採用できる速度を制限します。これは、規制または顧客要件が明確に定義されている場合でも、食品・飲料包装印刷インク市場の成長に対する実際的な制約として残ります。
食品接触樹脂および光開始剤のコストプレミアム
食品接触コンプライアントインクは、従来製品よりも高い原材料および文書化コストを伴います。高純度・低移行性成分および検証要件により、コンバーターがコスト感応度の高い包装プログラムでコストを転嫁することが困難になります。これは特に、新興市場のプライベートラベルおよびコモディティ食品包装に関連します。規制市場のプレミアムブランドは、仕様がコスト増加を支持する場合、紫外線発光ダイオード(UV-LED)および水性低移行システムをより積極的に採用します。中間市場の包装は溶剤系処方に依存し続けています。その結果、食品・飲料包装印刷インク市場は、ブランドポジション、コンバーター能力、および現地コンプライアンス期待に応じて採用率が異なります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インクタイプ別:溶剤系インクのリーダーシップとバイオベースインクの成長
溶剤系インクは2026年の食品・飲料包装印刷インク市場シェアの38.56%を占め、バイオベースおよびエコフレンドリーインクは2032年までにCAGR 8.78%で成長すると予測されます。溶剤系インクは、二軸延伸ポリプロピレン(OPP)、共押出ポリエチレン、およびポリエチレンテレフタレート(PET)を含む非多孔質合成フィルムへの密着性が高いため、引き続き重要です。その急速な蒸発プロファイルにより、フレキシブル包装ラインでの高速印刷が可能になります。バイオベースおよびエコフレンドリーインクは、コンバーターが無溶剤および排出量削減オプションに対する顧客要件に応えるにつれて注目を集めています。DIC Graphicsは2025年8月、スナックおよびチルド食品包装に使用されるOPPおよびCPP構造、ならびにPETおよびCPP構造向けに、10%バイオマス含有量を持つトルエンフリーおよびメチルエチルケトン(MEK)フリーのグラビアインクであるFinato BM EXを発売しました。
水性インクは第2位の収益カテゴリーであり、欧州の間接食品接触および板紙用途での関連性が高まっています。基材および乾燥条件が適切な場合、低溶剤包装プログラムをサポートできます。UV硬化型インクは、即時硬化と低移行性の可能性から、プレミアムな役割を果たします。その選択は、コンバーターが食品接触文書化、硬化性能、および原材料コストを管理する能力に依存します。電子線硬化システムは、光開始剤フリーの硬化化学を必要とする特定の高バリア用途に使用されます。したがって、食品・飲料包装印刷インク市場は、単一の代替技術に収束するのではなく、複数のインクプラットフォームを維持します。サプライヤーのポートフォリオは、基材要件、ラインスピード、食品接触条件、およびコンバーターのリサイクル設計に対応する必要があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
印刷プロセス別:フレキソ印刷が規模を維持しデジタル印刷が拡大
フレキソ印刷は2026年の食品・飲料包装印刷インク市場規模の51.29%を占め、デジタル印刷は2032年までにCAGR 9.14%を記録すると予測されます。フレキソ印刷は、確立された版、カラーシステム、およびコンバーターのワークフローを備えた高出力フレキシブル包装生産に対応するため、引き続き広く使用されています。また、特定の包装要件を満たすことができるLED-UVハイブリッド構成もサポートします。Amcorは、2026年4月に予定されているオランダのハーデンベルクにおける数百万ユーロ規模のフレキソラインへの投資を確約しています。このラインは年間最大6,000メトリックトンの能力を追加し、フレキソ操業への継続的な投資を示しています。デジタル印刷は、短納期、複数の在庫管理単位、および可変情報の管理ニーズから成長しています。
グラビアは、パスタラップ、高精細飲料スリーブ、および複雑な食品ラミネートを含むプレミアム長尺印刷に引き続き関連性があります。毎分300メートルを超える速度での一貫した出力を必要とする用途に適しています。DIC Corporationは2026年9月にECOVARTのグローバル展開を開始しました。これは、従来の代替品よりも少ないナフサ由来溶剤を使用するように設計された低溶剤グラビアインクです。これにより、アジアの包装用途における溶剤管理に取り組むグラビアユーザーに道筋を提供します。スクリーンおよびオフセット印刷は、より少ない生産量でカートンおよびスペシャルティラベルに引き続き使用されます。食品・飲料包装印刷インク市場は、異なる印刷量、基材ニーズ、画像要件、および顧客仕様に応じて各プロセスを使用します。
包装タイプ別:フレキシブル包装がシェアと成長をリード
フレキシブル包装は2026年の食品・飲料包装印刷インク市場規模の39.17%を占め2032年までにCAGR 10.43%で拡大すると予測されます。このカテゴリーには、スタンドアップパウチ、レトルト対応ラミネート、レディミールパック、およびスナックライナーが含まれます。これらのフォーマットは、軽量化と効率的な棚利用が優先される場合に、一部のガラス、金属、および硬質プラスチック包装に取って代わっています。フレキシブル構造には、密着性、印刷外観、移行コンプライアンス、およびラミネーションシステムとの適合性を提供するインクが必要です。食品・飲料包装印刷インク市場は、各包装構造がその基材と用途に適した専用インクを必要とするため、この包装シフトと直接結びついています。リサイクル可能なポリエチレンおよびポリプロピレン構造の使用をサポートするサプライヤーは、コンバーターの再処方活動から恩恵を受けることができます。
紙および板紙は第2位の包装カテゴリーです。小売業の持続可能性へのコミットメントと直接食品接触印刷の改善が、繊維ベースフォーマットの役割を拡大しています。Sun Chemicalは2026年9月に、折り畳みカートンおよび食品トレイへの直接食品接触枚葉印刷向けにSunPak DFC(直接食品接触)を発売しました。金属およびガラス包装は、プレミアムスピリッツ、炭酸飲料、および缶詰食品に使用され、専用のラッカー硬化インクシステムが高付加価値用途をサポートします。硬質プラスチック包装は、フードサービスおよび再利用可能な容器用途に使用されます。拡大生産者責任政策は、リサイクルに適合した設計への関心を高めることで、これらのカテゴリー全体のインク選定に影響を与える可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
欧州は2026年の食品・飲料包装印刷インク市場シェアの33.73%を占めました。同地域は発達した食品接触規制の枠組みを持ち、低移行性、UV硬化型、およびニトロセルロースフリーシステムへの需要を支えています。ドイツの印刷インク条例の2027年1月施行スケジュールは、コンバーターに仕様の見直しと再適格性確認作業の完了を促しています。ドイツ、英国、フランス、イタリア、および北欧諸国は、食品安全およびリサイクル対応処方への強い需要を示しています。東欧およびロシアは、地域全体で規制期待とコンバーターインフラが異なるため、引き続き溶剤系システムへの依存度が高い状況です。
アジア太平洋は2032年までにCAGR 9.91%で成長すると予測されており、食品・飲料包装印刷インク市場において最も高い地域成長率です。中国はアジア太平洋の包装インク生産量の45%~50%を占め、広範なフレキシブル包装製造に支えられています。インドは、包装食品生産の拡大に伴い、地域成長の主要な貢献者となっています。hubergroupは2025年6月にインド初の直接食品接触インク製造施設を開設し、プレミアム食品安全インク生産が確立された欧州および日本の拠点を超えて拡大していることを示していす。日本および韓国は、深い応用技術を持つ成熟した市場です。DIC CorporationとArtience(アーティエンス)は2026年10月に日本向けフィルム包装リサイクル性評価の共同プロトコルを発表しました[2]。ベトナム、インドネシア、およびタイは、食品輸出製造への投資を通じて包装需要を牽引し続けています。
北米は第3位の地域ポジションを占め、米国がスナック、飲料、およびレディミール包装における溶剤系およびUV硬化型インクへの需要を牽引しています。州の拡大生産者責任措置は、インク固有の要件が正式化される前に、コンバーターにニトロセルロースフリーおよび水性オプションの評価を促しています。南米は、現代的な小売業の拡大とブランド包装食品の成長を通じて発展していますが、輸入原材料への依存が採用を遅らせる可能性があります。ブラジルおよびアルゼンチンが主要な地域貢献者です。中東・アフリカは最小の地域セグメントを占めています。湾岸協力会議(GCC)諸国は食品製造を拡大しており、南アフリカはプレミアム食品接触仕様への入口を提供しています。
競合環境
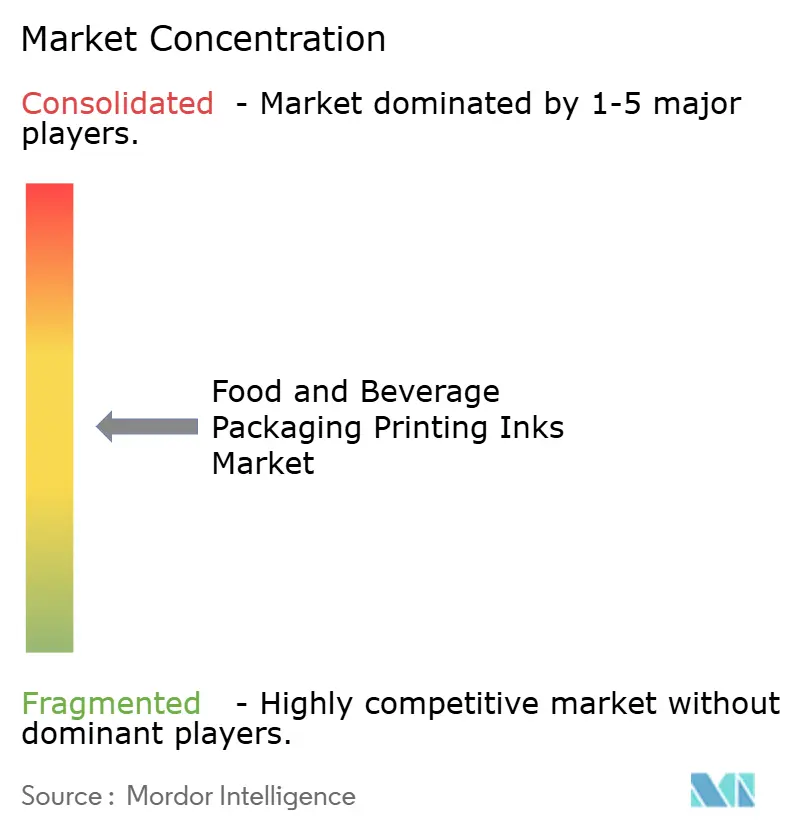
食品・飲料包装印刷インク市場は中程度に分散しています。Sun Chemical、Siegwerk、Flint Group、DIC Corporation、およびArtienceは、プレミアム食品接触コンプライアント用途において活発に活動しています。地域メーカーは、価格と現地サービスで溶剤系および従来の水性カテゴリーで競合しています。グローバルサプライヤーは、コアインク処方を超えてコーティング、脱インクシステム、およびバリア技術へと拡大しています。この幅広い提供は、コンバーターがカラー、密着性、および移行要件と並んでリサイクル性能をますます考慮していることを反映しています。
Siegwerkは2025年8月にAllinovaを買収し、水性ポリマー分散液、ワックスエマルジョン、および機能性添加剤をコーティング能力に追加しました。この買収により、コーティングおよび機能材料の専門知識を必要とする包装構造における同社のポジションが強化されました。Flint Groupは2025年7月にFlexocure LEAPを発売しました。これは、光開始剤化合物を安定化させ、ポリエチレン基材上での移行リスクを低減するように設計されたUV樹脂システムです。EvonikはTEGO Res 1100を発表しました。これは、ポリウレタン系インクのリサイクルを改善するように設計された脱インク添加剤です。これらの動向は、競争がもはや印刷品質だけでなく、包装のライフエンド性能をも包含するようになっていることを示しています。
機会は、デジタル食品安全インク、直接食品接触紙および板紙、ならびにモノマテリアルポリエチレンフレキシブル包装に集中しています。これらの用途は、規制およびリサイクル要件を満たしながら商業ラインスピードで性能を発揮する製品を必要とします。小規模なコンバーターは適格性確認予算が限られていることが多く、より集中した技術サポートを必要とする場合があり、ASEANおよび南アジアの地域専門業者が中間市場の食品ブランド向けに現地コンプライアント処方を開発する機会を生み出しています。サプライヤーはまた、カラーマネジメント、インライン計測、およびプレスシミュレーションを使用して検証時間を短縮しています。市場は、コンプライアンス文書化を損なうことなくコンバーターの変更管理リスクを低減できる企業を優遇する可能性が高いです。
食品・飲料包装印刷インク業界リーダー
-
Sun Chemical
-
Siegwerk Druckfarben AG & Co. KGaA
-
Flint Group
-
artience Co., Ltd.
-
SAKATA INX CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:DIC Corporationは、従来の代替品よりも大幅に少ないナフサ由来溶剤を必要とし、揮発性有機化合物(VOC)排出量とサプライチェーン調達リスクを低減する低溶剤含有量グラビアインクであるECOVARTのグローバル展開を開始しました。初期展開は日本、中国、および東南アジアを対象としています。
- 2026年9月:Sun Chemicalは、折り畳みカートンおよび食品トレイへの直接食品接触枚葉印刷向けにSunPak DFCをPaceで発売し、AquaSafe水性ポートフォリオに新しいグリーン顔料を追加しました。これらの追加により、ポリエチレン(PE)バリアの共押出なしに印刷食品トレイが可能になり、欧州における食品安全設計の柔軟性が拡大します。
世界の食品・飲料包装印刷インク市場レポートの範囲
食品・飲料包装印刷インクは、ブランディング、原材料リスト、バーコード、および規制情報を表示するために、製品容器、ラッパー、ラベル、および箱に印刷するために使用される専用の液体またはペースト状処方です。標準的な商業印刷インクとは異なり、これらの処方は食用内容物を汚染しないよう厳密に設計・規制される必要があります。
食品・飲料包装印刷インク市場は、インクタイプ、印刷プロセス、包装タイプ、および地域別にセグメント化されています。インクタイプ別では、市場は水性インク、溶剤系インク、UV硬化型インク、バイオベースおよびエコフレンドリーインク、その他にセグメント化されています。印刷プロセス別では、市場はフレキソ印刷、グラビア、デジタル印刷、その他にセグメント化されています。包装タイプ別では、市場はフレキシブル包装、紙および板紙包装、金属包装、ガラス包装、硬質プラスチック包装にセグメント化されています。レポートはまた、主要地域の16カ国における世界の食品・飲料包装印刷インクの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 水性インク |
| 溶剤系インク |
| UV硬化型インク |
| バイオベースおよびエコフレンドリーインク |
| その他 |
| フレキソ印刷 |
| グラビア |
| デジタル印刷 |
| その他 |
| フレキシブル包装 |
| 紙および板紙包装 |
| 金属包装 |
| ガラス包装 |
| 硬質プラスチック包装 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| インクタイプ別 | 水性インク | |
| 溶剤系インク | ||
| UV硬化型インク | ||
| バイオベースおよびエコフレンドリーインク | ||
| その他 | ||
| 印刷プロセス別 | フレキソ印刷 | |
| グラビア | ||
| デジタル印刷 | ||
| その他 | ||
| 包装タイプ別 | フレキシブル包装 | |
| 紙および板紙包装 | ||
| 金属包装 | ||
| ガラス包装 | ||
| 硬質プラスチック包装 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
食品・飲料包装印刷インク市場の現在の市場規模は?
食品・飲料包装印刷インク市場規模は2026年に52.1億米ドルと評価され、2027年の56.3億米ドルから2032年には83.1億米ドルへと、予測期間(2027年~2032年)においてCAGR 8.12%で成長すると推定されます。
2032年までに最も急速に成長している印刷プロセスは何ですか?
デジタル印刷は、コンバーターがより多くのデザイン、短納期、および可変情報を管理するにつれて、CAGR 9.14%で成長すると予測されます。
フレキシブル包装が印刷インクサプライヤーにとって重要な理由は何ですか?
フレキシブル包装は2026年に39.17%のシェアを占め、CAGR 10.43%で成長すると予測されており、パウチ、ライナー、およびラミネート向けの適格インクへの需要を高めています。
最も急速に成長すると予測されている地域はどこですか?
アジア太平洋は2032年までにCAGR 9.91%で成長すると予測されており、中国の包装製造とインドの包装食品成長に支えられています。