
Taille et part du marché des encres d'impression pour emballages alimentaires et de boissons
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
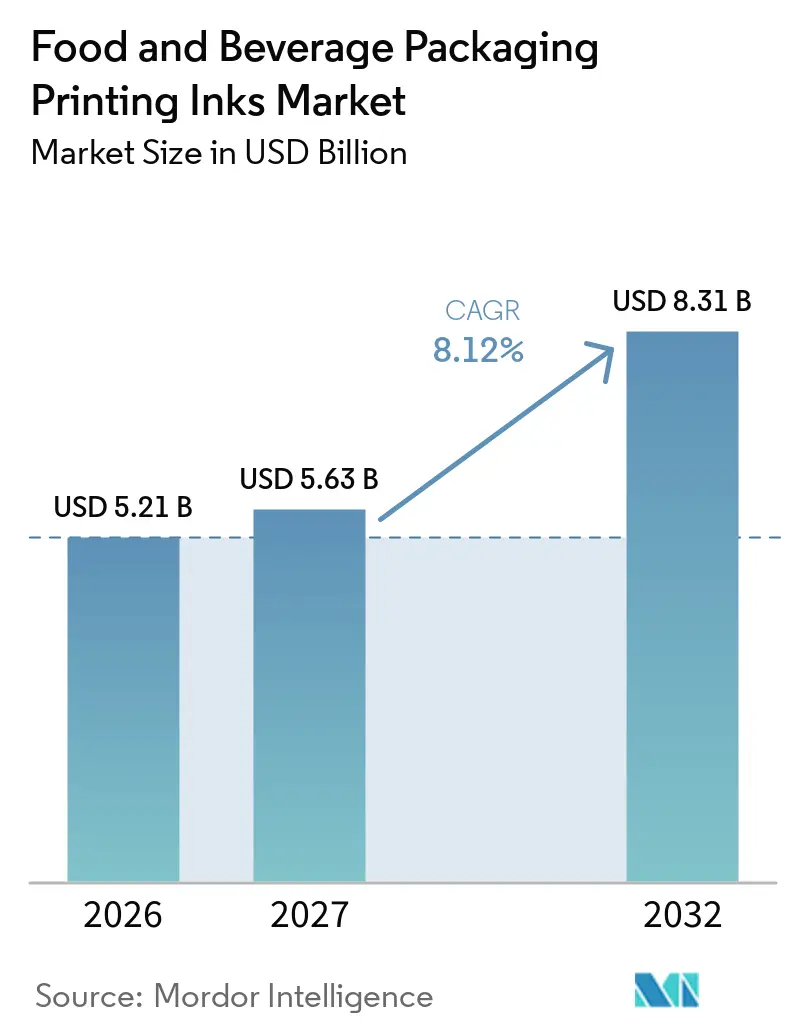
| Taille du Marché (2027) | 5.63 Milliards de dollars |
| Taille du Marché (2032) | 8.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des encres d'impression pour emballages alimentaires et de boissons par Mordor Intelligence
La taille du marché des encres d'impression pour emballages alimentaires et de boissons était évaluée à 5,21 milliards USD en 2026 et devrait croître de 5,63 milliards USD en 2027 à 8,31 milliards USD d'ici 2032, à un CAGR de 8,12 % durant la période de prévision (2027-2032). Les réglementations relatives au contact alimentaire, les exigences en matière de substrats recyclables et les objectifs d'émissions des propriétaires de marques font évoluer le choix des encres d'une décision fondée sur le prix vers une décision fondée sur la conformité. Les fournisseurs doivent démontrer des performances de migration sûres, une compatibilité avec les conceptions d'emballages recyclables et des performances fiables sur les lignes d'emballage à grande vitesse. Cela accroît la valeur de l'expertise en formulation, des capacités de test et du support technique. Cela crée également des opportunités pour les fournisseurs d'accompagner les convertisseurs lors des transitions de matériaux dans de multiples formats d'emballage. En conséquence, le marché des encres d'impression pour emballages alimentaires et de boissons favorise les portefeuilles qui combinent des performances d'impression conventionnelles avec la conformité au contact alimentaire et les exigences de recyclabilité.
Principaux enseignements du rapport
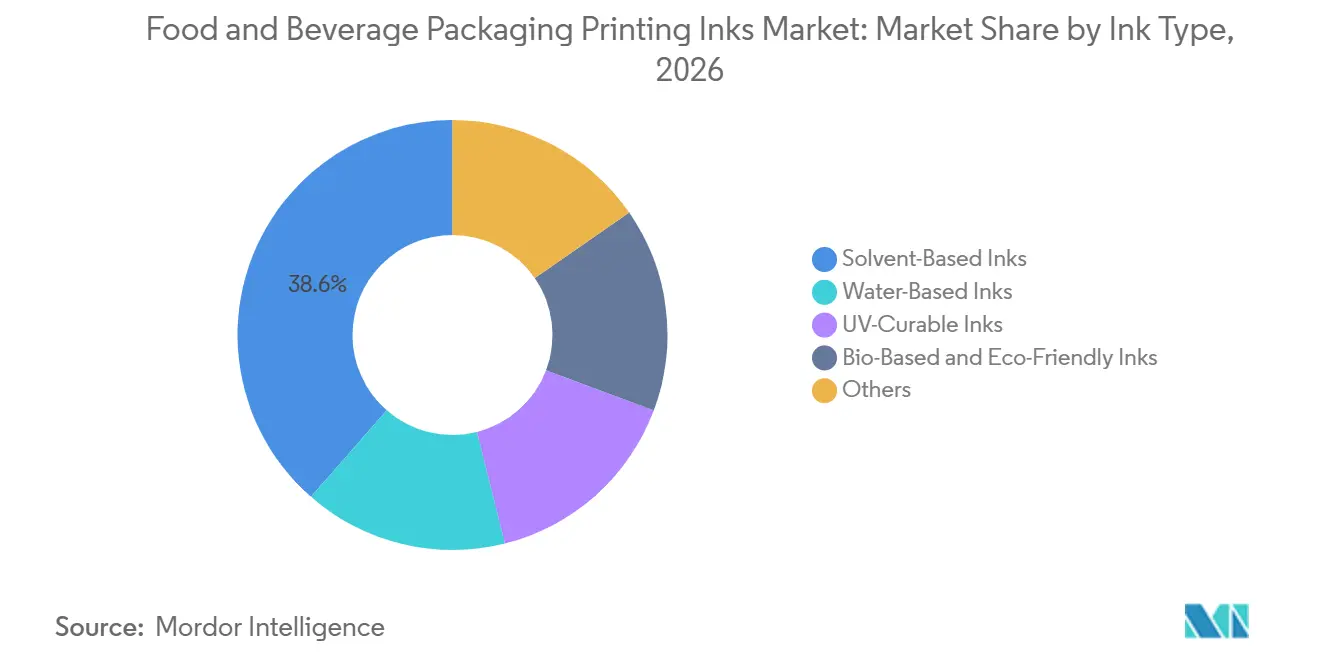
- Par type d'encre, les encres à base de solvant détenaient 38,56 % de la part du marché des encres d'impression pour emballages alimentaires et de boissons en 2026, tandis que les encres biosourcées et écologiques devraient croître à un CAGR de 8,78 % jusqu'en 2032.
- Par procédé d'impression, la flexographie représentait 51,29 % de la part de marché en 2026, tandis que l'impression numérique devrait se développer à un CAGR de 9,14 % jusqu'en 2032.
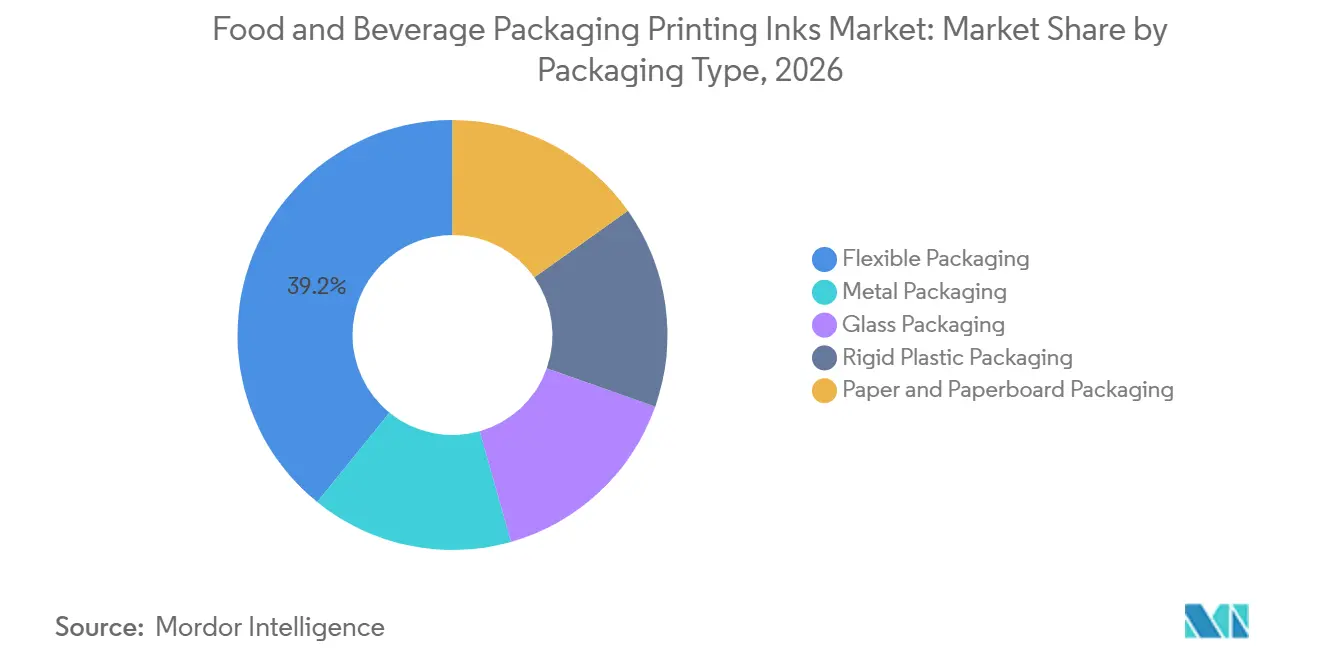
- Par type d'emballage, l'emballage flexible représentait 39,17 % de la part de marché en 2026 et devrait croître à un CAGR de 10,43 % jusqu'en 2032.
- Par géographie, l'Europe détenait 33,73 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des encres d'impression pour emballages alimentaires et de boissons
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contrôles plus stricts de la migration au contact alimentaire | +1.5% | Mondial, avec la plus forte intensité en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Conversion vers des emballages mono-matériaux recyclables | +1.8% | Mondial, porté par l'Europe, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des presses numériques et hybrides | +1.4% | Mondial, adoption la plus rapide en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande d'emballages pour aliments prêts à consommer et de commodité | +2.1% | Mondial, volume incrémental le plus élevé en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Engagements des propriétaires de marques en faveur de l'absence de solvants et du périmètre 3 | +1.6% | Mondial, avec une pression sur les spécifications émanant d'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contrôles plus stricts de la migration au contact alimentaire
L'ordonnance allemande sur les encres d'impression doit entrer en vigueur en janvier 2027 à la suite d'une prolongation de la période de transition. L'ordonnance établit une liste positive, des limites de migration spécifiques pour les encres en contact direct avec les aliments, des seuils de non-détection pour les utilisations en contact indirect et des exigences de pureté des pigments alignées sur celles du Bundesinstitut für Risikobewertung (BfR) IX[1]. Ces exigences rendent la conformité plus contraignante pour les encres utilisées sur les surfaces d'emballages alimentaires. La directive de bonnes pratiques de fabrication de la cinquième édition de l'Association européenne des encres d'impression (EuPIA) est entrée en vigueur en janvier 2026 et s'applique à l'échelle mondiale, renforçant une base commune pour les encres d'impression utilisées avec des matériaux en contact avec les aliments. Les acteurs du marché disposant de systèmes de test et de documentation établis peuvent répondre plus rapidement aux exigences des convertisseurs. Flint Group, Toyo Ink Europe et Siegwerk ont présenté des portefeuilles conformes qui offrent aux convertisseurs des choix anticipés lors de la révision des spécifications.
Conversion vers des emballages mono-matériaux recyclables
L'évolution vers des emballages flexibles mono-matériaux nécessite des systèmes d'encres compatibles avec les conceptions de recyclage pour le polyéthylène et le polypropylène. RecyClass a approuvé en 2025 des encres à base de polyuréthane sans nitrocellulose et des encres à base de polyvinyl-butyral pour l'impression en surface et en retournement sur des emballages flexibles en polyéthylène et en polypropylène. Siegwerk, Borouge et TPN Food Packaging ont introduit en septembre 2025 une poche à soufflet mono-matériau recyclable en polyéthylène barrière pour les produits secs sensibles à l'oxygène. Le projet a utilisé une technologie de revêtement de désencrage pour soutenir la production de matière première en polyéthylène recyclé de meilleure qualité. Cette transition élargit la demande au-delà des encres standard pour inclure les revêtements, les systèmes barrières et les formulations lavables. Le marché des encres d'impression pour emballages alimentaires et de boissons bénéficie de la capacité des fournisseurs à répondre à la fois à la qualité d'impression et aux performances d'emballage en fin de vie.
Adoption des presses numériques et hybrides
La croissance des produits saisonniers, des variantes régionales et des emballages personnalisés augmente le nombre de designs actifs que les convertisseurs doivent gérer. L'impression numérique prend en charge les données variables et les tirages courts sans les coûts de remplacement de plaques associés à l'impression conventionnelle. Les encres numériques conformes aux normes alimentaires doivent toujours satisfaire aux exigences de migration, d'adhérence, de vitesse de durcissement et de substrat film aux vitesses de ligne commerciales. Canon a annoncé le correPRESS iB17 en octobre 2025, avec une production allant jusqu'à 8 000 m² par heure en utilisant des encres à base d'eau pour des applications ondulées conformes au contact alimentaire indirect. Les lignes flexographiques et numériques hybrides créent une demande pour des systèmes de gestion des encres prenant en charge les deux approches d'impression, rendant la capacité numérique pertinente pour un plus grand nombre de fournisseurs sur le marché des encres d'impression pour emballages alimentaires et de boissons.
Demande d'emballages pour aliments prêts à consommer et de commodité
Les aliments prêts à consommer utilisent des poches à soufflet, des stratifiés compatibles avec la stérilisation, des barquettes flexibles et des doublures pour snacks qui nécessitent des surfaces imprimées. Ces formats nécessitent souvent une impression héliogravure ou flexographique à grande vitesse et des performances sous exposition à la vapeur ou aux micro-ondes. Les producteurs alimentaires gèrent également de fréquents changements de maquette sur les gammes de produits snacks, boissons et repas. Chaque changement de maquette peut nécessiter une qualification des encres pour un substrat, une condition thermique et un format d'emballage spécifiques. Cela augmente le travail requis pour la conversion d'impression, même lorsque la formule du produit ne change pas. Le marché des encres d'impression pour emballages alimentaires et de boissons bénéficie de la nécessité d'encres qualifiées pour une gamme plus large de configurations d'emballage.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adhérence au substrat et compatibilité avec la couche barrière | -0.9% | Mondial, le plus aigu pour les convertisseurs de polyéthylène et de polypropylène mono-matériaux en Europe | Moyen terme (2-4 ans) |
| Surcoûts des résines en contact alimentaire et des photoinitiateurs | -1.2% | Mondial, le plus sévère dans les marchés émergents sensibles aux coûts | Court terme (≤ 2 ans) |
| Retards de qualification liés au contrôle des modifications et aux tests de migration | -0.7% | Mondial, le plus élevé dans les chaînes d'approvisionnement réglementées par l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adhérence au substrat et compatibilité avec la couche barrière
Les films en polyéthylène et en polypropylène ont une énergie de surface inférieure à celle de nombreux stratifiés multicouches traditionnels, ce qui crée des défis d'adhérence pour les systèmes d'encres durables sur les substrats utilisés dans les emballages mono-matériaux. Les convertisseurs peuvent nécessiter des liants modifiés, un traitement corona ou à la flamme, et des apprêts qui répondent également aux exigences de contact alimentaire. Chaque nouvelle combinaison d'encre et de substrat nécessite des tests d'adhérence, de stratification, de migration et de durée de conservation dans de multiples conditions de traitement et de stockage. Le processus de qualification peut prendre 9 à 18 mois, limitant la rapidité avec laquelle les convertisseurs peuvent adopter de nouvelles formulations. Cela reste une contrainte pratique sur la croissance du marché des encres d'impression pour emballages alimentaires et de boissons, même lorsque les exigences réglementaires ou des clients sont clairement définies.
Surcoûts des résines en contact alimentaire et des photoinitiateurs
Les encres conformes au contact alimentaire entraînent des coûts d'intrants et de documentation plus élevés que les produits conventionnels. Les ingrédients à haute pureté et à faible migration ainsi que les exigences de validation rendent difficile pour les convertisseurs de répercuter les coûts dans les programmes d'emballage sensibles aux prix. Cela est particulièrement pertinent pour les emballages alimentaires de marque distributeur et de commodité dans les marchés émergents. Les marques premium sur les marchés réglementés adoptent plus facilement les systèmes à diodes électroluminescentes ultraviolettes (UV-LED) et à base d'eau à faible migration lorsque les spécifications justifient le coût supplémentaire. Les emballages de milieu de gamme restent dépendants des formulations à base de solvant. En conséquence, le marché des encres d'impression pour emballages alimentaires et de boissons présente des taux d'adoption variables selon le positionnement de la marque, les capacités des convertisseurs et les attentes locales en matière de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'encre : leadership des encres à base de solvant et croissance des encres biosourcées
Les encres à base de solvant détenaient 38,56 % de la part du marché des encres d'impression pour emballages alimentaires et de boissons en 2026, tandis que les encres biosourcées et écologiques devraient croître à un CAGR de 8,78 % jusqu'en 2032. Les encres à base de solvant restent importantes car elles adhèrent bien aux films synthétiques non poreux, notamment le polypropylène orienté (OPP), le polyéthylène coextrudé et le polyéthylène téréphtalate (PET). Leur profil d'évaporation rapide permet une impression à grande vitesse sur les lignes d'emballage flexible. Les encres biosourcées et écologiques suscitent un intérêt croissant à mesure que les convertisseurs répondent aux exigences des clients en matière d'options sans solvant et à émissions réduites. DIC Graphics a lancé Finato BM EX en août 2025, une encre héliogravure sans toluène et sans méthyléthylcétone (MEK) avec 10 % de contenu en biomasse. Le produit est destiné aux structures OPP et CPP, ainsi qu'aux structures PET et CPP, utilisées pour les emballages de snacks et d'aliments réfrigérés.
Les encres à base d'eau constituent la deuxième catégorie de revenus et gagnent en pertinence dans les applications européennes de contact alimentaire indirect et de carton. Elles peuvent soutenir des programmes d'emballage à faible teneur en solvant lorsque les conditions de substrat et de séchage sont appropriées. Les encres durcissables aux UV jouent un rôle premium en raison de leur durcissement instantané et de leur faible potentiel de migration. Leur sélection dépend de la capacité d'un convertisseur à gérer la documentation de contact alimentaire, les performances de durcissement et les coûts d'intrants. Les systèmes durcissables par faisceau d'électrons servent des applications à haute barrière sélectionnées qui nécessitent une chimie de durcissement sans photoinitiateur. Le marché des encres d'impression pour emballages alimentaires et de boissons conserve donc plusieurs plateformes d'encres plutôt que de converger vers une seule technologie de remplacement. Les portefeuilles des fournisseurs doivent correspondre aux exigences des substrats, aux vitesses de ligne, aux conditions de contact alimentaire et à la conception de recyclage du convertisseur.

Par procédé d'impression : la flexographie maintient son échelle tandis que le numérique se développe
La flexographie représentait 51,29 % de la taille du marché des encres d'impression pour emballages alimentaires et de boissons en 2026, tandis que l'impression numérique devrait enregistrer un CAGR de 9,14 % jusqu'en 2032. La flexographie reste largement utilisée car elle sert la production d'emballages flexibles à haut rendement avec des plaques, des systèmes de couleurs et des flux de travail de convertisseurs établis. Elle prend également en charge les configurations hybrides LED-UV qui peuvent répondre à des exigences d'emballage spécifiques. Amcor s'est engagé dans une ligne flexographique de plusieurs millions d'euros à Hardenberg, aux Pays-Bas, prévue pour avril 2026. La ligne a ajouté jusqu'à 6 000 tonnes métriques de capacité par an, démontrant un investissement continu dans les opérations flexographiques. L'impression numérique se développe en raison de la nécessité de gérer des tirages plus courts, de multiples unités de gestion des stocks et des informations variables.
L'héliogravure reste pertinente pour les longs tirages premium, notamment les emballages de pâtes, les manchons de boissons haute définition et les stratifiés alimentaires complexes. Elle convient aux applications qui nécessitent une production constante à des vitesses supérieures à 300 mètres par minute. DIC Corporation a lancé le déploiement mondial d'ECOVART en septembre 2026, une encre héliogravure à faible teneur en solvant conçue pour utiliser moins de solvant dérivé du naphta que les alternatives conventionnelles. Cela offre une voie aux utilisateurs d'héliogravure qui s'attaquent à la gestion des solvants dans les applications d'emballage asiatiques. L'impression sérigraphique et offset continue de servir les cartons et les étiquettes spéciales pour des tirages de production plus faibles. Le marché des encres d'impression pour emballages alimentaires et de boissons utilise chaque procédé pour différentes longueurs de tirage, besoins en substrats, exigences d'image et spécifications des clients.
Par type d'emballage : l'emballage flexible mène en part et en croissance
L'emballage flexible représentait 39,17 % de la taille du marché des encres d'impression pour emballages alimentaires et de boissons en 2026 et devrait progresser à un CAGR de 10,43 % jusqu'en 2032. La catégorie comprend les poches à soufflet, les stratifiés compatibles avec la stérilisation, les emballages de plats préparés et les doublures pour snacks. Ces formats remplacent certains emballages en verre, métal et plastique rigide lorsque la légèreté et l'utilisation efficace des rayons sont des priorités. Les structures flexibles nécessitent des encres qui offrent adhérence, aspect imprimé, conformité à la migration et compatibilité avec les systèmes de stratification. Le marché des encres d'impression pour emballages alimentaires et de boissons est directement lié à cette évolution des emballages car chaque structure d'emballage nécessite des encres spécialisées adaptées à son substrat et à son cas d'utilisation. Les fournisseurs qui soutiennent l'utilisation de structures recyclables en polyéthylène et en polypropylène peuvent bénéficier des activités de reformulation des convertisseurs.
Le papier et le carton constituent la deuxième catégorie d'emballage. Les engagements de durabilité du commerce de détail et les améliorations de l'impression en contact direct avec les aliments élargissent le rôle des formats à base de fibres. Sun Chemical a lancé SunPak DFC (contact direct avec les aliments) en septembre 2026 pour l'impression en feuilles en contact direct avec les aliments sur des cartons pliants et des barquettes alimentaires. Les emballages métalliques et en verre servent les spiritueux premium, les boissons gazeuses et les aliments en conserve, pour lesquels des systèmes d'encres à durcissement par laque spécialisés soutiennent des applications à plus haute valeur ajoutée. Les emballages en plastique rigide servent les applications de restauration collective et de contenants réutilisables. Les politiques de responsabilité élargie des producteurs peuvent influencer le choix des encres dans ces catégories en augmentant l'intérêt pour les conceptions compatibles avec le recyclage.
Analyse géographique
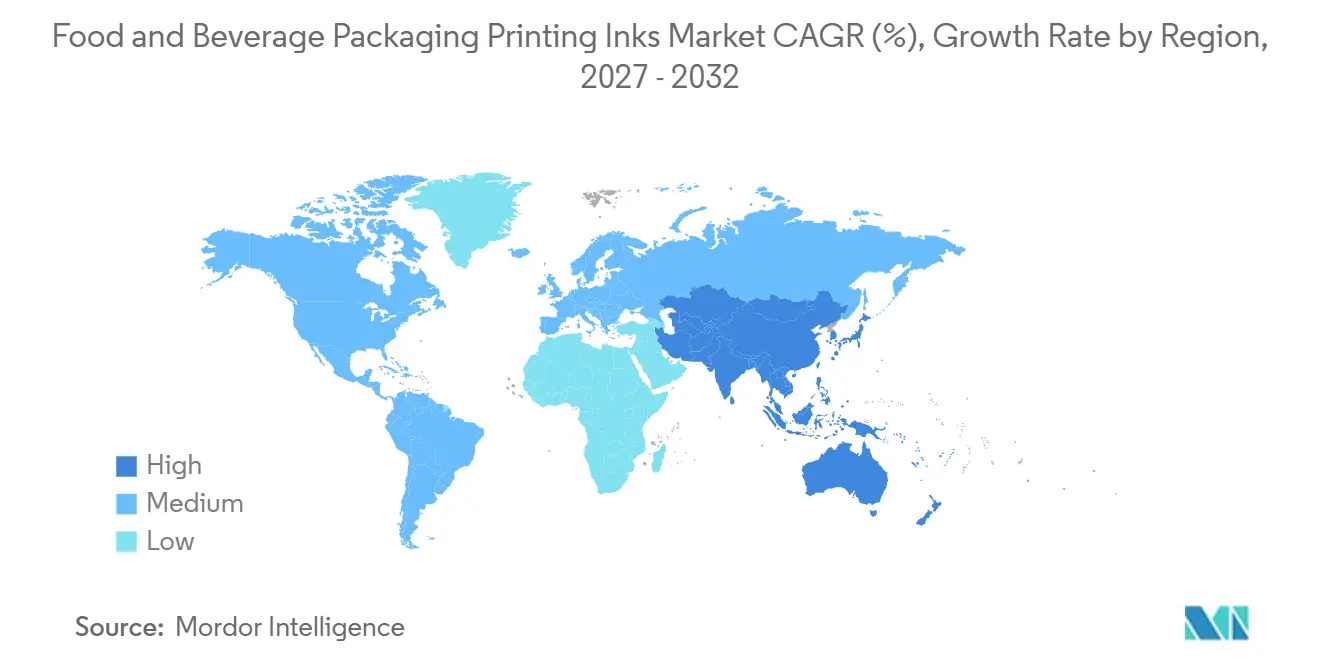
L'Europe représentait 33,73 % de la part du marché des encres d'impression pour emballages alimentaires et de boissons en 2026. La région dispose d'un cadre réglementaire développé en matière de contact alimentaire, qui soutient la demande de systèmes à faible migration, durcissables aux UV et sans nitrocellulose. Le calendrier d'application de janvier 2027 pour l'ordonnance allemande sur les encres d'impression incite les convertisseurs à revoir leurs spécifications et à achever leurs travaux de requalification. L'Allemagne, le Royaume-Uni, la France, l'Italie et les pays nordiques affichent une forte demande de formulations conformes aux normes alimentaires et compatibles avec le recyclage. L'Europe de l'Est et la Russie continuent de s'appuyer davantage sur les systèmes à base de solvant, car les attentes réglementaires et l'infrastructure des convertisseurs diffèrent selon les régions.
L'Asie-Pacifique devrait croître à un CAGR de 9,91 % jusqu'en 2032, le taux de croissance régional le plus rapide du marché des encres d'impression pour emballages alimentaires et de boissons. La Chine représente 45 % à 50 % de la production d'encres d'emballage en Asie-Pacifique, soutenue par une fabrication d'emballages flexibles étendue. L'Inde est un contributeur majeur à la croissance régionale à mesure que la production d'aliments emballés se développe. Hubergroup a ouvert en juin 2025 la première installation de fabrication d'encres en contact direct avec les aliments en Inde, indiquant que la production d'encres alimentaires premium se développe au-delà des sites européens et japonais établis. Le Japon et la Corée du Sud sont des marchés matures avec une expertise approfondie des applications. DIC Corporation et Artience ont publié en octobre 2026 un protocole commun d'évaluation de la recyclabilité des emballages films pour le Japon[2]. Le Vietnam, l'Indonésie et la Thaïlande continuent de stimuler la demande d'emballages grâce aux investissements dans la fabrication pour l'exportation alimentaire.
L'Amérique du Nord occupe la troisième position régionale, les États-Unis stimulant la demande d'encres à base de solvant et durcissables aux UV pour les emballages de snacks, de boissons et de plats préparés. Les mesures de responsabilité élargie des producteurs au niveau des États incitent les convertisseurs à évaluer les options sans nitrocellulose et à base d'eau avant que les exigences spécifiques aux encres ne soient formalisées. L'Amérique du Sud se développe grâce à l'expansion de la grande distribution moderne et à la croissance des aliments emballés de marque, bien que la dépendance aux matières premières importées puisse ralentir l'adoption. Le Brésil et l'Argentine sont les principaux contributeurs régionaux. Le Moyen-Orient et l'Afrique représentent les plus petits segments régionaux. Les pays du Conseil de coopération du Golfe développent leur fabrication alimentaire, tandis que l'Afrique du Sud constitue un point d'entrée pour les spécifications premium de contact alimentaire.
Paysage concurrentiel
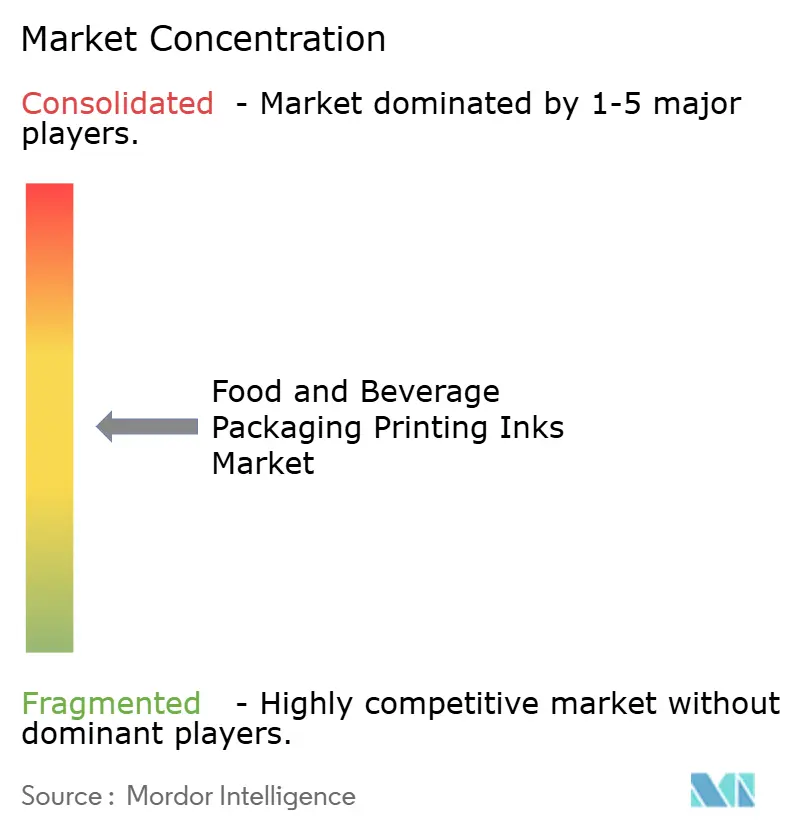
Le marché des encres d'impression pour emballages alimentaires et de boissons est modérément fragmenté. Sun Chemical, Siegwerk, Flint Group, DIC Corporation et Artience sont actifs dans les applications premium conformes au contact alimentaire. Les producteurs régionaux sont en concurrence dans les catégories à base de solvant et à base d'eau conventionnelles sur la base du prix et du service local. Les fournisseurs mondiaux élargissent leur offre au-delà des formulations d'encres de base vers les revêtements, les systèmes de désencrage et les technologies barrières. Cette offre plus large reflète la prise en compte croissante par les convertisseurs des performances de recyclage aux côtés des exigences de couleur, d'adhérence et de migration.
Siegwerk a acquis Allinova en août 2025, ajoutant des dispersions polymères à base d'eau, des émulsions de cire et des additifs fonctionnels à ses capacités de revêtement. L'acquisition a renforcé sa position dans les structures d'emballage nécessitant une expertise en revêtement et en matériaux fonctionnels. Flint Group a lancé Flexocure LEAP en juillet 2025, un système de résine UV conçu pour stabiliser les composés photoinitiateurs et réduire le risque de migration sur les substrats en polyéthylène. Evonik a introduit TEGO Res 1100, un additif de désencrage conçu pour améliorer le recyclage des encres à base de polyuréthane. Ces développements indiquent que la concurrence englobe de plus en plus les performances d'emballage en fin de vie, et pas seulement la qualité d'impression.
Les opportunités sont concentrées dans les encres numériques conformes aux normes alimentaires, le papier et le carton en contact direct avec les aliments, et les emballages flexibles mono-matériaux en polyéthylène. Ces applications nécessitent des produits qui fonctionnent aux vitesses de ligne commerciales tout en répondant aux exigences réglementaires et de recyclage. Les convertisseurs de plus petite taille ont souvent des budgets de qualification limités et peuvent nécessiter un support technique plus ciblé, créant des opportunités pour les spécialistes régionaux en ASEAN et en Asie du Sud pour développer des formulations localement conformes pour les marques alimentaires de milieu de gamme. Les fournisseurs utilisent également la gestion des couleurs, la mesure en ligne et la simulation de presse pour réduire le temps de validation. Le marché est susceptible de récompenser les entreprises capables de réduire le risque de contrôle des modifications pour les convertisseurs sans compromettre la documentation de conformité.
Leaders du secteur des encres d'impression pour emballages alimentaires et de boissons
-
Sun Chemical
-
Siegwerk Druckfarben AG & Co. KGaA
-
Flint Group
-
artience Co., Ltd.
-
SAKATA INX CORPORATION
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : DIC Corporation a lancé le déploiement mondial d'ECOVART, une encre héliogravure à faible teneur en solvant qui nécessite significativement moins de solvant dérivé du naphta que les alternatives conventionnelles, réduisant les émissions de composés organiques volatils (COV) et le risque d'approvisionnement dans la chaîne logistique. Le déploiement initial cible le Japon, la Chine et l'Asie du Sud-Est.
- Septembre 2026 : Sun Chemical a lancé SunPak DFC à Pace pour l'impression en feuilles en contact direct avec les aliments sur des cartons pliants et a ajouté un nouveau pigment vert à son portefeuille AquaSafe à base d'eau. Ces ajouts permettent l'impression de barquettes alimentaires sans co-extrusion d'une barrière en polyéthylène (PE) et élargissent la flexibilité de conception alimentaire sûre en Europe.
Périmètre du rapport mondial sur le marché des encres d'impression pour emballages alimentaires et de boissons
Les encres d'impression pour emballages alimentaires et de boissons sont des formulations liquides ou pâteuses spécialisées utilisées pour imprimer sur des contenants de produits, des emballages, des étiquettes et des boîtes, affichant l'image de marque, les listes d'ingrédients, les codes-barres et les informations réglementaires. Contrairement aux encres d'impression commerciales standard, ces formulations doivent être strictement conçues et réglementées pour s'assurer qu'elles ne contaminent pas les contenus comestibles.
Le marché des encres d'impression pour emballages alimentaires et de boissons est segmenté par type d'encre, procédé d'impression, type d'emballage et géographie. Par type d'encre, le marché est segmenté en encres à base d'eau, encres à base de solvant, encres durcissables aux UV, encres biosourcées et écologiques, et autres. Par procédé d'impression, le marché est segmenté en flexographie, héliogravure, impression numérique et autres. Par type d'emballage, le marché est segmenté en emballage flexible, emballage en papier et carton, emballage métallique, emballage en verre et emballage en plastique rigide. Le rapport couvre également les tailles et prévisions du marché mondial des encres d'impression pour emballages alimentaires et de boissons dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Encres à base d'eau |
| Encres à base de solvant |
| Encres durcissables aux UV |
| Encres biosourcées et écologiques |
| Autres |
| Flexographie |
| Héliogravure |
| Impression numérique |
| Autres |
| Emballage flexible |
| Emballage en papier et carton |
| Emballage métallique |
| Emballage en verre |
| Emballage en plastique rigide |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'encre | Encres à base d'eau | |
| Encres à base de solvant | ||
| Encres durcissables aux UV | ||
| Encres biosourcées et écologiques | ||
| Autres | ||
| Par procédé d'impression | Flexographie | |
| Héliogravure | ||
| Impression numérique | ||
| Autres | ||
| Par type d'emballage | Emballage flexible | |
| Emballage en papier et carton | ||
| Emballage métallique | ||
| Emballage en verre | ||
| Emballage en plastique rigide | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des encres d'impression pour emballages alimentaires et de boissons ?
La taille du marché des encres d'impression pour emballages alimentaires et de boissons était évaluée à 5,21 milliards USD en 2026 et devrait croître de 5,63 milliards USD en 2027 à 8,31 milliards USD d'ici 2032, à un CAGR de 8,12 % durant la période de prévision (2027-2032).
Quel procédé d'impression connaît la croissance la plus rapide jusqu'en 2032 ?
L'impression numérique devrait croître à un CAGR de 9,14 % à mesure que les convertisseurs gèrent davantage de designs, des tirages plus courts et des informations variables.
Pourquoi l'emballage flexible est-il important pour les fournisseurs d'encres d'impression ?
L'emballage flexible détient une part de 39,17 % en 2026 et devrait croître à un CAGR de 10,43 %, augmentant ainsi la demande d'encres qualifiées pour les poches, les doublures et les stratifiés.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,91 % jusqu'en 2032, soutenue par la fabrication d'emballages en Chine et la croissance des aliments emballés en Inde.