
Marktgröße und Marktanteil für Druckfarben für Lebensmittel- und Getränkeverpackungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.63 Milliarden US-Dollar |
| Marktgröße (2032) | 8.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Druckfarben für Lebensmittel- und Getränkeverpackungen von Mordor Intelligence
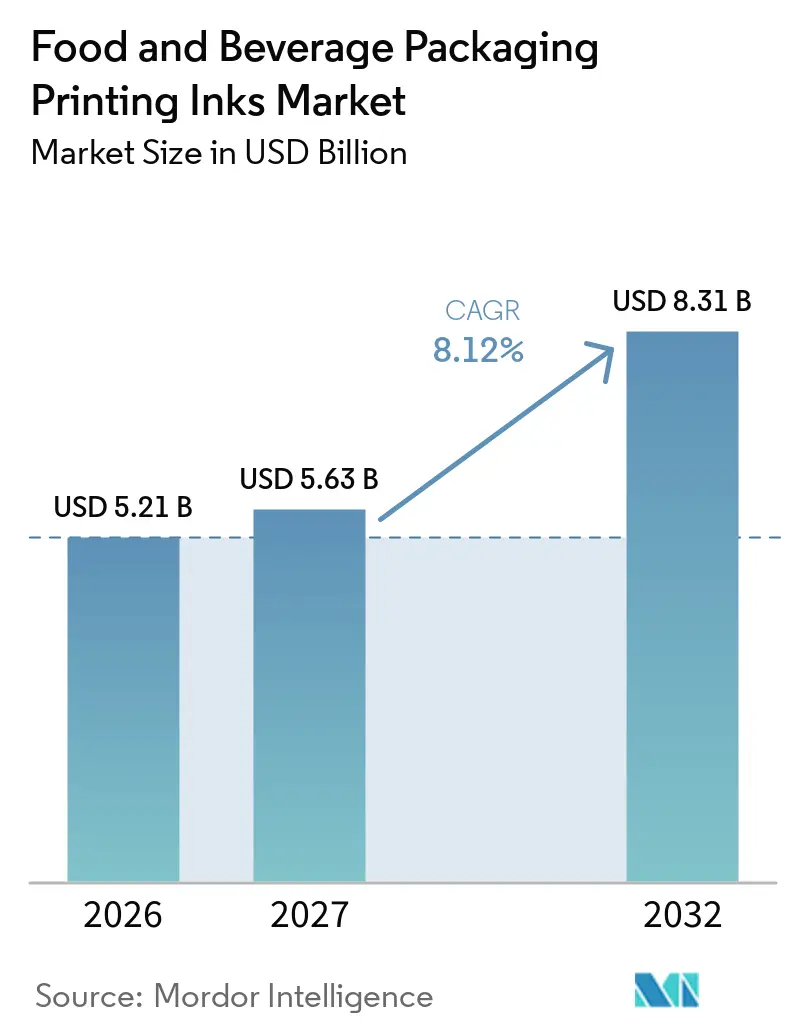
Der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen wurde im Jahr 2026 auf 5,21 Milliarden USD geschätzt und soll von 5,63 Milliarden USD im Jahr 2027 auf 8,31 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,12 % während des Prognosezeitraums (2027–2032). Lebensmittelkontaktvorschriften, Anforderungen an recycelbare Substrate und Emissionsziele der Markeninhaber verlagern die Tintenauswahl von einer preisbasierten Entscheidung hin zu einer compliance-basierten. Lieferanten müssen eine sichere Migrationseigenschaft, Kompatibilität mit recycelbaren Verpackungsdesigns und zuverlässige Leistung auf Hochgeschwindigkeitsverpackungslinien nachweisen. Dies erhöht den Wert von Formulierungsexpertise, Testkapazitäten und technischem Support. Es entstehen auch Möglichkeiten für Lieferanten, Verarbeiter bei Materialübergängen über mehrere Verpackungsformate hinweg zu unterstützen. Infolgedessen bevorzugt der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen Portfolios, die konventionelle Druckleistung mit Lebensmittelkontakt-Compliance und Recyclinganforderungen verbinden.
Wichtigste Erkenntnisse des Berichts
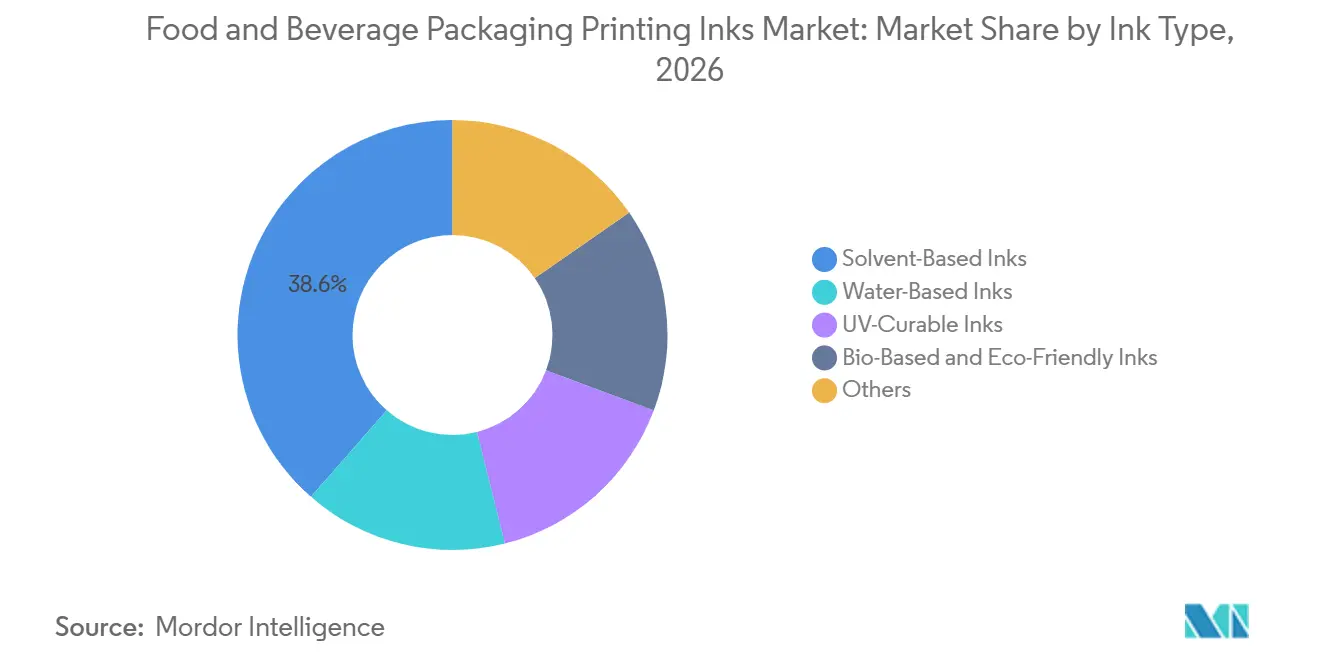
- Nach Tintentyp hielten lösungsmittelbasierte Tinten im Jahr 2026 einen Marktanteil von 38,56 % am Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen, während biobasierte und umweltfreundliche Tinten bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen werden.
- Nach Druckverfahren entfiel im Jahr 2026 ein Marktanteil von 51,29 % auf den Flexodruck, während der Digitaldruck bis 2032 voraussichtlich mit einer CAGR von 9,14 % expandieren wird.
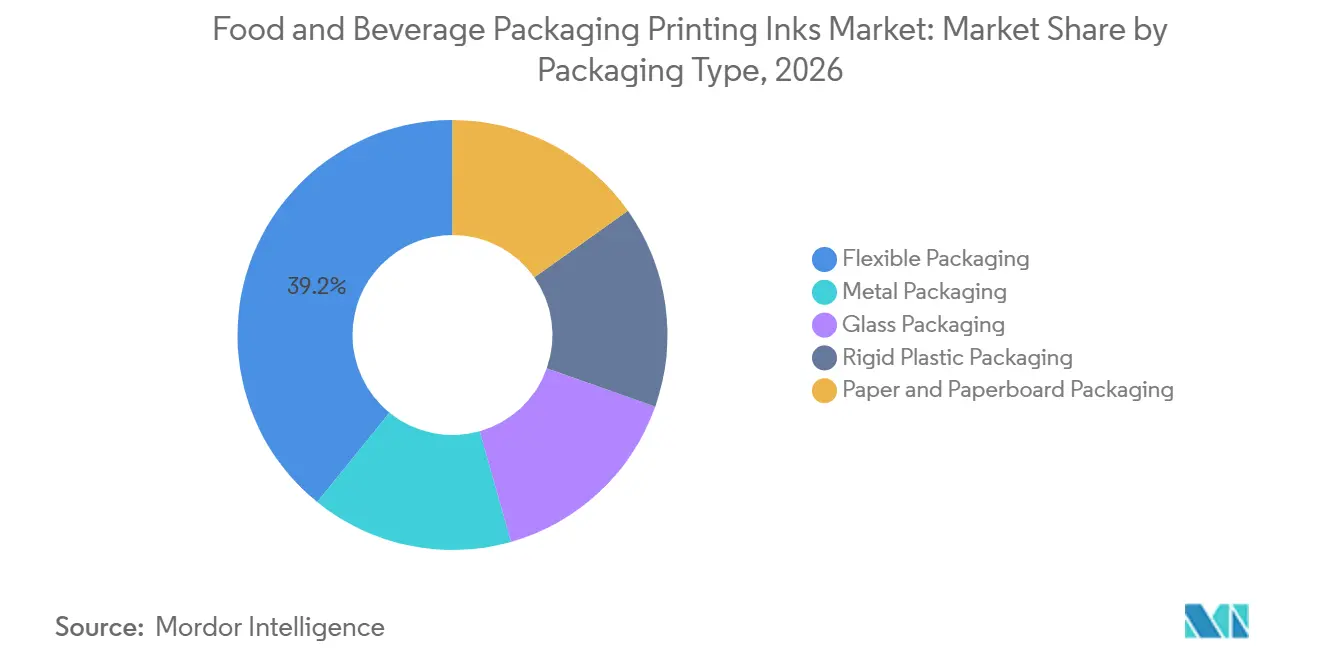
- Nach Verpackungstyp entfiel im Jahr 2026 ein Marktanteil von 39,17 % auf Flexverpackungen, die bis 2032 voraussichtlich mit einer CAGR von 10,43 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 33,73 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Migrationskontrollen für Lebensmittelkontakt | +1.5% | Global, mit der höchsten Intensitt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Umstellung auf recycelbare Monomaterial-Verpackungen | +1.8% | Global, angeführt von Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung von Digital- und Hybriddruckmaschinen | +1.4% | Global, mit der schnellsten Akzeptanz in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Verpackungen für verzehrfertige Speisen und Convenience-Food | +2.1% | Global, mit dem höchsten inkrementellen Volumen in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verpflichtungen der Markeninhaber zu lösungsmittelfreien Produkten und Scope-3-Emissionen | +1.6% | Global, mit Spezifikationsdruck aus Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Migrationskontrollen für Lebensmittelkontakt
Die deutsche Druckfarbenverordnung soll nach einer Übergangsverlängerung im Januar 2027 in Kraft treten. Die Verordnung legt eine Positivliste, spezifische Migrationsgrenzen für Druckfarben mit direktem Lebensmittelkontakt, Nicht-Nachweis-Schwellenwerte für Anwendungen mit indirektem Kontakt sowie Pigmentreinheitsanforderungen fest, die mit den Vorgaben des Bundesinstituts für Risikobewertung (BfR) IX übereinstimmen[1]. Diese Anforderungen machen die Compliance für Druckfarben, die auf Lebensmittelverpackungsoberflächen verwendet werden, anspruchsvoller. Die fünfte Ausgabe der Leitlinie für gute Herstellungspraxis des Europäischen Verbands der Druckfarbenindustrie (EuPIA) trat im Januar 2026 in Kraft und gilt weltweit, wodurch eine gemeinsame Grundlage für Druckfarben, die mit lebensmittelberührenden Materialien verwendet werden, gestärkt wird. Marktteilnehmer mit etablierten Test- und Dokumentationssystemen können schneller auf Verarbeiteranforderungen reagieren. Flint Group, Toyo Ink Europe und Siegwerk haben konforme Portfolios vorgestellt, die Verarbeitern frühzeitig Auswahlmöglichkeiten bei der Überprüfung von Spezifikationen bieten.
Umstellung auf recycelbare Monomaterial-Verpackungen
Der Übergang zu Monomaterial-Flexverpackungen erfordert Tintensysteme, die mit Recyclingdesigns für Polyethylen und Polypropylen kompatibel sind. RecyClass genehmigte im Jahr 2025 nitrozellulosefreie, auf Polyurethan basierende und auf Polyvinylbutyral basierende Tinten für den Oberflächen- und Rückendruck auf Flexverpackungen aus Polyethylen und Polypropylen. Siegwerk, Borouge und TPN Food Packaging stellten im September 2025 einen recycelbaren Monomaterial-Polyethylen-Barriere-Standbeutel für sauerstoffempfindliche Trockenprodukte vor. Das Projekt nutzte Entfärbungsbeschichtungstechnologie, um die Produktion von hochwertigerem recyceltem Polyethylen-Ausgangsmaterial zu unterstützen. Dieser Übergang erweitert die Nachfrage über Standardtinten hinaus auf Beschichtungen, Barrieresysteme und waschbare Formulierungen. Der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen profitiert, wenn Lieferanten sowohl Druckqualität als auch End-of-Life-Verpackungsleistung adressieren können.
Einführung von Digital- und Hybriddruckmaschinen
Das Wachstum bei Saisonprodukten, regionalen Varianten und personalisierten Verpackungen erhöht die Anzahl aktiver Designs, die Verarbeiter verwalten müssen. Der Digitaldruck unterstützt variable Daten und kürzere Auflagen ohne die mit dem konventionellen Druck verbundenen Plattenaustauchkosten. Digitale lebensmittelsichere Tinten müssen dennoch Migrations-, Haftungs-, Aushärtungsgeschwindigkeits- und Foliensubstratanforderungen bei kommerziellen Liniengeschwindigkeiten erfüllen. Canon kündigte im Oktober 2025 die correPRESS iB17 an, mit einer Ausgabe von bis zu 8.000 m² pro Stunde unter Verwendung wasserbasierter Tinten für indirekte lebensmittelkontaktkonforme Wellpappenanwendungen. Hybride Flexo- und Digitallinien schaffen Nachfrage nach Tintenmanagementsystemen, die beide Druckansätze unterstützen, wodurch digitale Kompetenz für eine breitere Gruppe von Lieferanten im Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen relevant wird.
Nachfrage nach Verpackungen für verzehrfertige Speisen und Convenience-Food
Verzehrfertige Lebensmittel verwenden Standbeutel, retortkompatible Laminate, flexible Schalen und Snack-Einlagen, die bedruckte Oberflächen erfordern. Diese Formate erfordern häufig Hochgeschwindigkeits-Tief- oder Flexodruck sowie Leistung unter Dampf- oder Mikrowelleneinwirkung. Lebensmittelhersteller verwalten auch häufige Artwork-Änderungen über Snack-, Getränke- und Mahlzeitenproduktlinien hinweg. Jede Artwork-Änderung kann eine Tintenqualifizierung für ein bestimmtes Substrat, eine thermische Bedingung und ein Verpackungsformat erfordern. Dies erhöht den Aufwand für die Druckumstellung, selbst wenn sich die Produktformel nicht ändert. Der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen profitiert von der Notwendigkeit qualifizierter Tinten über ein breiteres Spektrum von Verpackungskonfigurationen hinweg.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substratanhaftung und Barriereschicht-Kompatibilität | -0.9% | Global, am stärksten ausgeprägt bei Monomaterial-Polyethylen- und Polypropylen-Verarbeitern in Europa | Mittelfristig (2–4 Jahre) |
| Kostenaufschläge für lebensmittelkontaktkonforme Harze und Fotoinitiatoren | -1.2% | Global, am stärksten in kostensensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungsverzögerungen durch Änderungskontrolle und Migrationstests | -0.7% | Global, am höchsten in europäisch regulierten Lieferketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substratanhaftung und Barriereschicht-Kompatibilität
Polyethylen- und Polypropylenfolien haben eine geringere Oberflächenenergie als viele herkömmliche Mehrschichtlaminate, was Haftungsprobleme für nachhaltige Tintensysteme auf Substraten schafft, die in Monomaterial-Verpackungen verwendet werden. Verarbeiter benötigen möglicherweise modifizierte Bindemittel, Corona- oder Flammenbehandlung sowie Primer, die ebenfalls Lebensmittelkontaktanforderungen erfüllen. Jede neue Tinten- und Substratkombination erfordert Haftungs-, Laminierungs-, Migrations- und Haltbarkeitstests unter verschiedenen Verarbeitungs- und Lagerbedingungen. Der Qualifizierungsprozess kann 9–18 Monate dauern, was die Geschwindigkeit begrenzt, mit der Verarbeiter neue Formulierungen einführen können. Dies bleibt eine praktische Wachstumsbeschränkung im Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen, selbst wenn regulatorische oder Kundenanforderungen klar definiert sind.
Kostenaufschläge für lebensmittelkontaktkonforme Harze und Fotoinitiatoren
Lebensmittelkontaktkonforme Tinten tragen höhere Eingangs- und Dokumentationskosten als konventionelle Produkte. Hochreine, migrationsschwache Inhaltsstoffe und Validierungsanforderungen erschweren es Verarbeitern, Kosten in preissensiblen Verpackungsprogrammen weiterzugeben. Dies ist besonders relevant für Handelsmarken- und Massenlebensmittelverpackungen in Schwellenmärkten. Premiummarken in regulierten Märkten übernehmen UV-LED- und wasserbasierte Niedrigmigrationssysteme bereitwilliger, wenn Spezifikationen die zusätzlichen Kosten unterstützen. Verpackungen im mittleren Marktsegment bleiben von lösungsmittelbasierten Formulierungen abhängig. Infolgedessen weist der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen je nach Markenpositionierung, Verarbeiterfähigkeiten und lokalen Compliance-Erwartungen unterschiedliche Akzeptanzraten auf.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tintentyp: Führerschaft lösungsmittelbasierter Tinten und Wachstum biobasierter Tinten
Lösungsmittelbasierte Tinten hielten im Jahr 2026 einen Marktanteil von 38,56 % am Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen, während biobasierte und umweltfreundliche Tinten bis 2032 voraussichtlich mit einer CAGR von 8,78 % wachsen werden. Lösungsmittelbasierte Tinten bleiben wichtig, da sie gut auf nicht porösen Kunststofffolien haften, einschließlich orientiertem Polypropylen (OPP), coextrudiertem Polyethylen und Polyethylenterephthalat (PET). Ihr schnelles Verdunstungsprofil ermöglicht Hochgeschwindigkeitsdruck auf Flexverpackungslinien. Biobasierte und umweltfreundliche Tinten gewinnen an Aufmerksamkeit, da Verarbeiter auf Kundenanforderungen nach lösungsmittelfreien und emissionsreduzierten Optionen reagieren. DIC Graphics brachte im August 2025 Finato BM EX als toluolfreie und methylethylketon (MEK)-freie Tiefdrucktinte mit 10 % Biomassegehalt auf den Markt. Das Produkt ist für OPP- und CPP-Strukturen sowie PET- und CPP-Strukturen vorgesehen, die für Snack- und Kühlkostverpackungen verwendet werden.
Wasserbasierte Tinten sind die zweitgrößte Umsatzkategorie und gewinnen in europäischen Anwendungen mit indirektem Lebensmittelkontakt und Kartonverpackungen an Relevanz. Sie können Verpackungsprogramme mit geringerem Lösungsmittelgehalt unterstützen, wo Substrat- und Trocknungsbedingungen geeignet sind. UV-härtbare Tinten erfüllen eine Premiumfunktion aufgrund ihrer sofortigen Aushärtung und ihres geringen Migrationspotenzials. Ihre Auswahl hängt von der Fähigkeit eines Verarbeiters ab, Lebensmittelkontaktdokumentation, Aushärtungsleistung und Eingangskosten zu verwalten. Elektronenstrahlhärtbare Systeme dienen ausgewählten Hochbarriereanwendungen, die eine fotoinitiatorefreie Aushärtechemie erfordern. Der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen behält daher mehrere Tintenplattformen bei, anstatt auf eine einzige Ersatztechnologie zu konvergieren. Lieferantenportfolios müssen Substratanforderungen, Liniengeschwindigkeiten, Lebensmittelkontaktbedingungen und das Recyclingdesign des Verarbeiters berücksichtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Druckverfahren: Flexodruck behält seine Größenordnung, während der Digitaldruck expandiert
Der Flexodruck entfiel im Jahr 2026 auf 51,29 % der Marktgröße für Druckfarben für Lebensmittel- und Getränkeverpackungen, während der Digitaldruck bis 2032 voraussichtlich eine CAGR von 9,14 % verzeichnen wird. Der Flexodruck bleibt weit verbreitet, da er die Hochleistungsproduktion von Flexverpackungen mit etablierten Druckplatten, Farbsystemen und Verarbeiter-Workflows bedient. Er unterstützt auch LED-UV-Hybridkonfigurationen, die spezifische Verpackungsanforderungen erfüllen können. Amcor hat sich zu einer mehrere Millionen Euro teuren Flexodrucklinie in Hardenberg, Niederlande, verpflichtet, die für April 2026 geplant ist. Die Linie fügte bis zu 6.000 Tonnen Kapazität pro Jahr hinzu und demonstriert damit fortgesetzte Investitionen in Flexodruckbetriebe. Der Digitaldruck wächst aufgrund der Notwendigkeit, kürzere Auflagen, mehrere Lagerhaltungseinheiten und variable Informationen zu verwalten.
Der Tiefdruck bleibt für Premium-Langauflagen relevant, einschließlich Nudelverpackungen, hochauflösender Getränkehülsen und komplexer Lebensmittellaminate. Er eignet sich für Anwendungen, die eine konsistente Ausgabe bei Geschwindigkeiten über 300 Metern pro Minute erfordern. DIC Corporation begann im September 2026 mit dem globalen Rollout von ECOVART, einer lösungsmittelarmen Tiefdrucktinte, die weniger naphthastämmiges Lösungsmittel als herkömmliche Alternativen benötigt. Dies bietet einen Weg für Tiefdruckanwender, die das Lösungsmittelmanagement in asiatischen Verpackungsanwendungen angehen. Sieb- und Offsetdruck bedienen weiterhin Kartons und Spezialetiketten bei geringeren Produktionsauflagen. Der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen nutzt jedes Verfahren für unterschiedliche Auflagenlängen, Substratanforderungen, Bildanforderungen und Kundenspezifikationen.
Nach Verpackungstyp: Flexverpackung führt bei Marktanteil und Wachstum
Flexverpackungen repräsentierten im Jahr 2026 39,17 % der Marktgröße für Druckfarben für Lebensmittel- und Getränkeverpackungen und sollen bis 2032 mit einer CAGR von 10,43 % wachsen. Die Kategorie umfasst Standbeutel, retortkompatible Laminate, Fertiggerichtverpackungen und Snack-Einlagen. Diese Formate ersetzen teilweise Glas-, Metall- und Hartkunststoffverpackungen, wo geringeres Gewicht und effizienter Regalplatz Prioritäten sind. Flexible Strukturen erfordern Tinten, die Haftung, Druckerscheinungsbild, Migrationskonformität und Kompatibilität mit Laminierungssystemen bieten. Der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen ist direkt mit diesem Verpackungswandel verbunden, da jede Verpackungsstruktur spezialisierte Tinten erfordert, die auf ihr Substrat und ihren Verwendungszweck zugeschnitten sind. Lieferanten, die die Verwendung recycelbarer Polyethylen- und Polypropylenstrukturen unterstützen, können von den Reformulierungsaktivitäten der Verarbeiter profitieren.
Papier und Karton sind die zweitgrößte Verpackungskategorie. Nachhaltigkeitsverpflichtungen des Einzelhandels und Verbesserungen beim direkten Lebensmittelkontaktdruck erweitern die Rolle faserbasierter Formate. Sun Chemical brachte im September 2026 SunPak DFC (Direkter Lebensmittelkontakt) für den direkten lebensmittelkontaktkonformen Bogendruck auf Faltschachteln und Lebensmittelschalen auf den Markt. Metall- und Glasverpackungen dienen Premiumspirituosen, kohlensäurehaltigen Getränken und Konservenlebensmitteln, für die spezialisierte Lackaushärtungs-Tintensysteme höherwertige Anwendungen unterstützen. Hartkunststoffverpackungen dienen Lebensmittelservice- und Mehrwegbehälteranwendungen. Erweiterte Herstellerverantwortungsrichtlinien können die Tintenauswahl in diesen Kategorien beeinflussen, indem sie das Interesse an recyclingkompatiblen Designs steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
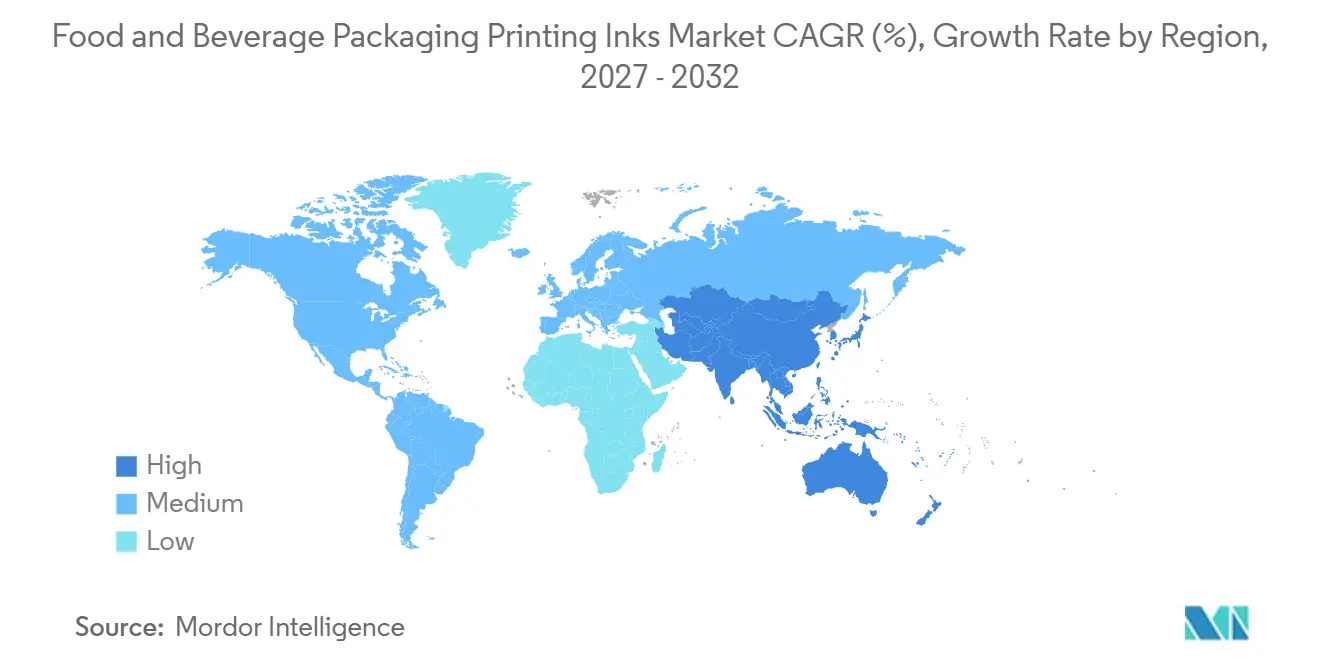
Europa entfiel im Jahr 2026 auf 33,73 % des Marktanteils für Druckfarben für Lebensmittel- und Getränkeverpackungen. Die Region verfügt über einen entwickelten regulatorischen Rahmen für Lebensmittelkontakt, der die Nachfrage nach migrationsschwachen, UV-härtbaren und nitrozellulosefreien Systemen unterstützt. Der Durchsetzungszeitplan für Januar 2027 der deutschen Druckfarbenverordnung veranlasst Verarbeiter, Spezifikationen zu überprüfen und Requalifizierungsarbeiten abzuschließen. Deutschland, das Vereinigte Königreich, Frankreich, Italien und die nordischen Länder zeigen eine starke Nachfrage nach lebensmittelsicheren und recyclingkompatiblen Formulierungen. Osteuropa und Russland verlassen sich weiterhin stärker auf lösungsmittelbasierte Systeme, da sich regulatorische Erwartungen und Verarbeiterinfrastruktur in der gesamten Region unterscheiden.
Asien-Pazifik soll bis 2032 mit einer CAGR von 9,91 % wachsen, der schnellsten regionalen Wachstumsrate im Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen. China macht 45–50 % der Verpackungsdruckfarbenproduktion in Asien-Pazifik aus, unterstützt durch eine umfangreiche Flexverpackungsherstellung. Indien ist ein wichtiger Beitragender zum regionalen Wachstum, da die Produktion verpackter Lebensmittel expandiert. Hubergroup eröffnete im Juni 2025 Indiens erste Produktionsstätte für Druckfarben mit direktem Lebensmittelkontakt, was darauf hindeutet, dass die Produktion von Premium-Lebensmittelsicherheitsdruckfarben über etablierte europäische und japanische Standorte hinaus expandiert. Japan und Südkorea sind reife Märkte mit tiefgreifender Anwendungsexpertise. DIC Corporation und Artience veröffentlichten im Oktober 2026 ein gemeinsames Protokoll zur Bewertung der Recyclingfähigkeit von Folienverpackungen für Japan[2]. Vietnam, Indonesien und Thailand treiben die Verpackungsnachfrage durch Investitionen in die Lebensmittelexportproduktion weiter an.
Nordamerika hält die drittgrößte regionale Position, wobei die Vereinigten Staaten die Nachfrage nach lösungsmittelbasierten und UV-härtbaren Tinten für Snack-, Getränke- und Fertiggerichtverpackungen antreiben. Staatliche Maßnahmen zur erweiterten Herstellerverantwortung veranlassen Verarbeiter, nitrozellulosefreie und wasserbasierte Optionen zu evaluieren, bevor tintenspezifische Anforderungen formalisiert werden. Südamerika entwickelt sich durch die Expansion des modernen Einzelhandels und das Wachstum bei Markenlebensmitteln, obwohl die Abhängigkeit von importierten Rohstoffen die Einführung verlangsamen kann. Brasilien und Argentinien sind die wichtigsten regionalen Beitragenden. Der Nahe Osten und Afrika repräsentieren die kleinsten regionalen Segmente. Die Länder des Golfkooperationsrats expandieren die Lebensmittelproduktion, während Südafrika einen Einstiegspunkt für Premium-Lebensmittelkontaktspezifikationen bietet.

Wettbewerbslandschaft
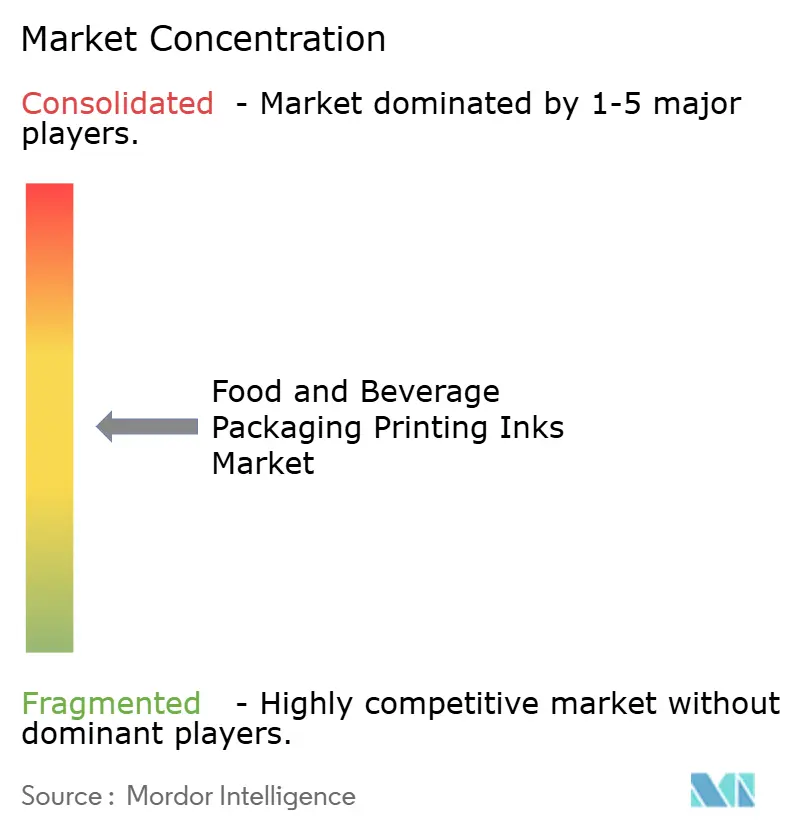
Der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen ist mäßig fragmentiert. Sun Chemical, Siegwerk, Flint Group, DIC Corporation und Artience sind in Premium-Lebensmittelkontaktkonformen Anwendungen aktiv. Regionale Hersteller konkurrieren in lösungsmittelbasierten und konventionellen wasserbasierten Kategorien über Preis und lokalen Service. Globale Lieferanten erweitern ihr Angebot über Kerntintenformulierungen hinaus auf Beschichtungen, Entfärbungssysteme und Barrieretechnologien. Dieses breitere Angebot spiegelt die wachsende Berücksichtigung der Recyclingperformance durch Verarbeiter neben Farbe, Haftung und Migrationsanforderungen wider.
Siegwerk übernahm Allinova im August 2025 und fügte damit wasserbasierte Polymerdispersionen, Wachsemulsionen und funktionelle Additive zu seinen Beschichtungsfähigkeiten hinzu. Die Übernahme stärkte seine Position in Verpackungsstrukturen, die Beschichtungs- und Funktionsmaterialexpertise erfordern. Flint Group brachte im Juli 2025 Flexocure LEAP auf den Markt, ein UV-Harzsystem, das entwickelt wurde, um Fotoinitiatoren zu stabilisieren und das Migrationsrisiko auf Polyethylensubstraten zu reduzieren. Evonik führte TEGO Res 1100 ein, ein Entfärbungsadditiv, das entwickelt wurde, um das Recycling von polyurethanbasierten Tinten zu verbessern. Diese Entwicklungen zeigen, dass der Wettbewerb zunehmend die End-of-Life-Verpackungsperformance umfasst, nicht nur die Druckqualität.
Chancen konzentrieren sich auf digitale lebensmittelsichere Tinten, direkten Lebensmittelkontaktdruck auf Papier und Karton sowie Monomaterial-Polyethylen-Flexverpackungen. Diese Anwendungen erfordern Produkte, die bei kommerziellen Liniengeschwindigkeiten funktionieren und gleichzeitig regulatorische und Recyclinganforderungen erfüllen. Kleinere Verarbeiter haben oft begrenzte Qualifizierungsbudgets und benötigen möglicherweise fokussiertere technische Unterstützung, was Möglichkeiten für regionale Spezialisten in ASEAN und Südasien schafft, lokal konforme Formulierungen für mittelständische Lebensmittelmarken zu entwickeln. Lieferanten nutzen auch Farbmanagement, Inline-Messung und Drucksimulation, um die Validierungszeit zu reduzieren. Der Markt wird voraussichtlich Unternehmen belohnen, die das Änderungskontrollrisiko für Verarbeiter reduzieren können, ohne die Compliance-Dokumentation zu beeinträchtigen.
Marktführer für Druckfarben für Lebensmittel- und Getränkeverpackungen
-
Sun Chemical
-
Siegwerk Druckfarben AG & Co. KGaA
-
Flint Group
-
artience Co., Ltd.
-
SAKATA INX CORPORATION
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: DIC Corporation begann den globalen Rollout von ECOVART, einer Tiefdrucktinte mit niedrigem Lösungsmittelgehalt, die deutlich weniger naphthastämmiges Lösungsmittel als herkömmliche Alternativen benötigt und damit flüchtige organische Verbindungen (VOC) und das Beschaffungsrisiko in der Lieferkette reduziert. Der erste Rollout zielt auf Japan, China und Südostasien ab.
- September 2026: Sun Chemical brachte SunPak DFC in Pace für den direkten lebensmittelkontaktkonformen Bogendruck auf Faltschachteln auf den Markt und fügte seinem wasserbasierten AquaSafe-Portfolio ein neues grünes Pigment hinzu. Diese Ergänzungen ermöglichen bedruckte Lebensmittelschalen ohne die Coextrusion einer Polyethylen (PE)-Barriere und erweitern die lebensmittelsichere Designflexibilität in Europa.


Globaler Berichtsumfang für den Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen
Druckfarben für Lebensmittel- und Getränkeverpackungen sind spezialisierte Flüssig- oder Pastenformulierungen, die zum Bedrucken von Produktbehältern, Verpackungen, Etiketten und Schachteln verwendet werden und Markenzeichen, Zutatenlisten, Barcodes und regulatorische Informationen anzeigen. Im Gegensatz zu Standard-Druckfarben für den kommerziellen Druck müssen diese Formulierungen streng entwickelt und reguliert werden, um sicherzustellen, dass sie keine essbaren Inhalte kontaminieren.
Der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen ist nach Tintentyp, Druckverfahren, Verpackungstyp und Geografie segmentiert. Nach Tintentyp ist der Markt in wasserbasierte Tinten, lösungsmittelbasierte Tinten, UV-härtbare Tinten, biobasierte und umweltfreundliche Tinten sowie sonstige segmentiert. Nach Druckverfahren ist der Markt in Flexodruck, Tiefdruck, Digitaldruck und sonstige segmentiert. Nach Verpackungstyp ist der Markt in Flexverpackung, Papier- und Kartonverpackung, Metallverpackung, Glasverpackung und Hartkunststoffverpackung segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für die globalen Druckfarben für Lebensmittel- und Getränkeverpackungen in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Wasserbasierte Tinten |
| Lösungsmittelbasierte Tinten |
| UV-härtbare Tinten |
| Biobasierte und umweltfreundliche Tinten |
| Sonstige |
| Flexodruck |
| Tiefdruck |
| Digitaldruck |
| Sonstige |
| Flexverpackung |
| Papier- und Kartonverpackung |
| Metallverpackung |
| Glasverpackung |
| Hartkunststoffverpackung |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Tintentyp | Wasserbasierte Tinten | |
| Lösungsmittelbasierte Tinten | ||
| UV-härtbare Tinten | ||
| Biobasierte und umweltfreundliche Tinten | ||
| Sonstige | ||
| Nach Druckverfahren | Flexodruck | |
| Tiefdruck | ||
| Digitaldruck | ||
| Sonstige | ||
| Nach Verpackungstyp | Flexverpackung | |
| Papier- und Kartonverpackung | ||
| Metallverpackung | ||
| Glasverpackung | ||
| Hartkunststoffverpackung | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Druckfarben für Lebensmittel- und Getränkeverpackungen?
Der Markt für Druckfarben für Lebensmittel- und Getränkeverpackungen wurde im Jahr 2026 auf 5,21 Milliarden USD geschätzt und soll von 5,63 Milliarden USD im Jahr 2027 auf 8,31 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,12 % während des Prognosezeitraums (2027–2032).
Welches Druckverfahren wächst bis 2032 am schnellsten?
Der Digitaldruck soll mit einer CAGR von 9,14 % wachsen, da Verarbeiter mehr Designs, kürzere Auflagen und variable Informationen verwalten.
Warum ist Flexverpackung für Druckfarbenlieferanten wichtig?
Flexverpackungen halten im Jahr 2026 einen Anteil von 39,17 % und sollen mit einer CAGR von 10,43 % wachsen, was die Nachfrage nach qualifizierten Tinten für Beutel, Einlagen und Laminate steigert.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 9,91 % wachsen, unterstützt durch die Verpackungsherstellung in China und das Wachstum bei verpackten Lebensmitteln in Indien.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
