
Tamanho e Participação do Mercado de Tintas de Impressão para Embalagens de Alimentos e Bebidas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
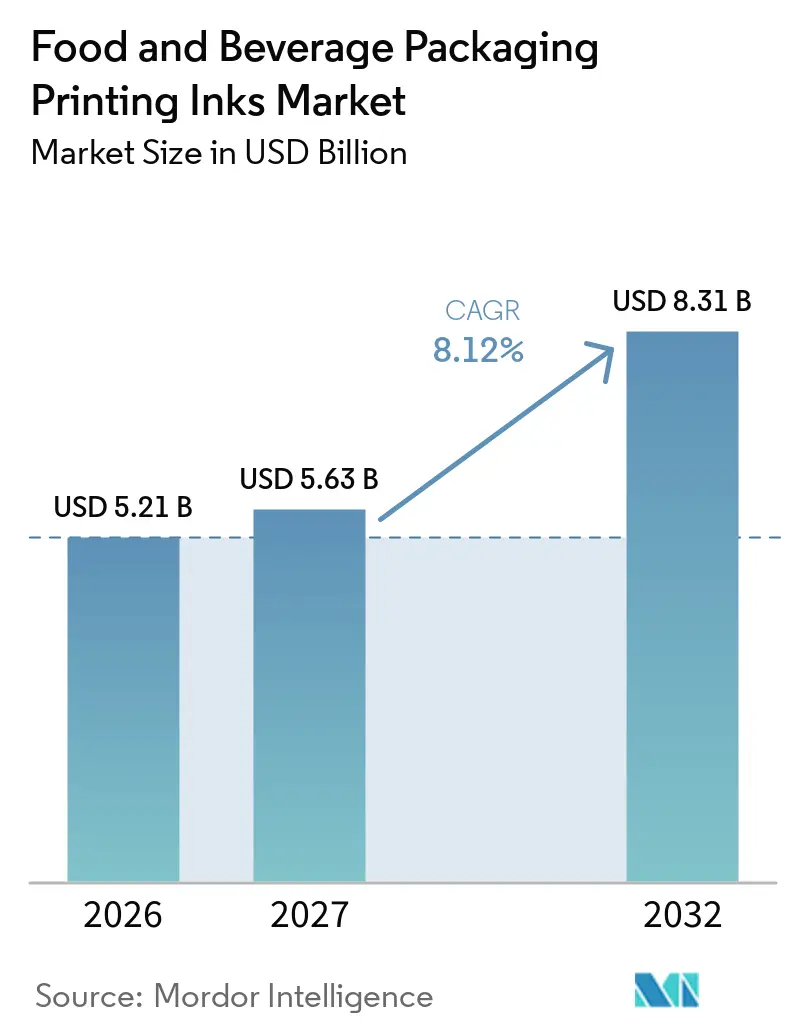
| Tamanho do Mercado (2027) | 5.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.31 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tintas de Impressão para Embalagens de Alimentos e Bebidas pela Mordor Intelligence
O tamanho do mercado de tintas de impressão para embalagens de alimentos e bebidas foi avaliado em 5,21 bilhões de USD em 2026 e estima-se que cresça de 5,63 bilhões de USD em 2027 para 8,31 bilhões de USD até 2032, a um CAGR de 8,12% durante o período de previsão (2027-2032). Regulamentações de contato com alimentos, requisitos de substratos recicláveis e metas de emissões dos proprietários de marcas estão deslocando a seleção de tintas de uma decisão baseada em preço para uma baseada em conformidade. Os fornecedores devem demonstrar desempenho seguro de migração, compatibilidade com designs de embalagens recicláveis e desempenho confiável em linhas de embalagem de alta velocidade. Isso aumenta o valor da expertise em formulação, capacidades de teste e suporte técnico. Também cria oportunidades para que os fornecedores auxiliem os conversores durante as transições de materiais em múltiplos formatos de embalagem. Como resultado, o mercado de tintas de impressão para embalagens de alimentos e bebidas favorece portfólios que combinam desempenho de impressão convencional com conformidade de contato com alimentos e requisitos de reciclabilidade.
Principais Conclusões do Relatório
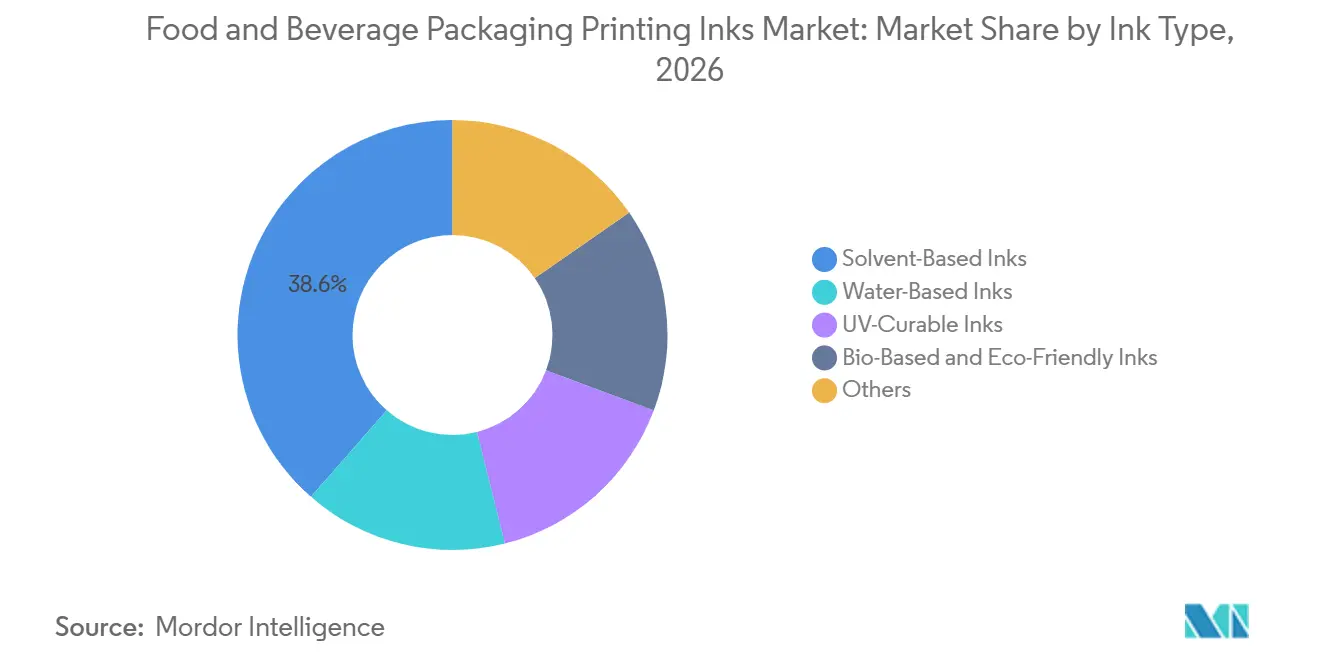
- Por tipo de tinta, as tintas à base de solvente detinham 38,56% da participação do mercado de tintas de impressão para embalagens de alimentos e bebidas em 2026, enquanto as tintas à base biológica e ecológicas têm previsão de crescer a um CAGR de 8,78% até 2032.
- Por processo de impressão, a flexografia representou 51,29% da participação de mercado em 2026, enquanto a impressão digital tem previsão de expandir a um CAGR de 9,14% até 2032.
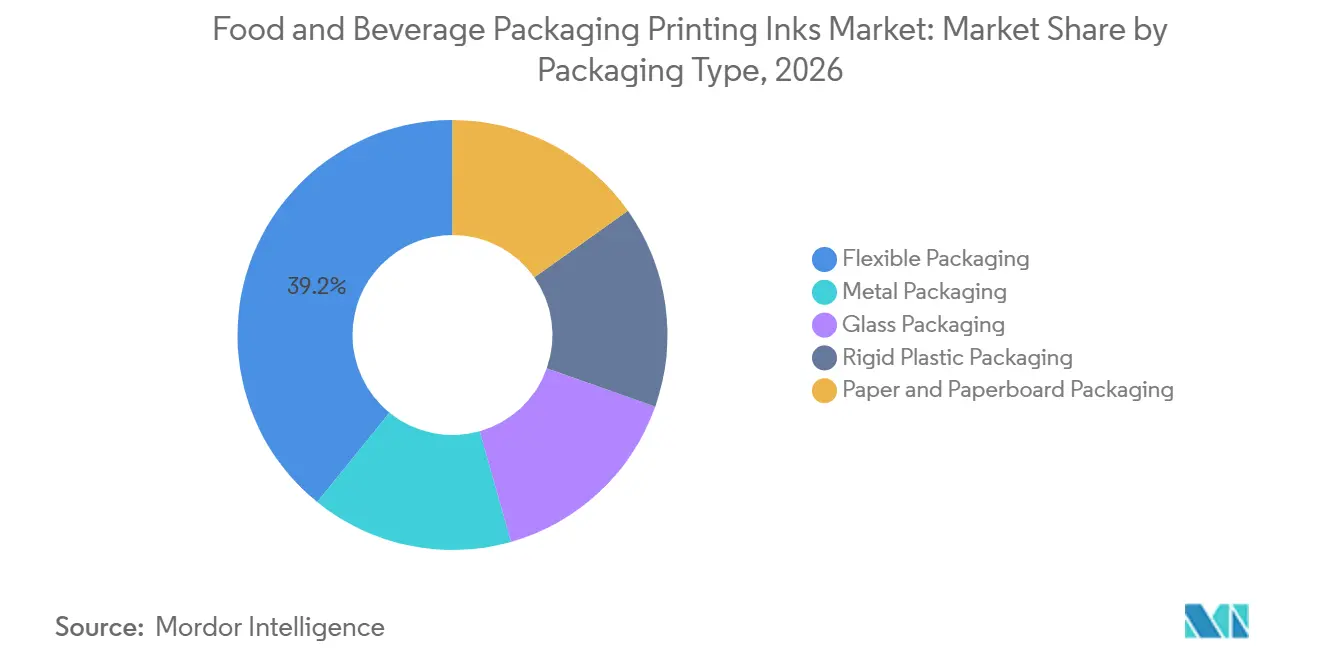
- Por tipo de embalagem, a embalagem flexível representou 39,17% da participação de mercado em 2026 e tem previsão de crescer a um CAGR de 10,43% até 2032.
- Por geografia, a Europa detinha 33,73% da participação de mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 9,91% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Tintas de Impressão para Embalagens de Alimentos e Bebidas
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Controles Mais Rigorosos de Migração em Contato com Alimentos | +1.5% | Global, com maior intensidade na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Conversão para Embalagens Mono-Material Recicláveis | +1.8% | Global, liderado pela Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Prensas Digitais e Híbridas | +1.4% | Global, com adoção mais rápida na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Demanda por Embalagens de Alimentos Prontos para Consumo e de Conveniência | +2.1% | Global, com maior volume incremental na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Compromissos dos Proprietários de Marcas com Ausência de Solventes e Escopo 3 | +1.6% | Global, com pressão de especificação originada na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Controles Mais Rigorosos de Migração em Contato com Alimentos
A Portaria Alemã de Tintas de Impressão está programada para entrar em vigor em janeiro de 2027, após uma extensão do período de transição. A portaria estabelece uma lista positiva, limites específicos de migração para tintas de contato direto com alimentos, limites de não detecção para usos de contato indireto e requisitos de pureza de pigmentos alinhados com o Bundesinstitut für Risikobewertung (BfR) IX[1]. Esses requisitos tornam a conformidade mais exigente para tintas utilizadas em superfícies de embalagens de alimentos. A diretriz de Boas Práticas de Fabricação da quinta edição da Associação Europeia de Tintas de Impressão (EuPIA) entrou em vigor em janeiro de 2026 e se aplica globalmente, reforçando uma base comum para tintas de impressão utilizadas com materiais de contato com alimentos. Os participantes do mercado com sistemas estabelecidos de teste e documentação podem responder mais rapidamente às exigências dos conversores. Flint Group, Toyo Ink Europe e Siegwerk apresentaram portfólios em conformidade que oferecem aos conversores escolhas antecipadas ao revisar especificações.
Conversão para Embalagens Mono-Material Recicláveis
A transição para embalagens flexíveis mono-material requer sistemas de tinta compatíveis com designs de reciclagem para polietileno e polipropileno. A RecyClass aprovou tintas à base de poliuretano sem nitrocelulose e tintas à base de polivinil-butiral para impressão de superfície e impressão reversa em embalagens flexíveis de polietileno e polipropileno em 2025. Siegwerk, Borouge e TPN Food Packaging introduziram uma bolsa de fundo plano de polietileno mono-material reciclável com barreira em setembro de 2025 para produtos secos sensíveis ao oxigênio. O projeto utilizou tecnologia de revestimento de desintagem para apoiar a produção de matéria-prima de polietileno reciclado de maior qualidade. Essa transição expande a demanda além das tintas padrão para incluir revestimentos, sistemas de barreira e formulações laváveis. O mercado de tintas de impressão para embalagens de alimentos e bebidas se beneficia quando os fornecedores conseguem atender tanto à qualidade de impressão quanto ao desempenho de fim de vida das embalagens.
Adoção de Prensas Digitais e Híbridas
O crescimento em produtos sazonais, variantes regionais e embalagens personalizadas está aumentando o número de designs ativos que os conversores precisam gerenciar. A impressão digital suporta dados variáveis e tiragens menores sem os custos de substituição de chapas associados à impressão convencional. As tintas digitais seguras para alimentos ainda devem atender aos requisitos de migração, adesão, velocidade de cura e substrato de filme em velocidades de linha comercial. A Canon anunciou a correPRESS iB17 em outubro de 2025, com uma produção de até 8.000 m² por hora usando tintas à base de água para aplicações em papelão ondulado em conformidade com contato indireto com alimentos. As linhas híbridas de flexografia e digital criam demanda por sistemas de gerenciamento de tintas que suportem ambas as abordagens de impressão, tornando a capacidade digital relevante para um conjunto mais amplo de fornecedores no mercado de tintas de impressão para embalagens de alimentos e bebidas.
Demanda por Embalagens de Alimentos Prontos para Consumo e de Conveniência
Os alimentos prontos para consumo utilizam bolsas de fundo plano, laminados compatíveis com retorta, bandejas flexíveis e revestimentos para salgadinhos que requerem superfícies impressas. Esses formatos frequentemente exigem impressão em rotogravura ou flexografia de alta velocidade e desempenho sob exposição a vapor ou micro-ondas. Os produtores de alimentos também gerenciam mudanças frequentes de arte gráfica em linhas de produtos de salgadinhos, bebidas e refeições. Cada mudança de arte gráfica pode exigir qualificação de tinta para um substrato específico, condição térmica e formato de embalagem. Isso aumenta o trabalho necessário para a conversão de impressão, mesmo quando a fórmula do produto não muda. O mercado de tintas de impressão para embalagens de alimentos e bebidas se beneficia da necessidade de tintas qualificadas em uma gama mais ampla de configurações de embalagem.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compatibilidade de Adesão ao Substrato e Camada de Barreira | -0.9% | Global, mais aguda para conversores de polietileno e polipropileno mono-material na Europa | Médio prazo (2-4 anos) |
| Prêmios de Custo de Resinas de Contato com Alimentos e Fotoiniciadores | -1.2% | Global, mais severo em mercados emergentes sensíveis a custos | Curto prazo (≤ 2 anos) |
| Atrasos de Qualificação por Controle de Mudanças e Testes de Migração | -0.7% | Global, mais elevado em cadeias de suprimento reguladas pela Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Compatibilidade de Adesão ao Substrato e Camada de Barreira
Os filmes de polietileno e polipropileno têm menor energia de superfície do que muitos laminados multicamadas tradicionais, criando desafios de adesão para sistemas de tinta sustentáveis em substratos utilizados em embalagens mono-material. Os conversores podem necessitar de aglutinantes modificados, tratamento por corona ou chama, e primers que também atendam aos requisitos de contato com alimentos. Cada nova combinação de tinta e substrato requer testes de adesão, laminação, migração e vida útil em múltiplas condições de processamento e armazenamento. O processo de qualificação pode levar de 9 a 18 meses, limitando a rapidez com que os conversores podem adotar novas formulações. Isso permanece uma restrição prática ao crescimento no mercado de tintas de impressão para embalagens de alimentos e bebidas, mesmo onde os requisitos regulatórios ou dos clientes estão claramente definidos.
Prêmios de Custo de Resinas de Contato com Alimentos e Fotoiniciadores
As tintas em conformidade com o contato com alimentos apresentam custos de insumos e documentação mais elevados do que os produtos convencionais. Ingredientes de alta pureza e baixa migração e requisitos de validação dificultam que os conversores repassem os custos em programas de embalagem sensíveis a preços. Isso é particularmente relevante para embalagens de alimentos de marca própria e commodities em mercados emergentes. As marcas premium em mercados regulamentados adotam sistemas de baixa migração à base de luz ultravioleta com diodo emissor de luz (UV-LED) e à base de água com mais facilidade quando as especificações suportam o custo adicional. As embalagens de médio mercado permanecem dependentes de formulações à base de solvente. Como resultado, o mercado de tintas de impressão para embalagens de alimentos e bebidas apresenta taxas de adoção variadas dependendo do posicionamento da marca, das capacidades dos conversores e das expectativas de conformidade locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tinta: Liderança das Tintas à Base de Solvente e Crescimento das Tintas à Base Biológica
As tintas à base de solvente detinham 38,56% da participação do mercado de tintas de impressão para embalagens de alimentos e bebidas em 2026, enquanto as tintas à base biológica e ecológicas têm projeção de crescer a um CAGR de 8,78% até 2032. As tintas à base de solvente continuam importantes porque aderem bem a filmes sintéticos não porosos, incluindo polipropileno orientado (OPP), polietileno coextrudado e tereftalato de polietileno (PET). Seu perfil de evaporação rápida permite impressão de alta velocidade em linhas de embalagem flexível. As tintas à base biológica e ecológicas estão ganhando atenção à medida que os conversores respondem às exigências dos clientes por opções sem solvente e com emissões reduzidas. A DIC Graphics lançou a Finato BM EX em agosto de 2025 como uma tinta de rotogravura sem tolueno e sem metil etil cetona (MEK) com 10% de conteúdo de biomassa. O produto é destinado a estruturas de OPP e CPP, bem como estruturas de PET e CPP, utilizadas para embalagens de salgadinhos e alimentos refrigerados.
As tintas à base de água são a segunda maior categoria de receita e estão ganhando relevância em aplicações europeias de contato indireto com alimentos e em papelão. Elas podem suportar programas de embalagem com menor teor de solvente onde as condições de substrato e secagem são adequadas. As tintas curáveis por UV desempenham um papel premium devido à sua cura instantânea e baixo potencial de migração. Sua seleção depende da capacidade do conversor de gerenciar documentação de contato com alimentos, desempenho de cura e custos de insumos. Os sistemas curáveis por feixe de elétrons atendem a aplicações selecionadas de alta barreira que requerem química de cura sem fotoiniciador. O mercado de tintas de impressão para embalagens de alimentos e bebidas, portanto, mantém várias plataformas de tinta em vez de convergir para uma única tecnologia substituta. Os portfólios dos fornecedores precisam corresponder aos requisitos de substrato, velocidades de linha, condições de contato com alimentos e o design de reciclagem do conversor.


Por Processo de Impressão: A Flexografia Mantém Escala enquanto o Digital se Expande
A flexografia representou 51,29% do tamanho do mercado de tintas de impressão para embalagens de alimentos e bebidas em 2026, enquanto a impressão digital tem previsão de registrar um CAGR de 9,14% até 2032. A flexografia continua amplamente utilizada porque atende à produção de embalagens flexíveis de alta produção com chapas, sistemas de cores e fluxos de trabalho de conversores estabelecidos. Também suporta configurações híbridas LED-UV que podem atender a requisitos específicos de embalagem. A Amcor está comprometida com uma linha flexográfica de vários milhões de euros em Hardenberg, nos Países Baixos, programada para abril de 2026. A linha adicionou até 6.000 toneladas métricas de capacidade por ano, demonstrando investimento contínuo em operações flexográficas. A impressão digital está crescendo devido à necessidade de gerenciar tiragens menores, múltiplas unidades de manutenção de estoque e informações variáveis.
A rotogravura continua relevante para tiragens longas premium, incluindo embalagens de massa, mangas de bebidas de alta definição e laminados alimentares complexos. É adequada para aplicações que requerem produção consistente em velocidades acima de 300 metros por minuto. A DIC Corporation iniciou o lançamento global do ECOVART em setembro de 2026, uma tinta de rotogravura de baixo teor de solvente projetada para usar menos solvente derivado de nafta do que as alternativas convencionais. Isso oferece um caminho para os usuários de rotogravura que abordam o gerenciamento de solventes em aplicações de embalagem asiáticas. A impressão serigráfica e offset continua a atender caixas e etiquetas especiais em tiragens de produção menores. O mercado de tintas de impressão para embalagens de alimentos e bebidas utiliza cada processo para diferentes comprimentos de tiragem, necessidades de substrato, requisitos de imagem e especificações dos clientes.
Por Tipo de Embalagem: A Embalagem Flexível Lidera em Participação e Crescimento
A embalagem flexível representou 39,17% do tamanho do mercado de tintas de impressão para embalagens de alimentos e bebidas em 2026 e tem previsão de avançar a um CAGR de 10,43% até 2032. A categoria inclui bolsas de fundo plano, laminados compatíveis com retorta, embalagens de refeições prontas e revestimentos para salgadinhos. Esses formatos estão substituindo algumas embalagens de vidro, metal e plástico rígido onde menor peso e uso eficiente de prateleira são prioridades. As estruturas flexíveis requerem tintas que proporcionem adesão, aparência de impressão, conformidade de migração e compatibilidade com sistemas de laminação. O mercado de tintas de impressão para embalagens de alimentos e bebidas está diretamente conectado a essa mudança de embalagem porque cada estrutura de embalagem requer tintas especializadas adequadas ao seu substrato e caso de uso. Os fornecedores que suportam o uso de estruturas recicláveis de polietileno e polipropileno podem se beneficiar das atividades de reformulação dos conversores.
O papel e o papelão são a segunda maior categoria de embalagem. Os compromissos de sustentabilidade do varejo e as melhorias na impressão de contato direto com alimentos estão expandindo o papel dos formatos à base de fibra. A Sun Chemical lançou a SunPak DFC (Contato Direto com Alimentos) em setembro de 2026 para impressão em folhas de contato direto com alimentos em caixas dobráveis e bandejas de alimentos. As embalagens de metal e vidro atendem a bebidas espirituosas premium, bebidas carbonatadas e alimentos enlatados, para os quais sistemas de tinta de cura por verniz especializados suportam aplicações de maior valor. As embalagens de plástico rígido atendem a aplicações de serviço de alimentação e contêineres reutilizáveis. As políticas de Responsabilidade Estendida do Produtor podem influenciar a seleção de tintas nessas categorias ao aumentar o interesse em designs compatíveis com a reciclagem.
Análise Geográfica
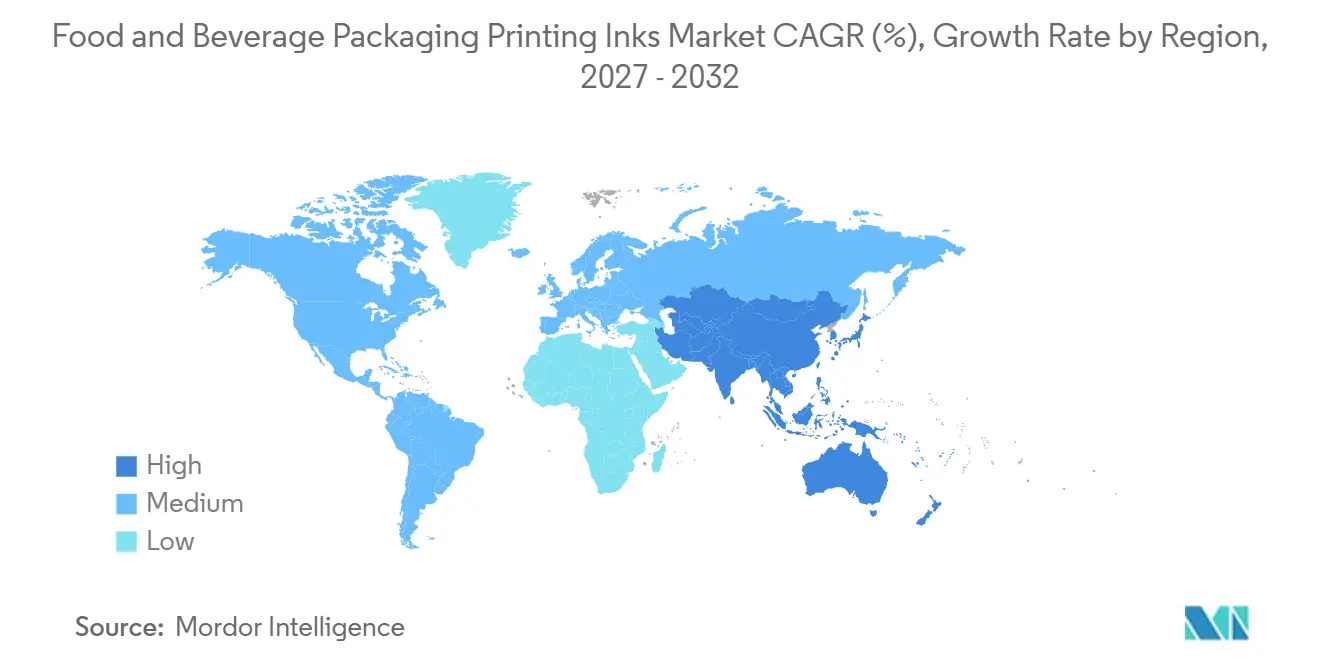
A Europa representou 33,73% da participação do mercado de tintas de impressão para embalagens de alimentos e bebidas em 2026. A região possui uma estrutura regulatória de contato com alimentos desenvolvida, que suporta a demanda por sistemas de baixa migração, curáveis por UV e sem nitrocelulose. O cronograma de aplicação de janeiro de 2027 para a Portaria Alemã de Tintas de Impressão está incentivando os conversores a revisar especificações e concluir trabalhos de requalificação. Alemanha, Reino Unido, França, Itália e os países nórdicos mostram forte demanda por formulações seguras para alimentos e compatíveis com reciclagem. A Europa Oriental e a Rússia continuam a depender mais fortemente de sistemas à base de solvente, pois as expectativas regulatórias e a infraestrutura dos conversores diferem em toda a região.
A Ásia-Pacífico tem projeção de crescer a um CAGR de 9,91% até 2032, a taxa de crescimento regional mais rápida no mercado de tintas de impressão para embalagens de alimentos e bebidas. A China representa 45%-50% da produção de tintas de embalagem da Ásia-Pacífico, apoiada por extensa fabricação de embalagens flexíveis. A Índia é uma grande contribuidora para o crescimento regional à medida que a produção de alimentos embalados se expande. A hubergroup inaugurou a primeira instalação de fabricação de tintas de contato direto com alimentos da Índia em junho de 2025, indicando que a produção de tintas premium seguras para alimentos está se expandindo além dos locais europeus e japoneses estabelecidos. O Japão e a Coreia do Sul são mercados maduros com profunda expertise em aplicações. A DIC Corporation e a Artience publicaram um protocolo conjunto de avaliação de reciclabilidade de embalagens de filme para o Japão em outubro de 2026[2]. Vietnã, Indonésia e Tailândia continuam a impulsionar a demanda por embalagens por meio de investimentos na fabricação para exportação de alimentos.
A América do Norte ocupa a terceira maior posição regional, com os Estados Unidos impulsionando a demanda por tintas à base de solvente e curáveis por UV em embalagens de salgadinhos, bebidas e refeições prontas. As medidas estaduais de Responsabilidade Estendida do Produtor estão incentivando os conversores a avaliar opções sem nitrocelulose e à base de água antes que os requisitos específicos de tinta sejam formalizados. A América do Sul está se desenvolvendo por meio da expansão do varejo moderno e do crescimento em alimentos embalados de marca, embora a dependência de matérias-primas importadas possa retardar a adoção. Brasil e Argentina são os principais contribuidores regionais. O Oriente Médio e a África representam os menores segmentos regionais. Os países do Conselho de Cooperação do Golfo estão expandindo a fabricação de alimentos, enquanto a África do Sul fornece um ponto de entrada para especificações premium de contato com alimentos.

Cenário Competitivo
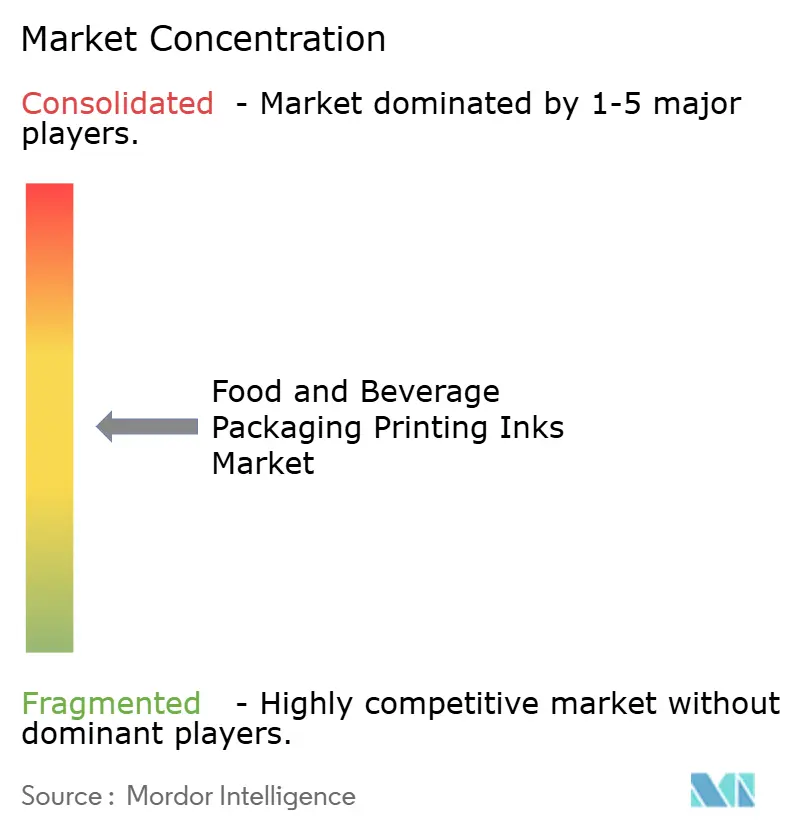
O mercado de tintas de impressão para embalagens de alimentos e bebidas é moderadamente fragmentado. Sun Chemical, Siegwerk, Flint Group, DIC Corporation e Artience estão ativos em aplicações premium em conformidade com o contato com alimentos. Os produtores regionais competem nas categorias à base de solvente e à base de água convencional com base em preço e serviço local. Os fornecedores globais estão expandindo além das formulações de tinta principais para revestimentos, sistemas de desintagem e tecnologias de barreira. Essa oferta mais ampla reflete a crescente consideração dos conversores sobre o desempenho de reciclagem juntamente com os requisitos de cor, adesão e migração.
A Siegwerk adquiriu a Allinova em agosto de 2025, adicionando dispersões de polímeros à base de água, emulsões de cera e aditivos funcionais às suas capacidades de revestimento. A aquisição fortaleceu sua posição em estruturas de embalagem que requerem expertise em revestimento e materiais funcionais. A Flint Group lançou a Flexocure LEAP em julho de 2025, um sistema de resina UV projetado para estabilizar compostos fotoiniciadores e reduzir o risco de migração em substratos de polietileno. A Evonik introduziu o TEGO Res 1100, um aditivo de desintagem projetado para melhorar a reciclagem de tintas à base de poliuretano. Esses desenvolvimentos indicam que a concorrência abrange cada vez mais o desempenho de fim de vida das embalagens, não apenas a qualidade de impressão.
As oportunidades estão concentradas em tintas digitais seguras para alimentos, papel e papelão de contato direto com alimentos e embalagens flexíveis de polietileno mono-material. Essas aplicações requerem produtos que tenham desempenho em velocidades de linha comercial enquanto atendem aos requisitos regulatórios e de reciclagem. Os conversores menores frequentemente têm orçamentos de qualificação limitados e podem necessitar de suporte técnico mais focado, criando oportunidades para especialistas regionais na ASEAN e no Sul da Ásia para desenvolver formulações localmente em conformidade para marcas de alimentos de médio mercado. Os fornecedores também estão usando gerenciamento de cores, medição em linha e simulação de prensa para reduzir o tempo de validação. O mercado provavelmente recompensará as empresas que conseguirem reduzir o risco de controle de mudanças para os conversores sem comprometer a documentação de conformidade.
Líderes do Setor de Tintas de Impressão para Embalagens de Alimentos e Bebidas
-
Sun Chemical
-
Siegwerk Druckfarben AG & Co. KGaA
-
Flint Group
-
artience Co., Ltd.
-
SAKATA INX CORPORATION
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A DIC Corporation iniciou o lançamento global do ECOVART, uma tinta de rotogravura de baixo teor de solvente que requer significativamente menos solvente derivado de nafta do que as alternativas convencionais, reduzindo as emissões de compostos orgânicos voláteis (COV) e o risco de aquisição na cadeia de suprimentos. O lançamento inicial tem como alvo o Japão, a China e o Sudeste Asiático.
- Setembro de 2026: A Sun Chemical lançou a SunPak DFC no Pace para impressão em folhas de contato direto com alimentos em caixas dobráveis e adicionou um novo pigmento verde ao seu portfólio AquaSafe à base de água. Essas adições permitem bandejas de alimentos impressas sem a coextrusão de uma barreira de polietileno (PE) e expandem a flexibilidade de design seguro para alimentos na Europa.


Escopo do Relatório Global do Mercado de Tintas de Impressão para Embalagens de Alimentos e Bebidas
As tintas de impressão para embalagens de alimentos e bebidas são formulações líquidas ou em pasta especializadas utilizadas para imprimir em recipientes de produtos, embalagens, rótulos e caixas, exibindo marcas, listas de ingredientes, códigos de barras e informações regulatórias. Ao contrário das tintas de impressão comercial padrão, essas formulações devem ser rigorosamente elaboradas e regulamentadas para garantir que não contaminem o conteúdo comestível.
O mercado de tintas de impressão para embalagens de alimentos e bebidas é segmentado por tipo de tinta, processo de impressão, tipo de embalagem e geografia. Por tipo de tinta, o mercado é segmentado em tintas à base de água, tintas à base de solvente, tintas curáveis por UV, tintas à base biológica e ecológicas e outros. Por processo de impressão, o mercado é segmentado em flexografia, rotogravura, impressão digital e outros. Por tipo de embalagem, o mercado é segmentado em embalagem flexível, embalagem de papel e papelão, embalagem metálica, embalagem de vidro e embalagem de plástico rígido. O relatório também abrange tamanhos e previsões de mercado para as tintas de impressão para embalagens de alimentos e bebidas globais em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Tintas à Base de Água |
| Tintas à Base de Solvente |
| Tintas Curáveis por UV |
| Tintas à Base Biológica e Ecológicas |
| Outros |
| Flexografia |
| Rotogravura |
| Impressão Digital |
| Outros |
| Embalagem Flexível |
| Embalagem de Papel e Papelão |
| Embalagem Metálica |
| Embalagem de Vidro |
| Embalagem de Plástico Rígido |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Tinta | Tintas à Base de Água | |
| Tintas à Base de Solvente | ||
| Tintas Curáveis por UV | ||
| Tintas à Base Biológica e Ecológicas | ||
| Outros | ||
| Por Processo de Impressão | Flexografia | |
| Rotogravura | ||
| Impressão Digital | ||
| Outros | ||
| Por Tipo de Embalagem | Embalagem Flexível | |
| Embalagem de Papel e Papelão | ||
| Embalagem Metálica | ||
| Embalagem de Vidro | ||
| Embalagem de Plástico Rígido | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Tintas de Impressão para Embalagens de Alimentos e Bebidas?
O tamanho do mercado de tintas de impressão para embalagens de alimentos e bebidas foi avaliado em 5,21 bilhões de USD em 2026 e estima-se que cresça de 5,63 bilhões de USD em 2027 para 8,31 bilhões de USD até 2032, a um CAGR de 8,12% durante o período de previsão (2027-2032).
Qual processo de impressão está crescendo mais rapidamente até 2032?
A impressão digital tem previsão de crescer a um CAGR de 9,14% à medida que os conversores gerenciam mais designs, tiragens menores e informações variáveis.
Por que a embalagem flexível é importante para os fornecedores de tintas de impressão?
A embalagem flexível detém uma participação de 39,17% em 2026 e tem previsão de crescer a um CAGR de 10,43%, aumentando assim a demanda por tintas qualificadas para bolsas, revestimentos e laminados.
Qual região tem projeção de crescimento mais rápido?
A Ásia-Pacífico tem expectativa de crescer a um CAGR de 9,91% até 2032, apoiada pela fabricação de embalagens na China e pelo crescimento de alimentos embalados na Índia.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
