
インクソルベト市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.31 十億米ドル |
| 市場規模 (2031) | 1.73 十億米ドル |
| 成長率 (2026 - 2031) | 5.59 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインクソルベント市場分析
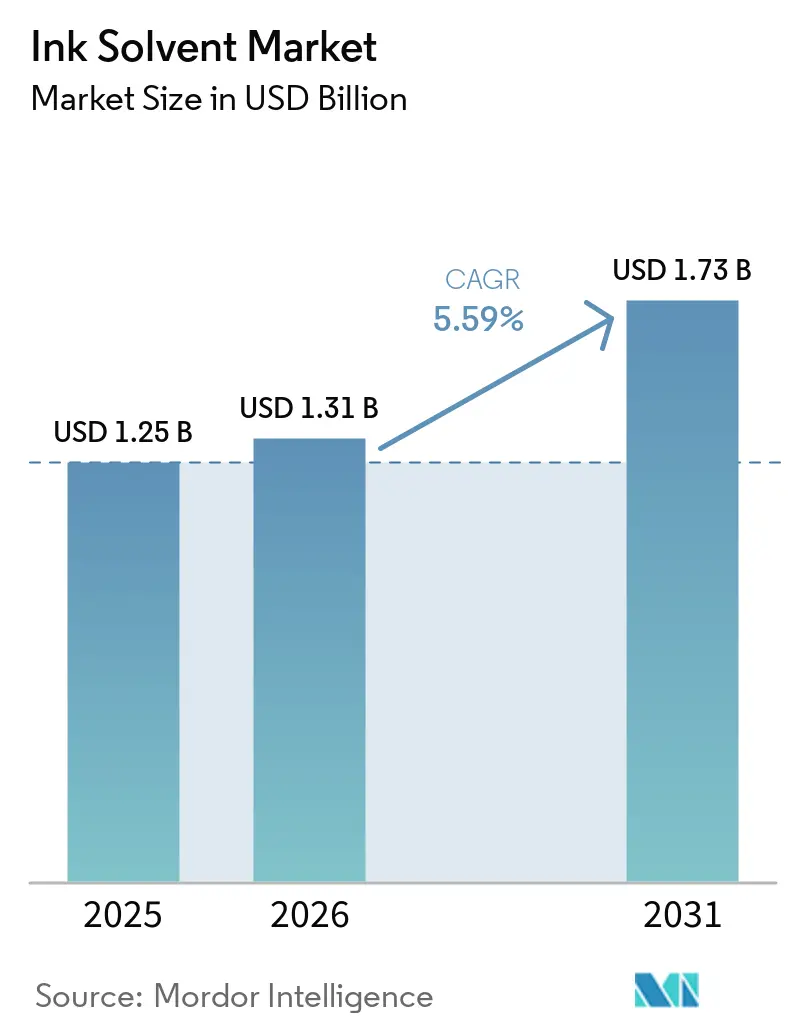
インクソルベント市場規模は2025年に1.25 ビリオン 米ドルと評価され、2026年の1.31 ビリオン 米ドルから2031年には1.73 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.59%です。インクソルベントは、溶剤ベースの印刷システムにおける粘度制御、蒸発、樹脂適合性、および密着性を支援します。需要は、包装消費財、パーソナルケア製品、食品・飲料の販売、およびeコマース出荷の成長によって牽引されています。米国の小売eコマース売上高は2024年に1,192.6 ビリオン 米ドルに達し、前年比8.1%増となり、包装印刷活動を支えています。溶剤ベースのフレキソ印刷およびグラビア印刷は、特にフィルム密着性と急速乾燥が求められるフレキシブル食品接触包装において引き続き重要です。インクソルベント市場は排出規制、水性およびUV硬化型代替品、ならびに原材料・エネルギーコストの上昇による圧力に直面していますが、包装の成長とバイオベースの再処方が引き続き需要を支えています。
レポートの主要ポイント
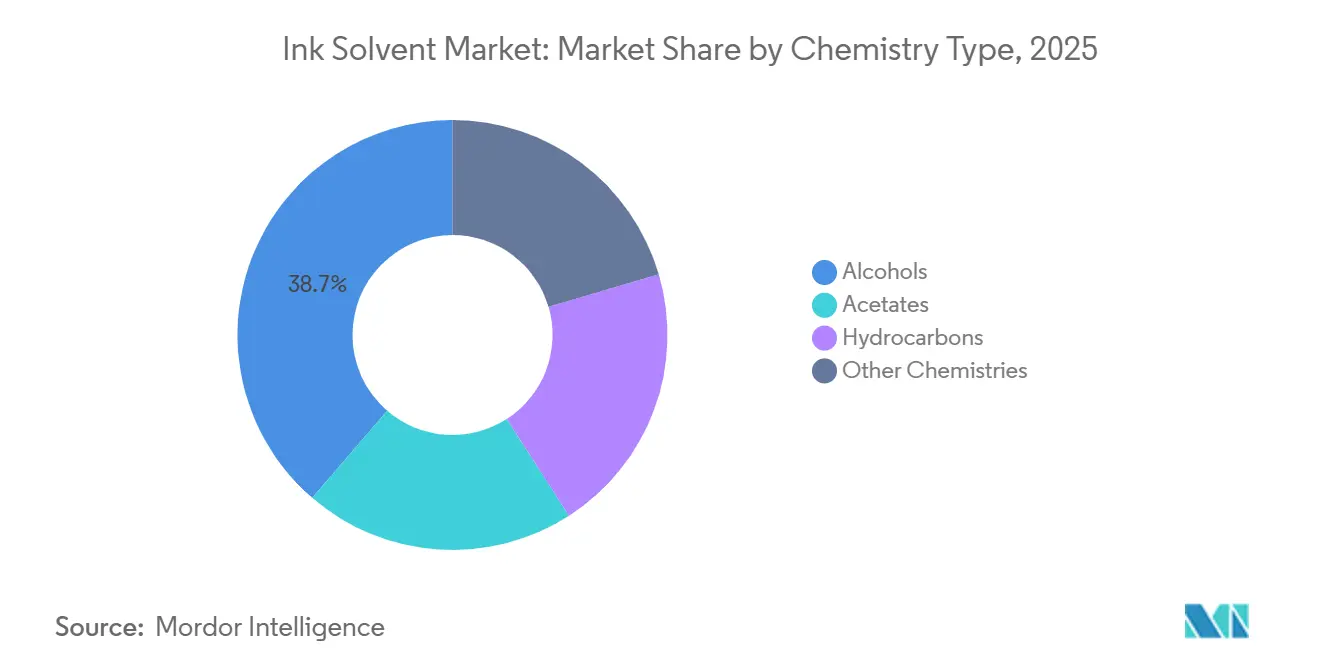
- 化学タイプ別では、アルコール類が2025年に世界シェアの38.68%を占め、炭化水素類は2031年までに6.13%のCAGRで成長すると予測されています。
- 製品タイプ別では、従来型溶剤が2025年に世界シェアの64.13%を占め、グリーン・バイオベース溶剤は2031年までに6.32%のCAGRで拡大すると予測されています。
- プロセス別では、フレキソ印刷が2025年に世界シェアの46.59%を占め、グラビア印刷は2031年までに6.41%のCAGRで成長すると予測されています。
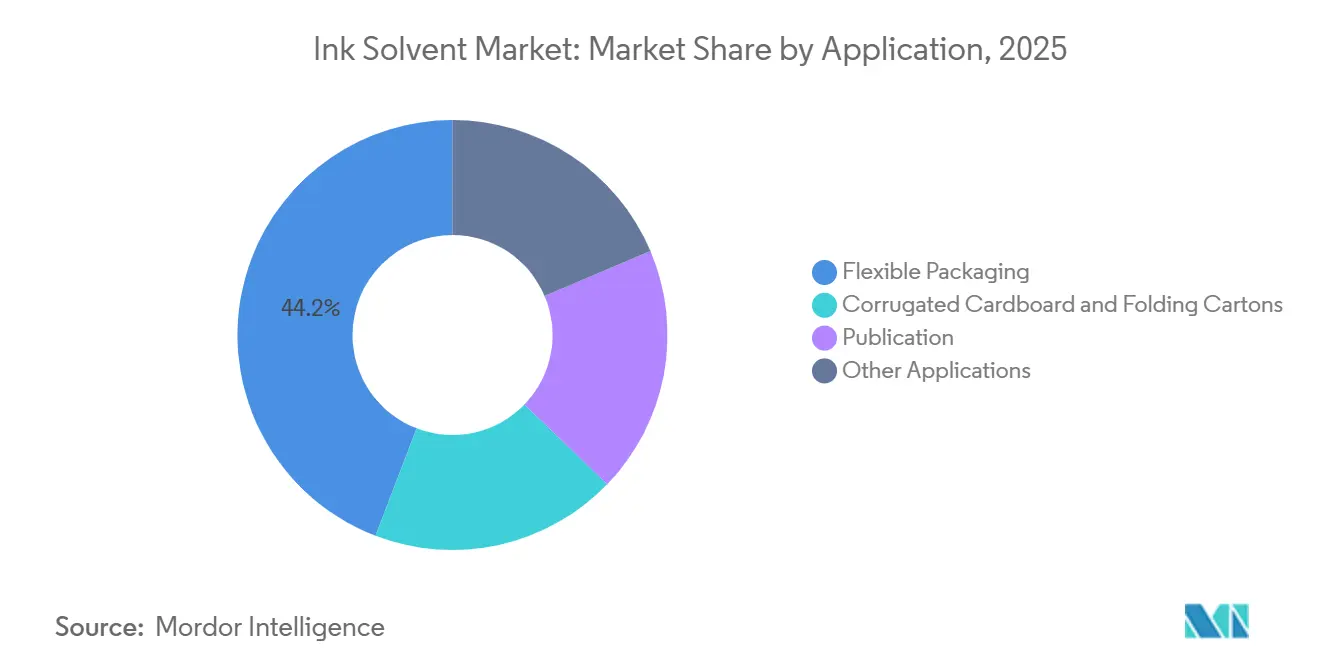
- 用途別では、フレキシブルパッケージングが2025年に世界シェアの44.17%を占め、段ボールおよび折りたたみカートンは2031年までに6.62%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年に世界シェアの43.70%を占め、北米は2031年までに6.27%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースおよび消費財からの包装需要 | +1.5% | アジア太平洋および北米で最も強い牽引力を持つグローバル市場 | 短期(2年以内) |
| 非多孔性フィルムおよびホイルへの高速印刷 | +1.2% | アジア太平洋がコアで、北米および欧州への波及効果あり | 中期(2年~4年) |
| フレキシブルパッケージングおよび折りたたみカートンの成長 | +1.0% | 中国、インド、ASEAN、および米国に集中したグローバル市場 | 中期(2年~4年) |
| アジア太平洋における印刷能力の拡大 | +0.7% | アジア太平洋がコアで、世界的な供給に対する上流原料への影響あり | 中期(2年~4年) |
| 低揮発性有機化合物(VOC)およびバイオベース溶剤の再処方 | +0.8% | 北米およびEUが中心で、アジア太平洋への早期採用が拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマースおよび消費財からの包装需要
小包の成長により、包装需要はインクソルベント市場において従来の印刷サイクルよりも一貫した需要源となっています。2026年第1四半期の米国小売eコマース売上高は、2025年同四半期比で9.8%増加しました。より迅速なフルフィルメントにより、短い生産ウィンドウと迅速印刷ターンアラウンドへの重点が高まっています。これらの操業条件は、ポリオレフィンおよびラミネートフィルム上の溶剤ベースインクを引き続き有利にしています。在庫管理単位の増加により、コンバーターが印刷しなければならない包装バリアントの数も増加し、個々の生産ロットが短くなっても、プレスの切り替えと補充ニーズが増加しています。食品、パーソナルケア、および市販薬の包装は、依然として正確なマルチカラー印刷と制御されたカラー一貫性を必要としています。アルコールとアセテートのブレンドは、プリンターがこれらの印刷工程において予測可能な蒸発と安定した粘度を必要とする場合に引き続き有効です。
非多孔性フィルムおよびホイルへの高速印刷
二軸延伸ポリプロピレン(BOPP)、ポリエチレンテレフタレート(PET)、金属化ポリエステル、およびアルミニウムホイルへの高速フレキソ印刷およびグラビア印刷は、制御された溶剤性能を必要とするため、インクソルベント市場を支えています。これらの基材は紙や板紙のようにインクを吸収しません。したがって、溶剤は限られた生産ウィンドウ内で濡れ、顔料転写、乾燥、およびフィルム形成を支援しなければなりません。グラビア印刷機は毎分200~400メートルで稼働できるため、蒸発バランスの重要性が高まります。酢酸エチルおよびn-酢酸プロピルは、顔料を基材に迅速に移動させるのに役立つため、溶剤ブレンドに引き続き有用です。遅い成分は表面欠陥を防ぎ、フィルムの合体を支援するのに役立ちます。食品接触用途からのトルエンの除去により、適合したアルコール・アセテートブレンドの必要性が高まっています。食品接触適合性の文書化および有害大気汚染物質(HAP)フリーのポートフォリオを持つサプライヤーは、より厳格なコンバーター認定要件を満たすことができます。
フレキシブルパッケージングおよび折りたたみカートンの成長
フレキシブルパッケージングは、食品、飲料、および医薬品用途においてリジッドフォーマットの代替を続けており、インクソルベント市場を支えています。この転換は、多くの高速フレキシブルフィルムラインが依然として溶剤ベースのインク性能を必要とするため、溶剤需要を支えています。段ボールおよび折りたたみカートンの印刷も、eコマースおよびブランド重視の二次包装から恩恵を受けています。印刷された外箱には、製品情報、機械読み取り可能な機能、および差別化されたグラフィックスが増加しており、包装フォーマットが従来のままであっても印刷の複雑さが増す可能性があります。2026年1月1日から有効なEUの包装規則では重金属限度値を100 mg/kgに設定しており、顔料と溶剤の組み合わせへの注目が高まっています。検証済みの製品文書を提供するサプライヤーは、コンバーターのコンプライアンス作業負荷を軽減できます。
アジア太平洋における印刷能力の拡大
アジア太平洋は、インクソルベント市場においてフレキシブルパッケージングのコンバージョンとインク消費の最大の地域基盤であり続けています。中国、インド、およびASEAN市場は、消費財生産、食品包装、およびeコマースフルフィルメントを通じて需要を支えています。新たな地域能力は、化学品メーカー、インクメーカー、およびコンバーター間のサプライルートを短縮し、地域の印刷用途に使用されるアルコール類、アセテート類、および炭化水素グレーへのアクセスを改善しています。BASFは2026年3月に87億ユーロ(95億米ドル)の投資に続いて中国の湛江フェアブントサイトを開設しました[1]。同サイトは、溶剤関連のバリューチェーンに貢献する基礎化学品、中間体、および特殊化学品を生産しています。能力増強は地域の包装メーカーを支援する一方、地域サプライヤー間の競争を激化させる可能性があります。その結果、アジア太平洋の印刷投資は、インクソルベント市場の需要成長と供給構造の両方に影響を与えています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 揮発性有機化合物(VOC)、有害化学物質、および労働者安全規制 | -1.8% | EUおよび北米が主要で、中国およびASEANが追随 | 短期(2年以内) |
| 水性、UV硬化型、およびデジタルインクによる代替 | -1.5% | グローバルで、EUおよび北米で最も顕著、インドおよび東南アジアで台頭 | 長期(4年以上) |
| 原料価格と供給の変動性 | -1.2% | グローバルで、北米およびアジア太平洋に集中した影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
揮発性有機化合物(VOC)、有害化学物質、および労働者安全規制
規制要件により、追加の管理なしにプリンターが使用できる溶剤グレードの数が減少しています。EU産業排出指令は、対象となる印刷操業に対して除去後の総VOC限度値を100 mg C/Nm³に設定しています。米国EPAの連邦規則集(CFR)第40編第63部サブパートKKに基づく規則は、関連する印刷・出版業務に最大達成可能制御技術要件を適用しています[2]。中国のGB 38507-2020は、食品包装インクにおけるトルエンを質量比3%に制限しています。これらの規則により、処方の需要は酢酸エチル、n-酢酸プロピル、イソプロパノール、およびエタノールへとシフトしています。このようなグレードは、古い芳香族またはケトン系代替品よりもコストが高くなる可能性があり、コンバーターのマージンに圧力をかけています。小規模なプリンターは、除去設備や詳細なコンプライアンスシステムのための資本が不足している場合、より高いコンプライアンスコストに直面する可能性があります。
水性、UV硬化型、およびデジタルインクによる代替
水性、UV硬化型、およびデジタルインクは、特定の包装用途においてその地位を強化しています。紙ベースの包装およびリサイクルコンテンツ構造は、水性システムにより適している場合があります。EUのリサイクル可能性要件も、インク残留物と脱インク性に注目を集めています。短い包装ロット、より多くの製品バリアント、および頻繁なアートワーク変更は、デジタルシステムの採用を強化しています。水性代替品は、ラベルおよび段ボール二次包装において特に競争力があります。溶剤ベースシステムは、密着性、残留溶剤制御、および色の深みが重要な非多孔性ラミネートへの高速マルチカラー印刷においてより強い地位を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
化学タイプ別:
アルコール類がリードし、炭化水素類が競争力を獲得アルコール類は2025年のインクソルベント市場シェアの38.68%を占め、最大シェアを維持しています。その地位は、広範な樹脂適合性、急速な蒸発、および包装インクシステムへの使用を反映しています。エタノール、イソプロパノール、およびn-プロパノールは、フレキソ印刷およびグラビア処方のキャリア成分として使用されています。イソプロパノールはニトロセルロースシステムのゲル化を制限し、ブレンド粘度を調整することもできます。これらの特性により、アルコール類は基本的な希釈剤としての役割を超えて引き続き有効です。アルコールベースのブレンドは、食品接触包装が制御された溶剤プロファイルを必要とする場合に特に重要です。その規制上の位置付けは、有害大気汚染物質を回避するように設計された処方での使用を支援しています。アルコール需要は、フレキシブルパッケージングの生産量と芳香族溶剤からの再処方のペースに引き続き結びついています。
炭化水素類は最も成長の速い化学セグメントであり、炭化水素類のインクソルベント市場規模は2031年までに6.13%のCAGRで成長すると予測されています。成長は、芳香族グレードから低臭気イソパラフィン系流体へのシフトを反映しています。これらの流体は、ヒートセット出版印刷および特殊産業印刷に使用されています。ExxonMobilのIsoparおよびExxsolの製品プラットフォームは、制御された蒸発、低芳香族含有量、および広い温度範囲にわたる性能のために設計されています。芳香族からイソパラフィンへのシフトは、主に炭化水素カテゴリー内の適合した再処方であり、印刷用途からすべての炭化水素需要を必ずしも排除するわけではありません。グリコールエーテルおよびジアセトンアルコールは小さな化学グループのままですが、テールソルベントおよび低蒸発ブレンドのニーズを支援しています。それらの役割は、技術的性能がしばしば単一の溶剤ファミリーではなくバランスのとれたブレンドに依存することを示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
従来型溶剤がスケールの優位性を維持し、バイオベース溶剤が急速に拡大従来型溶剤は2025年のインクソルベント市場シェアの64.13%を占めました。確立された生産インフラと広範な入手可能性がこの地位を支えています。これらの製品は一般に、既存のプレス、乾燥機、およびインク生産設備と適合しています。石油由来グレードは、多くのバイオ由来代替品に対してコスト優位性を維持しています。コンバーターは設備や操業慣行を変更することなく確立されたプロセスを継続して使用できるため、従来型製品は多くの高出力包装操業にとって実用的な選択肢となっています。そのスケールの優位性は、価格、供給信頼性、および承認された処方が購買優先事項となる市場全体で引き続き重要です。従来型グレードは、インクソルベント産業における現在の生産量の最大シェアを占めています。
グリーン・バイオベース溶剤は、インクソルベント市場において2031年までに6.32%のCAGRで拡大すると予測されています。その成長は、規制要件と包装サプライ契約における再生可能コンテンツへの期待によって支えられています。CelaneseとSiegwerkの2026年のバイオベース酢酸エチルに関するコラボレーションは、一部の製品が再処方なしに採用できることを示しています。ドロップイン適合性は、保守的なコンバーター操業の採用リスクを低減できます。バイオベースの調達には、原料の起源と製品のトレーサビリティの証拠も必要です。EUの包装規則は、リサイクル可能性とそれに影響する設計上の選択への注目を高めています。より大きなブランドオーナーがサプライヤー選定に再生可能コンテンツ要件を含めるにつれて、従来型溶剤のシェアは低下する可能性があります。この変化のペースは、バイオベース製品が技術的に信頼性が高く、商業的に競争力を維持できるかどうかにかかっています。
プロセス別:
フレキソ印刷の優位性が持続し、プレミアムラミネート需要でグラビア印刷が加速フレキソ印刷は2025年の世界市場の46.59%を占めました。フレキシブル食品包装、ラベル、および段ボールプレプリント用途に広く使用されています。このプロセスは複数の基材を扱うことができ、多くの設備において資本要件がグラビア印刷よりも低くなっています。これらの特性により、フレキソ印刷はさまざまな規模のコンバーターにとってアクセスしやすいものとなっています。食品包装とeコマース関連の段ボール需要が、このプロセスの継続的な使用を支えました。非多孔性基材が急速な乾燥と確実な密着性を必要とする場合、溶剤ベースのフレキソ印刷インクは引き続き有効です。スクリーン印刷と活版印刷は、インクソルベント需要の小さな部分を占めており、予測期間中にその地位に大きな変化は見込まれていません。
グラビア印刷は2031年までに6.41%のCAGRで成長すると予測されています。グラビア印刷のインクソルベント市場規模は、食品、化粧品、および医薬品包装に使用されるプレミアムマルチカラーラミネートおよび装飾フィルムから恩恵を受けています。グラビア印刷は、長い生産ロットにおいて高い色密度と詳細な画像再現をサポートし、一定の外観を大規模に必要とする包装フォーマットにとって引き続き重要です。インドおよび東南アジアの新たなコンバーター能力には、中級およびプレミアムグレードの食品包装向けのグラビア印刷ラインが含まれています。水性グラビア印刷は発展していますが、操業速度と再現品質が中心的な要件である場合、溶剤システムは引き続き有効です。
用途別:
フレキシブルパッケージングが生産量をリードし、段ボールカートンが最速の成長を記録フレキシブルパッケージングは2025年に世界シェアの44.17%を占め、食品、飲料、パーソナルケア、および医薬品用途全体の高い生産量によって牽引されました。ポリオレフィン、ポリエステル、および金属化フィルム基材は、プレス速度での強い密着性と急速な乾燥を必要とすることが多く、溶剤ベースシステムの継続的な使用を支えています。食品・飲料包装は、フレキシブルフォーマット内で最大の需要源です。低移行要件も、処方制御と信性の高いサプライヤー文書の重要性を高めています。出版印刷は、印刷広告生産量の減少により需要が低下している小さな用途です。フレキシブルパッケージングは、インクソルベント市場において最大の用途セグメントであり続けています。
段ボールおよび折りたたみカートンは、インクソルベント市場において2031年までに6.62%のCAGRで成長すると予測されています。eコマースが段ボール箱の生産量を増加させる一方、小売ブランドは折りたたみカートンにより多くのグラフィックスと情報要件を追加しています。デジタル印刷は短い折りたたみカートンロットへの使用が増加していますが、溶剤ベースのフレキソ印刷システムは高出力生産において優位性を維持しています。これにより、段ボールおよび折りたたみカートンは溶剤サプライヤーにとって重要な成長用途であり続けています。このセグメントはまた、包装需要を物流の成長と消費財の流通に直接結びつけています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
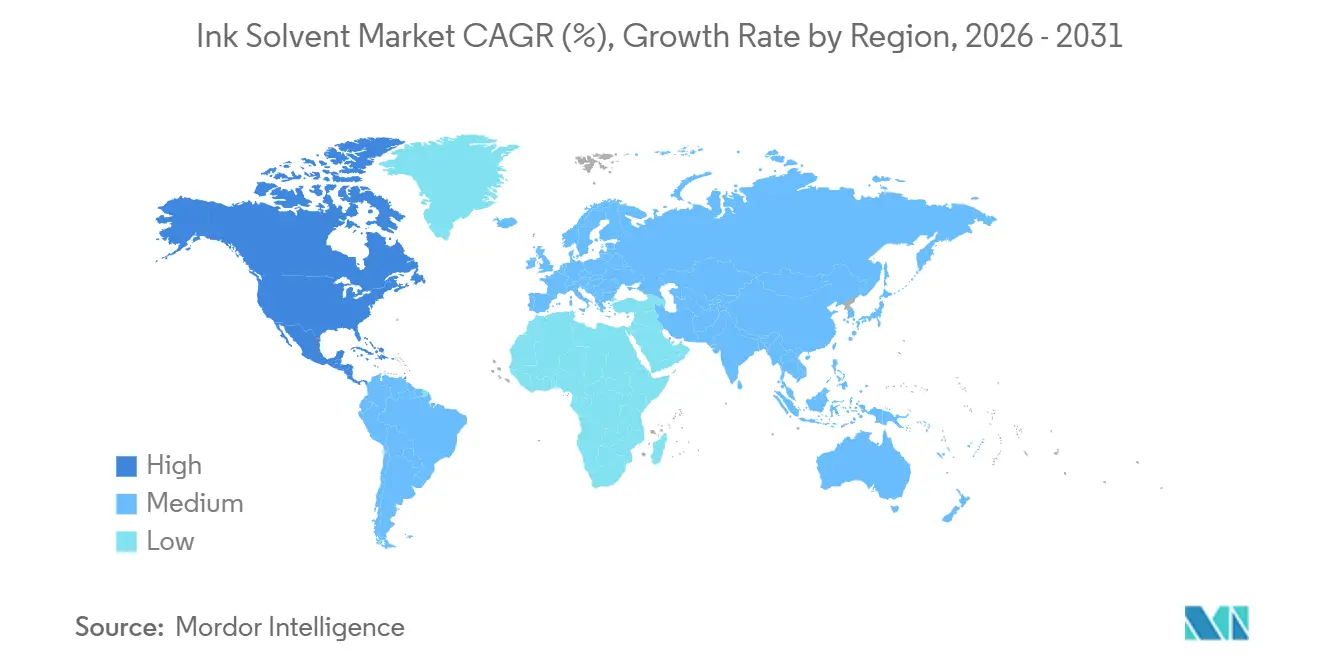
アジア太平洋地域インク溶剤市場
アジア太平洋地域は2025年の世界シェアの43.70%を占めた。同地域には、食品、消費財、eコマース分野向けのフレキシブル包装コンバーターが多数集積している。中国、インド、およびASEAN市場は大きな包装需要を生み出し、現地のインク生産を支えている。インドの印刷インク市場は2024年に12%超の成長を記録し、インドネシア、フィリピン、ベトナム、タイはいずれも同年に20%超の成長を記録した。BASFは2026年3月に87億ユーロ(95億米ドル)の投資を経て中国の湛江サイトを開設し、基礎製品、中間体、特殊製品にわたる地域の化学品サプライを強化した。日本および韓国も、食品・医薬品包装向けに高純度アルコールおよびアセテートグレードの需要を有している。両国のコンプライアンス要件は、国内外の移行基準を満たす認証製品への需要を支えている。
北米インク溶剤市場
北米のインク溶剤市場は、2031年までに6.27%のCAGRで成長すると予測されている。同地域のインク溶剤市場は、eコマース包装需要、ならびに低マイグレーション・バイオベース・有害大気汚染物質(HAP)適合処方への需要から恩恵を受けている。米国の包装コンバーター、特にグレートレイクス回廊に位置する事業者は、大気質規制に適合した特殊グレードの主要な購買者である。州および地方の大気規制もまた、芳香族系およびケトン系を多用したブレンドからの転換を促進している。ネバダ州クラーク郡は2024年に関連印事業向けのEPA準拠大気規制を採用し、n-プロピルアセテート、イソプロパノール、およびエタノール系システムの使用を後押ししている。カナダおよびメキシコは、食品包装および輸出サプライチェーンを通じて追加的な需要を提供している。食品接触に関する共通要件が、地域全体でHAPフリーの承認済み溶剤グレードへの需要を高めている。
EMEA・南米インク溶剤市場
欧州は包括的な排出規制および包装コンプライアンスの枠組みのもとで運営されている。EUの産業排出指令および包装・包装廃棄物規則は、処方の選択を再形成しつつある。西欧のコンバーターは、脱インク性およびリサイクル性要件を支える溶剤システムを優先している。ドイツ、英国、フランス、イタリアは、高仕様包装向けのコンバーター能力を確立している。南米はブラジルおよびアルゼンチンを中心に、食品・農業に関連した消費財を通じて拡大している。中東およびアフリカでは、日用消費財包装向けの印刷能力が段階的に拡大しており、サウジアラビアおよび南アフリカが地域の中心的拠点となっている一方、輸入溶剤引き続き供給において重要な役割を担っている。
競合環境
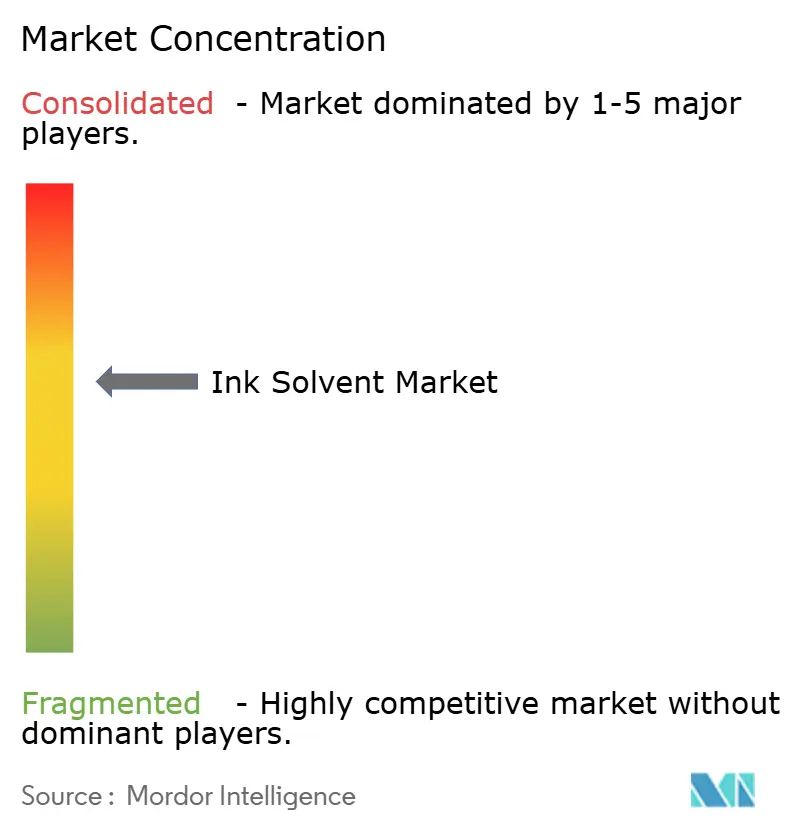
インクソルベント市場は適度に統合されています。BASF、Dow、Eastman Chemical、Celanese、およびINEOSは、原料へのアクセス、幅広い製品ポートフォリオ、および確立されたサプライネットワークを通じてスケールの優位性を持っています。それらの製品ラインは、複数の地域にわたる包装コンバーターにサービスを提供しています。統合された化学品製造は、生産コストを削減し、溶剤バリューチェーン全体のサプライ調整を改善できます。BASFの湛江サイトは、単一の製造拠点から複数の化学製品ストリームにサービスを提供できる大規模なアジア重視の化学施設への広範なトレンドを反映しています。大手サプライヤーはまた、食品接触包装顧客が一貫した技術的証拠を必要とする場合に重要な文書化、規制試験、および長期的な顧客認定要因をサポートするリソースを持っています。
中堅および特殊サプライヤーは、技術サービス、コンプライアンス文書、およびパフォーマンスグレード製品を通じて競争しています。Evonik、Solvay、Arkema、およびSasolは、純度と処方サポートが購買決定における重要な要因となる用途に位置付けられています。ExxonMobil Product Solutionsは、狭い沸点範囲と非常に低い芳香族含有量を必要とする用途に適したIsoparおよびExxsolプラットフォームを通じて、炭化水素流体において強い地位を持っています。Shrieve Chemical CompanyはVertec BioSolventsを2026年4月に買収し、特殊バイオ溶剤サプライヤーがより広い流通サポートを獲得できることを示しました。2026年6月、Evonikは活性シロキサンベースのコーティングおよびインク添加剤ポートフォリオの95%以上が高懸念物質を0.1%未満含有していると報告し、規制上の純度が製品差別化のポイントとして機能できることを示しました。
インドとブラジルのバイオリファイナリープラットフォームは、インクソルベント市場における競争上のポジショニングにとってますます重要になっています。サトウキビからエタノール、そしてアセテートへのルートは、食品グレードのバイオエタノールおよびバイオ酢酸エチルの供給を支援し、再生可能溶剤製品に関連する歴史的なコストプレミアムを潜在的に削減できます。CelaneseとSiegwerkの50%バイオコンテンツ酢酸エチル契約は、この分野における商業活動の直接的な例です。Siegwerkはまた、溶剤ベースのフレキシブルパッケージグインクのサポートを含む北米の能力と運営効率への投資を行っています。したがって、競争は溶剤の量と価格を超えて、供給セキュリティ、再生可能原料へのアクセス、プロセス適合性、およびコンプライアンス文書化能力を含むように拡大しています。主要サプライヤーの合算市場シェア数値がないことは、市場が高度に集中しているというよりも半統合的であるという特徴付けを支持しています。
インクソルベント産業のリーダー企業
-
Evonik Industries AG
-
BASF
-
Celanese Corporation
-
Eastman Chemical Company
-
Exxon Mobil Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
インク溶剤市場
- ADM
- Arkema
- Ashland
- BASF
- Cargill
- Celanese Corporation
- Dow
- Eastman Chemical Company
- Evonik Industries AG
- Exxon Mobil Corporation
- GODAVARI BIOREFINERIES LTD.
- INEOS
- Sasol
- Solvay
- Vertec BioSolvents Inc.
Recent Industry Developments in インク溶剤市場
- 2026年8月:Siegwerkは北米ネットワーク全体での能力と効率への投資を発表しました。これには、フレキシブルパッケージング向けの溶剤ベースインク操業を支援するためのアイオワ州デモインの新倉庫、およびノースカロライナ州モーガントンでの水性およびUVベースのインクジェット生産能力の追加が含まれます。これらの投資はSiegwerkのFORMULA 2030戦略の一部であり、供給の回復力を強化し、増大する地域の包装需要に対応することを目的としています。
- 2026年6月:CelaneseとSiegwerkは、既存の印刷インク処方に対するドロップイン代替溶剤として50%バイオコンテンツを持つバイオベース酢酸エチルを供給するコラボレーションを発表しました。この契約は、再処方やプロセス変更を必要とせずに、包装インクバリューチェーンにおける認定バイオコンテンツアセテート溶剤の初の商業規模での展開を示しています。
世界のインクソルベント市場レポートの範囲
インクソルベントとは、印刷インクに使用される液体化学キャリアであり、色素顔料と樹脂を溶解し、インクの粘度を調整してプリンター内をスムーズに流れるようにします。インクが表面に塗布されると、溶剤が蒸発し、固体の色が素材に結合したまま残ります。
インクソルベント市場は、化学タイプ、製品タイプ、プロセス、用途、および地域別にセグメント化されています。化学タイプ別では、市場はアルコール類、アセテート類、炭化水素類、およびその他の化学タイプにセグメント化されています。製品タイプ別では、市場は従来型、グリーン、およびバイオベースにセグメント化されています。プロセス別では、市場はフレキソ印刷、グラビア印刷、およびその他のプロセスにセグメント化されています。用途別では、市場はフレキシブルパッケージング、段ボールおよび折りたたみカートン、出版、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国のインクソルベントの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アルコール類 |
| アセテート類 |
| 炭化水素類 |
| その他の化学タイプ |
| 従来型 |
| グリーン・バイオベース |
| フレキソ印刷 |
| グラビア印刷 |
| その他のプロセス |
| フレキシブルパッケージング |
| 段ボールおよび折りたたみカートン |
| 出版 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 化学タイプ別 | アルコール類 | |
| アセテート類 | ||
| 炭化水素類 | ||
| その他の化学タイプ | ||
| 製品タイプ別 | 従来型 | |
| グリーン・バイオベース | ||
| プロセス別 | フレキソ印刷 | |
| グラビア印刷 | ||
| その他のプロセス | ||
| 用途別 | フレキシブルパッケージング | |
| 段ボールおよび折りたたみカートン | ||
| 出版 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
インクソルベント市場の現在の市場規模は?
インクソルベント市場規模は2025年に1.25 ビリオン 米ドルと評価され、2026年の1.31 ビリオン 米ドルから2031年には1.73 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.59%です。
最も成長の速い製品カテゴリーはどれですか?
グリーン・バイオベース溶剤は、再生可能コンテンツ要件の拡大に伴い、2031年までに6.32%のCAGRで成長すると予測されています。
最もインクソルベントを使用する印刷プロセスはどれですか?
フレキソ印刷は2025年に46.59%のシェアを占めました。フレキシブルパッケージング、ラベル、および段ボールプレプリント用途に広く使用されています。
最も成長の速い用途はどれですか?
段ボールおよび折りたたみカートンは、eコマースおよびブランド化された二次包装に支えられ、2031年までに6.62%のCAGRで拡大すると予測されています。