
インクジェットインク市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
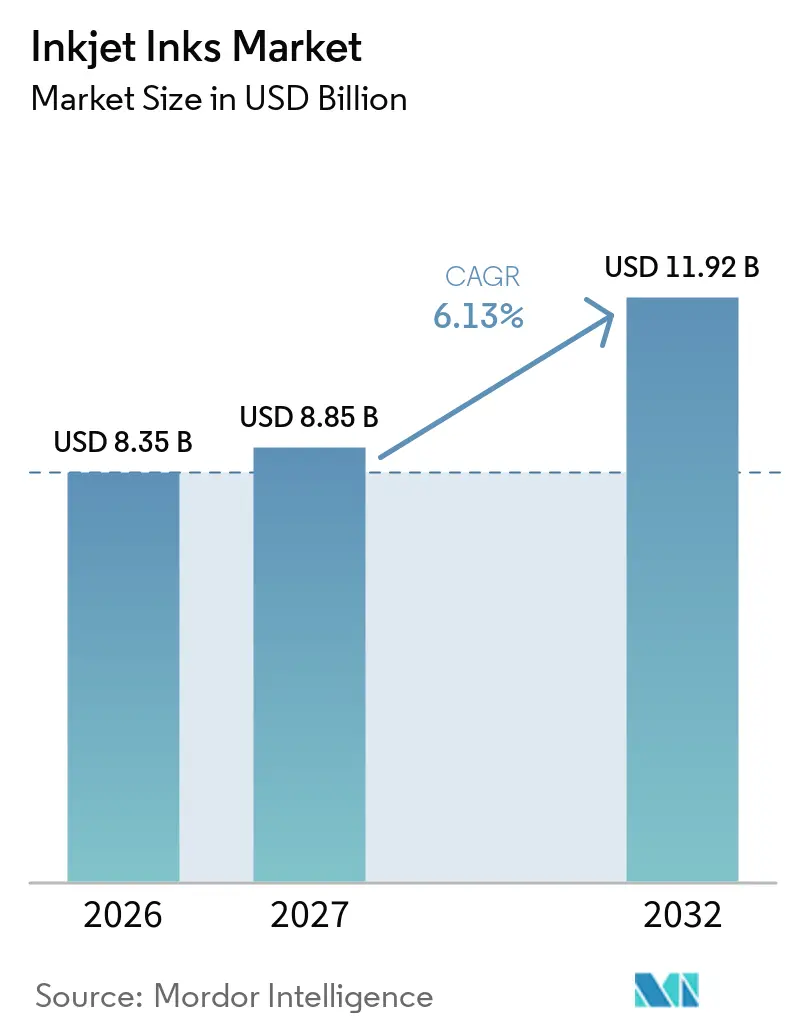
| 市場規模 (2027) | 8.85 十億米ドル |
| 市場規模 (2032) | 11.92 十億米ドル |
| 成長率 (2027 - 2032) | 6.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインクジェットインク市場分析
インクジェットインク市場規模は2026年に83.5億米ドルと評価され、2027年の88.5億米ドルから2032年には119.2億米ドルへと、予測期間(2027年~2032年)においてCAGR 6.13%で成長すると推定されています。需要は主に、パッケージング、テキスタイル、産業用コーディングにおけるデジタル転換によって牽引されています。版不要の生産とバリアブルデータ印刷により、コンバーターやブランドオーナーにとって短納期印刷がより実用的になっています。欧州のパッケージング購買担当者も、食品接触適合処方に対する低マイグレーション要件を引き上げています。在庫管理単位の増加と頻繁なアートワーク変更により、デジタル印刷はラベルから段ボール、フレキシブル、ダイレクトトゥシェイプパッケージングへと拡大しています。インクジェットインク市場は、デジタル印刷出力の増加と、性能・安全性・コンプライアンスに向けた継続的な処方改良の両方に依存しています。
主要レポートのポイント
- インクタイプ別では、水性インクが2026年の世界市場シェアの50.67%を占め、UV硬化型インクは2032年にかけてCAGR 6.86%で成長すると予測されています。
- 印刷技術別では、ドロップオンデマンドが2026年の世界市場シェアの45.13%を占め、コンティニュアスインクジェットは2032年にかけてCAGR 7.13%で成長すると予測されています。
- 用途別では、パッケージング・ラベルが2026年のインクジェットインク市場シェア40.55%を占め、テキスタイル印刷は2032年にかけてCAGR 7.64%で成長すると予測されています。
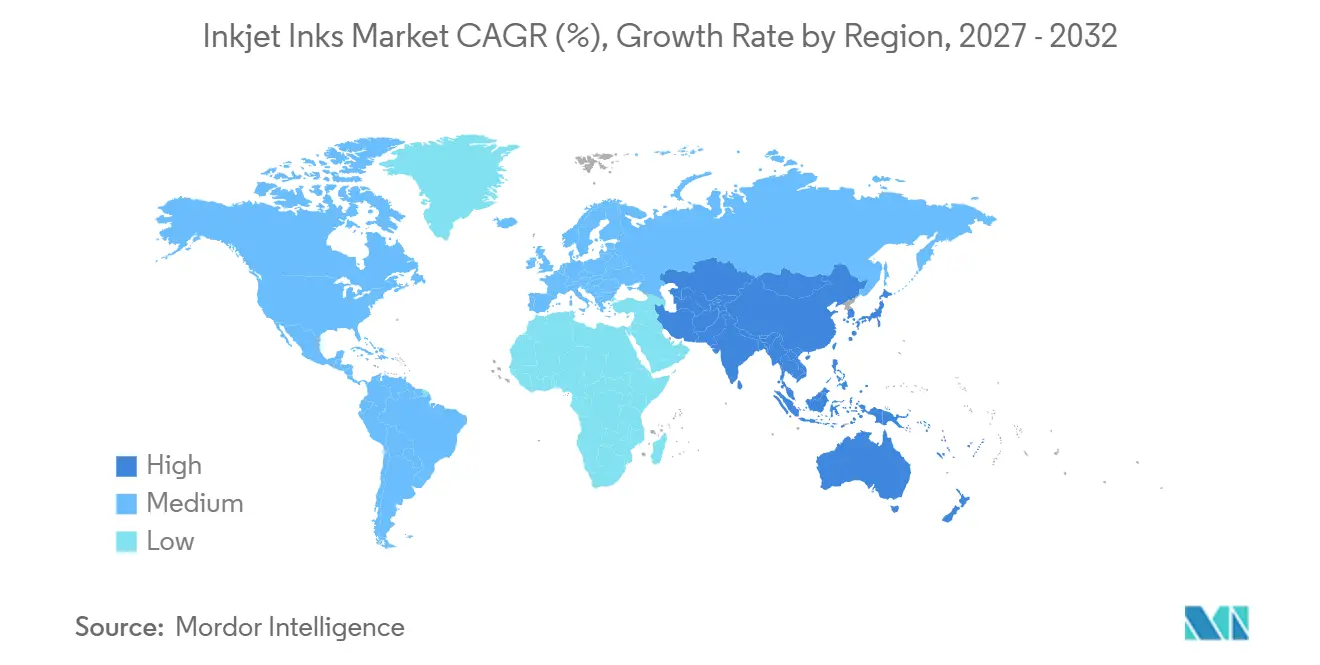
- 地域別では、アジア太平洋が2026年の世界市場シェアの42.32%を占め、2032年にかけてCAGR 7.28%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルインクジェットインク市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 短納期・バリアブルデータ印刷のデジタル転換 | +1.4% | グローバル、北米および欧州に集中 | 短期(2年以内) |
| デジタルパッケージング・ラベル生産の拡大 | +1.2% | グローバル、欧州およびアジア太平洋が主導 | 短期(2年以内) |
| デジタルテキスタイル印刷とオンデマンドアパレルの成長 | +1.0% | アジア太平洋がコア、北米および欧州への波及 | 中期(2~4年) |
| 低揮発性有機化合物(VOC)、水性およびUV硬化型処方の採用 | +0.9% | 主に欧州連合および北米、アジア太平洋との収束 | 中期(2~4年) |
| 産業用コーディング、シリアライゼーション、トレーサビリティ要件 | +0.7% | グローバル、規制された医薬品および食品市場での早期成長 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
短納期・バリアブルデータ・トレーサビリティ印刷のデジタル転換
インクジェットの経済性は短納期ジョブに有利です。プリンターは版、シリンダー、長い段取り工程を省くことができるためです。これにより、生産チームは小ロット注文を受け付け、従来の印刷前工程の負担なしに直前のアートワーク変更に対応できます。ブランドオーナーはパッケージングにより多くの製品情報、QRコード、アイテムレベルの識別子を追加しており、バリアブル印刷への需要が高まっています。このニーズは、トレーサビリティ、消費者エンゲージメント、製品情報のタイムリーな変更が重要な場面で特に明確です。FUJIFILM Jet Press 750S高速モデルは、版や段取りロスなしに、非コート紙で1時間あたり5,400枚のバリアブルデータシートを生産します。プレスとインクの組み合わせが認定されると、プレスオペレーターが承認済みの化学品を継続使用しなければならないため、インクジェットインク市場は繰り返し需要の恩恵を受けます。
デジタルパッケージング・ラベル生産の拡大
Intergrafは、デジタルパッケージング・ラベル生産を欧州商業印刷の最も急成長するセグメントとして特定しました。デジタル生産により、コンバーターは大量の印刷済みパッケージング在庫を抱えることなく在庫管理単位の増加を管理できます。また、食品・医薬品パッケージングにおけるシリアライゼーション、QRコード、製品認証機能もサポートします。水性顔料システムは、従来アナログプレスが担っていた段ボールやその他のフォーマットへのデジタル生産を拡大し、アナログからデジタルワークフローへ移行できるパッケージングフォーマットの範囲を広げています。
デジタルテキスタイル印刷とオンデマンドアパレルの成長
オンデマンドデジタル生産は、スクリーン印刷に必要な最小数量なしに、カスタマイズされた注文と短納期に対応できます。Kornit Digitalは、Printeezが2025年にアナログスクリーン印刷設備を置き換えるためにAtlas MAX POLYシステムを採用したと報告しました[1]。Mimakiは2025年2月に無水Tx330-1800ダイレクトトゥファブリックプリンターを発表し、生産プロセスから水を大量に使用する染色工程を排除しました。インクジェットインク市場は、ブランドが生産前在庫の削減とダイレクトトゥファブリック製造を重視する場面で恩恵を受ける立場にあります。プライマー工程なしに混紡生地で安定した発色を実現するフォーミュレーターは、この転換においてより重要な役割を果たす可能性が高いです。
低揮発性有機化合物(VOC)、水性およびUV硬化型処方の採用
規制要件により、処方コンプライアンスはパッケージング契約を維持するための条件となっています。ドイツ印刷インク条例は2026年1月に完全施行され、欧州の食品接触パッケージングにおける低マイグレーション材料への需要が高まりました。FUJIFILMはFESPA 2025でAQUAFUZEテクノロジーを発表し、2025年10月に米国で導入しました。このテクノロジーは水性とUV硬化の特性を組み合わせ、ノズル詰まりを低減し、溶剤排出を回避します。Lubrizolは2025年8月に、高安定性分散技術により毎分最大150メートルの速度での水性インクジェット生産が可能になると報告しました。これらの開発により、インクジェットインク市場における分散品質と適合化学品の重要性が高まっています。
阻害要因の影響分析*
| 阻害要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ノズル詰まりと分散安定性リスク | -0.6% | グローバル | 短期(2年以内) |
| プリントヘッドおよび基材間の互換性制約 | -0.5% | グローバル、断片化したアジア太平洋中間市場でより深刻 | 中期(2~4年) |
| 特殊顔料、溶剤、添加剤の価格変動 | -0.4% | グローバル、2026年以降の欧州では構造的に高水準 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ノズル詰まりと分散安定性リスク
ノズル詰まりは産業用インクジェット操作における持続的な技術的課題です。顔料の凝集は印刷品質を低下させ、稼働率を下げ、設備メンテナンスコストを増加させる可能性があります。2025年に発表された研究では、高粘度印刷樹脂のジェッタビリティにおける粘度制御が要因として特定されました。サーマルインクジェットシステムも詰まりの影響を受けやすく、加熱素子に残留物が蓄積して射出効率が低下します。処方の進歩により安定性を改善できますが、新しいインクシステムはそれぞれプリントヘッドのテストと認定を必要とします。システム変更が単一のプリントヘッドモデルに対して6~12ヶ月の検証を必要とする場合、インクジェットインク市場は制約に直面します。
プリントヘッドおよび基材間の互換性制約
インク処方は、異なる圧電式、熱抵抗式、コンティニュアスインクジェットプリントヘッド設計に合わせて調整する必要があります。粘度、表面張力、粒子サイズ、硬化挙動は、機器と対象基材の両方に合致しなければなりません。プリンターがリサイクル段ボール、生分解性フィルム、金属化ラミネート、技術テキスタイルを使用する場合、この整合はより困難になります。2026年9月、FUJIFILM Dimatixは、要求の厳しいスキャニングおよびシングルパス産業用途向けにSTARFIRE PhaseMasterホットメルトインクジェットプリントヘッドを発表しました[2]。新しいハードウェアプラットフォームは、インクサプライヤーの処方改良負担を増加させる可能性があります。アプリケーション開発能力を持たない小規模生産者は、より長い認定サイクルと少ない初期段階のOEM機会に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インクタイプ別:水性インクが主導し、UV硬化型処方が台頭
水性インクは2026年のインクジェットインク市場の50.67%を占めました。その地位は、関連基材において水性システムを優先する揮発性有機化合物(VOC)規制の強化と食品パッケージング要件を反映しています。水性製品はまた、リサイクル性と低溶剤使用を優先するパッケージング設計とも整合しています。溶剤系インクは、接着要件が依然として厳しい屋外サイネージと非多孔性フレキシブル材料に引き続き対応しています。UV硬化型インクは2027年から2032年にかけてCAGR 6.86%で成長すると予測されています。ドイツ印刷インク条例により、欧州の食品・医薬品パッケージングにおける適合処方への需要が高まっています。旧Toyo InkであるartienceはドイツPrinting Ink Ordinance適合ポートフォリオを2025年に完成させ、調達時にコンプライアンス文書を必要とするアカウントでの地位を強化しました。
水性製品とUV硬化型製品の境界は明確さを失いつつあります。FUJIFILMのAQUAFUZEは、選択されたワイドフォーマット用途に対して水性キャリアとUV硬化性能を組み合わせ、溶剤排出とフォトイニシエーターマイグレーションへの懸念に対応しています。水性とUV硬化型の両プラットフォームを持つインクサプライヤーは、単一の技術基盤からより多くの用途に対応でき、複数の承認済み化学品を必要とするOEMパートナーとの関係を改善できます。インクジェットインク市場は、化学品カテゴリー間の厳格な分離よりもハイブリッド能力へとシフトしています。油性材料はオフセット隣接の商業用途において引き続き関連性を持ちますが、その役割は水性およびUV硬化型処方の成長に追いつく可能性は低いです。
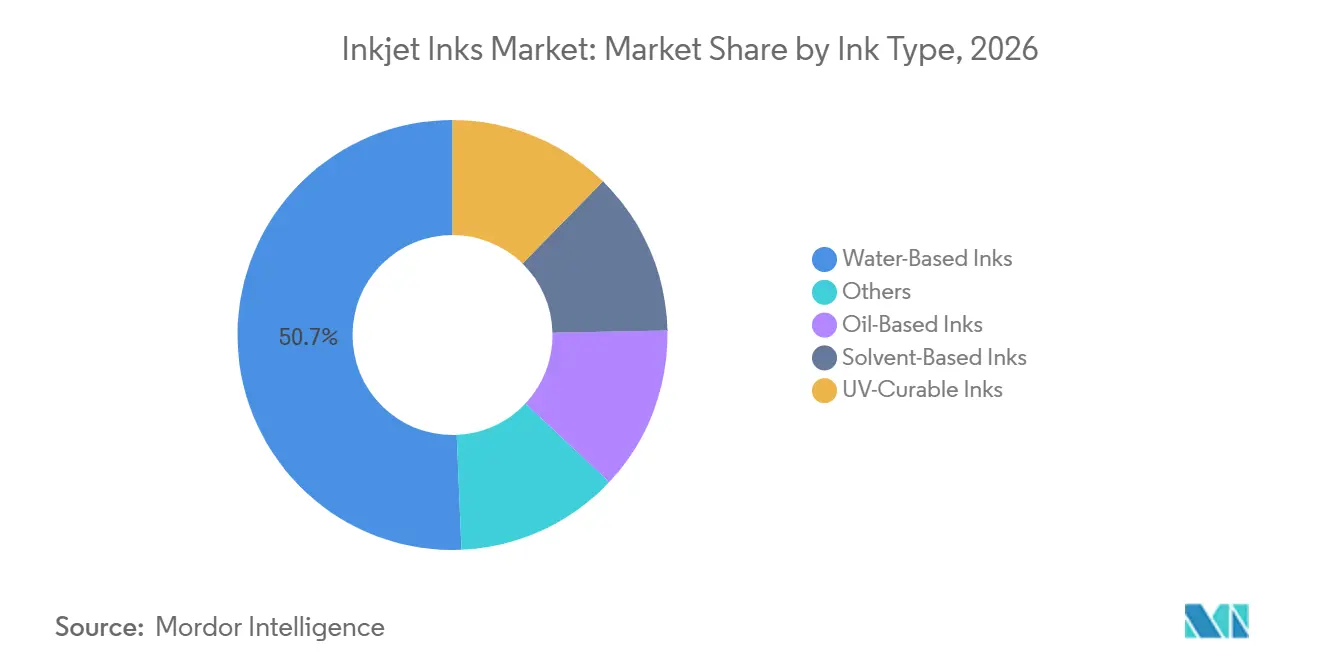
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
印刷技術別:ドロップオンデマンドが主導し、コンティニュアスインクジェットがコーディングで台頭
ドロップオンデマンドは2026年のグローバル収益の45.13%を占めました。この技術は高解像度グラフィックス、バリアブルデータ、複数基材への印刷に広く使用されています。圧電式ドロップオンデマンドシステムは、より広い粘度と化学品の範囲を扱えるため産業用途に適しており、パッケージング、ラベル、商業印刷設定での水性およびUV硬化型インクとの使用をサポートします。サーマルインクジェットは、機器コストの低さがカートリッジ式インコストを相殺できるオフィスおよび低出力用途において引き続き関連性を持ちます。2027年初頭の提供を予定しているFUJIFILM DimatixのSTARFIRE PhaseMasterは、高速産業用ドロップオンデマンドシステムのさらなる開発を示しています。需要は、既存のインクとプリントヘッドの認定が価値を保持するグラフィックアーツとラベル生産によって支えられています。
コンティニュアスインクジェットは2027年から2032年にかけてCAGR 7.13%を記録すると予測されており、食品、医薬品、消費財産業全体のコーディングおよびシリアライゼーション要件によって牽引されています。コンティニュアスインクジェットは、ガラス瓶やフレキシブルフィルムを含む表面に対して、毎分250メートルを超えるライン速度で非接触印刷が可能です。Domino Printech Indiaは2025年11月に、毎分250メートル、600dpi解像度でのGS1データマトリックスコーディング向けにK300を発表しました。このような導入は、長時間の生産稼働中の安定した液滴形成に対する技術要件を高めます。インクは沈降や粘度ドリフトなしに再循環する必要があるためです。これにより、専門的な化学品知識がインクジェットインク市場のこのセグメントへの参入において重要な要件となっています。
用途別:パッケージング・ラベルが主導し、テキスタイル印刷が最速で成長
パッケージング・ラベルは2026年のインクジェットインク市場の40.55%を占めました。このセグメントは、在庫管理単位の増加、ユニットレベルの情報への需要、製品改訂サイクルの短縮から恩恵を受けています。デジタルシステムによりブランドはアナログプロセスに関連する最小数量要件なしにグラフィックスを改訂できます。Intergrafは、欧州のインクジェット印刷収益が2024年に6.9%増加し、パッケージング・ラベルが主導したと報告しました。INX Internationalは2025年7月に、飲料缶向けのVOCゼロ・低マイグレーションUV硬化型インクジェットインクとしてINXJet MDLMを発表し、サプライヤーが特定のパッケージングニーズをターゲットにできることを示しました。産業印刷には、電子機器のマーキング、セラミック装飾、ガラスコーティング、特殊材料も含まれます。
テキスタイル印刷は2027年から2032年にかけてCAGR 7.64%で成長すると予測されており、アパレル産業がオンデマンド生産と低在庫リスクへとシフトしていることを反映しています。Kornit Digitalは、Promos Inkが2025年9月に60台のアナログスクリーン印刷システムからKornit Digitalのオンデマンドプラットフォームへ生産を移行したと報告しました。広告・サイネージも、頻繁なアートワーク変更とローカライズされたグラフィックスを必要とするキャンペーンで恩恵を受けます。これらのユースケースは、従来の段取り要件なしに稼働できるデジタル印刷の能力と整合しています。商業印刷は二次的な地位を維持しており、バリアブルデータダイレクトメールとトランザクション業務はテキスタイルおよびパッケージングセグメントよりも緩やかに成長しています。インクジェットインク市場は、メーカーがより多くの高速生産プロセスにインクジェットを採用するにつれて、さらなる用途の可能性を保持しています。
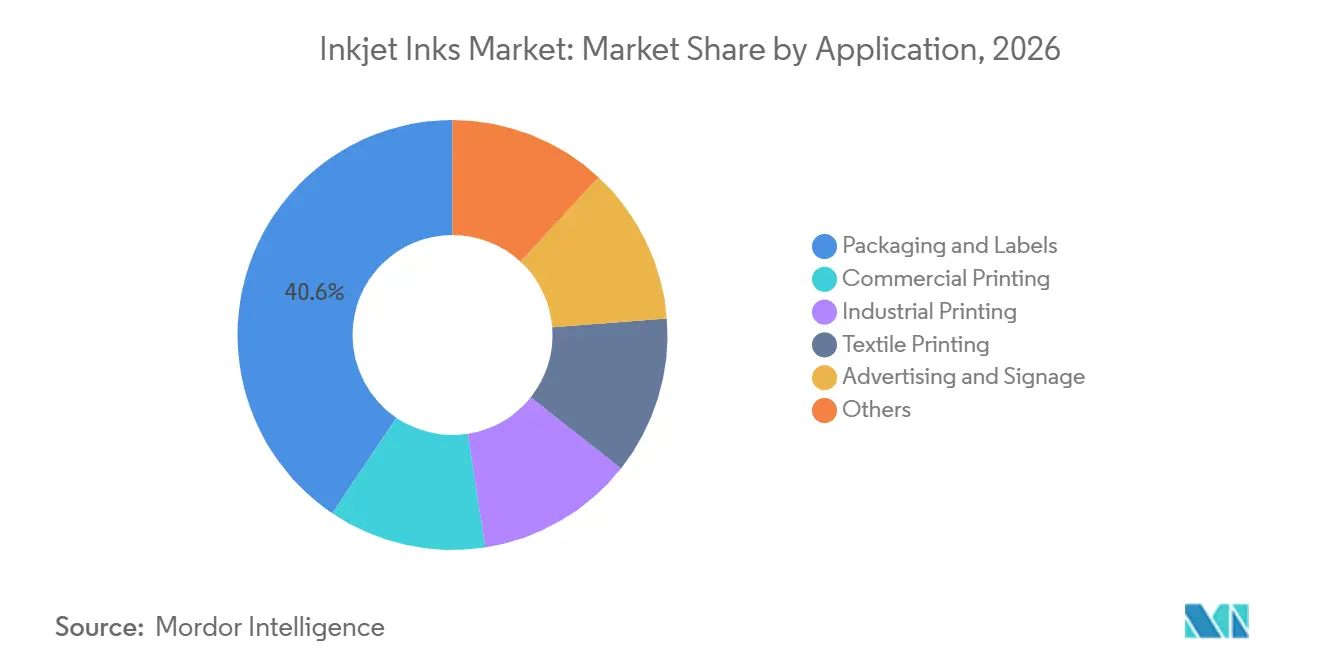
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年のグローバル収益の42.32%を占め、2032年にかけてCAGR 7.28%で成長すると予測されています。中国は地域規模の水性インク生産を支えており、一方で地域は高性能UV硬化型処方の輸入に依存し続けています。日本の材料技術はプリントヘッド開発と先進製造を支えています。Seiko Epson Corporationは2025年10月に東北エプソンの新プリントヘッド設備への510億円(約0.03 ビリオン米ドル)の投資を完了し、2026年5月からの本格稼働を予定しています。エプソンはまた、国内需要に対応するため2025年7月にチェンナイに初のインクタンクプリンター施設を開設しました。インドの医薬品シリアライゼーションと消費財パッケージング要件は、デジタル印刷機器と関連インクへの国内需要を支えています。
北米はインクジェットインク市場において成熟しているが技術主導の地域であり続けています。米国は、INX International、Sun Chemical、FUJIFILM北米からの新製品の重要な発売市場です。INXJet MDLMは金属缶装飾に対応し、AQUAFUZEはワイドフォーマット基材をターゲットとしています。欧州は食品接触パッケージングの規制要件によってより直接的に形成されています。ドイツ印刷インク条例により、地域に対応するサプライヤーにとってフォトイニシエーターの処方改良が重要になっていす。SiegwerkのSICURA NutriJetおよびSICURA Jetの製品ラインは、OEMパートナー向けに開発された発がん性・変異原性・生殖毒性(CMR)フリー処方を強調しています。この規制環境は、完全なコンプライアンス文書を提供できるサプライヤーに有利です。
南米、中東、アフリカはインクジェットインク市場において引き続き小規模な収益地域です。ブラジルのeコマース活動は、迅速なアートワーク更新を必要とする消費財企業からのラベル需要を牽引しています。アルゼンチンのパッケージングセクターも生産柔軟性を向上させるためにデジタル能力への投資を行っています。中東では、サウジアラビアの産業多様化が食品加工・医薬品パッケージングにおけるコーディング・マーキングへの長期的な需要を支えています。アフリカでは、医薬品パッケージングが保健当局によって設定されたユニットレベルのシリアライゼーション要件の対象となっています。これらの要件により、コンティニュアスインクジェットサプライヤーは規制されたパッケージング用途への明確な参入経路を持っています。現地での成功は、信頼性の高い技術サポート、適合化学品、サービスカバレッジに依存しています。
競合ランドスケープ
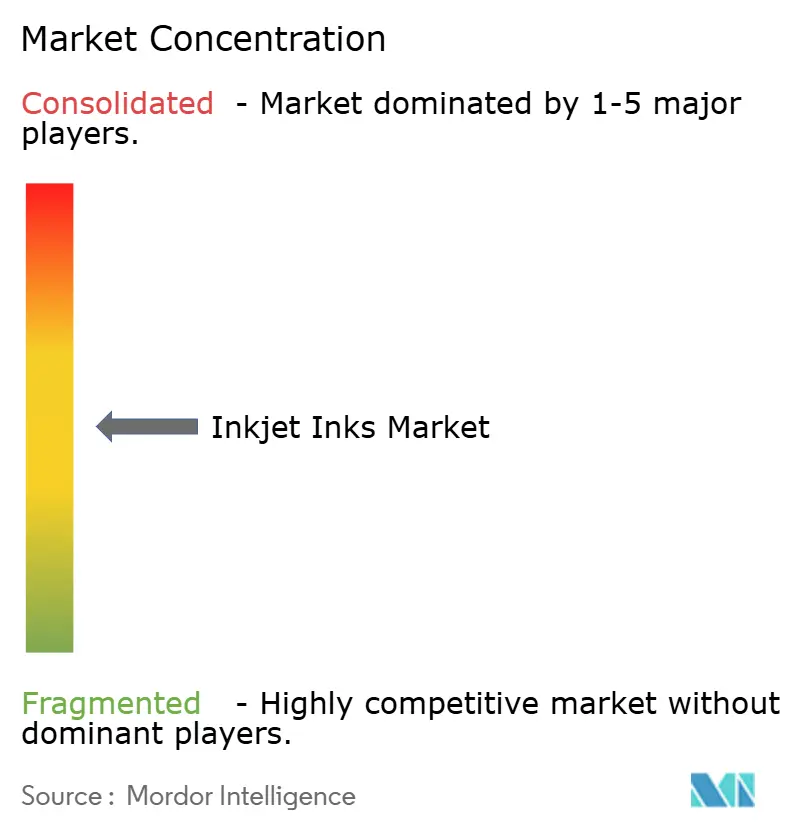
グローバルインクジェットインク市場は、大手化学品・印刷技術サプライヤーの間で適度に断片化されています。Sun Chemical、FUJIFILM、Seiko Epson、HP、Agfaは、Marabu、INX International、Siegwerk、Nazdarを含む専門サプライヤーと並んで事業を展開しています。規模は要因ですが、OEM共同開発が商業的ポジショニングのより強固な基盤を提供します。特定のプリントヘッドプラットフォーム向けに承認されたインクは、そのプレスの稼働期間中使用され続ける可能性があります。SiegwerkのCMRフリーSICURA NutriJetおよびSICURA Jet製品は、食品接触コンプライアンスがパートナー選定の閾値要件でもあることを示しています。
成長機会は、バイオベースインク、スマートパッケージング向け機能性インク、非多孔性産業基材向けコンティニュアスインクジェット製品に存在します。バイオベース材料は、スコープ3コミットメントを管理するブランドオーナーを支援できます。導電性処方は、印刷RFIDアンテナなどの用途を可能にするかもしれません。特殊コンティニュアスインクジェット製品は、水性システムが確実に濡れない表面に対応できます。一部の新規参入者は完成インクではなく顔料分散体を開発しており、このアプローチは完全な完成インクポートフォリオを必要とせずに安定性と色域を改善できます。インクジェットインク市場は、分散技術、適合化学品、緊密なOEM統合を組み合わせるサプライヤーを優遇する可能性が高いです。
Sun Chemicalは2025年10月にOnlineprinterersとパートナーシップを結んでSunLit ProPaceインクレンジを最適化し、2025年にタグ・ラベルコンバーター向けにCyngientとのナローウェブ共同ブランドパートナーシップを発表しました。これらの行動は、サプライヤーが製品最適化とパートナーシップモデルを使用して顧客アクセスを護する方法を示しています。生産モニタリングと処方最適化は、要求の厳しい産業用途をサポートするサプライヤーにとってますます重要になっています。インクジェットインク市場はまた、プレスが定期生産に入ると承認済み処方を置き換えることの難しさによっても形成されています。これにより、アプリケーションサポート、テスト能力、信頼性の高い供給が価格競争と並んで重要な要因となっています。複数のプリントヘッドシステムと基材タイプにわたる認定をサポートできるサプライヤーは、この市場でより有利な立場にあります。食品接触パッケージングは追加要件をもたらします。プリンターとブランドオーナーは食品接触規制への適合を示す文書を必要とするためです。市場は、サプライヤーの化学品がOEMシステムまたは厳密に仕様化された産業ワークフローに組み込まれている場合により防御可能です。水性分散体、UV硬化型システム、コンティニュアスインクジェット製品に注力するサプライヤーは異なる技術ニーズに対応しますが、同じコンバーター関係を巡って競合することが多いです。
インクジェットインク産業リーダー
-
HP Development Company, L.P.
-
Canon Inc.
-
Seiko Epson Corporation
-
Sun Chemical
-
FUJIFILM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:FUJIFILM Dimatixは、インク再循環の有無にかかわらず、高速スキャニングおよびシングルパス産業用途向けに設計されたSTARFIRE PhaseMasterホットメルトインクジェットプリントヘッドを発表しました。グローバル提供は2027年初頭を目標とし、グラフィックアーツと産業製造にわたる用途をカバーします。
- 2026年9月:Sun ChemicalとCyngientはナローウェブ共同ブランドパートナーシップを発表し、Sun ChemicalのSunJetデジタルインクジェット技術とCyngientの特殊コーティング・接着剤を組み合わせ、ナローウェブ、タグ、ラベルコンバーター向けの共同製品ラインを形成しました。
グローバルインクジェットインク市場レポートスコープ
インクジェットインクは、デジタル画像とテキストを物理的な接触なしに紙、プラスチック、金属、布などの表面に再現するために、プリンターノズルから微小な液滴として噴射されるよう設計された特殊な液体またはペースト状の処方です。
インクジェットインク市場は、インクタイプ、印刷技術、用途、地域別にセグメント化されています。インクタイプ別では、市場は水性インク、油性インク、溶剤系インク、UV硬化型インク、その他にセグメント化されています。印刷技術別では、市場はドロップオンデマンドインクジェット、コンティニュアスインクジェット、サーマルインクジェット、その他にセグメント化されています。用途別では、市場はパッケージング・ラベル、商業印刷、産業印刷、テキスタイル印刷、広告・サイネージ、その他にセグメント化されています。レポートはまた、主要地域の16カ国におけるインクジェットインクの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
| 水性インク |
| 油性インク |
| 溶剤系インク |
| UV硬化型インク |
| その他 |
| ドロップオンデマンドインクジェット |
| コンティニュアスインクジェット |
| サーマルインクジェット |
| その他 |
| パッケージング・ラベル |
| 商業印刷 |
| 産業印刷 |
| テキスタイル印刷 |
| 広告・サイネージ |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| インクタイプ別 | 水性インク | |
| 油性インク | ||
| 溶剤系インク | ||
| UV硬化型インク | ||
| その他 | ||
| 印刷技術別 | ドロップオンデマンドインクジェット | |
| コンティニュアスインクジェット | ||
| サーマルインクジェット | ||
| その他 | ||
| 用途別 | パッケージング・ラベル | |
| 商業印刷 | ||
| 産業印刷 | ||
| テキスタイル印刷 | ||
| 広告・サイネージ | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
インクジェットインク市場の現在の市場規模は?
インクジェットインク市場規模は2026年に83.5億米ドルと評価され、2027年の88.5億米ドルから2032年には119.2億米ドルへと、予測期間(2027年~2032年)においてCAGR 6.13%で成長すると推定されています。
最も急成長している印刷技術は何ですか?
コンティニュアスインクジェットは、コーディングおよびシリアライゼーション要件に支えられ、2032年にかけてCAGR 7.13%で成長すると予測されています。
テキスタイル印刷需要を牽引しているものは何ですか?
テキスタイル印刷は、アパレル生産がオンデマンド製造へとシフトするにつれて、2032年にかけてCAGR 7.64%で成長すると予測されています。
最大のシェアを持つ地域はどこですか?
アジア太平洋は2026年に42.32%のシェアを保有し、2032年にかけてCAGR 7.28%で拡大すると予測されています。