
Tamaño y Participación del Mercado de Tintas de Impresión para Envases de Alimentos y Bebidas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tintas de Impresión para Envases de Alimentos y Bebidas por Mordor Intelligence
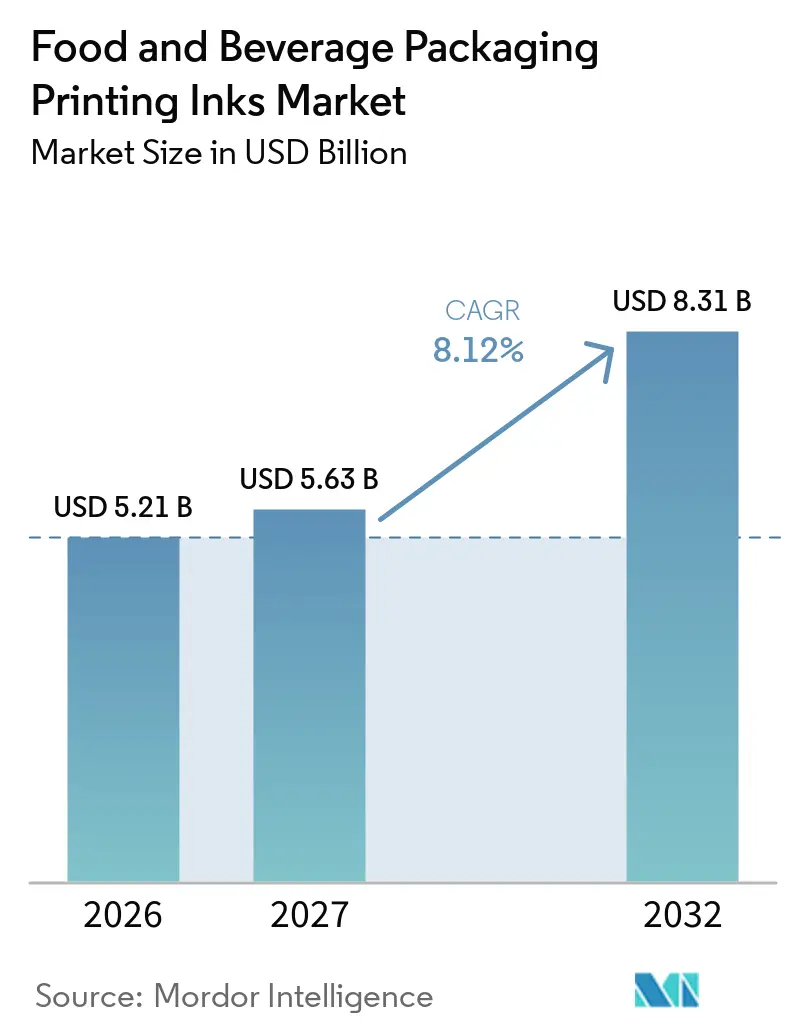
El tamaño del mercado de tintas de impresión para envases de alimentos y bebidas fue valorado en 5,21 mil millones de USD en 2026 y se estima que crecerá desde 5,63 mil millones de USD en 2027 hasta 8,31 mil millones de USD en 2032, a una CAGR del 8,12% durante el período de pronóstico (2027-2032). Las regulaciones de contacto con alimentos, los requisitos de sustratos reciclables y los objetivos de emisiones de los propietarios de marcas están desplazando la selección de tintas de una decisión basada en el precio a una basada en el cumplimiento normativo. Los proveedores deben demostrar un rendimiento seguro en cuanto a migración, compatibilidad con diseños de envases reciclables y un rendimiento fiable en líneas de envasado de alta velocidad. Esto aumenta el valor de la experiencia en formulación, las capacidades de prueba y el soporte técnico. También crea oportunidades para que los proveedores asistan a los convertidores durante las transiciones de materiales en múltiples formatos de envase. Como resultado, el mercado de tintas de impresión para envases de alimentos y bebidas favorece los portafolios que combinan el rendimiento de impresión convencional con el cumplimiento del contacto con alimentos y los requisitos de reciclabilidad.
Conclusiones Clave del Informe
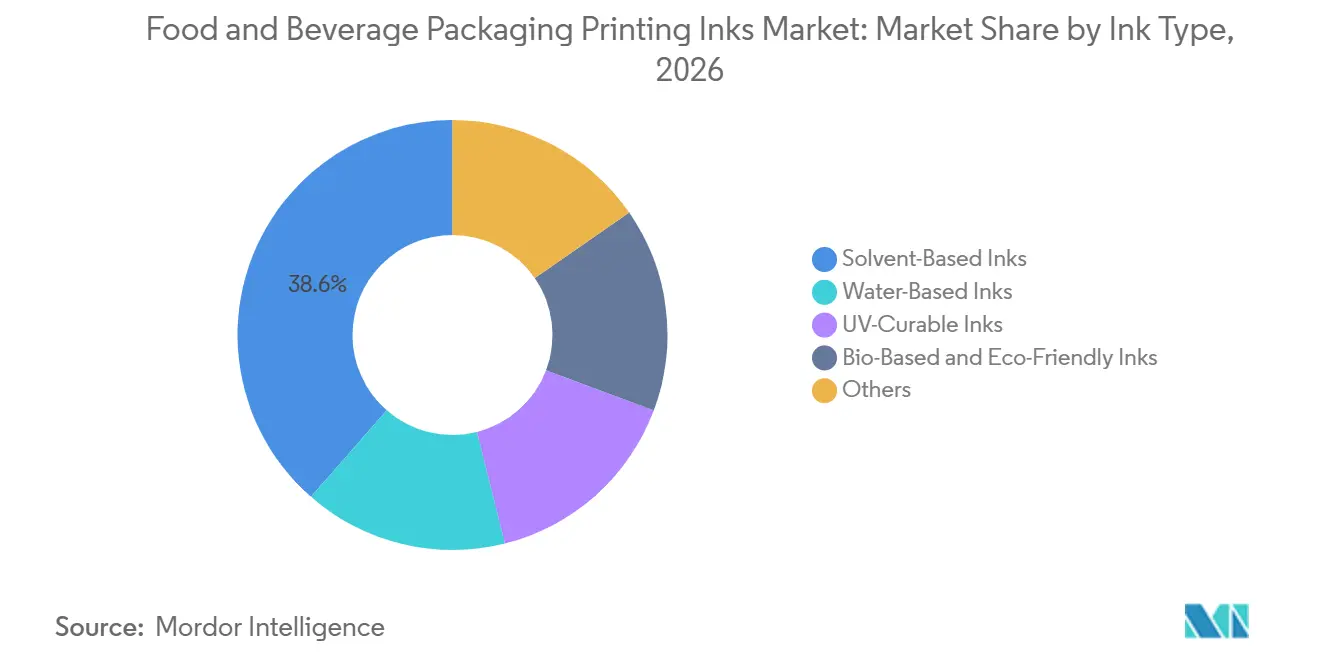
- Por tipo de tinta, las tintas a base de solventes representaron el 38,56% de la participación del mercado de tintas de impresión para envases de alimentos y bebidas en 2026, mientras que se prevé que las tintas de base biológica y ecológicas crezcan a una CAGR del 8,78% hasta 2032.
- Por proceso de impresión, la flexografía representó el 51,29% de la participación de mercado en 2026, mientras que se prevé que la impresión digital se expanda a una CAGR del 9,14% hasta 2032.
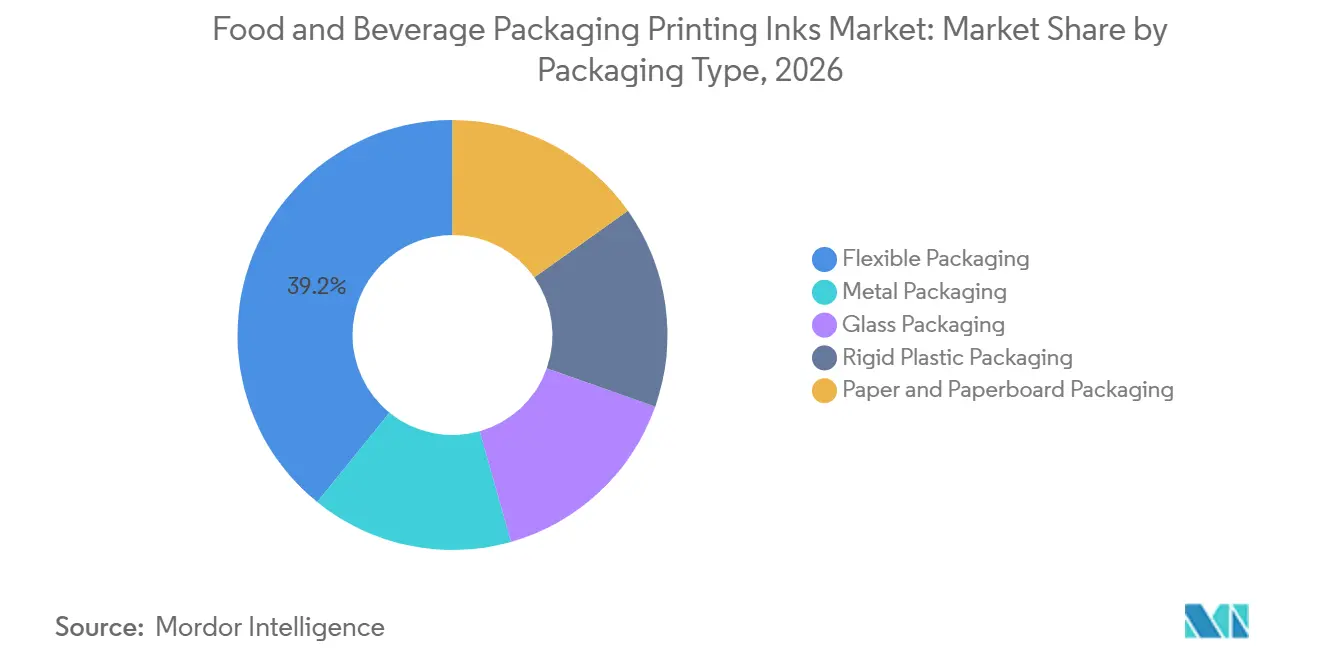
- Por tipo de envase, los envases flexibles representaron el 39,17% de la participación de mercado en 2026 y se prevé que crezcan a una CAGR del 10,43% hasta 2032.
- Por geografía, Europa mantuvo el 33,73% de la participación de mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Tintas de Impresión para Envases de Alimentos y Bebidas
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Controles más Estrictos de Migración en Contacto con Alimentos | +1.5% | Global, con mayor intensidad en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Conversión a Envases Mono-Material Reciclables | +1.8% | Global, liderado por Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Prensas Digitales e Híbridas | +1.4% | Global, con mayor adopción en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Envases para Alimentos Listos para Consumir y de Conveniencia | +2.1% | Global, con mayor volumen incremental en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Compromisos de los Propietarios de Marcas con la Eliminación de Solventes y el Alcance 3 | +1.6% | Global, con presión de especificaciones originada en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Controles más Estrictos de Migración en Contacto con Alimentos
La Ordenanza de Tintas de Impresión de Alemania está programada para entrar en vigor en enero de 2027 tras una prórroga de transición. La ordenanza establece una lista positiva, límites de migración específicos para tintas de contacto directo con alimentos, umbrales de no detección para usos de contacto indirecto y requisitos de pureza de pigmentos alineados con el Bundesinstitut für Risikobewertung (BfR) IX[1]. Estos requisitos hacen que el cumplimiento normativo sea más exigente para las tintas utilizadas en superficies de envases de alimentos. La guía de Buenas Prácticas de Fabricación de quinta edición de la Asociación Europea de Tintas de Impresión (EuPIA) entró en vigor en enero de 2026 y se aplica a nivel mundial, reforzando una base común para las tintas de impresión utilizadas con materiales en contacto con alimentos. Los participantes del mercado con sistemas de prueba y documentación establecidos pueden responder más rápidamente a los requisitos de los convertidores. Flint Group, Toyo Ink Europe y Siegwerk han presentado portafolios conformes que ofrecen a los convertidores opciones más tempranas al revisar las especificaciones.
Conversión a Envases Mono-Material Reciclables
El avance hacia los envases flexibles mono-material requiere sistemas de tinta compatibles con los diseños de reciclaje para polietileno y polipropileno. RecyClass aprobó en 2025 tintas a base de poliuretano sin nitrocelulosa y tintas a base de polivinil butiral para impresión superficial e inversa en envases flexibles de polietileno y polipropileno. Siegwerk, Borouge y TPN Food Packaging introdujeron en septiembre de 2025 una bolsa de pie con barrera de polietileno mono-material reciclable para productos secos sensibles al oxígeno. El proyecto utilizó tecnología de recubrimiento de desentintado para apoyar la producción de material reciclado de polietileno de mayor calidad. Esta transición amplía la demanda más allá de las tintas estándar para incluir recubrimientos, sistemas de barrera y formulaciones lavables. El mercado de tintas de impresión para envases de alimentos y bebidas se beneficia cuando los proveedores pueden abordar tanto la calidad de impresión como el rendimiento del envase al final de su vida útil.
Adopción de Prensas Digitales e Híbridas
El crecimiento en productos de temporada, variantes regionales y envases personalizados está aumentando el número de diseños activos que los convertidores deben gestionar. La impresión digital admite datos variables y tiradas más cortas sin los costos de reemplazo de planchas asociados con la impresión convencional. Las tintas digitales aptas para alimentos deben cumplir igualmente con los requisitos de migración, adhesión, velocidad de curado y sustratos de película a velocidades de línea comerciales. Canon anunció la correPRESS iB17 en octubre de 2025, con una producción de hasta 8.000 m² por hora utilizando tintas a base de agua para aplicaciones de cartón corrugado conformes con el contacto indirecto con alimentos. Las líneas flexográficas e híbridas digitales crean demanda de sistemas de gestión de tintas que admitan ambos enfoques de impresión, haciendo que la capacidad digital sea relevante para un conjunto más amplio de proveedores en el mercado de tintas de impresión para envases de alimentos y bebidas.
Demanda de Envases para Alimentos Listos para Consumir y de Conveniencia
Los alimentos listos para consumir utilizan bolsas de pie, laminados compatibles con retorta, bandejas flexibles y revestimientos para aperitivos que requieren superficies impresas. Estos formatos a menudo requieren impresión en huecograbado o flexografía de alta velocidad y rendimiento bajo exposición a vapor o microondas. Los productores de alimentos también gestionan cambios frecuentes de diseño gráfico en líneas de productos de aperitivos, bebidas y comidas. Cada cambio de diseño puede requerir la calificación de la tinta para un sustrato específico, condición térmica y formato de envase. Esto aumenta el trabajo requerido para la conversión de impresión, incluso cuando la fórmula del producto no cambia. El mercado de tintas de impresión para envases de alimentos y bebidas se beneficia de la necesidad de tintas calificadas en una gama más amplia de configuraciones de envase.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adhesión a Sustratos y Compatibilidad con Capas de Barrera | -0.9% | Global, más agudo para los convertidores de polietileno y polipropileno mono-material en Europa | Mediano plazo (2-4 años) |
| Primas de Costo en Resinas de Contacto con Alimentos y Fotoiniciadores | -1.2% | Global, más severo en mercados emergentes sensibles al costo | Corto plazo (≤ 2 años) |
| Retrasos en la Calificación por Control de Cambios y Pruebas de Migración | -0.7% | Global, más elevado en cadenas de suministro reguladas por Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adhesión a Sustratos y Compatibilidad con Capas de Barrera
Las películas de polietileno y polipropileno tienen menor energía superficial que muchos laminados multicapa tradicionales, lo que crea desafíos de adhesión para los sistemas de tinta sostenibles en sustratos utilizados en envases mono-material. Los convertidores pueden requerir aglutinantes modificados, tratamiento corona o de llama, y imprimaciones que también cumplan con los requisitos de contacto con alimentos. Cada nueva combinación de tinta y sustrato requiere pruebas de adhesión, laminación, migración y vida útil en múltiples condiciones de procesamiento y almacenamiento. El proceso de calificación puede tardar entre 9 y 18 meses, lo que limita la rapidez con que los convertidores pueden adoptar nuevas formulaciones. Esto sigue siendo una restricción práctica para el crecimiento en el mercado de tintas de impresión para envases de alimentos y bebidas, incluso cuando los requisitos regulatorios o de los clientes están claramente definidos.
Primas de Costo en Resinas de Contacto con Alimentos y Fotoiniciadores
Las tintas conformes con el contacto con alimentos conllevan mayores costos de insumos y documentación que los productos convencionales. Los ingredientes de alta pureza y baja migración y los requisitos de validación dificultan que los convertidores trasladen los costos en programas de envasado sensibles al precio. Esto es particularmente relevante para el envasado de alimentos de marca propia y de productos básicos en mercados emergentes. Las marcas premium en mercados regulados adoptan sistemas de baja migración de luz ultravioleta con diodos emisores de luz (UV-LED) y a base de agua con mayor facilidad cuando las especificaciones respaldan el costo adicional. El envasado de gama media sigue dependiendo de las formulaciones a base de solventes. Como resultado, el mercado de tintas de impresión para envases de alimentos y bebidas exhibe tasas de adopción variables según la posición de la marca, las capacidades del convertidor y las expectativas de cumplimiento local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tinta: Liderazgo de las Tintas a Base de Solventes y Crecimiento de las Tintas de Base Biológica
Las tintas a base de solventes representaron el 38,56% de la participación del mercado de tintas de impresión para envases de alimentos y bebidas en 2026, mientras que se proyecta que las tintas de base biológica y ecológicas crezcan a una CAGR del 8,78% hasta 2032. Las tintas a base de solventes siguen siendo importantes porque se adhieren bien a películas sintéticas no porosas, incluido el polipropileno orientado (OPP), el polietileno coextruido y el tereftalato de polietileno (PET). Su perfil de evaporación rápida permite la impresión de alta velocidad en líneas de envases flexibles. Las tintas de base biológica y ecológicas están ganando atención a medida que los convertidores responden a los requisitos de los clientes para opciones sin solventes y con emisiones reducidas. DIC Graphics lanzó Finato BM EX en agosto de 2025 como una tinta de huecograbado sin tolueno y sin metil etil cetona (MEK) con un 10% de contenido de biomasa. El producto está destinado a estructuras de OPP y CPP, así como a estructuras de PET y CPP, utilizadas para el envasado de aperitivos y alimentos refrigerados.
Las tintas a base de agua son la segunda categoría de ingresos más grande y están ganando relevancia en aplicaciones europeas de contacto indirecto con alimentos y de cartón. Pueden respaldar programas de envasado con menor contenido de solventes donde las condiciones del sustrato y el secado son apropiadas. Las tintas curables por UV desempeñan un papel premium debido a su curado instantáneo y bajo potencial de migración. Su selección depende de la capacidad del convertidor para gestionar la documentación de contacto con alimentos, el rendimiento del curado y los costos de insumos. Los sistemas curables por haz de electrones sirven para aplicaciones seleccionadas de alta barrera que requieren química de curado sin fotoiniciadores. El mercado de tintas de impresión para envases de alimentos y bebidas, por lo tanto, retiene varias plataformas de tinta en lugar de converger en una única tecnología de reemplazo. Los portafolios de los proveedores deben coincidir con los requisitos del sustrato, las velocidades de línea, las condiciones de contacto con alimentos y el diseño de reciclaje del convertidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proceso de Impresión: La Flexografía Mantiene su Escala mientras la Impresión Digital se Expande
La flexografía representó el 51,29% del tamaño del mercado de tintas de impresión para envases de alimentos y bebidas en 2026, mientras que se prevé que la impresión digital registre una CAGR del 9,14% hasta 2032. La flexografía sigue siendo ampliamente utilizada porque sirve a la producción de envases flexibles de alto rendimiento con planchas, sistemas de color y flujos de trabajo de convertidores establecidos. También admite configuraciones híbridas LED-UV que pueden cumplir con requisitos específicos de envasado. Amcor está comprometida con una línea flexográfica de varios millones de euros en Hardenberg, Países Bajos, programada para abril de 2026. La línea añadió hasta 6.000 toneladas métricas de capacidad por año, demostrando la inversión continua en operaciones flexográficas. La impresión digital está creciendo debido a la necesidad de gestionar tiradas más cortas, múltiples unidades de mantenimiento de existencias e información variable.
El huecograbado sigue siendo relevante para tiradas largas premium, incluidos envoltorios de pasta, mangas de bebidas de alta definición y laminados alimentarios complejos. Es adecuado para aplicaciones que requieren una producción consistente a velocidades superiores a 300 metros por minuto. DIC Corporation inició el despliegue global de ECOVART en septiembre de 2026, una tinta de huecograbado de bajo contenido en solventes diseñada para usar menos solvente derivado de nafta que las alternativas convencionales. Esto ofrece una vía para los usuarios de huecograbado que abordan la gestión de solventes en aplicaciones de envasado asiáticas. La serigrafía y la impresión offset continúan sirviendo a cartones y etiquetas especiales en tiradas de producción más bajas. El mercado de tintas de impresión para envases de alimentos y bebidas utiliza cada proceso para diferentes longitudes de tirada, necesidades de sustrato, requisitos de imagen y especificaciones del cliente.
Por Tipo de Envase: Los Envases Flexibles Lideran la Participación y el Crecimiento
Los envases flexibles representaron el 39,17% del tamaño del mercado de tintas de impresión para envases de alimentos y bebidas en 2026 y se prevé que avancen a una CAGR del 10,43% hasta 2032. La categoría incluye bolsas de pie, laminados compatibles con retorta, envases para comidas preparadas y revestimientos para aperitivos. Estos formatos están reemplazando algunos envases de vidrio, metal y plástico rígido donde el menor peso y el uso eficiente del espacio en estantería son prioridades. Las estructuras flexibles requieren tintas que proporcionen adhesión, apariencia de impresión, cumplimiento de migración y compatibilidad con los sistemas de laminación. El mercado de tintas de impresión para envases de alimentos y bebidas está directamente conectado a este cambio en el envasado porque cada estructura de envase requiere tintas especializadas adecuadas a su sustrato y caso de uso. Los proveedores que apoyan el uso de estructuras reciclables de polietileno y polipropileno pueden beneficiarse de las actividades de reformulación de los convertidores.
El papel y el cartón son la segunda categoría de envasado más grande. Los compromisos de sostenibilidad del comercio minorista y las mejoras en la impresión directa en contacto con alimentos están ampliando el papel de los formatos a base de fibra. Sun Chemical lanzó SunPak DFC (Contacto Directo con Alimentos) en septiembre de 2026 para la impresión en pliego de contacto directo con alimentos en cartones plegables y bandejas de alimentos. Los envases de metal y vidrio sirven para licores premium, bebidas carbonatadas y alimentos enlatados, para los cuales los sistemas de tinta de curado con laca especializados respaldan aplicaciones de mayor valor. Los envases de plástico rígido sirven para aplicaciones de servicio de alimentos y contenedores reutilizables. Las políticas de Responsabilidad Extendida del Productor pueden influir en la selección de tintas en estas categorías al aumentar el interés en diseños compatibles con el reciclaje.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
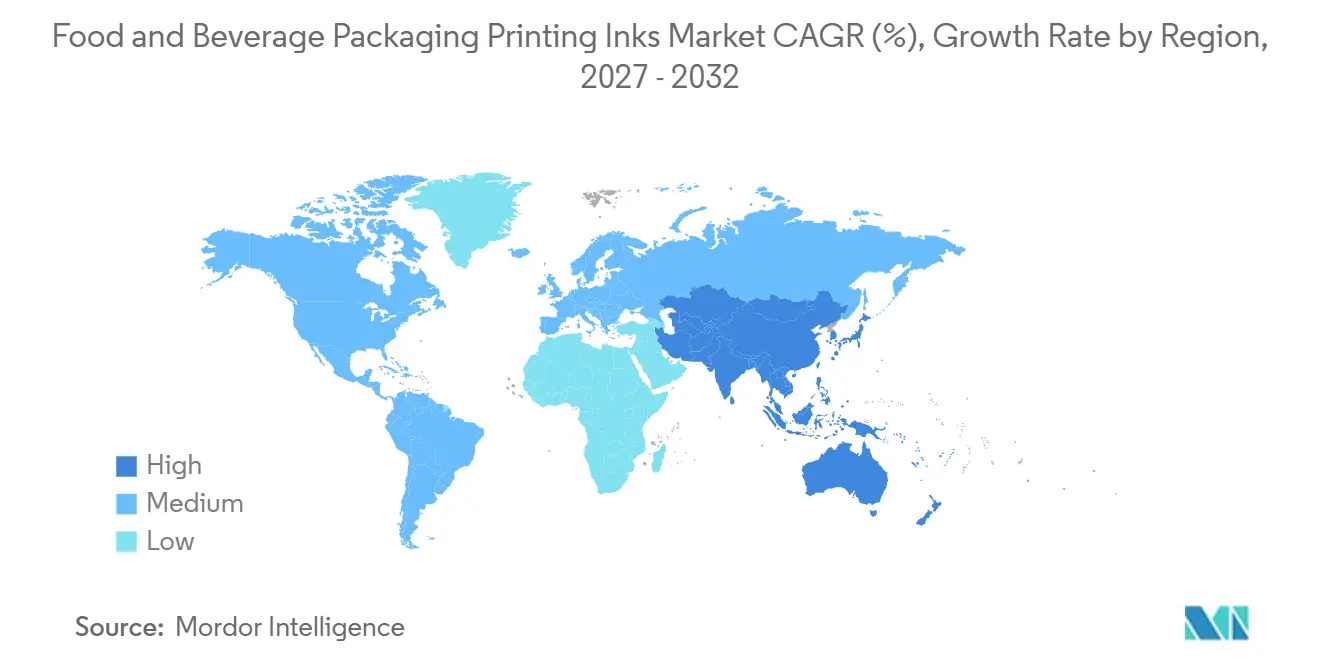
Europa representó el 33,73% de la participación del mercado de tintas de impresión para envases de alimentos y bebidas en 2026. La región cuenta con un marco regulatorio de contacto con alimentos desarrollado, que respalda la demanda de sistemas de baja migración, curables por UV y sin nitrocelulosa. El calendario de aplicación de enero de 2027 para la Ordenanza de Tintas de Impresión de Alemania está animando a los convertidores a revisar las especificaciones y completar el trabajo de recalificación. Alemania, el Reino Unido, Francia, Italia y los países nórdicos muestran una fuerte demanda de formulaciones aptas para alimentos y compatibles con el reciclaje. Europa del Este y Rusia continúan dependiendo más de los sistemas a base de solventes, ya que las expectativas regulatorias y la infraestructura de los convertidores difieren en toda la región.
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,91% hasta 2032, la tasa de crecimiento regional más rápida en el mercado de tintas de impresión para envases de alimentos y bebidas. China representa entre el 45% y el 50% de la producción de tintas de envasado de Asia-Pacífico, respaldada por una extensa fabricación de envases flexibles. India es un contribuyente importante al crecimiento regional a medida que se expande la producción de alimentos envasados. Hubergroup inauguró en junio de 2025 la primera instalación de fabricación de tintas de contacto directo con alimentos de India, lo que indica que la producción de tintas aptas para alimentos premium se está expandiendo más allá de las ubicaciones europeas y japonesas establecidas. Japón y Corea del Sur son mercados maduros con profunda experiencia en aplicaciones. DIC Corporation y Artience publicaron en octubre de 2026 un protocolo conjunto de evaluación de reciclabilidad de envases de película para Japón[2]. Vietnam, Indonesia y Tailandia continúan impulsando la demanda de envases a través de la inversión en fabricación para la exportación de alimentos.
América del Norte ocupa la tercera posición regional más grande, con Estados Unidos impulsando la demanda de tintas a base de solventes y curables por UV en el envasado de aperitivos, bebidas y comidas preparadas. Las medidas estatales de Responsabilidad Extendida del Productor están animando a los convertidores a evaluar opciones sin nitrocelulosa y a base de agua antes de que se formalicen los requisitos específicos de tintas. América del Sur se está desarrollando a través de la expansión del comercio minorista moderno y el crecimiento de los alimentos envasados de marca, aunque la dependencia de materias primas importadas puede ralentizar la adopción. Brasil y Argentina son los principales contribuyentes regionales. Oriente Medio y África representan los segmentos regionales más pequeños. Los países del Consejo de Cooperación del Golfo están expandiendo la fabricación de alimentos, mientras que Sudáfrica proporciona un punto de entrada para especificaciones premium de contacto con alimentos.

Panorama Competitivo
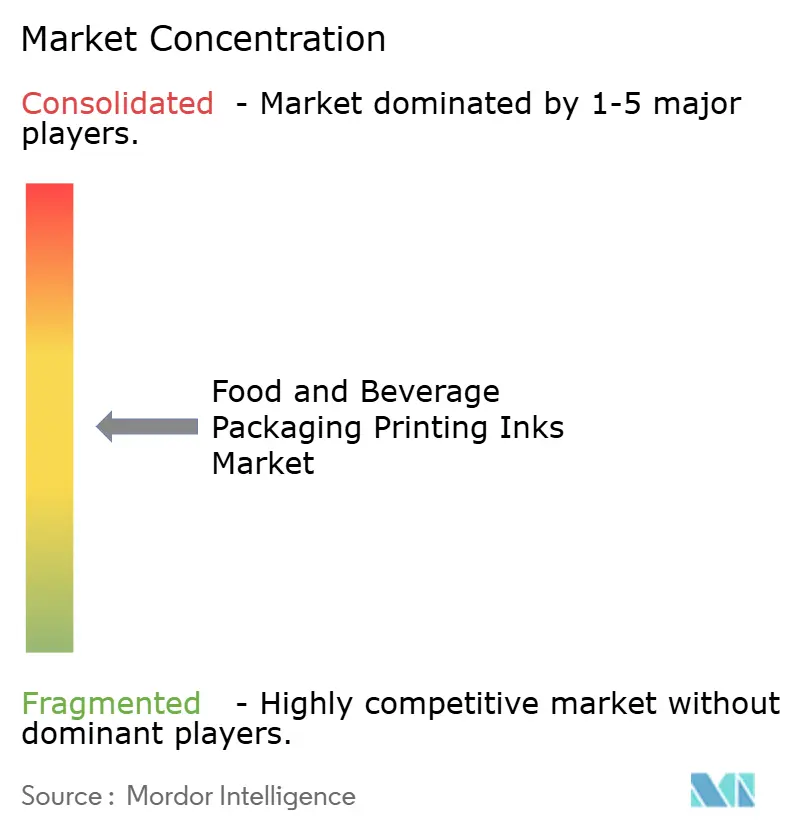
El mercado de tintas de impresión para envases de alimentos y bebidas está moderadamente fragmentado. Sun Chemical, Siegwerk, Flint Group, DIC Corporation y Artience están activos en aplicaciones premium conformes con el contacto con alimentos. Los productores regionales compiten en las categorías a base de solventes y a base de agua convencionales en precio y servicio local. Los proveedores globales están expandiéndose más allá de las formulaciones de tintas básicas hacia recubrimientos, sistemas de desentintado y tecnologías de barrera. Esta oferta más amplia refleja la creciente consideración de los convertidores sobre el rendimiento del reciclaje junto con los requisitos de color, adhesión y migración.
Siegwerk adquirió Allinova en agosto de 2025, añadiendo dispersiones de polímeros a base de agua, emulsiones de cera y aditivos funcionales a sus capacidades de recubrimiento. La adquisición fortaleció su posición en estructuras de envasado que requieren experiencia en recubrimiento y materiales funcionales. Flint Group lanzó Flexocure LEAP en julio de 2025, un sistema de resina UV diseñado para estabilizar los compuestos fotoiniciadores y reducir el riesgo de migración en sustratos de polietileno. Evonik introdujo TEGO Res 1100, un aditivo de desentintado diseñado para mejorar el reciclaje de tintas a base de poliuretano. Estos desarrollos indican que la competencia abarca cada vez más el rendimiento del envasado al final de su vida útil, no solo la calidad de impresión.
Las oportunidades se concentran en tintas digitales aptas para alimentos, papel y cartón de contacto directo con alimentos, y envases flexibles de polietileno mono-material. Estas aplicaciones requieren productos que funcionen a velocidades de línea comerciales mientras cumplen con los requisitos regulatorios y de reciclaje. Los convertidores más pequeños a menudo tienen presupuestos de calificación limitados y pueden requerir un soporte técnico más enfocado, lo que crea oportunidades para especialistas regionales en la Asociación de Naciones del Sudeste Asiático (ASEAN) y el sur de Asia para desarrollar formulaciones conformes a nivel local para marcas de alimentos de gama media. Los proveedores también están utilizando la gestión del color, la medición en línea y la simulación de prensas para reducir el tiempo de validación. Es probable que el mercado recompense a las empresas que puedan reducir el riesgo de control de cambios para los convertidores sin comprometer la documentación de cumplimiento.
Líderes de la Industria de Tintas de Impresión para Envases de Alimentos y Bebidas
-
Sun Chemical
-
Siegwerk Druckfarben AG & Co. KGaA
-
Flint Group
-
artience Co., Ltd.
-
SAKATA INX CORPORATION
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: DIC Corporation inició el despliegue global de ECOVART, una tinta de huecograbado de bajo contenido en solventes que requiere significativamente menos solvente derivado de nafta que las alternativas convencionales, reduciendo las emisiones de compuestos orgánicos volátiles (COV) y el riesgo de adquisición en la cadena de suministro. El despliegue inicial tiene como objetivo Japón, China y el Sudeste Asiático.
- Septiembre de 2026: Sun Chemical lanzó SunPak DFC en Pace para la impresión en pliego de contacto directo con alimentos en cartones plegables y añadió un nuevo pigmento verde a su portafolio a base de agua AquaSafe. Estas incorporaciones permiten bandejas de alimentos impresas sin la coextrusión de una barrera de polietileno (PE) y amplían la flexibilidad de diseño apto para alimentos en Europa.


Alcance del Informe Global del Mercado de Tintas de Impresión para Envases de Alimentos y Bebidas
Las tintas de impresión para envases de alimentos y bebidas son formulaciones líquidas o en pasta especializadas utilizadas para imprimir en contenedores de productos, envoltorios, etiquetas y cajas, mostrando marcas, listas de ingredientes, códigos de barras e información regulatoria. A diferencia de las tintas de impresión comerciales estándar, estas formulaciones deben estar estrictamente diseñadas y reguladas para garantizar que no contaminen el contenido comestible.
El mercado de tintas de impresión para envases de alimentos y bebidas está segmentado por tipo de tinta, proceso de impresión, tipo de envase y geografía. Por tipo de tinta, el mercado está segmentado en tintas a base de agua, tintas a base de solventes, tintas curables por UV, tintas de base biológica y ecológicas, y otros. Por proceso de impresión, el mercado está segmentado en flexografía, huecograbado, impresión digital y otros. Por tipo de envase, el mercado está segmentado en envases flexibles, envases de papel y cartón, envases metálicos, envases de vidrio y envases de plástico rígido. El informe también cubre los tamaños de mercado y los pronósticos para las tintas de impresión para envases de alimentos y bebidas a nivel global en 16 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
| Tintas a Base de Agua |
| Tintas a Base de Solventes |
| Tintas Curables por UV |
| Tintas de Base Biológica y Ecológicas |
| Otros |
| Flexografía |
| Huecograbado |
| Impresión Digital |
| Otros |
| Envases Flexibles |
| Envases de Papel y Cartón |
| Envases Metálicos |
| Envases de Vidrio |
| Envases de Plástico Rígido |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Tinta | Tintas a Base de Agua | |
| Tintas a Base de Solventes | ||
| Tintas Curables por UV | ||
| Tintas de Base Biológica y Ecológicas | ||
| Otros | ||
| Por Proceso de Impresión | Flexografía | |
| Huecograbado | ||
| Impresión Digital | ||
| Otros | ||
| Por Tipo de Envase | Envases Flexibles | |
| Envases de Papel y Cartón | ||
| Envases Metálicos | ||
| Envases de Vidrio | ||
| Envases de Plástico Rígido | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Tintas de Impresión para Envases de Alimentos y Bebidas?
El tamaño del mercado de tintas de impresión para envases de alimentos y bebidas fue valorado en 5,21 mil millones de USD en 2026 y se estima que crecerá desde 5,63 mil millones de USD en 2027 hasta 8,31 mil millones de USD en 2032, a una CAGR del 8,12% durante el período de pronóstico (2027-2032).
¿Qué proceso de impresión está creciendo más rápido hasta 2032?
Se prevé que la impresión digital crezca a una CAGR del 9,14% a medida que los convertidores gestionan más diseños, tiradas más cortas e información variable.
¿Por qué los envases flexibles son importantes para los proveedores de tintas de impresión?
Los envases flexibles representan una participación del 39,17% en 2026 y se prevé que crezcan a una CAGR del 10,43%, aumentando así la demanda de tintas calificadas para bolsas, revestimientos y laminados.
¿Qué región se proyecta que crezca más rápido?
Se espera que Asia-Pacífico crezca a una CAGR del 9,91% hasta 2032, respaldada por la fabricación de envases en China y el crecimiento de los alimentos envasados en India.


 Sus datos están seguros y nunca se venden ni se comparten.
