
浮体式LNG発電プラント市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 656.40 百万米ドル |
| 市場規模 (2031) | 815.26 百万米ドル |
| 成長率 (2026 - 2031) | 4.43 % |
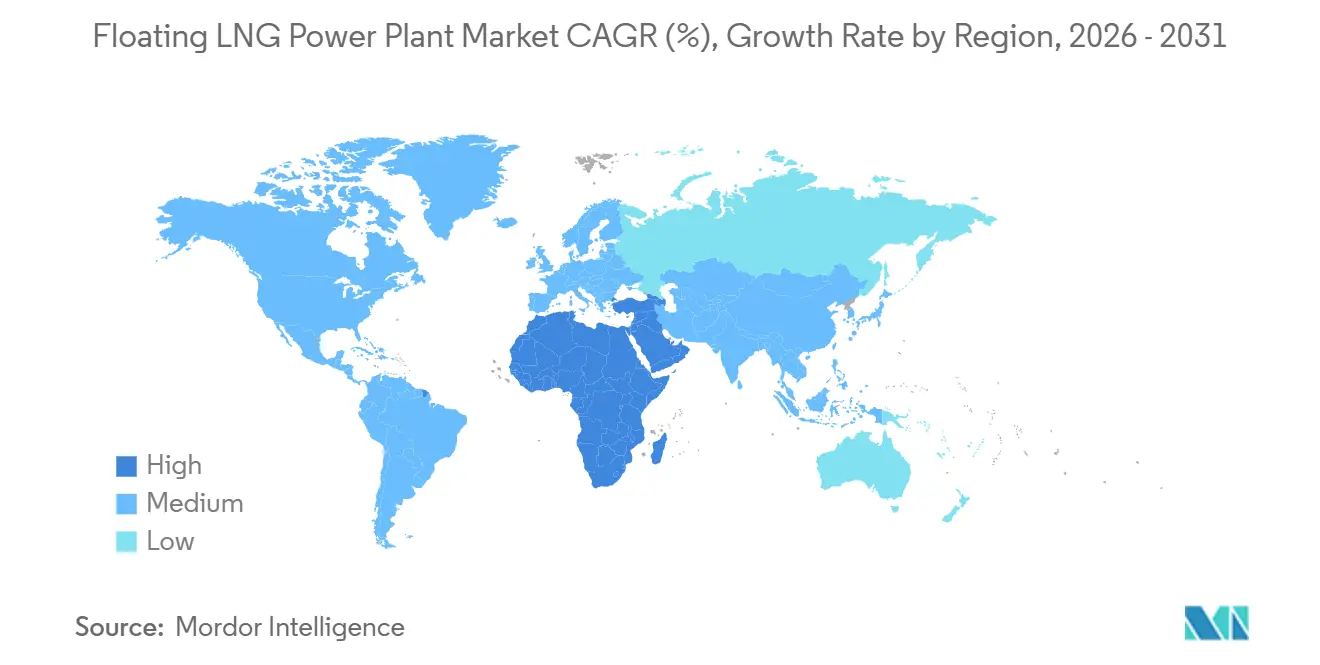
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
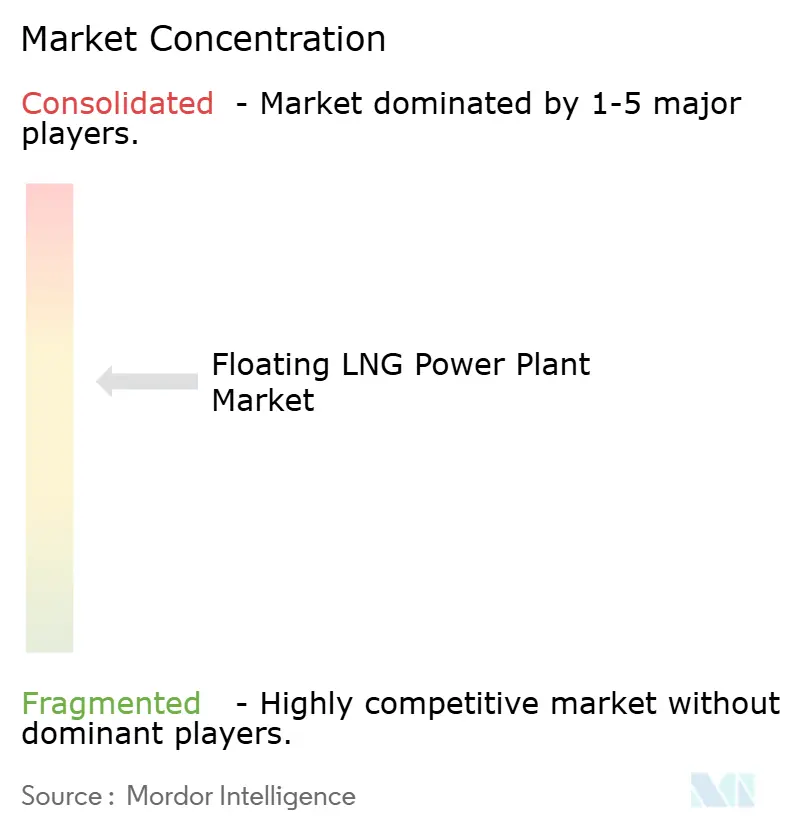
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる浮体式LNG発電プラント市場分析
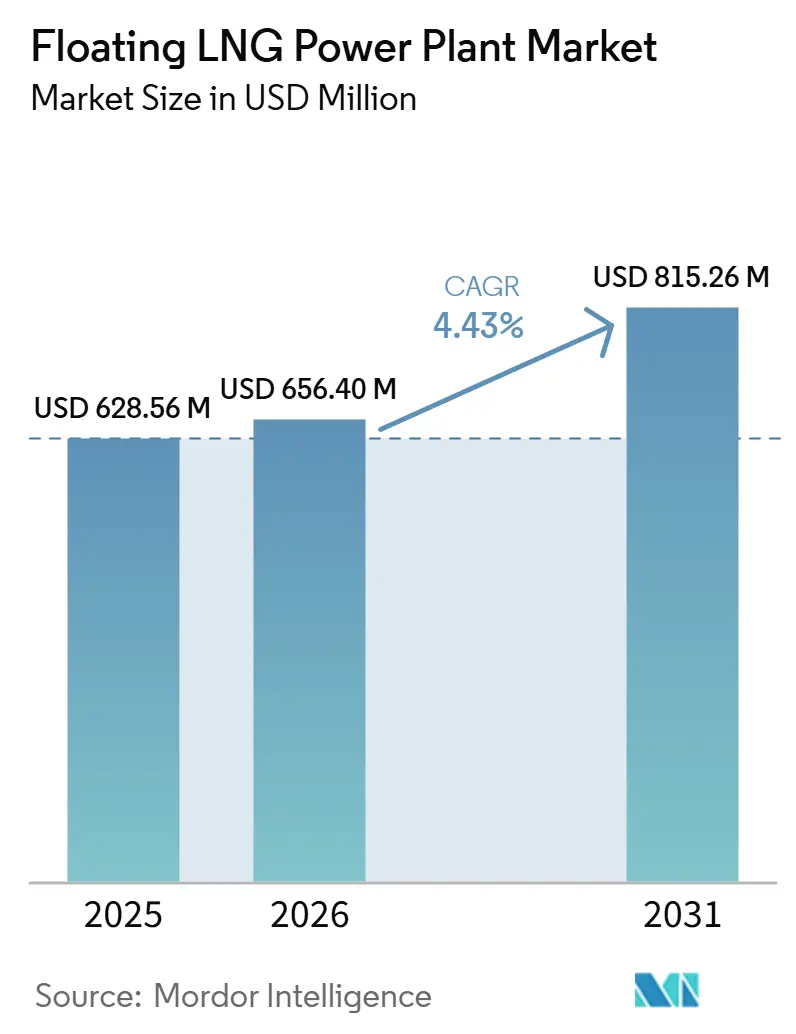
浮体式LNG発電プラント市場規模は2025年に6億2,856万米ドルと評価され、2026年の6億5,640万米ドルから2031年には8億1,526万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.43%です。本市場は、島嶼・オフグリッドシステムにおけるLNGとディーゼルの間の大幅な燃料コスト差から引き続き恩恵を受けています。例えば、インドネシアの島嶼発電プラントに関する研究では、天然ガスの配送コストがMMBtuあたり10.4~11.3米ドルであるのに対し、高速ディーゼルはMMBtuあたり25.5米ドルであることが示されています [1]。本市場はまた、より厳格な船舶排出規制の影響も受けています。2025年4月のIMOフレームワークは、2028年から高排出海洋資産に対するペナルティを段階的に引き上げる明確な軌道を確立し、ガスき船舶設計への移行を促進しています。アジア太平洋地域は、ディーゼル代替プログラムおよび進行中の再ガス化インフラ整備に牽引され、現在の需要における主要地域であり続けています。一方、中東・アフリカは、拡大するガス・トゥ・パワー需要および複数国にわたるFSRU展開に支えられ、主要成長地域として台頭しています。さらに、データセンター開発業者や商業ユーザーが陸上系統連系の遅延を回避するために迅速かつ移動可能な電力ソリューションを求めるにつれ、二次的な成長ドライバーが生まれています。このトレンドは、AI関連のエネルギー需要が系統承認プロセスを上回っている地域で特に顕著です。浮体式LNG発電プラント市場における競争環境は中程度から高い水準にとどまっています。市場発展の次の段階は、エンジン選定、メタンスリップ低減、改修スケジュール、および単独船舶ではなく統合型LNG・トゥ・パワーソリューションを提供する能力などの要因によって左右されるでしょう。
主要レポートのポイント
- タイプ別では、パワーバージが2025年の収益の59.6%を占、パワーシップは予測期間中の2031年までに最高CAGR5.1%を達成すると予測されています。
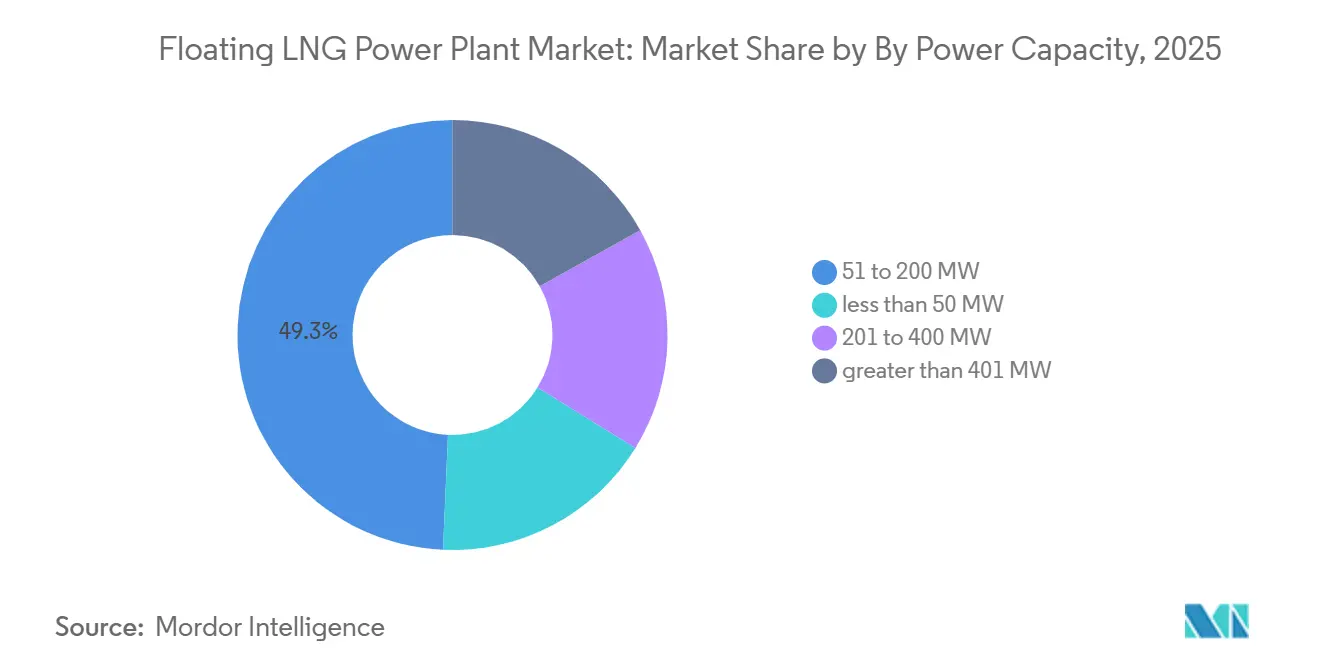
- 発電容量別では、51~200MWの容量セグメントが2025年の収益の49.3%を占め、401MW以上のセグメントは2031年までにCAGR5.9%で成長すると予測されています。
- 用途別では、ベースロード供給が2025年に52.4%のシェアで支配的であり、緊急・災害救援セグメントは2031年までに最速のCAGR6.2%で成長すると予測されています。
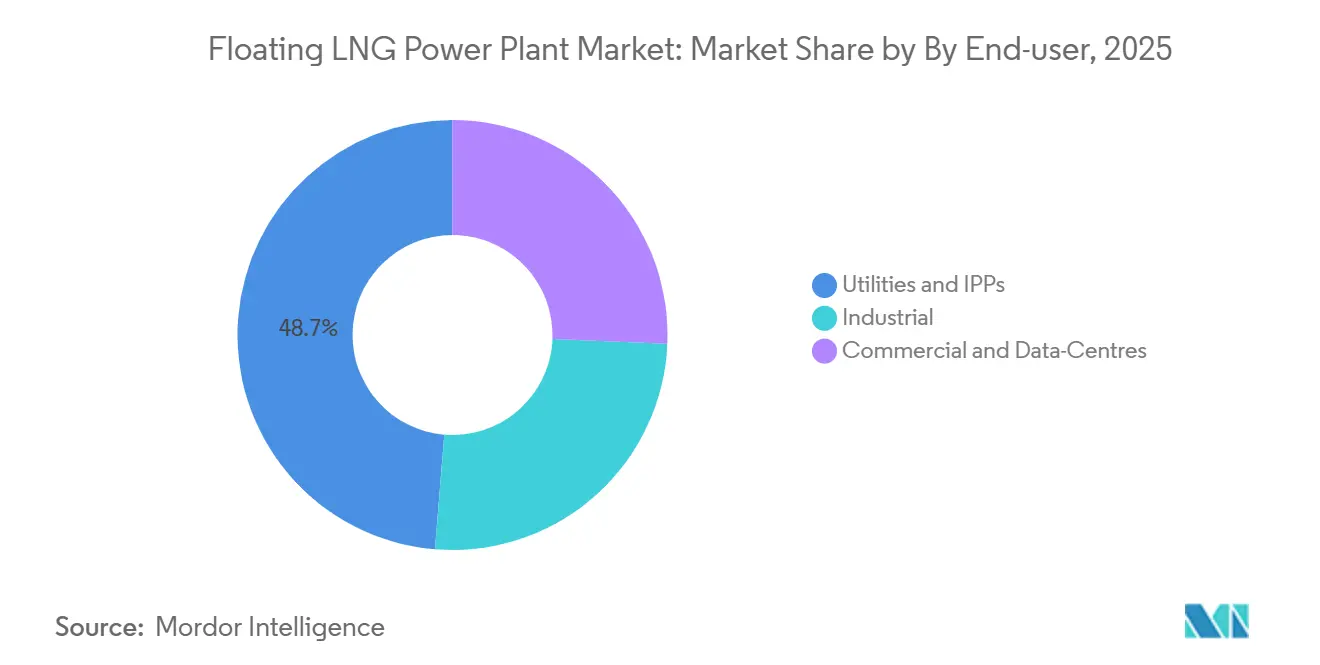
- エンドユーザー別では、電力会社および独立系発電事業者(IPP)が2025年に48.7%のシェアを保有し、商業・データセンターセグメントは2031年までにCAGR7.1%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に36.1%のシェアで市場をリードし、中東・アフリカは2031年までに最高CAGR4.6%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 島嶼グリッドにおけるディーゼルに対するLNG価格の主流的優位性 | +1.80% | APACア(インドネシア、フィリピン、太平洋諸島を含む)、カリブ海への波及 | 短期(2年以内) |
| IMO CIIおよびEEXIによるガス焚き海洋資産の推進 | +0.70% | EU・北アジアでの早期利益を伴うグローバル | 中期(2~4年) |
| アフリカのガス・トゥ・パワー入札が再展開可能な船舶を優遇 | +1.00% | サハラ以南アフリカ、北アフリカ、MSGBCバスン | 中期(2~4年) |
| AI駆動の負荷分散ソフトウェアがハイブリッドバージを解放 | +0.50% | 北米、EU、シンガポール、APACデータセンターハブ | 長期(4年以上) |
| 老朽化した蒸気タービンLNG船が発電プラントへの転換に適している | +0.60% | グローバル船隊、南米・中東・アフリカへの再展開ポテンシャルを伴う | 中期(2~4年) |
| モジュール式極低温BOPパッケージがバージのCAPEXを25%削減 | +0.40% | グローバル新造市場およびAPAC造船所 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ディーゼルに対するLNG価格優位性が最も鋭い商業的ドライバーであり続ける
浮体式LNG発電プラント市場は引き続き強力な燃料コスト優位性に依存しており、2026年にUHEROがブレント連動条件下においてLNGの配送価格をMMBtuあたり17.9米ドル、LSFOをMMBtuあたり22.2米ドルと報告したことがその証拠となっている [2]。同様のコスト動態はインドネシアでも観察されており、2025年4月に発表された査読済み研究によると、島嶼プラントへ配送される天然ガスはMMBtuあたり10.4〜11.3米ドルであり、MMBtuあたり25.5米ドルの高速ディーゼルを大幅に下回り、天然ガスは55〜60%のコスト優位性を維持している。この価格差が浮体式LNG発電プラント市場におけるプロジェクト活動を牽引している。例えば、PLN EPIは2025年3月に1.5 ビリオン 米ドルの小規模LNGプログラムを発表し、合計2,148MWの設備容量を持つ41の島嶼プラントを対象とし、年間3億米ドルのディーゼル節約を目指している。
統合型の浮体式液化天然ガス、再ガス化、および発電船は、分離資産と比較して追加的なコスト優位性を提供する。RahmantaおよびそのほかのLNG発電プラント市場の共著者による研究では、FSRUと発電資産を個別に調達した場合、ハブ・アンド・スポーク型サプライチェーンのコストが配送ガス価格の30〜40%を占める可能性があることが強調された。これは、LNG・電力サプライチェーンにおける中間コストノードを排除するバンドル型船舶ソリューションの利点を裏付けるものである。その結果、浮体式LNG発電プラント市場は低燃料コストのみならず、合理化された配送モデルからも恩恵を受けている。入札において再ガス化と発電を分離する調達戦略は、統合ソリューションの商業的メリットを過小評価するリスクがあり、単一プラットフォームを通じて燃料受入、貯蔵、再ガス化、および発電を提供できる事業者が有利となる。
IMO CIIおよびEEXIがガス焚き船舶への船隊移行を加速している
浮体式LNG発電プラント市場は規制動向と燃料経済性の影響を受けています。2025年4月のIMO MEPC 83の結果は、2008年ベースラインと比較して2028年までに4~17%、2035年までに30~43%の削減を要求する二層型GHG燃料強度フレームワークを導入しました。このフレームワーク内で、メタンスリップが約0.2%の高圧ディーゼルサイクルエンジンを搭載したLNG船、スリップ率が大幅に高いオットー中速代替機よりも商業的に有利な位置にあります。これはすでに市場の船舶仕様に影響を与えています。例えば、Wärtsiläは2026年1月に、NextDFテクノロジーが四ストローク二元燃料エンジンのメタンスリップを1%未満に削減でき、新しい設計をコンプライアンス要件により近づけることができると発表しました。
コスト圧力は特に欧州で顕著であり、EU ETSは2026年からメタンおよび亜酸化窒素を対象範囲に拡大しました。EUの港に寄港するオペレーターは、2026年に2025年の船舶排出量の70%に相当する排出枠を提出しなければなりません。この規制の変化は浮体式LNG発電プラント市場内に分断を生み出しています。チャーター経済性を維持できる新しい船隊はより有利な位置にある一方、古いオットーサイクル資産は今十年末までに大幅な改修または廃船の決断を迫られています。メタン削減措置に早期投資する船主は、2026年~2031年の期間中に再チャーターの機会を確保できます。逆に、そのような投資を遅らせる者は、船舶評価の低下と価格交渉力の低下に直面する可能性がいです。
アフリカのガス・トゥ・パワー入札は構造的な需要触媒である
浮体式LNG発電プラント市場は、需要の増大とインフラ格差が同時に進行するアフリカにおいて、大きな機会を提供しています。アフリカエネルギー会議所は、2050年までに同大陸の天然ガス需要が60%増加すると予測しています。この長期的な需要はすでに実際のプロジェクトに反映されており、その一例として、カルパワーシップがダカール沖で展開する統合型LNG発電システムが挙げられます。同システムは2025年に商業運転を開始しました。発電容量335 MWを有し、セネガルの電力需要の最大25%を賄うことができます。このプロジェクトは、浮体式LNG発電プラント市場において注目すべき事例であり、陸上ガスインフラを必要とせずに船舶間再ガス化および浮体式発電プラントによる発電の実現可能性を実証し、財政的に制約のある環境においてプロジェクトのリードタイムを短縮しました。しかしながら、財政的な課題は依然として主要な制約要因となっています。しかしながら、財政的な課題は依然として主要な制約要因となっています。例えば、2026年5月時点で、ガーナにおけるカルパワーシップの未収金は370 ミリオン 米ドルを超えており、支払条件の改善が進む中でも、ソブリン回収リスクが船舶の展開に与える影響が浮き彫りとなっています。それにもかかわらず、市場への新規投資は継続して流入しています。2026年2月、ヴィトールはACWAパワーとともに南アフリカのガス発電コンソーシアムに参画し、大手コモディティトレーダーが浮体式LNG発電を一時的な解決策ではなく、実行可能なインフラ投資として位置づけていることを示しました。増大する需要、沖合ガスの利用可能性、およびモジュール式展開の組み合わせにより、アフリカは予測期間中に浮体式LNG発電プラント市場における主要な成長地域として位置づけられています。
AI駆動の負荷分散ソフトウェアがバージの運営経済性を再定義している
浮体式LNG発電プラント市場は、ソフトウェア、バッテリー統合、移動式ガスタービンの進歩に牽引され、変動するグリッド条件に対する浮体資産の応答性を高めることで、柔軟な発電における用途を拡大しています。GE Vernovaが2025年3月に発表した34MW TM2500 DLEユニットはこの変化を体現しており、5分間の高速起動サイクル、39%の効率、ほぼゼロのメタンスリップを提供し、急速応答ディスパッチシナリオに適しています。重な商業的発展として、2025年7月にKineticsとMitsui O.S.K. Linesが統合型浮体式データセンタープラットフォームに関する覚書(MOU)に署名しました。このプラットフォームは20~73MWのITロード、海水冷却、および主要電源としてのKaradeniz Powershipsを特徴としています。このコンセプトは、高い稼働率と場所の柔軟性を必要とするAIワークロードの運営ニーズに合致しており、北米、欧州、東南アジアの陸上グリッドにおける遅い系統連系と許可プロセスの課題に対処しています。Financial Postによると、Dell'Oroグループの分析を引用し、海水冷却は空冷式陸上施設と比較してデータセンターのエネルギー効率を最大25%向上させることができ、人口密集沿岸地域における船舶ベース設計の商業的実行可能性を強化しています。その結果、浮体式LNG発電プラント市場はもはや電力会社の引き取り契約に限定されていません。ディスパッチソフトウェア、バッテリーバッファリング、浮体式ガス供給を活用するオペレーターは、従来のスポット電力販売と比較してより高いマージンを提供するビハインド・ザ・メーター契約をターゲトにできるようになりました。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| LNG海運の過剰供給がチャーターレートを不安定に保つ | -1.4% | グローバル、特にAPACスポット市場と南米 | 短期から中期(4年以内) |
| 高いメタンスリップ規制が二元燃料エンジンを脅かす | -0.8% | グローバルなEU港湾への露出、北アジア、新興APAC | 中期から長期(2~6年) |
| サイクロン多発係留地の保険料 | -0.3% | 東南アジア(ベンガル湾、南シナ海)、カリブ海、メキシコ湾 | 中期(2~4年) |
| 混雑した石炭ターミナルでの限られたバース利用可能性 | -0.2% | 南・東南アジア(インド、インドネシア、ベトナム)、サハラ以南アフリカ | 短期から中期(4年以内) |
| 情報源: Mordor Intelligence | |||
チャーターレートの変動がバリューチェーン全体で資金調達リスクを生み出す
浮体式LNG発電プラント市場は、チャーター価格が大幅に変動する際に資金調達上の課題に直面する。これは、船舶の経済性、燃料費パススルー条項、および料金回収が、契約締結時の料金サイクルと密接に連動しているためである。FSRUのチャーター料金は、2022年以前には1日あたり8万~12万米ドルで推移していたが、欧州エネルギー危機を受けて1日あたり18万~20万米ドルへと急騰し、2024年半ばまでに改造船については1日あたり約13万~15万米ドルに安定した。市場における主要な課題は、LNG市場およびチャーター市場が下落局面にある中で、長期電力購入契約(PPA)を組成することの困難さである。パススルー条項はボラティリティをオフテイカーに転嫁する一方、固定価格方式はオペレーターの利益率を圧迫する。例えば、当該草案ではブラジルの事例が取り上げられており、8隻のFSRUに対するチャーター契約は1日あたり約100万米ドルと試算され、4年間で総額15億米ドルに上り、そのコストは規制料金を通じて転嫁される。2022年~2023年のピーク時にチャーターを確保したオペレーターは、市場が軟化する中で低コスト船舶との競争にさらされ、再入札において不利な立場に置かれている。このことは浮体式LNG発電船に対する需要を消滅させるものではないが、バリューチェーン全体にわたる資金調達、リファイナンス、および料金承認に関わる課題を増大させる。
メタンスリップ規制が古い二元燃料船隊の運用寿命を狭めている
メタンスリップ規制は、将来の新造船だけに焦点を当てるのではなく、既存の二元燃料船隊の経済的実行可能性に影響を与えるため、浮体式LNG発電プラント市場における重要な構造的制約として浮上しています。2025年4月のIMOによるMEPC.402(83)の採択は、試験台および船上でのメタンスリップ測定に関する正式なガイドラインを確立し、メタンを技術的パフォーマンス問題からコンプライアンスおよびコスト上の考慮事項に格上げしました。この規制の変化は、ユーザー提供データに明らかであり、メタンスリップ3.1%のオットー中速エンジンはGHG燃料強度91.03 gCO2e/MJを生成し、IMO 2028ベース目標の89.57 gCO2e/MJを超えています。EU ETSはさらにコスト圧力を強化しており、メタンおよび亜酸化窒素が2026年にその対象範囲に含まれ、EU港湾寄港者は2025年排出量の70%に相当する排出枠を提出することが求められています。2026年1月、Wärtsiläは34DF、46FDF、50DFエンジン用の改修キットがメタンスリップを最大65%削減でき、50DFエンジンのスパークガス転換で75%削減を達成できると発表しました。しし、残りのチャーター寿命が10年未満の古い船舶は改修コストを正当化できない可能性があり、浮体式LNG発電プラント市場において改修可能な資産と陳腐化に近づいている資産の間でより鮮明な分断が生じる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
パワーバージが現在の展開をリードし、パワーシップがスピードと柔軟性で追い上げるパワーバージは2025年の浮体式LNG発電プラント市場シェアの59.6%を占め、パワーシップは2031年までにCAGR5.1%で成長すると予測されています。パワーバージの優位性は、タービン、熱回収システム、制御機器のための追加デッキスペースを提供しながら船体コストを削減する、よりシンプルな構造設計に起因しています。この設計上の優位性により、通常、同等のパワーシップと比較してCAPEX総額が15~20%低くなり、価格に敏感な入札においてバージをコスト効率の高い選択肢にしています。浮体式LNG発電プラント市場において、バージの低い建設コストは、機動性がそれほど重要でなく、設置効率と安定した出力が優先されるベースロード契約に適しています。
パワーシップは、契約締結から数週間以内に再展開を可能にする自己推進能力により、より急速に市場シェアを獲得しています。この特徴は、緊急入札や短期通知の容量オークションで特に有利です。例えば、ST Engineeringの2025年10月のEstrella del Mar IVの契約(船上リチウムイオンバッテリー貯蔵を搭載した145MWの浮体式コンバインドサイクルプラント)は、機動性とハイブリッドディスパッチ能力の統合が進んでいることを示しています。この柔軟性により、船舶はベースロードとピークサポートの役割を切り替えることができ、浮体式LNG発電プラント市場内でコアのガス・トゥ・パワー機能を維持しながら収益機会を拡大します。パワーバージは予測期間中も支配的なフォーマットであり続けると予想されますが、パワーシップは政府が迅速な応答時間、契約の柔軟性、および最小限の民間インフラ要件で国境を越えて容量を移転する能力を優先するシナリオで牽引力を得る準備が整っています。
発電容量別:
中規模ユニットが需要を支え、ユーティリティスケール船舶が地位を確立51~200MWの範囲は2025年の浮体式LNG発電プラント市場規模の49.3%を占め、島嶼グリッド、遠隔産業負荷、および小規模都市システムへの適合性を示しています。この容量では、コンバインドサイクルガスタービン構成が浮体プラットフォームで実現可能となり、単純サイクルオープンフレームシステムの35~42%と比較して50~55%の正味効率レベルを達成します。この範囲は、管理可能な船舶サイズと改善された燃料効率のバランスを提供し、大型単一船舶設置を収容する容量なしに安定した出力を必要とする用途の主要セグメントとなっています。
401MW以上のカテゴリーは、2031年までにCAGR5.9%で最も急成長するセグメントになると予測されています。この成長は、複数ユニットに関連する調整リスクを最小化するために単一船舶ソリューションを優先する電力会社によって牽引されています。このトレンドは、大規模な電力会社の調達がモジュール式追加よりも大型浮体プラントをますます優遇している南アジアとアフリカで特に顕著です。2026年5月までに、Karpowershipの船隊は45隻で8,500MWを超え、大規模展開の商業的実行可能性実証しました。一方、50MW以下の範囲は緊急バックアップと小規模島嶼用途において重要であり続け、201~400MWの範囲は燃料ロジスティクスとグリッド吸収の考慮事項から中規模船舶が有利な採掘作業、沖合油田供給、遠隔産業電力需要に引き続き対応しています。
注記: 全セグメントのシェアはレポート購入後にご利用いただけます
用途別:
ベースロード供給がコアを維持し、緊急需要がより速く拡大ベースロード供給は2025年の浮体式LNG発電プラント市場の52.4%を占め、これらの資産が短期バックアップではなく主要グリッド容量として主に活用されていることを示しています。この優位性は、プロジェクトファイナンスと船舶転換経済性に必要な収益の可視性を提供する5~25年にわたる長期電力購入契約(PPA)に起因しています。その結果、ベースロードは浮体式LNG発電プラント市場において最も安定した用途であり続けており、特に断続的な再生可能エネルギーがユーティリティスケールで熱供給を代替できないシステムにおいて顕著です。さらに、これは陸上ガスインフラが未発達な国々における統合型LNG受入と電力出力の継続的な魅力を説明しています。
緊急・災害救援セグメントは2031年までにCAGR6.2%で成長すると予測されており、最も急成長する用途となっています例えば、2026年3月のガイアナによるKarpowership契約の延長(1日あたり約23万5,000米ドル相当)は、陸上ガスプロジェクトが繰り返し遅延する際に短期的な緊急依存がどのように延長されるかを示しています。ピーク電力も重要なニッチであり続けており、特に昼間の太陽光発電が夕方の需要急増前に谷を生み出し、高速起動の熱サポートを必要とするグリッドで顕著です。さらに、レポートはLNG浮体資産をディーゼル発電機ソリューションと区別しており、船上再ガス化を搭載したLNG船舶は数週間にわたってユーティリティスケールの供給を維持できるのに対し、従来の緊急発電機は通常3~7日の燃料自律性しか提供しません。
エンドユーザー別:
電力会社が支配的であり続け、データセンター契約がより高成長のニッチを開く電力会社および独立系発電事業者(IPP)は2025年に48.7%の市場シェアを占め、浮体式LNG発電プラント市場において最大のエンドユーザーグループとしての地位を維持しています。この優位性は、国家機関または規制された電力会社がグリッドアクセスとオークションフレームワークに影響を与え続けるサハラ以南アフリカ、東南アジア、南米などの地域で普及している政府支援の引き取り構造に起因しています。採掘、石油・ガス、海水淡水化を含む産業ユーザーは次の重要な需要セグメントを代表しています。これらの産業は、遠隔地でのディーゼルロジスティクスの高コストと送電インフラへの限られたアクセスにより、浮体式LNG発電船に依存しています。その結果、商業ユーザーが徐々に需要基盤を拡大しているにもかかわらず、市場はスケールを達成するために公共または準公共調達に大きく依存し続けています。
商業・データセンターセグメントは最も急成長するエンドユーザーグループであり、2031年までにCAGR7.1%が予測されています。シンガポールの新規または再稼働ガスプラントに少なくとも30%の水素互換性(容量ベース)を義務付ける規制動向や、Bridge Data Centresの2026年3月のConcord New Energyとのバージベース電力供給に関する覚書(MOU)などの合意は、浮体式電力ソリューションがより厳格な商業環境に移行していることを示しています。電力会社のPPAとは異なり、このセグメントの契約は少なくとも99.99%の稼働率、より厳格な電圧品質、より短い契約期間を要求するハイパースケーラーに対応しています。これらの要件は船舶設計とサービス構造の両方に影響を与えます。これらの条件を満たすことができるオペレーターは、発電容量に加えて信頼性と迅速な展開を提供することで浮体式LNG発電プラント市場においてプレミアムを確保する位置にあります。
注記: 全セグメントのシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋および北米の浮体式LNG発電プラント市場
アジア太平洋地域は2025年の浮体式LNG発電プラント市場シェアの36.1%を占め、現在の需要における最大の地域基盤となっている。同地域は、インドネシア、マレーシア、日本、韓国などの国々における離島電化ニーズ、密集した岸負荷センター、および成熟したLNGサプライチェーンの組み合わせから恩恵を受けている。インドネシアは引き続き主要市場であり、PLN EPIは2025年3月に41の離島プラントを支援するため、1.5 ビリオン 米ドル規模の小規模LNGプログラムを開始した。査読済みの分析では、統合型FSRPPストラクチャーが、資産を分離した場合に届けられるガス価格の30〜40%を占めるサプライチェーンリンクを排除することでコストを削減することが示された。さらに、同地域はベトナムのハイフォンFSRUプロジェクトやJERAが提案するハワイのFSRU連携プログラムに見られるように、既存市場を超えて拡大しており、アジア太平洋の専門知識が隣接する離島電力回廊へと輸出されていることを示している。
中東・アフリカの浮体式LNG発電プラント市場
中東およびアフリカは2031年までに4.6%のCAGRで成長すると予測されており、浮体式LNG発電プラント市場において最も急速に拡大する地域となっている。この成長は、アフリカエネルギー商工会議所がアフリカ全土の天然ガス需要が2050年までに60%増加すると予測していることによってえられている。セネガルのダカールプロジェクトは、陸上ガスインフラを必要とせずに国内需要の最大25%を賄うことができる335 MWの統合型LNG発電システムによってこの傾向を体現している。エジプトはさらに浮体式ガスハブとしての役割を強化しており、Höegh EviによるHoegh Gandriaの10年間チャーターにより、2026年第4四半期からスエズ港において最大1,000 mmscfdのピーク再ガス化能力が追加される見込みである。同様に、2026年5月にヨルダンがアカバ向けに新たなFSRUをリースする決定を下したことは、同地域における電力系統ガス供給セキュリティの標準的な構成要素として浮体式再ガス化への依存が高まっていることを示している。
欧州および南北アメリカの浮体式LNG発電プラント市場
欧州および南北アメリカは現在、規模の面では小規模な市場を形成しているが、浮体式LNG発電プラント市場において戦略的に重要な地位を維持している。これらの地域は、予備電力ニーズ、ガス安全保障上の懸念、および選択的な大容量調達を組み合わせている。ブラジルでは、2026年の予備容量オークションにより約8.5 GWのLNG火力発電容量が落札され、複数の州にわたる新規または拡張FSRUインフラを支援するために推定480 ビリオン ブラジルレアル(9.6 ビリオン 米ドル)の投資が集まった。南北アメリカでは、メキシコのユカタン展開およびJERAのハワイ提案が、陸上インフラが稼働する前に調整可能な電力が必要とされるフロンティアおよび規制システムの両方における機会を浮き彫りにしている。欧州では、コンゴのLNG産出量が2026年初頭に年間300万トンに達し、ロシア産ガスへの依存を低減しようとする電力会社に対して追加の浮体式供給源を提供することで、供給安全保障が引き続き優先事項となっている。
競争環境
浮体式LNG発電プラント市場は中程度に集中しており、Karpowershipは他の競合他社と比較して大幅に大きい設置容量基盤を維持しています。2026年5月時点で、Karpowershipは14カ国の45隻に8,500MW以上を設置しており、実行、再展開、チャーター信頼性においてスケールの優位性を提供しています。Karpowershipの下の競争環境は、Siemens Energy、Wärtsilä、GE Vernova、MAN Energy Solutions、Seatriumを含む造船業者、タービンサプライヤー、再ガス化スペシャリスト、転換ヤードに分かれています。Seatriumは重要な役割を果たしており、グローバルFSRU転換の90%以上を実行し、2026年3月に8番目のKarpowership連携転換であるLNGT Karadenizの契約を確保しました。この船舶は最大600 mmscfdの再ガス化容量を持ちます。
浮体式LNG発電プラント市場は、技術的複雑性と契約設計の複製がより困難な401MW以上クラスと浮体式データセンター電力において競争機会を維持しています。Wison New Energiesは2025年8月にFLNG Nguya(33カ月後)の成功した展開で市場ポジションを強化しました。同社はまた、2024年12月のFEED発表に続いてナイジェリア資産向けの230MW浮体式バージコンセプトを推進しました。Hanwha OceanやCMHI Haimenなどの中国の造船所は、コスト効率の高い新造オプションとして台頭しています。しかし、特殊なFSRU転換におけるSeatriumの専門知識レベルにはまだ達していません。知的財産は、コンプライアンスコストが上昇するにつれてアップグレード能力がますます重要になる低メタンスリップ燃焼システムとモジール式再ガス化エンジニアリングにおいて、主要な競争差別化要因になりつつあります。
浮体式LNG発電プラント市場においてより広い戦略的トレンドが明らかです。Karpowershipの2025年8月のSeatriumとの4隻の新型浮体式発電プラントと3隻のFSRU転換に関する意向書(LOI)、およびテキサスの造船所の買収は、より多くの船体統合と製造コストを内部化する意図的な戦略を示しています。この変化は、市場においてバンドル型能力の重要性が高まっていることを示しています。浮体式LNG発電プラント市場における競争優位性は、船舶所有を超えて統合型能力を包含するように進化しています。LNG調達、貯蔵、再ガス化、発電、ディスパッチ最適化を含む包括的なパッケージを提供できるオペレーターは、個々の技術コンポーネントに焦点を当てるものと比較して市場のより大きなシェアを獲得する可能性が高いです。さらに、メタンスリップ性能とエンジン構成は、買い手が予測期間全体を通じてコンプライアンスの耐久性をますます優先するにつれて、競争ポジショニングの重要な側面になっています。市場はKarpowershipのような支配的なオペレーターを支援しますが、転換速度、排出制御、ハイブリッドディスパッチ、または統合プロジェクト提供などの分野で優れた専門プレイヤーの余地は依然として残っています。
浮体式LNG発電プラント産業リーダー
-
Karadeniz Powership Co. Ltd.
-
Siemens Energy AG
-
Wärtsilä Oyj Abp
-
MODEC, Inc.
-
Kawasaki Heavy Industries, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
浮体式LNG発電プラント市場 このレポートでカバーされる企業
- Karadeniz Powership Co. Ltd.
- Siemens Energy AG
- Wärtsilä Oyj Abp
- Kawasaki Heavy Industries, Ltd.
- Everllence SE
- MODEC, Inc.
- Samsung Heavy Industries Co., Ltd.
- Seatrium Limited
- Bumi Armada Berhad
- Golar LNG Limited
- Mitsubishi Heavy Industries, Ltd.
- GE Vernova Inc.
- China Merchants Heavy Industry (Jiangsu) Co., Ltd.
- Hanwha Ocean Co., Ltd.
- VARD Holdings Limited
- Triyards Holdings Limited
- Power Barge Corporation
- Tsuneishi Shipbuilding Co., Ltd.
- Shanghai Zhenhua Heavy Industries Co., Ltd. (ZPMC)
- Damen Shipyards Group N.V.
最近の産業開発事情 浮体式LNG発電プラント市場
- 2026年5月:Karpowershipは、半島電力サブシステムを強化するために設計された250MWプロジェクトでメキシコへの参入を発表しました。このプロジェクトはSENER、CENACE、CFE、およびキンタナロー州政府との協力で実施されます。合意の下、Karpowershipは250MWのパワーシップとLNG端末船(LNGTS)を展開し、半島サブシステムに信頼性の高いディスパッチ可能な電力を供給します。
- 2026年5月:イタリアのエネルギー会社Eniは、モザンビーク沖に3番目の浮体式液化天然ガス(FLNG)ラットフォームの設置を検討しています。前年10月、Eniは2番目のプラットフォームであるCoral Northへの投資決定を完了しました。この施設は2028年までにモザンビークのLNG生産能力を年間700万トン以上に増加させると予測されています。
- 2026年5月:ヨルダン国家電力会社は、アカバのシェイク・サバーLNG端末向けに新しい浮体式貯蔵再ガス化ユニット(FSRU)をリースするためにExcelerate Energyと合意を締結しました。この取り決めにより、陸上再ガス化ユニットの完成まで天然ガスの継続的な供給が確保されます。
- 2026年2月:Vitol Groupは、ACWA Powerを潜在的な開発業者として特定し、老朽化した石炭火力発電の代替を目指す南アフリカのガス・トゥ・パワープロジェクトを開発するコンソーシアムに参加しました。
世界の浮体式LNG発電プラント市場レポートの範囲
浮体式LNG発電プラント(FLNG)は、LNG貯蔵およびオフローディング設備を備えた船舶またはバージに組み立てられたLNG発電プラントです。浮体式LNG発電プラント市場は、ガスエンジンまたはガスタービン、ICエンジン、蒸気タービンおよび発電機などのコンポーネントタイプ別に区分されています。市場はパワーバージとパワーシップなどの船舶タイプ別にも区分されています。
世界の浮体式LNG発電プラント市場は、タイプ、発電容量、用途、エンドユーザー、地域に区分されています。タイプ別では、市場はパワーバージとパワーシップに区分されています。発電容量別では、市場は50MW以下、51~200MW、201~400MW、401MW以上に区分されています。用途別では、市場はピーク電力供給、ベースロード供給、緊急・災害救援に区分されていま。エンドユーザー別では、市場は電力会社および独立系発電事業者(IPP)、採掘・石油・ガス・海水淡水化を含む産業セクター、商業・データセンターに区分されています。レポートはまた、主要地域の24カ国における浮体式LNG発電プラント市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| パワーバージ |
| パワーシップ |
| 50MW未満 |
| 51~200MW |
| 201~400MW |
| 401MW超 |
| ピーク電力供給 |
| ベースロード供給 |
| 緊急・災害救援 |
| 電力会社およびIPP |
| 産業(採掘、石油・ガス、海水淡水化) |
| 商業・データセンター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| マレーシア | |
| タイ | |
| インドネシア | |
| ベトナム | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| タイプ別 | パワーバージ | |
| パワーシップ | ||
| 発電容量別 | 50MW未満 | |
| 51~200MW | ||
| 201~400MW | ||
| 401MW超 | ||
| 用途別 | ピーク電力供給 | |
| ベースロード供給 | ||
| 緊急・災害救援 | ||
| エンドユーザー別 | 電力会社およびIPP | |
| 産業(採掘、石油・ガス、海水淡水化) | ||
| 商業・データセンター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| マレーシア | ||
| タイ | ||
| インドネシア | ||
| ベトナム | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
浮体式LNG発電プラントの2026年から2031年の成長見通しは?
世界の浮体式LNG発電プラント市場は、2026年の6億5,640万米ドルから2031年には8億1,526万米ドルに、CAGR4.43%で成長すると予測されています。
なぜLNGは浮体式発電用途においてディーゼルに対して優位性を獲得しているのか?
主な理由は燃料経済性です。ユーザー提供の研究では、インドネシアの島嶼システムにおける天然ガスの配送コストがMMBtuあたり10.4~11.3米ドルであるのに対し、高速ディーゼルはMMBtuあたり25.5米ドルであることが示されました。
どの地域が現在の需要をリードしているか?
アジア太平洋が2025年に36.1%のシェアでリードしており、島嶼電化、LNGサプライチェーンの深さ、ディーゼル代替プログラムに支えられています。
2031年まで最も急成長している地域はどこか?
中東・アフリカはCAGR4.6%で最も急成長すると予測されてお、ガス・トゥ・パワー需要、FSRU展開、アフリカのガス消費拡大に支えられています。
現在支配的な船舶タイプと用途はどれか?
パワーバージがタイプ別で2025年に59.6%のシェアでリードし、ベースロード供給が用途別で52.4%のシェアでリードしています。