
フィナンシャル・ウェルネス・プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
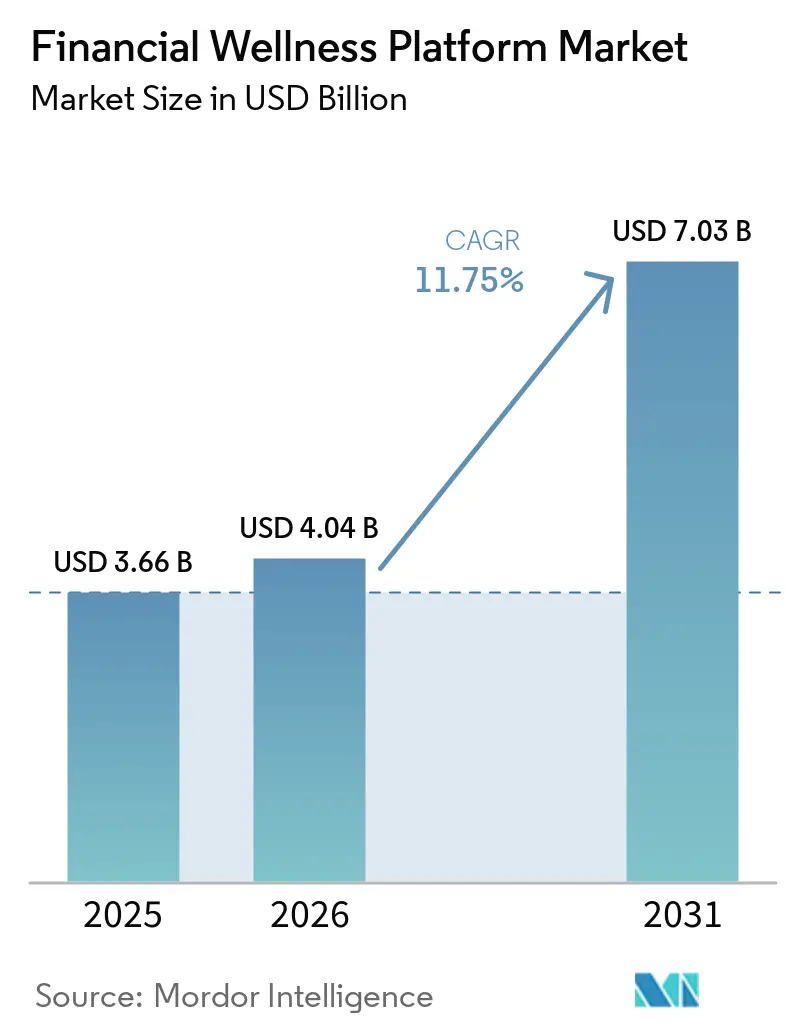
| 市場規模 (2026) | 4.04 十億米ドル |
| 市場規模 (2031) | 7.03 十億米ドル |
| 成長率 (2026 - 2031) | 11.75 % |
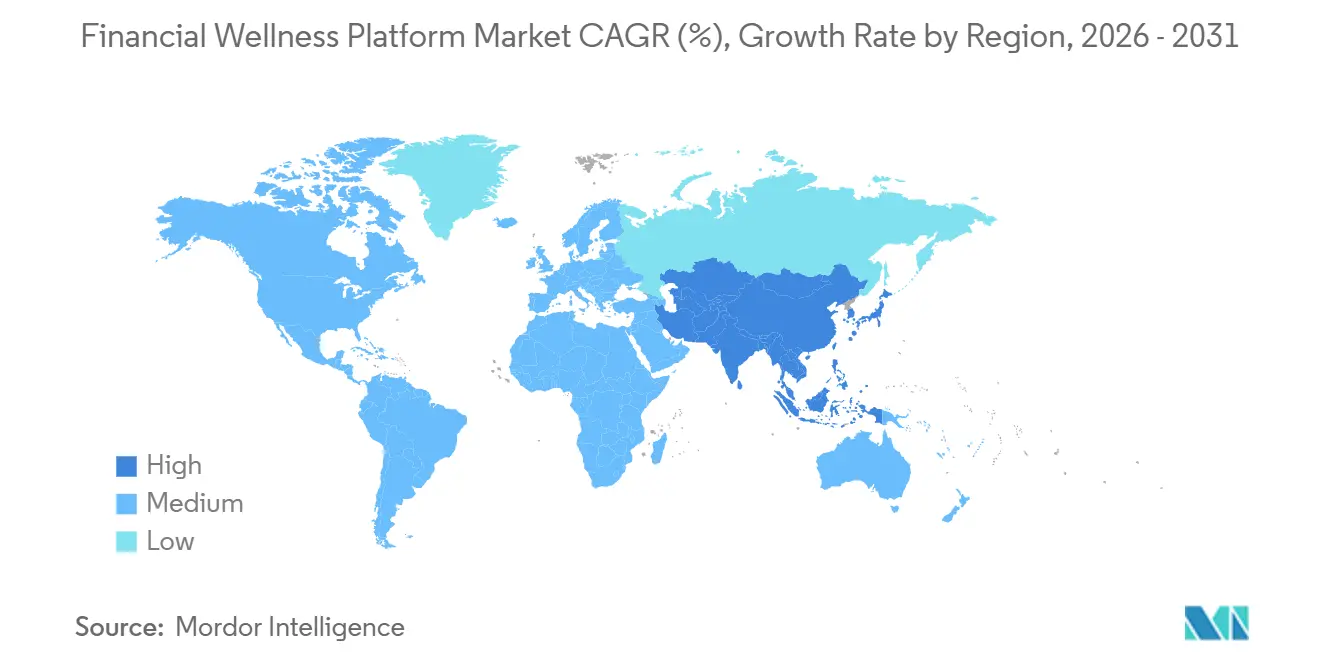
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
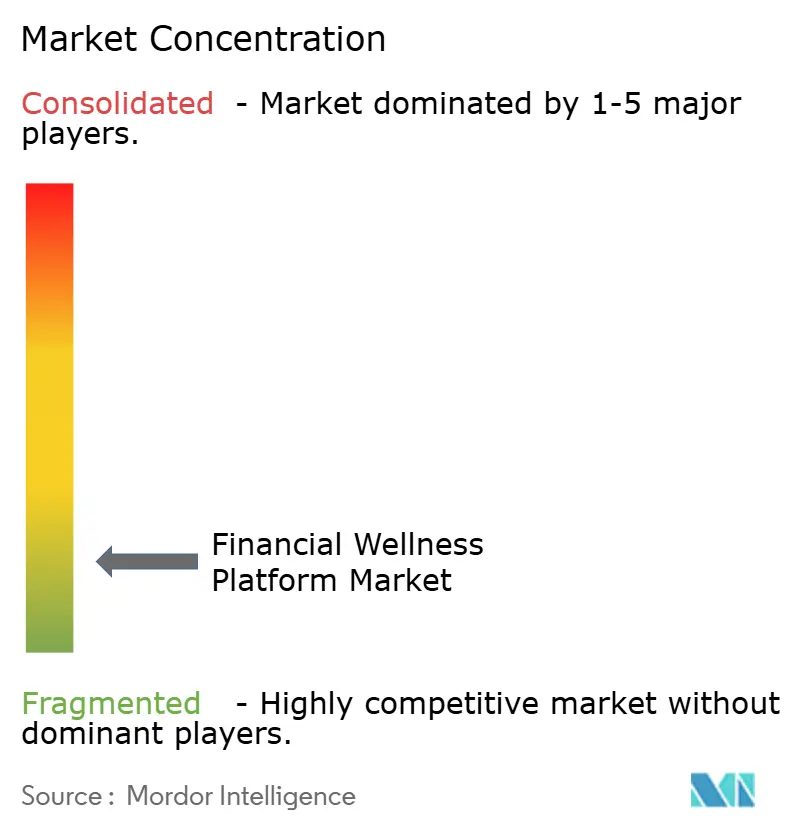
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィナンシャル・ウェルネ・プラットフォーム市場分析
フィナンシャル・ウェルネス・プラットフォーム市場規模は、2025年の36億6,000万米ドルから2026年には40億4,000万米ドルに増加し、2031年までに70億3,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 11.75%で成長すると予測されています。生活費の持続的な上昇圧力と実質賃金の低成長が、従業員の財務的ストレスを個人的な問題ではなく、目に見えるビジネス課題として浮き彫りにしています。新たな職場退職年金制度に適用される自動加入ルールも参加者を拡大させており、より連携した貯蓄、ガイダンス、および給与計算ワークフローを管理できるプラットフォームへのニーズを高めています。雇用主は財務的な負担を生産性と人材確保の問題として捉えており、これによりより広範な福利厚生プログラム内でのこれらのプラットフォームの役割が拡大しています。フィナンシャル・ウェルネス・プラットフォーム市場は、雇用主が給与計算に連携したガイダンス、迅速なセットアップ、およびより適切な従業員サポートを求めているため、クラウド接続型およびモバイル配信へとシフトしています。同時に、データ保護と推奨管理に関する厳格な要件が、小規模ベンダーの参入障壁を高め、より深いコンプライアンスと統合能力を持つ確立されたプロバイダーの地位を強化しています。
主要レポートのポイント
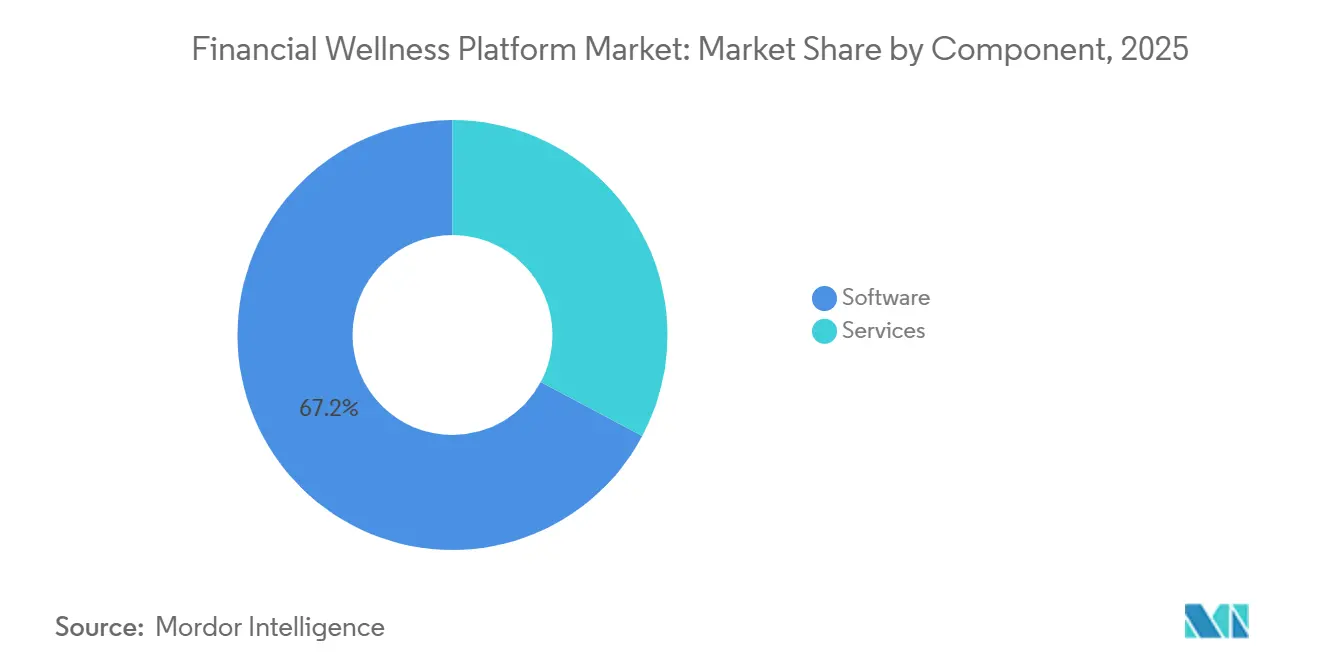
- コンポーネント別では、ソフトウェアが2025年に67.21%の収益シェアを占め、サービスは2031年にかけてCAGR 14.04%で拡大する見込みです。
- ソリューションタイプ別では、財務計画と目標設定が2025年に29.12%のシェアを占め、獲得賃金アクセスとキャッシュフロー支援は2031年にかけてCAGR 12.91%で成長すると予測されています。
- 展開モード別では、オンプレミスが2025年に62.34%のシェアを占め、クラウドベースの展開は2031年にかけてCAGR 14.42%で拡大する見込みです。
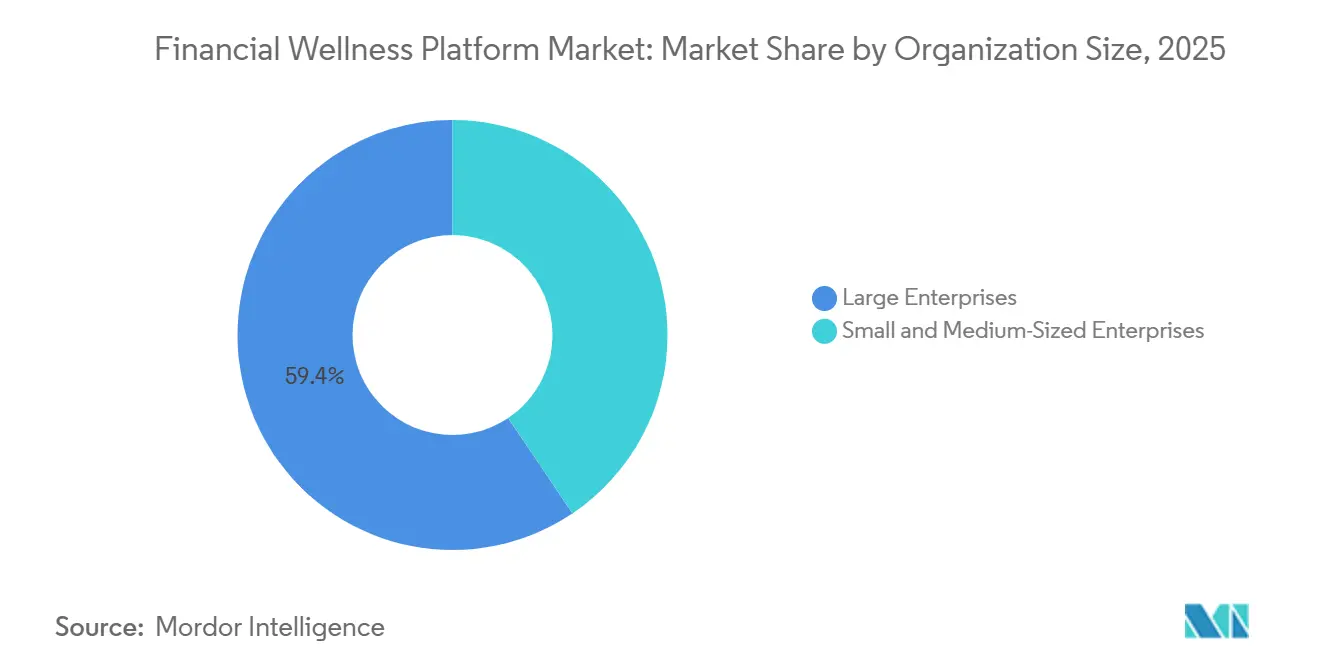
- 組織規模別では、大企業が2025年に59.42%のシェアを占め、中小企業は2031年にかけてCAGR 14.81%で成長すると予測されています。
- 購入者タイプ別では、雇用主スポンサー型プラットフォームが2025年のフィナンシャル・ウェルネス・プラットフォーム市場シェアの56.71%を占め、機関連携型プラットフォームは2031年にかけてCAGR 13.71%を記録する見込みです。
- 地域別では、北米が2025年の世界収益の37.23%を占め、アジア太平洋地域は2031年にかけてCAGR 13.34%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従業員の財務的ストレスの増大と生活費上昇の圧力 | +2.8% | グローバル | 短期(2年以内) |
| 生産性、人材確保、および福利厚生ROIに対する雇用主の注目 | +2.3% | 北米および欧州に集中したグローバル | 中期(2〜4年) |
| AIによるパーソナライゼーションとデジタル財務コーチング | +2.0% | グローバル | 中期(2〜4年) |
| クラウド、モバイル、およびHRIS・給与計算統合の採用 | +1.6% | 北米およびアジア太平洋地域が中心、欧州への波及 | 中期(2〜4年) |
| SECURE 2.0の緊急貯蓄および学生ローンマッチング設計による組み込み型福利厚生ワークフローの拡大 | +1.2% | 主に米国 | 短期(2年以内) |
| リアルタイム決済レールによる獲得賃金アクセスと日常キャッシュフロー活用事例の加速 | +0.9% | 北米およびアジア太平洋地域 | 短期(2年以内)、中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従業員の財務的ストレスの増大と生活費上昇の圧力
財務的ストレスは、雇用主が福利厚生プログラム全体でフィナンシャル・ウェルネス・プラットフォーム市場を拡大している最も明確な理由の一つとなっています。Morgan Stanley at Workの2026年5月の調査では、HR管理者の80%が従業員の財務問題が生産性を損なっていると回答し、従業員の56%が財務的ストレスが職務遂行能力を低下させると述べています。Zellisも、英国およびアイルランドの調査において、従業員の92%が過去1年間に財務的ストレスを経験し、89%が職場での集中力、自信、エネルギー、および意欲に影響を受けたと報告しています。CAPTRUSTはさらに詳細な見解を示しており、キャリア初期の従業員はキャリア中期のグループよりも大きなストレスと健康への影響を経験していることを示しており、キャリアステージ別にサポートを調整するプラットフォームが関連性とエンゲージメントを高められることを示唆しています。インドでは、2025年に引用されたADPのデータによると、組織の46%がより広範な財務的ウェルビーイングプログラムを優先しており、ビジネスリーダーの55%がストレス軽減を給与計算の中核的責任と見なしていました。このパターンは、静的なコンテンツを超えて従業員のニーズの変化に対応するツールに対する、フィナンシャル・ウェルネス・プラットフォーム市場における強い需要を支持しています。
生産性、人材確保、および福利厚生ROIに対する雇用主の注目
フィナンシャル・ウェルネス・プラットフォーム市場は、財務的サポートが善意だけでなく労働力の成果によって評価されるようになったという、雇用主の購買論理の明確なシフトからも恩恵を受けています。Morgan Stanley at Workは、従業員の91%がより良い財務的福利厚生のために転職を検討すると報告しており、HR幹部の65%が採用と人材確保を2026年の最優先財務戦略として位置付けています。CAPTRUSTは、雇用主が活用率をより重視している理由を示しており、従業員の98%が無料のファイナンシャルアドバイザーを利用すると回答しているにもかかわらず、多くのプログラムでは一対一のサポートへの実際のエンゲージメントが低いままです。そのギャップは基本的なプログラム採用よりも重要であり、雇用主はライセンス料を支払っても、より良い人材確保や従業員の行動改善を確認できない場合があります。Principal Financial Groupは、中小企業の80%と従業員の83%が財務的ウェルネスのウェルビーイングへの重要性に同意し、従業員の89%が人材確保を支援すると述べていることを明らかにしました。その結果、カウンセリング、給与計算シグナル、および測定可能な成果を結びつけることができるフィナンシャル・ウェルネス・プラットフォーム市場のベンダーが、企業の購買決定においてより強いポジショニングを獲得しています。
AIによるパーソナライゼーションとデジタル財務コーチング
人工知能は、はるかに大規模な従業員数に対してパーソナライズされたガイダンスを提供しやすくすることで、フィナンシャル・ウェルネス・プラットフォーム市場を変革しています。BrightPlanは2026年3月に、50カ国以上で920万人以上の従業員にサービスを提供し、前年比41%の経常収益成長率と過去5年間でCAGR 68%を達成したと発表し、これをAI駆動のパーソナライゼーションモデルに結びつけました。[1]BBVAの2025年6月のバンキングアプリ内へのAI搭載財務コーチのローンチは、このモデルが雇用主プランを超えて金融機関チャネルにも広がっていることを示しています。規制された福利厚生の環境では、主な優位性はモデルの能力だけではなく、購入者は承認されたコンテンツでトレーニングされ、許可されたガイダンスの範囲内に留まるよう構築されたシステムも求めています。これにより、給与計算、活用状況、およびカウンセリング履歴をすでに保有し、コンプライアンスリスクを高めることなく関連性を向上させることができる確立されたベンダーが優位に立ちます。その結果、フィナンシャル・ウェルネス・プラットフォーム市場は、汎用的な自動化よりも実用的で管理されたパーソナライゼーションを評価するようになっています。
クラウド、モバイル、およびHRIS・給与計算統合の採用
フィナンシャル・ウェルネス・プラットフォーム市場は、雇用主が孤立した福利厚生ツールではなく連携したデータフローを求めるにつれて、クラウドベースの配信へと着実に移行しています。Rainの2025年7月のWorkday内への完全組み込みオンデマンド給与統合のローンチは、給与計算に連携した財務ツールがコアHRシステム内で直接有効化できることを実証しました。Rainは2025年10月にPaylocityとの双方向統合、2026年2月にMicrosoft Teamsとの統合を通てその戦略を拡大し、それぞれがリアルタイムの給与計算およびスケジューリングデータへのアクセスを拡大しました。DailyPayも2025年8月に米国およびカナダにおけるWorkdayのオンデマンド給与の戦略的パートナーとなり、そのエコシステム内で既に運用している企業クライアントの切り替えコストを深めました。OnePay の2026年4月のWorkdayとのパートナーシップは、財務的ウェルビーイングツールと直接預金切り替えを同じワークフローに追加し、従業員がすでに使用しているシステム内での配信の価値を強化しました。長期的には、これは給与計算、時間管理、および従業員コミュニケーションデータを運用上の摩擦なく接続できるフィナンシャル・ウェルネス・プラットフォーム市場のプロバイダーに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシー、サイバーセキュリティ、および機密財務データに関する懸念 | -1.4% | グローバル | 短期(2年以内) |
| 従業員エンゲージメントの低さとプログラムROI証明の困難さ | -1.0% | グローバル | 中期(2〜4年) |
| アドバイスとガイダンスの規制上の境界線および受託者責任リスク | -0.7% | 主に北米 | 中期(2〜4年) |
| 州ごとの獲得賃金アクセス規制と複数管轄コンプライアンスの断片化 | -0.5% | 北米、欧州およびアジア太平洋地域での新興課題 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データプライバシー、サイバーセキュリティ、および機密財務データに関する懸念
データセキュリティは、これらのプラットフォームが給与計算、貯蓄、および個人情報に近い位置にあることが多いため、フィナンシャル・ウェルネス・プラットフォーム市場における重大な抑制要因であり続けています。2026年1月に開示されたBettermentのインシデントは、サードパーティのマーケティング運用プラットフォームが約140万人の顧客の氏名、メールアドレス、住所、電話番号、および生年月日を漏洩させる可能性があることを示しました。このエピソードは、企業の購入者の間でより広範な懸念を強化しました。つまり、コアプラットフォームが直接侵害されていない場合でも、サプライチェーンの脆弱性が重大なリスクをもたらす可能性があるということです。これに対応して、調達チームは新規展開を承認する前に、通知のタイムライン、ベンダーの監視、およびセキュリティ認証に対してより厳格な審査を適用しています。これにより、特に長い運用実績や大規模なコンプライアンスチームを持たない小規模プロバイダーにとって、フィナンシャル・ウェルネス・プラットフォーム市場全体でコストが増加し、販売サイクルが遅延しています。
従業員エンゲージメントの低さとプログラムROI証明の困難さ
活用率の低さは、雇用主がプラットフォームへのアクセスだけで価値を判断しないため、フィナンシャル・ウェルネス・プラットフォームの市場を引き続き制限しています。CAPTRUSTはそのギャップを明確に示しており、従業員の98%が無料のファイナンシャルアドバイザーを利用すると回答しているにもかかわらず、その福利厚生がすでに利用可能な合でも実際の一対一の利用率は低いままです。この乖離により、HR部門がプラットフォームへの支出が人材確保、生産性、または財務行動を測定可能な形で改善していることを示すことが難しくなっています。Morgan Stanley at Workの2026年の調査結果はさらに圧力を高めており、雇用主は財務的福利厚生をエンゲージメントや転職決定とより直接的に結びつけています。Principalの中小企業調査も同じ方向を示しており、雇用主と従業員の間で財務的ウェルネスが重要であるという広範な合意があるものの、それでも実際の利用状況とビジネス成果を証明する必要性はなくなりません。活動を給与計算と福利厚生の成果に結びつけることができるベンダーはより強い立場にあり、一方で測定が難しいサービスはフィナンシャル・ウェルネス・プラットフォーム市場でより長い審査サイクルに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
購入者が測定可能な成果を求める中でサービスが拡大サービスは2026年から2031年にかけてCAGR 14.04%で成長すると予測されており、フィナンシャル・ウェルネス・プラットフォーム市場で最も成長の速いコンポーネントとなっています。ソフトウェアは2025年に依然として67.21%の収益シェアを保持しており、採用の第一波において雇用主がデジタルツール、ダッシュボード、およびセルフサービスアクセスを強く好んでいたことを示しています。実際には、その以前のモデルは広範な展開と低いシートコストには効果的でしたが、多くの場合、雇用主はエンゲージメントが弱く、成果の提供に関する明確さが不足していました。これが、フィナンシャル・ウェルネス・プラットフォーム市場のより多くの購入者が、ソフトウェアアクセスにカウンセリング、管理サービス、および直接的な従業員サポートを組み合わせることをベンダーに求めている理由です。
サービスへのシフトは、受動的なデジタル利用の限界に関連しています。LearnLuxは2026年3月に、メンバーの73%が財務ガイダンスのためにプラットフォームツールを使用し、91%が財務的ストレスの軽減により職場での集中力が向上したと報告したと述べており、これをデジタルツールと認定ファイナンシャルプランナー専門家への無制限アクセスを組み合わせたモデルに結びつけました。このハイブリッド構造は、債務、予算管理、緊急貯蓄、および退職計画にわたって異なる種類のサポートを必要とする労働力を持つ雇用主に特に関連しています。AIに基本的な質問を処理させ、より複雑なケースを人間の専門家に紹介できるフィナンシャル・ウェルネス・プラットフォーム市場のベンダーは、このモデルを効率的にスケールするためにより良い立場にあります。その結果、コンポーネントの組み合わせは、ソフトウェアから離れるのではなく、ソフトウェアだけを超えて、機能アクセスからガイド付き成果へと移行しています。
ソリューションタイプ別:
計画が最大セグメントを維持しながらキャッシュフロー支援が最速で拡大財務計画と目標設定は2025年のフィナンシャル・ウェルネス・プラットフォーム市場規模の29.12%を占め、その年最大のセグメントとなりました。獲得賃金アクセスとキャッシュフロー支援は2031年にかけてCAGR 12.91%で拡大すると予測されており、短期的な流動性ニーズが雇用主の財務サポートのより大きな部分を占めるようになっていることを示しています。両者の対比は重要であり、計画ツールは長年の福利厚生カテゴリーを反映しているのに対し、賃金アクセスは給与計算技術と日常的な現金管理の間の新たなつながりを反映しています。合わせて、フィナンシャル・ウェルネス・プラットフォーム市場が退職準備からリアルタイムの財務サポートへと拡大していることを示しています。
Morgan Stanley at Workは2026年5月に、従業員が最も苦労しているのは予算管理、財務目標設定、および退職計画であると報告しており、単一ポイントのソリューションではなく幅広い製品カバレッジの継続的な必要性を支持しています。学生ローンマッチング拠出金と年金連携型緊急貯蓄オプションが雇用主にとってより実用的になるにつれて、退職計画と貯蓄ワークフローも変化しています。債務管理と信用改善ツールは、返済負担と現金制約から最も直接的な圧力を感じる若い労働者に特に関連しています。予算管理ツールも、獲得賃金アクセスと同じ給与計算連携データレイヤー上に位置する場合に恩恵を受けます。なぜなら、従業員はエクスペリエンスが連携していると感じる場合に両方を使用する可能性が高いからです。その意味で、フィナンシャル・ウェルネス・プラットフォーム業界は、孤立した教育モジュールではなく、従業員が実生活でお金を管理する方法を反映したスイートへと移行しています。
展開モード別:
統合ニーズの増大に伴いクラウド採用が拡大オンプレミス展開は2025年に62.34%のシェアを占め、その時点でフィナンシャル・ウェルネス・プラットフォーム市場においてより大きなインストールベースを代表していました。クラウドベースの展開は2031年にかけてCAGR 14.42%で成長すると予測されており、展開オプションの中で最も速いペースです。この分割は、新規購入者が接続性と迅速なリリースサイクルを優先する一方で、古いインフラの選択を引き継いでいる市場を反映しています。したがって、フィナンシャル・ウェルネス・プラットフォーム市場は一夜にしてレガシーシステムを放棄するわけではありませんが、成長はクラウド配信へと明確に移行しています。
主な理由は表面的なものではなく、運用上のものです。リアルタイムの獲得賃金アクセス、モバイル従業員サポート、およびイベントベースのガイダンスは、プラットフォームが長い更新サイクルなしに現在の給与計算、スケジューリング、およびHRデータを読み取ることができる場合に、より効果的に機能します。RainのWorkday組み込みモデルとDailyPayのWorkday戦略的パートナーシップは、展開の選択が配信、データ品質、およびクライアントの粘着性にどのように影するかを示しています。OnePay の2026年4月のWorkdayパートナーシップは、従業員がすでに使用している給与計算ワークフロー内に財務的ウェルビーイングツールと直接預金切り替えを組み込むことで、別の例を追加しました。認定統合がより重要になるにつれて、フィナンシャル・ウェルネス・プラットフォーム市場は、主要なクラウドHRエコシステム内でスムーズに機能できるベンダーに優位性を与えています。
組織規模別:
アクセスコストの低下に伴い中小企業の需要が拡大大企業は2025年に収益シェアの59.42%を占め、フィナンシャル・ウェルネス・プラットフォーム市場でリーディングポジションを維持しました。中小企業は2031年にかけてCAGR 14.81%で成長すると予測されており、より成長の速い雇用主グループとなっています。このパターンは、福利厚生支出、コンプライアンス人員配置、およびベンダー管理における大企業の伝統的な強みを反映しています。また、フィナンシャル・ウェルネス・プラットフォーム市場における次の成長の波が、以前は価格面や運用上の制約から参入できなかった組織から来る可能性が高いことも示しています。
NAPA-Netを通じて公開されたEBRIのデータによると、従業員100人未満の企業の16%が財務的ウェルネス福利厚生を提供しておらず、34%が8種類以上の福利厚生を提供しており、非常に積極的な採用者とよりシンプルな配信モデルを待っているビジネスとの間の分断を示唆しています。これにより、財務的サポートの価値を理解しているが、より低いセットアップ労力とより明確なリターンを必要としている広範な中間グループが残ります。Aurisは2026年4月に、ZayZoonの獲得賃金アクセスサービスを雇用主にコストなしで全国5万社以上のビジネスネットワーク全体に組み込んだと発表し、給与計算チャネルが小規模クライアントの摩擦を軽減できることを実証しました。Principalの2025年中小企業センチメント調査結果も同じ方向を支持しており、中小企業の80%が財務的ウェルネスをウェルビーイングに結びつけ、75%が人材確保に結びつけています。したがって、フィナンシャル・ウェルネス・プラットフォーム市場は、配信が別個のソフトウェア調達ではなく既存の給与計算関係を通じて行われるため、小規模雇用主にとって参入しやすくなっています。
購入者タイプ別:
雇用主チャネルがリードしながら機関主導モデルが急速にスケール雇用主スポンサー型プラットフォームは2025年の購入者タイプ収益の56.71%を占め、その年のフィナンシャル・ウェルネス・プラットフォーム市場で最大のシェアを持ちました。機関連携型プラットフォームは2031年にかけてCAGR 13.71%で拡大すると予測されており、最も成長の速い購入者チャネルとなっています。雇用主スポンサー型プラットフォームの現在のリードは、HR部門が依然として職場の福利厚生予算とベンダー選定のほとんどを管理しているという事実を反映しています。機関連携型モデルのより速い成長は、銀行や信用組合がフィナンシャル・ウェルネス・プラットフォーム市場においてより積極的な配信パートナーになりつつあることを示しています。
そのチャネルには実用的な位性があります。なぜなら、エンドユーザーはすでにツールを提供している機関と財務的な関係を持っているからです。iGradは、EnrichプラットフォームがFinancial Institution(金融機関)パートナー70社以上を通じて4,500万人以上の消費者にサービスを提供していると述べており、ホワイトラベル配信が長い雇用主向け販売サイクルなしにスケールできることを示しています。[2]Chime Enterpriseは2026年2月に、Cedarhurst Senior LivingやeXp Realtyなどの雇用主パートナーを追加していると発表し、消費者向けフィンテック企業も雇用主および機関配信へと移行していることを示しました。Alightの2026年3月のnudge GlobalおよびBenifexとのパートナーネットワークの拡大も同じ収束を示しており、グローバルな管理者が雇用主スポンサー型と機関サポート型の両方の教育配信の共通ルートになりつつあります。フィナンシャル・ウェルネス・プラットフォーム業界内では、競争が直接的な雇用主調達を超えて、金融機関や福利厚生仲介業者を通じた関係ベースの配信へと拡大しています。
地域分析
南北アメリカのフィナンシャルウェルネスプラットフォーム市場
北米は2025年の世界収益の37.23%を占め、フィナンシャルウェルネスプラットフォーム市場において最大の地域とっています。米国は、雇用主スポンサー型福利厚生が確立されており、デジタル給与システムが成熟し、退職政策が新たなワークフロー要件を継続的に生み出していることから、地域需要の中核を担い続けています。2025年以降に開始される新規プランへの自動加入規則、および学生ローンマッチング拠出に関するIRSガイダンスにより、雇用主は福利厚生管理および貯蓄支援ツールの更新を迫られています。カナダも活発化しており、DailyPayは2025年に同国への事業拡大を発表し、ホスピタリティ、サービス、保育分野で初期の雇用主クライアントを獲得しています。南米は依然として初期段階にあり、導入は完全スイートの雇用主プログラムよりも、時間給および離職率の高い労働力向けのアーンドウェイジアクセスと基本的な金融教育に重点が置かれています。
アジア太平洋地域のフィナンシャルウェルネスプラットフォーム市場
アジア太平洋地域は2031年までに13.34%のCAGRで成長すると予測されており、フィナンシャルウェルネスプラットフォームにおいて最も成長の速い地域市場となっています。日本では、楽天証券とみずほ銀行が2025年に職場積立NISAを開始し、銀行・証券パートナーシップを通じて給与天引き投資を雇用主の福利厚生の場に取り入れました。SmartHRは2025年10月にマネーポータルサービスを追加し、クラウドHRプラットフォーム内に金融教育、団体保険へのアクセス、資産形成支援を統合しました。インドおよび中国では、雇用主の金融ウェルビーイングへの関心の高まりと、職場福利厚生のデジタル化の進展により成長が支えられており、ADPに関連する調査結果はインドにおける拡大優先事項を示し、東方福利は中国において500都市以上および上位500社クライアント405社以上をカバーしていると報告しています。
EMEAのフィナンシャルウェルネスプラットフォーム市場
欧州はフィナンシャルウェルネスプラットフォーム市場において依然として重要な地域であり、英国、ドイツ、フランスが導入をリードしています。Zellisは2026年5月に、英国の従業員の52%が生活費を主な財務的プレッシャーと見なし、70%が請求書の支払いに苦労し、85%が積極的に収入を追跡していると報告しており、雇用主主導の支援に対する強い需要を示しています。2026年3月にAlightがNudge GlobalをパートナーネットワークへのAdditionsとして追加したことも、多国籍企業の雇用主が各国にわたってより一貫した金融教育の提供を求めていることを示しています。[3] 中東およびアフリカは依然として初期段階の機会にありますが、複数通貨プランニング、幅広い金融リテラシー、よりシンプルな福利厚生提供モデルへの支援需要が高まっています。
競合環境
フィナンシャル・ウェルネス・プラットフォーム市場は依然として断片化しており、すべてのソリューションタイプ、購入者チャネル、および地域にわたってリーダーシップを支配する単一のプロバイダーは存在しません。競争は3つの広範なグループを中心に展開されています。DailyPayやRainなどの獲得賃金アクセス専門企業、BrightPlanやLearnLuxなどのフルサービスの財務ウェルネスプロバイダー、そして隣接する貯蓄と計画ニーズへと拡大しているVestwell などの退職連携型プラットフォームです。各グループは、かつて元のカテゴリーの外にあった機能追加することで、その役割を拡大しようとしています。実際には、フィナンシャル・ウェルネス・プラットフォーム市場における最も強いポジションは、給与計算アクセス、信頼できる配信関係、および厳格なコンプライアンス制限内で運用する能力から生まれています。Vestwellの2026年2月の3億8,500万米ドルのシリーズEは、評価額を20億米ドルに倍増させ、投資家が退職インフラをより広範な従業員財務サポートと結びつけることができるスケールされたプロバイダーにまだ余地を見ていることを示しています。
フィナンシャル・ウェルネス・プラットフォーム市場には、最小限のセットアップで小規模雇用主にサービスを提供できるロバイダー、ホワイトラベルの財務サポートを求める銀行や信用組合、および複数の国にまたがって運営する雇用主にとって、依然として意味のある空白スペースがあります。iGradの機関主導のスケールとSavvyMoneyの銀行および信用組合向けのポジショニングは、金融機関がウェルネスツールの市場へのより信頼できるルートになりつつあることを示しています。コンプライアンスも主要なスクリーニング要因であり続けており、企業の購入者はベンダーに対して、現在の米国の受託者フレームワーク下でのガイダンス制限内にパーソナライズされたサポートがどのように留まるかを明確に説明することを求めています。[4]これは、スケールが重要であることを意味しますが、フィナンシャル・ウェルネス・プラットフォーム市場では明確さ、運用規律、および統合の深さも同様に重要です。
最近の戦略的動向は、プロバイダーがそれらのポジションをどのように構築しているかを示しています。Rainは2026年5月にAptia Amplify Partnersプログラムに参加し、110社以上のクライアントにわたる600万人以上の被保険者にサービスを提供する福利厚生管理チャネルを通じて、獲得賃金アクセス、予算管理サポート、およびコーチングツールの配信を拡大しました。Alightは2026年3月にNudge GlobalおよびBenifexをパートナーネットワークに追加し、より広範な資産および教育サポートで多国籍雇用主にサービスを提供する能力を強化しました。Vestwellの2026年2月のAccrue 401(k)の買収により、緊急貯蓄、学生債務サポート、パーソナライズされた投資、および目標ベースの投資を含む製品ラインナップが拡大しました。Chime Enterpriseの2026年2月の新しい雇用主パートナーの追加は、消費者向けフィンテックブランドも職場配信へと移行していることを示しており、フィナンシャル・ウェルネス・プラットフォーム市場全体で競争圧力を高く維持しています。
フィナンシャル・ウェルネス・プラットフォーム業界リーダー
-
Payactiv, Inc.
-
DailyPay, LLC
-
BrightPlan LLC
-
Rain Technologies Inc.
-
Vestwell Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
フィナンシャルウェルネスプラットフォーム市場 このレポートでカバーされる企業
- Financial Finesse
- LearnLux
- Blend Financial Inc. dba Origin Financial
- BrightPlan LLC
- Payactiv, Inc.
- FinFit, LLC
- Salary Finance Limited
- DailyPay, LLC
- Rain Technologies Inc.
- ZayZoon
- FlexWage Solutions
- nudge Global Ltd.
- Vestwell Holdings Inc.
- Financial Wellness Labs, Inc. (Questis)
- My Secure Advantage, Inc.
- iGrad LLC (Enrich Financial Wellness)
- BrightDime, Inc.
- Savology
- Best Money Moves
- Your Money Line
最近の産業開発事情 フィナンシャルウェルネスプラットフォーム市場
- 2026年5月:Rain Technologiesは、Aptia Amplify Partnersプログラムに参加し、獲得賃金アクセス、予算管理サポート、支出分析、および財務コーチングを含むRainの雇用主スポンサー型財務健全性ツールを、110社以上のクライアントにわたる600万人以上の被保険者を持つAptiaの雇用主ベースと統合しました。これは雇用主にとってコストなしで行われました。このパートナーシップは、福利厚生管理プラットフォームが別個のベンダー調達を必要とせずに既存の福利厚生スタック内に財務健全性ツールを組み込むという加速するトレンドを反映しています。
- 2026年5月:OnPayとBetterment at Workは、中小企業向けに360° 401(k)統合を開始し、給与計算と退職年金制度システム間の人員数の更新と拠出データのフローを自動化しました。この統合は、現在職場退職年金制度を提供している中小企業がわずか41%であるという調査結果を対象としていました。同時に、OnPayはCarrick Capital Partnersが主導し、AB Private Credit Investorsが参加した6,300万米ドルのシリーズBを含む1億米ドル以上の新規資本を調達しました。
- 2026年4月:ZayZoonの獲得賃金アクセスプラットフォームが、旧Heartland PayrollであるAurisに組み込まれ、全国5万社以上のビジネスネットワーク全体で雇用主にコストなしで獲得賃金アクセスを展開しました。この統合は雇用主からの管理作業を必要とせず、給与控除を通じた返済を自動的に処理します。
- 2026年3月:BrightPlanは、既存投資家の参加を伴うRiverside Acceleration Capitalからの新規投資を受け、50カ国以上で920万人の従業員にサービスを提供し、前年比41%の経常収益成長率、76億米ドルの運用資産、およびAI駆動のパーソナライゼーションとグローバル企業拡大によって推進された5年間でCAGR 68%を開示しました。
グローバル・フィナンシャル・ウェルネス・プラットフォーム市場レポートの範囲
フィナンシャル・ウェルネス・プラットフォーム市場は、予算管理、貯蓄、債務管理、および財務教育をカバーし、個人の財務的健全性を向上させることを目的としたデジタルソリューションおよびサービスを包含しています。雇用主、金融機関、およびフィンテックによって提供されるこれらのプラットフォームは、金融リテラシーを高め、従業員の財務的ストレスを軽減することを目指しています。多くの場合、これらのソリューションは給与計算システムとシームレスに統合され、自動貯蓄を促進し、福利厚生を最適化し、リアルタイムの財務インサイトを提供します。多様なオーディエンスに対応するこの市場は、財務的安定を目指す従業員、小売消費者、および恵まれないグループのニーズに応えています。
フィナンシャル・ウェルネス・プラットフォーム市場レポートは、ンポーネント(ソフトウェア、およびサービス)、ソリューションタイプ(財務計画と目標設定、財務教育とカウンセリング、退職計画と貯蓄、予算管理と支出管理、債務管理と信用改善、獲得賃金アクセスとキャッシュフロー支援、およびその他のソリューションタイプ)、展開モード(クラウドベース、およびオンプレミス)、組織規模(大企業、および中小企業)、購入者タイプ(雇用主スポンサー型プラットフォーム、直接消費者向けプラットフォーム、および機関連携型プラットフォーム)、および地域(北米、南米、欧州、アジア太平洋地域、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ソフトウェア |
| サービス |
| 財務計画と目標設定 |
| 財務教育とカウンセリング |
| 退職計画と貯蓄 |
| 予算管理と支出管理 |
| 債務管理と信用改善 |
| 獲得賃金アクセスとキャッシュフロー支援 |
| その他のソリューションタイプ |
| クラウドベース |
| オンプレミス |
| 大企業 |
| 中小企業 |
| 雇用主スポンサー型プラットフォーム |
| 直接消費者向けプラットフォーム |
| 機関連携型プラットフォーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| ソリューションタイプ別 | 財務計画と目標設定 | |
| 財務教育とカウンセリング | ||
| 退職計画と貯蓄 | ||
| 予算管理と支出管理 | ||
| 債務管理と信用改善 | ||
| 獲得賃金アクセスとキャッシュフロー支援 | ||
| その他のソリューションタイプ | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 購入者タイプ別 | 雇用主スポンサー型プラットフォーム | |
| 直接消費者向けプラットフォーム | ||
| 機関連携型プラットフォーム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
フィナンシャル・ウェルネス・プラットフォーム市場の規模はどのくらいですか?
フィナンシャル・ウェルネス・プラットフォーム市場は2025年に36億6,000万米ドルと評価され、2026年には40億4,000万米ドルとなり、CAGR 11.75%で2031年までに70億3,000万米ドルに達すると予測されています。
どの地域がグローバル需要をリードしていますか?
北米は2025年に世界収益の37.23%でリードしており、成熟した雇用主福利厚生システムと強力な給与計算技術の採用に支えられています。
どのソリューション分野が最も速く成長していますか?
獲得賃金アクセスとキャッシュフロー支援は最も成長の速いソリューションタイプであり、リアルタイムの給与計算接続性と日常キャッシュフロー支援に対する雇用主の需要に牽引されて、2031年にかけてCAGR 12.91%が予測されています。
雇用主が従業員財務サポートツールへの投資を増やしている理由は何ですか?
雇用主は財務的ストレスを生産性の低下、人材確保の弱体化、および未活用の福利厚生予算と結びつけており、これにより測定可能でより統合されたプログラムへと向かっています。
製品ミックスを最も変えているものは何ですか?
サービス、クラウド展開、およびAIによるパーソナライゼーションへのシフトがミックスを変えており、雇用主はアクセスだけでなく成果、給与計算に連携した配信、およびより適切なガイダンスを求めているためです。
どの顧客グループが最も強い成長機会を提供していますか?
中小企業は最も強い成長機会を代表しており、給与計算チャネルの配信と低い実装労力が採用を容易にするため、CAGR 14.81%が予測されています。