
従業員ウェルビーイングプラットフォーム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
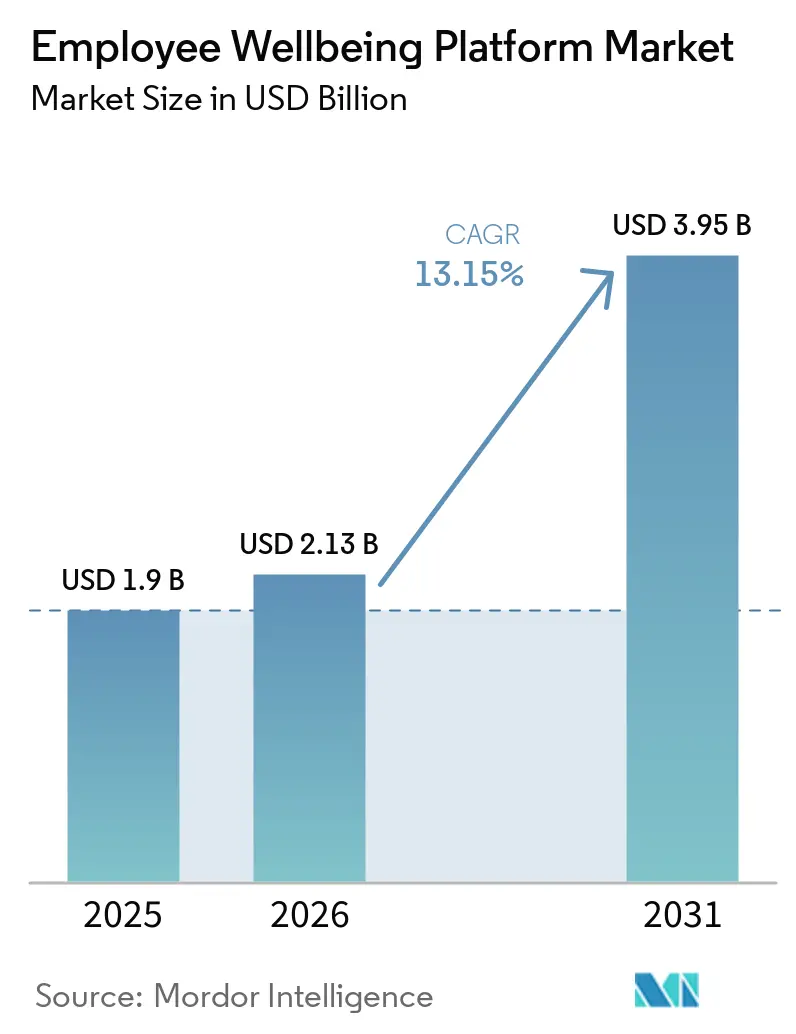
| 市場規模 (2026) | 2.13 十億米ドル |
| 市場規模 (2031) | 3.95 十億米ドル |
| 成長率 (2026 - 2031) | 13.15 % |
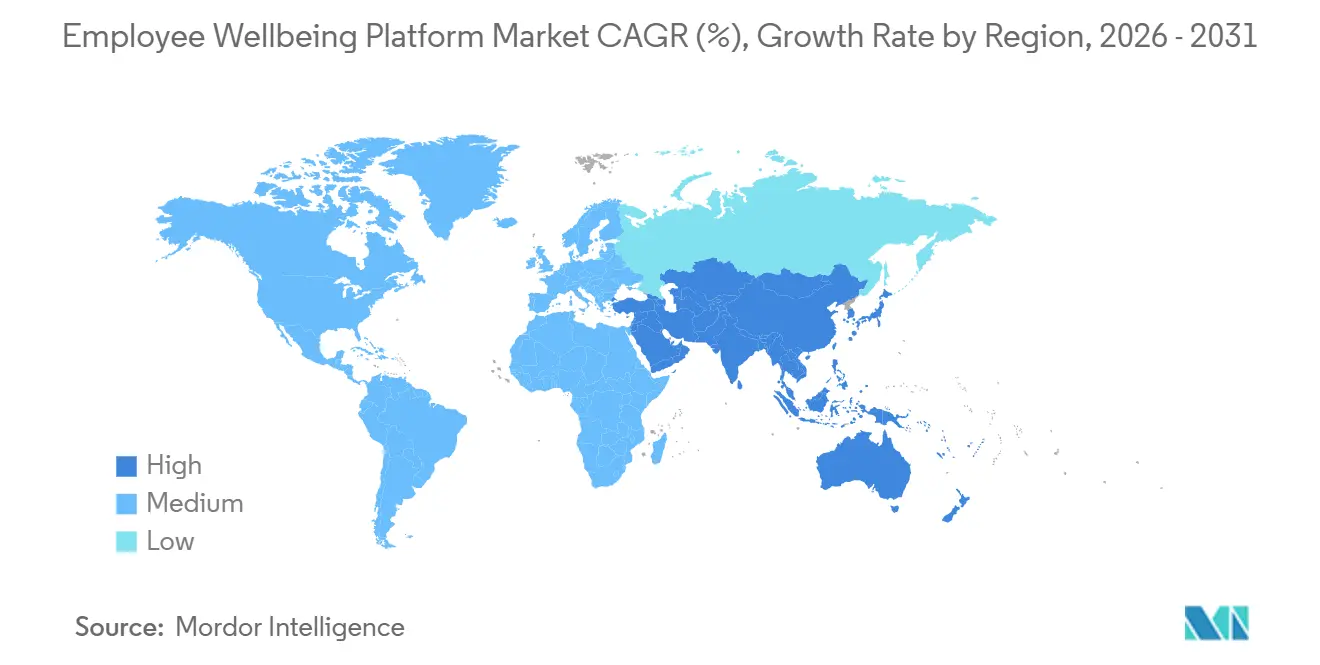
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
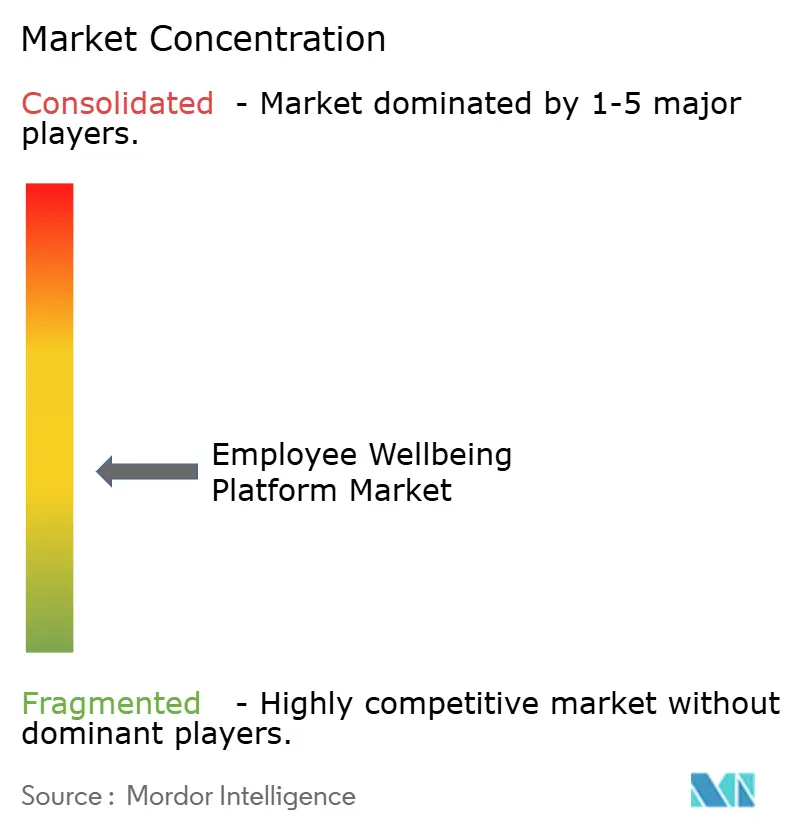
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる従業員ウェルビーイングプラットフォーム市場分析
従業員ウェルビーイングプラットフォーム市場規模は、2025年に19.0 ビリオン 米ドル、2026年に2.13 ビリオン 米ドルと予測され、2031年までに3.95 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 13.15%で成長する見込みです。従業員ウェルビーイングプラットフォーム市場が拡大しているのは、雇用主が労働力の健康を、任意のHR福利厚生としてではなく、生産性・定着率・医療費に結びついた測定可能なビジネス課題として捉えるようになったためです。購買側の期待も変化しており、ベンダーは単純な参加率を報告するだけでなく、請求件数・欠勤・プレゼンティーイズム・ケアの摩擦の削減を実証することへの圧力が高まっています。市場はまた、孤立たウェルネスツールから、メンタルヘルス・コーチング・福利厚生ナビゲーション・より広範なケアジャーニーを単一のワークフローで結びつけるプラットフォームへと移行しています。心理社会的リスク・プライバシー管理・多国籍データ処理に対する規制上の注目が、特に大企業案件においてプラットフォーム選定の基準を引き上げています。これにより、成果を実証し、既存のHRシステムと統合し、大企業と急成長する中堅市場セグメントの双方にモデルを適応できるベンダーに対して、従業員ウェルビーイングプラットフォーム市場での成長余地が生まれています。
主要レポートのポイント
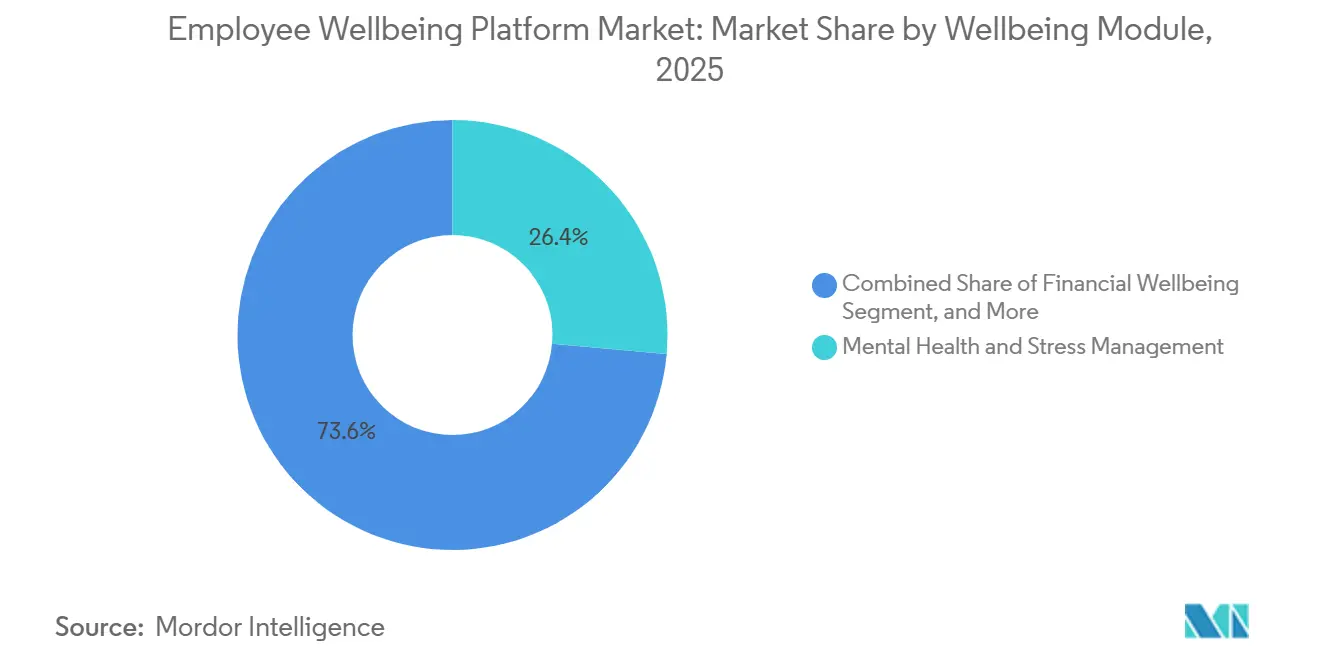
- ウェルビーイングモジュール別では、メンタルヘルスおよびストレス管理が2025年の従業員ウェルビーイングプラットフォーム市場において26.41%のシェアでトップとなり、ファイナンシャルウェルビーイングは2031年にかけてCAGR 15.92%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースプラットフォームが2025年に71.23%のシェアを占め、ハイブリッドデプロイメントは2031年かけてCAGR 14.38%で進展する見込みです。
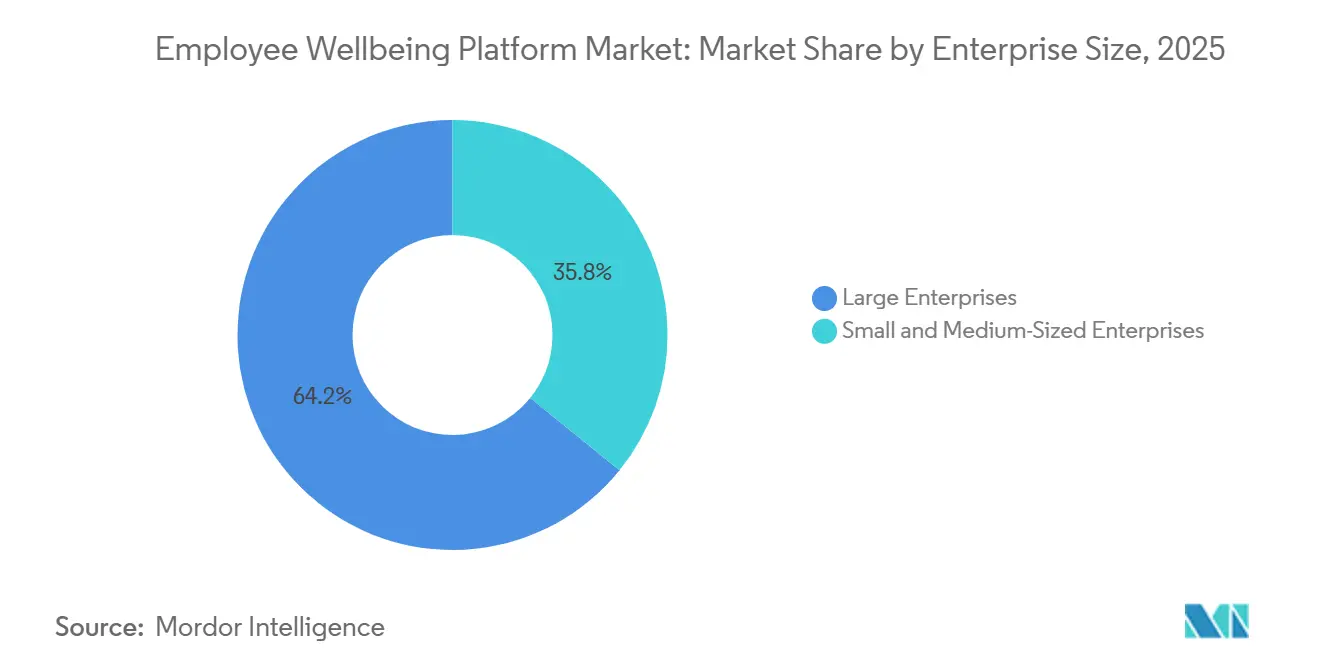
- 企業規模別では、大企業が2025年に64.17%のシェアを占め、中小企業は2031年にかけてCAGR 16.44%で成長する見込みです。
- エンドユーザー業種別では、ヘルスケアおよびライフサイエンスが2025年の市場シェアの21.88%を占め、小売およびeコマースは2031年にかけてCAGR 13.67%で拡大する見込みです。
- 地域別では、北米が2025年に37.92%のシェアを占め、アジア太平洋は2031年にかけてCAGR 16.73%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 知識労働者およびフロントライン職種全体における職場ストレスおよびバーンアウトの増加 | +2.8% | グローバル、特に北米・英国・APACコア市場で高い強度 | 短期(2年以内) |
| 医療費請求・欠勤・プレゼンティーイズムコスト削減に対する雇用主の需要 | +2.3% | 北米およびヨーロッパ、APACへの波及 | 中期(2~4年) |
| デジタルファーストのウェビーイング提供を促進するハイブリッドおよび分散型勤務モデル | +1.9% | グローバル、特に北米・西ヨーロッパ・東南アジアで強い | 短期(2年以内) |
| パーソナライズされた介入と測定可能な成果を可能にするAI・アナリティクス・ウェアラブル | +1.6% | 北米・EU・韓国・日本 | 中期(2~4年) |
| ウェルビーイング指標を調達基準に変える心理社会的リスクガバナンス | +1.2% | EUおよび英国、オーストラリアおよび中東・アフリカへ拡大 | 長期(4年以上) |
| プラットフォームスコープを拡大するGLP-1および慢性疾患給付管理 | +0.8% | 北米、西ヨーロッパでの早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
知識労働者およびフロントライン職種全体における職場ストレスおよびバーンアウトの増加
ストレスの増加は、従業員ウェルビーイングプラットフォーム市場における最も強い近期成長ドライバーであり続けています。雇用主は今や、労働条件に起因する被害の明確な記録に直面しています。2026年4月には、毎年84万件以上の死亡が職場の心理社会的リスクに関連しており、年間経済損失はグローバルGDPの1.37%に相当すると報告されまし。[1] 2026年1月の調査では、英国成人の91%が前年に高度または極度のストレスを経験し、35%の労働者が直属の上司にストレスを開示することに依然として不快感を覚えていることが示されており、プライベートなデジタル経路の必要性を強化しています。グローバルデータはまた、雇用主がメンタルヘルスを支出決定の中心に置く理由を示しており、うつ病と不安障害は毎年120億の労働日を失わせ、1 ビリオン 米ドルの生産性損失をもたらしています。従業員ウェルビーイングプラットフォーム市場が恩恵を受けているのは、購買側がバーンアウトを抽象的な文化的問題とは見なさなくなり、リスクを特定し、メンバーをケアへと導き、プログラムの利用をビジネス成果と結びつけられるツールをますます求めているためです。
医療費請求・欠勤・レゼンティーイズムコスト削減に対する雇用主の需要
従業員ウェルビーイングプラットフォーム市場はまた、職場における健康不良の隠れたコストをより直接的に把握しようとする雇用主からの支持も得ています。2025年の研究では、バーンアウトが米国の雇用主に対して1人当たり年間3,999米ドルから20,683米ドルのコストをもたらすと推定され、その負担の89%は欠勤ではなくプレゼンティーイズムによるものでした。[2] このコスト構造は重要であり、プラットフォーム評価を福利厚生への参加から、ケア利用・生産性・短期障害パターンにおける測定可能な変化へとシフトさせています。雇用主はそのため、プラットフォームが請求圧力の低減と生産性損失の削に貢献できるという証拠を求めており、コンテンツライブラリや基本的なウェルネスチャレンジのみを提供するベンダーへの基準が引き上げられています。実際には、従業員ウェルビーイングプラットフォーム市場における強力なベンダーとは、エンゲージメントを監査可能な価値に変換できるベンダーであり、購買側は更新サイクルやコストレビューに耐えうる財務的根拠を求めています。
デジタルファーストのウェルビーイング提供を促進するハイブリッドおよび分散型勤務モデル
従業員ウェルビーイングプラットフォーム市場はまた、デジタル提供が多くの従業員の実際の働き方と一致するようになったという事実によっても後押しされています。ハイブリッドおよび分散型の勤務パターンにより、拠点に縛られたウェルネスモデルの有用性が低下しており、多くの雇用主は自宅・オフィス・現場の各設定で機能する単一のアクセスモデルを必要としています。これにより、雇用主はクラウドファーストのツール・組み込まれたコミュニケーションフロー・場所や現地プログラムスタッフに依存ないシンプルなユーザージャーニーへと移行しています。このモデルは、ウェルビーイングサービスが使い慣れた業務ソフトウェアに組み込まれている場合にさらに魅力的になります。なぜなら、それにより摩擦が低減し、自発的にサポートを求めない従業員にとっての可視性が向上するためです。2025年8月にMicrosoft TeamsでThrive Global Holdingsのウェルビーイングアプリが展開されたことは、日常のワークフローツール内での配信が、デジタルサポートをより使いやすくしながらリーチを拡大できることを示しました。
パーソナライズされた介入と測定可能な成果を可能にするAI・アナリティクス・ウェアラブル
AIとアナリティクスは従業員ウェルビーイングプラットフォーム市場を変えています。なぜなら、購買側はますます、介入が単に利用可能であるだけでなく、メンバーに合わせてタイミングよく調整されているかどうかを重視するようになっているためです。パーソナライゼーションは企業の購買においてますます重要になっており、雇用主はメンバーを適切なサポートパスへと導き、離脱を減し、利用が臨床的またはコスト改善に結びついているかを実証できるプラットフォームを求めています。これはまた、ウェアラブル接続と継続的なデータ収集への関心を高めています。なぜなら、多くのハイリスク集団にとって、継続的なシグナルは時折の自己申告チェックインよりも有用であるためです。2026年4月には、あるローンチがこのシフトを示し、AIを活用したケア体験において、高ニーズのメンバーに対して最大25%の症状改善と60%の一貫した治療エンゲージメントが報告されました。その結果、従業員ウェルビーイングプラットフォーム市場は、広範なウェルネスコンテンツカタログではなく、ケアナビゲーション・予測アナリティクス・測定可能な成果を組み合わせたプラットフォームへと移行しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 従業員エンゲージメントの持続的な低さとROI証明のギャップ | -1.8% | グローバル | 短期(2年以内) |
| 機密性の高い労働力健康データのプライバシーおよびサイバーセキュリティへ懸念 | -1.4% | グローバル、特にEU・米国・シンガポールで深刻 | 中期(2~4年) |
| 多国展開を遅らせる労使協議会レビューおよびデータローカライゼーション | -0.9% | EU、特にドイツ・フランス・オランダ | 長期(4年以上) |
| スタンドアロンプラットフォーム予算を圧迫するHCMスイートのバンドルおよびAI機能の模倣 | -0.7% | 北米および西ヨーロッパ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
従業員エンゲージメントの持続的な低さとROI証明のギャップ
従業員ウェルビーイングプラットフォーム市場における最大の商業的制約は、プラットフォームの利用可能性と従業員の定期的な利用との間のギャップであり続けています。2025年後半には、雇用主の支出が増加し続けているにもかかわらず、従業員のうち自社のウェルネスプログラムを良いと評価したのはわずか29%であり、2022年の41%から低下しました。2026年3月には、旧来の従業員支援モデルが通常5%から10%の利用率しか達成できず、多くの新しいプラットフォームも月次エンゲージメントを30%以上に維持することに苦労していることが指摘されました。この上限は、低い利用率が請求件の削減や生産性の改善を信頼性をもって実証することを困難にするため、更新時のビジネスケースを弱めます。エンゲージメントを財務グレードの成果と結びつけられないベンダーは、雇用主が支出を引き締める際に、裁量的な予算議論に後退する可能性が高くなります。[3] この問題は従業員ウェルビーイングプラットフォーム市場の成長を遅らせています。なぜなら、成長は採用だけでなく、雇用主がローンチ後も従業員がサービスを使い続けると信じるかどうかにも依存しているためです。
機密性の高い労働力健康データのプライバシーおよびサイバーセキュリティへの懸念
データプライバシーはもう一つの重要な制約です。なぜなら、これらのプラットフォームは健康・行動・雇用情報に近い位置に存在することが多いためです。2024年12月には、職場のウェルネスプログラムがグループ健康保険プランを通じてまたはその代わりに提供される場合、HIPAAのプライバシーおよびセキュリティ義務が適用されると述べられており、購買側の一部に対してより厳しいコンプライアンス基準を設けています。[4] 2025年6月には、メンタルヘルスアプリが暗号化やHIPAAおよびGDPRへの準拠などの強力な管理をサポートすることが期待されると強調され、プライバシー設計が製品の信頼性の一部となっていることが反映されました。これらの懸念は、ヘルスケア・金融サービス・公共機関の購買側が展開前に正式な文書・セキュリティレビュー・厳格な内部承認を必要とすることが多いため、販売サイクルを長引かせます。従業員ウェルビーイングプラットフォーム市場は、そのため、小規模なベンダーが企業のプライバシーレビューを通過するために必要な認証・法的準備・アーキテクチャを欠いている場合に、実質的な成長限界に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ウェルビーイングモジュール別:
メンタルヘルスがトップ、ファイナンシャルウェルビーイングが加速メンルヘルスおよびストレス管理は2025年の従業員ウェルビーイングプラットフォーム市場の26.41%を占め、最大のモジュールとなりました。雇用主が未治療のメンタルヘルス問題と労働生産性の損失との直接的な関連を認識しているためです。他の多くのモジュールよりも強固なエビデンスベースがその地位を支えています。2024年には、うつ病と不安障害が毎年120億の労働日を失わせ、1 ビリオン 米ドルの生産性コストをもたらすと報告されており、雇用主がこの部分の提供を優先し続ける理由を説明しています。従業員ウェルビーイングプラットフォーム市場において、このモジュールはまた、臨床的に指導された治療・コーチング・デジタルトリアージへのより明確な経路から恩恵を受けており、購買側が成果の観点から支出を正当化しやすくなっています。
ファイナンシャルウェルビーイングは最も成長の速いモジュールであり、2026年から2031年にかけてCAGR 15.92%で拡大する見込みです。従業員の財務的ストレスがパフォーマンス・定着率・福利厚生の利用にますます影響を与えているためです。雇用主は特に債務圧力・インフレ感応度・自己負担医療費への懸念が労働力に重くのしかかる場合に、身体活動や栄養を超えたサポートの範囲を広げています。この変化により、ベンダーはメンタルおよび身体的健康サービスと並行して、予算管理サポート・債務ガイダンス・福利厚生ナビゲーションを提供するよう促されています。フィットネスおよび身体活動・栄養および体重管理・健康リスクアセスメントモジュールは依然として重要ですが、慢性疾患管理や薬物サポートに結びついた福利厚生プログラムとの競争が激化しています。睡眠健康や社会的つながりを含む他のモジュールも、従業員ウェルビーイングプラットフォーム業界が、業務量だけに焦点を当てるのではなく、回復・孤立・日常的なストレス暴露を含むバーンアウトのより包括的な見方へと移行するにつれて注目を集めています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウド提供が優位を維持しハイブリッドモデルが進展クラウドベースのデプロイメントは2025年の従業員ウェルビーイングプラットフォーム市場シェアの71.23%を占め、その優位性は労働力の分散とサービスとして提供されるソフトウェアの実際的な利点の両方を反映しています。雇用主がクラウド提供を好む理由は、アップデートの管理が容易で、拠点をまたいだユーザーアクセスの拡張が簡単であり、高度にカスタマイズされたローカル環境よりもHRシステムとの統合が容易であるためです。このモデルはまた、より迅速な展開・内部ITの負担軽減・オフィスおよびリモート設定全体での一貫した従業員アクセスという現在の購買パターンとも一致しています。従業員ウェルビーイングプラットフォーム市場におい、クラウドデプロイメントは、各地域にローカルインフラを構築することなく広範なカバレッジを求める組織の標準となっています。
オンプレミスデプロイメントは、データ処理規則がより厳格で内部管理が必須要件であり続ける政府・防衛・規制された金融サービスの一部において依然として位置づけを持っています。それでも、ハイブリッドデプロイメントは最もダイナミックなアーキテクチャとして台頭しており、多国籍雇用主がリーチと機密データに対するより厳格な管理の両方を求めるため、2031年にかけてCAGR 14.38%で成長する見込みです。ハイブリッド構成により、ベンダーは従業員向けの体験をシンプルに保ちながら、特定のレコードがどこで処理または保存されるかについて購買側により多くの発言権を与えることができます。このバランスは、データ主権と従業員データの権利が、選定後の法的レビューの問題だけでなく、購買の議論の一部となっているヨーロッパで重要です。その結果、従業員ウェルビーイングプラットフォーム業界は依然としてクラウド提供で運営されているものの成長はますます国境を越えたリスクを低減し内部承認サイクルを短縮するアーキテクチャからもたらされるという、より多層的なデプロイメントの状況が生まれています。
企業規模別:
大企業がスケールを維持し、中小企業が成長の構成を変える大企業は2025年の従業員ウェルビーイングプラットフォーム市場規模の64.17%を占め、その優位性は早期投資・より広範な福利厚生構造・健康関連コスト成果を測定するより強力な内部能力から生まれています。これらの雇用主は通常、より成熟したHRテクノロジースタック・より複雑な労働力ニーズ・ウェルビーイングプログラムを請求・欠勤・定着率指標と結びつけるためのより多くのリソースを持っています。その組み合わせは、競争が激化しても、より大きな契約とより長い関係を支えます。また、大企業の購買側はより要求が高く、深い統合・より強力なプライバシー管理・ベンダーが複数の国と労働力タイプをサポートできるという明確な証拠を期待しています。
中小企業は最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 16.44%で拡大する見込みで、従業員ウェルビーイングプラットフォーム市場の成長の構成を変えています。この拡大は、大規模な内部チームを持たない雇用主の参入障壁を下げるモジュール型価格設定・より絞り込まれた製品バンドル・よりシンプルな提供モデルによって可能になっています。小規模な購買側は大企業と同じプログラム設計に従っておらず、定着率や日常的なストレスとの関連が最も説明しやすいメンタルヘルスとファイナンシャルウェルビーイングを中心とした集中的な組み合わせを選ぶ傾向があります。2025年10月には、あるパートナーシップがこのシフトを反映し、従業員数50人から1,000人の雇用主に臨床グレードのメンタルヘルスアクセスを拡大し、以前は非常に大規模な組織が確保しやすかったサービスへのアクセスを広げました。市場のこの部分が拡大するにつれ、ベンダーはより短い契約サイクルとよりシンプルな展開と、大企業の購買側がすでに求めている測定可能な結果への同じ期待とのバランスを取る必要があります。
エンドユーザー業種別:
ヘルスケアがトップ、小売およびeコマースが勢いをつけるヘルスケアおよびライフサイエンスは2025年に21.88%のシェアを占め、従業員ウェルビーイングプラットフォーム市場の業種別で最高となりました。このセクターは深刻なバーンアウトへの暴露と、成果ベースの福利厚生モデルを活用するより強い能力の両方に直面しているためです。臨床および医療提供の労働力は持続的なストレス下で働いており、この業種の多くの組織はプラットフォームの利用を請求・生産性・ケアアクセスと結びつけるために必要なデータインフラをすでに持っています。2026年には、最近の労働力レビューでフロントライン臨床スタッフのバーンアウトが非常に高いレベルで報告されており、この業種が優先的な購買グループであり続ける理由を説明しています。BFSIおよび政府も重要な需要プールを代表しており、金融会社は高い人材交代コストを抱え、公共部門の雇用主業務量・欠勤・メンタルヘルスへの暴露からの持続的な圧力に直面しています。
小売およびeコマースは最も成長の速い業種であり、雇用主がフロントライン労働者サポートにより多くの構造を設けるにつれて、2031年にかけてCAGR 13.67%で上昇する見込みです。このシフトが重要なのは、以前の多くのウェルネスプログラムがデスクワーク中心の労働力向けに構築されており、店舗・フルフィルメント・サービスの役割におけるシフトパターン・賃金の変動性・身体的要求を考慮していなかったためです。このカテゴリーは今や拡大しています。なぜなら、雇用主はこれらの労働者を、エンゲージさせることが難しい集団としてではなく、離職コストと業務上の混乱の特定可能な源泉として見るようになっているためです。教育も、数年間の緊張の後に教員と管理職のバーンアウトが依然として重要な問題であるため、ペースを上げています。産業製造業は、企業が心理社会的リスク管理をより広範な安全プログラムと結びつけるにつれて、より緩やかに採用しています。公共部門のケースも明確であり、英国国家統計局は2025年に公共部門の疾病欠勤率が2.9%であったのに対し、民間部門では1.7%であったと報告しており、構造的サポートのコストケースを強化しています。
地域分析
北米従業員ウェルビーイングプラットフォーム市場
北米は2025年の従業員ウェルビーイングプラットフォーム市場シェアの37.92%を占め、最大の地域市場となっている。これは、雇用主負担の医療保険と労働力コスト管理が地域全体で密接に連動しているためである。米国は引き続き中核市場であり、その購買行動は、医療費圧力、メンタルヘルスへのアクセス、および日常的な生産性支援の観点から価値を示せるプラットフォームを優先する傾向にある。このパターンにより、ベンダーは従来のウェルネスコンテンツを超え、ケアナビゲーション、慢性疾患サポート、おび給付業務とのより直接的な統合へと提供範囲を拡大することを余儀なくされている。カナダもまた、従業員ウェルビーイングプラットフォーム市場において重要な位置を占めており、対象となる被保険者数とプロバイダーネットワークを拡大する買収を通じてスケールが拡大している。2025年5月には、5億カナダドル(負債引受後の純額3.5億米ドル)の買収が実施され、購買者がより広範なサービスの深度と多国籍対応を求める中で、地域規模の重要性が一層高まっていることが示された。
北米およびアジア太平洋地域の従業員ウェルビーイングプラットフォーム市場
メキシコは、雇用主が心理社会的リスクに関する義務に対応するにつれて、よりコンプライアンス主導の段階へと移行しており、これにより地域の購買層が大規模組織を超えて拡大している。これは、地域全体の動向がもはや米国の大企業や多国籍企業の本社に限定されず、より容易な導入とローカライズされたサポートを必要とする中規模企業をも包含するようになっていることを意味する。したがって、北米の従業員ウェルビーイグプラットフォーム市場は、成熟したエンタープライズ需要と、規制および労働力の安定化に紐づいた新たな導入経路を組み合わせた構造となっている。アジア太平洋地域は最も成長の速い地域であり、2026年から2031年にかけて16.73%のCAGRで拡大すると予測されており、多くのベンダーにとって最も重要な成長回廊となっている。インドにおける成長は、正式なコンプライアンス上の変化と、予防医療、ギグワーカー支援、デジタルサービス提供に対する雇用主の関心によって支えられているが、製品の深度とROI測定は購買者間で依然として不均一である。
欧州・中東・アフリカおよびアジア太平洋地域の従業員ウェルビーイングプラットフォーム市場
アジア太平洋地域全体の状況は、オフィス勤務者とフロントライン労働者の双方にわたる持続的なバーンアウトの露出によって強化されており、東南アジア、日本、韓国、オーストラリア、ニュージーランド全域で需要が高水準に維持されている。2026年3月には、オーストラリアにおける複数の買収により、ベンダーが同地域を統合とプラットフォームスケール構築を正当化するに足る規模と見なしていることが示された。欧州は、データ取り扱い、従業員との協議、およびGDPRへの期待が製品の幅と同様に、あるいはそれ以上にベンダー選定を左右する、より規制の厳しい需要環境を呈している。これにより、地域内データ処理、正式なプライバシー文書、およびよりローカライズされた導入モデルを提供できるプロバイダーに実質的な参入機会が生まれている。欧州以外では、中東においても、ウェルビーイングツールがより広範な人材開発アジェンダの一部となるにつれてその重要性が高まっている。一方、アフリカは従業員ウェルビーイングプラットフォーム市場における導入の初期段階にあり、需要の第一層を構築するために保険会社、多国籍企業、およびデジタル従業員支援サービスへの依存度が高い。
競合環境
従業員ウェルビーイングプラットフォーム市場は中程度に分散した状態を維持しており、スケールを持つ専門企業のグループが目立つ企業ポジションを保持していますが、カテゴリーを支配する単一のプロバイダーは存在しません。Lyra Health、Spring Health、Wellhub、Headspace、BetterUpはメンタルヘルス・コーチング・より広範な従業員サポートにわたって最も認知された名前であり続けていますが、市場にはより狭いユースケースで競合する多くの地域および特定モジュールのプロバイダーが依然として含まれています。の構造は、購買側が依然として専門特化型と広範なプラットフォームの間で選択できることを意味しますが、ベンダーが混雑した福利厚生スタックの一部であり続ける理由を証明しなければならないという圧力にも直面していることを意味します。競争上の優位性はますます、臨床的な深さ・データセキュリティの準備・HRシステムとの統合・単純なエンゲージメント数ではなく成果証拠を実証する能力から生まれています。その結果、従業員ウェルビーイングプラットフォーム市場は製品の利用可能性から実行品質と購買側の信頼へとシフトしています。
最も明確な戦略的テーマの一つは、より広範なケアの継続性に向けた動きです。2026年1月、Spring Healthはプロバイダーネットワークへのアクセスを拡大し、プラットフォームをスタンドアロンのデジタルサポートを超えて推進するステップとして、Almaの買収合意を発表しました。Lyra Healthも同様の経路をたどり、買収とパートナーシップを組み合わせ、2026年1月にはCarrum Healthとプラットフォームを連携させ、メンタルヘルスサービスを手術・がん・薬物使用障害治療のための専門ケア経路と結びつけました。これらの動きが重要なのは、大企業がそれぞれ問題の一部しか解決しない別々のツールではなく、ケアニーズ全体を調整できるより少ないベンダーをますます好むためです。従業員ウェルビーイングプラットフォーム市場は、そのため、コーチングと治療からナビゲーション・プロバイダーアクセス・回復サポートへと拡張できるベンダーを評価します。
競争圧力のもう一つの源泉は、HRソフトウェアエコシステムから来ています。なぜなら、これらのベンダーはすでに福利厚生管理と従業員ワークフロー内に位置しているためです。専門プラットフォームはまだ勝つ余地がありますが、意思決定プロセスの端に追いやられることを避けるために、より強力なパートナーシップとより深い統合が必要になっています。2026年3月にLyra HealthがWorkdayウェルネス優先メンタルヘルスパートナーに指定されたことは、専門ベンダーが臨床的な深さを確立されたHRプラットフォームのリーチと結びつけることで対応していることを示しました。同時に、CoreHealth Technologies Incは2025年9月にCoreHealth NOWを立ち上げ、より迅速な展開を望む購買側の実装の複雑さを軽減し採用障壁を下げました。ホワイトスペースはフロントライン労働者サポート・小規模雇用主パッケージ・慢性疾患管理に結びついたプログラムで最も強く残っており、従業員ウェルビーイングプラットフォーム市場における競争の次の段階は、臨床的な幅と同様に配信とユーザビリティによって形成される可能性が高いことを意味します。
従業員ウェルビーイングプラッフォーム業界のリーダー
-
Personify Health, Inc.
-
WellSteps, LLC
-
Headspace Inc.
-
Gympass US, LLC
-
Spring Care, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
従業員ウェルビーイングプラットフォーム市場 このレポートでカバーされる企業
- Personify Health, Inc.
- Wellable LLC
- Gympass US, LLC
- Modern Life, Inc.
- Spring Care, Inc.
- Lyra Health, Inc.
- Headspace Inc.
- Unmind Ltd
- Kyan Health AG
- WellSteps, LLC
- yuMuuv OÜ
- Burnalong, Inc.
- WellRight, Inc.
- ADURO, Inc.
- MediKeeper, Inc.
- CoreHealth Technologies Inc.
- BetterUp, Inc.
- OpenUp B.V.
- With Juno Ltd
- Thrive Global Holdings, Inc.
最近の産業開発事情 従業員ウェルビーイングプラットフォーム市場
- 2026年4月:Spring HealthがGuideを発表。症状改善25%向上、治療エンゲージメント60%を示すAI主導のケアツール。
- 2026年3月:Spectrum.Lifeが買収(MindFit at Work、We Lysn、Valion Health)によりオーストラリアに参入し、100の新規雇用を追加。
- 2026年1月:Lyra HealthとCarrum Healthが専門ケアとメンタルヘルスを統合し、ナビゲーションを回復経路と連携。
- 2025年11月:Lyra HealthがThatchと提携し、2026年プランのICHRAを通じて治療とコーチングを提供。
グローバル従業員ウェルビーイングプラットフォーム市場レポートの範囲
従業員ウェルビーイングプラットフォーム市場は、組織が従業員の健康・ウェルネス・全体的なウェルビーイングを促進・管理するのを支援するデジタルプラットフォームおよびサービスで構成されています。これらのソリューションは通常、健康リスクアセスメント・メンタルヘルスおよびストレス管理・フィットネスおよび身体活動・栄養および体重管理・ファイナンシャルウェルビーイングなどのモジュールをカバーしています。クラウドベースまたはオンプレミスのデプロイメントモデル通じて利用可能であり、BFSI・ヘルスケア・小売・製造・政府・教育を含む業界全体の大企業と中小企業の両方にサービスを提供しています。主な目標は、従業員エンゲージメントを高め、欠勤を減らし、より健全で生産性の高い労働力を育成することです。
従業員ウェルビーイングプラットフォーム市場は、ウェルビーイングモジュール(健康リスクアセスメントおよびスクリーニング、メンタルヘルスおよびストレス管理、フィットネスおよび身体活動、栄養および体重管理、ファイナンシャルウェルビーイング、その他のウェルビーイングモジュール)、デプロイメントモデル(クラウドベースおよびオンプレミス)、企業規模(大企業および中小企業)、エンドユーザー業種(BFSI、ヘルスケアおよびライフサイエンス、小売およびeコマース、産業製造、政府および公共部門、教育、その他のエンドユーザー業種)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 健康リスクアセスメントおよびスクリーニング |
| メンタルヘルスおよびストレス管理 |
| フィットスおよび身体活動 |
| 栄養および体重管理 |
| ファイナンシャルウェルビーイング |
| その他のウェルビーイングモジュール |
| クラウドベース |
| オンプレミス |
| 大企業 |
| 中小企業 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売およびeコマース |
| 産業製造 |
| 政府および公共部門 |
| 教育 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリアおよびニュージーランド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| ウェルビーイングモジュール別 | 健康リスクアセスメントおよびスクリーニング | |
| メンタルヘルスおよびストレス管理 | ||
| フィットスおよび身体活動 | ||
| 栄養および体重管理 | ||
| ファイナンシャルウェルビーイング | ||
| その他のウェルビーイングモジュール | ||
| デプロイメントモデル別 | クラウドベース | |
| オンプレミス | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー業種別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 小売およびeコマース | ||
| 産業製造 | ||
| 政府および公共部門 | ||
| 教育 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリアおよびニュージーランド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
従業員ウェルビーイングプラットフォーム市場の現在および予測値は?
従業員ウェルビーイングプラットフォーム市場は2026年に2.13 ビリオン 米ドルとなり、2031年までに3.95 ビリオン 米ドルに達する見込みで、CAGR 13.15%で成長しています。
今日の需要をリードするウェルビーイングモジュールはどれですか?
メンタルヘルスおよびストレス管理は2025年に26.41%で最大のシェアを占めました。雇用主がメンタルヘルスサポートを生産性・定着率・コスト管理とより直接的に結びつけるようになっているためです。
最も急速に拡大している購買セグメントはどれですか?
中小企業は最も成長の速い企業グループであり、モジュール型のサービスとしてのソフトウェア価格設定とよりシンプルな提供が採用障壁を下げるにつれて、2026年から2031年にかけてCAGR 16.44%が見込まれています。
北米が依然として最大の地域機会である理由は何ですか?
北米は2025年に37.92%のシェアを占めました。雇用主負担の医療費・請求管理・ウェルビーイング投資が、特に米国において密接に結びついているためです。
最も強い近期成長機会を生み出している業種はどれですか?
小売およびeコマースは、雇用主が離職・財務的ストレス・フロントライン労働者サポートにより多くの焦点を当てるにつれて、2031年にかけてCAGR 13.67%で最も成長の速い業種です。
ベンダーが依然として直面している最大の課題は何ですか?
持続的なエンゲージメントが主な障壁であり続けています。多くの雇用主が依然として最初のローンチ段階を超えて利用を拡大することに苦労しており、更新時のROI証明が困難になっているためです。