
マネージド監査準備サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.51 十億米ドル |
| 市場規模 (2032) | 7.61 十億米ドル |
| 成長率 (2027 - 2032) | 16.73 % |
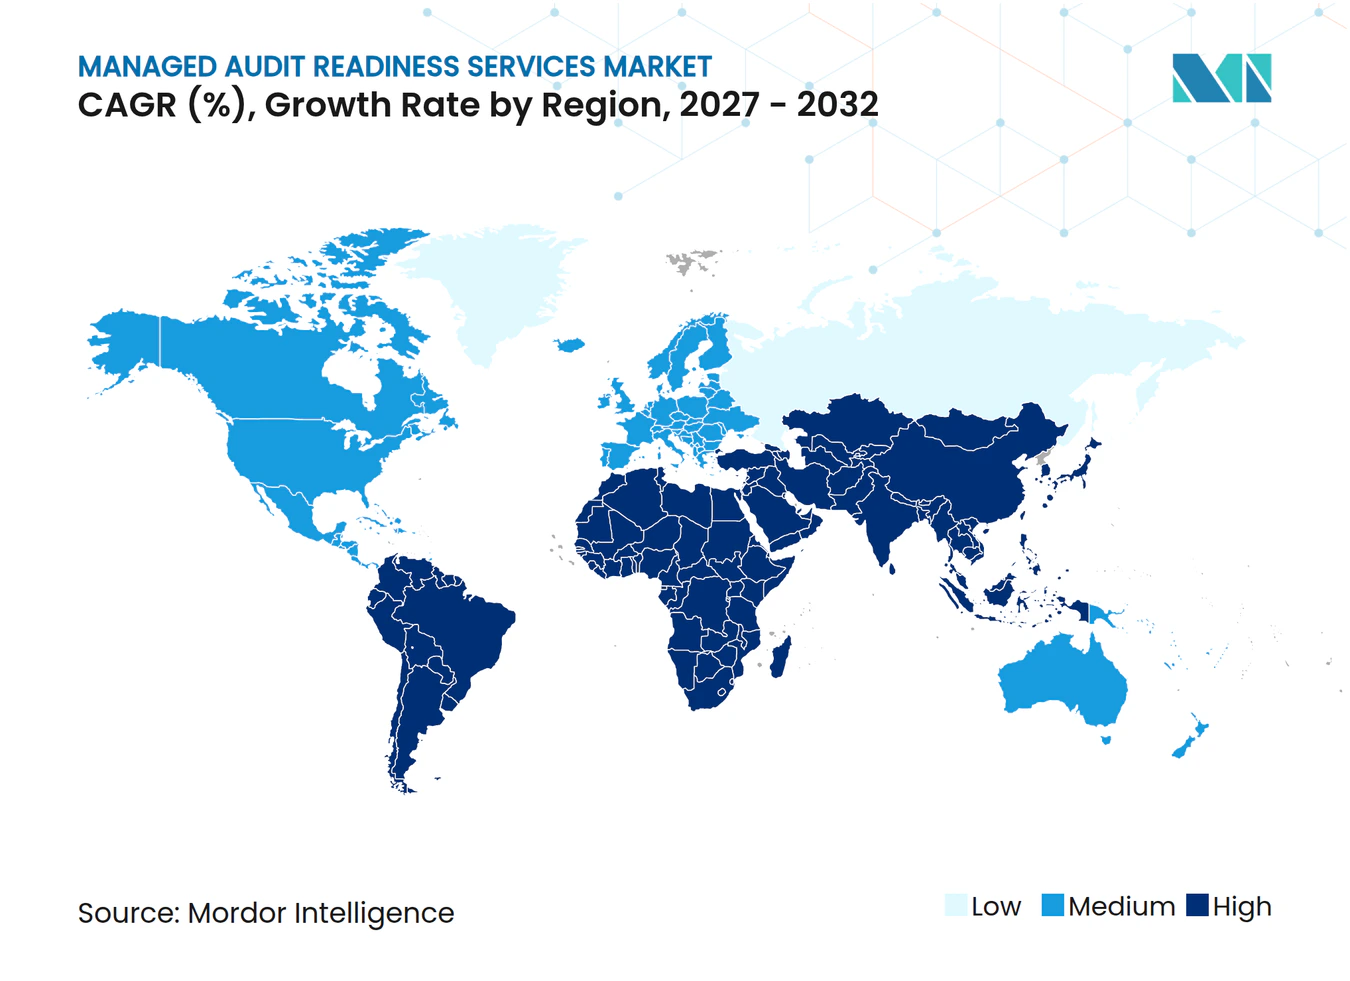
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド監査準備サービス市場分析
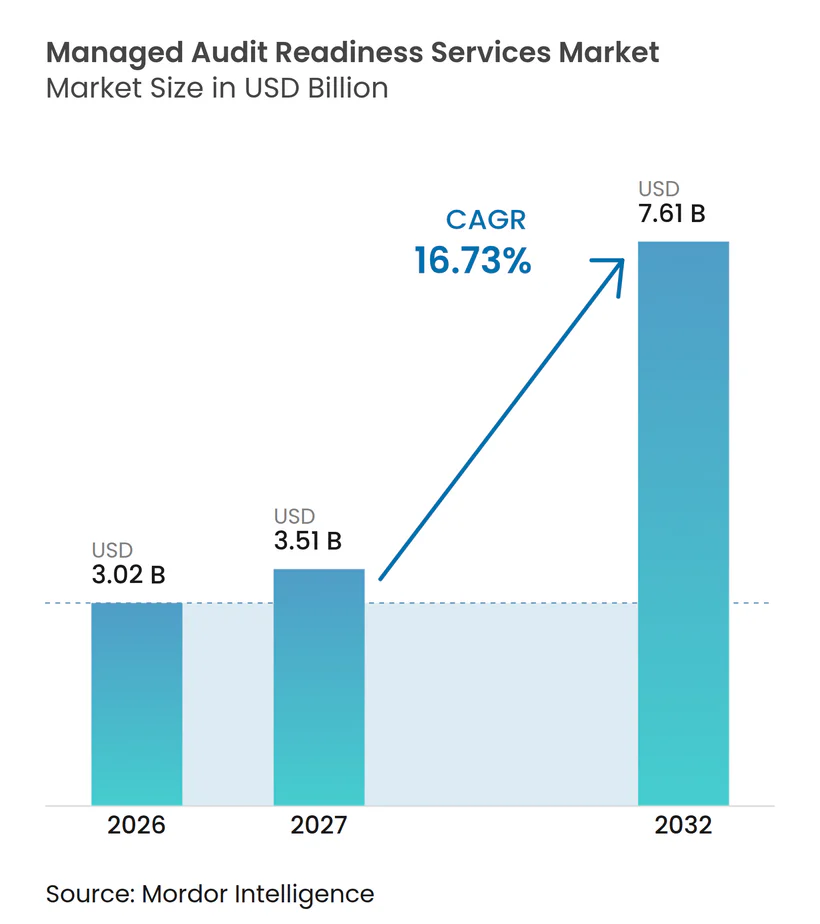
マネージド監査準備サービスの市場規模は、2026年の3.02 ビリオン 米ドルから2032年までに7.61 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 16.73%を記録する見込みです。組織はコンプライアンス準備を、特定の監査前に完了するタスクではなく、継続的な業務上のニーズとして捉えるようになっています。この変化により、証拠、コントロール、および文書を年間を通じて最新の状態に保つ継続的なサービス契約が促進されています。クラウドサービス、ソフトウェアサブスクリプション、およびサードパーティベンダーの利用拡大により、基礎となる証拠基盤の社内管理が困難になっています。フレームワークの知識と信頼性の高い証拠収集ツールを組み合わせたプロバイダーは、複数の要件に同時に対応するサポートを必要とするクライアントにサービスを提供できます。マネージド監査準備サービス市場は、経験豊富な保証スタッフが依然として不足しており、各国の保証要件が完全には一致していないため、より高い提供コストにも直面しています。
主要レポートのポイント
- サービスタイプ別では、証拠収集・コントロールテストサービスが2026年のマネージド監査準備サービス市場収益の57.12%を占め、コントロール設計・実装支援サービスは2032年にかけてCAGR 17.67%で拡大する見込みです。
- エンゲージメントモデル別では、プロジェクトベース準備サービスが2026年のマネージド監査準備サービス市場収益の60.22%を占め、マネージドコンプライアンスリテーナーサービスは2032年にかけてCAGR 18.02%で拡大する見込みです。
- 組織規模別では、大企業が2026年のマネージド監査準備サービス市場収益の71.13%を占め、中小企業は2032年にかけてCAGR 18.35%で拡大する見込みです。
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年のマネージド監査準備サービス市場収益の27.45%を占め、政府・行政は2032年にかけてCAGR 17.08%で拡大する見込みです。
- 地域別では、北米が2026年のマネージド監査準備サービス市場収益の36.19%を占め、アジア太平洋地域は2032年にかけてCAGR 17.34%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 規制および顧客保証要件の拡大 | +4.2% | 北米および欧州で最も高い強度を持つグローバル | 短期(2年以内) |
| 定期的な監査準備から継続的な準備へのシフト | +3.6% | 北米およびアジア太平洋地域で先行導入が進むグローバル | 中期(2〜4年) |
| クラウド、サービスとしてのソフトウェア、およびサードパーティコントロール依存の拡大 | +2.8% | 北米、欧州、およびアジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| マルチフレームワークコンプライアンスプログラムへの需要増加 | +2.2% | 北米および欧州で最も高い強度を持つグローバル | 短期(2年以内) |
| 監査証拠の自動化とAI補完テスト | +1.6% | 北米および欧州、アジア太平洋地域での早期導入 | 中期(2〜4年) |
| サイバー保険と企業調達準備 | +1.1% | 北米および欧州、アジア太平洋地域および中東への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
規制および顧客保証要件の拡大
コンプライアンス義務は現在、セクター規則、顧客要求、および国境を越えたデータ要件にまで及んでいます。これにより、コントロールと裏付け記録の維持に必要な作業量が増加しています。デジタル・オペレーショナル・レジリエンス法は2025年1月17日に欧州連合で適用開始となり、対象となる金融機関に対してICTリスク管理およびサードパーティ監視に関する追加要件を設けています。複数の法域で事業を展開する組織は、異なる形式および異なる報告スケジュールで類似の文書を必要とすることが多くあります。マネージド監査準備サービス市場は、クライアントが規制変更を実際の証拠要件に変換するための外部チームを必要とする場合に恩恵を受けます。この作業は、社内コンプライアンスチームが各新規義務の解釈・実施、証拠担当者の説明責任の維持、法務・セキュリティ・調達・業務チーム間の作業調整、外部審査者が説明を求めた際の文書化された対応の維持、およびポリシーが単に文書化されているだけでなく実際に運用されていることの証明を行う能力を欠く場合に、より価値が高まります。
定期的な監査準備から継続的な準備へのシフト
監査直前に証拠を収集するという従来の慣行は、変化するクラウド環境においては実行が困難になっています。A-LIGNは、調査対象の大企業の74%が年間4件以上の監査を管理していると報告しており、これにより監査間の利用可能な時間が短縮されています。このパターンは、マネージド監査準備サービス市場全体において、継続的に維持される証拠リポジトリとアクティブなコトロールライブラリを優先させます。チームはこれらの取り決めを活用して、証拠が古くなる前に設定変更を特定し、フォローアップタスクを割り当て、是正措置の明確な記録を保持することができます。マネージド監査準備サービス市場は、クライアントがプロバイダーを継続して年間を通じて証拠を更新する場合に、継続的な需要を獲得します。したがって、マネージドコンプライアンスリテーナーサービスは2032年にかけてCAGR 18.02%で成長する見込みです。
クラウド、サービスとしてのソフトウェア、およびサードパーティコントロール依存の拡大
コントロール環境はクラウドプラットフォーム、ソフトウェアサブスクリプション、および外部ベンダーにまたがるようになっています。証拠は、社内コンプライアンスチームが直接運用していないシステムに存在する場合があります。これにより収集が遅延し、所有権にギャップが生じ、監査人に一貫した記録を提供することが困難になる可能性があります。この問題は、ベンダーの証明書レポートに依存し、複数のサプライヤーと証拠要求を調整しなければならないソフトウェア中心の中規模組織にとって特に重要です。マネージド監査準備サービス市場は、異なるシステムからの証拠を正規化し、必要なフレームワーク向けに整理するための実用的な手段を提供します。これらの環境にまたがって作業できるプロバイダーは、クライアントのテクノロジースタックが複雑化するにつれて、また複数のシステム所有者からの資料の要求・審査・検証・保持のための単一プロセスをクライアントが必要とするにつれて、より重要性を増す可能性があります。これにより、マネージド監査準備サービス市場は、社内チームとサードパーティ間の証拠の引き渡しの一貫性を向上させる役割を担います。
マルチフレームワークコンプライアンスプログラムへの需要増加
多くのエンタープライズソフトウェア組織は、SOC 2 タイプII、ISO 27001:2022、PCI DSS 4.0.1、および新興のAIガバナンス要件に同時に対応しなければなりません。フレームワークは重複していますが、コントロールの言語と証拠の期待値は同一ではありません。各プログラムを個別に管理すると、作業が重複し、コントロール所有者、システム、および評価サイクルにまたがる証拠の出所を追跡することが困難になる可能性があります。A-LIGNは、監査プロバイダーを変更する際に監査およびGRCツールが組織が考慮する主要な要因になっていると述べています。マネージド監査準備サービス市場は、1つのコントロールを複数の評価にマッピングしたいクライアントをサポートします。マネージド監査準備サービス市場のプロバイダーは、クライアントが自社の義務を一貫して把握できるよう支援しながら、強力なコントロールクロスウォークを通じて重複作業を削減できます。
制約の影響分析*
| 制約 | CAGR予測への影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 資格のあるコンプライアンスおよび保証人材の不足 | -3.8% | 北米および欧州で深刻な圧力を持つグローバル | 長期(4年以上) |
| 各国規制および保証基準の乖離 | -2.5% | 多国籍および国境を越えた業務で最も高い摩擦を持つグローバル | 長期(4年以上) |
| アドバイザリーと証明プロバイダー間の独立性の境界 | -1.4% | 北米および欧州、アジア太平洋地域での関心の高まり | 中期(2〜4年) |
| 分散型テクノロジースタック全体における証拠所有権のギャップ | -0.9% | クラウド依存度の高いエンタープライズ環境に集中するグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
資格のあるコンプライアンスおよび保証人材の不足
経験豊富なコンプライアンスおよび保証スタッフの不足は、サービス設計、価格設定、および提供能力に影響を与えます。Robert Halfは、調査対象の財務・会計リーダーの86%が会計士の採用・維持に困難を抱えていると報告しています。また、30%がコンプライアンスリスクの実質的な上昇を認識し、26%が継続性を維持するためにコンプライアンス業務をアウトソーシングしたと報告しています。自動化により手動の証拠収集を削減できますが、経験豊富な審査者は依然としてコントロール結果を検証し、重要な所見の根拠を説明する必要があります。マネージド監査準備サービス市場は、プロバイダーが熟練スタッフのコスト上昇に直面しながらも、外部の能力を求めるクライアントから恩恵を受けることができます。反復可能なタスクを自動化できない企業は、少数のシニアレビュアーが複数の同時クライアントエンゲージメントを監督しなければならない場合に特に、提供マージンへの圧力に直面する可能性があります。この緊張関係は、専門的判断の質を低下させることなく反復可能なレビュー方法を構築するプロバイダーを優遇することで、マネージド監査準備サービス市場に影響を与える可能性があります。
各国規制および保証基準の乖離
国境を越えたプログラムは、類似の概念を使用しながらも異なる証拠および報告要件を課す基準に対応しなければなりません。欧州連合のDORAルールは、対象事業体に対して定義されたガバナンスおよび文書化の慣行を通じてICTリスクおよびサードパーティリスクを管理することを要求しています。[1]他の法域の要件は、同じ証拠や評価結果を認めない場合があります。国境を越えたデータフローを持つ組織は、そのため並行した監査プログラムを必要とし、現地のコントロール所有者と外部審査者の作業負荷を増加させる可能性があります。マネージド監査準備サービス市場は、チームが現地の専門知識を維持し、法域固有のパッケージを作成しなければならない場合に、より大きな提供の複雑さに直面します。マネージド監査準備サービス市場における標準化されたグローバルプロセスは書面上では完全であっても、現地の報告書式、認められたコントロール言語、審査者の期待、または必要な提出物のタイミングを反映していない場合、審査当局にとっては不十分です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
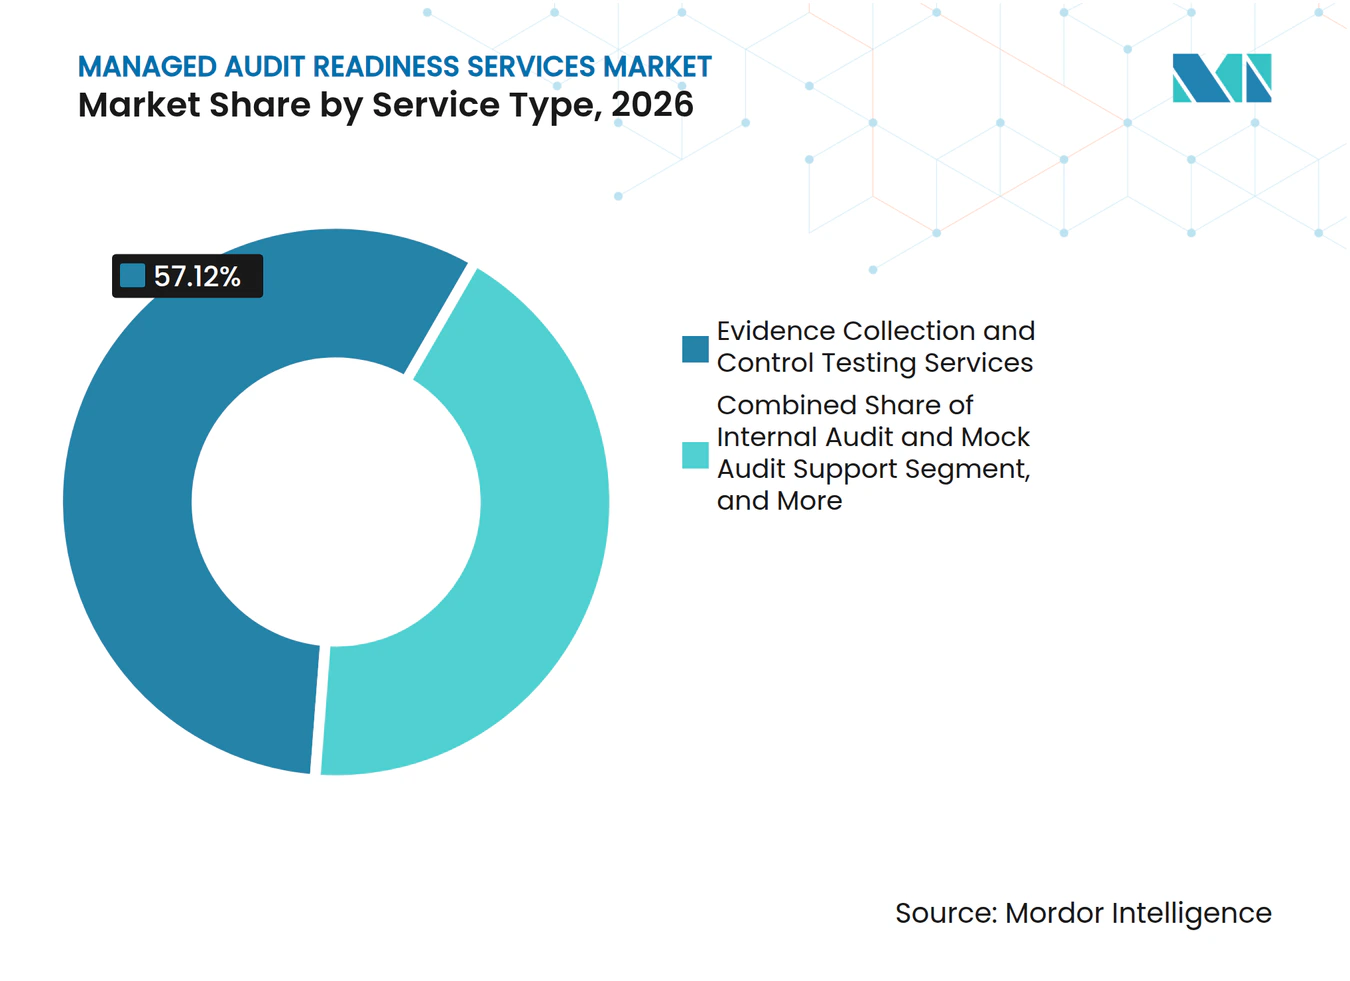
商業的な基盤としての証拠テスト証拠収集・コントロールテストサービスは、2026年のマネージド監査準備サービス市場において57.12%の市場シェアを保有しています。監査人は手動で組み立てられた記録よりも機械可読かつタイムスタンプ付きの証拠をますます期待するようになっています。A-LIGNは、調査対象の組織の95%が監査プロセスにテクノロジーを使用していると報告しています。[2]構造化された証拠ファイルにより、レビュープロセスをより一貫したものにし、個別の文書パッケージの照合に費やす時間を削減できます。これにより、サービスエンゲージメントにおけるテストの中心的な役割が証明されます。また、証拠収集の品質がプロバイダー選定において重要であることも示しています。
準備評価・ギャップ分析サービスは、新しいコンプライアンスプログラムの出発点となることが多くあります。これらのレビューは、クライアントが正式な認証作業を開始する前にコントロールのギャップを特定します。コントロール設計・実装支援サービスは、文書化されたプロセスとコントロールを通じて特定されたギャップに対処するためにクライアントを支援します。内部監査・モック監査支援サービスは、外部エンゲージメントの前に事前評価を必要とする組織に対応します。その他のサービスタイプには、これらのタスクを管理する社内能力を持たないクライアント向けの規制連絡調整および証拠リポジトリ設定が含まれます。したがって、マネージド監査準備サービス産業はテスト作業に限定されるものではなく、テストが最大のサービスカテゴリーであることに変わりはありません。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンゲージメントモデル別:
収益構成を再形成するリテーナー経済プロジェクトベース準備サービスは、2026年のマネージド監査準備サービス市場の60.22%を占めました。このモデルは、組織が特定の認証または監査サイクルに向けた準備を必要とする場合に引き続き一般的です。クラウド設定と証拠は後の監査よりもかなり前に変化する可能性があるため、その地位は圧力を受けています。年初に終了するプロジェクトは、年後半の別の監査を通じてクライアントを維持できない場合があります。このモデルは、ターゲットを絞ったギャップ解消、新規認証、および限定的な準備業務に対して引き続き有用です。また、継続的な取り決めにコミットする準備ができていないクライアントに対して明確な手段を提供します。
マネージドコンプライアンスリテーナーサービスは2032年にかけてCAGR 18.02%で成長する見込みです。セキュリティおよび調達チームは、認証更新間のギャップを許容できない場合にこのモデルを使用します。コソーシング内部監査サービスにより、クライアントは内部監査チームを維持しながら、サイバーセキュリティ、IT監査、およびAIリスクに関する専門的なサポートを追加できます。Jefferson Wellsは、内部監査リーダーの85%以上がスキルギャップに対処するために外部パートナーに依存していると報告しています。オンデマンド監査支援サービスは、規制照会、M&Aデューデリジェンス、および顧客証拠要求に対する迅速な支援を提供します。マネージド監査準備サービス市場は、予測可能な収益が大規模プロバイダーに証拠自動化への投資の余地を与えるため、リテーナーを中心に集中する可能性があります。
組織規模別:
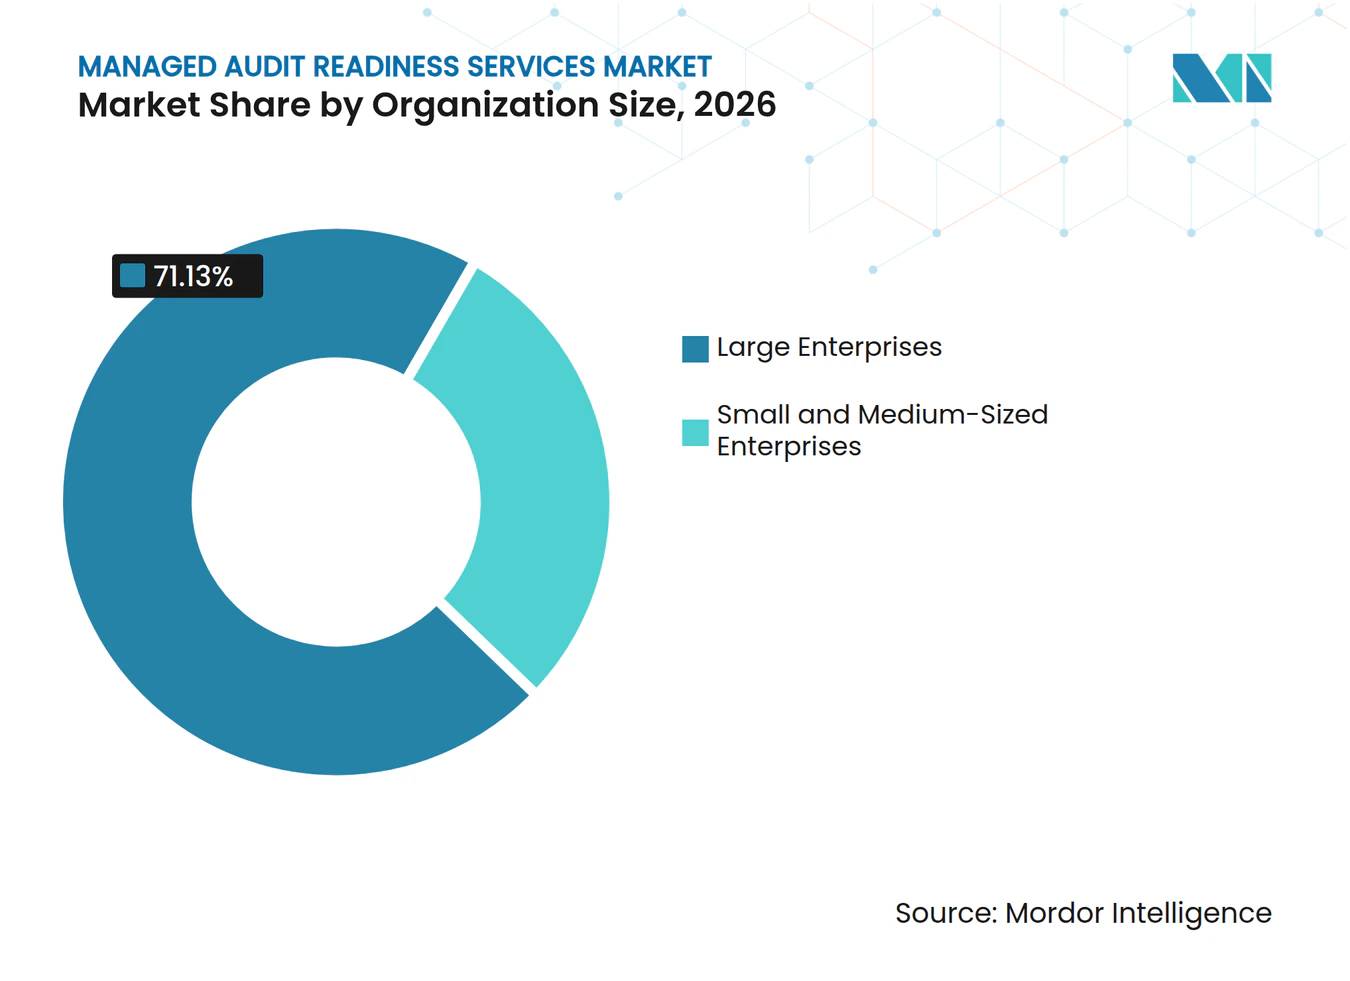
加速する中小企業のコンプライアンスニーズ大企業は2026年のセグメント収益の71.13%を占めました。その需要は、マルチフレームワーク要件、国境を越えた業務、および監査委員会または保険会社の期待を反映しています。多くの大規模クライアントは、外部チームが内部監査機能と並行して作業するコソーシング取り決めを使用しています。通常、内部チームの完全な代替ではなく、専門分野における集中的な能力を求めています。より大きな予算は、証拠リポジトリとテクノロジー統合に関するより深い作業もサポートします。この複雑なクライアントニーズの基盤が、セグメントの主導的な地位を説明しています。
中小企業は2032年にかけてCAGR 18.35%で成長する見込みです。エンタープライズ調達チームは、ベンダーをオンボーディングする前にSOC 2 タイプIIまたは同等の認証を要求することが多くあります。A-LIGNは、組織の97%が年間少なくとも2件の監査を実施していると報告しています。多くの小規模組織は内部監査ディレクターを雇用していないため、マネージドプロバイダーが監査準備サポートの主要な情報源となる可能性があります。その役割は、成熟した内部チームを補完するエンゲージメントよりも高い切り替えコストを生み出す可能性があります。したがって、マネージド監査準備サービス産業は、ベンダー認証の期待がサプライチェーン全体に広がるにつれて新規クライアントを獲得する可能性があります。

エンドユーザー産業別:
政府のモダナイゼーションが最も急速な準備需要を牽引銀行・金融サービス・保険は2026年の収益の27.45%を占めました。このセクターは、複数の法域にわたって自己資本充足性、オペレーショナルレジリエンス、マネーロンダリング防止、テロ資金供与対策、およびデータ保護義務を管理しています。これらの義務により、証拠の明確な管理を維持することが重要になっています。ヘルスケア・ライフサイエンスは、機密性の高い健康情報に関する保証を必要とし、臨床AIの展開に対するAIガバナンス要件を追加しています。ITおよび通信プロバイダーは、規制対象事業体として、またクライアントに証明書レポートを提供しなければならないサブサービス組織として監査要求に直面しています。マネージド監査準備サービス市場は、コントロールの失敗が規制対象の事業活動を中断させる可能性があるこれらのセクターにサービスを提供します。
政府・行政は2032年にかけてCAGR 17.08%で成する見込みです。公共機関は、サプライヤーベースにまで及ぶ連邦認証要件を満たすために保証プログラムを更新しています。A-LIGNは、調査対象の組織の60%が米国政府と直接取引しており、そのうち94%が少なくとも1つの連邦保証フレームワークを追求していると報告しています。産業製造、小売・Eコマース、エネルギー・公益事業、およびその他のエンドユーザーグループも拡大しています。その需要は、サプライチェーンの義務とセクター固有のコントロールによって引き起こされることが多くあります。このパターンにより、マネージド監査準備サービス市場は従来の規制対象の金融および公共セクターを超えて広がっています。
地域分析
北米マネージド監査対応サービス市場
北米は2026年の収益の36.19%を占めた。同地域におけるマネージド監査対応サービスの市場シェアは、高密度な規制要件と企業調達基準の商業的影響力を反映している。米国には連邦機関の要件、セクター規制当局、および増加する州プライバシー規則が存在する。FedRAMP、CMMC、FISMA、GovRAMPなどの連邦プログラムは、プライム契約者からサプライヤーへと保証期待を拡大する可能性がある。A-LIGNは、米国政府と取引する調査対象組織の94%が少なくとも1つの連邦保証認証を取得しようとしていると報告した。
EMEAマネージド監査対応サービス市場
欧州はマネージド監査対応サービス市場において2番目に大きい収益地域である。DORAの実施、GDPRの執行、およびEU AI法は、従来のITコントロールを超えて対応業務を拡大している。ドイツ、英国、フランスはマネージド対応エンゲージメントにおける欧州最大の市場である。中東では、サウジアラビアおよびアラブ首長国連邦のデジタル経済プログラムに関連した需要が見られる。これらの国の金融規制当局は、オペレーショナル・レジリエンスおよびサードパーティ監視要件を強化している。アフリカは最小の地域であり、国境を越えたデータを担う多国籍金融機関およびテクノロジー企業の間で、南アフリカとナイジェリアに業務が集中している。
アジア太平洋マネージド監査対応サービス市場
アジア太平洋地域は2027年から2032年にかけて17.34%のCAGRで拡大すると予測されている。このマネージド監査対応サービスの市場規模の結果は、主要な地域経済全体における監査要件の強化と関連している。組織はオペレーショナル・レジリエンスおよびサードパーティリスク管理に対するより高い期待に直面している。シンガポールの決済サービスフレームワークは、ライセンス取得事業者に対して独立した保証および監査報告プロセスの維持を義務付けている。[3] 地域の規制当局は、要件の策定から監督・執行の強化へと移行しつつある。これにより、地域標準を理解し、国境を越えた対応プログラムを調整できるプロバイダーへの需要が生まれている。
競合環境
市場集中度
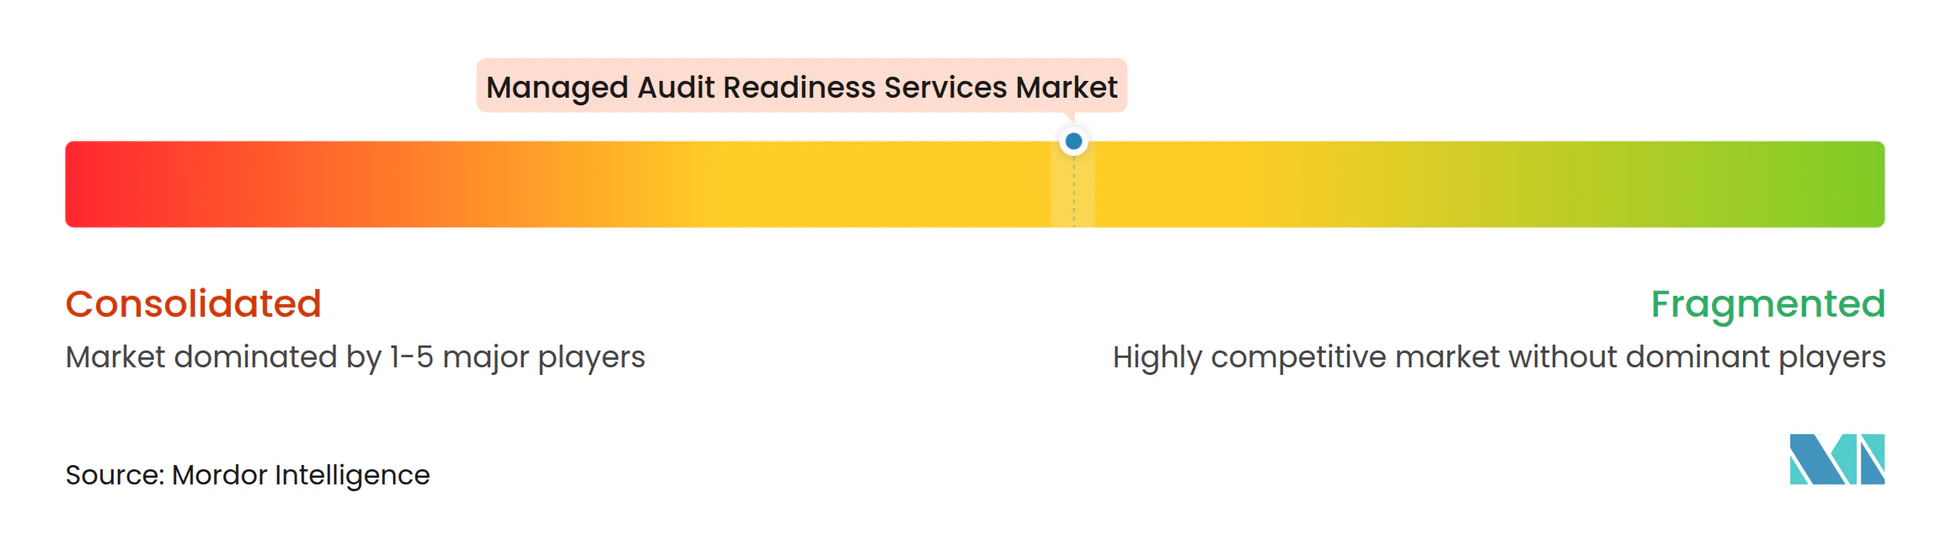
マネージド監査準備サービス市場は、上位層において中程度の集中度を示しています。大手プロフェッショナルサービス企業は、アドバイザリー、保証、およびマネージドデリバリー能力を通じてエンタープライズの委託案件を競い合っています。RSM International、Grant Thornton International、BDO International、Crowe LLP、Baker Tilly International、およびProtivistiは、セクターの専門知識と柔軟な価格設定を提供することで中規模クライアントの業務を競い合っています。A-LIGN Compliance and Security、Schellman and Company、およびCoalfire Systemsは、テクノロジーセクターの準備と認証速度に注力しています。Workiva、AuditBoard、MetricStream、Diligent Corporation、およびOneTrust Technologyは、人間によるレビューを組み込んだサービスに向けてソフトウェアプラットフォームを拡張しています。これらのアプローチにより、サービスの深さとテクノロジー統合の両面で競争が生まれています。
AIを活用した証拠処理は、マネージド監査準備サービス市場において目に見える競争上の焦点となっています。RSM Internationalは2026年8月にRSM Beaconを立ち上げ、推論ログを含む注釈付きのレビュー準備済みコントロールテスト作業書類を作成しています。Deloitteは2026年8月にAIライフサイクル全体にわたるAIコントロールおよび保証能力を拡大しました。KPMGは2025年9月にAIモデルリスク評価、コントロールテスト、リアルタイムシステム評価、および正式な証明サービスを含むAI保証能力を導入しました。これらの動きは、プロバイダーがAIガバナンスとテストを通常のクライアントデリバリーに取り込もうとしていることを示しています。プロバイダーはまた、アドバイザリー業務と独立した証明の間に明確な境界を維持する必要があります。
Workivaは2026年3月に、統合データ自動化と再設計されたコントロールエクスペリエンスを備えたAI搭載GRCプラットフォームを導入しました。[4]Diligentは2026年3月に監査計画、証拠要求、およびリアルタイム追跡のためのAuditAIを導入しました。ProtivistiとFieldguideは2025年3月に戦略的提携を結び、証拠要求、サンプル選択、および監査準備済み作業書類の作成を自動化しました。主要なプロバイダーは、SOC 2、ISO/IEC 42001、およびEU AI法にわたるAIガバナンス監査準備を完全に定義していません。これらの要件を中心に統合プログラムを構築するプロバイダーは、AI保証への需要が高まるにつれて差別化を図れる可能性があります。
マネージド監査準備サービス産業のリーダー
-
A-LIGN Compliance and Security, Inc.
-
Schellman & Company, LLC
-
IBM Corporation
-
Workiva Inc.
-
Diligent Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド監査対応サービス市場 このレポートでカバーされる企業
- A-LIGN Compliance and Security, Inc.
- Schellman & Company, LLC
- Coalfire Systems, Inc.
- Protiviti Inc.
- RSM International Ltd.
- Crowe LLP
- Grant Thornton International Ltd.
- BDO International Limited
- Baker Tilly International Limited
- KPMG International Limited
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Ernst & Young Global Limited
- Accenture plc
- IBM Corporation
- Workiva Inc.
- AuditBoard, Inc.
- MetricStream, Inc.
- Diligent Corporation
- OneTrust Technology, Inc.
最近の産業開発事情 マネージド監査対応サービス市場
- 2026年10月:OneTrust Technologyは、新しいエージェントパスポート統合を通じてWorkdayにAI対応ガバナンスを拡張する計画を発表しました。この開発により、AIガバナンスコントロールがWorkdayのエージェントベースのエンタープライズワークフローに直接組み込まれ、個別の実装レイヤーを必要とせずにOneTrustのコンプライアンスフットプリントが人的資本システムに拡張されます。
- 2026年8月:RSM InternationalはAnderaと共同開発したAIガイド付き内部監査プラットフォームRSM Beaconを立ち上げました。このプラットフォームは、複雑なExcelワークブック、埋め込みファイル、およびマルチサンプルコントロールを解析して、完全な監査人向け推論ログを含む注釈付きのレビュー準備済み出力を生成することで、コントロールテスト作業書類の準備を自動化します。曖昧な項目は人間によるレビューのためにフラグが立てられ、専門的な判断がプロセスに維持されます。
- 2026年8月:DeloitteはエンドツーエンドのAIコントロールおよび保証サービスを拡大しました。強化されたオファリングは、AIライフサイクル全体にわたるアドバイザリーおよび保証をカバーし、AI対応の変革支援とガバナンスフレームワークを組み合わせて、企業が監査可能なコントロール環境を維持しながらAIシステムをスケールおよびガバナンスするのを支援します。
- 2026年3月:WorkivaはIIA Great Audit Minds 2026カンファレンスで再設計されたAI搭載GRCプラットフォームを発表しました。このプラットフォームは、エージェンティックAI、統合データ自動化、およびCFOオフィス向けの近代化されたコントロールエクスペリエンスを統合しており、財務報告、リスク、サステナビリティ、および監査機能にわたる早期採用者がサイロ化されたポイントソリューションを排除するためにプラットフォームを組み込んでいます。
グローバルマネージド監査準備サービス市場レポートの範囲
マネージド監査準備サービス市場は、組織が内部監査、外部監査、規制審査、認証評価、および顧客保証レビューに備えるのを支援するアウトソーシングされたコンプライアンス、ガバナンス、リスク、および保証サービスで構成されています。市場には、プロジェクトベースおよび継続的なエンゲージメントモデルを通じて提供される準備評価、コントロール設計支援、証拠収集、コントロールテスト、モック監査、コンプライアンスモニタリング、監査ファシリテーション、および継続的な監査準備管理サービスが含まれます。
マネージド監査準備サービス市場レポートは、サービスタイプ(準備評価・ギャップ分析サービス、コントロール設計・実装支援サービス、証拠収集・コントロールテストサービス、内部監査・モック監査支援サービス、およびその他のサービスタイプ)、エンゲージメントモデル(プロジェクトベース準備サービス、マネージドコンプライアンスリテーナーサービス、コソーシング内部監査サービス、およびオンデマンド監査支援サービス)、組織規模(中小企業、および大企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府・行政、ヘルスケア・ライフサイエンス、ITおよび通信、産業製造、小売・Eコマース、エネルギー・公益事業、およびその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 準備評価・ギャップ分析サービス |
| コントロール設計・実装支援サービス |
| 証拠収集・コントロールテストサービス |
| 内部監査・モック監査支援サービス |
| その他のサービスタイプ |
| プロジェクトベース準備サービス |
| マネージドコンプライアンスリテーナーサービス |
| コソーシング内部監査サービス |
| オンデマンド監査支援サービス |
| 中小企業 |
| 大企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・行政 |
| ヘルスケア・ライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・Eコマース |
| エネルギー・公益事業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | 準備評価・ギャップ分析サービス | |
| コントロール設計・実装支援サービス | ||
| 証拠収集・コントロールテストサービス | ||
| 内部監査・モック監査支援サービス | ||
| その他のサービスタイプ | ||
| エンゲージメントモデル別 | プロジェクトベース準備サービス | |
| マネージドコンプライアンスリテーナーサービス | ||
| コソーシング内部監査サービス | ||
| オンデマンド監査支援サービス | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・行政 | ||
| ヘルスケア・ライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・Eコマース | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド監査準備サービスの市場規模はどのくらいですか?
このセクターは2026年の3.02 ビリオン 米ドルから2032年までに7.61 ビリオン 米ドルへと増加し、2027年から2032年にかけてCAGR 16.73%で成長する見込みです。
マネージド監査準備サービスへの需要を牽引しているものは何ですか?
規制上の義務、顧客保証要求、クラウド依存、およびマルチフレームワークコンプライアンスプログラムが、継続的な準備サポートの必要性を高めています。
マネージド監査準備サービスをリードするサービスカテゴリーはどれですか?
証拠収集・コントロールテストサービスは、監査人がますます構造化されたタイムスタンプ付きの証拠を要求するようになっているため、2026年の収益の57.12%でリードしています。
コンプライアンスリテーナーが成長している理由は何ですか?
マネージドコンプライアンスリテーナーサービスは、クライアントが認証と監査サイクルの間に最新の証拠を求めるため、2032年にかけてCAGR 18.02%で成長する見込みです。
マネージド準備サポートの利用を最も急速に拡大している組織はどれですか?
中小企業は、顧客調達要件がサプライチェーン全体に正式な認証ニーズを拡大するにつれて、2032年にかけてCAGR 18.35%で成長する見込みです。
最も急速に成長が見込まれる地域はどこですか?
アジア太平洋地域は、地域の監査、オペレーショナルレジリエンス、およびサードパーティリスク要件が強化されるにつれて、2032年にかけてCAGR 17.34%で成長する見込みです。