
エクスペリエンスベースのマネージドサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
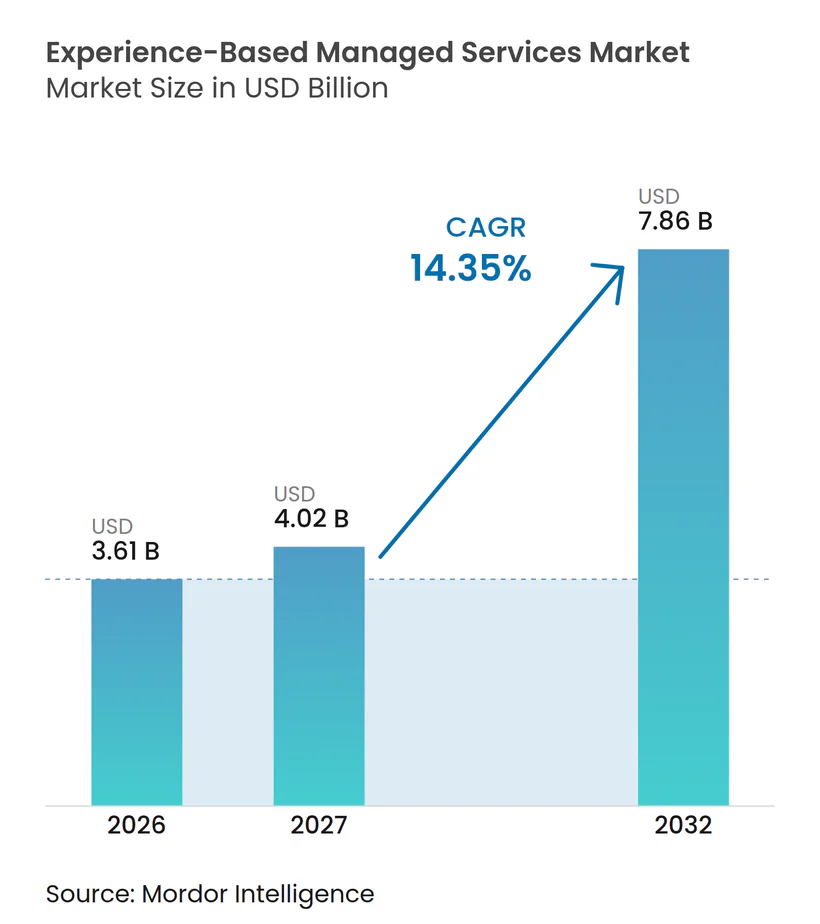
| 市場規模 (2027) | 4.02 十億米ドル |
| 市場規模 (2032) | 7.86 十億米ドル |
| 成長率 (2027 - 2032) | 14.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエクスペリエンスベースのマネージドサービス市場分析
エクスペリエンスベースのマネージドサービス市場規模は2026年に3.61 ビリオン 米ドルと評価され、2027年の4.02 ビリオン 米ドルから2032年には7.86 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは14.35%です。エクスペリエンスベースのマネージドサービス市場は、人員主導のアウトソーシングから、カスタマー・従業員・デジタル・ワークプレイスエクスペリエンスの説明責任ある提供へと移行しています。企業は、サービスオペレーションとAIオーケストレーション、測定ツール、専門的な提供能力を組み合わせられるプロバイダーを求めています。アウトカムベースの契約は、チケットが閉じられるだけでなくサービス品質が向上するという証拠を求めるバイヤーにとって重要性を増しています。データレジデンシー要件とハイブリッド運用モデルも、クラウドとオンプレミス環境にまたがる業務を調整できるプロバイダーへのニーズを高めています。競争は広範ですが、買収、セキュリティ認証、エクスペリエンス測定能力が、より大規模な企業プログラムを支援できるプロバイダーを差別化しています。
主要レポートのポイント
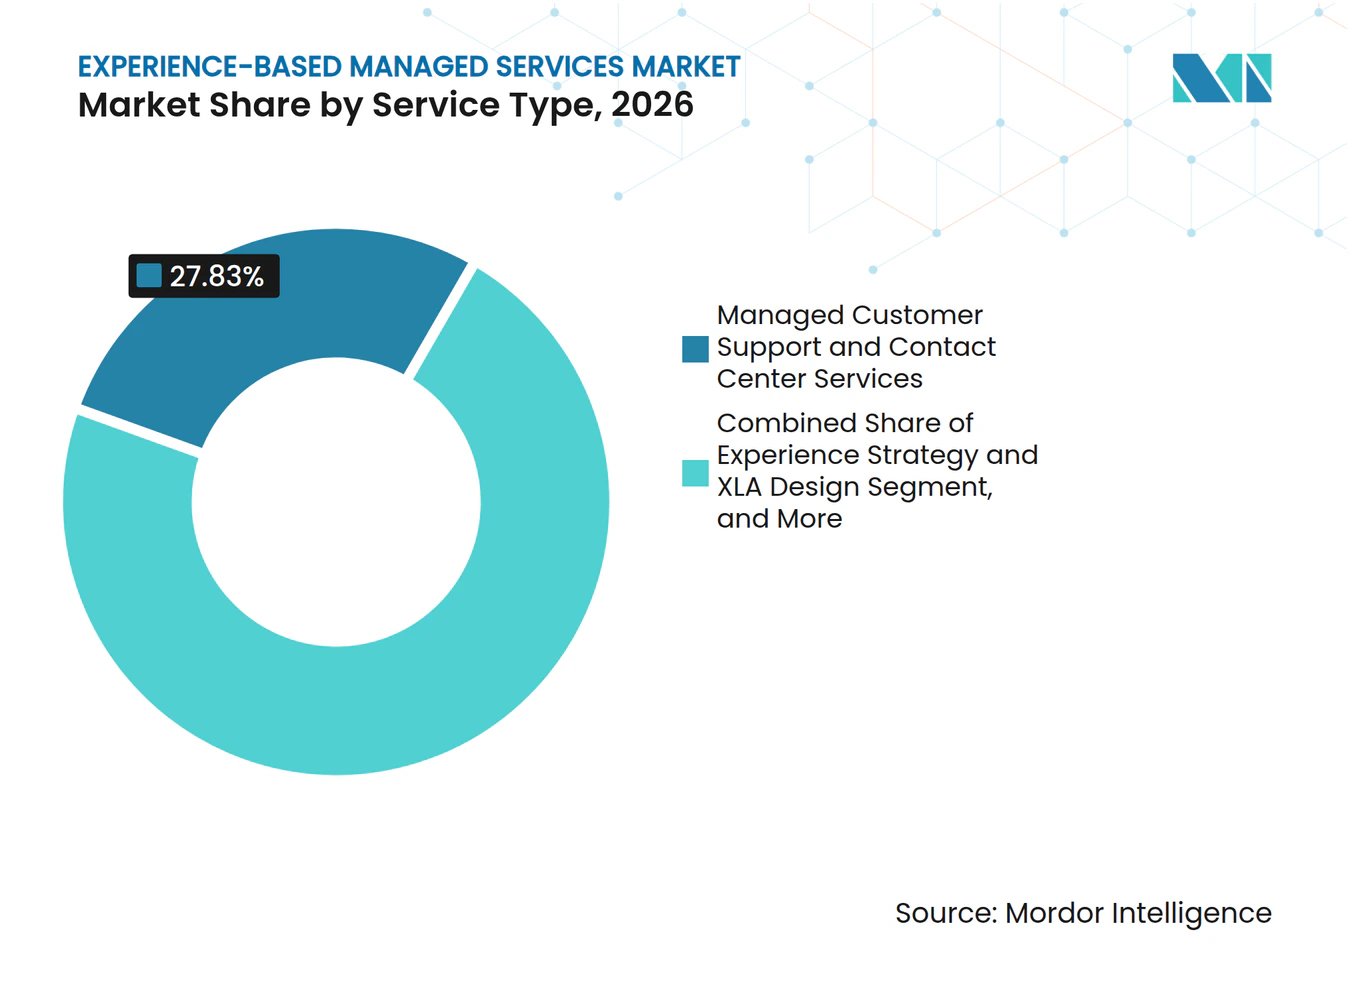
- サービスタイプ別では、マネージドカスタマーサポートおよびコンタクトセンターサービスが2026年のエクスペリエンスベースのマネージドサービス市場シェアの27.83%を占め、マネージドエクスペリエンスリメディエーションおよびバリューアシュアランスは2032年までに16.28%のCAGRで拡大すると予測されています。
- エクスペリエンスドメイン別では、カスタマーエクスペリエンスが2026年に32.64%のシェアを占め、デジタルエクスペリエンスは2032年までに15.73%のCAGRで拡大する予測されています。
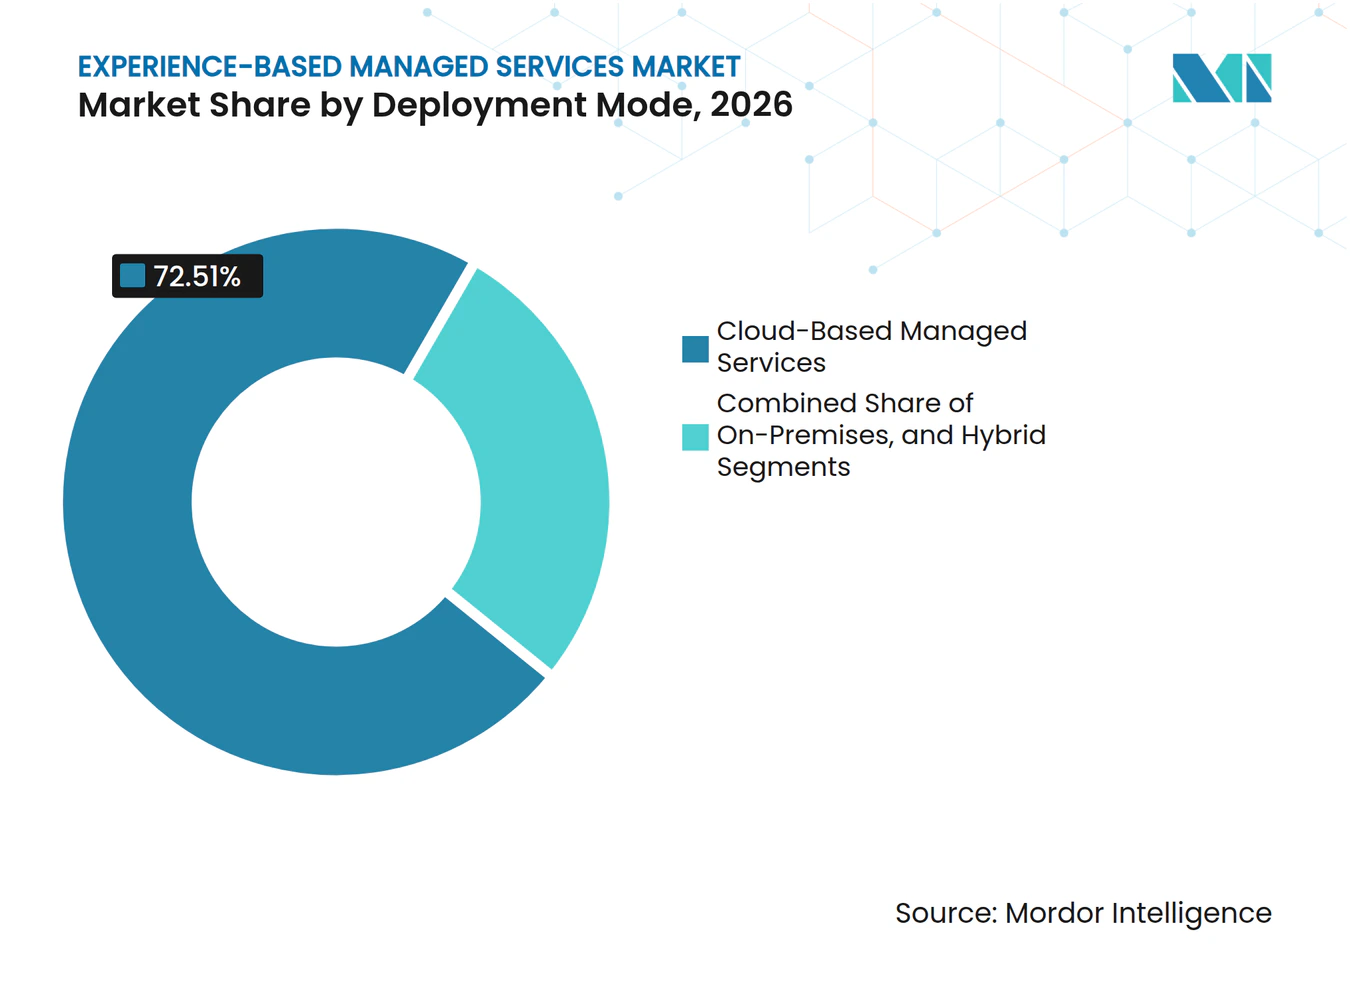
- 展開モード別では、クラウドベースのマネージドサービスが2026年のエクスペリエンスベースのマネージドサービス市場の72.51%のシェアを占め、ハイブリッド展開は2032年までに17.64%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年に71.54%のシェアを占め、中小企業は2032年までに16.21%のCAGRで拡大すると予測されています。
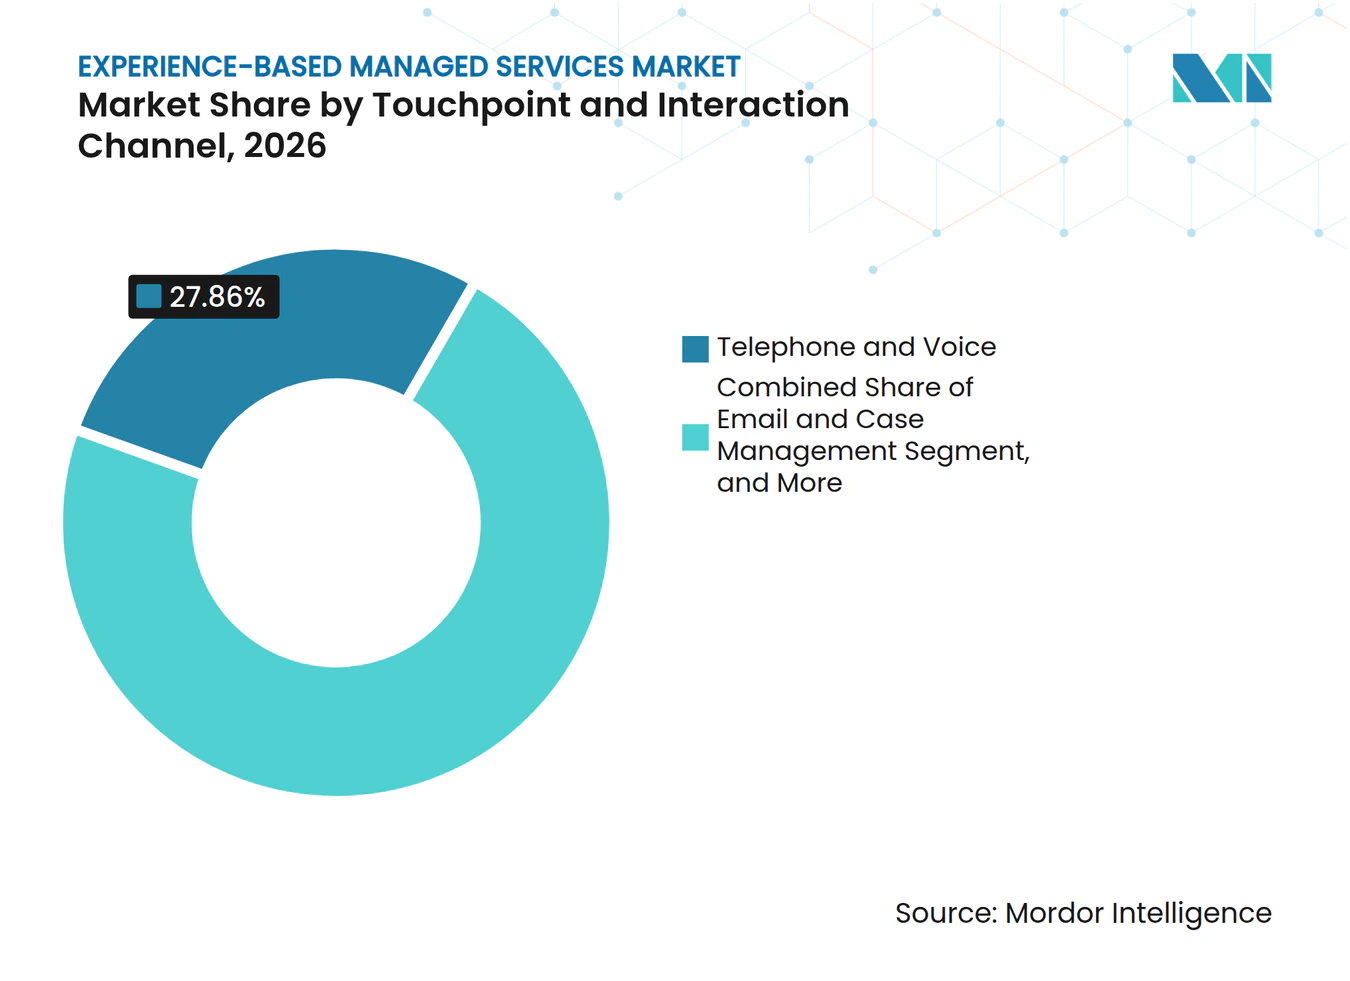
- タッチポイントおよびインタラクションチャネル別では、電話・音声インタラクション管理が2026年に27.86%のシェアを占め、ビデオ・コブラウジング・イマーシブチャネルは2032年までに15.32%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、BFSIが2026年に29.86%のシェアを占め、ヘルスケアおよびライフサイエンスは2032年までに17.52%のCAGRで拡大すると予測されています。
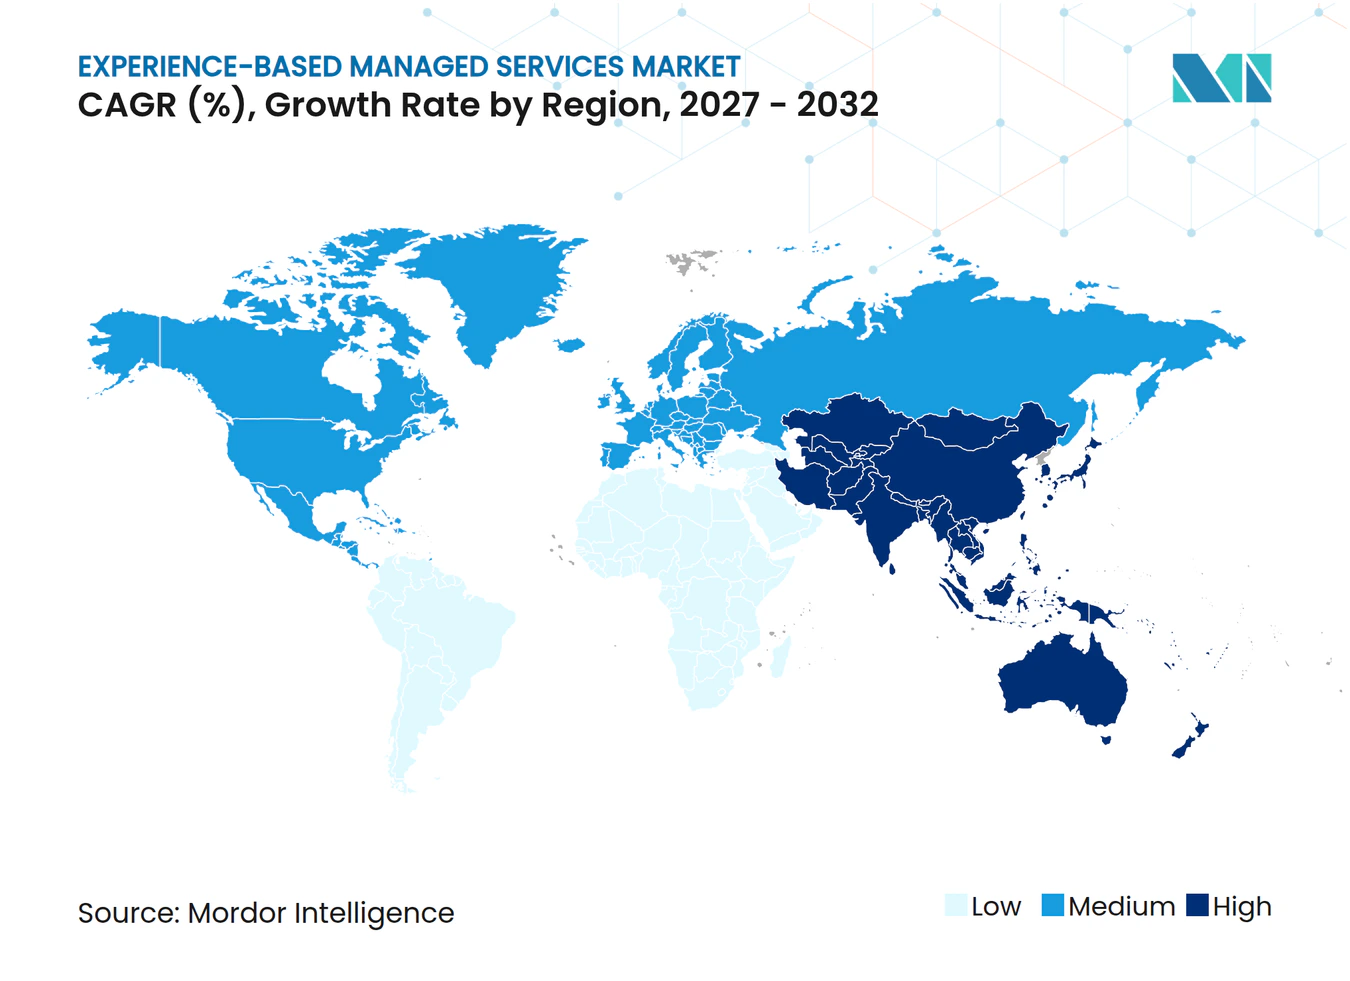
- 地域別では、北米が2026年のエクスペリエンスベースのマネージドサービス市場の38.64%のシェアを占め、アジア太平洋地域は2032年までに17.49%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIを活用したエクスペリエンスオペレーションとエージェンティックワークフロー | +3.8% | グローバル(北米および西欧での早期スケーリング、アジア太平洋地域でのパイロットから本番への急速な移行活動) | 短期(2年以内) |
| SLAレポーティングからエクスペリエンスレベルアグリーメントへの企業シフト | +2.8% | グローバル(欧州および南米での制度的モメンタム) | 中期(2〜4年) |
| ハイブリッドワークプレイスの複雑性と分散型ユーザーサポート | +2.1% | 北米および欧州(アジア太平洋地域の企業および湾岸諸国への波及) | 短期(2年以内) |
| オムニチャネルパーソナライゼーションとファーストパーティデータの活用 | +1.7% | グローバル(北米、英国、オーストラリア・ニュージーランドでの高支出) | 中期(2〜4年) |
| エクスペリエンスアナリティクスのクローズドループアクショニングへの拡大 | +1.3% | 北米および欧州連合(アジア太平洋地域が台頭) | 中期(2〜4年) |
| CX・EX・デジタル・ワークプレイスオペレーションの収束 | +0.9% | グローバル(北米および北欧でのプラットフォーム主導の統合) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIを活用したエクスペリエンスオペレーションとエージェンティックワークフロー
エクスペリエンスベースのマネージドサービス市場は、企業がAIプログラムをパイロット作業から日常のカスタマーおよび従業員オペレーションへと移行させるにつれて恩恵を受けています。エージェンティックワークフローは、需要を分類し、業務をルーティングし、定義されたタスクを完了し、手動介入を減らして結果を記録することができます。これにより、複雑なテクノロジーエステート全体にわたって自動化と人間の監視を組み合わせられるプロバイダーの価値が高まります。これには、例外処理、エスカレーション、監査可能性、および顧客や従業員のケースに判断が必要な場合の経験豊富なスタッフの継続的な関与に対する明確なコントロールが含まれます。エクスペリエンスベースのマネージドサービス市場では、その組み合わせにより、バイヤーは説明責任あるサービスオーナーシップを手放すことなく自動化を導入できます。DXC Technologyは2026年4月にDXC OASISを導入しました。これは、企業IT環境全体でAIと人間の専門知識を組み合わせるオーケストレーションプラットフォームです。[1] エクスペリエンスベースのマネージドサービス市場には、企業が多くの分断されたカスタマーサポートおよびワークプレイスシステムを運用している明確な機会があります。単一の運用レイヤーを通じてこれらのシステムを管理できるプロバイダーは、引き渡しを減らし、サービスアウトカムの監視を容易にすることができます。
SLAレポーティングからエクスペリエンスレベルアグリーメントへの企業シフト
サービスレベルアグリーメントからエクスペリエンスレベルアグリーメントへの移行は、バイヤーがサービス価値を定義する方法を変えています。XLAインスティテュートは、組織の66%がXLAに精通しており、43%が実装済みで、非採用者の68%が6〜18ヶ月以内に採用を計画していると報告しました。[2] エクスペリエンスベースのマネージドサービス市場は、XLA契約がプロバイダーにジャーニー全体にわたるセンチメント、努力、解決の完全性、継続性を測定することを要求するため、恩恵を受けることができます。これらの指標は、プロバイダーの役割を可用性レポーティングとチケットクローズを超えて拡大します。デジタルエクスペリエンスモニタリング、コーチングツール、フィードバック管理を持つプロバイダーは、オペレーションとユーザーアウトカムの間のより直接的なリンクを求めるバイヤーをサポートできます。この契約シフトは、バイヤーがサービス品質の明確な証拠を必要とする規制されたサービス環境において特に関連性があります。
ハイブリッドワークプレイスの複雑性と分散型ユーザーサポート
ハイブリッドワークは、デバイス、場所、タイムゾーンにわたって利用可能なエンドユーザーサポートへの需要を生み出し続けています。企業は、デバイスのセットアップ、コラボレーションツール、アクセス管理、および従業員がリクエストを提出する前の問題解決のための調整されたサポートを必要としています。このワークロードは多くの場合、社内ITチーム、クラウドプラットフォーム、外部テクノロジーベンダーにまたがります。したがって、エクスペリエンスベースのマネージドサービス市場は、分散環境全体で機能する標準化されたサポートプロセスを運用する役割を担っています。デバイスおよびアプリケーションパフォーマンスの重要性の高まりも、ネットワークの稼働時間から作業現場での従業員エクスペリエンスへと注目を移しています。繰り返し発生する問題を防止し、パフォーマンスパターンを説明できるプロバイダーは、リアクティブなヘルプデスク活動のみに焦点を当てたプロバイダーよりも深い関係を構築できます。
オムニチャネルパーソナライゼーョンとファーストパーティデータの活用
サードパーティクッキーの終焉と厳格化された同意要件により、企業が直接収集した顧客データの重要性が高まっています。企業はデータプラットフォームの運用、同意の管理、ウェブ・メール・モバイル・音声インタラクション全体での関連コンテンツの活用をサポートする必要があります。エクスペリエンスベースのマネージドサービス市場は、プロバイダーがこれらの活動の背後にある日常的なプロセスを管理できる場合に恩恵を受ける立場にあります。顧客データプラットフォームを運用するマネージドプロバイダーは、クライアントのコアエンゲージメントアーキテクチャの一部となります。これにより、データガバナンス、キャンペーン実行、サービス提供、および顧客ジャーニー全体にわたる継続的な運用学習を結びつける作業が、プロバイダー関係を置き換えにくくする可能性があります。このモデルは、プロバイダーが個人データがすべてのチャネルにわたって同意要件に沿って一貫して処理されることを実証する場合、より長期の契約もサポートします。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| プライバシー・同意・従業員テレメトリガバナンス | -1.8% | 欧州連合、インド、トルコ、デンマーク、およびより広いグローバルへの波及 | 短期(2年以内) |
| 特権的なアウトソーシングアクセスによるサイバーリスク | -1.4% | グローバル(北米、欧州連合、オーストラリアで顕著なエクスポージャー) | 短期(2年以内) |
| レガシー統合とマルチプラットフォームデータの断片化 | -1.0% | グローバル(長年にわたるマルチベンダーITエステートを持つ企業に特に影響) | 中期(2〜4年) |
| アウトカム測定の曖昧さとバイヤー調達の摩擦 | -0.7% | グローバル(特に公共部門および中堅市場のバイヤーグループ) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プライバシー・同意・従業員テレメトリガバナンス
従業員の行動データの収集と使用は、マネージドエクスペリエンスプログラムの設計と承認をより困難にする可能性があります。国際労働機関は、2025年のワーキングペーパーで労働者のデータ権利の保護におけるギャップを特定し、労働者中心のガバナンスアプローチを求めました。インドは2025年デジタル個人データ保護規則を通知し、マネージドプロバイダーが個人データを処理する方法に影響を与える段階的な義務を設けました。エクスペリエンスベースのマネージドサービス市場は、バイヤーがテレメトリデータの許可された使用、保持、アクセスルールを定義しなければならない場合、より長い契約サイクルに直面します。モニタリングまたはAI支援コーチングを使用するプログラムは、地域の規則が職場分析に制限を設ける場合、より狭い範囲を受ける可能性があります。プロバイダーは、強力なプライバシーコントロール、明確なデータ処理条件、およびクライアントが地域のガバナンス要件を適用できるサービス設計を必要とします。
特権的なアウトソーシングアクセスによるサイバーリスク
マネージドプロバイダーは多くの場合、クライアントのネットワーク、アイデンティティシステム、顧客記録、ビジネスアプリケーションへのアクセスを必要とします。Verizonは、2025年データ侵害調査レポートで、侵害の30%にサードパーティが関与していたと報告しました。このエクスポージャーは、アクセスコントロール、サブコントラクターの慣行、および独立したセキュリティ保証に対するバイヤーの精査を高めます。エクスペリエンスベースのマネージドサービス市場は、プロバイダーが最小権限アクセスと強力な認証の証拠を示せない場合、意思決定の遅延に直面する可能性があります。同時に、この要件はセキュリティガバナンスと監査準備に投資した確立されたプロバイダーを支援します。したがって、明確なアクセス管理の慣行はリスクを制限しながら、プロバイダーが規制された業務に適格となる能力を向上させることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コンタクトセンターサービスが収益を支え、リメディエーションがプレミアム成長を牽引マネージドカスタマーサポートおよびコンタクトセンターサービスは、2026年のエクスペリエンスベースのマネージドサービス市場シェアの27.83%を占めました。このセグメントは、BFSI、通信、小売組織が大量の顧客コンタクトに対して広範なカバレッジを必要とするため、最も確立されたアウトソーシングカテゴリーであり続けています。その運用モデルは、24時間365日の可用性、多言語対応、オムニチャネルルーティング、および一貫した品質保証に依存しています。マネージドサービスデスクおよび従業員サポートは、分散チーム全体でのワークプレイスサポートの継続的なニーズから恩恵を受けています。マネージドデジタルワークプレイスおよびエンドユーザーサービスは、その業務をデバイスライフサイクル管理、ペルソナベースのサポート、リモートセットアップへと拡張します。エクスペリエンスベースラインアセスメントおよびベンチマーキングは、エクスペリエンス戦略およびXLAデザインとともに、クライアントのガバナンスモデルにおける役割を確立しようとするプロバイダーの早期参入ポイントとして機能することができます。
マネージドエクスペリエンスリメディエーションおよびバリューアシュアランスは、2032年までに16.28%のCAGRで拡大すると予測されています。このサービスタイプは、契約がアウトカムの説明責任に向かって移行し、バイヤーがエクスペリエンス障害の継続的なリメディエーションを必要とするにつれて、より関連性が高まります。これには、クローズドループアクションプロセス、エクスペリエンスシグナルの統合、および改善活動が価値を提供するかどうかのレビューが含まれます。ServiceNowは、品質の高いクローズドループエンゲージメントを持つアカウントのNPSスコアが前年比で19ポイント高かったと報告しました。[3] AI支援シグナルキャプチャと人間によるリメディエーションの組み合わせは、継続的な改善を提供するプロバイダーと、ボリューム処理に焦点を当てたレガシーオペレーターを差別化することができます。この業務は、根本的なサービス問題の解決に取り組み、バイヤーが運用上の変更を顧客や従業員が観察できるサービスアウトカムと結びつけるのを助けるため、プロバイダーに高付加価値の業務への道を提供します。したがって、エクスペリエンスベースのマネージドサービス市場、シグナルキャプチャからフォローアップまでの明確なアクション記録を維持するプロバイダーを評価することができます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エクスペリエンスドメイン別:
カスタマーエクスペリエンスがリードし、デジタルエクスペリエンスが最速で拡大カスタマーエクスペリエンスは、2026年のエクスペリエンスベースのマネージドサービス市場規模の32.64%を占めました。その主導的な地位は、継続的な運用と改善を必要とするコンタクトセンター、CRMシステム、ロイヤルティプログラムへの長年の投資を反映しています。従業員エクスペリエンスも、ハイブリッドワークが従業員にとってワークプレイスサポートをより可視化するため、実質的な役割を担っています。ワークプレイスエクスペリエンスは、スペース使用データ、環境ツール、サービス調整を通じて物理的およびデジタルオフィスのニーズを組み合わせます。市民・パートナー・フィールドサービスエクスペリエンスは、公共機関とB2B組織が外部ステークホルダーに同様のモデルを適用するにつれて台頭しています。これらのドメインは合わせて、別々のチームとタッチポイントを無関係な提供業務として扱うのではなく、サービスオペレーションと人々がインタラクションを体験する方法の測定を結びつけられるプロバイダーへの需要を生み出します。エクスペリエンスベースのマネージドサービス市場は、共通の運用ビューの必要性によってますます形成されています。
デジタルエクスペリエンスは、2032年までに15.73%のCAGRで拡大すると予測されています。ウェブサイト、モバイルアプリケーション、アプリ内サービス全体のデジタルファーストジャーニーは、顧客がプロセスを放棄する前に障害を特定できるモニタリングを必要とします。複数のクラウドプラットフォームを使用する組織も、レイテンシ、継続性、データフローに影響を与える可能性のあるシステム全体の可視性を必要とします。マネージドプロバイダーは、この要件を使用してデジタルタッチポイント全体のモニタリングおよびリメディエーションプロセスを運用することができます。エクスペリエンスベースのマネージドサービス産業は、バイヤーがカスタマー・従業員・デジタル・ワークプレイスプログラムを共有ガバナンス構造の下に統合するケースも見られます。このアプローチは、クライアントのサプライヤー調整を削減しながら、プロバイダー関係をより統合されたものにすることができます。幅広い運用能力を持つプロバイダーは、このクロスドメインモデルをサポートするのに有利な立場にあります。
展開モード別:
クラウドが支配し、ハイブリッドアーキテクチャが主権要件に対応クラウドベースのマネージドサービスは2026年に72.51%のシェアを占めました。クラウド提供により、プロバイダーはインフラへの同等の増加なしに変化する需要を管理する能力を得ます。コンタクトセンターおよびデジタルワークプレイスのワークロードをサポートし、サービスボリュームは季節、イベント、または場所によって変動する可能性があります。クラウドネイティブプラットフォームは、新しいAI機能の導入とモニタリングの標準化も容易にします。オンプレミス展開は、データレジデンシー、監査証跡、レイテンシ要件が完全な移行を制限する防衛、金融サービス、ヘルスケアにおいて引き続き重要です。これらの設定に対応するプロバイダーは、ローカル提供のための確立されたガバナンスと技術的能力を必要とします。
ハイブリッド展開は、2032年までに17.64%のCAGRで拡大すると予測されています。ソブリンAIポリシー、データレジデンシー要件、および国境を越えた処理規定が、企業に選択されたワークロードを直接ローカルコントロール下に置くよう促しています。これにより、クラウドとオンプレミスシステムを調整されたサービスとして運用できるプロバイダーへのニーズが生まれます。プロバイダーは、説明責任をクライアントに戻すことなくパフォーマンスとコンプライアンスを維持しなければなりません。ハイブリッド運用モデルはまた、組織がクラウドサービスの柔軟性と機密データに必要なコントロールのバランスを取ることを可能にします。エクスペリエンスベースのマネージドサービス市場は、特にクライアントが同じエンドツーエンドのサービスジャーニーに異なるポリシーを適用しなければならない場合に、エクスペリエンスプラットフォームと運用データ全体でこのバランスを維持できるプロバイダーを優遇します。この業務には技術的な調整だけでなく、運用上の説明責任も必要です。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業がリードし、中小企業が次の成長サイクルを牽引大企業は2026年に71.54%のシェアを占めました。その購買力、マルチドメインのサービス要件、および移行作業への資金調達能力が、大規模なマネージドエクスペリエンスプログラムを支援します。典型的なプログラムは、コンタクトセンターオペレーション、ワークプレイスサポート、ジャーニーオーケストレーション、エクスペリエンスアナリティクスを複数年の取り決めの下に統合することができます。これらのバイヤーは、プロバイダーがチケットボリュームやサービス可用性以上のものを示すことをますます期待しています。XLAの採用は、アウトカム測定インフラへのニーズを高め、成熟したレポーティングツールを持つプロバイダーに余地を生み出します。大規模な組織はまた、より広いサプライヤープログラムを使用して、地やビジネスユニット全体のサービス一貫性を管理することができます。
中小企業は、2032年までに16.21%のCAGRで拡大すると予測されています。製品化されたオファリングとクラウド提供は、以前は小規模な組織を多くのマネージドサービスプログラムから除外していた最小契約規模を削減します。プロバイダーは、事前設定されたティア、明確なサービス境界、実用的なオンボーディングプロセスを通じてこの需要に対応することができます。韓国のAI統合バウチャープログラムは、適格なクラウドコンサルティングおよびマネージドサービス料金に対して1社あたり最大6,910万韓国ウォン(50,100米ドル)のサポートを提供しました。このサポートは、公共プログラムが中小企業の採用障壁を下げる方法を示しています。エクスペリエンスベースのマネージドサービス産業は、そのオファリングが複雑な企業実装を必要とせずに透明なアウトカムを提供する場合、このシフトを活用することができます。エクスペリエンスベースのマネージドサービス市場は、サプライヤーがサービスティアを小規模組織の限られた内部リソースに適応させる場合にも恩恵を受けることができます。
タッチポイントおよびインタラクションチャネル別:
音声が構造的な重みを保ちながら、イマーシブチャネルがプレミアムティアを開拓電話・音声インタラクション管理は2026年に27.86%のシェアを占めました。音声は、顧客が直接の人間によるサポートを期待する高価値・機密・複雑な会話において引き続き重要です。SP2Cのフランスのアウトソーシング顧客関係バロメーターは、音声とウェブコールバックチャネルが合わせて2025年のアウトソーシングコンタクトセンター収益の74%を占めたと報告しました。メールおよびケース管理は、ウェブおよびポータルとともに、大量かつ複雑度の低いインタラクションをサポートします。ソーシャルメディアおよびメッセージングは、より迅速な応答と一貫したブランドコントロールを必要とするチャネルを追加します。従業員サービスデスクおよびコラボレーションチャネルも、組織がワークプレイスメッセージングをマネージドITサポートに統合するにつれて拡大しています。
ビデオ・コブラウジング・イマーシブチャネルは、2032年までに15.32%のCAGRで拡大すると予測されています。CCaaSプラットフォームは、ビデオサポート、AI支援コブラウジング、および初期のリモートサポート形式の使用を拡大しています。金融サービスプロバイダーは、個人的なインタラクションが引き続き重要なプレミアム顧客グループに対してマネージドビデオアドバイザリーサービスを使用することができます。ライブセッション中のAIサポートは、人間の会話を置き換えることなく、エージェントがセンチメントやコンプライアンスシグナルに基づいて行動するのを助けることができます。これらのサービスは、インタラクションがより多くのコンテキストを必要とする場合、音声やメールよりも高い価値のティアを生み出します。チャネル能力が限られたプロバイダーは、統合されたテクノロジーとサービスオペレーションを必要とするため、これらのサービスを迅速に追加することが難しい場合があります。エクスペリエンスベースのマネージドサービス市場では、これによりチャネルの幅が、複雑な顧客ニーズに対応するプロバイダーの能力の実用的な指標となる可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
BFSIが需要を支え、ヘルスケアが最速の垂直市場として台頭BFSIは2026年に29.86%のシェアを占めました。このセクターは、高いインタラクションボリューム、厳格なコンプライアンス要件、不正関連のワークフロー、および顧客が離れた場合の直接的な財務的影響を持っています。銀行、保険会社、金融サービス会社は、エクスペリエンスアナリティクスおよびマネージドジャーニーオーケストレーションの積極的なユーザーです。これらの組織は、顧客を維持したりクロスセリングプロセスを改善したりする価値を、他の多くのセクターよりも直接的に測定することができます。ITおよび通信は、技術的なヘルプデスクとマネージドコンタクトセンターが企業提供の確立された部分であるため、もう一つの主要なバイヤーグループです。小売およびEコマースも、ブランドがトランザクションベースのインタラクションから継続的な顧客関係へと移行するにつれて、マネージドサービスプログラムの使用を拡大しています。
ヘルスケアおよびライフサイエンス産業は、2032年までに17.52%のCAGRで拡大すると予測されています。HCLTechは、ヘルスケアメンバーの71%がパーソナライズされたエンゲージメントを期待しており、ペイヤー組織の87%がモダンプラットフォームをメンバーエクスペリエンスにとって重要と考えていると報告しました。これらの期待は、エンゲージメントオペレーションとヘルスケア固有のコンプライアンスコントロールを組み合わせられるプロバイダーへの需要を支援します。ペイヤーとプロバイダーは、自動化、アナリティクス、プロセスインテリジェンスを使用するマネージドパートナーシップに向けて、従来の人員配置の取り決めを超えて移行しています。米国のHIPAA要件と他の国々における進化する患者データ要件は、確立されたコンプライアント提供システムを持つプロバイダーを優遇します。ヘルスケアへの投資なしのジェネラリストBPOプロバイダーは、この垂直市場でより高い資格要件に直面する可能性があります。エクスペリエンスベースのマネージドサービス市場には、一貫したメンバーおよび患者エンゲージメントモデルを維持しながらヘルスケア固有のコントロールを示せるプロバイダーのための余地があります。
地域分析
北米エクスペリエンスベースドマネージドサービス市場
北米は2026年のエクスペリエンスベースドマネージドサービス市場において38.64%のシェアを占めた。同地域は、エンタープライズクラウドの成熟度と、カスタマーエクスペリエンスおよびエンプロイーエクスペリエンス技術の大規模な導入実績を兼ね備えている。米国は最大の需要源であり、特にBFSI、ヘルスケア、およびテクノロジー分野の組織からの需要が顕著である。カナダとメキシコは、バイリンガルサービスのニーズおよびニアショアデリバリー関係を通じて需要を加えている。北米のバイヤーは、大規模アカウントにわたるエージェンティックAIオペレーションおよびXLAベースの契約を採用する立場にもある。ビデオ、コブラウジング、およびイマーシブチャネルは、クライアントが個人的なインタラクションを期待するプレミアム金融サービス案件において重要性を増す可能性がある。
アジア太平洋および南米エクスペリエンスベースドマネージドサービス市場
アジア太平洋地域は2032までに17.49%のCAGRで拡大すると予測されている。同地域は、デジタル導入、クラウドおよびAIプログラム、ならびに国内外のクライアントにサービスを提供するデリバリーセンターキャパシティの拡大から恩恵を受けている。中国、インド、日本、および韓国が規模においてリードしており、ベトナム、インドネシア、タイ、およびフィリピンはデリバリーキャパシティと国内需要の両方を発展させている。韓国の科学技術情報通信部は、クラウド管理サービスおよびMSPセグメントが2024年に31.4%拡大したと報告した。南米は独自の機会を提示しており、ブラジルはエクスペリエンスマネジメント導入への積極的な関心を示している。XLAインスティテュートは、南米を27%の組織が3〜6ヶ月以内にXLA導入を計画している地域として特定した。アルゼンチンおよびその他の南米市場は依然として導入の初期段階にあり、BFSI、小売、およびニアショアサービスプログラムによって需要が支えられている。
EMEAエクスペリエンスベースドマネージドサービス市場
欧州は、ドイツ、英国、およびフランスの要件によって形成されており、アウトソーシング需要はセクターおよび規制環境によって異なる。SP2Cは、フランスのアウトソーシングカスタマーリレーションズセクターが2025年に35億ユーロ(37.45億米ドル)に達し、保険、小売・eコマース、およびソーシャルメディアが活発な活動を示したと報告した。EUのデータガバナンス要件はデリバリーコストを増加させるが、強固なコントロールを実証できるプロバイダーを支援する。中東は、市民および従業員エクスペリエンスサービスへの需要を支える公共デジタル化プログラムが展開されているサウジアラビアおよびアラブ首長国連邦を通じて発展している。アフリカは、南アフリカとナイジェリアが欧州および北米クライアント向けの契約を支援しており、発展途上の国内市場とデリバリー拠点の両方としての役割を担っている。接続性の向上および認定デリバリーセンターの拡大は、予測期間中にこの二重の役割を強化する可能性がある。
競合ランドスケープ
市場集中度
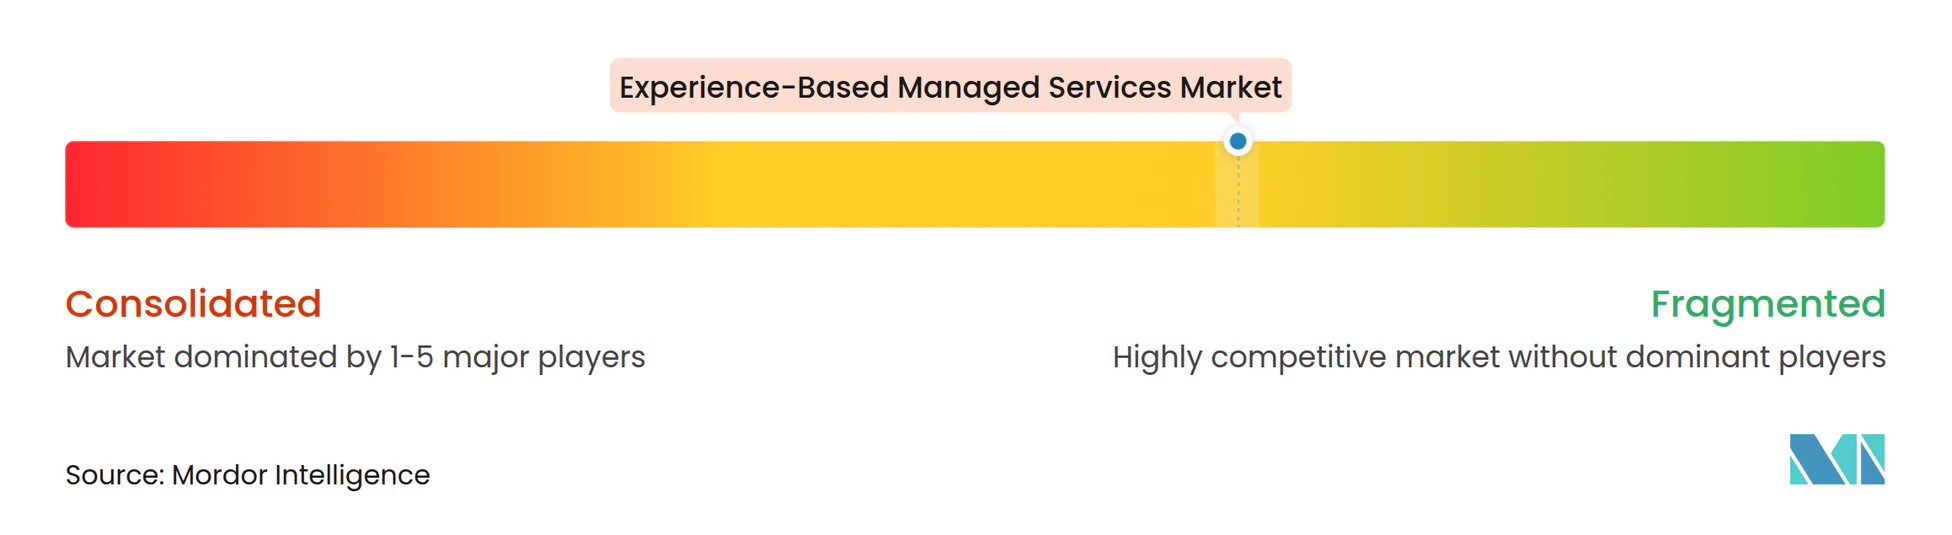
エクスペリエンスベースのマネージドサービス市場は適度に断片化されています。Accenture、Concentrix Corporation、Teleperformance SE、Tata Consultancy Services、Cognizant、Capgemini、IBMは実質的な収益プールと幅広い国際的な提供能力を持っています。中規模の専門企業は、セクター専門知識、地域提供、およびより焦点を絞った運用モデルを通じて競争しています。プロバイダーはますます買収を使用して、AI、セキュリティ、デジタルコマース、カスタマーインテリジェンスの能力を追加してます。Accentureは2026年2月にCyberCXの買収を完了し、アジア太平洋地域でサイバーセキュリティ能力と約1,400人の専門家を追加しました。この動きは、安全なテクノロジーオペレーションとマネージドエクスペリエンスの提供の間のリンクを強化します。
Accentureはまた、英国およびアイルランドのオペレーション内でAI主導のカスタマーインテリジェンス能力を拡大するために、2026年にSagacity Solutionsを買収しました。Concentrixは、アジア太平洋地域でのデジタルコマースおよびカスタマーエクスペリエンステクノロジー能力を拡大するために、2025年9月にSAI Digitalを買収しました。Teleperformance SEは2025年7月にFuture Forwardプランを概説し、AIファーストのエクスペリエンスサービスモデルとサービスとしてのテクノロジー部門に焦点を当てました。これらの行動は、確立されたカスタマーエクスペリエンスプロバイダーが、より大規模なテクノロジー主導の業務にどのように対応しているかを示しています。セキュリティ保証と明確なXLA測定方法も、規制されたバイヤーグループにとって重要な選択要因となっています。
エクスペリエンスベースのマネージドサービス市場には、プロバイダーのオファリングが不完全な機会がまだあります。特に、クライアントが検出、アクション、サービス修正の検証の間の接続を1つのプロバイダーに所有させたい場合です。マネージドリメディエーションは、クライアントが個々のチケットのクローズだけでなく、ジャーニー障害の継続的な修正を必要とするため、機会となっています。SME向けバンドルは、小規模な組織が複雑な調達と実装なしにエンタープライズグレードのサポートを必要とすることが多いため、もう一つの機会です。CCaaS、エクスペリエンスアナリティクス、ITSMのプラットフォームベンダーも、テクノロジーとサービスオペレーションをパッケージ化しており、従来のプロバイダーへの競争圧力を高めています。TaskUs、WNS Holdings、TELUS Digital Experienceは、専門的な垂直知識とAI焦点のサービス投資を通じて競争することができます。結果として生じる構造は、バイヤーにグローバルスケール、セクターの深さ、テクノロジー主導のサービス設計の選択肢を提供します。
エクスペリエンスベースのマネージドサービス産業リーダー
-
Accenture plc
-
Concentrix Corporation
-
Teleperformance SE
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
エクスペリエンスベースドマネージドサービス市場 このレポートでカバーされる企業
- Accenture plc
- Concentrix Corporation
- Teleperformance SE
- Cognizant Technology Solutions Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- Capgemini SE
- International Business Machines Corporation
- NTT DATA Group Corporation
- Infosys Limited
- Tech Mahindra Limited
- Genpact Limited
- Sutherland Global Services, Inc.
- WNS Holdings Limited
- TELUS Digital Experience
- TTEC Holdings, Inc.
- TaskUs, Inc.
- Unisys Corporation
- DXC Technology Company
- Qualtrics International Inc.
- Medallia, Inc.
- NICE Ltd.
- Genesys Telecommunications Laboratories, Inc.
- Sprinklr, Inc.
- Pegasystems Inc.
- Freshworks Inc.
- ServiceNow, Inc.
- Deloitte Touche Tohmatsu Limited
- Publicis Groupe S.A.
- EPAM Systems, Inc.
最近の産業開発事情 エクスペリエンスベースドマネージドサービス市場
- 2026年4月:DXC Technologyは、企業ITエステート全体でエージェンティックAIと人間の専門知識を組み合わせるインテリジェントオーケストレーションプラットフォームであるDXC OASISを発表しました。このプラットフォームは、リアクティブなサポートからリアルタイムの予測オペレーションへとシフトする新しいマネージドサービス運用モデルを導入し、すべてのシステムとプロバイダーにわたる統合された可視性を持ち、マネージドITエクスペリエンス提供のAIファーストアーキテクチャへの構造的な再配置を表しています。
- 2026年2月:Teleperformance SEの2025年度第4四半期決算は、同社が2025年中に500以上のAIプロジェクトを立ち上げ、2026年に1億米ドルを超える節約を目標とする内部AI効率化プログラムを開始したことを開示し、グローバルなマネージドエクスペリエンスオペレーション全体でAI主導の提供経済への意図的な構造的シフトを反映しています。
- 2026年2月:Accentureは、オーストラリアおよびニュージーランドで最大の民間所有サイバーセキュリティサービスプロバイダーであり、約1,400人の専門家とエンドツーエンドのマネージドセキュリティ能力を持つCyberCXの買収を完了しました。2025年8月に発表されたこの取引は、Accentureにとって最大のサイバーセキュリティ買収を表し、アジア太平洋地域全体でのマネージドセキュリティおよびエクスペリエンスサービスのフットプリントを大幅に拡大しました。
- 2026年1月:Accentureは、英国を拠点とするデータおよびカスタマーインテリジェンス会社であるSagacity Solutionsを買収し、Accenture Songの英国およびアイルランドのオペレーション内でAI主導のカスタマーアナリティクスおよびマネージドパーソナライゼーション能力を拡大しました。この買収は、データ、AI、マネージドオペレーションインフラをアウトカム連動のXLA説明責任あるエクスペリエンスプログラムに合するという企業の需要に対応しました。
グローバルエクスペリエンスベースのマネージドサービス市場レポートの範囲
エクスペリエンスベースのマネージドサービス市場は、商業的価値とパフォーマンスが、インフラの稼働時間やチケットボリュームだけでなく、主にエンドユーザー・顧客・従業員のエクスペリエンスによって測定される、外部提供のITまたはビジネスサービスです。プロバイダーは、アプリケーションの応答性、サービス品質、満足度、生産性、摩擦ポイントなどのエクスペリエンス指標を監視し、それらのアウトカムを改善するために基盤となるテクノロジーとプロセスをプロアクティブに最適化します。
エクスペリエンスベースのマネージドサービス市場レポートは、サービスタイプ(エクスペリエンス戦略およびXLAデザイン、エクスペリエンスベースラインアセスメントおよびベンチマーキング、マネージドエクスペリエンスモニタリングおよびアナリティクス、マネージドサービスデスクよび従業員サポート、マネージドカスタマーサポートおよびコンタクトセンターサービス、マネージドデジタルワークプレイスおよびエンドユーザーサービス、マネージドジャーニーオーケストレーションおよびパーソナライゼーション、その他のサービスタイプ)、エクスペリエンスドメイン(カスタマーエクスペリエンス、従業員エクスペリエンス、デジタルエクスペリエンス、ワークプレイスエクスペリエンス、市民・パートナー・フィールドサービスエクスペリエンス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、タッチポイントおよびインタラクションチャネル(電話・音声、メールおよびケース管理、ウェブおよびポータル、ソーシャルメディアおよびメッセージング、ビデオ・コブラウジング・イマーシブチャネル、従業員サービスデスクおよびコラボレーションチャネル)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共部門、産業製造、小売およびEコマース、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| エクスペリエンス戦略およびXLAデザイン |
| エクスペリエンスベースラインアセスメントおよびベンチマーキング |
| マネージドエクスペリエンスモニタリングおよびアナリティクス |
| マネージドサービスデスクおよび従業員サポート |
| マネージドカスタマーサポートおよびコンタクトセンターサービス |
| マネージドデジタルワークプレイスおよびエンドユーザーサービス |
| マネージドジャーニーオーケストレーションおよびパーソナライゼーション |
| その他のサービスタイプ |
| カスタマーエクスペリエンス |
| 従業員エクスペリエンス |
| デジタルエクスペリエンス |
| ワークプレイスエクスペリエンス |
| 市民・パートナー・フィールドサービスエクスペリエンス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 電話・音声 |
| メールおよびケース管理 |
| ウェブおよびポータル |
| ソーシャルメディアおよびメッセージング |
| ビデオ・コブラウジング・イマーシブチャネル |
| 従業員サービスデスクおよびコラボレーションチャネル |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 産業製造 |
| 小売およびEコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | エクスペリエンス戦略およびXLAデザイン | |
| エクスペリエンスベースラインアセスメントおよびベンチマーキング | ||
| マネージドエクスペリエンスモニタリングおよびアナリティクス | ||
| マネージドサービスデスクおよび従業員サポート | ||
| マネージドカスタマーサポートおよびコンタクトセンターサービス | ||
| マネージドデジタルワークプレイスおよびエンドユーザーサービス | ||
| マネージドジャーニーオーケストレーションおよびパーソナライゼーション | ||
| その他のサービスタイプ | ||
| エクスペリエンスドメイン別 | カスタマーエクスペリエンス | |
| 従業員エクスペリエンス | ||
| デジタルエクスペリエンス | ||
| ワークプレイスエクスペリエンス | ||
| 市民・パートナー・フィールドサービスエクスペリエンス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| タッチポイントおよびインタラクションチャネル別 | 電話・音声 | |
| メールおよびケース管理 | ||
| ウェブおよびポータル | ||
| ソーシャルメディアおよびメッセージング | ||
| ビデオ・コブラウジング・イマーシブチャネル | ||
| 従業員サービスデスクおよびコラボレーションチャネル | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 産業製造 | ||
| 小売およびEコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
エクスペリエンスベースのマネージドサービス市場規模はどのくらいですか?
エクスペリエンスベースのマネージドサービス市場規模は2026年に3.61 ビリオン 米ドルと評価され、2027年の4.02 ビリオン 米ドルから2032年には7.86 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは14.35%です。
エクスペリエンスベースのマネージドサービスをリードするサービスタイプはどれですか?
マネージドカスタマーサポートおよびコンタクトセンターサービスが2026年に27.83%のシェアでリードしています。
最も速く拡大している展開モデルはどれですか?
ハイブリッド展開は、企業がクラウドの柔軟性とデータおよびガバナンス要件のバランスを取るにつれて、2032年までに17.64%のCAGRで拡大すると予測されています。
組織規模別で採用を牽引している顧客グループはどれですか?
中小企業は、製品化されたオファリングが採用障壁を下げるにつれて、2032年までに16.21%のCAGRで拡大すると予測されています。
最も高い予測拡大率を持つエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、2032年までに17.52%のCAGRで拡大すると予測されています。
最も強い予測拡大率を持つ地域はどれですか?
アジア太平洋地域は、デジタル採用と提供能力に支えられ、2032年までに17.49%のCAGRで拡大すると予測されています。