
Tamanho e Participação do Mercado de Serviços Gerenciados Baseados em Experiência
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.86 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.35 % |
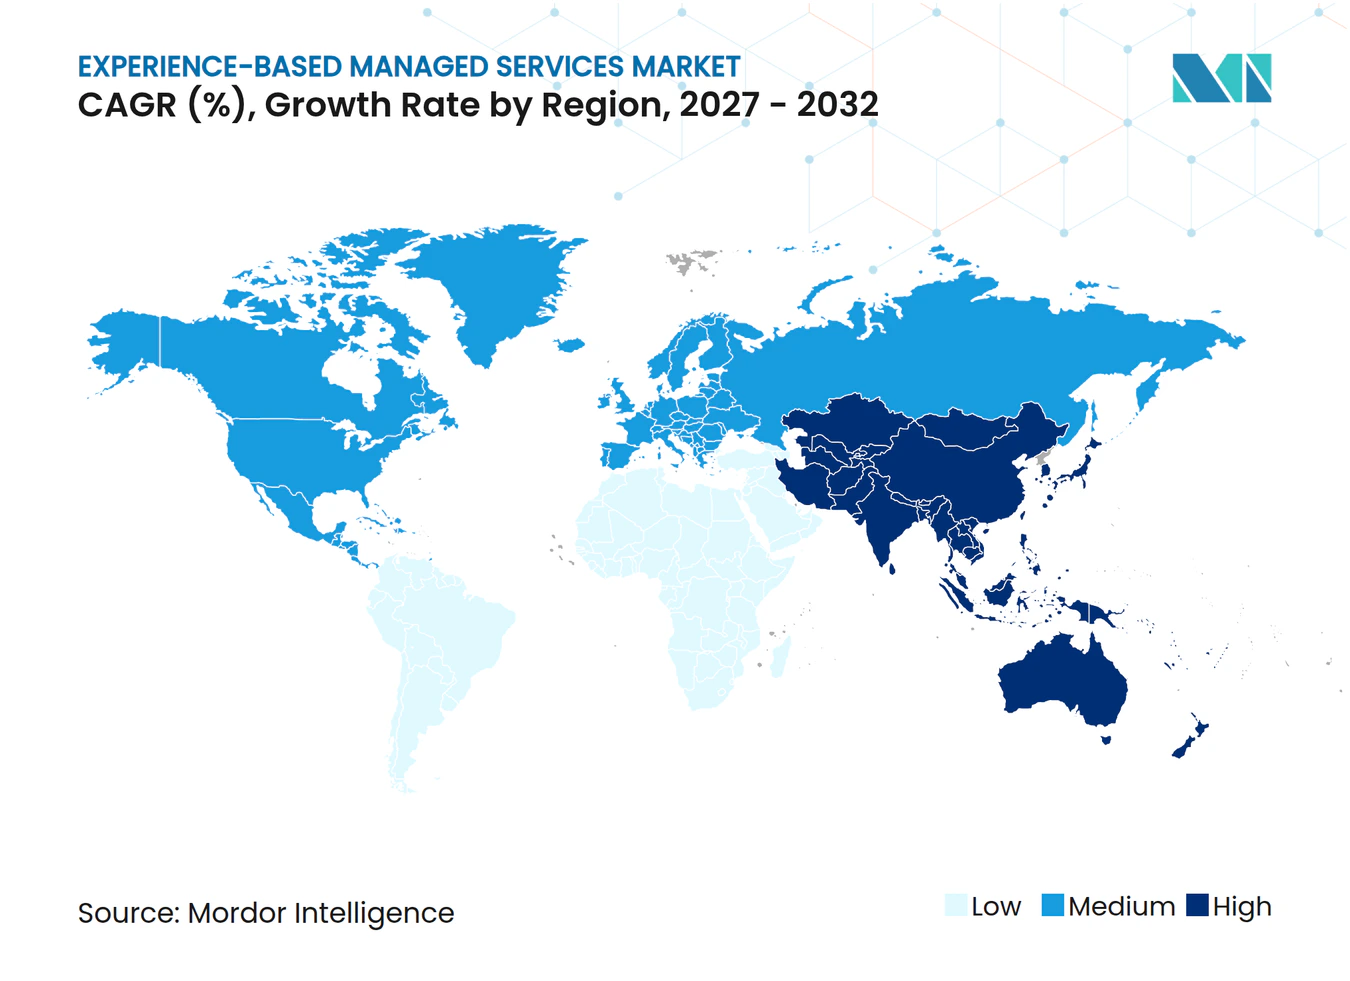
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados Baseados em Experiência por Mordor Intelligence
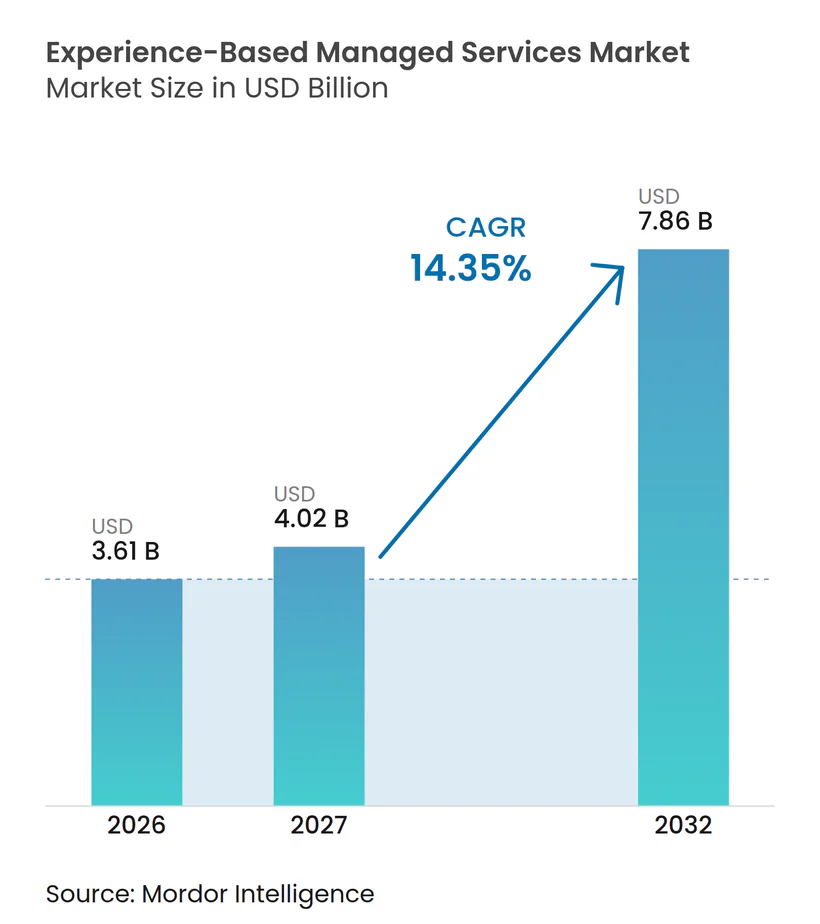
O tamanho do mercado de serviços gerenciados baseados em experiência foi avaliado em 3,61 bilhões de USD em 2026 e estima-se que cresça de 4,02 bilhões de USD em 2027 para atingir 7,86 bilhões de USD até 2032, a um CAGR de 14,35% durante o período de previsão (2027-2032). O mercado de serviços gerenciados baseados em experiência está migrando da terceirização baseada em alocação de pessoal para a entrega responsável de experiências do cliente, do colaborador, digitais e do ambiente de trabalho. As empresas buscam fornecedores capazes de combinar operações de serviço com orquestração de inteligência artificial, ferramentas de mensuração e capacidades de entrega especializadas. Os contratos baseados em resultados estão ganhando importância porque os compradores querem evidências de que a qualidade do serviço melhora, e não apenas que os chamados são encerrados. Os requisitos de residência de dados e os modelos operacionais híbridos também estão aumentando a necessidade de fornecedores capazes de coordenar o trabalho em ambientes de nuvem e locais. A concorrência é ampla, mas aquisições, credenciais de segurança e capacidades de mensuração de experiência estão diferenciando os fornecedores aptos a apoiar programas empresariais de maior porte.
Principais Conclusões do Relatório
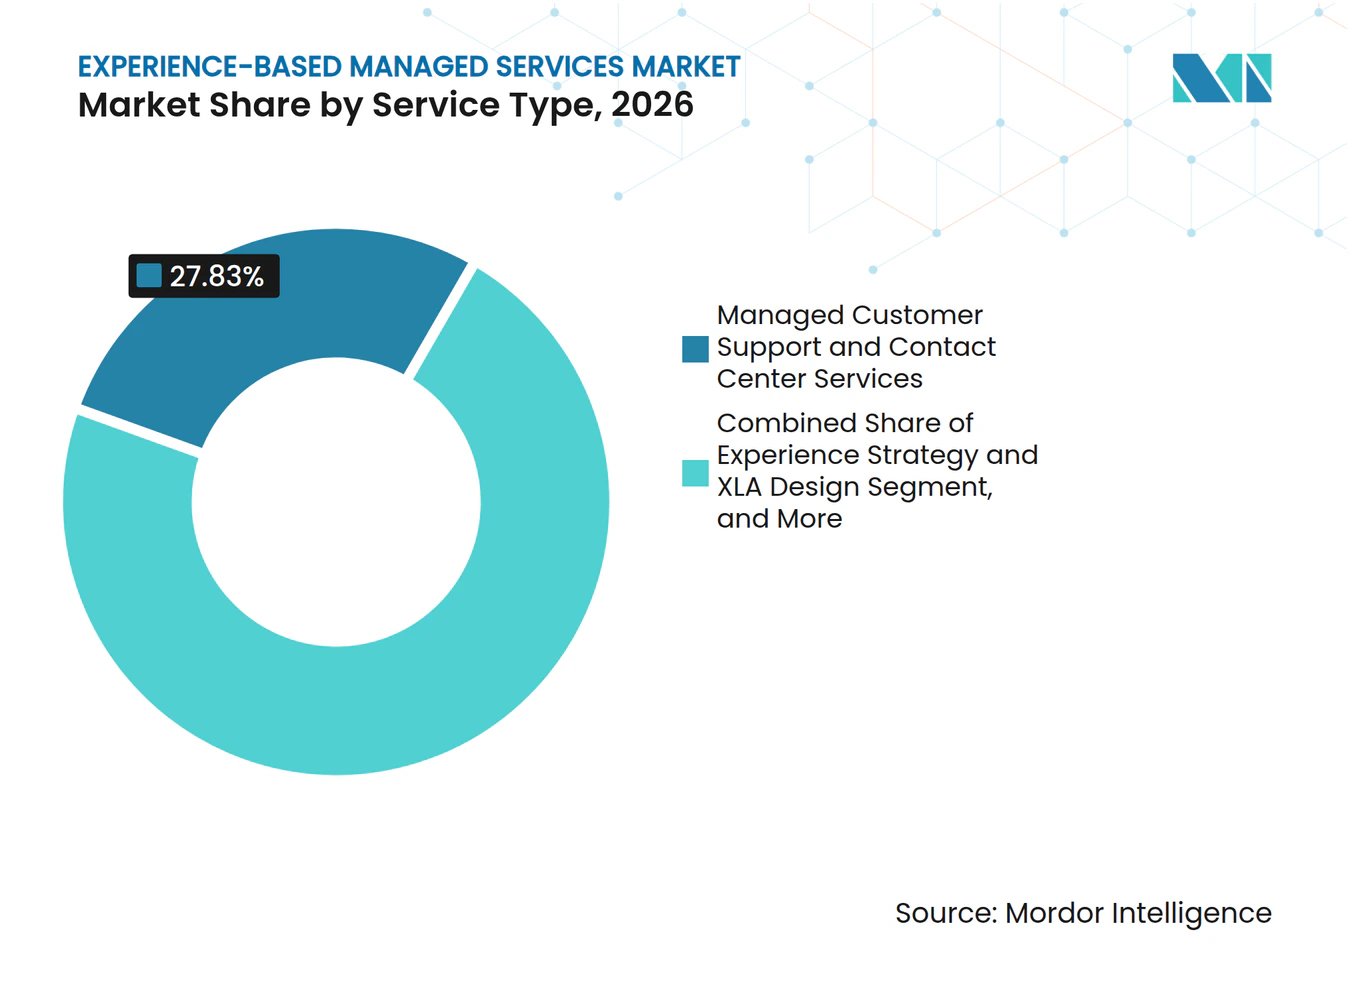
- Por tipo de serviço, os Serviços Gerenciados de Suporte ao Cliente e Central de Contatos detinham 27,83% da participação do mercado de serviços gerenciados baseados em experiência em 2026, enquanto a Remediação de Experiência Gerenciada e Garantia de Valor tem projeção de expansão a um CAGR de 16,28% até 2032.
- Por domínio de experiência, a Experiência do Cliente detinha 32,64% de participação em 2026, enquanto a Experiência Digital tem projeção de expansão a um CAGR de 15,73% até 2032.
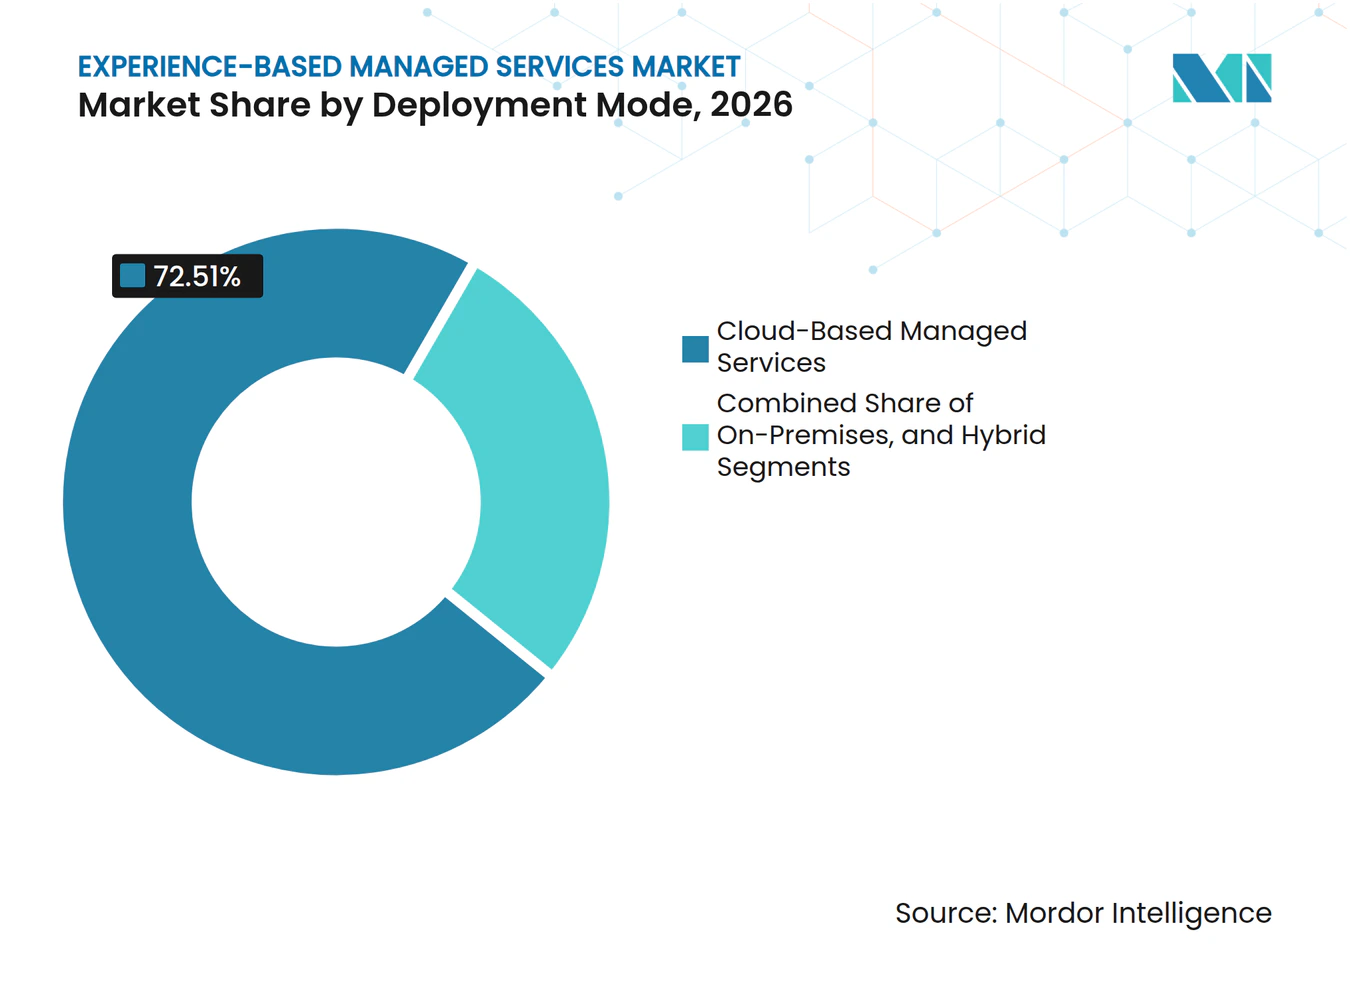
- Por modo de implantação, os Serviços Gerenciados Baseados em Nuvem detinham 72,51% de participação do mercado de serviços gerenciados baseados em experiência em 2026, enquanto as implantações Híbridas têm projeção de expansão a um CAGR de 17,64% até 2032.
- Por tamanho de organização, as Grandes Empresas detinham 71,54% de participação em 2026, enquanto as PMEs têm projeção de expansão a um CAGR de 16,21% até 2032.
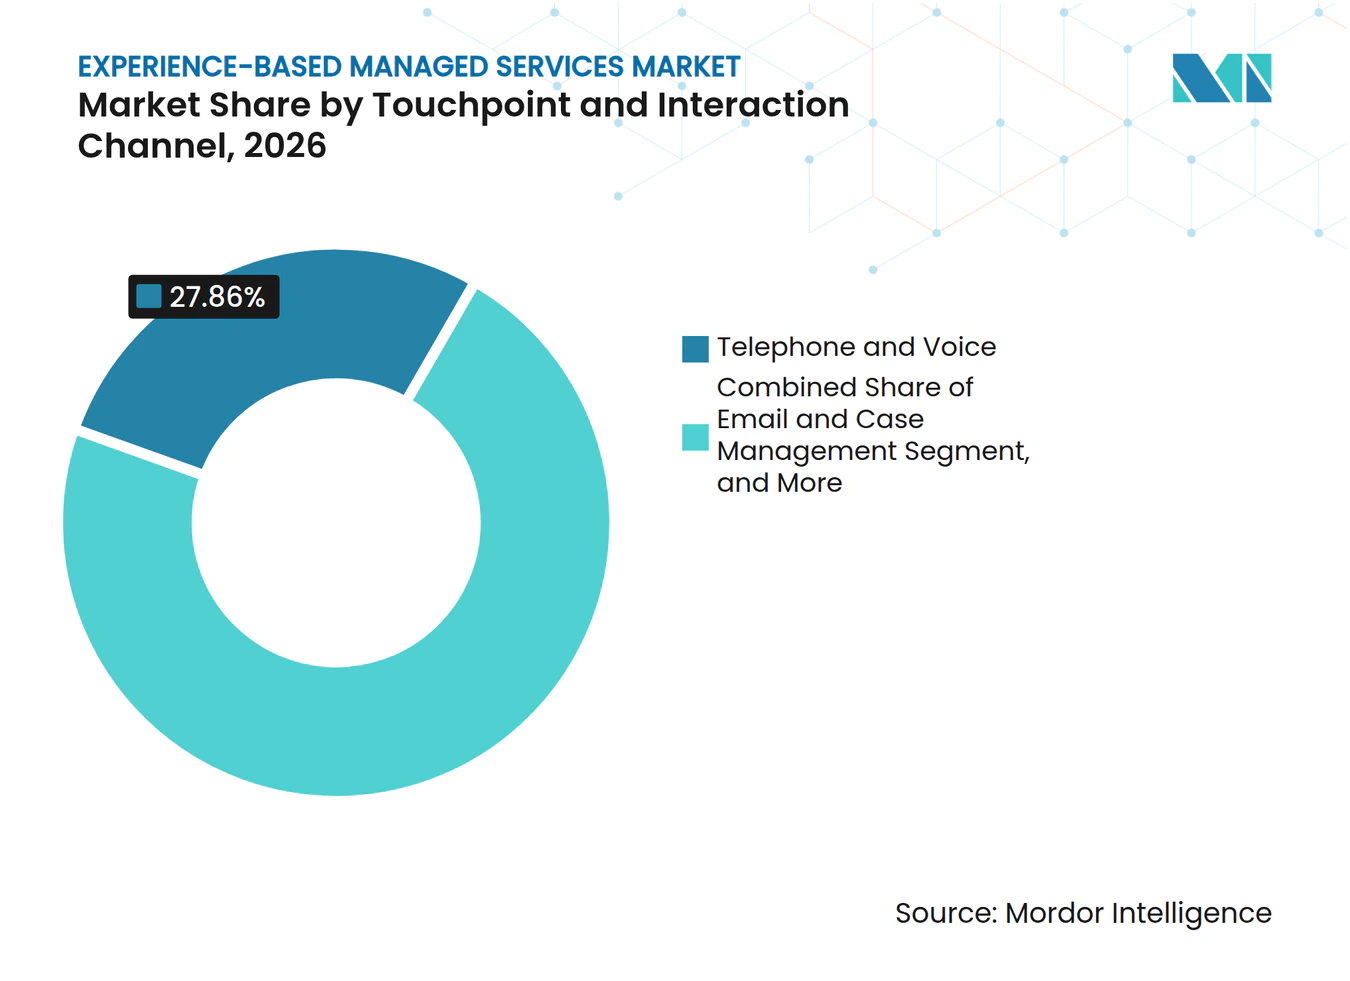
- Por canal de ponto de contato e interação, o gerenciamento de interações por Telefone e Voz detinha 27,86% de participação em 2026, enquanto os Canais de Vídeo, Navegação Assistida e Imersivos têm projeção de expansão a um CAGR de 15,32% até 2032.
- Por setor do usuário final, o BFSI detinha 29,86% de participação em 2026, enquanto o setor de saúde e ciências da vida tem projeção de expansão a um CAGR de 17,52% até 2032.
- Por geografia, a América do Norte detinha 38,64% de participação do mercado de serviços gerenciados baseados em experiência em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 17,49% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Operações de Experiência Habilitadas por Inteligência Artificial e Fluxos de Trabalho Agênticos | +3.8% | Global, com escalonamento inicial na América do Norte e na Europa Ocidental e rápida atividade de piloto para produção na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Migração Empresarial de Relatórios de SLA para Acordos de Nível de Experiência | +2.8% | Global, com impulso institucional na Europa e na América do Sul | Médio prazo (2-4 anos) |
| Complexidade do Ambiente de Trabalho Híbrido e Suporte a Usuários Distribuídos | +2.1% | América do Norte e Europa, com extensão para empresas da Ásia-Pacífico e estados do Golfo | Curto prazo (≤ 2 anos) |
| Personalização Omnicanal e Ativação de Dados Primários | +1.7% | Global, com alto nível de gastos na América do Norte, no Reino Unido e na Austrália e Nova Zelândia | Médio prazo (2-4 anos) |
| Expansão da Análise de Experiência para Ações em Circuito Fechado | +1.3% | América do Norte e União Europeia, com a Ásia-Pacífico em ascensão | Médio prazo (2-4 anos) |
| Convergência de CX, EX, Operações Digitais e do Ambiente de Trabalho | +0.9% | Global, com consolidação liderada por plataformas na América do Norte e no Norte da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Operações de Experiência Habilitadas por Inteligência Artificial e Fluxos de Trabalho Agênticos
O mercado de serviços gerenciados baseados em experiência está se beneficiando à medida que as empresas migram seus programas de inteligência artificial de projetos piloto para as operações diárias de clientes e colaboradores. Os fluxos de trabalho agênticos podem classificar demandas, encaminhar trabalhos, concluir tarefas definidas e registrar resultados com menor intervenção manual. Isso aumenta o valor de um fornecedor capaz de combinar automação com supervisão humana em um complexo parque tecnológico, incluindo controles claros para exceções, escalonamento, auditabilidade e o envolvimento contínuo de pessoal experiente quando um caso de cliente ou colaborador exige julgamento. No mercado de serviços gerenciados baseados em experiência, essa combinação ajuda os compradores a introduzir automação sem abrir mão da responsabilidade pelo serviço. A DXC Technology lançou o DXC OASIS em abril de 2026 como uma plataforma de orquestração que combina inteligência artificial com expertise humana em ambientes de TI empresariais.[1] O mercado de serviços gerenciados baseados em experiência tem uma abertura clara onde as empresas operam muitos sistemas desconectados de suporte ao cliente e do ambiente de trabalho. Os fornecedores capazes de gerenciar esses sistemas por meio de uma única camada operacional podem reduzir transferências e tornar os resultados do serviço mais fáceis de monitorar.
Migração Empresarial de Relatórios de SLA para Acordos de Nível de Experiência
A migração de acordos de nível de serviço para acordos de nível de experiência está mudando a forma como os compradores definem o valor do serviço. O XLA Institute relatou que 66% das organizações estavam familiarizadas com os XLAs, enquanto 43% os haviam implementado e 68% dos não adotantes planejavam adoção em 6 a 18 meses.[2] O mercado de serviços gerenciados baseados em experiência pode se beneficiar porque os contratos de XLA exigem que os fornecedores mensurem sentimento, esforço, completude da resolução e continuidade ao longo de uma jornada. Essas métricas ampliam o papel do fornecedor para além dos relatórios de disponibilidade e do encerramento de chamados. Fornecedores com monitoramento de experiência digital, ferramentas de coaching e gestão de feedback podem apoiar compradores que desejam vínculos mais diretos entre as operações e os resultados para os usuários. Essa mudança contratual é especialmente relevante para ambientes de serviço regulamentados, onde os compradores precisam de comprovação clara da qualidade do serviço.
Complexidade do Ambiente de Trabalho Híbrido e Suporte a Usuários Distribuídos
O trabalho híbrido continua gerando demanda por suporte ao usuário final disponível em diferentes dispositivos, locais e fusos horários. As empresas precisam de suporte coordenado para configuração de dispositivos, ferramentas de colaboração, gestão de acesso e resolução de problemas antes que os colaboradores registrem uma solicitação. Essa carga de trabalho frequentemente abrange equipes internas de TI, plataformas de nuvem e fornecedores externos de tecnologia. O mercado de serviços gerenciados baseados em experiência, portanto, tem um papel na operação de processos de suporte padronizados que funcionem em ambientes distribuídos. A crescente importância do desempenho de dispositivos e aplicações também desloca a atenção do tempo de atividade da rede para a experiência do colaborador no ponto de trabalho. Fornecedores que previnem problemas recorrentes e explicam padrões de desempenho podem construir relacionamentos mais sólidos do que aqueles focados apenas em atividades reativas de helpdesk.
Personalização Omnicanal e Ativação de Dados Primários
O fim dos cookies de terceiros e requisitos de consentimento mais rígidos aumentaram a importância dos dados de clientes coletados diretamente pelas empresas. As organizações precisam de suporte para operar plataformas de dados, gerenciar consentimento e ativar conteúdo relevante em interações via web, e-mail, dispositivos móveis e voz. O mercado de serviços gerenciados baseados em experiência está posicionado para se beneficiar quando os fornecedores conseguem gerenciar os processos diários por trás dessas atividades. Um fornecedor gerenciado que opera uma plataforma de dados de clientes torna-se parte da arquitetura central de engajamento do cliente. Isso pode tornar o relacionamento com o fornecedor mais difícil de substituir, pois o trabalho conecta governança de dados, execução de campanhas, entrega de serviços e aprendizado operacional contínuo ao longo das jornadas do cliente. O modelo também favorece contratos mais longos quando os fornecedores demonstram que os dados pessoais são tratados de forma consistente em conformidade com os requisitos de consentimento em todos os canais.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Privacidade, Consentimento e Governança de Telemetria de Colaboradores | -1.8% | União Europeia, Índia, Turquia, Dinamarca e extensão global mais ampla | Curto prazo (≤ 2 anos) |
| Risco Cibernético Decorrente de Acesso Terceirizado Privilegiado | -1.4% | Global, com exposição pronunciada na América do Norte, na União Europeia e na Austrália | Curto prazo (≤ 2 anos) |
| Integração de Sistemas Legados e Fragmentação de Dados em Múltiplas Plataformas | -1.0% | Global, especialmente em empresas com parques de TI multifornecedor de longa data | Médio prazo (2-4 anos) |
| Ambiguidade na Mensuração de Resultados e Atrito nos Processos de Compra | -0.7% | Global, especialmente em grupos de compradores do setor público e do mercado intermediário | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Privacidade, Consentimento e Governança de Telemetria de Colaboradores
A coleta e o uso de dados comportamentais de colaboradores podem tornar os programas de experiência gerenciada mais difíceis de projetar e aprovar. A Organização Internacional do Trabalho identificou lacunas na proteção dos direitos de dados dos trabalhadores e defendeu abordagens de governança centradas no trabalhador em um documento de trabalho de 2025. A Índia notificou as Regras de Proteção de Dados Pessoais Digitais de 2025, criando obrigações graduais que afetam a forma como os fornecedores gerenciados processam dados pessoais. O mercado de serviços gerenciados baseados em experiência enfrenta ciclos de contratação mais longos quando os compradores precisam definir as regras de uso permitido, retenção e acesso aos dados de telemetria. Programas que utilizam monitoramento ou coaching assistido por inteligência artificial podem receber escopo mais restrito onde as normas locais impõem limites à análise do ambiente de trabalho. Os fornecedores precisam de controles de privacidade robustos, termos claros de processamento de dados e designs de serviço que permitam aos clientes aplicar os requisitos de governança locais.
Risco Cibernético Decorrente de Acesso Terceirizado Privilegiado
Os fornecedores gerenciados frequentemente precisam de acesso às redes dos clientes, sistemas de identidade, registros de clientes e aplicações de negócios. A Verizon relatou que terceiros estavam envolvidos em 30% das violações em seu Relatório de Investigações de Violação de Dados de 2025. Essa exposição aumenta o escrutínio dos compradores sobre controles de acesso, práticas de subcontratados e garantias de segurança independentes. O mercado de serviços gerenciados baseados em experiência pode enfrentar decisões adiadas quando um fornecedor não consegue demonstrar evidências de acesso com privilégio mínimo e autenticação robusta. Ao mesmo tempo, esse requisito favorece fornecedores estabelecidos que investiram em governança de segurança e prontidão para auditorias. Práticas claras de gestão de acesso podem, portanto, limitar riscos enquanto melhoram a capacidade do fornecedor de se qualificar para contratos regulamentados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de Central de Contatos Ancoram a Receita Enquanto a Remediação Comanda o Crescimento PremiumOs Serviços Gerenciados de Suporte ao Cliente e Central de Contatos detinham 27,83% da participação do mercado de serviços gerenciados baseados em experiência em 2026. O segmento permanece a categoria terceirizada mais consolidada porque organizações de BFSI, telecomunicações e varejo precisam de ampla cobertura para altos volumes de contato com clientes. Seu modelo operacional depende de disponibilidade 24/7, capacidades multilíngues, roteamento omnicanal e garantia de qualidade consistente. O Service Desk Gerenciado e o Suporte ao Colaborador se beneficiam da necessidade contínua de suporte ao ambiente de trabalho em equipes distribuídas. Os Serviços Gerenciados de Ambiente de Trabalho Digital e ao Usuário Final ampliam esse trabalho para o gerenciamento do ciclo de vida de dispositivos, suporte baseado em perfis e configuração remota. A Avaliação e Benchmarking de Linha de Base de Experiência, juntamente com a Estratégia de Experiência e o Design de XLA, podem atuar como pontos de entrada iniciais para fornecedores que buscam estabelecer um papel no modelo de governança de um cliente.
A Remediação de Experiência Gerenciada e Garantia de Valor tem projeção de expansão a um CAGR de 16,28% até 2032. Esse tipo de serviço torna-se mais relevante à medida que os contratos migram para a responsabilidade por resultados e os compradores precisam de remediação contínua de falhas de experiência. Inclui processos de ação em circuito fechado, integração de sinais de experiência e revisão de se a atividade de melhoria gera valor. A ServiceNow relatou que contas com engajamento de circuito fechado de qualidade apresentaram pontuações de NPS 19 pontos mais altas ano a ano.[3] A combinação de captura de sinais assistida por inteligência artificial e remediação humana pode diferenciar fornecedores que oferecem melhoria contínua de operadores legados focados no tratamento de volumes. Esse trabalho oferece aos fornecedores um caminho para contratos de maior valor porque aborda a resolução de problemas subjacentes do serviço, ajudando os compradores a conectar mudanças operacionais com os resultados do serviço que seus clientes e colaboradores podem observar. O mercado de serviços gerenciados baseados em experiência pode, portanto, recompensar fornecedores que mantêm um registro claro de ações desde a captura do sinal até o acompanhamento.



Por Domínio de Experiência:
Experiência do Cliente Lidera Enquanto a Experiência Digital Escala com Maior VelocidadeA Experiência do Cliente detinha 32,64% do tamanho do mercado de serviços gerenciados baseados em experiência em 2026. Sua posição de liderança reflete o investimento de longa data em centrais de contatos, sistemas de CRM e programas de fidelidade que requerem operação e melhoria contínuas. A Experiência do Colaborador também tem um papel substancial porque o trabalho híbrido torna o suporte ao ambiente de trabalho mais visível para os colaboradores. A Experiência no Ambiente de Trabalho combina necessidades físicas e digitais do escritório por meio de dados de uso de espaço, ferramentas ambientais e coordenação de serviços. A Experiência do Cidadão, do Parceiro e de Serviço de Campo está emergindo à medida que instituições públicas e organizações B2B aplicam modelos semelhantes a partes interessadas externas. Em conjunto, esses domínios criam demanda por fornecedores capazes de vincular operações de serviço à mensuração de como as pessoas vivenciam uma interação, em vez de tratar equipes e pontos de contato separados como trabalhos de entrega não relacionados. O mercado de serviços gerenciados baseados em experiência é cada vez mais moldado pela necessidade de uma visão operacional comum.
A Experiência Digital tem projeção de expansão a um CAGR de 15,73% até 2032. As jornadas predominantemente digitais em sites, aplicações móveis e serviços dentro de aplicativos requerem monitoramento capaz de identificar falhas antes que os clientes abandonem um processo. Organizações que utilizam várias plataformas de nuvem também precisam de visibilidade em sistemas que podem afetar latência, continuidade e fluxo de dados. Os fornecedores gerenciados podem usar esse requisito para operar processos de monitoramento e remediação em pontos de contato digitais. O setor de serviços gerenciados baseados em experiência também está vendo compradores combinarem programas de experiência do cliente, do colaborador, digital e do ambiente de trabalho sob uma estrutura de governança compartilhada. Essa abordagem pode reduzir a coordenação de fornecedores para os clientes, ao mesmo tempo em que torna o relacionamento com o fornecedor mais integrado. Fornecedores com amplas capacidades operacionais estão melhor posicionados para apoiar esse modelo entre domínios.
Por Modo de Implantação:
Nuvem Domina Enquanto Arquiteturas Híbridas Atendem aos Requisitos de SoberaniaOs Serviços Gerenciados Baseados em Nuvem detinham 72,51% de participação em 2026. A entrega em nuvem oferece aos fornecedores a capacidade de gerenciar demandas variáveis sem precisar corresponder a cada aumento com um aumento equivalente em infraestrutura. Ela suporta cargas de trabalho de central de contatos e ambiente de trabalho digital onde o volume de serviço pode variar por temporada, evento ou localização. As plataformas nativas de nuvem também podem facilitar a introdução de novas funcionalidades de inteligência artificial e padronizar o monitoramento. As implantações locais permanecem importantes em defesa, serviços financeiros e saúde, onde requisitos de residência de dados, trilhas de auditoria e latência limitam a migração completa. Os fornecedores que atendem a esses ambientes precisam de governança estabelecida e capacidade técnica para entrega local.
As implantações Híbridas têm projeção de expansão a um CAGR de 17,64% até 2032. Políticas de inteligência artificial soberana, requisitos de residência de dados e disposições de processamento transfronteiriço estão incentivando as empresas a manter cargas de trabalho selecionadas sob controle local direto. Isso cria a necessidade de fornecedores capazes de operar sistemas de nuvem e locais como um serviço coordenado. O fornecedor deve manter desempenho e conformidade sem transferir a responsabilidade de volta ao cliente. Os modelos operacionais híbridos também permitem que as organizações equilibrem a flexibilidade dos serviços de nuvem com o controle necessário para dados sensíveis. O mercado de serviços gerenciados baseados em experiência favorecerá fornecedores capazes de manter esse equilíbrio em plataformas de experiência e dados operacionais, especialmente quando os clientes precisam aplicar políticas diferentes à mesma jornada de serviço de ponta a ponta. Esse trabalho requer responsabilidade operacional além de coordenação técnica.

Por Tamanho de Organização:
Grandes Empresas Lideram Enquanto as PMEs Impulsionam o Próximo Ciclo de CrescimentoAs Grandes Empresas detinham 71,54% de participação em 2026. Seu poder de compra, requisitos de serviço em múltiplos domínios e capacidade de financiar trabalhos de transição sustentam grandes programas de experiência gerenciada. Um programa típico pode reunir operações de central de contatos, suporte ao ambiente de trabalho, orquestração de jornadas e análise de experiência em um contrato plurianual. Esses compradores esperam cada vez mais que os fornecedores demonstrem mais do que volumes de chamados ou disponibilidade do serviço. A adoção de XLA aumenta a necessidade de infraestrutura de mensuração de resultados e cria espaço para fornecedores com ferramentas de relatórios maduras. Grandes organizações também podem usar programas de fornecedores mais amplos para gerenciar a consistência do serviço em regiões e unidades de negócios.
As PMEs têm projeção de expansão a um CAGR de 16,21% até 2032. Ofertas padronizadas e entrega em nuvem reduzem a escala mínima de contrato que anteriormente mantinha organizações menores fora de muitos programas de serviços gerenciados. Os fornecedores podem atender a essa demanda por meio de níveis pré-configurados, limites de serviço claros e processos práticos de integração. O Programa de Voucher Integrado de Inteligência Artificial da Coreia do Sul ofereceu suporte de até 69,1 milhões de KRW (50.100 USD) por empresa para taxas elegíveis de consultoria em nuvem e serviços gerenciados. Esse suporte ilustra como programas públicos podem reduzir as barreiras de adoção para empresas menores. O setor de serviços gerenciados baseados em experiência pode se beneficiar dessa mudança quando suas ofertas proporcionam resultados transparentes sem exigir uma implementação empresarial complexa. O mercado de serviços gerenciados baseados em experiência também pode se beneficiar quando os fornecedores adaptam os níveis de serviço aos recursos internos limitados de organizações menores.
Por Canal de Ponto de Contato e Interação:
Voz Mantém Peso Estrutural Enquanto Canais Imersivos Abrem Níveis PremiumO gerenciamento de interações por Telefone e Voz detinha 27,86% de participação em 2026. A voz permanece importante para conversas de alto valor, sensíveis e complexas, onde os clientes esperam assistência humana direta. O barômetro francês de relações com clientes terceirizadas da SP2C relatou que os canais de voz e retorno de chamada via web juntos representaram 74% da receita de centrais de contatos terceirizadas em 2025. O Gerenciamento de E-mail e Casos, juntamente com Web e Portais, suporta interações de alto volume e menor complexidade. Mídias Sociais e Mensagens adicionam canais que exigem respostas mais rápidas e controle consistente da marca. O Service Desk para Colaboradores e os Canais de Colaboração também se expandiram à medida que as organizações integram mensagens do ambiente de trabalho ao suporte de TI gerenciado.
Os Canais de Vídeo, Navegação Assistida e Imersivos têm projeção de expansão a um CAGR de 15,32% até 2032. As plataformas de CCaaS estão ampliando o uso de suporte por vídeo, navegação assistida por inteligência artificial e formatos iniciais de suporte remoto. Os fornecedores de serviços financeiros podem usar serviços de consultoria por vídeo gerenciados para grupos de clientes premium onde uma interação pessoal permanece importante. O suporte de inteligência artificial durante uma sessão ao vivo pode ajudar um agente a agir com base em sinais de sentimento ou conformidade sem substituir a conversa humana. Esses serviços criam um nível de maior valor do que voz ou e-mail quando a interação precisa de mais contexto. Fornecedores com capacidades de canal limitadas podem ter dificuldade em adicionar esses serviços rapidamente porque eles requerem tecnologia integrada e operações de serviço. No mercado de serviços gerenciados baseados em experiência, isso pode tornar a amplitude de canais uma medida prática da capacidade de um fornecedor de atender a necessidades complexas dos clientes.
Por Setor do Usuário Final:
BFSI Ancora a Demanda Enquanto a Saúde Emerge como o Segmento Vertical de Maior CrescimentoO BFSI detinha 29,86% de participação em 2026. O setor tem altos volumes de interação, requisitos rigorosos de conformidade, fluxos de trabalho relacionados a fraudes e consequências financeiras diretas quando os clientes saem. Bancos, seguradoras e empresas de serviços financeiros são usuários ativos de análise de experiência e orquestração de jornadas gerenciadas. Essas organizações podem mensurar o valor de reter um cliente ou melhorar um processo de venda cruzada de forma mais direta do que muitos outros setores. TI e Telecomunicações é outro grupo importante de compradores porque helpdesks técnicos e centrais de contatos gerenciadas são partes estabelecidas da entrega empresarial. Varejo e Comércio Eletrônico também estão expandindo o uso de programas de serviços gerenciados à medida que as marcas migram de interações baseadas em transações para relacionamentos contínuos com os clientes.
O setor de saúde e ciências da vida tem projeção de expansão a um CAGR de 17,52% até 2032. A HCLTech relatou que 71% dos membros de planos de saúde esperam engajamento personalizado, e 87% das organizações pagadoras consideram plataformas modernas críticas para a experiência dos membros. Essas expectativas sustentam a demanda por fornecedores capazes de combinar operações de engajamento com controles de conformidade específicos para a área de saúde. Pagadores e prestadores estão migrando de arranjos tradicionais de alocação de pessoal para parcerias gerenciadas que utilizam automação, análise e inteligência de processos. Os requisitos da HIPAA nos Estados Unidos e os requisitos em evolução de dados de pacientes em outros países favorecem fornecedores com sistemas de entrega em conformidade já estabelecidos. Fornecedores generalistas de BPO sem investimento em saúde podem enfrentar uma barreira de qualificação mais elevada nesse segmento vertical. O mercado de serviços gerenciados baseados em experiência tem espaço para fornecedores capazes de demonstrar controles específicos para a área de saúde, mantendo um modelo consistente de engajamento de membros e pacientes.
Análise Geográfica
Mercado de Serviços Gerenciados Baseados em Experiência na América do Norte
A América do Norte detinha 38,64% do mercado de serviços gerenciados baseados em experiência em 2026. A região combina maturidade em nuvem empresarial com uma grande base instalada de tecnologias de experiência do cliente e do colaborador. Os Estados Unidos são a maior fonte de demanda, especialmente de organizações dos setores de BFSI, saúde e tecnologia. Canadá e México acrescentam demanda por meio de necessidades de serviços bilíngues e relacionamentos de entrega nearshore. Os compradores norte-americanos também estão posicionados para adotar operações de IA agêntica e contratos baseados em XLA em grandes contas. Canais de vídeo, co-navegação e imersivos podem ganhar importância em atribuições de serviços financeiros premium, onde os clientes esperam interação pessoal.
Mercado de Serviços Gerenciados Baseados em Experiência na APAC e América do Sul
A Ásia-Pacífico deve expandir a um CAGR de 17,49% até 2032. A região se beneficia da adoção digital, de programas de nuvem e IA, e da expansão da capacidade de centros de entrega que atendem clientes locais e globais. China, Índia, Japão e Coreia do Sul lideram em escala, enquanto Vietnã, Indonésia, Tailândia e Filipinas estão desenvolvendo tanto a capacidade de entrega quanto a demanda doméstica. O Ministério da Ciência e das TIC da Coreia do Sul informou que os segmentos de serviços de gestão em nuvem e MSP expandiram 31,4% em 2024. A América do Sul apresenta uma oportunidade distinta, com o Brasil demonstrando interesse ativo na adoção de gestão de experiência. O XLA Institute identificou a América do Sul como uma região onde 27% das organizações planejavam a implementação de XLA em um prazo de 3 a 6 meses. Argentina e outros mercados sul-americanos permanecem em estágios iniciais de adoção, com demanda apoiada por programas de BFSI, varejo e serviços nearshore.
Mercado de Serviços Gerenciados Baseados em Experiência na EMEA
A Europa é moldada pelas exigências da Alemanha, do Reino Unido e da França, onde a demanda por terceirização difere por setor e contexto regulatório. A SP2C informou que o setor francês de relações com clientes terceirizado atingiu EUR 3,5 bilhões (USD 3,745 bilhões) em 2025, com seguros, varejo e comércio eletrônico, e mídias sociais apresentando forte atividade. Os requisitos de governança de dados da UE aumentam os custos de entrega, mas favorecem os provedores capazes de demonstrar controles robustos. O Oriente Médio está se desenvolvendo por meio da Arábia Saudita e dos Emirados Árabes Unidos, onde programas de digitalização pública sustentam a demanda por serviços de experiência do cidadão e do colaborador. A África permanece tanto um mercado doméstico em desenvolvimento quanto uma base de entrega, com África do Sul e Nigéria apoiando contratos para clientes europeus e norte-americanos. A melhoria da conectividade e a expansão de centros de entrega certificados poderão fortalecer esse papel dual durante o período de previsão.
Cenário Competitivo
Concentração do Mercado
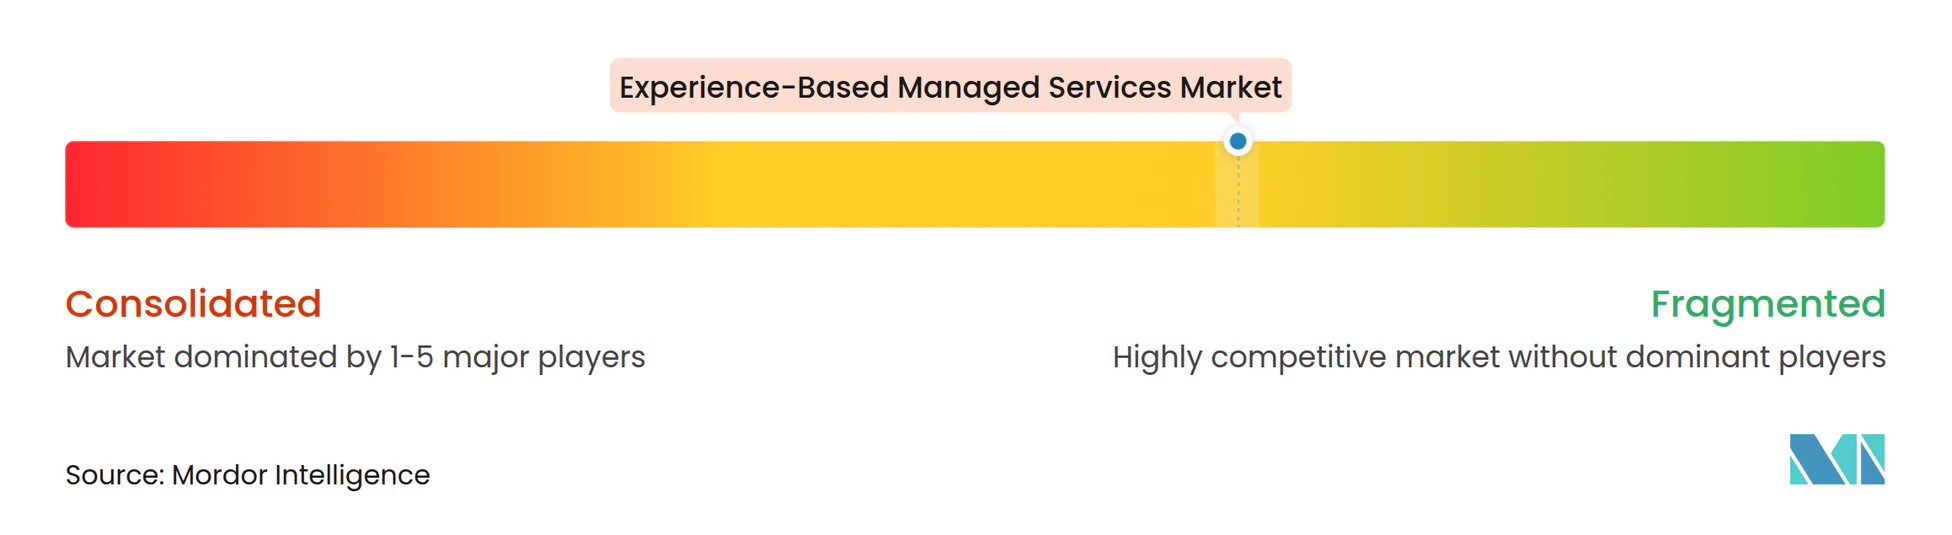
O mercado de serviços gerenciados baseados em experiência é moderadamente fragmentado. Accenture, Concentrix Corporation, Teleperformance SE, Tata Consultancy Services, Cognizant, Capgemini e IBM têm pools de receita substanciais e ampla capacidade de entrega internacional. Especialistas de médio porte competem por meio de expertise setorial, entrega regional e modelos operacionais mais focados. Os fornecedores utilizam cada vez mais aquisições para adicionar capacidades em inteligência artificial, segurança, comércio digital e inteligência do cliente. A Accenture concluiu sua aquisição da CyberCX em fevereiro de 2026, adicionando capacidades de cibersegurança e aproximadamente 1.400 profissionais na Ásia-Pacífico. A iniciativa fortalece o vínculo entre operações de tecnologia segura e a entrega de experiência gerenciada.
A Accenture também adquiriu a Sagacity Solutions em 2026 para expandir as capacidades de inteligência do cliente lideradas por inteligência artificial em suas operações no Reino Unido e na Irlanda. A Concentrix adquiriu a SAI Digital em setembro de 2025 para ampliar suas capacidades de tecnologia de comércio digital e experiência do cliente na Ásia-Pacífico. A Teleperformance delineou seu plano Future Forward em julho de 2025, com foco em um modelo de serviços de experiência com inteligência artificial em primeiro lugar e um braço de Tecnologia como Serviço. Essas ações mostram como os fornecedores estabelecidos de experiência do cliente estão respondendo a contratos maiores liderados por tecnologia. A garantia de segurança e métodos claros de mensuração de XLA também estão se tornando fatores importantes de seleção para grupos de compradores regulamentados.
O mercado de serviços gerenciados baseados em experiência ainda tem oportunidades onde as ofertas dos fornecedores são incompletas, especialmente quando um cliente deseja que um único fornecedor seja responsável pela conexão entre detecção, ação e validação de uma correção de serviço. A remediação gerenciada é uma abertura porque os clientes precisam de correção contínua de falhas na jornada, não apenas do encerramento de chamados individuais. Pacotes orientados a PMEs são outra abertura porque organizações menores frequentemente precisam de suporte de nível empresarial com processos de aquisição e implementação menos complexos. Fornecedores de plataformas em CCaaS, análise de experiência e ITSM também estão empacotando tecnologia com operações de serviço, o que aumenta a pressão competitiva sobre fornecedores tradicionais. TaskUs, WNS Holdings e TELUS Digital Experience podem competir por meio de conhecimento vertical especializado e investimentos em serviços focados em inteligência artificial. A estrutura resultante oferece aos compradores uma escolha entre escala global, profundidade setorial e designs de serviço liderados por tecnologia.
Líderes do Setor de Serviços Gerenciados Baseados em Experiência
-
Accenture plc
-
Concentrix Corporation
-
Teleperformance SE
-
Cognizant Technology Solutions Corporation
-
Tata Consultancy Services Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados Baseados em Experiência Empresas cobertas neste relatório
- Accenture plc
- Concentrix Corporation
- Teleperformance SE
- Cognizant Technology Solutions Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- HCL Technologies Limited
- Capgemini SE
- International Business Machines Corporation
- NTT DATA Group Corporation
- Infosys Limited
- Tech Mahindra Limited
- Genpact Limited
- Sutherland Global Services, Inc.
- WNS Holdings Limited
- TELUS Digital Experience
- TTEC Holdings, Inc.
- TaskUs, Inc.
- Unisys Corporation
- DXC Technology Company
- Qualtrics International Inc.
- Medallia, Inc.
- NICE Ltd.
- Genesys Telecommunications Laboratories, Inc.
- Sprinklr, Inc.
- Pegasystems Inc.
- Freshworks Inc.
- ServiceNow, Inc.
- Deloitte Touche Tohmatsu Limited
- Publicis Groupe S.A.
- EPAM Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados Baseados em Experiência
- Abril de 2026: A DXC Technology lançou o DXC OASIS, uma plataforma de orquestração inteligente que combina inteligência artificial agêntica com expertise humana em parques de TI empresariais. A plataforma introduziu um novo modelo operacional de serviços gerenciados, migrando do suporte reativo para operações preditivas em tempo real, com visibilidade unificada em todos os sistemas e fornecedores, representando um reposicionamento estrutural da entrega de experiência de TI gerenciada em direção a arquiteturas com inteligência artificial em primeiro lugar.
- Fevereiro de 2026: Os resultados do quarto trimestre do exercício fiscal de 2025 da Teleperformance SE revelaram que a empresa havia lançado mais de 500 projetos de inteligência artificial durante 2025 e iniciado um programa interno de eficiência de inteligência artificial com meta de economias superiores a 100 milhões de USD em 2026, refletindo uma mudança estrutural deliberada em direção a uma economia de entrega liderada por inteligência artificial em suas operações de experiência gerenciada globalmente.
- Fevereiro de 2026: A Accenture concluiu sua aquisição da CyberCX, o maior fornecedor privado de serviços de cibersegurança da Austrália e Nova Zelândia, com aproximadamente 1.400 profissionais e capacidades de segurança gerenciada de ponta a ponta. Originalmente anunciada em agosto de 2025, a transação representou a maior aquisição de cibersegurança da Accenture até o momento, ampliando significativamente sua presença em serviços de segurança gerenciada e de experiência na Ásia-Pacífico.
- Janeiro de 2026: A Accenture adquiriu a Sagacity Solutions, empresa britânica de dados e inteligência do cliente, para expandir as capacidades de análise de clientes orientada por inteligência artificial e personalização gerenciada nas operações da Accenture Song no Reino Unido e na Irlanda. A aquisição atendeu à demanda empresarial de integrar dados, inteligência artificial e infraestrutura de operações gerenciadas em programas de experiência vinculados a resultados e responsáveis por XLA.
Escopo do Relatório Global do Mercado de Serviços Gerenciados Baseados em Experiência
O mercado de serviços gerenciados baseados em experiência compreende serviços de TI ou de negócios entregues externamente, onde o valor comercial e o desempenho são mensurados principalmente pela experiência do usuário final, do cliente ou do colaborador, e não apenas pelo tempo de atividade da infraestrutura ou pelos volumes de chamados. Os fornecedores monitoram métricas de experiência como responsividade de aplicações, qualidade do serviço, satisfação, produtividade e pontos de atrito, e então otimizam proativamente a tecnologia e os processos subjacentes para melhorar esses resultados.
O Relatório do Mercado de Serviços Gerenciados Baseados em Experiência é Segmentado por Tipo de Serviço (Estratégia de Experiência e Design de XLA, Avaliação e Benchmarking de Linha de Base de Experiência, Monitoramento e Análise de Experiência Gerenciada, Service Desk Gerenciado e Suporte ao Colaborador, Serviços Gerenciados de Suporte ao Cliente e Central de Contatos, Serviços Gerenciados de Ambiente de Trabalho Digital e ao Usuário Final, Orquestração de Jornadas Gerenciada e Personalização e Outros Tipos de Serviço), Domínio de Experiência (Experiência do Cliente, Experiência do Colaborador, Experiência Digital, Experiência no Ambiente de Trabalho e Experiência do Cidadão, do Parceiro e de Serviço de Campo), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Canal de Ponto de Contato e Interação (Telefone e Voz, Gerenciamento de E-mail e Casos, Web e Portais, Mídias Sociais e Mensagens, Canais de Vídeo, Navegação Assistida e Imersivos e Service Desk para Colaboradores e Canais de Colaboração), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Manufatura Industrial, Varejo e Comércio Eletrônico e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Estratégia de Experiência e Design de XLA |
| Avaliação e Benchmarking de Linha de Base de Experiência |
| Monitoramento e Análise de Experiência Gerenciada |
| Service Desk Gerenciado e Suporte ao Colaborador |
| Serviços Gerenciados de Suporte ao Cliente e Central de Contatos |
| Serviços Gerenciados de Ambiente de Trabalho Digital e ao Usuário Final |
| Orquestração de Jornadas Gerenciada e Personalização |
| Outros Tipos de Serviço |
| Experiência do Cliente |
| Experiência do Colaborador |
| Experiência Digital |
| Experiência no Ambiente de Trabalho |
| Experiência do Cidadão, do Parceiro e de Serviço de Campo |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Telefone e Voz |
| Gerenciamento de E-mail e Casos |
| Web e Portais |
| Mídias Sociais e Mensagens |
| Canais de Vídeo, Navegação Assistida e Imersivos |
| Service Desk para Colaboradores e Canais de Colaboração |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Estratégia de Experiência e Design de XLA | |
| Avaliação e Benchmarking de Linha de Base de Experiência | ||
| Monitoramento e Análise de Experiência Gerenciada | ||
| Service Desk Gerenciado e Suporte ao Colaborador | ||
| Serviços Gerenciados de Suporte ao Cliente e Central de Contatos | ||
| Serviços Gerenciados de Ambiente de Trabalho Digital e ao Usuário Final | ||
| Orquestração de Jornadas Gerenciada e Personalização | ||
| Outros Tipos de Serviço | ||
| Por Domínio de Experiência | Experiência do Cliente | |
| Experiência do Colaborador | ||
| Experiência Digital | ||
| Experiência no Ambiente de Trabalho | ||
| Experiência do Cidadão, do Parceiro e de Serviço de Campo | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Canal de Ponto de Contato e Interação | Telefone e Voz | |
| Gerenciamento de E-mail e Casos | ||
| Web e Portais | ||
| Mídias Sociais e Mensagens | ||
| Canais de Vídeo, Navegação Assistida e Imersivos | ||
| Service Desk para Colaboradores e Canais de Colaboração | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados baseados em experiência?
O tamanho do mercado de serviços gerenciados baseados em experiência foi avaliado em 3,61 bilhões de USD em 2026 e estima-se que cresça de 4,02 bilhões de USD em 2027 para atingir 7,86 bilhões de USD até 2032, a um CAGR de 14,35% durante o período de previsão (2027-2032).
Qual tipo de serviço lidera os serviços gerenciados baseados em experiência?
Os Serviços Gerenciados de Suporte ao Cliente e Central de Contatos lideram com uma participação de 27,83% em 2026.
Qual modelo de implantação está se expandindo mais rapidamente?
As implantações Híbridas têm projeção de expansão a um CAGR de 17,64% até 2032, à medida que as empresas equilibram a flexibilidade da nuvem com os requisitos de dados e governança.
Qual grupo de clientes está impulsionando a adoção por tamanho de organização?
As PMEs têm projeção de expansão a um CAGR de 16,21% até 2032, à medida que as ofertas padronizadas reduzem as barreiras de adoção.
Qual setor do usuário final tem a maior expansão projetada?
Saúde e Ciências da Vida tem projeção de expansão a um CAGR de 17,52% até 2032.
Qual região tem a expansão projetada mais forte?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 17,49% até 2032, sustentada pela adoção digital e pela capacidade de entrega.