
マネージド・デジタル従業員エクスペリエンス・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.42 十億米ドル |
| 市場規模 (2032) | 6.51 十億米ドル |
| 成長率 (2027 - 2032) | 13.74 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・デジタル従業員エクスペリエンス・サービス市場分析
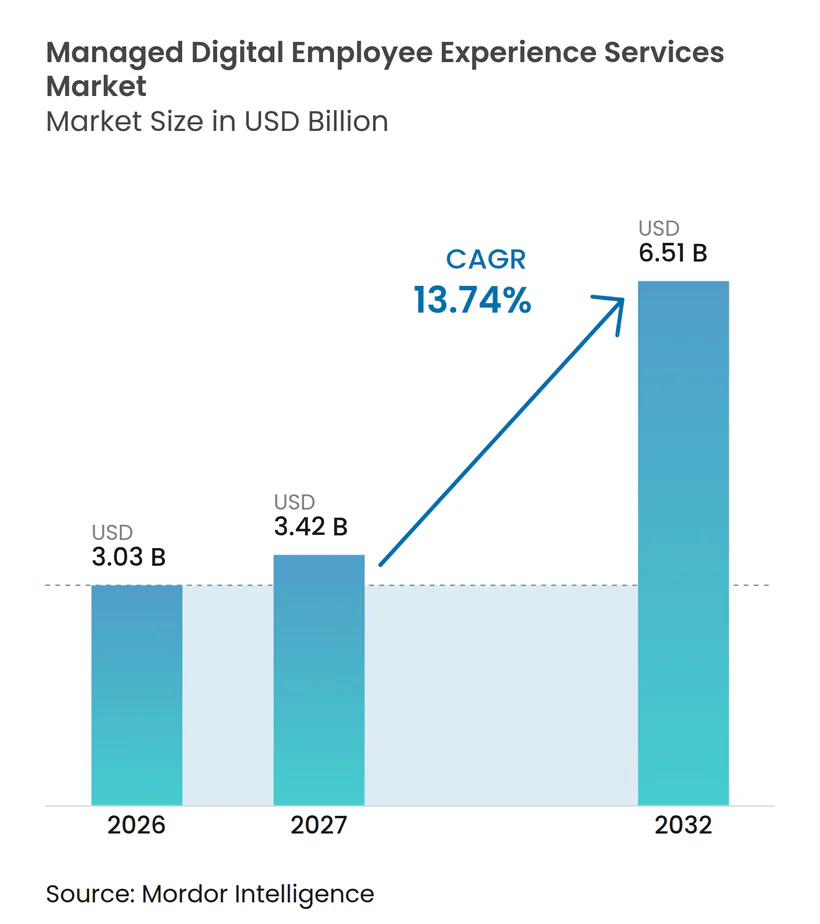
マネージド・デジタル従業員エクスペリエンス・サービス市場規模は、2026年の3.03 ビリオン 米ドル、2027年の3.42 ビリオン 米ドルから、2032年までに6.51 ビリオン 米ドルと拡大する見込みであり、2027年から2032年の間にCAGR 13.74%を記録します。マネージド・デジタル従業員エクスペリエンス(DEX)サービス市場は、インシデント対応の枠を超えて発展しており、雇用主がホーム、オフィス、フロントライン環境を横断した一貫したテクノロジーサポートを必要としていることが背景にあります。クラウドワークプレイスプラットフォームとAI対応サポートが、プロバイダーのサービスポジショニングを変えており、購買意思決定において生産性と従業員エクスペリエンスがより重要になっています。プロバイダーはまた、サービスレベルのコミットメントから、従業員のアウトカムに連動したエクスペリエンスレベル・アグリーメントへと移行しつつあります。この転換は、エンドポイントデータ、リモートリメディエーション、セキュリティコントロール、ワークフロー改善、明確な業務責任を一つのサービスモデルに統合できる企業にとって有利であり、特に雇用主が従業員の業務を中断させたり顧客サービス品質を低下させたりする前に繰り返しの技術的問題を特定する必要がる場面で重要です。
主要レポートのポイント
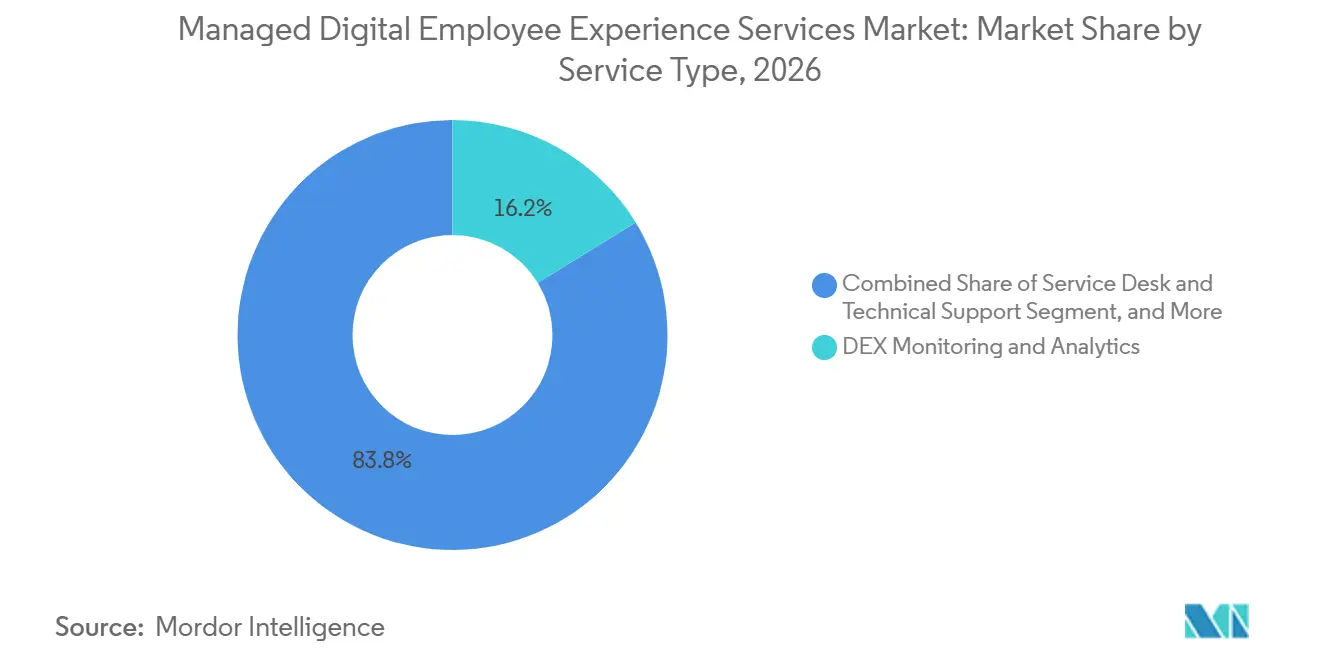
- サービスタイプ別では、DEXモニタリングおよびアナリティクスが2026年のマネージド・デジタル従業員エクスペリエンス・サービス市場シェアの16.23%を占め、セルフヒールおよびオートメーションは2032年までに14.13%のCAGRで拡大する見込みです。
- デプロイメントモード別では、クラウドが2026年のマネージド・デジタル従業員エクスペリエンス・サービス市場規模の60.28%を占め、2032年までに14.16%のCAGRで拡大する見込みです。
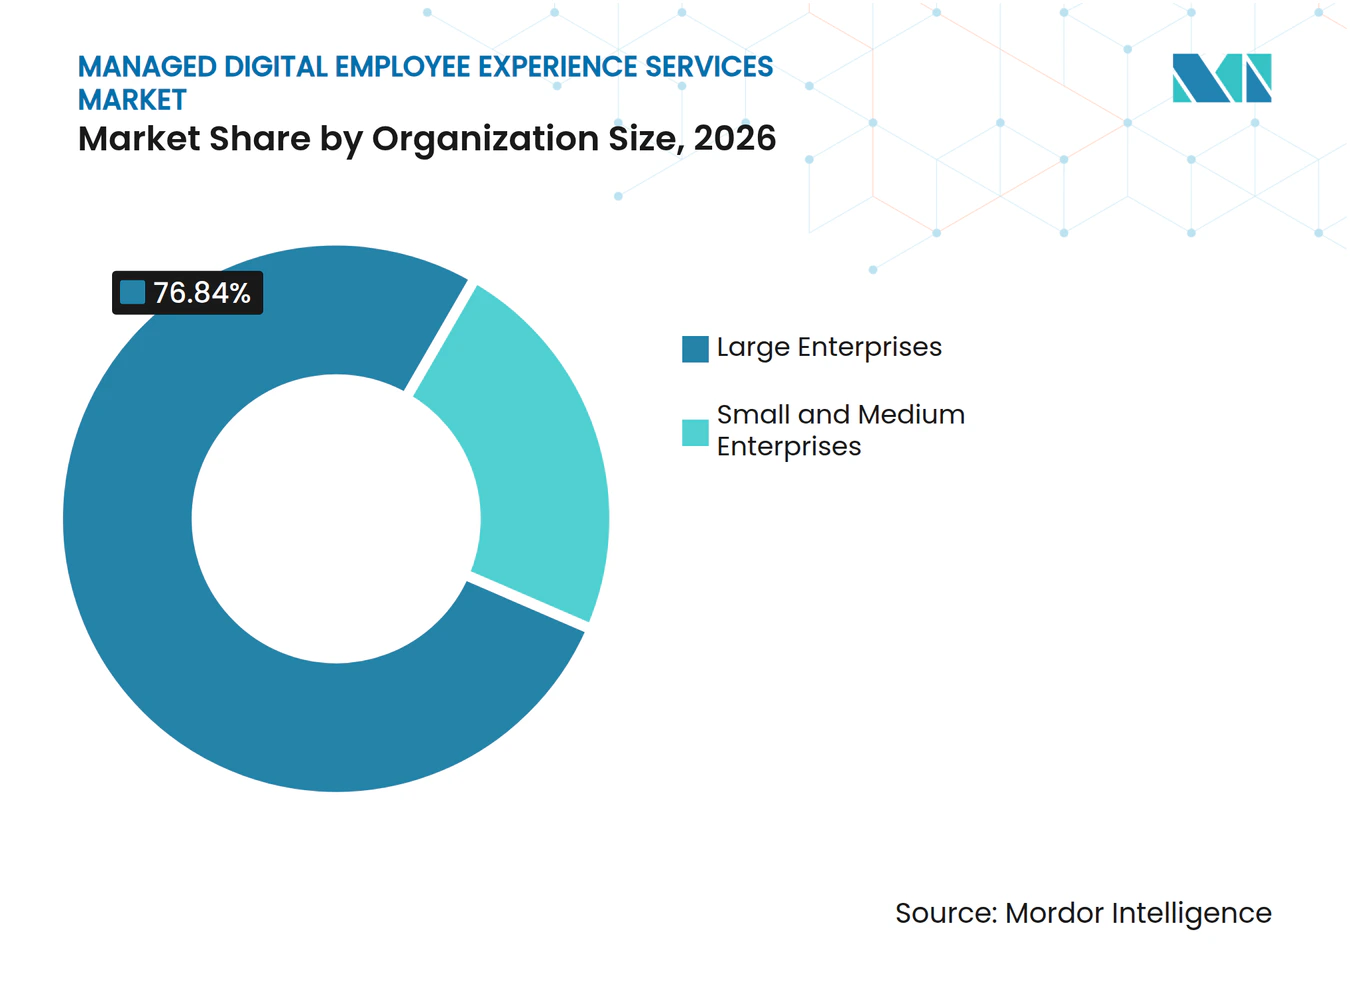
- 組織規模別では、大企業が2026年の収益シェアの76.84%を占め、中小企業は2032年までに13.99%のCAGRで拡大する見込みです。
- 企業タイプ別では、民間セクターが2026年の収益シェアの78.26%を占め、2032年までに14.26%のCAGRで拡大する見込みです。
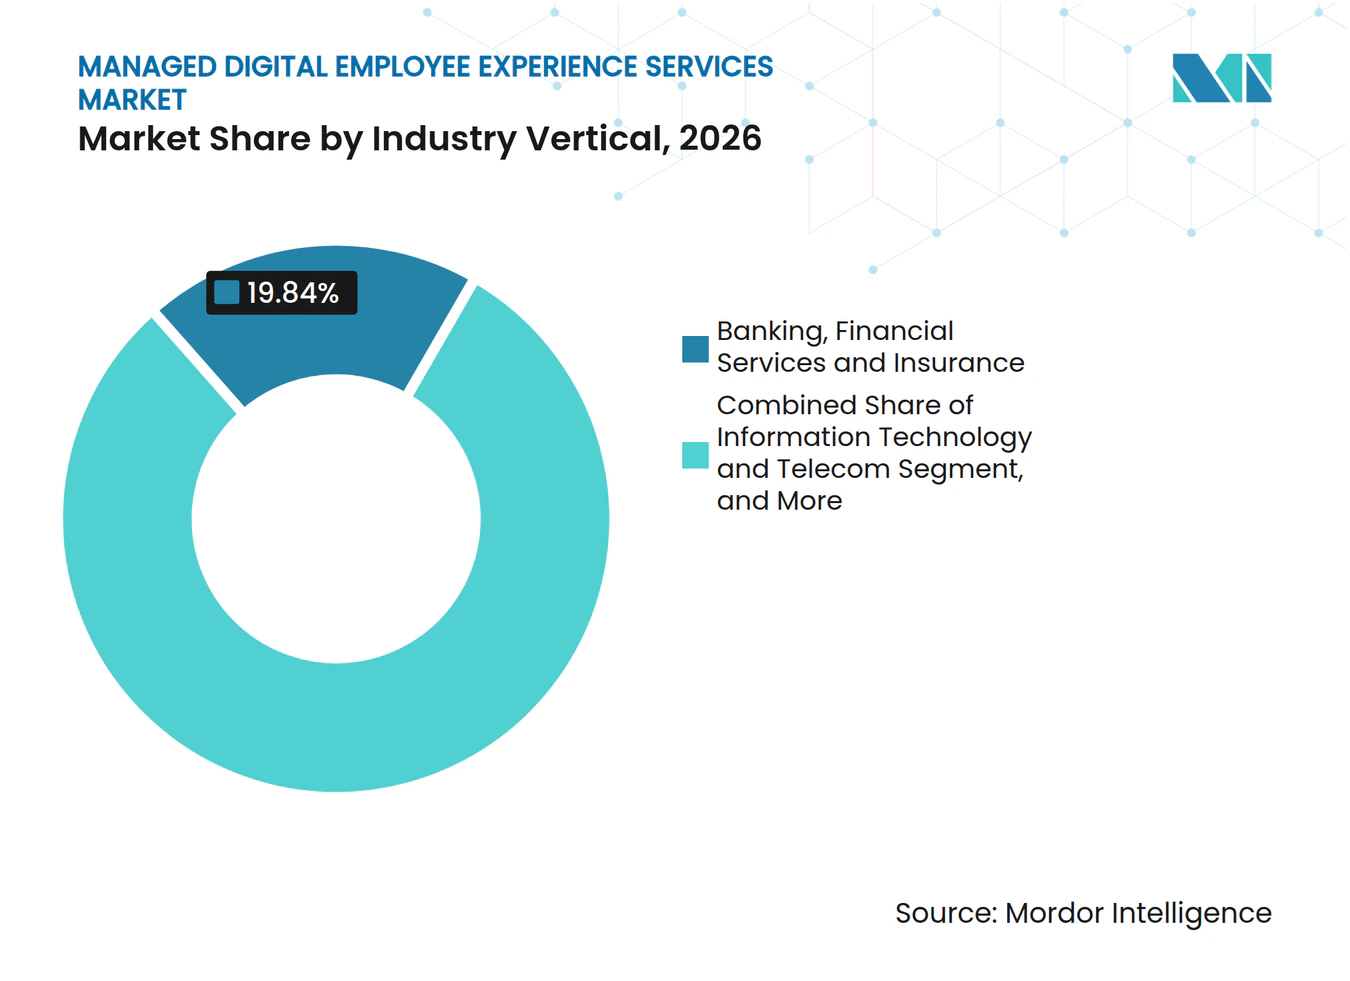
- 産業バーティカル別では、BFSIが2026年の収益シェアの19.84%を占め、情報技術・テレコムは2032年までに14.34%のCAGRで拡大する見込みです。
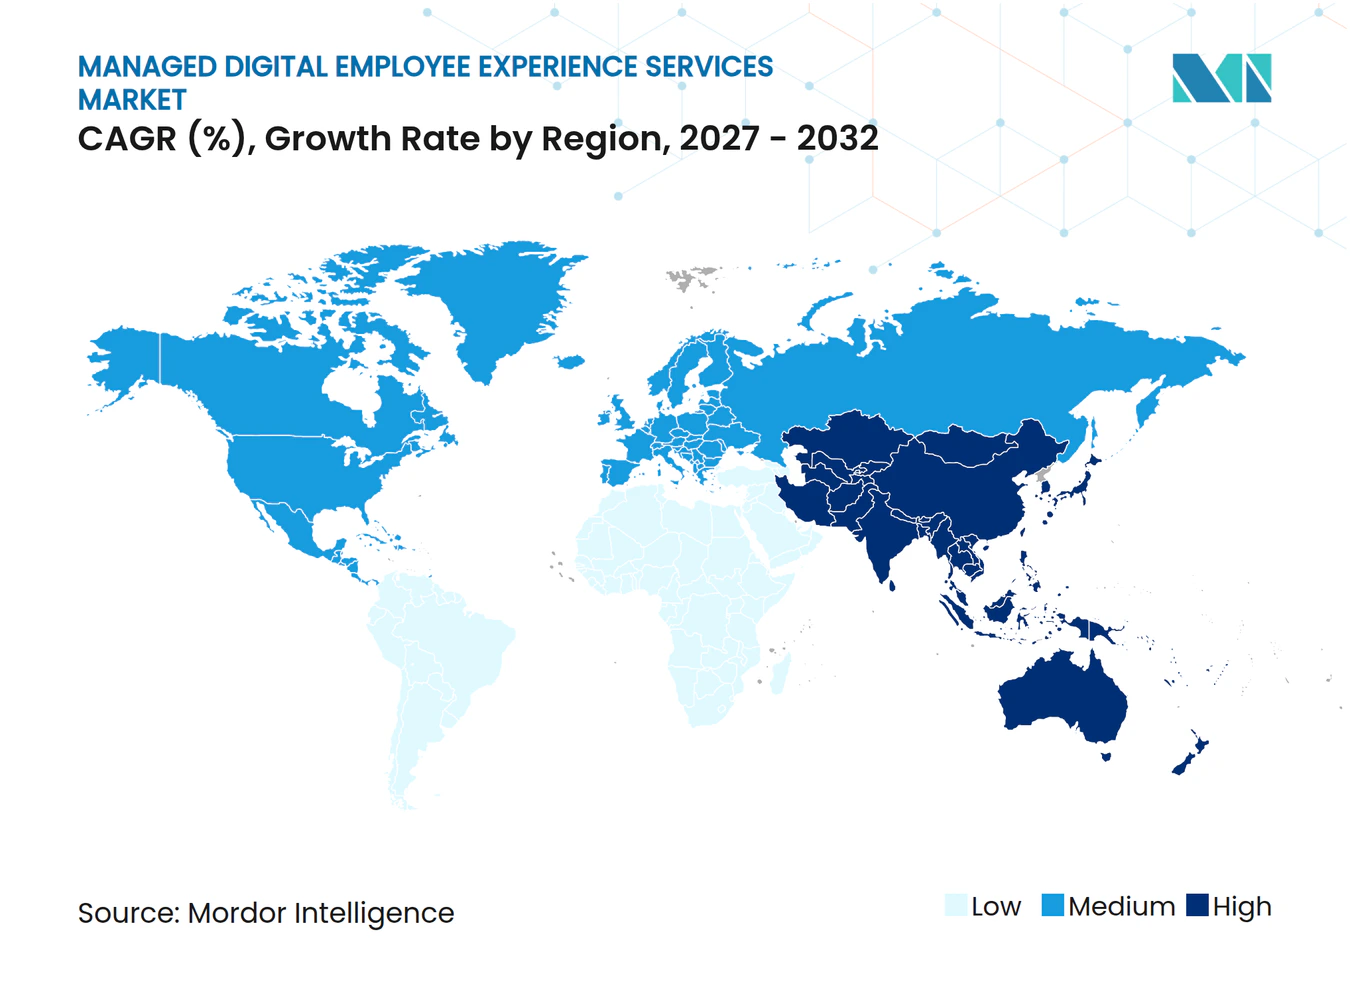
- 地域別では、北米が2026年の収益シェアの41.88%を占め、アジア太平洋地域は2032年までに14.28%のCAGRで拡大する見込みです
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイブリッドワークサポートの複雑性 | +2.80% | グローバル、特に北米とヨーロッパに集中 | 短期(2年以内) |
| クラウドワークプレイスプラットフォームの採用 | +2.50% | グローバル、特に北米とアジア太平洋地域において最も強い | 短期(2年以内) |
| AI対応サービスデスクのモダナイゼーション | +2.30% | グローバル、北米とヨーロッパでの早期採用 | 中期(2〜4年) |
| エクスペリエンスレベル・アグリーメントおよびアウトカムベース契約 | +1.90% | 北米とヨーロッパ、アジア太平洋地域のコア市場へのスピルオーバーあり | 中期(2〜4年) |
| エージェンティックワークプレイスオーケストレーションおよびセルフヒーリングオペレーション | +1.50% | 北米、ヨーロッパ、アジア太平洋地域のコア市場 | 中期(2〜4年) |
| モバイルおよびフロントライン従業員のオブザーバビリティ | +1.00% | グローバル、特に中東・アフリカ、南米、アジア太平洋地域の新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークサポートの複雑性がIT提供モデルを再形成
ハイブリッドワークにより、サポート環境はホームネットワーク、個人・法人デバイス、クラウドアプリケーションにまで拡大しました。社内ITチームは、2020年以前の人員配置モデルではこの拡大した環境を管理できない場合が多くあります。マネージド・デジタル従業員エクスペリエンス(DEX)サービス市場は、プロバイダーがオブザーバビリティ、リモートリメディエーション、拠点をまたいだサポートを一元化することで恩恵を受けます。このモデルは、雇用主が分散した労働力に対して、個別のローカルプロセスではなく単一の運用アプローチを持つことを可能にします。エンドポイントの種類、アプリケーション、勤務地の組み合わせが多様化するにつれ、統合されたテクノロジーサポートへのニーズが高まっています。こうした環境全体で安定した従業員エクスペリエンスを示せるプロバイダーは、アウトカムベース契約の受注においてより有利な立場にありす。
クラウドワークプレイスプラットフォームの採用がマネージドDEXの機会を拡大
クラウドワークプレイスの採用には、多くの企業が外部プロバイダーから調達する継続的なモニタリング、最適化、ガバナンスが必要です。Microsoft 365、Google Workspace、コラボレーションプラットフォームは、従業員エクスペリエンス管理を定期的なテクノロジープロジェクトではなく継続的なサービスへと変えました。2026年の収益の60.28%はクラウドデプロイメントが占めており、サブスクリプション型マネージドサービス提供との親和性の高さが裏付けられています。TeamViewer の調査によると、ITエグゼクティブの95%がベンダーの統合を計画しており、80%がポイントソリューションの利用削減を主な理由として挙げています。マネージド・デジタル従業員エクスペリエンス・サービス市場は、一つのプロバイダーが共有クラウドプラットフォームを通じてモニタリング、リメディエーション、サービスデスク活動を管理できる場合に範囲が広がります。マネージド・デジタル従業員エクスペリエンス・サービス市場におるクラウド提供は、中規模組織の採用障壁を低減できる従量課金型契約もサポートします。
AI対応サービスデスクのモダナイゼーションがサポートの経済性を再定義
AIはマネージドサービスデスクのコスト構造と能力への期待の両方を変えつつあります。DXC Technologyは、2026年8月のワークプレイスサービス立ち上げによりサービスデスクへの問い合わせが60%減少し、デバイスの問題の50%を従業員が気づく前に対処したと発表しました。Riverbedは、2025年10月に人間の監視コントロールを備えた自律的な診断・リメディエーションのためのAternity Self-Serviceを導入しました。これらのオファリングは、エントリーレベルのサポート業務への依存を低下させ、エクスペリエンスデザイン、オートメーションガバナンス、サービス改善の価値を高めます。マネージド・デジタル従業員エクスペリエンス・サービス市場は、測定可能なオートメーションアウトカムにコミットできるプロバイダーを評価するようになっています。従来のプロバイダーは、主に人件費で競うことを避けるために同等のオーケストレーション能力を必要とします。
エクスペリエンスレベル・アグリーメントおよびアウトカムベース契約が調達を変革
エクスペリエンスレベル・アグリーメントは、稼働率やチケットのクローズのみに依存するのではなく、満足度、知覚生産性、サービス品質を測定します。Computacenterの報告によると、組織の66%がXLAを認知しており、43%が採用済みで、68%が18ヶ月以内に採用を計画していました。このアプローチでは、プロバイダーがセンチメントデータ、ペルソナベースのダッシュボード、共同改善計画を活用することが求められます。また、商業的な関係は、プロバイダーがワークプレイスデータを解釈して行動できる能力にますます依存するようになります。マネージド・デジタル従業員エクスペリエンス(DEX)サービス市場は、技術的な活動を従業員のアウトカムに結びつけられるサプライヤーへとシフトしています。エンタープライズバイヤーが成熟した測定・ガバナンス能力を求める場合、中小規模のプロバイダーにとって参入障壁が高くなる可能性があります。
制約の影響分析*
| 制約 | (約%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 従業員テレメトリのプライバシーおよび同意要件 | -1.20% | 主に欧州連合および英国、BFSIおよびヘルスケア業界へのグローバルなスピルオーバーあり | 短期(2年以内) |
| 特権付き外部委託サポートアクセスによるサイバーリスク | -0.90% | グローバル、規制されたBFSI、ヘルスケア、政府セクターに集中 | 中期(2〜4年) |
| DEX、UEM、ITSM、オブザーバビリティプラットフォーム間のツールの重複 | -0.70% | 北米とヨーロッパ、ツールエステートが最も複雑な地域 | 中期(2〜4年) |
| DEXアウトカム帰属と中堅市場の予算精査 | -0.50% | グローバル、SMEおよび新興市場の中堅バイヤーへの影響が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従業員テレメトリのプライバシーおよび同意要件がデプロイメント範囲を制限
DEXモニタリングは、デバイスパフォーマンス、アプリケーション利用、ネットワークエクスペリエンス、従業員センチメントデータを収集することがあります。こうしたデータ慣行は、雇用主が労働力情報を収集・利用する方法を制限するプライバシー要件を満たす必要あります。英国情報コミッショナーズオフィスは、大規模かつ体系的な従業員モニタリングを、データ保護影響評価を必要とする高リスクな処理として位置付けています。[1] イタリアの監督当局は、2025年に従業員の車両追跡の不適切な取り扱いにより、ある企業に12万ユーロ(135,600 米ドル)の罰金を科しました。[2] マネージド・デジタル従業員エクスペリエンス・サービス市場は、データ最小化、目的制限、同意、地域ガバナンス要件に対応しなければなりません。これらの管理措置はデプロイメントを長引かせる可能性があり、プロバイダーはより明確なコンプライアンス境界を持つテレメトリシステムを設計する必要があります。
特権付き外部委託サポートアクセスによるサイバーリスクが調達精査を強化
マネージドDEXプロバイダーは多くの場合、エンドポイント、IDディレクトリ、ネットワークシステムへの管理者アクセスを必要とします。このアクセスは、認証情報が不正使用されたりサービスプロバイダーが侵害された場合に、集中した攻撃経路となり得ます。ニューヨーク州金融サービス局は、2025年10月にITマネージドサービスおよびアウトソースされたヘルプデスクプロバイダーを、特権アクセスを理由に高リスクな第三者として分類しました。[3] 自律的なリメディエーションは、ソフトウェアエージェントが人間の技術者と同様の権限を多数使用するため、さらなる監査要件を追加する可能性があります。バイヤーは、特権アクセス管理、リアルタイムアクセスレビュー、より詳細な責任条項で対応しています。これらの要件は、金融サービス、ヘルスケア、政府機関における調達サイクルを延長させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
アナリティクスが現在の需要を支え、オートメーションがペースを設定DEXモニタリングおよびアナリティクスは2026年の収益の16.23%を占め、サービスタイプ別で最大のシェアを有します。組織がサポートアクョンを自動化する前に必要なエンドポイントとアプリケーションのデータを提供します。NTT DATA Corporationは2026年7月に、日本国内の約60,000エンドポイントを対象としたNexthink Infinityベースのサービスを立ち上げました。同社は、問い合わせ応答時間が最大30%短縮され、冗長なソフトウェアライセンスの特定によるコスト削減を報告しました。サービスデスクおよびテクニカルサポートは、従業員が直接支援を必要とする場面で引き続き重要であり、エクスペリエンス管理は繰り返し発生する技術的原因を特定します。
セルフヒールおよびオートメーションは2032年までにCAGR 14.13%で拡大する見込みであり、サービスタイプの中で最も速い成長率です。このカテゴリーは、自動化された診断・リメディエーションを通じてレベル1およびレベル2のサポート業務の繰り返しの必要性を低減します。ペルソナおよびセンチメント管理は、XLA契約が従業員の役割とワークフローごとにエクスペリエンスを測定するにつれて重要性が増しています。マネージド・デジタル従業員エクスペリエンス(DEX)サービス市場は、オートメーションとデータ利用管理およびサービス品質ガバナンスを組み合わせたポートフォリオへと移行しつつあります。独自のオーケストレーションは、プレミアムエンゲージメントを基本的なリモートサポートと差別化する可能性があります。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
デプロイメントモード別:
クラウドが柔軟な提供を通じてスケールを維持クラウドは2026年のマネージド・デジタル従業員エクスペリエンス(DEX)サービス市場シェアの60.28%を占め、2032年までに14.16%のCAGRで拡大する見込みです。マネージド・デジタル従業員エクスペリエンス(DEX)サービス市場において、このモデルはサブスクリプション提供、弾力的なキャパシティ、頻繁なソフトウェアアップデートに適合しています。SaaSプラットフォームは、大規模な顧客側インフラプロジェクトなしにテレメトリ、リモートリメディエーション、AIモデルの更新を提供できます。TeamViewerは2025年5月にTeamViewer ONEを立ち上げ、エンドポイント管理、DEXモニタリング、リモート接続、AIによる診断を一つのライセンスのもとに統合しました。この製品は、断片化したツールスタックを削減するベンダーの取り組みを示しています。
オンプレミスデプロイメントは、データ主権、セキュリティ、またはレガシー要件に厳格な組織に引き続き対応しています。ハイブリッドデプロイメントにより、これらの組織はクラウドベースのモニタリングとオートメーションを利用しながらローカルシステムを維持できます。マネージド・デジタル従業員エクスペリエンス・サービスのクラウド提供における市場規模は、モニタリング、サービスデスク、リメディエーションのための単一の管理レイヤーを求める企業によって牽引されています。クラウドオーケストレーションプラットフォームを管理するプロバイダーは、接続されていない製品の再販業者よりも迅速にAI能力を更新できます。ベンダーの統合は、ツールと業務を一貫したプラットフォームで連携させるサプライヤーを優遇する可能性が高いです。
組織規模別:
大企業が収益を主導し、中小企業がアクセスを拡大大企業は2026年の収益の76.84%を占めており、広範なデバイスエステートと複雑な業務環境を反映しています。マネージド・デジタル従業員エクスペリエンス(DEX)サービス市場において、これらの組織は多数のシート数、複数のソフトウェアベンダー、複数地域にわたる従業員を管理しています。Kyndrylは2025年のGartner Magic Quadrant for Outsourced Digital Workplace Servicesでリーダーに選出され、XLAディールの浸透率が前年比5倍成長したと報告しました。WiproはABBとのグローバルデジタルークプレイスサービス契約を2026年9月に更新し、AI Live WorkspaceおよびWINGS AI搭載デリバリープラットフォームWIPRO.COMを活用しました。これらの事例は、大手プロバイダーがオートメーションとアウトカム提供を通じてンタープライズアカウントを守る方法を示しています。
中小企業は2032年までに13.99%のCAGRで拡大する見込みです。プラットフォームベースの提供により、シートあたりの導入工数を削減でき、大規模な社内IT組織なしにマネージドサポートを利用可能にします。Microlandは、会話型AIボットによりチケットの最大30%をゼロタッチサービスデスクで解決し、サービスデスクコストを60〜80%削減できると述べています。マネージド・デジタル従業員エクスペリエンス(DEX)サービス市場は、提供が小規模なテクノロジーチーム向けにパッケージ化・価格設定された場合、この顧客層においてより広い可能性を持ちます。アジア太平洋地域と南米は、クラウド採用が既存のレガシーアウトソーシングの置き換えだけでなく新たなバイヤーを生み出しているため、重要な地域です。

企業タイプ別:
民間組織が現在の規模と拡大を主導民間セクターは2026年の収益の78.26%を占め、2032年までに14.26%のCAGRで拡大する見込みです。マネージド・デジタル従業員エクスペリエンス・サービス市場内の商業雇用主は、従業員のテクノロジーシステムが業務を中断させたり顧客サービスを低下させたりした際に直接的なコストを被ります。Tata Communicationsは、従業員エクスペリエンスインフラが脆弱な大手金融機関において、年間2,400万米ドルの離職コストと1日あたり3,750生産時間の損失が発生したと推計しました。マネージド・デジタル従業員エクスペリエンス・サービス市場は、民間雇用主が持続的な労働力の問題となる前に課題を特定する手段を提供します。IT業務とビジネス継続性の関連性を文書化できるプロバイダーは、商業調達においてより有利な立場にあります。
公共組織は、政府のデジタルプログラムが行政および現場従業員により多く普及するにつれ、マネージドDEXの利用を拡大しています。これらの要件には、データ主権、アクセシビリティ、調達の透明性、さまざまな業務役割へのサポートが含まれる場合があります。アウトカムベース契約は、省庁が従業員サービス品質のより良い指標を求めるにつれ、公共調達にも現れ始めています。マネージド・デジタル従業員エクスペリエンス(DEX)サービス市場は、分散したオフィスや公共サービス拠点を横断した一貫したワークプレイスサポートを必要とする政府にとって重要です。これらの機会は、強固なコンプライアンス実績と確立された政府向けデリバリー能力を持つサプライヤーに有利です。
産業バーティカル別:
BFSIが需要をリードし、ITおよびテレコムが加速BFSIは2026年の収益の19.84%を占め、産業バーティカルの中で最大のシェアを有します。金融機関は大規模な分散した労働力と、レジリエンス、アクセスコントロール、監査可能性に関する厳格な要件を持っています。KyndrylのBelfius BankおよびInsuranceのプログラムは、Microsoft 365、ゼロトラストセキュリティ、継続的なエクスペリエンスモニタリングを用いて12,000名の従業員をカバーしました。HCLTechはまた、数万名の従業員に対してペルソナベースのパーソナライゼーションとタスクオートメーションを活用した銀行向けエンゲージメントを報告しました。マネージド・デジタル従業員エクスペリエンス・サービス市場は、統合されたサポート、セキュリティ、モニタリングを通じてこのバーティカルに対応しています。
情報技術・テレコムは2032年までに14.34%のCAGRで拡大する見込みです。これらの雇用主は、従業員のフリクションが顧客への提供に影響を与える可能性がある複雑なテクノロジー環境で業務を行っています。Kyndrylは2026年9月にHealthcare IT Leaders社を最大3.50億米ドルで買収完了し、ヘルスケアコンサルティングおよびマネージドアプリケーションサービスの専門知識を病院および医療システムクライアント向けのインフラとAI能力と統合しました。製造業、小売・eコマース、政府機関も現場従業員のサポートのために採用を拡大しています。マネージド・デジタル従業員エクスペリエンス・サービ市場は、単一のオフィス中心の提供ではなく、これらの環境に合わせたサービスモデルを必要とします。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米マネージド・デジタル・エンプロイー・エクスペリエンス・サービス市場
北米は2026年のマネージド・デジタル・エンプロイー・エクスペリエンス(DEX)サービス市場シェアの41.88%を占めました。同地域は成熟したITアウトソーシング需要を有し、銀行、医療、重要インフラにおける監査可能な労働力テクノロジーへの強い要件を持っています。TCSは2025年8月に国家エネルギーシステム運営者向けのデジタルワークプレイスサービス契約を受注し、サービスデスク、エンドユーザーコンピューティング、Microsoft 365、およびアイデンティティ管理をカバーしています。カナダとメキシコは多国籍企業のワークプレイス近代化プログラムを通じて需要を追加しています。
アジア太平洋マネージド・デジタル・エンプロイー・エクスペリエンス・サービス市場
アジア太平洋地域は2032年までに14.28%のCAGRで拡大すると予測されており、地域別で最も高い成長率となっています。インドでは、グローバル・ケイパビリティ・センターおよびITサービス企業がクラウドコラボレーションツールの活用を拡大するにつれ、大規模なワークプレイス移行が進んでいます。日本のテレワーク普及も、目的特化型マネージドDEXサービスへの需要を牽引しています。東南アジアおよび南アジアは、テクノロジーサービスセクターが新たなマネージドワークプレイスの購買者を生み出すことで、さらなる機会を提供しています。
南北アメリカおよびEMEAマネージド・デジタル・エンプロイー・エクスペリエンス・サービス市場
欧州は企業のデジタル成熟度が高い一方、厳格なプライバシーおよび労働力ガバナンス環境のもとで事業を展開しています。ドイツは、産業系雇用主がオフィス、リモート、および生産現場の従業員を支援しているため、主要な需要拠点となっています。T-Systemsは、ISGプロバイダーレンズ「ワークの未来2025ドイツ」評価において6カテゴリーにわたりリーダーに選出されました。南米は多国籍企業の雇用主およびブラジルとメキシコにおけるITアウトソーシング採用の拡大を通じて発展しています。中東およびアフリカは、サウジアラビアのビジョン2030およびUAEのスマートドバイプログラムによって支えられています。
競合ランドスケープ
市場集中度
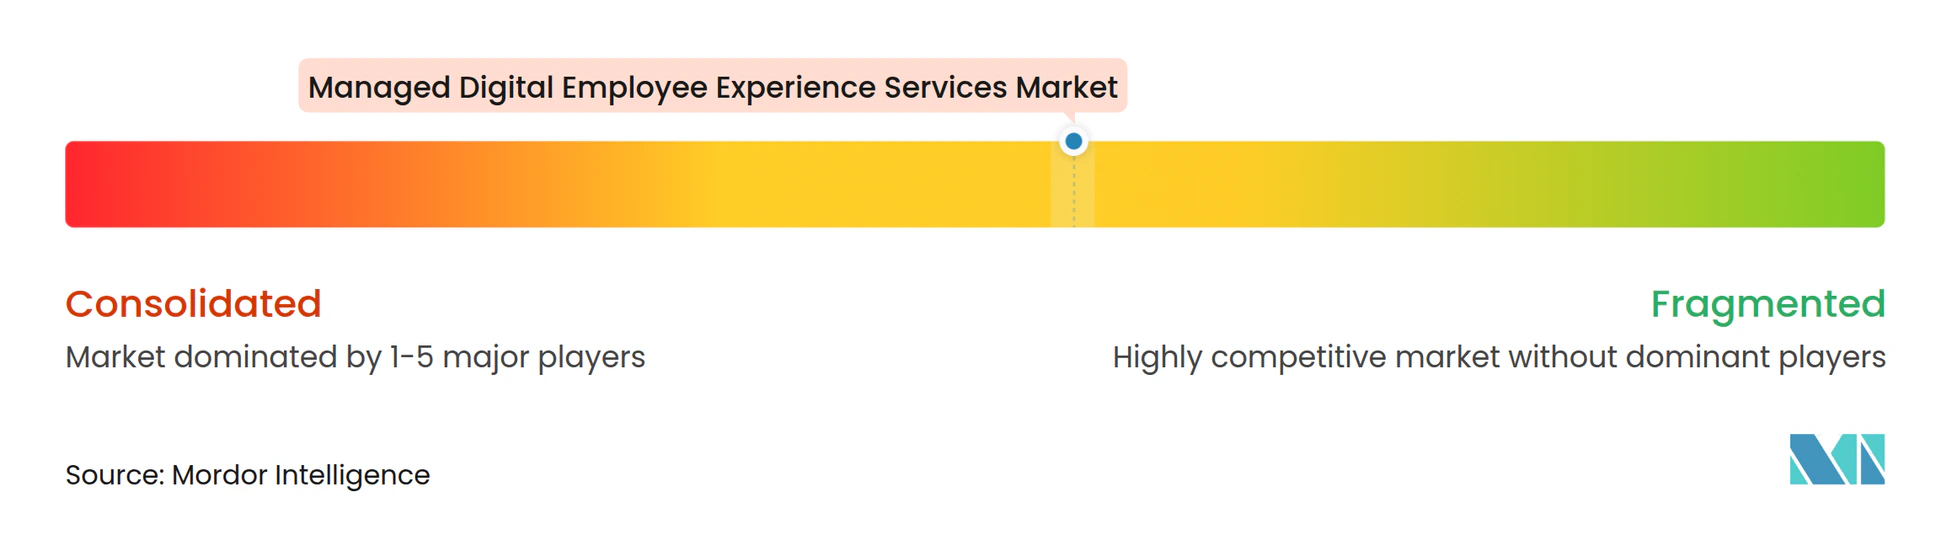
マネージド・デジタル従業員エクスペリエンス(DEX)サービス市場グローバルティアは適度に集中しています。Accenture、HCL Technologies、Kyndryl、TCS、Wipro、Cognizant、Infosysが大企業向け契約を競っています。その競争は、XLAの成熟度、AIオーケストレーション、セキュリティ、グローバルデリバリー能力に集中しています。地域専門企業は、より緊密なローカルデリバリーを必要とする中規模バイヤーおよびバーティカルニーズに対応しています。
Cognizantは2026年2月にDaimler Truckに選定され、工場とオフィスをまたいでWorkNEXTを使用したグローバルなAI主導のワークプレイストランスフォーメーションを担当しました。Wiproは2026年9月にAI Live Workspace、WINGS、バーチャルエージェント、自動リメディエーションを通じてABBとのエンゲージメントを更新・拡大しました。TeamViewerとServiceNowは2026年7月に複数年にわたるテクノロジーパートナーシップを発表し、DEXおよびリモート接続能力をServiceNow AIプラットフォームと連携させました。マネージド・デジタル従業員エクスペリエンス・サービス市場は、サービスプロバイダーとプラットフォーム企業のパートナーシップへの依存を高めていす。これらの取り決めはプロバイダーがオブザーバビリティ、リメディエーション、ワークフローコントロールを組み合わせるのに役立ちます。
ヘルスケア、製造業、フロントラインワーク、政府は多くの場合、標準的なマネージドサービスの実質的な適応を必要とします。これらの環境には特定のデバイスカテゴリー、ワークフロー要件、コンプライアンスルールがあります。再利用可能なバーティカル設定を構築するサプライヤーは、これらの分野でより明確なポジションを獲得できる可能性があります。マネージド・デジタル従業員エクスペリエンス(DEX)産業には、デリバリーを可能にするが、マネージドサービスプロバイダーとして直接競合しないプラットフォームベンダーも含まれます。TeamViewerとServiceNowは、アウトソーシングされたDEXサービスプロバイダーではなく、プラットフォームイネーブラーの例です。
マネージド・デジタル従業員エクスペリエンス・サービス産業リーダー
-
Accenture plc
-
Kyndryl Holdings, Inc.
-
DXC Technology Company
-
Atos SE
-
Wipro Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・デジタル・エンプロイー・エクスペリエンス・サービス市場 このレポートでカバーされる企業
- Accenture plc
- Kyndryl Holdings, Inc.
- DXC Technology Company
- Atos SE
- Wipro Limited
- HCL Technologies Limited
- Unisys Corporation
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Infosys Limited
- Fujitsu Limited
- International Business Machines Corporation
- Computacenter plc
- Logicalis Group Limited
- Getronics N.V.
- Microland Limited
- TeamViewer SE
- ServiceNow, Inc.
最近の産業開発事情 マネージド・デジタル・エンプロイー・エクスペリエンス・サービス市場
- 2026年9月:WiproはABBとのグローバルデジタルワークプレイスサービス契約を更新・拡大し、AI Live Workspace、WINGS AI搭載デリバリープラットフォーム、GenAI搭載セルフサービス、バーチャルエージェント、自動リメディエーションをABBのグローバルオペレーション全体に展開し、テレメトリ主導のデバイスライフサイクル管理をマネージドサービスに組み込みました。
- 2026年9月:KyndrylはHealthcare IT Leaders, LLCの買収を最大3.50億米ドルで完了し、臨床・業務・労働力システムにわたるヘルスケアコンサルティングおよびアプリケーションマネージドサービスの専門知識を、病院および医療システムクライアント向けのKyndrylのインフラおよびAI能力と統合しました。
- 2026年8月:DXC TechnologyはDXC Workplace Servicesを立ち上げました。OASISエージェンティックAIオーケストレーションプラットフォームを搭載したAIネイティブのマネージドワークプレイスオファリングで、運用の複雑性を40%削減し、サービスデスクへの問い合わせを60%削減し、デバイスの問題の50%を従業員が気づく前に解決します。
- 2026年7月:TeamViewerとServiceNowは複数年にわたる戦略的テクノロジーパートナーシップを発表し、TeamViewerのDEXおよびリモート接続ソリューションをServiceNow AIプラットフォームと統合してエンドツーエンドのエージェンティッITワークフローを実現し、ITサービス管理、フィールドサービス管理、カスタマーサービス管理にわたってグローバルのServiceNow顧客向けにパッケージアドオンとして提供します。
グローバル・マネージド・デジタル従業員エクスペリエンス・サービス市場レポートスコープ
マネージド・デジタル従業員エクスペリエンス・サービス市場は、デバイス、アプリケーション、コラボレーションツール、ネットワーク、サービスデスクを横断した従業員のエンドツーエンドのテクノロジーエクスペリエンスを監視・測定・改善するアウトソーシングサービスで構成されます。これらのサービスは、DEXモニタリングおよびアナリティクス(デバイスパフォーマンス、アプリケーションの健全性、ネットワーク品質、ユーザーセンチメント)、プロアクティブ/セルフヒーリングオートメーション、サービスデスクおよびテクニカルサポート、ペルソナベースのエクスペリエンス管理を組み合わせ、ITサポートをリアクティブからプロアクティブへと転換します。
マネージド・デジタル従業員エクスペリエンス・サービス市場レポートは、サービスタイプ(DEXモニタリングおよびアナリティクス、セルフヒールおよびオートメーション、サービスデスクおよびテクニカルサポート、ペルソナおよびセンチメント管理、デバイス・アプリケーション・ネットワークエクスペリエンス管理)、デプロイメントモード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業および中小企業)、企業タイプ(民間セクターおよび公共セクター)、産業バーティカル(銀行・金融サービス・保険、情報技術・テレコム、ヘルスケア、製造業、小売・eコマース、政府、その他の産業バーティカル)、地域(北米、南米、ヨーロッパ、アジア太平洋地域、中東・アフリカ)でセグメント化されています。市場予測は価値(米ドル)ベースで提供されます。
セグメンテーション概要
| DEXモニタリングおよびアナリティクス |
| セルフヒールおよびオートメーション |
| サービスデスクおよびテクニカルサポート |
| ペルソナおよびセンチメント管理 |
| デバイス・アプリケーション・ネットワークエクスペリエンス管理 |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 民間セクター |
| 公共セクター |
| 銀行・金融サービス・保険 |
| 情報技術・テレコム |
| ヘルスケア |
| 製造業 |
| 小売・eコマース |
| 政府 |
| その他の産業バーティカル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | DEXモニタリングおよびアナリティクス | |
| セルフヒールおよびオートメーション | ||
| サービスデスクおよびテクニカルサポート | ||
| ペルソナおよびセンチメント管理 | ||
| デバイス・アプリケーション・ネットワークエクスペリエンス管理 | ||
| デプロイメントモード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 企業タイプ別 | 民間セクター | |
| 公共セクター | ||
| 産業バーティカル別 | 銀行・金融サービス・保険 | |
| 情報技術・テレコム | ||
| ヘルスケア | ||
| 製造業 | ||
| 小売・eコマース | ||
| 政府 | ||
| その他の産業バーティカル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
マネージド・デジタル従業員エクスペリエンス・サービス市場の規模は?
マネージド・デジタル従業員エクスペリエンス・サービス市場は、2026年の3.03 ビリオン 米ドル、2027年の3.42 ビリオン 米ドルから、2032年までに6.51 ビリオン 米ドルへと、CAGR 13.74%で拡大する見込みです。
マネージドDEXサービスへの需要を促進しているのは何ですか?
ハイブリッドワークの複雑性、クラウドワークプレイスの採用、AI対応サービスデスク、エクスペリエンスレベル・アグリーメントが、マネージドサポートとモニタリングへの需要を高めています。
最大のシェアを持つデプロイメントモードはどれですか?
クラウドは2026年の収益の60.28%を占め、2032年までに14.16%のCAGRで拡大する見込みです。
最大の収益シェアを占める顧客層はどれですか?
大企業は、複雑で分散したテクノロジー環境を運営しているため、2026年の収益の76.84%を占めました。
どの産業バーティカルがマネージドDEXの採用をリードしていますか?
BFSIは、労働力テクノロジーコントロール、レジリエンス、監査可能性へのニーズから、2026年の収益の19.84%を占めました。
最も速く拡大することが予想される地域はどこですか?
ジア太平洋地域は、大規模なデジタルワークプレイスの移行とテレワーク採用に支えられ、2032年までに14.28%のCAGRで拡大する見込みです。